
Dimensão e Quota do Mercado de Mamografia da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
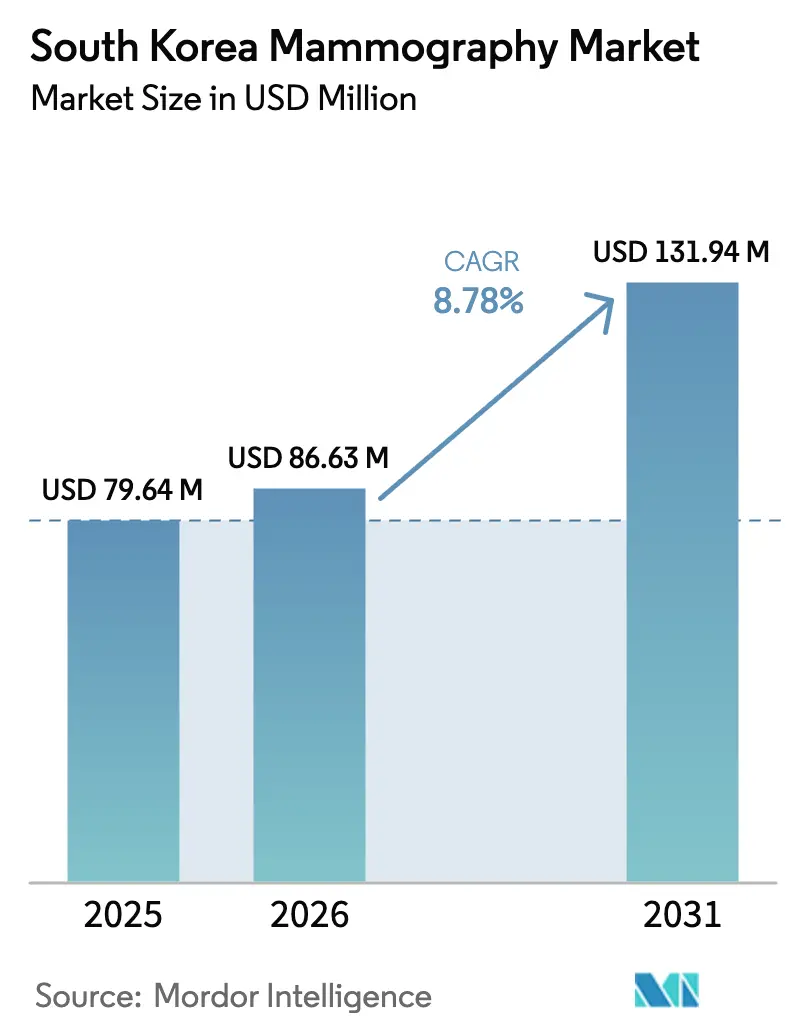
| Tamanho do mercado no ano base (2025) | 79.64 Milhões de dólares |
| Tamanho do Mercado (2026) | 86.63 Milhões de dólares |
| Tamanho do Mercado (2031) | 131.94 Milhões de dólares |
| Growth Rate (2026 - 2031) | 8.78 % |
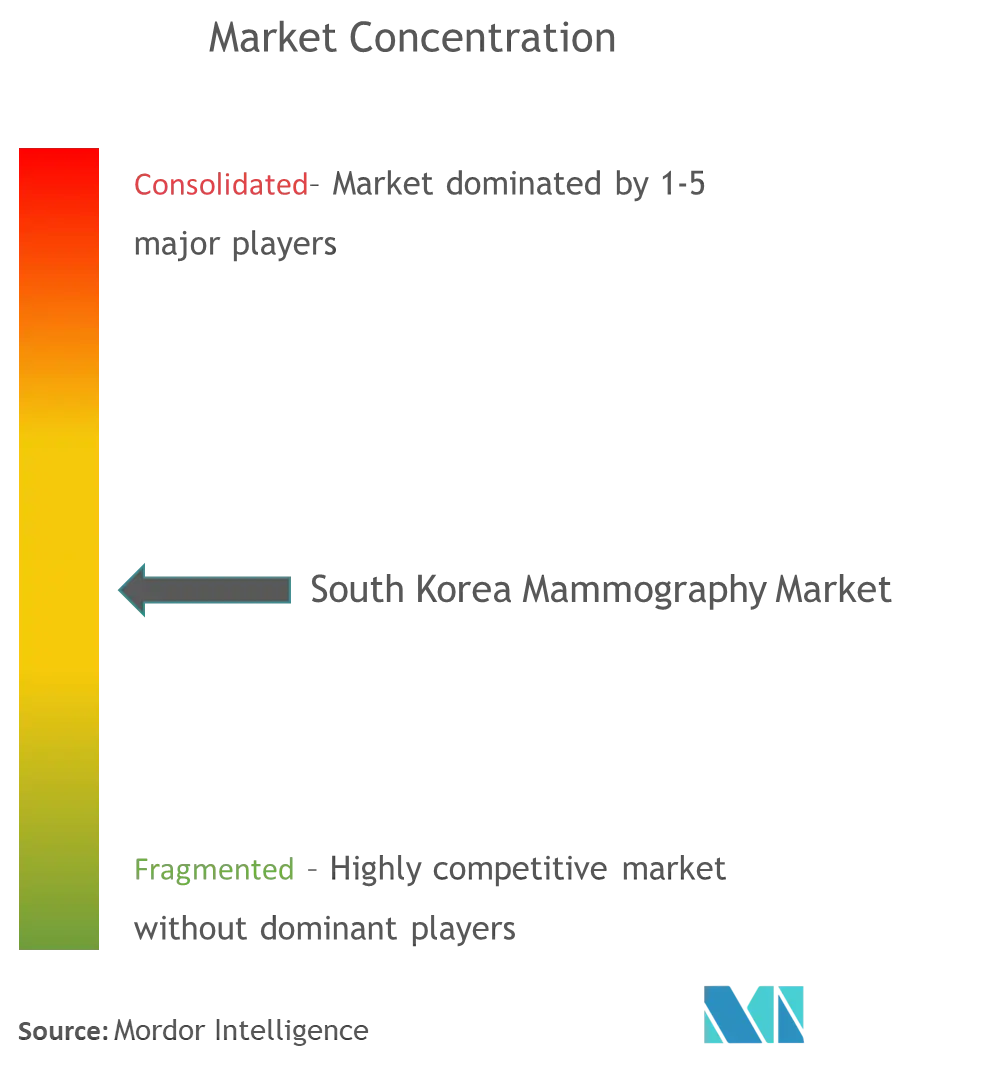
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mamografia da Coreia do Sul pela Mordor Intelligence
A dimensão do mercado de mamografia da Coreia do Sul em 2026 é estimada em USD 86,63 milhões, crescendo a partir do valor de 2025 de USD 79,64 milhões, com projeções para 2031 a indicar USD 131,94 milhões, crescendo a uma CAGR de 8,78% no período 2026-2031. O envelhecimento demográfico, a expansão do reembolso do Programa Nacional de Rastreio do Cancro (PNRC) e a rápida adoção de ferramentas de inteligência artificial (IA) são as forças centrais que impulsionam o mercado de mamografia da Coreia do Sul. A tomossíntese mamária digital (TMD) está a substituir a mamografia 2-D como referência clínica, enquanto os sistemas de garantia de qualidade (GQ) remotos habilitados por 5G reduzem as lacunas geográficas na interpretação de imagens. Os hospitais ainda ancoram os volumes de aquisição, mas as clínicas especializadas em mama estão a capturar quota ao oferecerem fluxos de trabalho centrados no doente e tempos de espera mais curtos. O posicionamento competitivo está a deslocar-se para propostas de valor lideradas por software, com fornecedores locais a aproveitar a familiaridade regulatória para acelerar os ciclos de entrada no mercado.
Principais Conclusões do Relatório
- Por tipo de produto, a mamografia digital capturou 61,72% da quota do mercado de mamografia da Coreia do Sul em 2025; a tomossíntese mamária está prevista para expandir a uma CAGR de 10,05%, o ritmo mais rápido entre os segmentos de produtos até 2031.
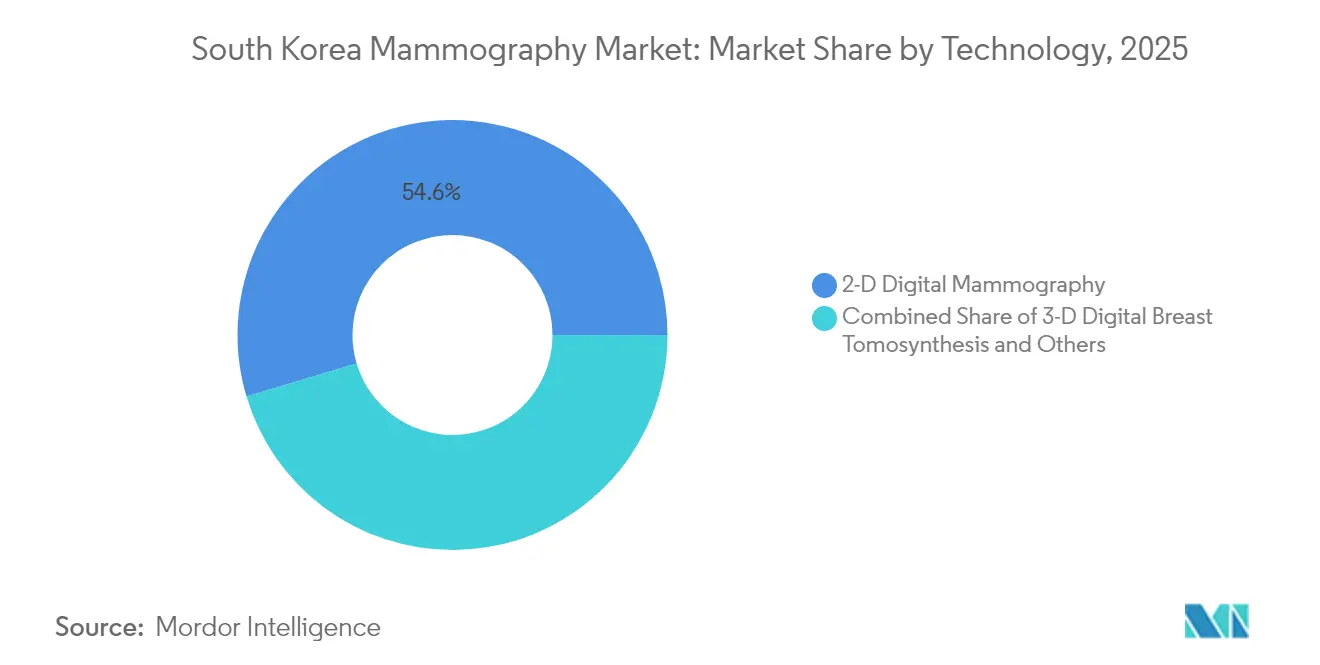
- Por tecnologia, os sistemas 2-D detiveram uma quota de 54,62% em 2025, enquanto a TMD 3-D avança a uma CAGR de 9,83% até 2031.
- Por utilizador final, os hospitais representaram 48,25% da dimensão do mercado de mamografia da Coreia do Sul em 2025, enquanto as clínicas especializadas em mama crescem a uma CAGR de 9,42%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Mamografia da Coreia do Sul
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da incidência de cancro da mama | +2.1% | Nacional, maior nos distritos urbanos | Longo prazo (≥ 4 anos) |
| Reembolso do rastreio bienal do PNRC | +1.8% | Nacional, mais forte nas regiões rurais | Médio prazo (2-4 anos) |
| Reembolso da tomossíntese mamária digital | +2.3% | Adoção inicial na Área Metropolitana de Seul | Curto prazo (≤ 2 anos) |
| Deteção assistida por computador com IA | +1.9% | Hospitais terciários em todo o país | Médio prazo (2-4 anos) |
| Testes de rastreio baseados em sangue | +0.8% | Locais piloto em áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Redes de GQ rurais habilitadas por 5G | +0.4% | Províncias remotas fora de Seul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Cancro da Mama entre Mulheres
Os casos de cancro da mama atingiram 33.335 em 2025, tornando a doença a neoplasia maligna mais comum entre as mulheres coreanas [1]Kyu-Won Jung, "Previsão de Incidência e Mortalidade por Cancro na Coreia, 2025," Cancer Research and Treatment, cancerresearchtreatment.org. A incidência aumentou 205,26% entre 1990 e 2021, ultrapassando largamente as médias regionais. A taxa de sobrevivência relativa a 5 anos subiu para 93,6% para a coorte de 2015-2019, sublinhando o benefício clínico do programa de rastreio. As mulheres adiam agora a maternidade e concentram-se em meios urbanos, dois correlatos de risco estabelecidos. À medida que a coorte dos 50-59 anos se expande, a procura de unidades de mamografia aumenta, reforçando o mercado de mamografia da Coreia do Sul.
Expansão do Reembolso do PNRC para Rastreio Bienal
O PNRC cobre agora 90% do custo da mamografia bienal para mulheres com idade ≥ 40 anos, eliminando as taxas pagas pelo próprio utente [2]Serviço Nacional de Seguro de Saúde, "Benefícios de Seguro," nhis.or.kr . A participação melhorou, as taxas de reavaliação desceram de 17,2% em 2009 para 11,2% em 2020, e as taxas de deteção cresceram de 1,5 para 3,1 por 1.000 rastreios. A adoção nas zonas rurais aumentou mais rapidamente, reduzindo as lacunas históricas de acesso. Os responsáveis políticos estão a avaliar o reembolso da ecografia para mamas densas, o que poderia elevar ainda mais o volume de rastreio.
Rápida Transição para a Tomossíntese Mamária Digital desde o Reembolso de 2023
O reembolso em paridade para a TMD teve início em 2023, permitindo às instalações justificar despesas de capital de USD 400.000–600.000 por unidade. A TMD identifica 20–65% mais cancros invasivos do que a mamografia 2-D, uma vantagem crítica numa população em que a prevalência de tecido mamário denso supera os 70%. Seul lidera a adoção, mas os hospitais provinciais seguem o exemplo à medida que o reembolso reduz o risco do investimento.
Deteção Assistida por IA a Melhorar a Deteção e o Fluxo de Trabalho
O Lunit INSIGHT alcançou um desempenho de área sob a curva de 0,91 em conjuntos de dados de TMD. No estudo prospetivo AI-STREAM, os radiologistas assistidos por IA detetaram 140 cancros contra 123 sem assistência, sem aumentar as taxas de reavaliação. A IA também melhora a especificidade para 93% em mamas extremamente densas, abordando uma limitação fundamental dos leitores humanos. Os hospitais integram IA para gerir um crescimento anual de 15-20% nos volumes de rastreio com uma oferta estável de radiologistas.
Testes Baseados em Sangue a Ampliar o Funil de Rastreio
O MASTOCHECK mede três biomarcadores proteicos e destina-se a mulheres com tecido denso onde a mamografia é menos sensível. A cobertura piloto em clínicas urbanas alarga o funil de rastreio, criando procura suplementar para o seguimento por mamografia de diagnóstico.
Redes de GQ Remotas Habilitadas por 5G para Clínicas Rurais
Samsung Medison e Lunit operam redes de GQ que transmitem ficheiros de TMD via 5G, permitindo que radiologistas urbanos revejam imagens rurais em minutos. A conectividade móvel reduz o tempo de leitura de diagnóstico em 50%, diminuindo os encargos de deslocação para os doentes e abrindo novas oportunidades de colocação de equipamentos.
Análise do Impacto dos Constrangimentos*
| Constrangimento | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Preocupações com a dose de radiação em mulheres na casa dos 40 anos | −1.2% | Urbano, níveis de educação mais elevados | Curto prazo (≤ 2 anos) |
| Distribuição desigual de sistemas 3-D | −0.9% | Províncias rurais | Médio prazo (2-4 anos) |
| Desconforto dos doentes a favorecer ecografia/sangue | −0.7% | Nacional, demografias mais jovens | Longo prazo (≥ 4 anos) |
| Crescente armazenamento PACS para ficheiros de TMD | −0.5% | Instalações de grande volume | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com a Dose de Radiação entre Mulheres na Casa dos 40 Anos
A radiação de dispersão média é de apenas 0,87 mGy no esterno, mas o receio persiste. As campanhas educativas e o software de redução de dose procuram tranquilizar os doentes, mas a ansiedade suprime a intenção de rastreio, limitando a adoção a curto prazo.
Desconforto dos Doentes a Desviar a Preferência para Ecografia/Testes Sanguíneos
Os inquéritos mostram maior conforto com a ecografia do que com a TMD. As clínicas combinam agora ecografia e testes sanguíneos com a mamografia para reter a fidelidade dos doentes, diluindo o crescimento puro do volume de mamografia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Dominância Digital Impulsiona a Migração Premium
A dimensão do mercado de mamografia da Coreia do Sul para equipamentos digitais liderou todas as categorias de produtos, detendo uma quota de 61,72% em 2025. As unidades analógicas desvanecem à medida que os hospitais modernizam os sistemas de registo médico eletrónico (RME) que requerem imagens digitais. A receita de tomossíntese mamária crescerá a uma CAGR de 10,05%, suportada pela paridade de reembolso e por métricas superiores de deteção de cancro. Embora os custos de capital permaneçam elevados, os ganhos no fluxo de trabalho e as taxas de reavaliação mais baixas encurtam os períodos de retorno do investimento. Categorias de nicho como a mamografia com contraste ganham tração clínica onde a especificidade é primordial. O Ministério da Segurança Alimentar e do Medicamento (MSAM) exige agora a divulgação da integração de IA ao abrigo da Lei de Produtos Médicos Digitais de 2025, inclinando ainda mais a procura para plataformas digitais inteligentes.
Os sistemas 2-D legados continuam a servir clínicas de menor volume, mas os ciclos de substituição aceleram à medida que a TMD se torna a referência clínica. As equipas de aquisição corporativa justificam equipamentos premium citando taxas de deteção invasiva 20–65% superiores, especialmente relevante para a coorte com 70% de prevalência de mama densa. A adoção da tomossíntese mamária digital alinha-se com as estratégias nacionais de IA, amplificando as subscrições de software associadas a cada unidade instalada. Os fornecedores combinam agora armazenamento PACS em nuvem e licenças de IA-CAD, transformando vendas únicas de hardware em fluxos de receita recorrentes.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório


Por Utilizador Final: As Clínicas Especializadas Capturam o Prémio de Crescimento
Os hospitais comandaram 48,25% da quota do mercado de mamografia da Coreia do Sul em 2025, ancorados por vias oncológicas abrangentes. Contudo, as clínicas especializadas em mama registam a CAGR mais rápida de 9,42%, à medida que os doentes procuram experiências simplificadas e uma entrega de relatórios mais rápida. As clínicas instalam frequentemente unidades de TMD ou com contraste antes dos hospitais públicos, posicionando-se como líderes tecnológicos. Os centros de diagnóstico por imagem permanecem essenciais nas cidades de médio porte, mas sentem pressão sobre as margens à medida que os hospitais expandem as alas de consulta externa.
Os prestadores especializados diferenciam-se integrando IA-CAD, placas de conforto para o doente e agendamento online rápido. Os hospitais respondem construindo suites dedicadas de imagiologia mamária que herdam fluxos de referência multidisciplinares. Os centros de imagiologia investem em unidades móveis de TMD para alcançar rastreios patrocinados por entidades patronais, mas a sua quota erode onde as clínicas e os hospitais se sobrepõem. Consequentemente, as estratégias de aquisição divergem: os hospitais priorizam a escalabilidade, as clínicas enfatizam a experiência premium e os centros de imagiologia pesam o custo face à diferenciação do serviço.
Por Tecnologia: A Tomossíntese 3-D Reformula os Padrões Clínicos
Os sistemas bidimensionais retiveram uma quota instalada de 54,62% em 2025, mas a tomossíntese 3-D está a avançar a uma CAGR de 9,83%. As evidências mostram que a TMD reduz os falsos positivos e melhora a deteção em mamas densas, sustentando a rápida substituição das frotas de 2-D. Modalidades adicionais como a mamografia com contraste e a ecografia mamária automática (EMA) preenchem nichos de diagnóstico, mas permanecem contribuidores menores.
As plataformas de TMD habilitadas por IA, como o Lunit INSIGHT, receberam a autorização FDA 510(k) em 2023, reforçando a credibilidade nacional e as oportunidades de exportação. Os fornecedores entregam agora pacotes integrados que combinam hardware de TMD com subscrições de IA, armazenamento PACS e formação no local. As vias de aprovação do MSAM ao abrigo da Lei de Produtos Médicos Digitais encurtam o tempo de entrada no mercado para tais ofertas combinadas. Os hospitais preferem estas plataformas chave-na-mão porque minimizam a coordenação com fornecedores e aceleram a competência do pessoal.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis com a aquisição do relatório
Análise Geográfica
A Área Metropolitana de Seul alberga o conjunto mais denso de instalações de TMD, mas 19,8% dos doentes com cancro da mama ainda viajam de outras províncias para o tratamento inicial. As cidades secundárias metropolitanas como Busan, Daegu e Incheon intensificam as atualizações para travar este turismo médico. As redes 5G expandidas permitem fluxos de trabalho de GQ remota, permitindo que os radiologistas provinciais consultem especialistas de Seul sem transferência de doentes.
As taxas de deteção de cancro regionais variam; a participação no rastreio metropolitano supera as zonas rurais, mas os subsídios governamentais para carrinhas móveis de TMD visam reduzir as lacunas. As administrações provinciais oferecem incentivos fiscais para clínicas que adotam dispositivos integrados com IA. As empresas de diagnóstico testam sistemas de ecografia telerobótica que ligam ecografistas locais a radiologistas remotos, descentralizando ainda mais os cuidados.
O mercado de mamografia da Coreia do Sul enfatiza cada vez mais a prestação de serviços distribuída. O MSAM está agora a simplificar a aprovação de unidades de TMD padronizadas para facilitar a implementação rural. Combinado com IA baseada em nuvem e teleconsulta, este ambiente de política apoia uma difusão tecnológica mais rápida para além de Seul.
Panorama regulatório
Os dispositivos médicos utilizados para mamografia na Coreia do Sul são supervisionados pelo Ministry of Food and Drug Safety (MFDS) sob o regime de autorização e revisão de dispositivos médicos, com supervisão adicional para uso clínico e segurança de imagem sob as regras do Ministry of Health and Welfare (MOHW) que abrangem geradores de radiação diagnóstica. Em 18 de julho de 2025, entrou em vigor uma revisão parcial da MOHW Rule on Safety Management of Diagnostic Radiation Generators, reforçando as expectativas em torno da gestão de segurança e as obrigações de controle de qualidade de rotina para instalações que operam sistemas de mamografia.
A gestão da qualidade para o desempenho da mamografia também é apoiada por normas coreanas (KS), incluindo a KS C IEC 61223-2-10 para testes de constância, que mantém as verificações contínuas alinhadas às práticas de controle de qualidade reconhecidas internacionalmente. Para plataformas orientadas por software, vias do MFDS como a designação de Dispositivo Médico Inovador (introduzida em 2017) são utilizadas para buscar revisão prioritária de software de IA como dispositivo médico, enquanto a validação clínica relevante para cobertura é moldada pelos processos de New Health Technology Assessment liderados pela NECA e seu comitê nHTA para tecnologias que buscam reconhecimento formal na prática.
Análise da cadeia de valor
A cadeia de valor vai de fabricantes globais de sistemas (incluindo Hologic, GE HealthCare, Siemens Healthineers, Fujifilm e Planmed) até participantes locais de dispositivos e software, com empresas nacionais como a Medi-Future (fundada em 2006) apoiando a base instalada e as necessidades de localização. Os insumos upstream incluem componentes de detectores, tubos de raios X e hardware de estações de trabalho, enquanto fornecedores de software oferecem conectividade PACS, armazenamento em nuvem e módulos de IA-CAD que são cada vez mais adquiridos junto com upgrades de DBT.
Downstream, hospitais e clínicas especializadas em mama atuam como os principais pontos de aquisição e utilização, e os principais centros terciários funcionam como ambientes de validação clínica que apoiam o licenciamento e o desenvolvimento de algoritmos para fluxos de trabalho habilitados por IA. Fornecedores adjacentes também podem influenciar a adoção de modalidades, por exemplo por meio da disponibilidade de agentes de contraste (como o Ultravist da Bayer Korea) que viabiliza procedimentos de mamografia com contraste onde implementados, adicionando pontos de aquisição além do equipamento de imagem principal (injetores, consumíveis e treinamento de protocolo) e ampliando a receita de serviços e manutenção para fornecedores e distribuidores.
Panorama Competitivo
A concentração do mercado é moderada. Os líderes globais de hardware — Hologic, GE HealthCare, Siemens Healthineers — ancoram os portfólios de equipamentos de gama alta. Os inovadores nacionais, como Lunit e Samsung Medison, diferenciam-se com algoritmos de IA otimizados para a demografia coreana de mama densa. O locus da competição está a deslocar-se do hardware para plataformas holísticas de saúde mamária que integram imagiologia, análise e orquestração do fluxo de trabalho.
Em maio de 2024, a Lunit adquiriu a Volpara Health Technologies, expandindo a sua base instalada para 3.000 locais globais e adicionando análise de densidade volumétrica à sua plataforma [3]Lunit, "A Lunit Conclui a Aquisição da Volpara," lunit.io . A Samsung Medison aproveita a conectividade 5G para prestar GQ remota para clínicas rurais. A Hologic continua com fusões e aquisições estratégicas, adquirindo uma concorrente de cuidados mamários por USD 310 milhões em 2024 para alargar o seu portfólio. Entretanto, a Bertis promove o seu teste sanguíneo MASTOCHECK, posicionando-se como um rastreio complementar e não como um substituto direto.
As oportunidades de espaço em branco persistem nos modelos de serviço rural, na otimização de PACS e nos pacotes de rastreio multimodal. Os obstáculos de conformidade ao abrigo da Lei de Produtos Médicos Digitais favorecem os operadores estabelecidos com pessoal regulatório experiente. À medida que os módulos de IA se tornam requisitos de base, os contratos de serviço e a análise de gestão de dados emergem como o próximo campo de batalha competitivo.
Líderes do Setor de Mamografia da Coreia do Sul
Siemens AG
Fujifilm Holdings Corporation
Hologic Inc.
Planmed OY
GE Healthcare
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Um espaço em branco fundamental é a expansão da mamografia diagnóstica avançada além da triagem básica, apoiada pelo reconhecimento formal de novas técnicas. Em março de 2026, o MOHW reconheceu a mamografia com contraste (CEM) como uma nova tecnologia médica após revisão de segurança e eficácia conduzida pela NECA e pelo comitê nHTA, o que estabelece uma via estruturada para adoção hospitalar, padronização de protocolos e pacotes de equipamentos relacionados (mamografia com capacidade para CEM, injetores e fornecimento de contraste).
A diferenciação orientada por software é outra oportunidade prática à medida que as instalações gerenciam volumes de imagem mais altos e a carga de dados da DBT, mantendo o controle de qualidade e a produtividade diagnóstica. Mecanismos do MFDS, como a designação de Dispositivo Médico Inovador, junto com o histórico de ferramentas de IA para mamografia (por exemplo, a aprovação da IA para mamografia da Lunit em 2021), apoiam ciclos de comercialização mais rápidos para ferramentas de IA-CAD e de fluxo de trabalho integradas a plataformas de mamografia. O debate político e a atividade de pesquisa em torno da triagem suplementar para tecido mamário denso, citado com prevalência de 83% entre mulheres coreanas, reforça a demanda por vias multimodais (mamografia mais tecnologias adjuntas) e dá aos fornecedores espaço para empacotar DBT, IA e fluxos de trabalho diagnósticos de acompanhamento adaptados a populações com mamas densas.
Desenvolvimentos recentes do setor
- Julho de 2026: Olive Healthcare e Hologic Korea firmam um memorando de entendimento (MOU) para validar conjuntamente a utilidade clínica do dispositivo de avaliação de lesões mamárias Senoview com os sistemas de mamografia Hologic. A colaboração visa validar o Senoview em conjunto com os sistemas existentes para simplificar os fluxos de trabalho de imagem. Fortalece as ofertas integradas de hardware e software para expandir a adoção da mamografia 3D na Coreia.
- Dezembro de 2025: Hologic Korea designa a Yonsei With U Surgery Clinic como Centro de Excelência para fomentar a adoção da mamografia 3D e o treinamento clínico. A designação de COE apoia programas regionais de treinamento e exposição clínica a imagens de nova geração. Estabelece polos regionais para padronizar a prática de mamografia 3D e acelerar a expansão de mercado para as plataformas Hologic na Coreia do Sul.
- Novembro de 2025: Hologic Korea assina um acordo de COE com a Sungmo Doctor You Surgery Clinic para integrar tecnologia avançada de mamografia 3D e fomentar a colaboração em pesquisa clínica. O acordo amplia o acesso a imagens de última geração e estudos clínicos em toda a rede. Amplia a rede de pesquisa clínica e treinamento para impulsionar a adoção de imagens 3D em mais locais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Este mercado abrange a receita obtida na Coreia do Sul com sistemas de mamografia e software relacionado utilizados para triagem e diagnóstico de condições mamárias em hospitais, clínicas e centros de imagem, sendo medido em USD correntes.
Exclusões de escopo: excluímos ultrassom mamário, ressonância magnética, ferramentas de biópsia e patologia, equipamentos de radiografia geral e contratos apenas de serviço que não estejam vinculados à venda de sistemas de mamografia.
Visão geral da segmentação
- Por Tipo de Produto
- Sistemas Digitais
- Sistemas Analógicos
- Tomossíntese Mamária (3-D)
- Outros Tipos de Produtos
- Por Utilizador Final
- Hospitais
- Clínicas Especializadas em Mama
- Centros de Diagnóstico por Imagem
- Por Tecnologia
- Mamografia Digital 2-D
- Tomossíntese Mamária Digital 3-D
- Outros
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um contexto claro de demanda e política, já que as regras de triagem e reembolso frequentemente moldam o momento de compra em imagem médica. Analisamos fontes públicas como as diretrizes de triagem da Korea Disease Control and Prevention Agency, avisos do Ministry of Health and Welfare, materiais de reembolso do Health Insurance Review and Assessment Service, estatísticas de saúde da OCDE e a literatura de epidemiologia do câncer revisada por pares ou do GLOBOCAN para tendências de incidência e faixa etária.
Para manter o lado da oferta realista, também utilizamos fontes como divulgações regulatórias e de registro de dispositivos, anúncios de aquisição e licitação hospitalar, e divulgações financeiras e apresentações de fabricantes com exposição significativa à Coreia. Quando disponível, cruzamos sinais de importação e exportação usando um banco de dados de embarques de importação e exportação, e verificamos a atividade de patentes usando um banco de dados de patentes para entender onde as atualizações de capacidade podem estar se movendo. Essas fontes documentais não são exaustivas, e recorremos a documentos e conjuntos de dados públicos adicionais para preencher lacunas, validar suposições e esclarecer o escopo final.
Entrevistas e pesquisas primárias
O trabalho primário se concentra em confirmar o que as fontes documentais não conseguem mostrar totalmente, que é a divisão real entre uso de triagem e diagnóstico, os ciclos de substituição e a rapidez com que os locais migram de 2D para digital e tomossíntese. Conversamos com usuários de departamentos de radiologia, administradores de imagem, distribuidores e parceiros de serviço para validar padrões de utilização, movimentos típicos de preços e gatilhos de aquisição vinculados aos requisitos nacionais de triagem e acreditação.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 38% | CXOs: 13% |
| Nível médio: 46% | Líderes funcionais/de unidade: 40% |
| Empresas menores: 16% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação top-down e bottom-up, com a espinha principal proveniente de um pool de demanda vinculado à população elegível para triagem na Coreia do Sul, à frequência observada de triagem, às taxas de acompanhamento diagnóstico e à utilização de equipamentos a nível de local. Esses volumes são então convertidos em receita usando uma escala de preços estruturada que reflete o mix de modalidades (2D, digital e tomossíntese), o tempo médio de substituição de sistemas e a proporção entre novas instalações e upgrades.
Para manter os totais fundamentados, corroboramos o modelo com verificações seletivas de baixo para cima, como um levantamento de instalações visíveis em grandes centros de atendimento, verificações de canal sobre embarques anuais e faixas de preço médio de venda amostradas para novos sistemas e componentes adicionais. A previsão é realizada por meio de análise de cenários apoiada por insumos primários, em que a participação em triagem, a proporção de mulheres em faixas etárias mais avançadas, a estabilidade do reembolso e os ciclos de orçamento de capital são tratados como as principais variáveis. Quando um ponto de dado bottom-up está ausente para um canal menor, preenchemos usando referências de instalações semelhantes e depois retestamos o resultado em relação à lógica esperada de penetração e substituição.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias passagens para que o número final corresponda a sinais do mundo real e não se desvie devido a uma entrada fraca. Comparamos a saída do modelo com verificações independentes, como o ritmo dos programas de triagem, a direção dos gastos de capital hospitalar e a visibilidade dos fluxos comerciais ou de aquisição, e então os valores discrepantes são revisados antes da aprovação final.
Se o feedback das entrevistas conflitar com o panorama documental, recontatamos os respondentes e revisamos suposições como a participação de modalidades, a idade de substituição e a progressão de preços até que a discrepância seja explicada. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como mudanças de reembolso, atualizações de diretrizes ou mudanças significativas na adoção de formatos de mamografia mais recentes. Pouco antes da entrega, um analista realiza uma revisão atualizada para que os clientes recebam a visão mais recente.
Tamanho do mercado sul-coreano de mamografia da Mordor Intelligence comparado a outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para o mesmo tema, pois os limites podem variar entre a receita apenas de equipamentos e uma definição mais ampla que combina software, serviços ou imagem mamária adjacente. O momento também importa, já que algumas estimativas se ancoram em um ano-base diferente, aplicam um ponto de conversão de moeda diferente ou usam uma previsão de longo prazo que suaviza os ciclos de aquisição de curto prazo.
Os principais fatores de divergência neste mercado geralmente vêm de como a mamografia 2D, digital e a tomossíntese são contabilizadas, e se as substituições são separadas das novas instalações entre hospitais e clínicas especializadas. Ao acompanhar o mix de modalidades e os gatilhos de renovação em grandes centros de atendimento, a Mordor Intelligence mantém o valor de 2025 vinculado a um pool definido de demanda de equipamentos, em vez de inflacionar os totais com gastos mais amplos em imagem diagnóstica ou contratos plurianuais empacotados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 79,64 milhões de USD (2025) | |
| Consultoria Regional A | 96,00 milhões de USD (2025) | A estimativa parece incluir uma cesta mais ampla de imagem mamária e aplica preços médios de venda mais altos ao tratar a tomossíntese como padrão na maioria das instalações, o que eleva a receita no ano-base. |
| Jornal Setorial B | 187,40 milhões de USD (2026) | Este valor é apresentado como equipamento de mamografia, mas usa um ano-base posterior e provavelmente incorpora ciclos de substituição e upgrade mais longos, além de cobertura mais ampla de locais, o que eleva o valor inicial. |
Em conjunto, a dispersão é explicada principalmente por escolhas de limite e de momento, e não por um desacordo quanto à direção da demanda. Nossa abordagem permanece rastreável em relação à participação em triagem, utilização, ritmo de substituição e precificação por modalidade, de modo que o total pode ser reproduzido e testado sob estresse quando as suposições mudam.


Principais Questões Respondidas no Relatório
Qual é a dimensão do Mercado de Mamografia da Coreia do Sul?
Espera-se que a dimensão do Mercado de Mamografia da Coreia do Sul atinja USD 86,63 milhões em 2026 e cresça a uma CAGR de 8,78% para atingir USD 131,94 milhões até 2031.
A que ritmo está a crescer a tomossíntese mamária na Coreia do Sul?
A receita de tomossíntese mamária está a crescer a uma CAGR de 10,05%, a mais rápida entre as categorias de produtos.
Quem são os principais intervenientes no Mercado de Mamografia da Coreia do Sul?
Siemens AG, Fujifilm Holdings Corporation, Hologic Inc., Planmed OY e GE Healthcare são as principais empresas a operar no Mercado de Mamografia da Coreia do Sul.
Qual é o segmento de utilizador final com crescimento mais rápido?
As clínicas especializadas em mama registam o crescimento mais elevado a uma CAGR de 9,42% até 2031.
Página atualizada pela última vez em:



