
Tamanho e Participação do Mercado de Pequenas Centrais Hidrelétricas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
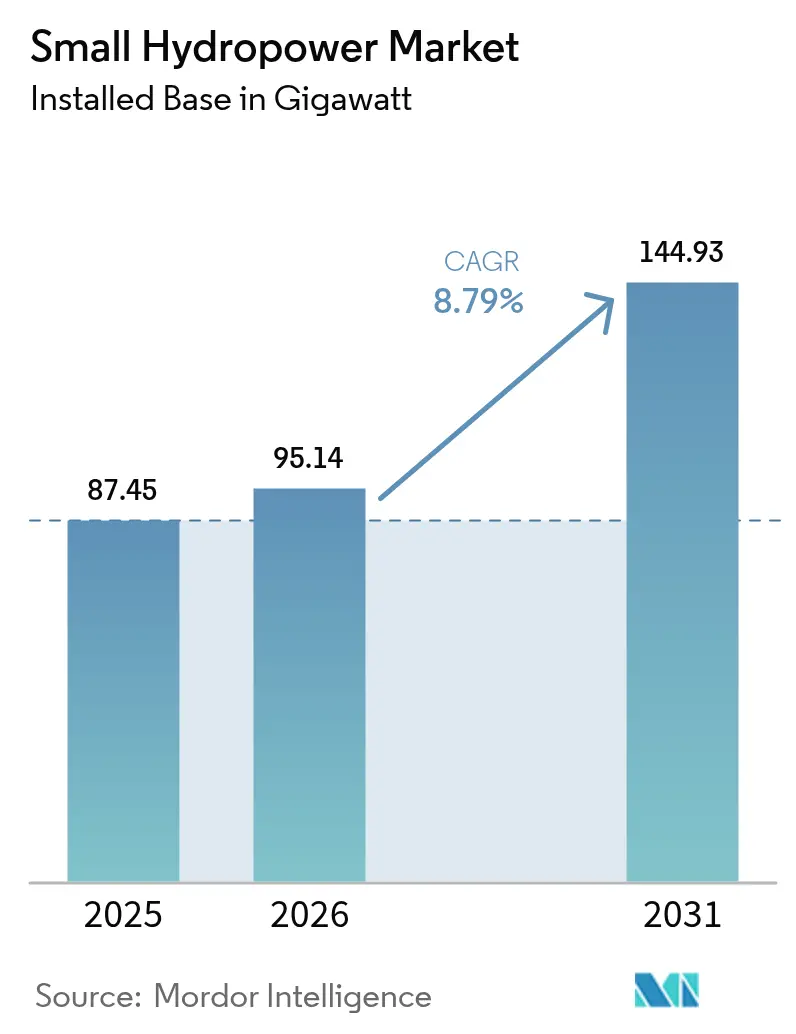
| Volume do Mercado (2026) | 95.14 gigawatt |
| Volume do Mercado (2031) | 144.93 gigawatt |
| Growth Rate (2026 - 2031) | 8.79 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
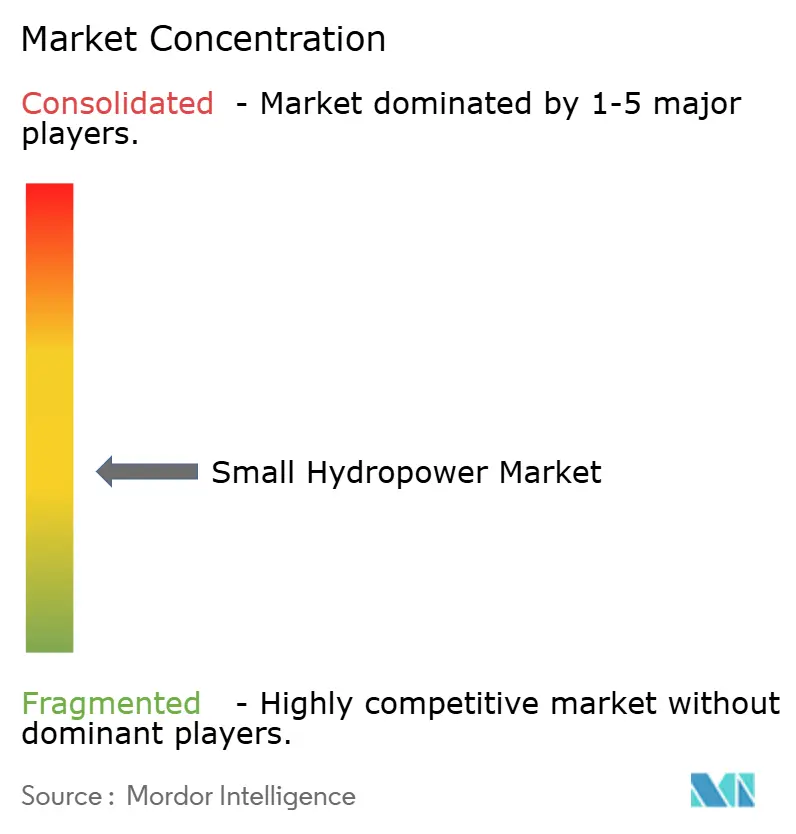
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pequenas Centrais Hidrelétricas por Mordor Intelligence
O tamanho do Mercado de Pequenas Centrais Hidrelétricas foi avaliado em 87,45 gigawatts em 2025 e estima-se que cresça de 95,14 gigawatts em 2026 para atingir 144,93 gigawatts até 2031, a uma CAGR de 8,79% durante o período de previsão (2026-2031).
Essa expansão decorre da capacidade da tecnologia de fornecer energia de carga base estável sem armazenamento em escala de rede, uma característica que atrai cada vez mais compradores corporativos de energia renovável que buscam eletricidade limpa 24 horas por dia, 7 dias por semana. Programas de eletrificação rural em economias emergentes, especialmente na Ásia-Pacífico e na África, estão recorrendo a ativos distribuídos de pequenas centrais hidrelétricas para ancorar minirredes onde a extensão da transmissão é antieconômica. Inovações contínuas em turbinas ecologicamente compatíveis com peixes abriram rios anteriormente restritos, acelerando os portfólios de projetos na Europa e na América do Norte. Enquanto isso, a digitalização, por meio de sensores de IoT e manutenção preditiva, reduz os custos operacionais e prolonga a vida útil dos ativos, fortalecendo a competitividade do mercado de pequenas centrais hidrelétricas frente à queda dos preços de energia solar combinada com armazenamento.
Principais Conclusões do Relatório
- Por capacidade, o segmento de 1 a 10 MW detinha 66,85% da participação do mercado de pequenas centrais hidrelétricas em 2025, enquanto os sistemas micro de até 1 MW estão se expandindo a uma CAGR de 10,26% até 2031.
- Por tecnologia, as instalações fio d'água retiveram 60,35% da participação de receita em 2025; os projetos em curso d'água e micro-conduto registram o crescimento mais rápido, com uma CAGR de 10,72% até 2031.
- Por usuário final, as concessionárias capturam 67,75% da receita em 2025; os produtores independentes de energia apresentam o maior impulso de crescimento, com uma CAGR de 11,03% até 2031.
- Por geografia, a Ásia-Pacífico comandou 63,55% da receita em 2025; o Oriente Médio e África lidera o crescimento com uma CAGR de 14,31% em direção a 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento da demanda por energia limpa e sustentável | 1.20% | Global, com concentração na Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Programas de eletrificação rural para comunidades fora da rede | 2.10% | Núcleo da APAC, com expansão para Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Modernização e repotenciação de ativos de pequenas centrais hidrelétricas obsoletos | 1.80% | Europa e América do Norte, mercados seletivos da APAC | Médio prazo (2 a 4 anos) |
| Inovações em microturbinas ecologicamente compatíveis com peixes desbloqueando novos locais | 1.50% | Zonas regulatórias da América do Norte e da União Europeia | Curto prazo (≤ 2 anos) |
| Projetos do nexo água-energia-alimentos atraindo financiamento combinado | 0.90% | Oriente Médio e África e América do Sul, regiões seletivas da APAC | Longo prazo (≥ 4 anos) |
| PPAs de energia renovável corporativa em busca de renováveis de carga base | 0.70% | Global, concentrado em mercados desenvolvidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda por Energia Limpa e Sustentável
Os mandatos de sustentabilidade corporativa agora valorizam a aquisição de energia renovável ininterrupta, e o perfil de carga base das pequenas centrais hidrelétricas corresponde melhor a esse objetivo do que a energia eólica ou solar combinada com baterias de alto custo. A Agência Internacional de Energia Renovável prevê que a contratação de energia limpa liderada por empresas ultrapasse 100 GW anualmente até 2030, com fontes de carga base obtendo preços contratuais premium. Compradores em escala de serviço público, incluindo operadores de data centers, agrupam cada vez mais pequenas centrais hidrelétricas com fontes renováveis intermitentes para cumprir estruturas internas de contabilidade de carbono. Essas tendências canalizam investimentos para novos projetos na Europa e na América do Norte, onde os mercados de certificados permitem preços diferenciados. O resultado reforça a certeza de venda a longo prazo que reduz o risco do financiamento e acelera o início das obras.
Programas de Eletrificação Rural para Comunidades Fora da Rede
Programas de energia rural apoiados pelo governo alocam recursos substanciais para minirredes de hidroelétrica distribuída, pois o terreno íngreme torna as linhas de transmissão longas economicamente inviáveis. O programa Deen Dayal Upadhyaya Gram Jyoti Yojana da Índia destinou USD 2,5 bilhões para eletrificação em 2024, com 15% dos novos megawatts provenientes de pequenas centrais hidrelétricas. Modelos de propriedade comunitária garantem que as tarifas permaneçam acessíveis e os lucros fiquem locais, fortalecendo a aceitação social. As iniciativas do Banco Mundial agora combinam financiamento concessional com assistência técnica para replicar abordagens semelhantes em toda a África subsaariana. À medida que a indústria local cresce em torno do agroindustrialismo e do armazenamento a frio, as curvas de demanda se alinham com a geração estável baseada em rios, reforçando a estabilidade de receita para os operadores.
Modernização e Repotenciação de Ativos de Pequenas Centrais Hidrelétricas Obsoletos
Grande parte da base instalada da Europa e da América do Norte data da década de 1980 e agora se beneficia de atualizações orientadas por sensores que aumentam a produção enquanto reduzem os custos operacionais.[1]Comissão Europeia, "REPowerEU Plan - Hydropower Modernisation Grants", ec.europa.eu O fundo REPowerEU da União Europeia comprometeu EUR 1,2 bilhão em 2024 para modernizar turbinas e automatizar controles, gerando aumentos de capacidade de 15 a 25%. A concessionária norueguesa Statkraft reformou 12 usinas incorporando algoritmos de aprendizado de máquina que ajustam as palhetas em tempo real, estendendo a vida útil em até 30 anos. Ao integrar a manutenção preditiva, os proprietários podem reduzir paralisações não programadas e escalonar o capital de reforma de forma mais eficiente. A onda de repotenciação também apoia padrões mais rigorosos de passagem de peixes sem sacrificar o rendimento energético.
Inovações em Microturbinas Ecologicamente Compatíveis com Peixes Desbloqueando Novos Locais
A certificação de três novos projetos de turbinas no âmbito do programa HydroWIRES do Departamento de Energia dos Estados Unidos reduziu a mortalidade de peixes para abaixo de 2%, desbloqueando rios há muito tempo vedados à hidroeletricidade. Fabricantes como Natel Energy e Siemens Energy agora implantam rotores compactos que desviam as espécies aquáticas em vez de fragmentá-las, simplificando a aprovação regulatória. Projetos piloto iniciais em habitats de salmão no Noroeste do Pacífico demonstram viabilidade econômica e conformidade ambiental em conjunto. À medida que os obstáculos de licenciamento diminuem, até 40% mais locais nos Estados Unidos poderiam se qualificar para o desenvolvimento de baixo impacto, expandindo o mercado de pequenas centrais hidrelétricas sem grandes obras civis. Mudanças políticas semelhantes na União Europeia incentivam a rápida replicação em regiões sensíveis à biodiversidade.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Variabilidade de vazão induzida pelo clima e produção instável | -1.40% | Global, aguda em regiões sujeitas a secas | Longo prazo (≥ 4 anos) |
| Ciclos de licenciamento ambiental longos e incertos | -0.90% | Zonas regulatórias da América do Norte e da União Europeia | Médio prazo (2 a 4 anos) |
| Queda do LCOE de energia solar combinada com armazenamento comprimindo as TIRs da hidroeletricidade | -0.70% | Global, concentrado em regiões de alto potencial solar | Curto prazo (≤ 2 anos) |
| Assoreamento e sedimentação elevando os custos de operação e manutenção | -0.50% | APAC e América do Sul, locais globais seletivos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Variabilidade de Vazão Induzida pelo Clima e Produção Instável
As secas cada vez mais intensas reduzem a descarga dos rios e corroem os fatores de capacidade, minando a narrativa de energia confiável que originalmente justificou muitos projetos. O IPCC prevê que a variabilidade da vazão aumente de 20 a 30% até 2030. Em 2024, os fatores médios de capacidade no sul da Europa caíram 8%, forçando os geradores a comprar energia de equilíbrio nos mercados à vista. A hibridização com energia solar oferece uma proteção parcial, mas infla os orçamentos de capital em 10 a 15%. Sem financiamento dedicado à resiliência climática, os desenvolvedores menores poderiam ter dificuldades para absorver prêmios de seguro mais elevados e as reservas de serviço da dívida exigidas pelos credores.
Ciclos de Licenciamento Ambiental Longos e Incertos
A supervisão por múltiplas agências estende o licenciamento para uma média de 4,2 anos nos Estados Unidos, com estudos ambientais respondendo por 60% desse período.[2]Comissão Federal de Regulamentação de Energia, "2024 Hydropower Licensing Timeframes", ferc.gov O mosaico europeu de normas de passagem de peixes agrava a complexidade: os desenvolvedores precisam adaptar os projetos entre fronteiras, elevando os custos de engenharia. Os encargos financeiros se acumulam durante esses atrasos, aumentando os custos totais do projeto em até um terço. Apenas um punhado de jurisdições acelera instalações verdadeiramente de baixo impacto; em outros lugares, revisões demoradas continuam sendo prática padrão, limitando a velocidade de implantação mesmo onde a economia é favorável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade:
Escala Intermediária Domina, Impulso Micro AceleraO nível de 1 a 10 MW continua a ancorar o mercado de pequenas centrais hidrelétricas, detendo 66,85% da receita em 2025 graças a modelos de negócios de serviço público comprovados e custos nivelados de energia bancáveis de USD 0,05 a 0,08 por kWh. Os desenvolvedores de ativos favorecem essa faixa porque os fornecedores de equipamentos oferecem pacotes padronizados e os credores percebem menor risco de execução. Com muitos rios já avaliados para tais projetos, as atualizações em campos já explorados solidificam ainda mais a base de receita do segmento por meio da repotenciação.
As unidades micro com menos de 1 MW, no entanto, expandem-se a uma CAGR vigorosa de 10,26% até 2031, refletindo vias de licenciamento simplificadas e financiamentos inovadores, como cooperativas comunitárias. A certificação de turbinas com mortalidade de peixes inferior a 2% mitiga as objeções à biodiversidade que antes marginalizavam pequenos riachos. Para vilarejos remotos na Índia ou áreas montanhosas no Peru, as participações de propriedade mantêm os fluxos de caixa locais, melhorando a recuperação tarifária e a licença social. Esses atributos garantem que o nível micro continue sendo o principal motor de crescimento no mercado de pequenas centrais hidrelétricas.
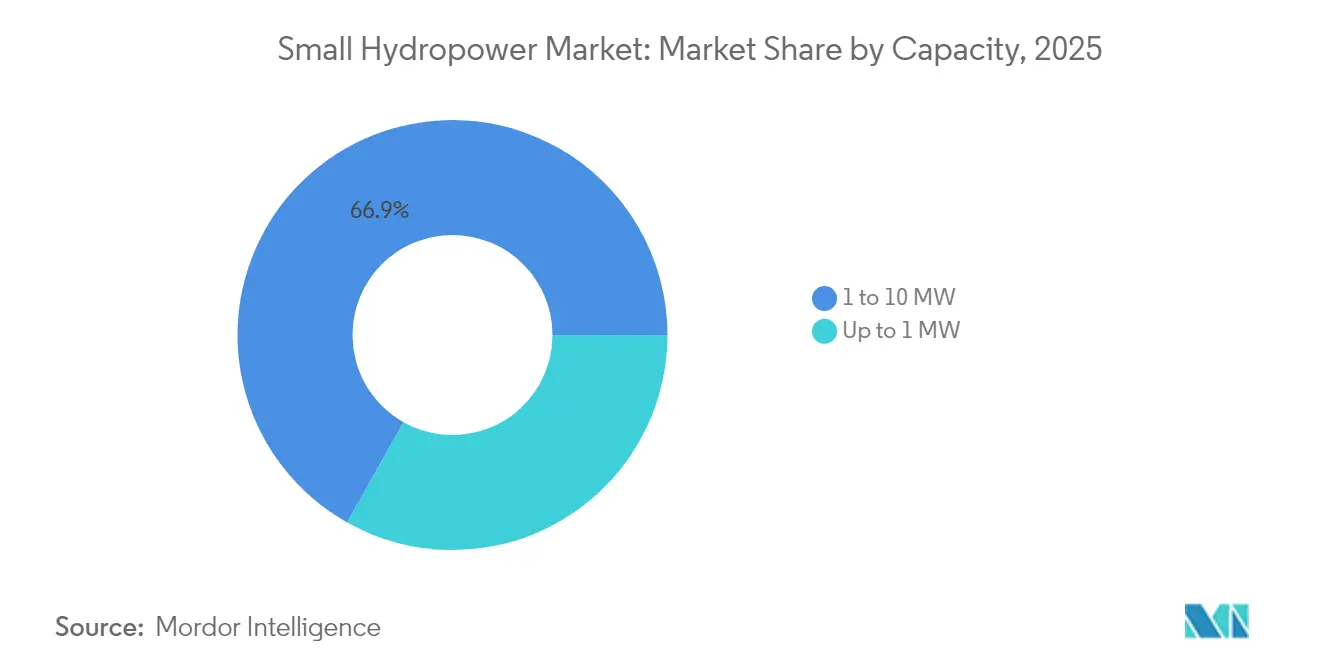
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tecnologia:
Fio d'Água Reina, Sistemas em Curso d'Água e Micro-Conduto Ganham ParticipaçãoOs esquemas fio d'água respondem por 60,35% da receita de 2025 devido a perfis ambientais favoráveis e à ausência de grandes reservatórios. Os financiadores valorizam a produção previsível correspondente à hidrologia natural sem grandes obras civis. As atualizações de automação, como o controle de comporta em tempo real, otimizam o derramamento e maximizam a energia despachada, reforçando a liderança da tecnologia.
Os dispositivos em curso d'água e micro-conduto registram uma CAGR de 10,72%, aproveitando canais existentes e redes de abastecimento de água para contornar disputas de aquisição de terrenos. Os projetos modernos são inseridos em canais de irrigação ou tubulações urbanas, usando a carga excedente para produzir energia distribuída sem alterar os regimes de fluxo. As concessionárias municipais na França e em Marrocos adotam essas soluções para monetizar a infraestrutura hídrica, confirmando a rápida aceitação comercial. Coletivamente, tais sistemas corroem a dominância fio d'água enquanto diversificam a combinação tecnológica do mercado de pequenas centrais hidrelétricas.
Por Usuário Final:
Hegemonia das Concessionárias Testada pelos Produtores Independentes de EnergiaAs concessionárias retiveram 67,75% da receita em 2025, pois os reguladores frequentemente as obrigam a estender o serviço a áreas rurais que os agentes privados consideram antieconômicas. O acesso a capital concessional e ao controle integrado da rede solidifica ainda mais sua posição, garantindo despacho prioritário e aprovações simplificadas de interconexão.
Os produtores independentes de energia, no entanto, acumulam capacidade a uma CAGR de 11,03%, impulsionados por mercados desregulamentados e acordos de compra de energia corporativa que recompensam a produção renovável firme. Os produtores independentes de energia apoiados pela comunidade no Quênia e no Chile combinam financiamento coletivo de capital próprio com garantias multilaterais, fechando o financiamento mais rapidamente do que muitas concessionárias. À medida que as regras de contabilidade de carbono se tornam mais rigorosas, os compradores corporativos firmam contratos de múltiplas décadas, reforçando os portfólios de projetos dos produtores independentes de energia e desafiando a hegemonia das concessionárias no mercado de pequenas centrais hidrelétricas.
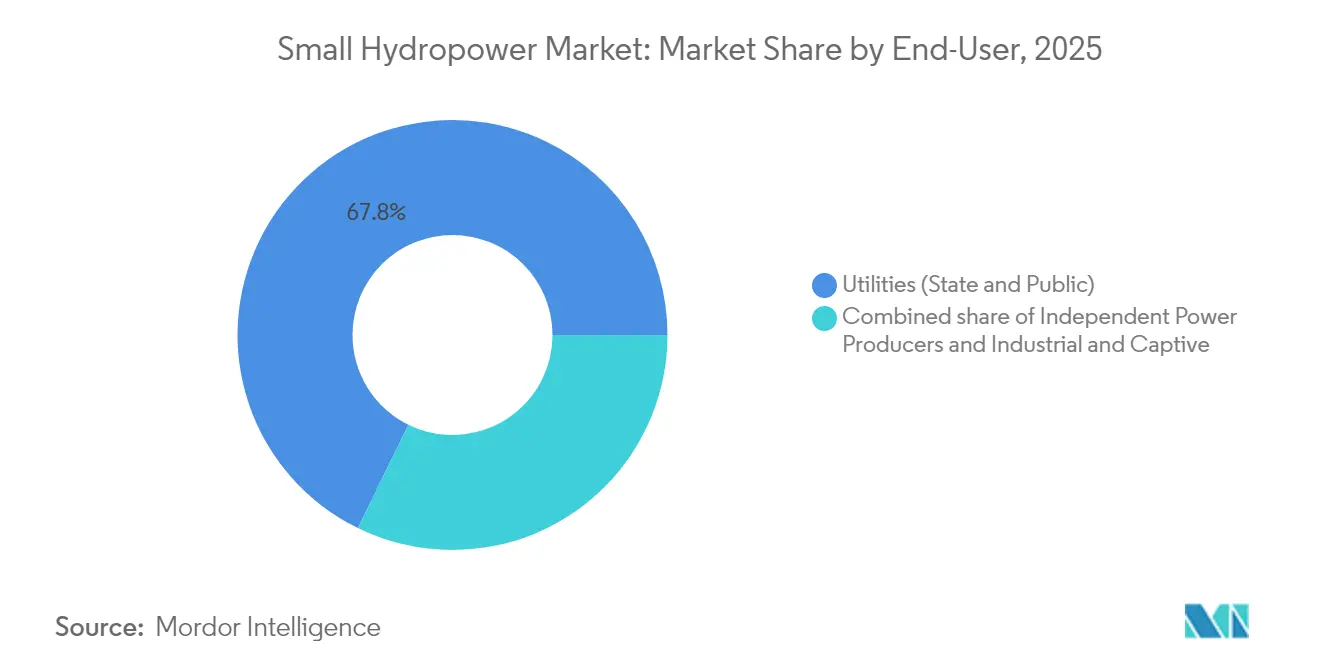
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Análise Geográfica
Mercado de Pequena Hidroeletricidade da APAC
A Ásia-Pacífico dominou com 63,55% da receita em 2025, impulsionada pelo compromisso da China de 8,5 bilhões de USD para adicionar 15 GW até 2030 e pelo licenciamento acelerado da Índia para projetos abaixo de 5 MW. As modernizações no Japão, com 15 usinas retrofitadas pela Tokyo Electric Power, demonstram um cenário maduro, porém em evolução, onde a digitalização aumenta a produção sem novos impactos ecológicos. A Indonésia e as Filipinas dependem de usinas âncora de pequena hidroeletricidade para energizar minirredes insulares, convertendo a dotação de recursos em crescimento inclusivo.
Mercado de Pequena Hidroeletricidade do Oriente Médio e África
O Oriente Médio e a África constituem a região de crescimento mais rápido, com CAGR de 14,31% at 2031, impulsionados pela implantação de oito usinas em Marrocos totalizando 45 MW e pelas parcerias de eletrificação rural do Quênia que atenderam 50.000 residentes em 2024. Uganda simplifica as aprovações para projetos abaixo de 5 MW, reduzindo os prazos regulatórios em 40%. Na República Democrática do Congo, o financiamento chinês subsidia projetos que alimentam o processamento mineral e ampliam o acesso para comunidades fora da rede elétrica. Essas iniciativas validam o modelo do nexo água-energia-alimento, que integra irrigação, eletricidade e agregação de valor local.
Mercado de Pequena Hidroeletricidade da Europa e das Américas
A Europa e a América do Norte concentram-se na repotenciação e na conformidade ambiental. O fundo REPowerEU da UE, de 1,2 bilhão de EUR, tem como alvo ganhos de eficiência e retrofits de passagem para peixes, enquanto a Statkraft, da Noruega, alcança aumentos de capacidade de 20% em 12 usinas por meio de otimização com aprendizado de máquina. Nos Estados Unidos, a FERC certificou três turbinas ecologicamente compatíveis com peixes em 2024, viabilizando projetos anteriormente impedidos pelas normas de proteção ao salmão. A América do Sul concentra-se no Brasil e no Chile, aproveitando a hidrologia robusta para estender as redes elétricas a zonas agrárias remotas, comprovando que a modernização e a construção de novas usinas podem coexistir.
Panorama regulatório
O apoio político e a conformidade ambiental continuam a influenciar a bancabilidade dos projetos e os cronogramas para pequenas centrais hidrelétricas, particularmente em jurisdições que aplicam requisitos rigorosos de biodiversidade aquática e revisões multiagências. Nos Estados Unidos, a complexidade do licenciamento continua sendo uma restrição fundamental, com um cronograma médio de licenciamento hidrelétrico de 4,2 anos reportado pela Federal Energy Regulatory Commission (FERC) em 2024, o que mantém a atenção dos desenvolvedores focada em projetos de baixo impacto e na reforma de instalações existentes.
Na Índia, o marco de apoio se consolidou em um programa nacional mais claro durante 2026. O Gabinete da União aprovou o Small Hydro Power (SHP) Development Scheme em março de 2026, com um orçamento de INR 25,85 bilhões para o AF 2026-27 a 2030-31, visando 1.500 MW de nova capacidade SHP na faixa de 1-25 MW, e o Ministry of New and Renewable Energy (MNRE) emitiu aprovação administrativa e diretrizes operacionais em maio de 2026. Os limites da Assistência Financeira Central variam por região, com maior apoio para os Estados do Nordeste e distritos de fronteira internacional. A Solar Energy Corporation of India (SECI) foi designada como a Agência Nacional Implementadora do Programa, o que formaliza o caminho de avaliação e monitoramento para projetos elegíveis e reduz a ambiguidade de execução.
Cenário Competitivo
A concorrência permanece moderada, com fabricantes de turbinas tradicionais, Voith, Andritz, GE Renewable Energy, Siemens Energy, compartilhando espaço com disruptores como Natel Energy e Turbulent NV. Os líderes de mercado implantam monitoramento de condição habilitado por IoT para reduzir o tempo de inatividade e utilizam análises preditivas para adiar grandes revisões ao ajustar finamente os parâmetros operacionais. A expertise em design ecologicamente compatível com peixes é agora um diferenciador fundamental porque a aceitação regulatória depende cada vez mais do desempenho em termos de biodiversidade aquática. Essa mudança de orientação levou à aquisição do Canyon Hydro pela Andritz em 2024 por USD 85 milhões, adicionando especialização em baixas quedas d'água e uma posição na América do Norte.
As empresas maiores buscam aquisições complementares para entrar no nicho de micro-conduto, refletindo a taxa de crescimento de dois dígitos do segmento. As parcerias também estão ganhando força: a joint venture da GE com a Bharat Heavy Electricals alinha tecnologia estrangeira com fabricação local, reduzindo custos e encurtando o prazo de entrega para desenvolvedores do Sul da Ásia. A pressão de preços da energia solar combinada com armazenamento, cujo LCOE continua a cair, força os fornecedores de turbinas a enfatizar o valor ao longo do ciclo de vida em vez do custo de capital inicial. Consequentemente, contratos baseados em serviços que garantem a produção e compartilham o risco de desempenho estão se proliferando, estreitando o vínculo entre os fabricantes de equipamentos originais e os proprietários de ativos no setor de pequenas centrais hidrelétricas.
Líderes do Setor de Pequenas Centrais Hidrelétricas
Andritz AG
Voith GmbH & Co. KGaA
Siemens Energy AG
Toshiba Energy Systems & Solutions Corp.
GE Vernova, Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pequena Hidroeletricidade
- Voith GmbH & Co. KGaA
- Andritz AG
- GE Vernova, Inc.
- Siemens Energy AG
- Toshiba Energy Systems & Solutions Corp.
- PJSC RusHydro
- Statkraft AS
- Gilbert Gilkes & Gordon Ltd.
- FLOVEL Energy Pvt Ltd.
- Natel Energy Inc.
- Mavel a.s.
- Bharat Heavy Electricals Ltd. (BHEL)
- SNC-Lavalin Group Inc. (AtkinsRéalis)
- CKD Blansko Holding
- Canyon Hydro
- American Hydro Corp.
- Litostroj Power
- Turbulent NV
- Blueline Manufacturing
- Voith Hydro Italy

Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está concentrada em expansões ancoradas em políticas em geografias montanhosas e remotas de eletrificação, onde pequenas centrais hidrelétricas podem atuar como âncora de mini-redes e reduzir a dependência de longas extensões de transmissão. A Índia oferece um caminho de investimento claro por meio do MNRE SHP Development Scheme 2026-2031 (orçamento de INR 25,85 bilhões, meta de 1.500 MW). A base de recursos declarada de 21.133,61 MW em 7.133 locais, com cerca de 24,5% aproveitados no início de 2026, também deixa espaço para desenvolvedores e fabricantes de equipamentos originais em pacotes de turbinas-geradores, balanço de planta e controles.
Uma segunda oportunidade está na repotenciação e nos aumentos incrementais de capacidade, apoiados pela atividade de projetos em vários mercados e pela preferência dos proprietários por menor risco em obras civis. No Nepal, o projeto de pequena central hidrelétrica de Bagmati passou para produção de teste após uma expansão de 10 MW para 32 MW (março de 2026), ilustrando a importância da otimização de instalações existentes onde a hidrologia e a interconexão já existem. Na Europa, a atividade de comissionamento e licitação, incluindo o projeto Otocac de 1,5 MW da Koncar na Croácia (março de 2026) e licitações vinculadas à Otilovici da EPCG (3,2 MW, Montenegro), indicam demanda contínua por equipamentos padronizados e métodos de instalação mais rápidos. Isso também aponta para serviços de ciclo de vida, já que os operadores enfatizam cada vez mais a automação e o monitoramento de condições para proteger o desempenho sob volatilidade hidrológica.
Recent Industry Developments in Mercado de Pequena Hidroeletricidade
- Julho de 2026: A ANDRITZ anunciou contratos de modernização para ativos hidrelétricos existentes em vários mercados, incluindo atualizações de unidades de turbina-gerador na usina hidrelétrica McCormick em Baie-Comeau, Quebec, para a Societe en Commandite Hydroelectrique Manicouagan (SCHM). O trabalho reflete uma mudança para capacidade impulsionada por reforma e ganhos de eficiência, e destaca as carteiras de serviços e modernização como um fluxo de receita recorrente para os fabricantes de equipamentos originais.
- Junho de 2025: O Banco Mundial aprovou um crédito concessional de USD 150 milhões para apoiar o setor de pequenas centrais hidrelétricas do Uzbequistão, com uma abordagem de implementação que inclui participação do setor privado. A estrutura de financiamento melhora a bancabilidade dos projetos para desenvolvedores e bancos locais, ao mesmo tempo em que expande um pipeline vinculado a objetivos de fortalecimento da rede.
- Dezembro de 2024: O Department of Hydropower and Power Systems (DHyE) do Butão concedeu contratos de obras civis para a segunda fase de quatro projetos de pequenas centrais hidrelétricas totalizando 195 MW (Jomori, Gamri-I, Druk Bindu I e II, e Begana), com orçamento total de Nu 20 bilhões. As concessões avançam a construção de curto prazo e sinalizam a continuidade de adições de capacidade lideradas pelo governo, que sustentam a demanda por equipamentos e a participação em EPC.


Mercado de Pequena Hidroeletricidade Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para esta metodologia, o mercado abrange a capacidade instalada de pequenas centrais hidrelétricas em todo o mundo, sendo uma usina tratada como pequena quando a capacidade nominal é inferior a 10 MW, e os totais são expressos em gigawatts (GW).
O escopo exclui grandes centrais hidrelétricas (acima de 10 MW) e projetos de armazenamento por bombeamento dos totais de mercado.
Visão geral da segmentação
- Por Capacidade
- Até 1 MW
- 1 a 10 MW
- Por Tecnologia
- Baseada em Reservatório
- Fio d'Água
- Armazenamento por Bombeamento
- Sistemas em Curso d'Água e Micro-Conduto
- Por Componente (Apenas Análise Qualitativa)
- Turbinas
- Geradores
- Controle e Automação
- Equilíbrio da Planta
- Por Usuário Final
- Concessionárias (Estaduais e Públicas)
- Produtores Independentes de Energia
- Industrial e Cativo
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- França
- Itália
- Espanha
- Noruega
- Turquia
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Indonésia
- Filipinas
- Tajiquistão
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Chile
- Colômbia
- Honduras
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Uganda
- Marrocos
- Quênia
- República Democrática do Congo
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental foi utilizado para construir a base factual em torno da capacidade de pequenas centrais hidrelétricas, das adições e do pipeline de projetos, e então para estabelecer verificações práticas para o modelo. Fontes públicas como as estatísticas de capacidade da IRENA, os rastreadores de eletricidade e energias renováveis da IEA, dados do Banco Mundial e publicações da UNIDO ajudaram a alinhar o limite de definição e a direção geral da base instalada.
Também revisamos fontes como agências nacionais de energia e operadores de rede para metas políticas, resultados de leilões e cronogramas de comissionamento, e depois complementamos com relatórios anuais de empresas, apresentações a investidores e imprensa de boa reputação para anúncios de projetos e atividades de reforma. Quando necessário, utilizamos assinaturas pagas focadas em dados financeiros e inteligência empresarial, e uma assinatura de banco de dados de patentes, para verificar o foco de investimento e a atividade tecnológica. As fontes documentais listadas acima são ilustrativas, e outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário focou em entrevistas e pesquisas estruturadas com desenvolvedores, fornecedores de EPC e componentes, concessionárias, investidores e especialistas em regulação e planejamento, para que as premissas sobre taxas de construção e ciclos de retrofit pudessem ser verificadas. A cobertura foi equilibrada entre APAC, EMEA e Américas, já que as etapas de licenciamento, os prazos de conexão à rede e os desenhos de incentivos podem alterar de forma mensurável as adições anuais e a demanda de substituição.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 12% | APAC: 43% |
| Nível médio: 43% | Líderes funcionais/de unidade: 28% | EMEA: 32% |
| Players menores: 18% | Gerentes: 60% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual séries de capacidade nacionais e regionais, notícias de comissionamento e a visibilidade conhecida do pipeline são utilizadas para reconstruir a base instalada e as adições anuais de pequenas centrais hidrelétricas abaixo de 10 MW. Uma vez estabelecida essa estrutura, corroboramos com aproximações bottom-up seletivas, como contagens amostrais de projetos por faixa de capacidade, MW típicos por local para configurações de fio d'água e pequenos reservatórios, e verificações de canal sobre o momento de entrega. Essas informações são então utilizadas para ajustar os totais onde surgem lacunas.
As principais entradas do modelo incluem a base instalada por país, as adições anuais esperadas de MW, os ciclos de reforma e atualização para usinas envelhecidas, os prazos de licenciamento e conexão à rede, e sinais políticos como tarifas feed-in e alocações de leilão, quando existentes. Para a previsão, foi utilizada análise de cenários, pois as adições podem saltar quando o licenciamento é liberado ou as condições de financiamento mudam. Os cenários foram ajustados usando visões de especialistas sobre taxas de conversão do pipeline e padrões de atraso prováveis. Onde a visibilidade bottom-up era fraca, utilizamos premissas de conversão conservadoras e depois reverificamos o resultado em relação a sinais de capacidade independentes antes de finalizar.
Validação de dados e ciclo de atualização
Os resultados são validados por meio de várias verificações, de modo que os totais finais acompanhem os sinais reais de capacidade no mundo, em vez de depender de uma única série de dados. Comparamos os resultados com indicadores independentes, como totais de capacidade instalada regional, cronogramas de comissionamento anunciados publicamente, e a taxa de construção anual implícita em relação ao histórico recente. Quaisquer valores discrepantes são revisados e corrigidos.
Antes da aprovação final, o modelo e as premissas passam por revisões internas em múltiplas etapas, e os respondentes são recontatados quando uma grande variância é encontrada para um país ou faixa de capacidade específica. Os relatórios são atualizados anualmente, com atualizações intermediárias quando mudanças políticas materiais, atrasos de projetos ou ondas de comissionamento alteram as perspectivas, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente.
Dimensionamento do mercado de pequenas centrais hidrelétricas da Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para pequenas centrais hidrelétricas costumam diferir porque o mercado pode ser expresso em capacidade (GW) ou receita (USD), e porque alguns estudos combinam pequenas centrais hidrelétricas com ativos hidrelétricos adjacentes que não compartilham os mesmos fatores de demanda. As diferenças também surgem da forma como as reformas são tratadas, de como os pipelines de projetos são convertidos em adições, e da frequência com que as premissas são atualizadas quando ocorrem mudanças de política e licenciamento.
Ao acompanhar as adições de capacidade instalada e as atualizações impulsionadas por reformas, a Mordor Intelligence mantém o tamanho do mercado de 2025 vinculado a GW abaixo de 10 MW e evita misturar reservas mais amplas de receita hidrelétrica, o que é um motivo comum para a dispersão dos totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 87,45 bilhões (2025) | |
| Agregador de Relatórios Setoriais A | USD 15,22 bilhões (2025) | Esta estimativa é apresentada como receita, e o escopo e a lógica de conversão de capacidade para valores em dólares não são claramente declarados, o que pode subestimar a atividade de projetos e reformas visível nas séries de capacidade. |
| Portal de Mercado B | USD 2,40 bilhões (2025) | O número parece refletir uma definição estreita de pequenas centrais hidrelétricas e um limite de gastos restrito, com transparência mínima sobre se os gastos com EPC, equipamentos e atualizações estão incluídos, comprimindo assim o total em comparação com o dimensionamento baseado em capacidade. |
A tabela indica que as maiores discrepâncias vêm da mistura de unidades e de limites pouco claros, especialmente quando a receita é reportada sem uma ponte rastreável de capacidade para valor. Uma definição consistente abaixo de 10 MW, um tratamento claro das reformas e verificações repetíveis em relação à base instalada e às adições ajudam a manter a estimativa estável e explicável ano após ano.


Principais Questões Respondidas no Relatório
Qual é a capacidade instalada projetada para pequenas centrais hidrelétricas até 2031?
A capacidade global está prevista para atingir 144,93 GW, ante 95,14 GW em 2026.
Com que rapidez a capacidade de pequenas centrais hidrelétricas deverá crescer anualmente?
O setor está avançando a uma CAGR de 8,79% até 2031, refletindo demanda política e corporativa sustentada por energia limpa 24 horas por dia, 7 dias por semana.
Qual região lidera atualmente na implantação de pequenas centrais hidrelétricas?
A Ásia-Pacífico detém 63,55% da capacidade instalada mundial, impulsionada por programas na China e na Índia que priorizam a eletrificação rural.
Por que as turbinas ecologicamente compatíveis com peixes são importantes para projetos de pequenas centrais hidrelétricas?
Turbinas que reduzem a mortalidade de peixes para abaixo de 2% desbloqueiam locais de rios anteriormente restritos e ajudam os projetos a superar revisões ambientais rigorosas com maior rapidez.
Qual papel as pequenas centrais hidrelétricas desempenham na aquisição de energia renovável corporativa?
Sua produção estável de carga base permite que as empresas a combinem com energia solar e eólica intermitentes para atingir metas de energia 24 horas por dia, 7 dias por semana, sem grandes sistemas de baterias.
Quais são algumas das principais empresas que modernizam usinas de pequenas centrais hidrelétricas?
Voith, Andritz, GE Vernova, Siemens Energy e Statkraft estão investindo em monitoramento por IoT, manutenção preditiva e atualizações ecologicamente compatíveis com peixes para aumentar a eficiência e estender a vida útil dos ativos.
Página atualizada pela última vez em:



