
Tamanho e Participação do Mercado de Silicone
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
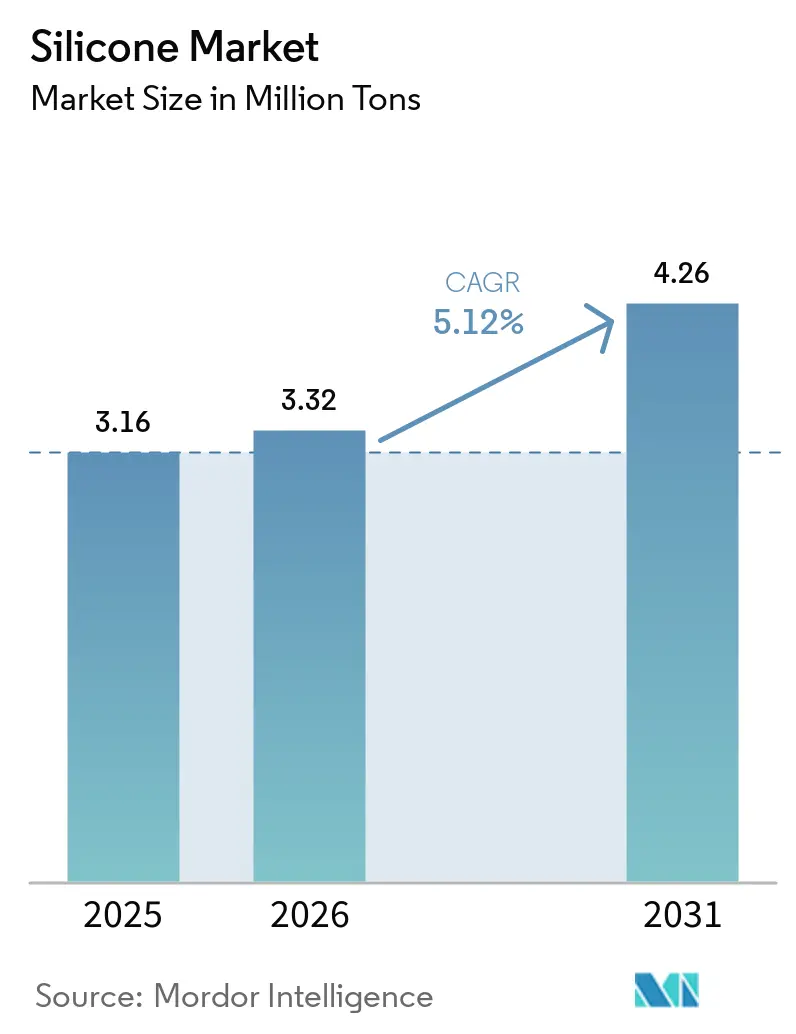
| Volume do Mercado (2026) | 3.32 Milhões de toneladas |
| Volume do Mercado (2031) | 4.26 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 5.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
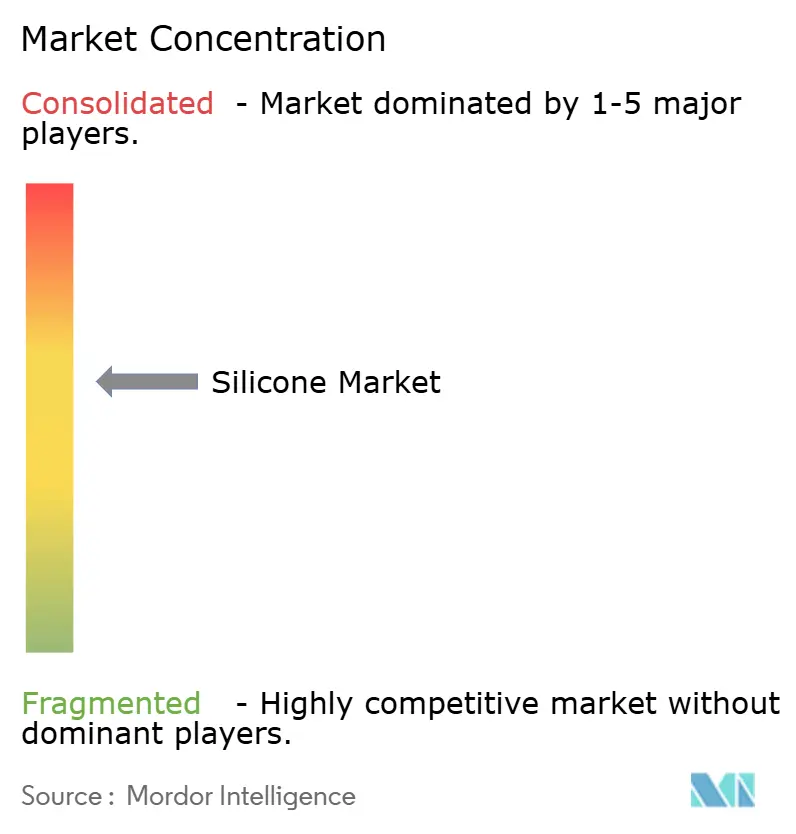
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Silicone por Mordor Intelligence
O tamanho do mercado de silicone em 2026 é estimado em 3,32 milhões de toneladas, crescendo a partir do valor de 2025 de 3,16 milhões de toneladas, com projeções para 2031 indicando 4,26 milhões de toneladas, crescendo a um CAGR de 5,12% no período 2026-2031. Essa expansão gradual reflete o papel consolidado do material em aplicações finais maduras, ao mesmo tempo em que sinaliza uma rápida adoção em aplicações de próxima geração que exigem maior desempenho e confiabilidade, especialmente em mobilidade elétrica, energia renovável, eletrônicos avançados e tecnologia médica. Os robusto gastos em infraestrutura na Ásia-Pacífico, a transição para veículos elétricos a bateria e as pressões regulatórias por materiais mais duráveis e de baixa manutenção continuam a sustentar o crescimento de base. Ao mesmo tempo, graus especiais projetados para gestão térmica, biocompatibilidade e conformidade ambiental estão desbloqueando prêmios de preço que ajudam os produtores a proteger as margens da volatilidade do silício metálico. As barreiras competitivas permanecem enraizadas em cadeias de suprimentos integradas, formulações proprietárias e nos ciclos de qualificação exigidos em aplicações críticas para a segurança, todos os quais sustentam um caminho estável de criação de valor para os incumbentes da indústria de silicone.
Principais Conclusões do Relatório
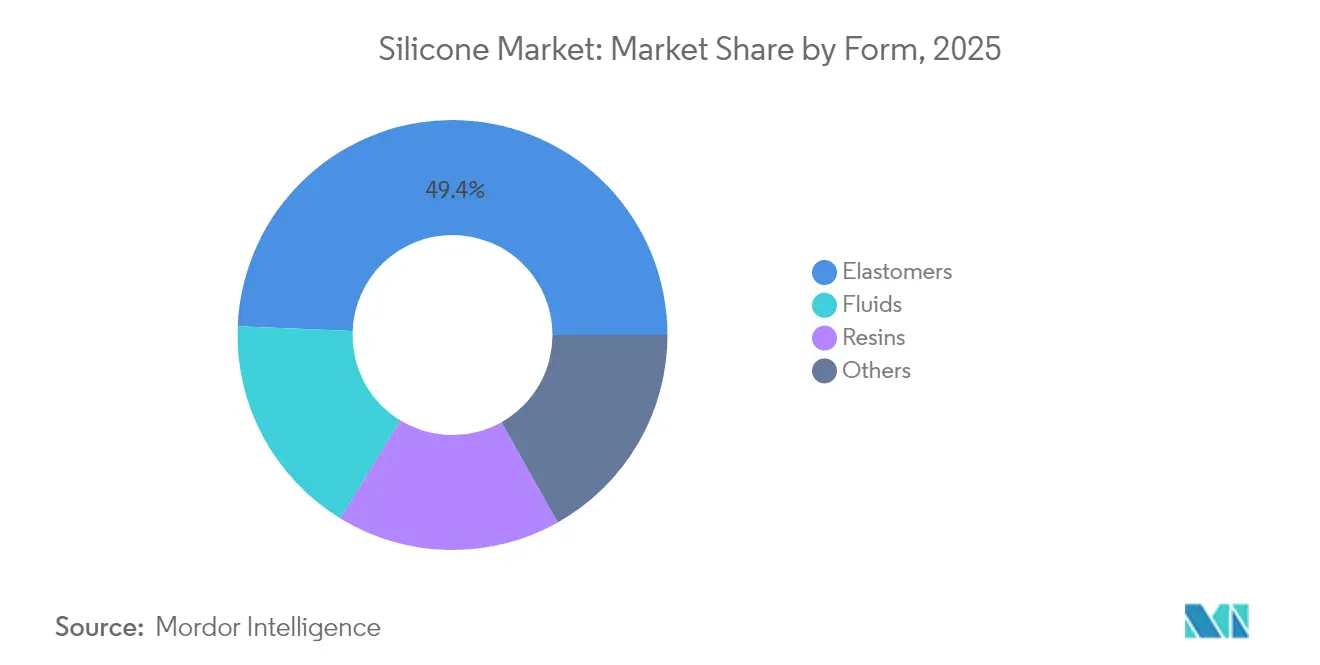
- Por forma, os elastômeros capturaram 49,35% da participação do mercado de silicone em 2025, enquanto o segmento está projetado para expandir a um CAGR de 5,33% até 2031.
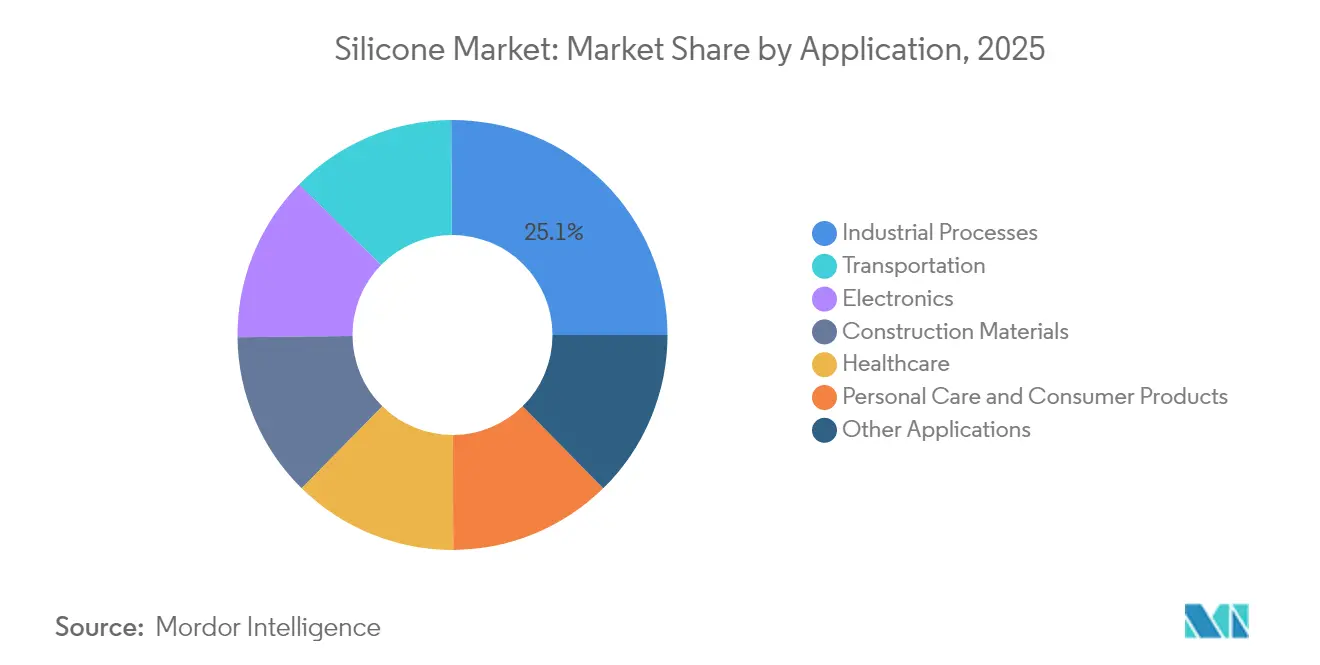
- Por aplicação, os processos industriais responderam por 25,10% do tamanho do mercado de silicone em 2025 e estão previstos para avançar a um CAGR de 5,70% entre 2026-2031.
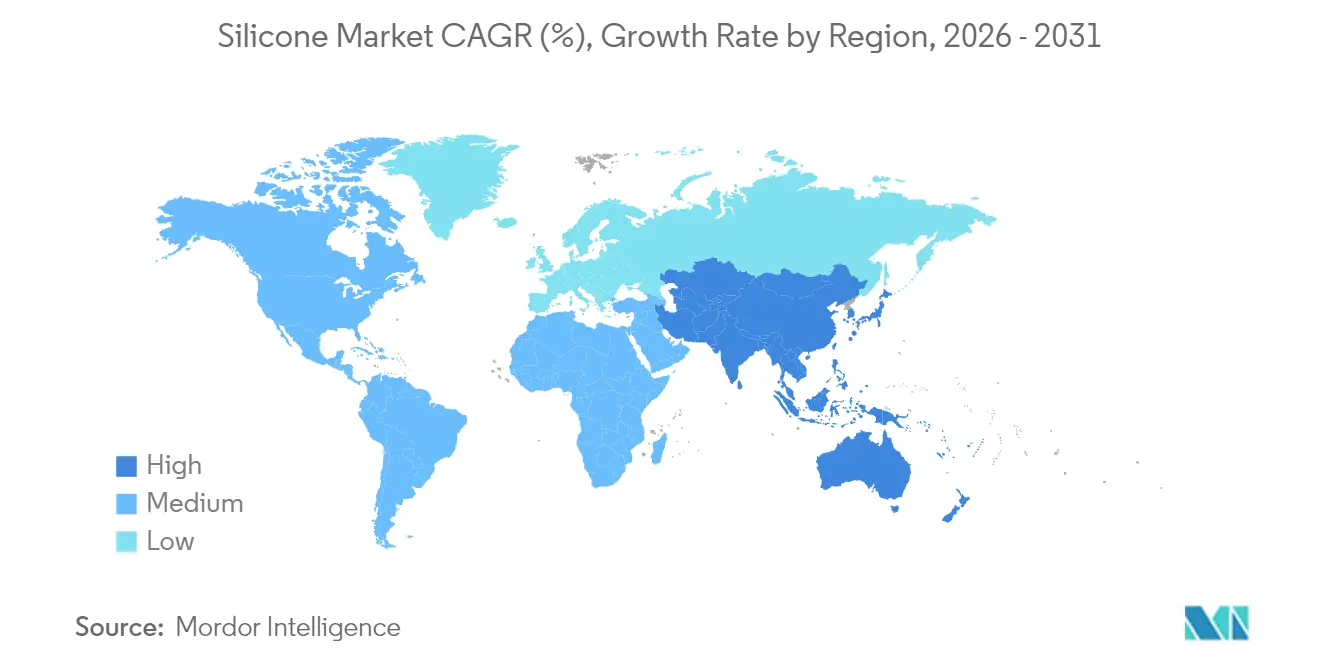
- Por geografia, a Ásia-Pacífico deteve 65,10% da participação da indústria de silicone em 2025; a região está pronta para crescer a um CAGR de 6,39% no mesmo período.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aplicações automotivas e de e-mobilidade | +1.2% | Global, concentração na China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Uso em saúde e dispositivos médicos | +0.9% | Global, liderado por América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda por transmissão de energia e redes de distribuição | +0.7% | Núcleo da APAC, expansão para MEA e América Latina | Longo prazo (≥ 4 anos) |
| Materiais térmicos para estações base 5G | +0.6% | Global, implantação inicial na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| LSR em sensores médicos vestíveis | +0.4% | América do Norte e UE, expandindo para a APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento das Aplicações em Automotivo e E-mobilidade
A adoção de veículos elétricos (VEs) está multiplicando o uso de silicone ao ampliar a diferença de desempenho em relação aos elastômeros tradicionais. A vedação de pacotes de baterias, almofadas térmicas de preenchimento de lacunas e isolamento de cabos de alta tensão somam coletivamente cerca de 15 kg de silicone por Tesla Model Y, aproximadamente o triplo de um sedã a combustão interna. As montadoras europeias agora preferem borracha de silicone líquido (LSR) para peças sob o capô que devem suportar novos fluidos de arrefecimento sem glicol a 150 °C. Os fabricantes de VEs chineses começaram a praticar compras duplas de borracha de alta consistência e LSR de cura por adição para amortecer as oscilações de preço do silício metálico, incentivando fornecedores integrados a firmar contratos de longo prazo. À medida que as rígidas metas de zero emissões entram em vigor, todas as montadoras importantes estão reprojetando materiais de vedação, encapsulamento e interface, criando uma demanda duradoura por graus avançados em toda a indústria de silicone.
Uso Crescente em Saúde e Dispositivos Médicos
Os silicones de grau médico devem ser aprovados nos testes USP Classe VI e ISO 10993, um protocolo que pode estender os roteiros de novos produtos em até 24 meses, protegendo assim os fornecedores incumbentes da pressão de preços de ciclo curto. Monitores de glicose vestíveis, eletrodos cardíacos e implantes de neuromodulação dependem do perfil hipoalergênico e do módulo estável do LSR na temperatura corporal. Os hospitais valorizam a compatibilidade do polímero com a esterilização por gama, vapor e feixe de elétrons, o que apoia estratégias de reutilização enxuta em instrumentos minimamente invasivos. A digitalização do cuidado — particularmente o monitoramento remoto — gerou demanda dos fabricantes de equipamentos originais (OEM) por filmes de silicone translúcidos e opticamente transparentes que integram sensores ópticos sem comprometer a vida útil em flexão. Em conjunto, esses fatores consolidam a saúde como um pilar de alta margem da indústria de silicone.
Demanda de Redes de Transmissão e Distribuição de Energia
As melhorias nas linhas de extra-alta tensão destacam a hidrofobicidade do silicone, especialmente em ambientes onde os isoladores cerâmicos sofrem disrupção por arco elétrico. Só a Índia precisará de aproximadamente 50.000 toneladas de isoladores de borracha de silicone até 2030 para atingir suas metas de confiabilidade da rede[1]. Parques eólicos offshore na Coreia do Sul e em Taiwan dependem ainda de selantes de silicone para suportar névoa salina e exposição ultravioleta, enquanto as concessionárias latino-americanas especificam revestimentos de vulcanização à temperatura ambiente (RTV) para corredores de transmissão em deserto desafiados pela poeira em suspensão. À medida que os eventos climáticos amplificam os custos de interrupção, as concessionárias encaram o maior gasto inicial em componentes de silicone como uma proteção justificável contra o tempo de inatividade, reforçando a demanda de longo prazo dentro da indústria de silicone.
Materiais de Interface Térmica para Estações Base 5G
As unidades de rádio que operam acima de 24 GHz dissipam mais de 200 W/cm², um fluxo de calor que a graxa convencional não consegue gerenciar. Almofadas térmicas à base de silicone com condutividade de 3,0 W/mK atendem às especificações das operadoras para espessuras de lacuna abaixo de 200 μm, permitindo extremidades frontais de radiofrequência miniaturizadas. A China ultrapassou 2,3 milhões de sites de macrocélulas 5G em 2024, impulsionando ciclos de aquisição sincronizados que tensionam a capacidade de compostos especiais. As operadoras norte-americanas e europeias adicionam complexidade ao exigir graus de baixo siloxano volátil para satisfazer as normas locais de emissões. Os nós de computação de borda agora replicam essas demandas térmicas, ampliando a parcela endereçável do mercado de silicone na infraestrutura de telecomunicações.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos preços do silício metálico e gargalos de fornecimento | -0.8% | Global, aguda na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Regulamentações rígidas de emissões de siloxano | -0.5% | Europa e América do Norte, espalhando-se globalmente | Médio prazo (2-4 anos) |
| Concorrência de fluoropolímeros e plásticos | -0.3% | Global, específico por aplicação | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços do Silício Metálico e Gargalos de Fornecimento
O silício metálico no mercado à vista oscilou entre USD 1.800-3.200/tonelada em 2024 devido às variações nos preços de energia e medidas comerciais, comprimindo os perfis de margem entre produtores integrados e intermediários. A China fornece quase 68% da produção global, de modo que o racionamento de energia provincial repercute imediatamente nos volumes e preços downstream de silicone. Embora os contratos de longo prazo ofereçam isolamento parcial, a maioria é renovada anualmente, deixando os compradores expostos à inflação estrutural dos custos de energia. A reciclagem piloto de resíduos de corte de semicondutores produz menos de 5% da demanda de grau químico, oferecendo apenas um alívio modesto. Até que a fusão diversificada e de baixo carbono ganhe escala, a turbulência das matérias-primas continuará a sombrear as previsões de curto prazo para a indústria de silicone.
Regulamentações Rígidas de Emissões de Siloxano
A pressão da Agência Europeia de Produtos Químicos para restringir os cíclicos D4, D5 e D6 sob o regulamento REACH obriga os produtores a reformular fluidos e intermediários para cuidados pessoais ou enfrentar a saída do mercado. A reformulação e os testes podem adicionar mais de USD 500.000 por SKU, sem contar o período de carência de escoamento de 18 meses[2]. Regras semelhantes em elaboração no Canadá e em alguns estados dos EUA antecipam um escopo de conformidade mais amplo. Embora o obstáculo favoreça os incumbentes com equipes regulatórias fortes, ele também desvia recursos de pesquisa e desenvolvimento dos programas de crescimento. Em contrapartida, a pressão acelera as químicas de cadeia linear de próxima geração, abrindo nichos diferenciados dentro da indústria de silicone para soluções de baixo COV e biodegradáveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Forma:
Elastômeros Lideram a Inovação e o Crescimento em VolumeElastômeros de silicone controlaram 49,35% da participação do mercado de silicone em 2025 e estão previstos para crescer a um CAGR de 5,33% até 2031. Dentro deste grupo, a borracha de silicone líquido para conectores de veículos elétricos e cateteres médicos captura a maior parte da tonelagem incremental, enquanto a borracha de alta consistência garante pedidos recorrentes em vedações industriais. A química de cura por platina do LSR reduz os tempos de ciclo, permitindo moldes de múltiplas cavidades que escalam de forma eficiente para peças de alto volume. Enquanto isso, os graus de vulcanização à temperatura ambiente (RTV) fortalecem as franquias de selantes na reabilitação de construções, alimentando uma demanda consistente independentemente dos ciclos macroeconômicos. Coletivamente, esses atributos tornam os elastômeros o principal centro de inovação na indústria de silicone.
Os fluidos ocupam o segundo lugar em volume, ancorados pelo seu papel como auxiliares de processo, lubrificantes e emolientes para cuidados pessoais. Embora os limites iminentes de siloxanos desafiem os cíclicos de commodities, os fluidos de cadeia linear com menor volatilidade estão ganhando espaço e ajudam a compensar as perdas. As resinas continuam a oferecer crescimento de nicho como encapsulantes protetores em eletrônica de potência e painéis solares, onde sua estabilidade térmica supera os análogos de epóxi. Formatos especiais — géis, espumas e pós — completam o portfólio, abastecendo têxteis avançados, resinas para impressão 3D e aglutinantes para manufatura aditiva. Mesmo com o borramento das fronteiras, os desenvolvimentos cumulativos sustentam uma contribuição equilibrada para o tamanho do mercado de silicone.

Por Aplicação:
Processos Industriais Impulsionam a Evolução do MercadoOs processos industriais responderam por 25,10% do tamanho do mercado de silicone em 2025 e estão no caminho certo para um CAGR de 5,70% até 2031. As plantas químicas e farmacêuticas dependem de antiespumantes de silicone para garantir a pureza dos lotes e o rendimento, um fator especialmente relevante à medida que os biológicos e os ativos de alta potência proliferam. Os processadores de alimentos adotam lubrificantes de silicone conformes com a FDA que resistem aos ciclos de limpeza a vapor, aumentando o tempo de atividade dos equipamentos e a segurança dos trabalhadores. Essas sinergias entre segmentos reforçam os processos industriais como a pedra angular da demanda dentro da indústria de silicone.
As aplicações de transporte seguem de perto, impulsionadas pela vedação de baterias de VEs, envidraçamento leve e conjuntos de mangueiras de alta temperatura. A construção civil mantém uma base sólida à medida que códigos de construção mais rígidos especificam vedações climáticas de silicone para controle de infiltração de ar. Os eletrônicos crescem com base na infraestrutura 5G, no lidar de estado sólido e nos dispositivos vestíveis que exigem camadas de interface térmica miniaturizadas. A saúde mantém crescimento unitário de dois dígitos por meio de implantáveis e descartáveis que devem suportar a esterilização. Os volumes de cuidados pessoais estabilizam-se na Europa devido às restrições sobre cíclicos, mas encontram impulso na Ásia por meio de xampus reformulados e cosméticos coloridos. Essa diversidade de fatores de demanda isola a indústria de silicone de choques de setor único, sustentando seu perfil de crescimento duradouro.
Análise Geográfica
Mercado de Silicone da APAC
A Ásia-Pacífico detinha 65,10% da participação global no mercado de silicone em 2025, impulsionada por cadeias de abastecimento integradas e uma prolífica manufatura a jusante. A China conta com players totalmente integrados verticalmente, que combinam fornos locais de silício metálico a plantas de acabamento de elastômeros, garantindo competitividade de custos e rápida escalabilidade.
Mercado de Silicone da América do Norte
A América do Norte permanece como vanguarda tecnológica, onde fabricantes de dispositivos aeroespaciais, automotivos avançados e biomédicos impõem especificações rigorosas de materiais. A Lei CHIPS catalisa a produção doméstica de semicondutores, gerando novos pedidos de encapsulantes de silicone com contaminação iônica ultrabaixa. A renovação de turbinas eólicas no Centro-Oeste e a expansão de fazendas solares no Sudoeste sustentam a demanda por selantes de alta durabilidade, enquanto o caminho previsível da Administração de Alimentos e Medicamentos dos Estados Unidos para componentes de LSR impulsiona os volumes no setor de saúde. Essas tendências, aliadas à pesquisa ativa em precursores de siloxano de base biológica, posicionam a região como um motor de inovação na indústria de silicone.
Mercado de Silicone da Europa
A Europa consolida seu papel por meio de aplicações especializadas e liderança regulatória. Os produtores investem em unidades de despolimerização em circuito fechado que convertem resíduos de elastômeros usados em monômeros cíclicos, alinhando-se à visão de economia circular do bloco. Os mandatos de eletrificação automotiva impulsionam a demanda por almofadas térmicas de alta temperatura e baixo sangramento, enquanto a expansão de parques eólicos offshore no Mar do Norte exige resinas robustas para encapsulamento de naceles. Embora as obrigações do REACH elevem os custos de conformidade, elas também criam barreiras que atenuam a concorrência direta por preço, sustentando a densidade de valor em toda a indústria de silicone europeia.
Panorama regulatório
A regulamentação está cada vez mais centrada nos siloxanos cíclicos e na conformidade de produtos derivados, com a Europa como ponto focal. Sob o REACH da UE, as restrições voltadas a D4, D5 e D6 tornaram-se ainda mais rigorosas em 2026, e a Comissão Europeia adotou o Regulamento (UE) 2026/1289, em 14 de julho de 2026, para limitar o teor combinado de D4 e D5 em selantes de silicone a 0,1% p/p, com aplicação a partir de 1º de janeiro de 2027. Isso está acelerando o movimento em direção a formulações de maior pureza e menor resíduo, e aumenta a carga de documentação e testes para selantes e outros produtos acabados contendo silicone vendidos na UE.
Na América do Norte, as ações da EPA dos EUA também podem influenciar escolhas de formulação em usos finais selecionados. A EPA estabeleceu uma isenção de tolerância para polidimetilsiloxano com terminação metílica (CAS nº 63148-62-9) em formulações de pesticidas, com efeito a partir de 25 de março de 2026, apoiando o uso contínuo de ingredientes de silicone específicos em aplicações de produtos químicos agrícolas onde permitido. Na Ásia, mudanças nas políticas de comércio e exportação estão moldando o ambiente regulatório-operacional para produtores e exportadores, incluindo quando a China cancelou o reembolso do IVA de exportação de 13% para polisiloxanos de forma primária (HS 39100000), com efeito a partir de 1º de abril de 2026, reforçando uma mudança em direção ao afastamento de exportações de commodities em massa e em direção a produtos de silicone processados e de maior valor agregado.
Análise da cadeia de valor
A cadeia de valor do silicone vai desde o metal de silício e intermediários de clorossilano upstream, intensivos em energia, passando pela polimerização até os siloxanos (fluidos, elastômeros, resinas), seguida por composição e formulação em produtos de uso final, como selantes, materiais de interface térmica, componentes de LSR de grau médico e auxiliares de processo industrial. A concentração upstream na Ásia, particularmente na China, continua a influenciar a disponibilidade e os preços globais, enquanto os mercados ocidentais tendem a enfatizar graus especiais e ciclos de qualificação impulsionados por conformidade (por exemplo, requisitos USP Classe VI e ISO 10993 em dispositivos médicos). Essa estrutura aumenta a importância dos laboratórios de aplicação, parceiros de testes e aprovações de clientes de longo prazo.
A distribuição downstream e as redes de serviços regionais permanecem um ponto de controle fundamental para o crescimento de especialidades e a garantia de fornecimento. Em maio de 2026, a Univar Solutions expandiu sua parceria estratégica com a Dow para distribuir aditivos de silicone para plásticos e compósitos em toda a região EMEA, melhorando a cobertura de acesso ao mercado para sistemas de silicone formulados. Em julho de 2026, a Caldic India finalizou uma parceria de distribuição com a Elkay Chemicals para fornecer tecnologias de silicone especiais em toda a Índia, alinhando-se ao aumento da disponibilidade local de suporte de aplicação para usuários de construção, indústria e revestimentos. Além da expansão de canais, iniciativas de sustentabilidade estão sendo incorporadas às cadeias de suprimentos, incluindo movimentos destacados pela Elkem para reduzir a intensidade de carbono da produção de metal de silício (por exemplo, substituindo carbono fóssil por alternativas de origem biológica e avaliando a captura de carbono), enquanto os esforços de circularidade europeus aproximam as rotas de reciclagem e despolimerização de silicone da adoção industrial.
Cenário Competitivo
A indústria de silicone demonstra fragmentação moderada. Dow e Shin-Etsu mantêm bases de pesquisa e desenvolvimento paralelas, canalizando 3-5% das vendas em formulações diferenciadas para pacotes de baterias de VEs, módulos 5G e dispositivos de entrega de medicamentos. A integração vertical na fundição de silício metálico protege esses líderes de picos de matérias-primas, enquanto os formuladores de médio porte frequentemente dependem de compras à vista, comprimindo as margens durante as altas de preço. A atividade de patentes agora gravita em torno de elastômeros autorreparáveis, encapsulantes ópticos de alto índice de refração e matérias-primas de siloxano recicladas quimicamente, sinalizando onde surgirão as próximas fronteiras competitivas. As credenciais de sustentabilidade estão se tornando requisitos formais de licitação, especialmente na Europa, pressionando os fornecedores a certificar sistemas ISO 14001 e divulgar avaliações de ciclo de vida.
Líderes da Indústria de Silicone
-
Wacker Chemie AG
-
Dow
-
Shin-Etsu Chemical Co. Ltd
-
Elkem ASA
-
Momentive
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Silicone Empresas cobertas neste relatório
- BRB International (PETRONAS)
- CHT Germany GmbH
- DIC Corporation
- Dongyue Group
- Dow
- DyStar Singapore Pte Ltd
- Elkem ASA
- Evonik Industries AG
- Hoshine Silicon Industry Co., Ltd
- KANEKA Corporation
- KCC SILICONE CORPORATION
- Momentive
- Shin-Etsu Chemical Co. Ltd
- Siltech Corporation
- Wacker Chemie AG
- Wynca Tinyo Silicone Co., Ltd.
- Zhejiang Hengyecheng Organic Silicone Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Silicones de especialidade que atendem às necessidades de gerenciamento térmico, eletrificação e biocompatibilidade estão atraindo investimento incremental e foco em desenvolvimento de produtos. A Dow anunciou um programa de investimento de USD 100 milhões (até 2027) em junho de 2026 para expandir a fabricação e as capacidades de inovação de silicones de especialidade nos Estados Unidos, China e Japão, com ênfase em borracha de silicone líquida e materiais de silicone projetados para mobilidade, eletrônicos e saúde. A direção do investimento declarada aponta para espaços em branco para graus de maior valor, incluindo almofadas termicamente condutoras, materiais de baixa exsudação ou baixa volatilidade para eletrônicos, e sistemas LSR de cura por platina projetados para atender aos requisitos de qualificação de OEM e dispositivos médicos.
A localização de fornecimento e suporte de aplicação também está criando oportunidades em polos de fabricação downstream de rápido crescimento. A Wacker inaugurou uma instalação de emulsões de silicone certificada por GMP em Panagarh, Índia, em março de 2026, para atender à demanda de cuidados pessoais, e abriu um local de produção de silicone especial em Karlovy Vary, República Tcheca, em 2026, focado em automotivo, eletrodomésticos e tecnologia médica. Essas expansões fortalecem o fornecimento regional para aplicações regulamentadas e exigentes em termos de especificação. Paralelamente, o aperto regulatório sobre siloxanos cíclicos na Europa está aumentando a demanda por fluidos de silicone e químicas de selantes reformulados, com menor teor de resíduo, capazes de documentar conformidade. Ações de política da China, como o cancelamento em 1º de abril de 2026 dos reembolsos de IVA de exportação para polisiloxanos de forma primária, também apoiam uma mudança estrutural em direção a produtos acabados de silicone de valor agregado, o que dá aos formuladores e conversores espaço para se diferenciar por meio de formulações e sistemas de qualidade consistentes.
Desenvolvimentos industriais recentes em Mercado de Silicone
- Junho de 2026: A Dow anunciou um programa de investimento de USD 100 milhões até 2027 para expandir a fabricação e as capacidades de inovação de silicones de especialidade nos Estados Unidos, China e Japão. O programa inclui expansões de capacidade de borracha de silicone líquida em unidades como Carrollton, Kentucky, e Zhangjiagang, China. O programa fortalece o fornecimento de materiais de silicone de especificação mais elevada usados em aplicações de mobilidade, eletrônicos e saúde, onde os requisitos de qualificação e confiabilidade favorecem capacidade escalada e focada em aplicações.
- Junho de 2025: A Wacker apresentou a POWERSIL 1900 A/B, uma borracha de alta consistência de dois componentes projetada para simplificar a produção por extrusão em espiral de isoladores compostos. O lançamento visa à demanda de transmissão e distribuição de energia, onde isoladores de borracha de silicone são especificados para hidrofobicidade e desempenho contra poluição. Isso apoia o crescimento de valor agregado em aplicações de infraestrutura de rede que exigem processamento e desempenho mecânico consistentes.
- Setembro de 2024: A REC Silicon assinou um acordo plurianual para fornecer silano de alta pureza à Sila Nanotechnologies, apoiando a produção de materiais de ânodo Titan Silicon até 2031. Embora não seja um produto de silicone acabado, o acordo reforça uma cadeia de fornecimento crítica de gás especial upstream usada na fabricação de materiais avançados. Isso destaca a atração das cadeias de valor vinculadas à eletrificação, que competem por matérias-primas de química de silício e capacidade de processamento.
Mercado de Silicone Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado de silicone é definido como a demanda e a oferta de materiais de silicone utilizados em aplicações industriais e de consumo, medidos por meio de volumes de produção e consumo e então mapeados por regiões.
Exclusões do escopo: O modelo exclui produtos acabados a jusante nos quais o silicone é apenas um ingrediente secundário (como produtos completos de cuidados pessoais ou eletrônicos acabados), e contabiliza o silicone apenas no nível do material.
Visão Geral da Segmentação
- Por Forma
- Fluidos
- Elastômeros
- Resinas
- Outros
- Por Aplicação
- Transporte
- Materiais de Construção
- Eletrônicos
- Saúde
- Processos Industriais
- Cuidados Pessoais e Produtos de Consumo
- Outras Aplicações
- Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Tailândia
- Malásia
- Indonésia
- Vietnã
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Turquia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Colômbia
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Nigéria
- Egito
- Catar
- Emirados Árabes Unidos
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o contexto base e para ancorar o modelo a indicadores mensuráveis que podem ser verificados ano após ano. Baseamo-nos em fontes públicas e oficiais, como as estatísticas de comércio do UN Comtrade, dados de minerais e materiais do USGS, painéis de tarifas e importações da Comissão de Comércio Internacional dos Estados Unidos e indicadores de produção industrial da OCDE, que ajudam a confirmar a direção da demanda por região.
Para manter as premissas realistas, também revisamos fontes como relatórios anuais e apresentações para investidores, relatórios de sustentabilidade que mencionam adições de capacidade, publicações de associações e cobertura jornalística de renome sobre expansões e paralisações de plantas. Quando disponíveis, uma assinatura paga para dados financeiros de empresas e um banco de dados de patentes foram utilizados para esclarecer a presença dos produtores e a intensidade tecnológica. Além disso, um banco de dados de embarques de importação e exportação em nível de remessa foi utilizado seletivamente para verificar os fluxos transfronteiriços de silicone. As fontes documentais listadas aqui são meramente ilustrativas, e muitos outros documentos públicos também foram revisados para coleta, verificação cruzada e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em validar como a demanda está se comportando nas principais indústrias consumidoras, como construção, transporte, eletrônica e saúde, e em compreender a dinâmica de preços de curto prazo e a escassez de oferta em diferentes regiões. Conversamos com uma combinação de fornecedores de matérias-primas, conversores, distribuidores e grandes usuários finais, de modo que as premissas sobre utilização, mix de produtos e risco de substituição pudessem ser verificadas de forma cruzada ao longo da cadeia. Para um mercado global como o de silicone, os insumos foram equilibrados entre APAC, EMEA e as Américas para reduzir a chance de que o ciclo de uma região domine a previsão final.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 16% | APAC: 50% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 40% | EMEA: 32% |
| Participantes menores: 17% | Gerentes: 44% | Américas: 18% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual indicadores de produção, comércio e produção de uso final visível são utilizados para reconstruir o pool de demanda regional por materiais de silicone, que é então ajustado para movimentos de estoque e redistribuição intrarregional. Para manter os totais práticos, o resultado é corroborado com aproximações seletivas de baixo para cima, incluindo verificações de volume por aplicação amostradas e faixas de preço por tonelada discutidas em entrevistas, que são então utilizadas para confirmar se a direção e a escala fazem sentido.
Os principais insumos utilizados no modelo incluem produção de silicone e adições de capacidade, volumes de importação e exportação por agrupamentos de produtos relevantes, sinais de atividade de construção, tendências de produção de veículos e eletrônicos, e padrões de movimentação de preços de curto prazo que afetam o comportamento de pedidos. As previsões são construídas por meio de análise de cenários, em que o caso base é orientado por visões de especialistas sobre utilização de capacidade, tempo de recuperação em mercados finais cíclicos e provável normalização nos fluxos de comércio. Quando surgem lacunas na visibilidade em nível de país, a alocação por proxy é feita usando uma combinação de intensidade de comércio e pesos de produção de uso final, seguida de uma verificação de razoabilidade nas discussões primárias.
Validação de Dados e Ciclo de Atualização
Os resultados são validados por meio de múltiplas verificações para que uma série de dados não conduza a conclusão final. Comparamos os totais modelados com sinais independentes, como saldos comerciais regionais, cronogramas anunciados de capacidade e desativação, e direção da produção de uso final, e então as anomalias são sinalizadas para acompanhamento antes da aprovação final.
Uma segunda revisão analítica é concluída para premissas-chave como utilização, mix de produtos e sensibilidade de preços de curto prazo, e os esclarecimentos são reconfirmados com os entrevistados quando a variância é relevante. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como grandes adições de capacidade, paralisações prolongadas ou mudanças abruptas no comércio regional. Antes da entrega, uma revisão final é concluída para que a visão publicada reflita as informações verificadas mais recentes.
Tamanho do Mercado de Silicone da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para silicone nem sempre coincidem porque a unidade de medida inicial e o item contabilizado podem diferir, e as premissas de previsão podem ampliar a diferença ao longo do tempo. As diferenças também aparecem quando um estudo se baseia mais na modelagem de receita e outro se baseia em volumes de materiais e sinais de utilização.
Os produtos acabados que contêm silicone são mantidos fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais as estimativas baseadas em valor podem parecer maiores quando incluem pools de receita a jusante mais amplos ou aplicam premissas de preço médio ponderado mais elevadas. Outro fator comum de divergência é como o preço médio é projetado ao longo do tempo, uma vez que algumas estimativas utilizam uma única curva de preço médio de venda (ASP) ponderada, enquanto outras separam os graus de commodities dos mixes especiais e então validam a mudança de mix por meio de entrevistas e sinais de comércio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 3,32 milhões de USD (2026) | |
| Publicador do Setor A | 22,67 bilhões de USD (2024) | Utiliza uma definição baseada em valor que pode incluir pools de receita mais amplos e precificação ponderada em múltiplas categorias relacionadas ao silicone, o que dificulta as comparações em relação ao rastreamento de volume em nível de material. |
| Publicador Global B | 22,22 bilhões de USD (2024) | Reporta o valor de mercado em USD com inclusões mais amplas e diferentes premissas de preço e mix, e o ano base difere, de modo que o número pode divergir mesmo que a direção do uso final seja semelhante. |
A tabela mostra que a maior dispersão é impulsionada pelo que está sendo contabilizado e como a precificação é aplicada, não apenas pelas expectativas de crescimento. Ao manter o modelo vinculado a fluxos observáveis de produção e comércio e, em seguida, testando as premissas-chave com o feedback das entrevistas, a visão final permanece rastreável a etapas simples e repetíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho da indústria de silicone em 2026 e a que velocidade está crescendo?
O tamanho do mercado de silicone é de 3,32 milhões de toneladas em 2026 e está projetado para registrar um CAGR de 5,12%, atingindo 4,26 milhões de toneladas até 2031.
Qual forma no segmento da indústria de silicone detém a maior participação?
Os elastômeros lideram com 49,35% do volume de 2025, graças à ampla adoção em VEs, dispositivos médicos e selantes de construção.
Por que a Ásia-Pacífico é tão dominante?
A região abriga cadeias de suprimentos integradas, grandes bases de eletrônicos e automotivo, e captura 65,10% da demanda de 2025 enquanto se expande a um CAGR de 6,39%.
O que está impulsionando a demanda de silicone em veículos elétricos?
A vedação de pacotes de baterias, as almofadas térmicas de preenchimento de lacunas e o isolamento de alta tensão triplicam coletivamente o uso de silicone por VE em comparação com os carros tradicionais.
Como as regulamentações estão afetando as formulações de silicone?
Os limites propostos pelo regulamento REACH sobre siloxanos cíclicos forçam a reformulação em direção a silicones lineares de baixa volatilidade, aumentando os custos de conformidade, mas abrindo oportunidades para graus mais ecológicos.