
Tamanho e Participação do Mercado de Vacinas contra Herpes Zóster
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.29 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.53 % |
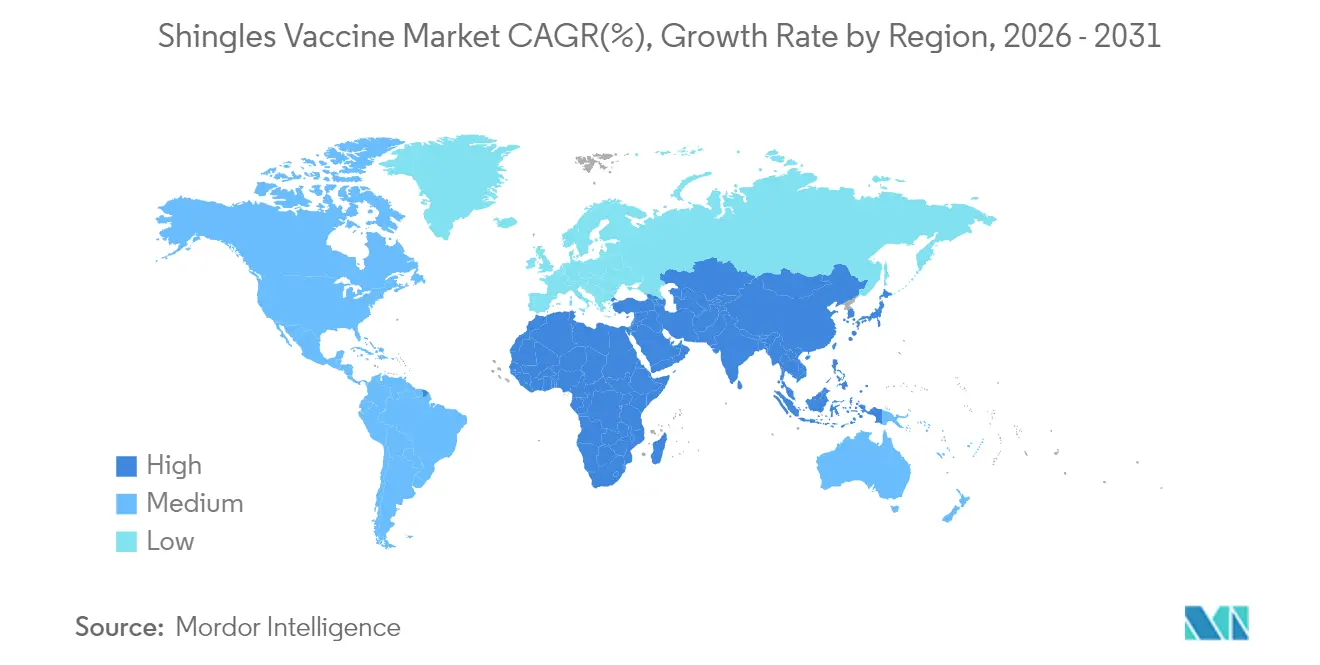
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vacinas contra Herpes Zóster por Mordor Intelligence
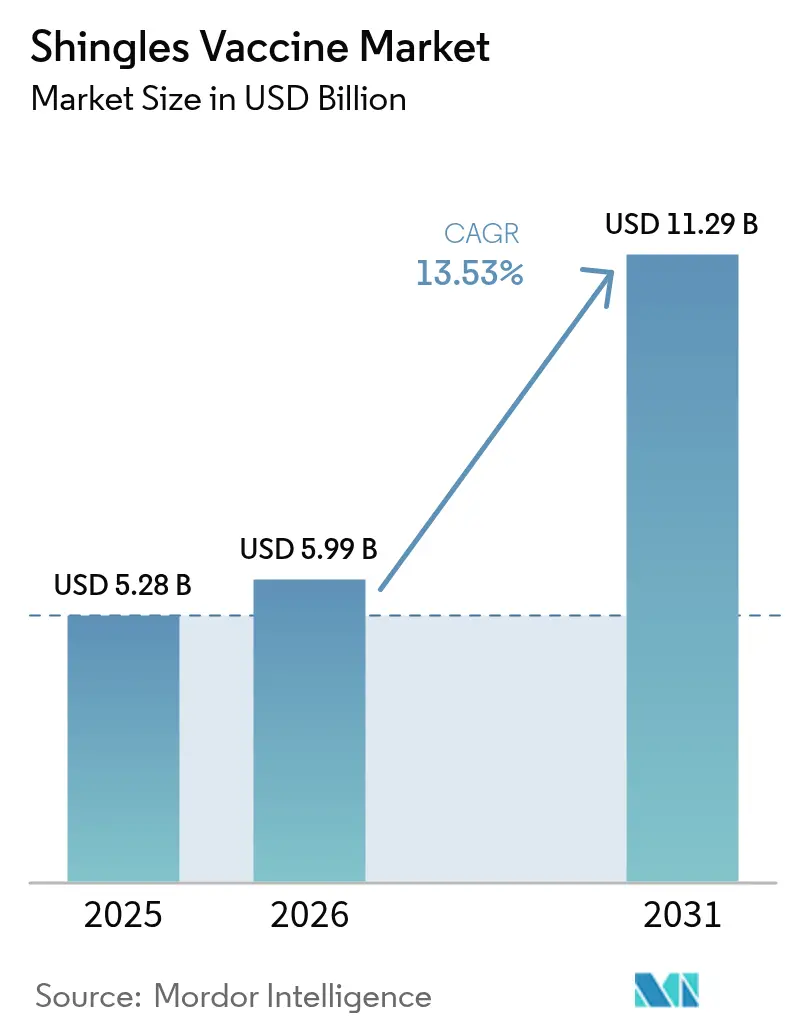
O tamanho do mercado de vacinas contra herpes zóster em 2026 é estimado em USD 5,99 bilhões, crescendo a partir do valor de 2025 de USD 5,28 bilhões, com projeções para 2031 mostrando USD 11,29 bilhões, crescendo a uma CAGR de 13,53% no período 2026-2031.
A expansão decorre de forças convergentes que incluem uma população de adultos com 50 anos ou mais em rápido crescimento, maior reembolso governamental e inovação constante em tecnologias de subunidade recombinante que mantêm a eficácia acima de 90%. O aumento da expectativa de vida, particularmente nas economias da OCDE, amplia o grupo clínico elegível, enquanto reformas de compartilhamento de custos, como a Lei de Redução da Inflação dos Estados Unidos, eliminaram os pagamentos diretos pelos beneficiários do Medicare e desencadearam um aumento de 46% nas vacinações em 2023. A inclusão nos calendários nacionais de imunização em 39 países, da Austrália ao Reino Unido, transforma as doses discricionárias em cuidados de rotina para adultos, criando volumes de compras previsíveis para os fornecedores. As plataformas adjuvantes recombinantes proporcionam imunogenicidade que permanece durável por pelo menos sete anos, uma lacuna de desempenho que continua a excluir os concorrentes de vírus vivo atenuado dos formulários. Enquanto isso, os candidatos a vacinas de mRNA atualmente em ensaios de Fase 3 prometem ciclos de produção mais curtos e podem ampliar ainda mais o acesso geográfico se as metas de estabilidade forem atingidas.
Principais Conclusões do Relatório
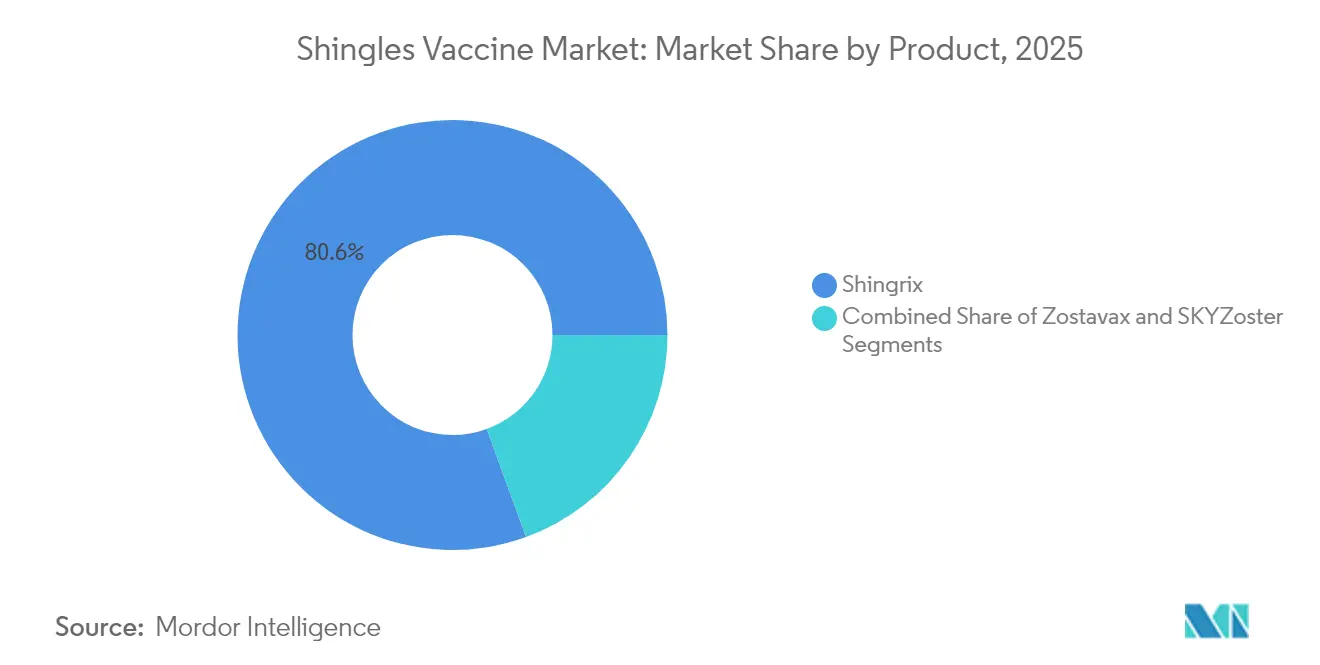
- Por produto, Shingrix liderou com 80,56% da participação do mercado de vacinas contra herpes zóster em 2025; projeta-se que registre a CAGR mais rápida de 14,03% até 2031.
- Por tipo de vacina, as plataformas de subunidade recombinante representaram 83,52% do tamanho do mercado de vacinas contra herpes zóster em 2025 e estão projetadas para crescer a uma CAGR de 14,18% até 2031.
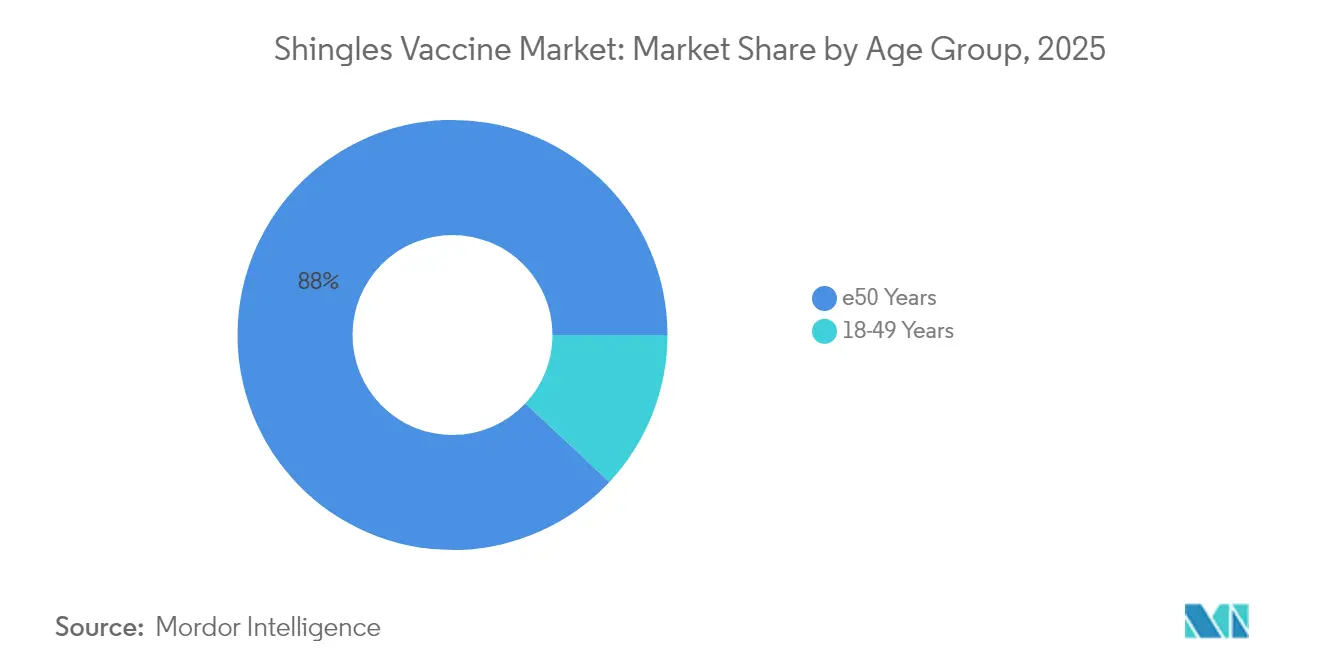
- Por faixa etária, adultos ≥50 anos capturaram 88,02% da participação de receita em 2025, enquanto o segmento imunossuprimido de 18-49 anos está previsto para expandir a uma CAGR de 15,55% até 2031.
- Por geografia, a América do Norte deteve 42,86% da participação do mercado de vacinas contra herpes zóster em 2025; a Ásia-Pacífico deve registrar a CAGR mais forte de 18,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Vacinas contra Herpes Zóster*
| Impulsionador | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inclusão de vacinas contra herpes zóster nos calendários nacionais de imunização | +3.2% | Global, com adoção antecipada na América do Norte e na UE | Médio prazo (2-4 anos) |
| Aumento da incidência na faixa etária ≥50 anos e crescimento da população idosa | +4.1% | Global, concentrado nos mercados desenvolvidos | Longo prazo (≥ 4 anos) |
| Custo-efetividade superior da vacinação em relação ao tratamento | +2.8% | América do Norte e UE, em expansão para a APAC | Médio prazo (2-4 anos) |
| Reembolso governamental para vacinas adjuvantes recombinantes | +2.3% | Mercados centrais da América do Norte e UE | Curto prazo (≤ 2 anos) |
| Vias regulatórias aceleradas para vacinas contra herpes zóster baseadas em mRNA | +1.1% | Global, liderado pelos EUA e UE | Longo prazo (≥ 4 anos) |
| Programas de imunização conduzidos pelo governo voltados para adultos mais velhos | +1.8% | Global, com aceleração na APAC | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Inclusão de Vacinas contra Herpes Zóster nos Calendários Nacionais de Imunização
A Austrália adicionou Shingrix ao seu Programa Nacional de Imunização em novembro de 2023, cobrindo adultos a partir de 65 anos e indivíduos imunossuprimidos a partir de 50, uma medida que imediatamente aumentou a demanda em farmácias e clínicas de atenção primária. No Reino Unido, a transição de 2023 de Zostavax para Shingrix estendeu a elegibilidade a adultos gravemente imunossuprimidos com 50 anos e adultos imunocompetentes a partir de 60. Essas decisões de financiamento público reduzem os obstáculos de custo para os pacientes, garantem volumes de licitação plurianuais e fortalecem o poder de negociação para compras em massa. Igualmente importante, a Organização Mundial da Saúde planeja divulgar recomendações atualizadas sobre herpes zóster em março de 2025, uma etapa que provavelmente influenciará os roteiros de imunização nos mercados emergentes.[1]Organização Mundial da Saúde, "Documento de Posição sobre a Vacina contra Herpes Zóster (A ser publicado)," who.intColetivamente, essas ações convertem o que havia sido uma adesão esporádica e paga pelo próprio paciente em um serviço de saúde pública institucionalizado, apoiando uma base de receita previsível para o mercado de vacinas contra herpes zóster.
Aumento da Incidência na Faixa Etária ≥50 Anos e Crescimento da População Idosa
Os ganhos globais na expectativa de vida impulsionam um aumento estrutural no número de adultos com imunidade mediada por células em declínio, capaz de reativar o vírus varicela-zóster latente. Os Centros de Controle e Prevenção de Doenças (CDC) contabilizam cerca de 1 milhão de casos de herpes zóster nos Estados Unidos a cada ano, com 99% dos adultos com >50 anos já abrigando o vírus dormente.[2]Centros de Controle e Prevenção de Doenças, "Recomendações sobre Shingrix," cdc.govA demanda está, consequentemente, isolada dos ciclos macroeconômicos e voltada principalmente para orçamentos de cuidados preventivos. Estudos que apontam possíveis reduções nos riscos cardiovasculares e de demência após a vacinação ampliam a proposta de valor e incentivam o apoio dos pagadores à imunização adulta além da prevenção imediata da neuralgia pós-herpética.
Custo-Efetividade Superior da Vacinação em Relação ao Tratamento
Do Canadá à América Latina, os modelos de economia da saúde posicionam a razão de custo-efetividade incremental da vacinação recombinante contra herpes zóster bem dentro dos limites típicos de disposição a pagar. Análises canadenses entre coortes de alto risco com câncer mostram CAD 24.328 (USD 18.000) por ano de vida ajustado por qualidade ganho, reafirmando a prudência fiscal para os ministérios da saúde. Pesquisas semelhantes em cinco países da América Latina projetam a prevenção de 5 milhões de casos de herpes zóster se as vacinas recombinantes forem adotadas nos calendários nacionais. Esses dados fundamentam as aprovações de políticas e orientam as seguradoras em direção à cobertura completa, impulsionando o tamanho do mercado de vacinas contra herpes zóster para além da dependência da disposição dos consumidores a pagar.
Reembolso Governamental para Vacinas Adjuvantes Recombinantes
A eliminação dos copagamentos dos pacientes demonstravelmente aumenta a adesão. Após os Estados Unidos adotarem essa abordagem sob a Lei de Redução da Inflação, as vacinações mensais pelo Medicare saltaram para 410.564 em 2023, ante 281.283 em 2022.[3]Mihir Parikh et al., "Eliminação do Compartilhamento de Custos do Medicare e Adesão à Vacinação de Adultos," JAMA Network, jamanetwork.comEm dezembro de 2023, praticamente todos os beneficiários da Parte D do Medicare não pagaram nada do próprio bolso. O episódio evidencia a elasticidade da demanda e oferece um modelo para outros países que avaliam modelos de subsídio semelhantes.
Análise de Impacto das Restrições do Mercado de Vacinas contra Herpes Zóster*
| Restrição | ( ~ ) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Baixa conscientização pública em países de baixa e média renda | −2.1% | Mercados emergentes da APAC, América Latina, Oriente Médio e África | Médio prazo (2-4 anos) |
| Complexidade da cadeia de suprimentos para produtos recombinantes de múltiplas doses com cadeia de frio | −1.4% | Global, aguda em regiões tropicais | Curto prazo (≤ 2 anos) |
| Preocupações de segurança relacionadas ao adjuvante que geram hesitação vacinal | −0.8% | Global, demografias influenciadas pelas redes sociais | Médio prazo (2-4 anos) |
| Restrições globais de capacidade de antígeno a granel | −1.2% | Mundial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Baixa Conscientização Pública em Países de Baixa e Média Renda
Na China, apenas 27,1% dos residentes urbanos pesquisados expressaram disposição para se vacinar, citando o escasso conhecimento sobre a doença e o preço de USD 446 como fatores dissuasivos. Lacunas semelhantes existem na América Latina, onde a subnotificação da incidência de herpes zóster complica a formulação de políticas. Sem mensagens contínuas de saúde pública e treinamento de médicos, a penetração no mercado permanece baixa, retardando o progresso do mercado de vacinas contra herpes zóster nas economias emergentes.
Complexidade da Cadeia de Suprimentos para Produtos Recombinantes de Múltiplas Doses com Cadeia de Frio
As vacinas recombinantes contra herpes zóster devem permanecer entre 2 e 8 °C o tempo todo, uma restrição que sobrecarrega as instalações de saúde em regiões tropicais com fornecimento intermitente de eletricidade. Shingrix é atualmente enviada em um kit de dois frascos que exige reconstituição, aumentando os erros de manuseio e o desperdício. Embora uma seringa pré-preenchida esteja sob revisão da FDA, a necessidade de integridade da cadeia de frio persiste. Investimentos em refrigeração confiável, sensores de temperatura e geradores de reserva são essenciais, mas custosos, limitando o alcance às clínicas rurais e, assim, restringindo o mercado mais amplo de vacinas contra herpes zóster.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Vacinas contra Herpes Zóster
Por Produto:
Líder Recombinante Enfrenta Alternativas Emergentes de mRNAO tamanho do mercado de vacinas contra herpes zóster para Shingrix recombinante se traduz em uma participação de mercado de 80,56% em 2025, validando sua vantagem clínica sobre os predecessores de vírus vivo atenuado. A adesão se beneficia de uma eficácia comprovada superior a 90% e da elegibilidade em coortes imunossuprimidas. Apesar dessa forte posição, o impulso está se construindo em torno dos ativos de mRNA em desenvolvimento. O mRNA-1468 da Moderna avançou para a Fase 3 com base na robusta atividade de células T CD4+ e em um perfil de tolerabilidade que poderia igualar ou superar os padrões existentes. O Z-1018 da Dynavax combina seu adjuvante proprietário CpG 1018 com antígeno de glicoproteína E recombinante para obter imunogenicidade comparável, com dados intermediários previstos para 2025. Se qualquer um dos candidatos obtiver aprovação, as forças competitivas poderão corroer a grande participação de mercado de vacinas contra herpes zóster do Shingrix, embora os vínculos de reembolso consolidados do produto atual e o registro de desempenho de sete anos no mundo real formem altas barreiras de entrada.
Quando os detentores de licença escalarem as linhas de fabricação de RNA originalmente construídas para a COVID-19, o custo por dose poderá cair, possibilitando competição de preços ou acesso ampliado em geografias com recursos limitados. No entanto, o setor de vacinas contra herpes zóster ainda enfrenta o desafio de estabelecer capacidade de cadeia de frio e suprimentos auxiliares para esses novos formatos em paridade com as ofertas recombinantes atuais. Para o médio prazo, portanto, espera-se que as formulações recombinantes mantenham a dominância, mesmo com as variedades de mRNA ampliando as opções para os prestadores de saúde.


Por Tipo de Vacina:
Vacinas de Subunidade Recombinante Mantêm Posição de ComandoAs vacinas de subunidade recombinante capturaram 83,52% da participação do mercado de vacinas contra herpes zóster em 2025 e estão projetadas para sustentar uma CAGR de 14,18%, impulsionadas por sua adequação para pacientes imunossuprimidos e forte durabilidade imunogênica. As alternativas de vírus vivo atenuado perderam espaço após a descontinuação de Zostavax em vários mercados. Vantagens de fabricação também se acumulam para as plataformas recombinantes que utilizam linhagens celulares CHO e processos de antígeno purificado, reduzindo as preocupações de biossegurança inerentes às culturas de vírus vivo. Sistemas adjuvantes como o AS01B, formulado com lipídio A monofosforil e saponina QS-21, estimulam potentes respostas de células T CD4+ e anticorpos, estendendo a proteção. Avanços recentes na síntese de QS-21 à base de levedura poderiam reduzir os custos de matéria-prima, fortalecendo a resiliência do fornecimento.
Ao longo do horizonte de previsão, os concorrentes de vírus vivo atenuado dificilmente recuperarão o terreno perdido, a menos que sejam reformulados para abordar a eficácia reduzida em adultos mais velhos. Em vez disso, a dinâmica competitiva futura provavelmente girará em torno de saber se os mRNA ou nanopartículas à base de proteína conseguem igualar o conjunto de dados acumulado pelas opções recombinantes atuais, ao mesmo tempo em que melhoram a conveniência da dosagem. Até que isso ocorra, o segmento recombinante continuará a ancorar o crescimento de receita do mercado de vacinas contra herpes zóster.
Por Faixa Etária:
Segmento Principal ≥50 Anos Estável, Coorte Imunossuprimido de 18-49 Anos em AscensãoAdultos com ≥50 anos constituíram 88,02% do tamanho do mercado de vacinas contra herpes zóster em 2025, refletindo as recomendações das diretrizes e a maior incidência da doença. Essa faixa etária se manterá como a base da demanda, apoiada por mensagens consistentes de saúde pública sobre a prevenção da dor neuropática. Em paralelo, a população imunossuprimida de 18-49 anos se destaca com uma CAGR de 15,55% até 2031, catalisada pela recomendação do CDC que ampliou a cobertura para adultos com imunidade enfraquecida a partir de 19 anos. Esses pacientes apresentam risco de herpes zóster 3 a 10 vezes maior e frequentemente enfrentam complicações adicionais, como erupção cutânea prolongada e artrite por infecção disseminada.
Os sistemas de saúde estão respondendo ao adaptar campanhas de vacinação para clínicas de oncologia e reumatologia, possibilitando a imunização no mesmo dia durante visitas de rotina. Os fabricantes farmacêuticos, por sua vez, começaram a patrocinar módulos de educação continuada para aumentar a conscientização dos médicos sobre as mudanças de elegibilidade. À medida que a clareza sobre o reembolso aumenta, esse segmento mais jovem de alto risco pode proporcionar um volume adicional significativo, reforçando o perfil de crescimento diversificado do mercado de vacinas contra herpes zóster.
Análise Geográfica
Mercado de Vacinas contra Herpes Zóster na América do Norte
A América do Norte, detendo 42,86% da participação no mercado de vacinas contra herpes zóster em 2025, beneficia-se de redes abrangentes de seguros, canais maduros de vacinação em farmácias de varejo e adoção clínica precoce da tecnologia recombinante. A eliminação da coparticipação nos custos pelo Medicare em 2023 provocou um aumento quase imediato nas administrações mensais, evidenciando a potência dos mecanismos de reembolso. No entanto, o crescimento absoluto está se moderando à medida que a cobertura se aproxima da saturação; as vendas da Shingrix da GSK nos Estados Unidos caíram 18% no quarto trimestre de 2024, à medida que o grupo de idosos não vacinados diminuiu e as redes de varejo redefiniram as prioridades de estoque. O crescimento futuro depende, portanto, da ampliação das indicações para grupos mais jovens imunocomprometidos e, possivelmente, da integração da vacinação com programas de gestão de doenças crônicas.
Mercado de Vacinas contra Herpes Zóster na APAC
A Ásia-Pacífico representa a oportunidade de expansão mais rápida, com um CAGR de 18,12% até 2031, impulsionada pelo envelhecimento demográfico e melhorias incrementais nos orçamentos de vacinação de adultos. A decisão de financiamento público da Austrália em 2023 desencadeou uma adoção acima da tendência nos primeiros seis meses, validando o compromisso fiscal como catalisador. Na China, onde o grupo de incidência é massivo, a adoção permanece modesta devido aos altos preços de tabela e à conscientização variável; ainda assim, a recente extensão da parceria GSK-Zhifei até 2029, aliada à concorrência local da vacina produzida domesticamente pela Changchun BCHT Biotechnology, deverá ampliar o acesso e potencialmente reduzir os níveis de coparticipação. Japão, Coreia do Sul e Singapura continuam a gerar dados do mundo real que moldam as políticas regionais e incentivam o reembolso.
Mercado de Vacinas contra Herpes Zóster na Europa
A Europa segue um padrão de adoção deliberada, porém crescente. A transição do Reino Unido para a Shingrix em 2023, aliada a ajustes nos limites de idade, estabeleceu um precedente para os países vizinhos que avaliam movimentos semelhantes. Um estudo epidemiológico nacional da Suécia indicando um risco vitalício de 36,5% está pressionando os formuladores de políticas a realizarem uma revisão de custo-benefício, embora as decisões finais de financiamento ainda estejam pendentes. O progresso continental também é influenciado por mecanismos de aquisição pan-europeus que buscam descontos por volume, uma abordagem que pode comprimir as margens, mas ampliar o volume total endereçável. No geral, a heterogeneidade regional persiste, mas a trajetória do mercado de vacinas contra herpes zóster permanece firmemente ascendente.

Panorama regulatório
A supervisão regulatória está centrada nos reguladores nacionais de medicamentos e nos órgãos consultivos de imunização, com a FDA e a EMA estabelecendo a referência para rotulagem de produtos, farmacovigilância e alterações pós-aprovação. Nos Estados Unidos, a Shingrix continuou a apresentar atualizações de rótulo e apresentação, incluindo uma atualização da FDA à bula em fevereiro de 2026 tratando de Advertências e Precauções relacionadas à Síndrome de Guillain-Barré, o que mantém o monitoramento de segurança em foco para uma vacina adulta amplamente utilizada.
Na Europa e no Reino Unido, ações de política e autorização acelararam a transição da vacinação contra herpes-zóster com vírus vivo atenuado para produtos recombinantes. A Comissão Europeia retirou a autorização de introdução no mercado da Zostavax com efeitos a partir de 1 de junho de 2025, a pedido do titular da autorização de introdução no mercado, e o CHMP da EMA emitiu um parecer positivo em outubro de 2025 apoiando uma extensão para a Shingrix relacionada a uma formulação líquida. A UKHSA e o NHS England também expandiram o programa nacional de vacinação contra herpes-zóster para incluir todos os indivíduos gravemente imunossuprimidos com 18 anos ou mais (setembro de 2025), alinhando o desenho do programa com abordagens de elegibilidade mais recentes para adultos de alto risco.
Cenário Competitivo
O mercado de vacinas contra herpes zóster é altamente concentrado, apresentando um oligopólio em que o Shingrix da GSK controla uma parcela significativa, a presença residual de vírus vivo atenuado da Merck diminuiu e a disrupção futura é esperada principalmente dos candidatos de mRNA. As barreiras de entrada são elevadas: programas clínicos de vários anos, cadeias de suprimentos de adjuvantes especializados e rigorosa validação da cadeia de frio aumentam a intensidade de capital. A GSK fortalece sua vantagem de pioneirismo por meio de investimentos contínuos em fabricação, incluindo a expansão de USD 800 milhões na Pensilvânia que dobra a produção de substâncias farmacêuticas ativas, e um site belga focado em formatos liofilizados projetados para simplificar a logística de campo.
A Moderna busca aproveitar sua experiência em escalonamento de vacinas de mRNA durante a resposta à COVID-19, posicionando o mRNA-1468 para revisão regulatória acelerada e potencial status de primeiro no mercado entre a nova onda de candidatos. O Z-1018 da Dynavax aposta em seu adjuvante CpG 1018, já utilizado na vacinação contra hepatite B, para fornecer um perfil de segurança diferenciado que poderia atrair segmentos mais jovens ou imunossuprimidos. Avanços na cadeia de suprimentos, como a síntese de QS-21 à base de levedura, poderiam reduzir os custos do adjuvante e diminuir a vantagem de compras da GSK, embora a prontidão para escala industrial completa seja improvável antes de 2028.
Os fabricantes regionais também estão se mobilizando. A Changchun BCHT Biotechnology tornou-se a primeira empresa doméstica a obter aprovação chinesa para uma vacina contra herpes zóster em junho de 2024, potencialmente garantindo licitações provinciais onde se aplicam regras de preferência local. Iniciativas similares dentro de cada país estão surgindo na Índia e no Brasil, embora estas permaneçam em estágios pré-clínicos. Coletivamente, os próximos cinco anos verão uma erosão incremental da dominância dos incumbentes, mas não o suficiente para derrubar a posição de liderança, sustentando um ambiente de precificação premium para o mercado de vacinas contra herpes zóster.
Líderes do Setor de Vacinas contra Herpes Zóster
Merck & Co., Inc.
SK bioscience
GSK plc
Curevo Inc
GeneOne Life Science
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Vacinas contra Herpes Zóster
- GlaxoSmithKline
- Merck
- SK bioscience
- Changchun BCHT Biotech
- GeneOne Life Science
- Vaccitech
- CanSinoBIO
- Pfizer
- Curevo Inc.
- Jiangsu Recbio Technology
- Moderna
- BioNTech
- Novavax
- Valneva
- Bavarian Nordic
- Johnson & Johnson
- Daiichi Sankyo
- Bharat Biotech
- Sinovac
- Vaxart

Oportunidades de mercado e perspectivas futuras
A simplificação operacional e a expansão da elegibilidade criam espaços claros na entrega de imunização de adultos, especialmente onde a conclusão do esquema de duas doses e o fluxo de trabalho clínico introduzem atrito. As aprovações regulatórias para a Shingrix em apresentações de seringa pré-carregada (aprovação da FDA dos EUA em julho de 2025 e aprovação da Comissão Europeia em janeiro de 2026) apoiam uma administração mais rápida e menos etapas de preparação em comparação com formatos baseados em reconstituição, o que pode melhorar o rendimento em farmácias de varejo e ambientes de atenção primária, onde a maioria das vacinações em adultos é realizada.
A expansão geográfica e o desenvolvimento de produtos de próxima geração estão avançando em paralelo, moldando trajetórias competitivas e de acesso. A abordagem de comercialização revisada da GSK com a Chongqing Zhifei Biological Products destaca como parcerias de distribuição de longo prazo podem ampliar o acesso em mercados grandes e populosos, como a China. No front da inovação, a atividade do pipeline está centrada em manter alta eficácia enquanto aborda restrições de reatogenicidade e durabilidade que afetam a iniciação e a conclusão da série, com pesquisas publicadas explorando abordagens orientadas à estabilidade, como formulações de mRNA liofilizado e tecnologias alternativas de entrega e apresentação de antígenos. Essas direções indicam onde a diferenciação pode surgir além do referencial recombinante estabelecido.
Desenvolvimentos Recentes do Setor no Mercado de Vacinas contra Herpes Zóster
- Maio de 2026: A Curevo firmou um acordo definitivo para ser adquirida pela Eli Lilly and Company por até 1,5 bilhão de dólares (incluindo 1 bilhão de dólares antecipado) para avançar sua candidata de vacina contra herpes-zóster de próxima geração, a Amezosvatein (CRV-101). A transação reflete o valor estratégico que os investidores atribuem a perfis diferenciados de herpes-zóster que visam melhor tolerabilidade e posicionamento mais forte frente às vacinas recombinantes estabelecidas.
- Julho de 2025: A FDA dos EUA aprovou a Shingrix da GSK em apresentação de seringa pré-carregada para a prevenção de herpes-zóster. A mudança para um formato pronto para administração reduz as etapas de preparação para os provedores e pode diminuir erros de administração e desperdício, apoiando maior rendimento nos canais de vacinação de adultos.
- Dezembro de 2024: A GSK e a Chongqing Zhifei Biological Products estenderam sua parceria de vacinas contra herpes-zóster na China até 2029, ajustando compromissos para refletir as condições de mercado em evolução. O acordo estendido reforça a importância de parceiros de comercialização local para o alcance de distribuição e participação em licitações em um dos maiores conjuntos de oportunidades de imunização de adultos.


Mercado de Vacinas contra Herpes Zóster Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange as receitas obtidas com vacinas profiláticas usadas para prevenir herpes-zóster em adultos elegíveis, contabilizadas no ponto de venda por meio de canais públicos de imunização e do varejo farmacêutico privado nos países acompanhados no estudo.
Exclusões do escopo: Medicamentos antivirais de tratamento, medicamentos para controle da dor, taxas de administração de vacinação, dispositivos de entrega e gastos com P&D em pipeline estão excluídos do valor de mercado.
Visão geral da segmentação
- Por Produto
- Shingrix
- Zostavax
- SKYZoster
- Por Tipo de Vacina
- Subunidade Recombinante
- Vírus Vivo Atenuado
- Por Faixa Etária
- ≥50 Anos
- 18-49 Anos
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos coletando sinais de demanda e política que expliquem quem é elegível para a vacinação contra herpes-zóster e como a adesão está mudando. Para isso, são revisadas fontes públicas como orientações e informações de cobertura de imunização do CDC, documentos de posicionamento da OMS, estatísticas de saúde da OCDE e publicações de grupos técnicos consultivos nacionais de imunização, seguidas de literatura clínica e epidemiológica revisada por pares para padrões de incidência baseados em idade e risco.
Para conectar esses sinais às receitas, também consultamos avisos governamentais de aquisição, documentos oficiais de orçamento de ministérios da saúde e coberturas de imprensa confiáveis sobre mudanças de fornecimento e acesso. Registros de empresas e apresentações a investidores ajudam a verificar cruzadamente as vendas de vacinas relatadas de forma direcional, e uma assinatura paga para dados financeiros e notícias de empresas é usada seletivamente para preencher lacunas em divisões de receita por geografia e temporalidade. As fontes documentais listadas aqui são ilustrativas, e muitos outros documentos públicos também foram usados para coleta de dados, validação e esclarecimento de premissas.
Entrevistas primárias e pesquisas
Nosso trabalho primário foca em confirmar como os volumes se movem por coorte de idade, canal e país, e depois traduzir isso em premissas realistas de preço e mix. Conversamos com partes interessadas como assessores de programas de imunização, farmacêuticos e gerentes de serviços de vacinação, e líderes comerciais envolvidos na distribuição de vacinas. O trabalho de campo é equilibrado entre APAC, EMEA e Américas para refletir adequadamente o ritmo de implementação regional e as diferenças de reembolso.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Executivos C-level: 15% | APAC: 50% |
| Nível médio: 49% | Líderes funcionais/de unidade: 38% | EMEA: 31% |
| Players menores: 18% | Gerentes: 47% | Américas: 19% |
Dimensionamento de mercado e previsão
Construímos o mercado a partir de uma visão de pool de demanda, na qual a população adulta elegível e as taxas de adesão à vacinação por país são usadas para reconstruir as doses anuais, que são então convertidas em receitas usando premissas de preço e mix de canal. Quando os dados de adesão em nível de país estão incompletos, a lacuna é tratada por meio de triangulação a partir de regras de elegibilidade do programa, status de reembolso e curvas de adoção proxy de implementações comparáveis de vacinação de adultos.
Para manter os totais fundamentados, são realizadas verificações seletivas de baixo para cima usando pontos de preço amostrados de resultados de aquisição pública e benchmarks de varejo farmacêutico, seguidas de uma verificação de razoabilidade em comparação com vendas de vacinas relatadas de forma direcional a partir de divulgações de empresas. Os insumos que geralmente mais importam incluem o tamanho da coorte de 50 anos ou mais, a elegibilidade de adultos imunocomprometidos em grupos mais jovens, a conformidade com o esquema de duas doses, o momento de cobertura de programas públicos e a parcela que passa por farmácias de varejo versus canais públicos.
Para a previsão, usamos principalmente análise de cenários, pois mudanças de política, expansão de reembolso e restrições de fornecimento podem alterar a adoção mais rapidamente do que os padrões históricos sugerem. O caminho futuro para adesão e preços é então testado sob estresse com feedback de especialistas, de modo que a previsão reflita a velocidade prática de implementação em cada região, em vez de uma extensão linear do passado.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de um conjunto de verificações antes da aprovação final, incluindo a comparação cruzada de doses implícitas por pessoa elegível, taxas de adoção em nível de país e progressão de preços em relação a sinais públicos independentes e ao que os entrevistados descrevem como viável. Se surgir um valor atípico, as premissas são revisadas e o modelo do país relevante é refeito até que a variância possa ser explicada por um fator real, como o lançamento de um programa, uma mudança de reembolso ou uma interrupção no fornecimento.
As revisões são feitas em múltiplas etapas, começando com verificações internas de consistência e, em seguida, avançando para a revisão por pares dos principais insumos e sensibilidades. O relatório é atualizado anualmente, com atualizações intermediárias quando ocorrem eventos importantes. Nesses casos, os analistas recontatam as fontes conforme necessário para confirmar o que mudou. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível naquele momento.
Tamanho do mercado de vacinas contra herpes-zóster da Mordor Intelligence comparado a outras estimativas publicadas
Os números publicados para vacinas contra herpes-zóster podem variar mesmo quando o nome do tópico parece idêntico, porque as fontes nem sempre contabilizam os mesmos itens de receita ou usam a mesma lógica de construção de demanda. As diferenças também aparecem quando uma estimativa se baseia apenas em vendas relatadas, enquanto outra reconstrói a demanda a partir da população elegível e da adesão à vacinação e, em seguida, aplica preços e mix de canal.
As taxas de administração de vacinação e as cobranças de serviços clínicos são um acréscimo comum em algumas cifras publicadas, mas ficam fora do escopo da Mordor Intelligence para o mercado de vacinas contra herpes-zóster, o que ajuda a explicar por que alguns totais aparecem mais altos mesmo no mesmo ano. Outras lacunas surgem da forma como o esquema de duas doses é modelado (série completa versus doses enviadas), da rapidez com que se presume que a adesão cresce após mudanças de reembolso, e se as taxas de câmbio são consideradas em uma média anual ou em um momento específico.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,99 bilhões de dólares (2026) | |
| Editora do Setor A | 4,86 bilhões de dólares (2024) | Usa um ano-base anterior e frequentemente aplica uma curva de adesão ampla sem separar claramente os esquemas completos de duas doses da atividade de dose única, o que pode deslocar o momento da receita em comparação com uma construção de demanda baseada em doses. |
| Boletim de Notícias Financeiras B | 4,85 bilhões de dólares (2024) | Pode refletir um valor de destaque divulgado pela imprensa que pode misturar receitas de farmácia e canal público com serviços de vacinação adjacentes, e usa uma taxa de crescimento de horizonte mais longo sem mostrar premissas de elegibilidade e reembolso em nível de país. |
A dispersão entre esses números é explicada em grande parte pelo que é incluído na linha de receita e por como a conclusão de doses e o momento de adesão são tratados. Ao manter o modelo vinculado a adultos elegíveis, doses esperadas e preços observáveis por canal, a estimativa permanece rastreável a insumos claros que podem ser reverificados e atualizados quando as condições do programa mudarem.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de vacinas contra herpes zóster até 2031?
Espera-se que o mercado atinja USD 11,29 bilhões até 2031 em uma trajetória de CAGR de 13,53%.
Qual região apresenta o crescimento mais rápido para a vacinação contra herpes zóster?
A Ásia-Pacífico deve expandir a uma CAGR de 18,12%, refletindo o envelhecimento demográfico e as recentes decisões de financiamento público.
Por que o Shingrix é dominante no mercado de vacinas contra herpes zóster?
Seu design de subunidade recombinante oferece eficácia >90% e permite o uso em adultos imunossuprimidos, garantindo 80,56% de participação de mercado em 2025.
Como as mudanças nas políticas dos EUA influenciaram a adesão às vacinas?
A eliminação do compartilhamento de custos pela Parte D do Medicare levou a um aumento de 46% nas vacinações mensais em 2023.
Novas tecnologias estão desafiando as vacinas atuais contra herpes zóster?
Sim. Os candidatos de mRNA da Moderna e da Dynavax estão em ensaios clínicos e poderiam diversificar o mix de produtos após 2027.
O que limita a adoção em países de baixa renda?
A baixa conscientização pública, os altos preços pagos diretamente e a infraestrutura limitada de cadeia de frio restringem a adesão, apesar do aumento da incidência da doença.
Página atualizada pela última vez em:



