
Taille et parts du marché des vaccins contre le zona
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 5.99 Milliards de dollars |
| Taille du Marché (2031) | 11.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 13.53 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des vaccins contre le zona par Mordor Intelligence
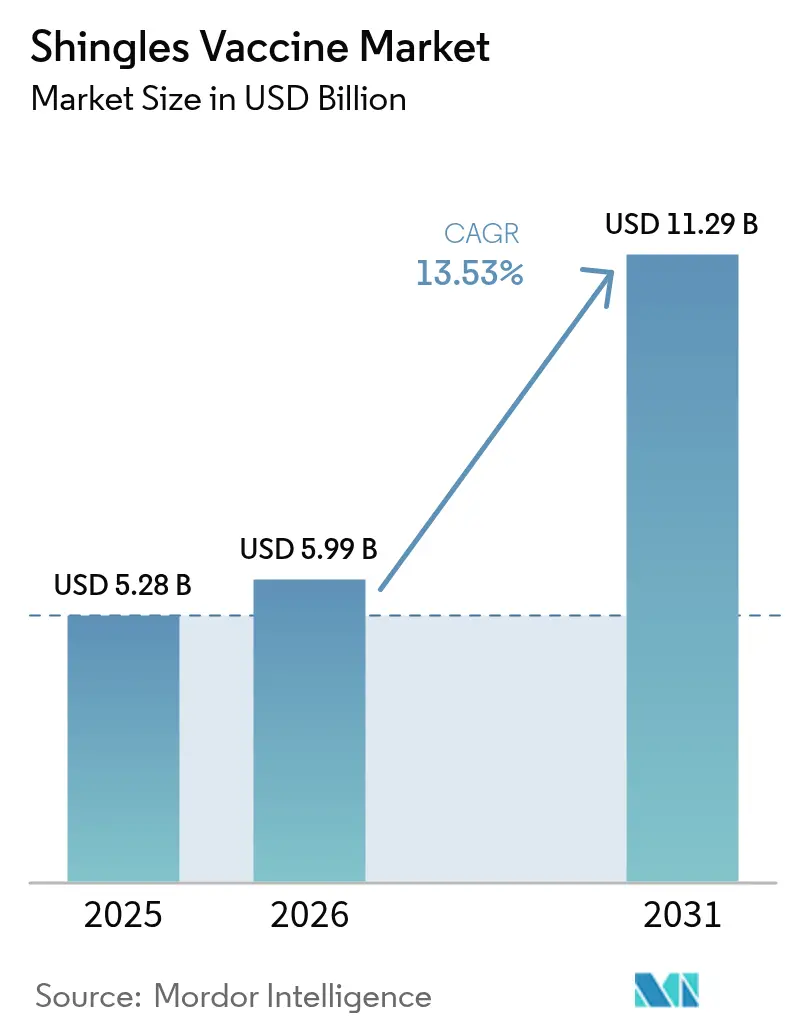
La taille du marché des vaccins contre le zona en 2026 est estimée à 5,99 milliards USD, en croissance par rapport à la valeur 2025 de 5,28 milliards USD, avec des projections pour 2031 indiquant 11,29 milliards USD, progressant à un TCAC de 13,53 % sur la période 2026-2031.
L'expansion découle de forces convergentes, notamment une population d'adultes âgés de 50 ans et plus en croissance rapide, un élargissement des remboursements gouvernementaux et une innovation soutenue dans les technologies de sous-unités recombinantes maintenant une efficacité supérieure à 90 %. L'augmentation de l'espérance de vie, en particulier dans les économies de l'OCDE, élargit le bassin clinique, tandis que les réformes de partage des coûts — telles que la loi américaine sur la réduction de l'inflation — ont supprimé les paiements à la charge des bénéficiaires de Medicare et ont provoqué une hausse de 46 % des vaccinations en 2023. L'intégration dans les calendriers nationaux de vaccination dans 39 pays, de l'Australie au Royaume-Uni, transforme les injections discrétionnaires en soins courants pour adultes, créant des volumes d'approvisionnement prévisibles pour les fournisseurs. Les plateformes adjuvantes recombinantes offrent une immunogénicité durable pendant au moins sept ans, un écart de performance qui continue d'évincer les concurrents vivants atténués des formulaires. Par ailleurs, les candidats à ARNm actuellement en phase 3 d'essais cliniques promettent des cycles de production plus courts et pourraient élargir davantage l'accès géographique si les objectifs de stabilité sont atteints.
Principaux enseignements du rapport
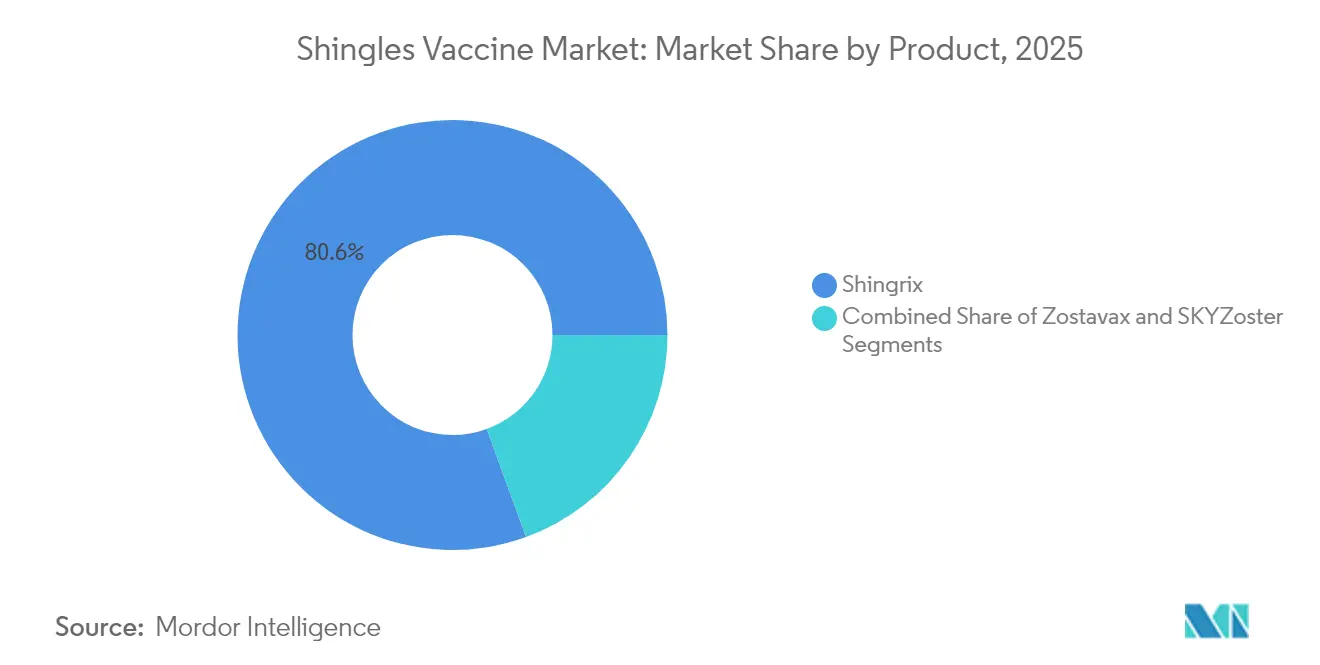
- Par produit, Shingrix a dominé avec 80,56 % de la part du marché des vaccins contre le zona en 2025 ; il est prévu d'afficher le TCAC le plus rapide de 14,03 % jusqu'en 2031.
- Par type de vaccin, les plateformes de sous-unités recombinantes ont représenté 83,52 % de la taille du marché des vaccins contre le zona en 2025 et devraient croître à un TCAC de 14,18 % jusqu'en 2031.
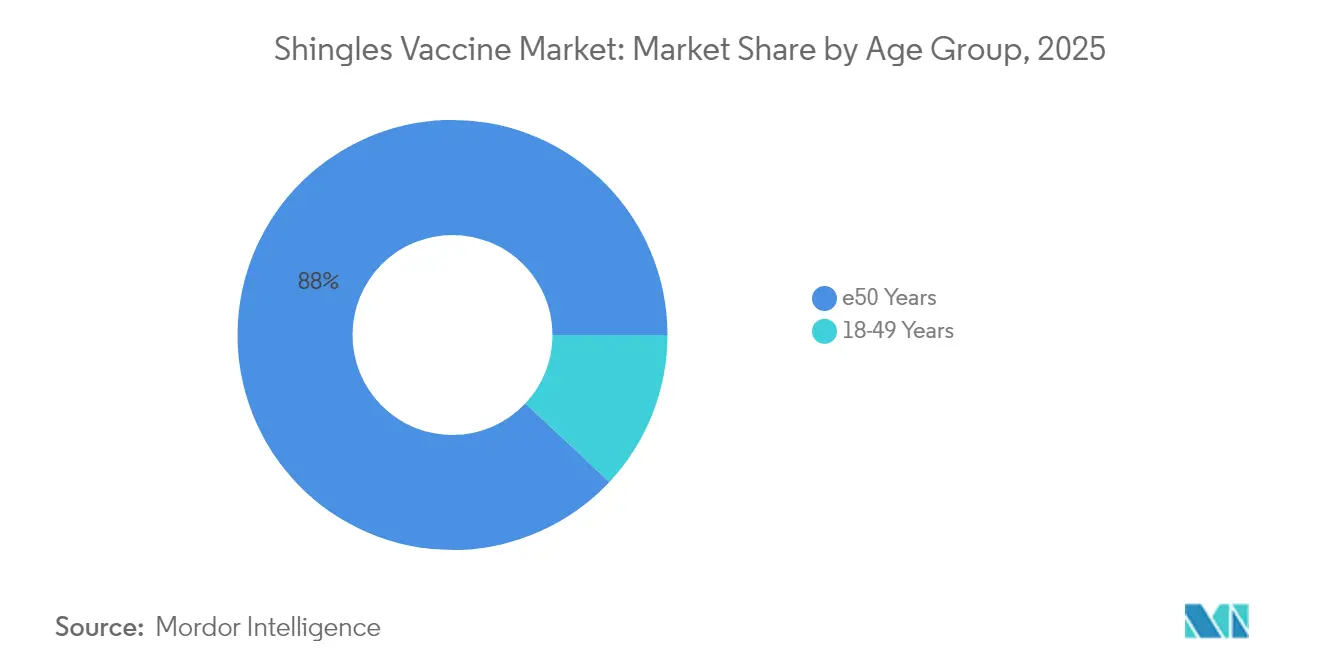
- Par groupe d'âge, les adultes de ≥50 ans ont capté 88,02 % des parts de revenus en 2025, tandis que le segment des 18-49 ans immunodéprimés devrait se développer à un TCAC de 15,55 % jusqu'en 2031.
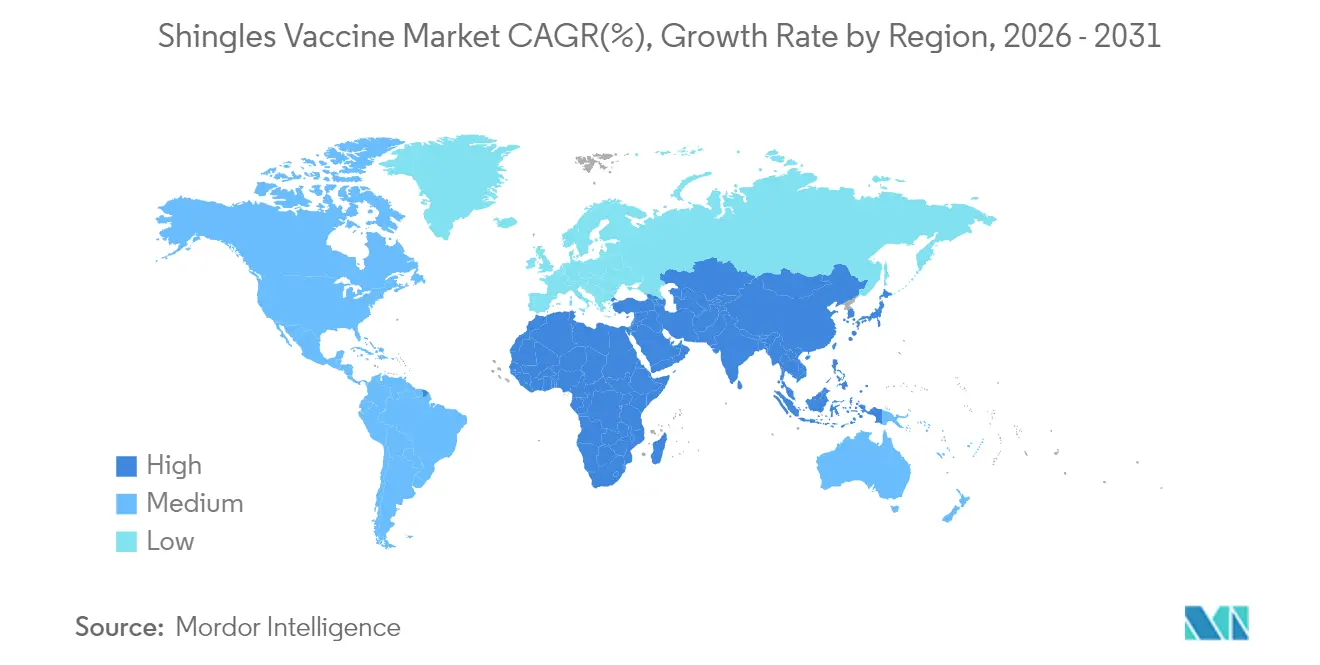
- Par géographie, l'Amérique du Nord détenait 42,86 % de la part du marché des vaccins contre le zona en 2025 ; l'Asie-Pacifique devrait enregistrer le TCAC le plus élevé de 18,12 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs sur le Marché des Vaccins Contre le Zona*
| Moteur | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des vaccins contre le zona dans les calendriers nationaux de vaccination | +3.2% | Mondial, avec adoption précoce en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Incidence croissante dans le groupe d'âge ≥50 ans et vieillissement de la population | +4.1% | Mondial, concentré dans les marchés développés | Long terme (≥ 4 ans) |
| Rapport coût-efficacité supérieur de la vaccination par rapport au traitement | +2.8% | Amérique du Nord et UE, expansion vers l'APAC | Moyen terme (2-4 ans) |
| Remboursement gouvernemental des vaccins recombinants adjuvantés | +2.3% | Marchés principaux d'Amérique du Nord et de l'UE | Court terme (≤ 2 ans) |
| Voies réglementaires accélérées pour les vaccins contre le zona à base d'ARNm | +1.1% | Mondial, mené par les États-Unis et l'UE | Long terme (≥ 4 ans) |
| Programmes de vaccination gouvernementaux ciblant les adultes plus âgés | +1.8% | Mondial, avec accélération en APAC | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intégration des vaccins contre le zona dans les calendriers nationaux de vaccination
L'Australie a ajouté Shingrix à son Programme national de vaccination en novembre 2023, couvrant les adultes à partir de 65 ans et les individus immunodéprimés à partir de 50 ans, une décision qui a immédiatement stimulé la demande dans les pharmacies et les cliniques de soins primaires. Au Royaume-Uni, le passage en 2023 de Zostavax à Shingrix a étendu l'éligibilité aux adultes sévèrement immunodéprimés âgés de 50 ans et aux adultes immunocompétents à partir de 60 ans. Ces décisions de financement public abaissent les obstacles financiers pour les patients, garantissent des volumes d'appels d'offres pluriannuels et renforcent le pouvoir de négociation pour les achats en volume. Il est également important de noter que l'Organisation mondiale de la santé prévoit de publier des recommandations actualisées sur le zona en mars 2025, une étape susceptible d'influencer les feuilles de route de vaccination dans les marchés émergents.[1]Organisation mondiale de la santé, "Document de position sur le vaccin contre le zona (à paraître)," who.intCollectivement, ces actions transforment ce qui était autrefois une adoption sporadique et autofinancée en un service de santé publique institutionnalisé, soutenant une base de revenus prévisible pour le marché des vaccins contre le zona.
Incidence croissante dans le groupe d'âge ≥50 ans et vieillissement de la population
Les gains d'espérance de vie mondiale entraînent une augmentation structurelle du nombre d'adultes présentant une immunité cellulaire déclinante, susceptible de réactiver le virus varicelle-zona latent. Les CDC comptabilisent environ 1 million de cas de zona aux États-Unis chaque année, 99 % des adultes de plus de 50 ans hébergeant déjà le virus dormant.[2]Centres pour le contrôle et la prévention des maladies, "Recommandations sur Shingrix," cdc.govLa demande est par conséquent à l'abri des cycles macroéconomiques et orientée principalement vers les budgets de soins préventifs. Les études signalant des réductions potentielles des risques cardiovasculaires et de démence à la suite de la vaccination élargissent la proposition de valeur et encouragent le soutien des payeurs à la vaccination des adultes au-delà de la simple prévention de la névralgie post-herpétique.
Rapport coût-efficacité supérieur de la vaccination par rapport au traitement
Du Canada à l'Amérique latine, la modélisation économique de la santé situe le ratio coût-efficacité incrémental de la vaccination recombinante contre le zona bien en deçà des seuils typiques de consentement à payer. Les analyses canadiennes portant sur des cohortes de patients cancéreux à haut risque font état de 24 328 CAD (18 000 USD) par année de vie ajustée par la qualité gagnée, réaffirmant la prudence fiscale pour les ministères de la santé. Des recherches similaires menées dans cinq pays d'Amérique latine prévoient la prévention de 5 millions de cas de zona si les vaccins recombinants sont adoptés dans les calendriers nationaux. Ces données étayent les approbations politiques et orientent les assureurs vers une couverture complète, propulsant la taille du marché des vaccins contre le zona au-delà de la dépendance à la disposition du consommateur à payer.
Remboursement gouvernemental des vaccins recombinants adjuvantés
L'élimination des co-paiements des patients stimule notablement l'adhésion. Après que les États-Unis ont adopté cette approche dans le cadre de la loi sur la réduction de l'inflation, les vaccinations mensuelles au titre de Medicare ont augmenté pour atteindre 410 564 en 2023, contre 281 283 en 2022.[3]Mihir Parikh et al., "Élimination du partage des coûts Medicare et adhésion à la vaccination des adultes," JAMA Network, jamanetwork.comEn décembre 2023, la quasi-totalité des bénéficiaires de la Partie D de Medicare ne payaient rien de leur poche. Cet épisode met en lumière l'élasticité de la demande et offre un modèle pour d'autres pays envisageant des modèles de subvention similaires.
Analyse de l'Impact des Freins sur le Marché des Vaccins Contre le Zona*
| Frein | Impact (~ %) sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Sensibilisation publique limitée dans les pays à revenu faible et intermédiaire | −2.1% | Marchés émergents d'APAC, Amérique latine, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Complexité de la chaîne d'approvisionnement pour les produits recombinants multi-doses à chaîne du froid | −1.4% | Mondial, aiguë dans les régions tropicales | Court terme (≤ 2 ans) |
| Préoccupations de sécurité liées aux adjuvants générant une hésitation vaccinale | −0.8% | Mondial, démographies influencées par les réseaux sociaux | Moyen terme (2-4 ans) |
| Contraintes mondiales de capacité en antigènes en vrac | −1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Sensibilisation publique limitée dans les pays à revenu faible et intermédiaire
En Chine, seulement 27,1 % des résidents urbains interrogés ont exprimé leur volonté de se faire vacciner, citant le manque de connaissances sur la maladie et le prix de 446 USD comme facteurs dissuasifs. Des lacunes similaires existent en Amérique latine, où la sous-déclaration de l'incidence du zona complique l'élaboration des politiques. Sans messages de santé publique soutenus et formation des médecins, la pénétration du marché reste faible, ralentissant les progrès du marché des vaccins contre le zona dans les économies émergentes.
Complexité de la chaîne d'approvisionnement pour les produits recombinants multi-doses à chaîne du froid
Les vaccins contre le zona recombinants doivent être maintenus entre 2 et 8 °C en permanence, une contrainte qui met à rude épreuve les établissements de santé dans les régions tropicales où l'électricité est intermittente. Shingrix est actuellement conditionné en kit à deux flacons nécessitant une reconstitution, ce qui augmente les risques d'erreurs de manipulation et de gaspillage. Bien qu'une seringue préremplie soit en cours d'examen par la FDA, la nécessité de maintenir l'intégrité de la chaîne du froid persiste. Les investissements dans une réfrigération fiable, des capteurs de température et des générateurs de secours sont essentiels mais coûteux, limitant l'accès aux cliniques rurales et freinant ainsi le marché des vaccins contre le zona dans son ensemble.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Vaccins Contre le Zona
Par produit :
le leader recombinant face aux alternatives émergentes à ARNmLa taille du marché des vaccins contre le zona pour Shingrix recombinant se traduit par une part de marché de 80,56 % en 2025, validant son avantage clinique sur les prédécesseurs vivants atténués. L'adhésion bénéficie d'une efficacité prouvée supérieure à 90 % et d'une éligibilité couvrant les cohortes immunodéprimées. Malgré cette forte position, la dynamique se construit autour des candidats ARNm en développement. Le mRNA-1468 de Moderna est entré en phase 3 sur la base d'une activité robuste des lymphocytes T CD4+ et d'un profil de tolérance susceptible d'égaler ou de dépasser les références existantes. Le Z-1018 de Dynavax combine son adjuvant propriétaire CpG 1018 avec l'antigène glycoprotéine E recombinant pour susciter une immunogénicité comparable, avec des données intermédiaires attendues en 2025. Si l'un ou l'autre candidat obtenait une approbation, les forces concurrentielles pourraient éroder la part de marché importante de Shingrix sur le marché des vaccins contre le zona, bien que les liens de remboursement bien établis de l'acteur dominant et son bilan de performance réel sur sept ans constituent des barrières à l'entrée élevées.
Une fois que les détenteurs de licences auront développé les lignes de fabrication d'ARN initialement construites pour la COVID-19, le coût par dose pourrait diminuer, permettant une concurrence par les prix ou un accès élargi dans les zones géographiques à ressources limitées. Cependant, le secteur des vaccins contre le zona doit encore relever le défi d'établir une capacité de chaîne du froid et d'approvisionnement auxiliaire pour ces nouveaux formats, à parité avec les offres recombinantes actuelles. À moyen terme, par conséquent, les formulations recombinantes devraient conserver leur position dominante, même si les variantes à ARNm élargissent les choix pour les prestataires.


Par type de vaccin :
les vaccins à sous-unités recombinantes maintiennent une position dominanteLes vaccins à sous-unités recombinantes ont capté 83,52 % de la part du marché des vaccins contre le zona en 2025 et devraient maintenir un TCAC de 14,18 %, portés par leur adéquation aux patients immunodéprimés et une durabilité immunogène solide. Les alternatives vivantes atténuées ont perdu de leur attrait après l'arrêt de Zostavax dans plusieurs marchés. Les avantages de fabrication reviennent également aux plateformes recombinantes qui tirent parti des lignées cellulaires CHO et des procédés d'antigènes purifiés, réduisant les préoccupations de biosécurité inhérentes aux cultures de virus vivants. Les systèmes adjuvants tels que AS01B, formulé avec du lipide A monophosphorylé et de la saponine QS-21, stimulent de puissantes réponses des lymphocytes T CD4+ et des anticorps, prolongeant la protection. Les récentes avancées dans la synthèse de QS-21 à base de levure pourraient réduire les coûts des matières premières, renforçant la résilience de l'approvisionnement.
Sur l'horizon de prévision, les concurrents vivants atténués ne sont pas susceptibles de regagner le terrain perdu à moins d'être reformulés pour remédier à l'efficacité réduite chez les adultes plus âgés. Au lieu de cela, la dynamique concurrentielle future sera vraisemblablement axée sur la capacité des nanoparticules à ARNm ou à base de protéines à égaler l'ensemble de données accumulé par les options recombinantes actuelles tout en améliorant la commodité de dosage. En attendant, le segment recombinant continuera d'ancrer la croissance des revenus du marché des vaccins contre le zona.
Par groupe d'âge :
le segment principal ≥50 ans reste stable, la cohorte immunodéprimée des 18-49 ans connaît une forte croissanceLes adultes âgés de ≥50 ans représentaient 88,02 % de la taille du marché des vaccins contre le zona en 2025, reflétant les recommandations des directives et une incidence plus élevée de la maladie. Ce groupe d'âge restera le pilier de la demande, soutenu par des messages de santé publique cohérents sur la prévention de la douleur neuropathique. Parallèlement, la population immunodéprimée des 18-49 ans se distingue par un TCAC de 15,55 % jusqu'en 2031, catalysé par la recommandation des CDC qui a étendu la couverture aux adultes présentant une immunité affaiblie à partir de 19 ans. Ces patients présentent un risque de zona 3 à 10 fois plus élevé et sont souvent confrontés à des complications supplémentaires telles qu'une éruption prolongée et une arthrite infectieuse disséminée.
Les systèmes de santé répondent en adaptant les campagnes de vaccination aux cliniques d'oncologie et de rhumatologie, permettant une vaccination le jour même lors des visites de routine. Les fabricants pharmaceutiques, de leur côté, ont commencé à parrainer des modules de formation continue pour sensibiliser les médecins aux changements d'éligibilité. À mesure que la clarté autour du remboursement s'améliore, ce segment plus jeune à haut risque pourrait fournir une hausse de volume significative, renforçant le profil de croissance diversifié du marché des vaccins contre le zona.
Analyse géographique
Marché des Vaccins Contre le Zona en Amérique du Nord
L'Amérique du Nord, qui détient 42,86 % de la part de marché des vaccins contre le zona en 2025, bénéficie de réseaux d'assurance complets, de canaux de vaccination en pharmacie de détail bien établis et d'une adoption clinique précoce de la technologie recombinante. La suppression par Medicare de la participation aux coûts en 2023 a entraîné une augmentation quasi immédiate des administrations mensuelles, soulignant la puissance des leviers de remboursement. Toutefois, la croissance absolue se modère à mesure que la couverture approche de la saturation ; les ventes américaines de Shingrix de GSK ont diminué de 18 % au quatrième trimestre 2024, le nombre de seniors non vaccinés ayant diminué et les chaînes de distribution ayant réajusté leurs priorités en matière de stocks. La croissance future repose donc sur l'élargissement des indications aux groupes immunodéprimés plus jeunes et, éventuellement, sur l'intégration de la vaccination dans des programmes de gestion des maladies chroniques.
Marché des Vaccins Contre le Zona en Asie-Pacifique
L'Asie-Pacifique représente l'opportunité de croissance la plus rapide avec un CAGR de 18,12 % jusqu'en 2031, portée par le vieillissement démographique et l'amélioration progressive des budgets consacrés à la vaccination des adultes. La décision de financement public prise par l'Australie en 2023 a déclenché une adoption supérieure à la tendance dans les six premiers mois, validant l'engagement budgétaire comme catalyseur. En Chine, où le bassin d'incidence est massif, l'adoption reste modeste en raison de prix catalogue élevés et d'une sensibilisation variable ; néanmoins, la récente prolongation du partenariat GSK-Zhifei jusqu'en 2029, associée à la concurrence locale du vaccin produit localement par Changchun BCHT Biotechnology, devrait élargir l'accès et potentiellement réduire les niveaux de co-paiement. Le Japon, la Corée du Sud et Singapour continuent de générer des données probantes en conditions réelles qui orientent les politiques régionales et favorisent le remboursement.
Marché des Vaccins Contre le Zona en Europe
L'Europe suit un schéma d'adoption délibéré mais croissant. La transition du Royaume-Uni vers Shingrix en 2023, associée à des ajustements des seuils d'âge, a établi un précédent pour les pays voisins qui envisagent des mesures similaires. Une étude épidémiologique nationale suédoise indiquant un risque viager de 36,5 % pousse les décideurs politiques vers un examen coût-bénéfice, bien que les décisions finales de financement restent en suspens. Les progrès sur le continent sont également influencés par des mécanismes d'approvisionnement paneuropéens visant des remises sur volume, une approche susceptible de comprimer les marges mais d'élargir le volume total adressable. Dans l'ensemble, l'hétérogénéité régionale persiste, mais la trajectoire du marché des vaccins contre le zona reste résolument orientée à la hausse.

Paysage réglementaire
La surveillance réglementaire est centrée sur les autorités nationales des médicaments et les organismes consultatifs en matière de vaccination, la FDA et l'EMA établissant la référence en matière d'étiquetage des produits, de pharmacovigilance et de modifications post-approbation. Aux États-Unis, Shingrix a continué de faire l'objet de mises à jour d'étiquetage et de présentation, notamment une mise à jour de la notice par la FDA en février 2026 traitant des mises en garde et précautions liées au syndrome de Guillain-Barré, ce qui maintient la surveillance de la sécurité au premier plan pour un vaccin adulte largement utilisé.
En Europe et au Royaume-Uni, les actions réglementaires et d'autorisation ont accéléré la transition des vaccins contre le zona vivants atténués vers les produits recombinants. La Commission européenne a retiré l'autorisation de mise sur le marché de Zostavax avec effet au 1er juin 2025 à la demande du titulaire de l'autorisation de mise sur le marché, et le CHMP de l'EMA a émis un avis positif en octobre 2025 soutenant une extension pour Shingrix liée à une formulation liquide. L'UKHSA et le NHS England ont également élargi le programme national de vaccination contre le zona pour inclure tous les individus sévèrement immunodéprimés âgés de 18 ans et plus (septembre 2025), alignant la conception du programme sur des approches d'éligibilité plus récentes pour les adultes à haut risque.
Paysage concurrentiel
Le marché des vaccins contre le zona est très concentré, présentant un oligopole où Shingrix de GSK contrôle une part significative, la présence résiduelle du vaccin vivant atténué de Merck s'est estompée, et la perturbation future est attendue principalement de la part des entrants à ARNm. Les barrières à l'entrée sont élevées : des programmes cliniques pluriannuels, des chaînes d'approvisionnement en adjuvants spécialisés et une validation rigoureuse de la chaîne du froid ajoutent une intensité en capital. GSK renforce sa position de premier entrant grâce à des investissements continus dans la fabrication, notamment l'expansion du site de Pennsylvanie d'une valeur de 800 millions USD qui double la production de substance active, et un site belge axé sur les formats lyophilisés conçus pour simplifier la logistique de terrain.
Moderna cherche à tirer parti de son expérience dans la mise à l'échelle des vaccins à ARNm lors de la réponse à la COVID-19, positionnant le mRNA-1468 pour un examen réglementaire accéléré et un potentiel statut de premier entrant parmi la nouvelle vague de candidats. Le Z-1018 de Dynavax mise sur son adjuvant CpG 1018, déjà utilisé dans la vaccination contre l'hépatite B, pour offrir un profil de sécurité différencié susceptible d'attirer les segments plus jeunes ou immunodéprimés. Les avancées de la chaîne d'approvisionnement, telles que la synthèse de QS-21 à base de levure, pourraient réduire les coûts des adjuvants et réduire l'avantage d'approvisionnement de GSK, bien que la disponibilité à l'échelle industrielle complète soit peu probable avant 2028.
Les fabricants régionaux se mobilisent également. Changchun BCHT Biotechnology est devenue la première entreprise nationale à obtenir l'approbation chinoise pour un vaccin contre le zona en juin 2024, sécurisant potentiellement des appels d'offres provinciaux où les règles de préférence locale s'appliquent. Des initiatives similaires dans le pays émergent en Inde et au Brésil, bien qu'elles restent à des stades précliniques. Dans l'ensemble, les cinq prochaines années verront une érosion progressive de la domination des acteurs établis, mais insuffisante pour renverser la position de leadership, maintenant un environnement de tarification premium pour le marché des vaccins contre le zona.
Leaders du secteur des vaccins contre le zona
Merck & Co., Inc.
SK bioscience
GSK plc
Curevo Inc
GeneOne Life Science
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Vaccins Contre le Zona
- GlaxoSmithKline
- Merck
- SK bioscience
- Changchun BCHT Biotech
- GeneOne Life Science
- Vaccitech
- CanSinoBIO
- Pfizer
- Curevo Inc.
- Jiangsu Recbio Technology
- Moderna
- BioNTech
- Novavax
- Valneva
- Bavarian Nordic
- Johnson & Johnson
- Daiichi Sankyo
- Bharat Biotech
- Sinovac
- Vaxart

Opportunités de marché et perspectives d'avenir
La simplification opérationnelle et l'élargissement de l'éligibilité créent un espace clair dans la délivrance de la vaccination des adultes, en particulier là où l'achèvement du schéma à deux doses et le flux de travail en clinique introduisent des frictions. Les approbations réglementaires de Shingrix en présentation seringue préremplie (approbation de la FDA américaine en juillet 2025 et approbation de la Commission européenne en janvier 2026) favorisent une administration plus rapide et moins d'étapes de préparation par rapport aux formats à base de reconstitution, ce qui peut améliorer le débit dans les pharmacies de détail et les cabinets de soins primaires où la plupart des vaccinations adultes sont administrées.
L'expansion géographique et le développement de produits de nouvelle génération progressent en parallèle, façonnant les voies concurrentielles et d'accès. L'approche de commercialisation modifiée de GSK avec Chongqing Zhifei Biological Products met en évidence comment des partenariats de distribution à long terme peuvent élargir l'accès dans de grands marchés à forte population comme la Chine. Sur le front de l'innovation, l'activité du pipeline se concentre sur le maintien d'une efficacité élevée tout en répondant aux contraintes de réactogénicité et de durabilité qui affectent l'initiation et l'achèvement de la série, avec des recherches publiées explorant des approches axées sur la stabilité telles que les formulations d'ARNm lyophilisées et les technologies alternatives de délivrance et d'affichage d'antigènes. Ces orientations indiquent où une différenciation peut émerger au-delà de la référence recombinante en place.
Développements Récents dans le Secteur du Marché des Vaccins Contre le Zona
- Mai 2026 : Curevo a conclu un accord définitif pour être acquise par Eli Lilly and Company pour un montant pouvant atteindre 1,5 milliard USD (dont 1 milliard USD à l'avance) afin de faire progresser son candidat vaccin contre le zona de nouvelle génération, Amezosvatein (CRV-101). Cette transaction reflète la valeur stratégique que les investisseurs attachent aux profils différenciés de zona ciblant une tolérabilité améliorée et un positionnement plus solide face aux vaccins recombinants établis.
- Juillet 2025 : La FDA américaine a approuvé le Shingrix de GSK en présentation seringue préremplie pour la prévention du zona. Le passage à un format prêt à administrer réduit les étapes de préparation pour les prestataires et peut diminuer les erreurs d'administration et le gaspillage, soutenant un débit plus élevé dans les canaux de vaccination adulte.
- Décembre 2024 : GSK et Chongqing Zhifei Biological Products ont prolongé leur partenariat sur le vaccin contre le zona en Chine jusqu'en 2029, ajustant les engagements pour refléter l'évolution des conditions du marché. L'arrangement prolongé souligne l'importance des partenaires de commercialisation locaux pour la portée de distribution et la participation aux appels d'offres dans l'un des plus grands bassins d'opportunités de vaccination adulte.


Marché des Vaccins Contre le Zona Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les vaccins prophylactiques utilisés pour prévenir le zona (herpès zoster) chez les adultes éligibles, comptabilisés au point de vente à travers les canaux de vaccination publics et la vente au détail en pharmacie privée dans les pays couverts par l'étude.
Exclusions du périmètre : les médicaments antiviraux, les médicaments de gestion de la douleur, les frais d'administration de la vaccination, les dispositifs d'administration et les dépenses de R&D en pipeline sont exclus de la valeur du marché.
Aperçu de la segmentation
- Par produit
- Shingrix
- Zostavax
- SKYZoster
- Par type de vaccin
- Sous-unité recombinante
- Vaccin vivant atténué
- Par groupe d'âge
- ≥50 ans
- 18-49 ans
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Nous commençons par recueillir les signaux de demande et de politique qui expliquent qui est éligible à la vaccination contre le zona et comment l'adoption évolue. Pour cela, des sources publiques telles que les directives et informations de couverture de vaccination du CDC, les documents de position de l'OMS, les statistiques de santé de l'OCDE et les publications des groupes consultatifs techniques nationaux sur la vaccination sont examinées, suivies de la littérature clinique et épidémiologique évaluée par des pairs pour les schémas d'incidence par âge et par risque.
Pour relier ces signaux aux revenus, nous nous référons également aux avis d'approvisionnement gouvernementaux, aux documents budgétaires officiels des ministères de la santé et à une couverture de presse fiable des changements d'approvisionnement et d'accès. Les dépôts d'entreprises et les présentations aux investisseurs aident à recouper directionnellement les ventes de vaccins déclarées, et un abonnement payant pour les données financières et actualités d'entreprises est utilisé de manière sélective pour combler les lacunes dans les répartitions de revenus par géographie et le calendrier. Les sources documentaires listées ici sont illustratives, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la validation et la clarification des hypothèses.
Entretiens et enquêtes primaires
Notre travail primaire se concentre sur la confirmation de la façon dont les volumes évoluent par cohorte d'âge, canal et pays, puis sur la traduction de cela en hypothèses réalistes de tarification et de mix. Nous nous entretenons avec des parties prenantes telles que des conseillers de programmes de vaccination, des pharmaciens et gestionnaires de services de vaccination, ainsi que des responsables commerciaux impliqués dans la distribution de vaccins. Le travail de terrain est équilibré entre l'APAC, l'EMEA et les Amériques afin que le rythme de déploiement régional et les différences de remboursement soient correctement reflétés.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Cadres dirigeants : 15 % | APAC : 50 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 31 % |
| Acteurs plus petits : 18 % | Managers : 47 % | Amériques : 19 % |
Dimensionnement et prévision du marché
Nous construisons le marché à partir d'une vue du bassin de demande, où la population adulte éligible et les taux d'adoption de la vaccination par pays sont utilisés pour reconstruire les doses annuelles, qui sont ensuite converties en revenus en utilisant des hypothèses de prix et de mix de canaux. Lorsque les données d'adoption au niveau pays sont incomplètes, l'écart est comblé par triangulation à partir des règles d'éligibilité des programmes, du statut de remboursement et de courbes d'adoption proxy issues de déploiements de vaccination adulte comparables.
Pour garder les totaux ancrés, des vérifications sélectives de type ascendant sont effectuées en utilisant des points de prix échantillonnés issus de résultats d'approvisionnement public et de références de vente au détail en pharmacie, suivies d'une vérification de vraisemblance par rapport aux ventes de vaccins déclarées directionnellement à partir des divulgations d'entreprises. Les intrants qui comptent généralement le plus incluent la taille de la cohorte des 50 ans et plus, l'éligibilité des adultes immunodéprimés dans les groupes plus jeunes, la conformité au schéma à deux doses, le calendrier de couverture des programmes publics, et la part passant par les pharmacies de détail par rapport aux canaux publics.
Pour les prévisions, nous utilisons principalement l'analyse de scénarios car les changements de politique, l'expansion du remboursement et les contraintes d'approvisionnement peuvent modifier l'adoption plus rapidement que ne le suggèrent les tendances historiques. La trajectoire future de l'adoption et des prix est ensuite testée avec les retours d'experts, de sorte que la prévision reflète la vitesse de déploiement pratique dans chaque région plutôt qu'une simple extrapolation linéaire du passé.
Validation des données et cycle de mise à jour
Nous validons les résultats à travers une série de vérifications avant approbation finale, notamment en comparant les doses implicites par personne éligible, les taux d'adoption au niveau pays et la progression des prix par rapport à des signaux publics indépendants et à ce que les personnes interrogées décrivent comme faisable. Si une anomalie apparaît, les hypothèses sont révisées et le modèle pays concerné est retravaillé jusqu'à ce que l'écart puisse être expliqué par un facteur réel tel que le lancement d'un programme, un changement de remboursement ou une perturbation de l'approvisionnement.
Les revues sont effectuées en plusieurs étapes, commençant par des vérifications de cohérence interne puis passant à une revue par les pairs des principaux intrants et sensibilités. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires lorsque des événements majeurs se produisent. Dans ces cas, les analystes recontactent les sources selon les besoins pour confirmer ce qui a changé. Avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vue la plus actuelle disponible à ce moment-là.
Taille du marché des vaccins contre le zona selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les vaccins contre le zona peuvent varier même lorsque le nom du sujet semble identique, car les sources ne comptabilisent pas toujours les mêmes postes de revenus ni n'utilisent la même logique de construction de la demande. Des différences apparaissent également lorsqu'une estimation s'appuie uniquement sur les ventes déclarées, tandis qu'une autre reconstruit la demande à partir de la population éligible et de l'adoption de la vaccination, puis applique la tarification et le mix de canaux.
Les frais d'administration de la vaccination et les frais de service en clinique constituent un ajout courant dans certains chiffres publiés, mais ceux-ci se situent hors du périmètre de Mordor Intelligence pour le marché des vaccins contre le zona, ce qui aide à expliquer pourquoi certains totaux apparaissent plus élevés même pour la même année. D'autres écarts proviennent de la manière dont le schéma à deux doses est modélisé (séries complétées par rapport aux doses expédiées), de la vitesse d'adoption supposée après les changements de remboursement, et de si les taux de change sont pris en moyenne annuelle ou à un moment ponctuel.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,99 milliards USD (2026) | |
| Éditeur sectoriel A | 4,86 milliards USD (2024) | Utilise une année de base antérieure et applique souvent une courbe d'adoption large sans séparer clairement les schémas à deux doses complétés de l'activité à dose unique, ce qui peut décaler le calendrier des revenus par rapport à une construction de la demande basée sur les doses. |
| Brève d'actualité financière B | 4,85 milliards USD (2024) | Peut refléter une valeur de titre rapportée par la presse qui peut mélanger les revenus des pharmacies et des canaux publics avec des services de vaccination adjacents, et utilise un taux de croissance sur un horizon plus long sans montrer les hypothèses d'éligibilité et de remboursement au niveau pays. |
L'écart entre ces chiffres s'explique en grande partie par ce qui est inclus dans la ligne de revenus et par la manière dont l'achèvement des doses et le calendrier d'adoption sont traités. En maintenant le modèle lié aux adultes éligibles, aux doses attendues et à la tarification observable par canal, l'estimation reste traçable à des intrants clairs qui peuvent être revérifiés et mis à jour lorsque les conditions du programme changent.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des vaccins contre le zona d'ici 2031 ?
Le marché devrait atteindre 11,29 milliards USD d'ici 2031 sur une trajectoire de TCAC de 13,53 %.
Quelle région affiche la croissance la plus rapide pour la vaccination contre le zona ?
L'Asie-Pacifique devrait se développer à un TCAC de 18,12 %, reflétant le vieillissement démographique et les récentes décisions de financement public.
Pourquoi Shingrix est-il dominant sur le marché des vaccins contre le zona ?
Sa conception à sous-unité recombinante offre une efficacité >90 % et permet une utilisation chez les adultes immunodéprimés, sécurisant une part de marché de 80,56 % en 2025.
Comment les changements de politique aux États-Unis ont-ils influencé l'adhésion à la vaccination ?
L'élimination du partage des coûts de la Partie D de Medicare a conduit à une hausse de 46 % des vaccinations mensuelles au cours de l'année 2023.
De nouvelles technologies remettent-elles en question les vaccins actuels contre le zona ?
Oui. Des candidats à ARNm de Moderna et Dynavax sont en essais cliniques et pourraient diversifier la gamme de produits après 2027.
Qu'est-ce qui limite l'adoption dans les pays à faibles revenus ?
La faible sensibilisation du public, les prix élevés à la charge des patients et les infrastructures limitées de chaîne du froid contraignent l'adhésion malgré une incidence croissante de la maladie.
Dernière mise à jour de la page le:



