
Tamanho e Participação do Mercado de Entretenimento e Diversão da Arábia Saudita
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
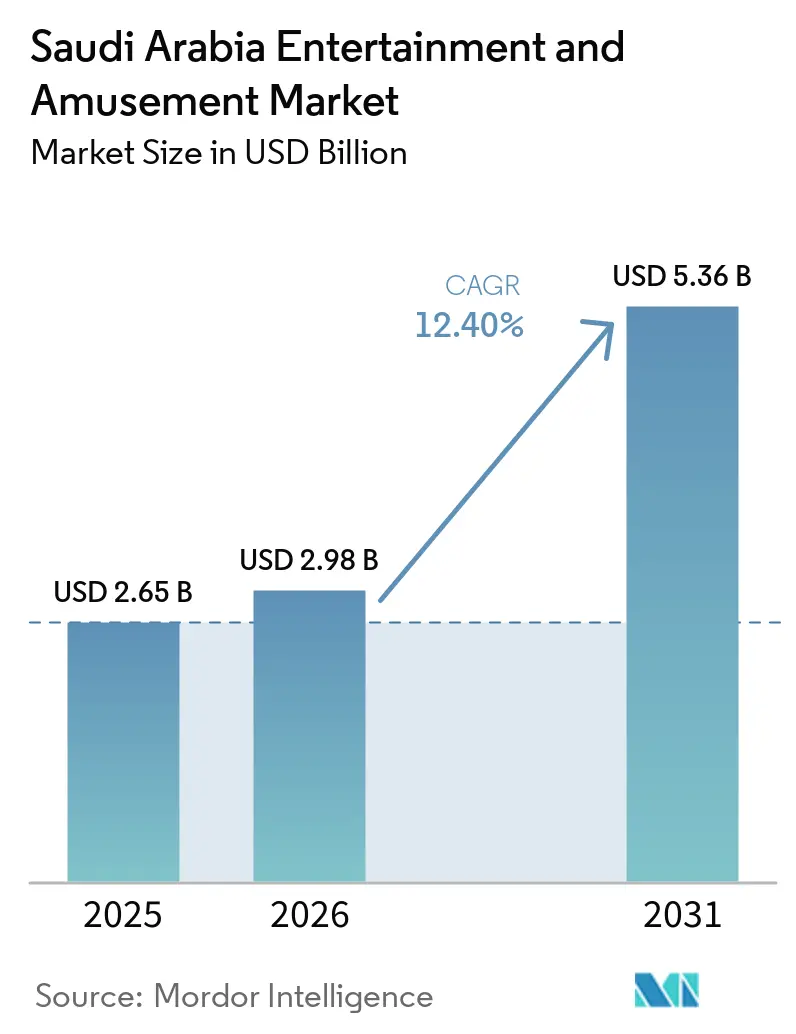
| Tamanho do mercado no ano base (2025) | 2.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.98 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.36 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.40 % |
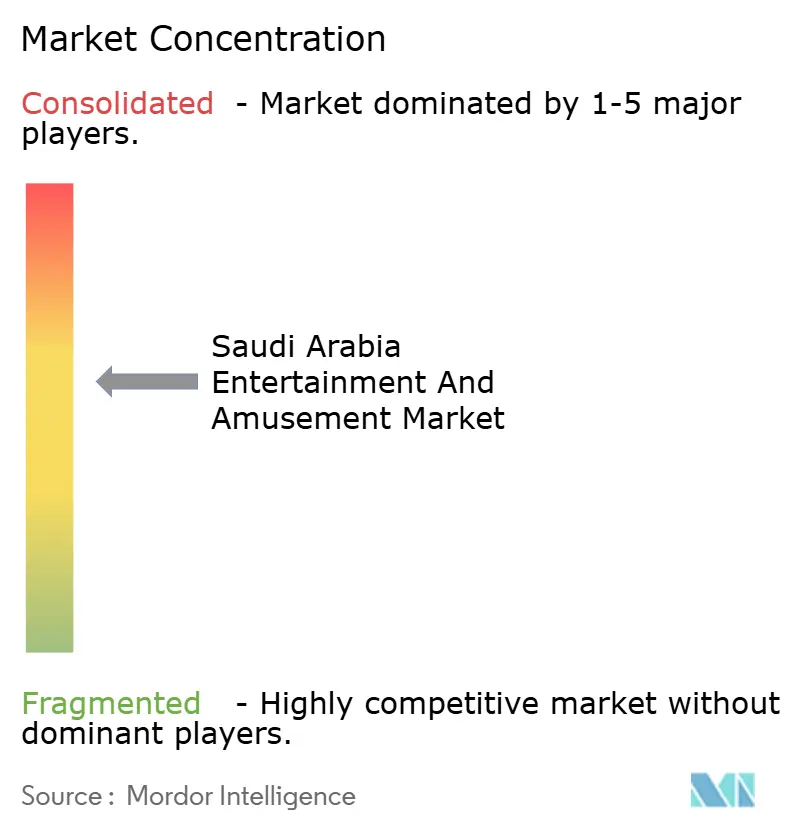
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Entretenimento e Diversão da Arábia Saudita pela Mordor Intelligence
A dimensão do mercado de entretenimento e diversão da Arábia Saudita em 2026 é estimada em USD 2,98 mil milhões, crescendo a partir do valor de 2025 de USD 2,65 mil milhões, com projeções para 2031 a indicar USD 5,36 mil milhões, crescendo a um CAGR de 12,4% no período 2026-2031.
A aceleração reflete despesas de capital mais elevadas do setor público, uma clara orientação para componentes de lazer em projetos imobiliários de uso misto e uma normalização progressiva dos gastos em lazer fora de casa orientado para a família. O intensificado financiamento apoiado pelo PIF em gigaprojetos, a rápida expansão de centros de entretenimento familiar ancorados em centros comerciais e a flexibilização das normas sociais que ampliam a visitação mista entre géneros e famílias continuam a impulsionar os volumes de ingressos e os gastos per capita. As campanhas de turismo doméstico sob a insígnia "Saudi Summer" prolongaram a estadia média dos viajantes locais e redirecionaram o fluxo de visitantes nos fins de semana para hubs de lazer especificamente concebidos para esse fim. Entretanto, os peregrinos internacionais combinam cada vez mais excursões culturais com atrações patrimoniais, elevando ainda mais as receitas sazonais durante os meses de menor afluência. Os preços competitivos praticados pelos operadores de nova geração e os passes combinados de refeição e atividade estão igualmente a remodelar os modelos de receita em direção a experiências premium de maior margem.
Principais Conclusões do Relatório
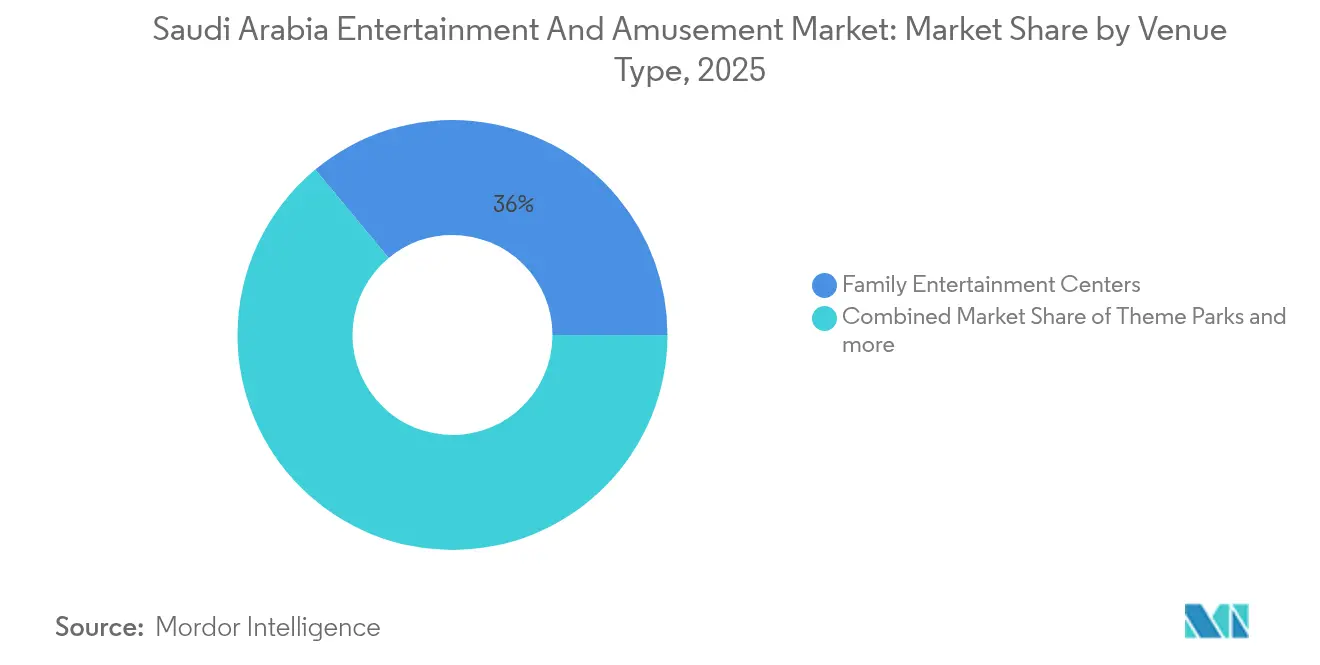
- Por tipo de local, os centros de entretenimento familiar lideraram com 36,02% da participação do mercado de entretenimento e diversão da Arábia Saudita em 2025; os arcades de realidade mista e RV estão projetados para expandir a um CAGR de 18,5% até 2031.
- Por fluxo de receita, as vendas de ingressos representaram 50,10% da participação do mercado de entretenimento e diversão da Arábia Saudita em 2025; as experiências premium têm previsão de avançar a um CAGR de 20,1% até 2031.
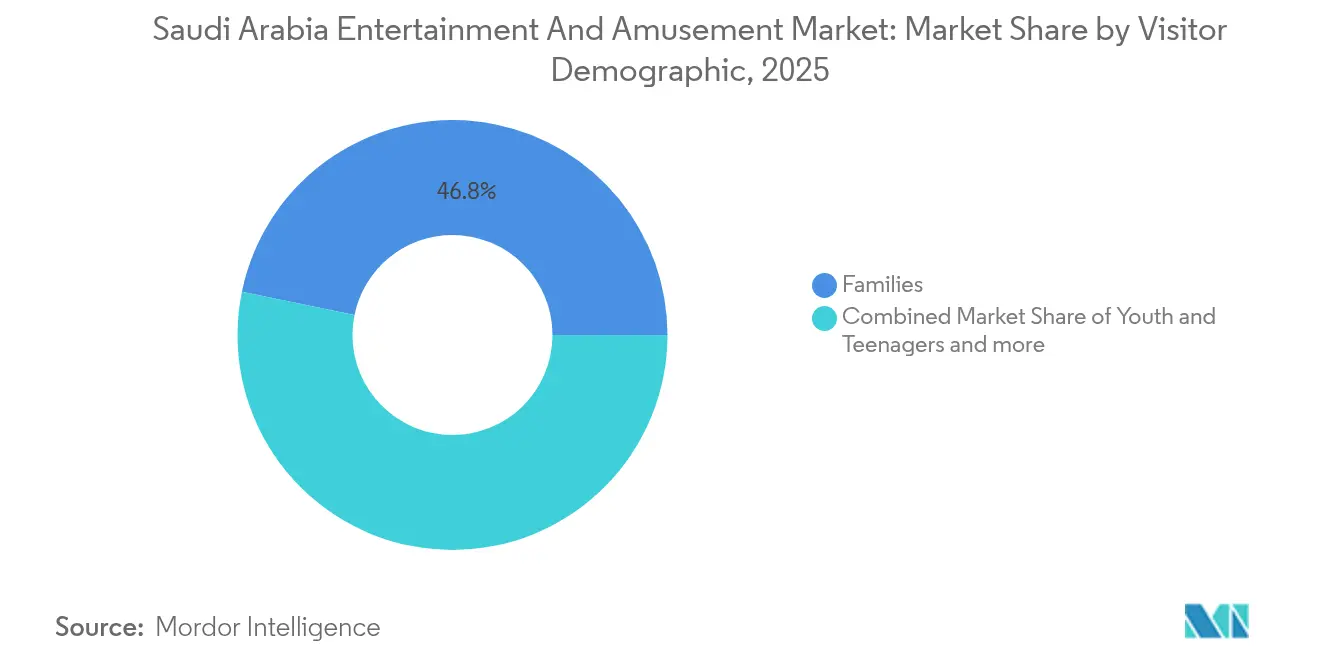
- Por perfil demográfico de visitantes, as famílias capturaram 46,78% da participação do mercado de entretenimento e diversão da Arábia Saudita em 2025, enquanto jovens e adolescentes estão no caminho para um CAGR de 13,3% durante o período de perspectiva.
- Por região, Riade capturou 52,10% da participação do mercado de entretenimento e diversão da Arábia Saudita em 2025, enquanto a Província Oriental está no caminho para um CAGR de 6,8% durante o período de perspectiva.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Intensificação do CAPEX da Visão 2030 | +1.4% | Todo o Reino, com maior incidência em Riade e Tabuk | Longo prazo (≥ 4 anos) |
| Crescimento do turismo doméstico ("Saudi Summer") | +1.1% | Todas as províncias, com maior expressão no litoral de Asir | Médio prazo (2-4 anos) |
| Expansão de centros de entretenimento familiar ancorados em centros comerciais | +0.9% | Principais corredores de retalho em Riade, Jeddah e Dammam | Curto prazo (≤ 2 anos) |
| Flexibilização das normas sociais (visitação feminina e familiar) | +0.8% | Todo o Reino | Curto prazo (≤ 2 anos) |
| Desenvolvimento de infraestrutura de gaming e esports | +0.7% | Todo o Reino, concentrado em Riade, NEOM e Província Oriental | Médio prazo (2-4 anos) |
| Pacotes de peregrinação gamificados | +0.4% | Corredores de Meca e Medina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Intensificação do CAPEX da Visão 2030
As entidades governamentais canalizaram mais de SAR 50 mil milhões (USD 13,33 mil milhões) para infraestrutura de lazer entre 2024 e 2025, sustentando 21 destinos da Saudi Entertainment Ventures (SEVEN), o megacomplexo de parques temáticos Qiddiya e zonas de realidade mista no interior do NEOM. O sólido pipeline de financiamento reduz a perceção de risco pelos promotores, encurta os períodos de retorno do investimento e atrai parceiros globais de propriedade intelectual para licenciar tecnologias de atração. A oferta de maior qualidade, por sua vez, aumenta a retenção do turismo doméstico em regime de estadia no país e reduz a fuga de lazer para o exterior. O claro alinhamento de políticas com as métricas de turismo da Visão 2030 também acelerou as aprovações de licenças municipais nos corredores prioritários. À medida que as aberturas faseadas avançam, os sistemas de bilhética integram preços dinâmicos, alargando em última instância tanto a utilização em dias úteis como o rendimento nos períodos de menor afluência[1].
Crescimento do Turismo Doméstico no Âmbito das Campanhas "Saudi Summer"
O Ministério do Turismo registou um aumento anual de 17% nas viagens de lazer intra-reino na janela de verão de 2025, impulsionado por pacotes combinados que associam vouchers de hotel a passes de atração. As parcerias com companhias aéreas regionais e plataformas de transporte por aplicativo reduziram os custos médios de transporte, tornando as escapadas de fim de semana acessíveis a famílias de rendimento médio. Os calendários de eventos incluem agora concertos com cobranding e festivais gastronómicos que prolongam o tempo de permanência dos visitantes. Durante os períodos de campanha, os proprietários de espaços de retalho registam um aumento de 11% no fluxo de visitantes, sublinhando a relação harmoniosa entre as âncoras de entretenimento e as compras por impulso. A procura incremental estabiliza os fluxos de caixa dos operadores que historicamente dependiam dos picos das épocas religiosas[2].
Expansão de Centros de Entretenimento Familiar Ancorados em Centros Comerciais por Conglomerados Locais
Os fundos de investimento imobiliário de retalho e as cadeias de hipermercados posicionam cada vez mais os centros de entretenimento familiar como motores centrais de tráfego no interior de novos centros comerciais. As atrações cobertas de médio formato, os arcades de redenção e as zonas de edutainment orientadas para crianças exigem menor área de terreno do que os parques temáticos de grande escala, permitindo um retorno do investimento mais rápido. Operadores como o Abdul Mohsen Al Hokair Group e o Al Othaim Leisure & Tourism reportam aumentos de receita de dois dígitos quando os centros de entretenimento familiar são inaugurados adjacentes a praças de alimentação. A concentração de lazer, cinema e restauração especializada promove tempos de permanência mais longos e conversões de compras cruzadas. Importantemente, o design modular permite a renovação temática periódica, correspondendo ao apetite por novidade do público adolescente saudita.
Flexibilização das Normas Sociais Impulsionando a Visitação Feminina e Familiar
As reformas regulatórias que flexibilizaram os requisitos de tutela e ampliaram as atividades públicas permitidas para as mulheres alteraram significativamente os padrões de frequência. Filas mistas e corredores dedicados a famílias agora dominam o fluxo de visitantes nos fins de semana em parques de diversões internos. Os operadores relatam um aumento de 22% nas reservas online iniciadas por mães, apoiadas por aplicativos de fidelidade que recompensam sessões de jogo repetidas. O crescimento da participação feminina no mercado de trabalho amplia as rendas disponíveis, elevando assim o gasto per capita em pacotes combinados de alimentação e entretenimento. As narrativas de marketing que destacam ambientes inclusivos e culturalmente sensíveis ressoam fortemente nos canais de mídia social, normalizando ainda mais os passeios de lazer[3].
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevada sazonalidade (picos do Hajj e Umrah) | −0.7% | Meca, Medina | Curto prazo (≤ 2 anos) |
| Licenciamento municipal fragmentado | −0.6% | Cidades secundárias | Médio prazo (2-4 anos) |
| Escassez de talentos em engenharia de entretenimento temático | −0.5% | Todo o Reino | Longo prazo (≥ 4 anos) |
| Défices de energia em gigaprojetos periféricos | −0.4% | NEOM, AMAALA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevada Sazonalidade Durante os Picos do Hajj e Umrah
O fluxo de visitantes aumenta acentuadamente durante as épocas de peregrinação, mas diminui nas semanas de verão com calor intenso. Enquanto as atrações culturais próximas dos recintos das mesquitas funcionam a quase plena capacidade no mês de Dhul-Hijjah, os parques aquáticos costeiros em Jeddah registam taxas de utilização abaixo de 35% de ocupação no mesmo período. Os operadores começaram a escalonar as estreias de novas atrações para coincidir com os períodos de menor afluência e a introduzir passes combinados com desconto para as épocas de transição. Ainda assim, os custos operacionais fixos das instalações com controlo climático pesam sobre as margens de lucro fora dos trimestres de pico. A questão da sazonalidade reforça a importância de sistemas de gestão dinâmica de pessoal e de energia.
Licenciamento Fragmentado Entre Municípios
Os promotores de entretenimento frequentemente navegam em estruturas de licenciamento sobrepostas a nível municipal e provincial que prolongam os cronogramas de início das obras em três a seis meses. As interpretações inconsistentes dos códigos de segurança entre jurisdições acrescentam custos de revisão de projetos e atrasam a instalação de atrações importadas. Os investidores domésticos de menor dimensão enfrentam despesas de conformidade mais elevadas em relação ao fluxo de caixa, levando-os a optar pelo franchising em vez de desenvolver conceitos originais. As medidas recentes para criar um portal digital unificado de aprovações ainda se encontram em fase piloto, mantendo uma incerteza transitória para os centros de entretenimento familiar planeados em cidades secundárias[4].
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Venue:
Os conceitos orientados para a família impulsionam o volume, enquanto os formatos de realidade mista aceleram o valorOs centros de entretenimento familiar representam 36,02% da dimensão do mercado de entretenimento e diversão da Arábia Saudita em 2025, consolidando o seu papel como âncora predefinida no interior dos centros comerciais de nova geração. O mix combinado de atrações de intensidade média, arcades de redenção e espaços para festas de aniversário atrai grupos de múltiplas idades e garante uma procura previsível de visitas escolares em dias úteis. Os pacotes de ingressos começam habitualmente a partir de SAR 89 (USD 23,7) para passes de duas horas, e os operadores promovem a venda adicional de combos de alimentação com marca própria que aumentam o valor do cabaz. O espaço competitivo está a ficar mais apertado, uma vez que o SEVEN alinha 21 destinos com marca própria em cidades de primeiro e segundo nível, frequentemente com garantias operacionais de longo prazo que atenuam os receios dos proprietários quanto ao risco de desocupação.
Os arcades de realidade mista e VR, embora atualmente abaixo de 5% de quota, apresentam a trajetória mais rápida com um CAGR projetado de 18,5% até 2031. Os headsets de alta definição, as plataformas de movimento e os clusters de esports ressoam junto de uma coorte de jovens com natividade digital cujo orçamento médio disponível para gaming cresceu 14% ao ano. A localização de conteúdos — como narrativas em língua árabe e jogos de tiro temáticos regionais de zumbis — permite um envolvimento mais profundo. Os alugueres de pods privados premium com preços de SAR 150 (USD 40) por hora elevam ainda mais o rendimento sem expandir a área física. A modularidade do formato é adequada para ativações pop-up no interior de eventos sazonais "Boulevard" em Riade, garantindo exposição nacional antes dos lançamentos em locais fixos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Por Fluxo de Receita:
As vendas de ingressos mantêm-se dominantes, mas os complementos premium redefinem a rentabilidadeAs vendas de ingressos contribuíram com 50,10% da receita do mercado de entretenimento e diversão da Arábia Saudita em 2025, refletindo modelos de admissão combinada na maioria dos locais internos. Ferramentas de precificação dinâmica que ajustam as tarifas com base na ocupação melhoraram os limiares de equilíbrio nos dias de semana. Quiosques e aplicativos móveis permitem que os visitantes dividam os pagamentos em vários cartões, eliminando gargalos nas filas e aumentando a contagem média de transações por visita. Nos parques aquáticos, as pulseiras RFID agilizam o aluguel de armários e as microtransações nos quiosques de alimentação, ampliando ainda mais o volume de receita vinculado aos ingressos.
Experiências premium, como passes de acesso prioritário VIP, cabanas privativas, visitas aos bastidores e jantares com personagens, registrarão um CAGR de 20,1% entre 2026 e 2031. Os operadores aproveitam a escassez para precificar desfiles noturnos VIP a SAR 400 (USD 107) por pessoa, com pacotes de mercadorias de edição limitada elevando o gasto total per capita acima de SAR 600 (USD 160). A venda adicional é particularmente eficaz em atrações culturais, onde sobreposições de realidade aumentada com foco no patrimônio enriquecem a narrativa para turistas domésticos abastados. O diferencial de margem entre passes premium e admissões básicas supera 25 pontos percentuais, impulsionando a receita operacional líquida sem reinvestimento de capital proporcional.
Por Perfil Demográfico dos Visitantes:
As famílias dominam o fluxo de visitantes; os segmentos jovens sustentam o crescimentoAs famílias capturaram 46,78% da quota do mercado de entretenimento e diversão da Arábia Saudita em 2025, graças a uma combinação de layouts acessíveis para carrinhos de bebé, disponibilidade de salas de oração e upgrades de refeições combinadas alinhados com as preferências multigeracionais. Os pacotes de ingressos múltiplos que combinam áreas de jogo suave com atrações tranquilas reduzem os custos por visitante e alargam a inclusão. Os operadores estabelecem parcerias com agências educativas para integrar zonas de edutainment com temática STEM, reforçando a visitação repetida por parte de grupos escolares.
Os jovens e adolescentes, com crescimento projetado a um CAGR de 13,3%, gravitam em torno de experiências gamificadas, torneios de esports e momentos de atração partilháveis nas redes sociais. Os conteúdos de curta duração — como cruzamentos sazonais com personagens de anime — sustentam o interesse e alargam o alcance de marketing através de conteúdo gerado pelos utilizadores no TikTok e no Snapchat. Os esquemas de fidelização atribuem pontos na aplicação resgatáveis por itens virtuais, entrelaçando a frequência física com o envolvimento online.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante aquisição do relatório
Análise Geográfica
O mercado de entretenimento e diversão da Arábia Saudita demonstra uma clara estratificação regional tanto na densidade da oferta como nos perfis de gasto. Riade, com o seu conjunto de zonas Boulevard recentemente inauguradas e complexos de retalho de alto nível, mantém a quota mais elevada com 52,10% da quota do mercado de entretenimento e diversão da Arábia Saudita em 2025 e regista uma ocupação média semanal de 68% nos centros de entretenimento familiar. A Província de Meca alinha o seu mix de atrações com os ciclos de peregrinação, atraindo visitantes internacionais adicionais através de espetáculos patrimoniais temáticos que ressoam junto dos turistas motivados pela fé. A Província Oriental capitaliza o seu clima costeiro, ancorando parques aquáticos que atraem os segmentos jovens em busca de alívio do calor interior, com um CAGR de 6,8% da quota do mercado de entretenimento e diversão da Arábia Saudita durante o período de previsão.
Para além dos três principais hubs, as províncias de Asir e Qassim experimentam trampolins cobertos e centros culturais boutique que respeitam as normas sociais conservadoras, ao mesmo tempo que respondem à procura de excursões familiares de um dia. O corredor NEOM em Tabuk desloca a narrativa geográfica para oeste, prometendo um campo de testes para tecnologias de atração de emissões nulas e conceitos de teatro holográfico imersivo. Os pipelines de oferta nas cidades secundárias acompanham cada vez mais os cronogramas de construção de centros comerciais; à medida que novos espaços de retalho entram em funcionamento, os promotores asseguram contratos de arrendamento de longo prazo com âncoras de lazer geridas por marcas, minimizando assim a diluição das receitas de ingressos por metro quadrado.
A mobilidade laboral dentro do Reino apoia os aumentos de pessoal nas várias regiões, mas a concentração de talentos em Riade e Jeddah continua a ampliar os diferenciais de produtividade a nível de unidade. As reformas dos subsídios energéticos levam os operadores costeiros a instalar coberturas solares nos estacionamentos, reduzindo os custos de energia de pico diurno em até 19%. Os passes anuais inter-províncias, válidos em múltiplas marcas, incentivam a visitação repetida e diluem os efeitos de sazonalidade específicos de cada região. Os investimentos estratégicos em redes rodoviárias e ferroviárias, como a ligação ferroviária de alta velocidade Riade-Jeddah, prometem reduzir os tempos de viagem e alargar as áreas de captação dos parques de referência.
Panorama regulatório
A atividade de entretenimento e diversão da Arábia Saudita é supervisionada principalmente pela General Entertainment Authority (GEA), que licencia atividades de entretenimento e de apoio e define expectativas de conformidade em torno da segurança das instalações, controles operacionais e padrões de serviço. Em junho de 2026, o Conselho de Ministros aprovou o Regulamento de Atividades de Entretenimento e Atividades de Apoio, formalizando uma estrutura legal mais abrangente para licenciamento, supervisão e requisitos de qualidade. Em julho de 2026, entrou em vigor a exigência de licenças da GEA para atividades de entretenimento e de apoio, restringindo o perímetro operacional para organizadores, proprietários de instalações e prestadores de serviços.
A implementação é cada vez mais digital. O Portal de Entretenimento da GEA atua como um portal centralizado para investidores e operadores, integrando fluxos de trabalho com outros órgãos governamentais e oferecendo um amplo menu de serviços que pode reduzir o atrito administrativo em comparação com o processamento município a município. Partes adjacentes da jornada do visitante também estão sob outros reguladores, notadamente o Ministério do Turismo para instalações de hospitalidade sob a Lei do Turismo e os Regulamentos de Instalações de Acomodação Turística, que podem afetar operadores de diversão que combinam estadias, ingressos e hospedagem no local em projetos voltados a destinos.
Análise da cadeia de valor
A cadeia de valor vai do desenvolvimento de conceitos e licenciamento de propriedade intelectual, passando pelo planejamento diretor e desenvolvimento imobiliário (frequentemente por meio de plataformas de giga-projetos apoiadas pelo PIF), design e fabricação de atrações e brinquedos, acabamento e construção, e integração de sistemas (bilhetagem, CRM, fluxo de visitantes). Em seguida, avança para operações que abrangem equipe, segurança, alimentos e bebidas, e merchandising, e distribuição por meio de plataformas turísticas e campanhas combinadas. Na Arábia Saudita, grandes desenvolvedores de destinos como Qiddiya e NEOM, junto com operadores apoiados pelo PIF como Saudi Entertainment Ventures (SEVEN), influenciam os padrões de aquisição e a combinação de locatários ao incorporar o entretenimento em planos diretores mais amplos de varejo, hospitalidade e transporte, o que impulsiona a demanda em direção a contratantes de acabamento, integradores especializados e fornecedores de conteúdo.
A logística com prazos críticos continua sendo um obstáculo para equipamentos importados, talento técnico especializado e fabricação criativa localizada para ambientes temáticos. Parcerias voltadas a reduzir esses riscos estão se tornando mais visíveis, incluindo acordos de logística para cargas de eventos e produção de alta urgência, e iniciativas para localizar capacidades de produção criativa para locais de entretenimento. No lado da captação de demanda, os operadores dependem cada vez mais de ferramentas digitais de gestão de visitantes e dados que vinculam a bilhetagem aos gastos no local em FECs, parques temáticos e zonas sazonais, permitindo preços combinados e complementos premium, ao mesmo tempo em que melhoram o controle sobre a taxa de utilização e a economia de filas.
Panorama Competitivo
O panorama competitivo tende para um oligopólio apoiado pelo Estado, com os principais intervenientes como Saudi Entertainment Ventures, Qiddiya Investment Company, Abdul Mohsen Al Hokair Group, Al Othaim Leisure & Tourism e Sela a dominar as receitas de mercado em 2024. O SEVEN adota uma abordagem de portfólio que visa cidades com lacunas de oferta, celebrando acordos de licenciamento multi-IP com marcas globais para diversificar os ciclos de renovação de atrações. A Qiddiya posiciona-se como um cluster de gigaparques, aproveitando a sua âncora Six Flags da Fase 1 para atrair co-investidores de hotelaria. O Hokair explora a sua rede histórica de centros de entretenimento familiar com a marca Sparky's em mais de 90 locais, apostando no conhecimento operacional para negociar reestruturações de renda favoráveis.
Os operadores privados como a Fakieh Leisure & Entertainment concentram-se no litoral de Jeddah, combinando exposições de aquário com zonas de atrações ao ar livre para equilibrar o risco meteorológico. A Majid Al Futtaim Entertainment importa conceitos comprovados como as pistas de esqui cobertas, adaptando os sistemas de controlo de temperatura ao perfil climático de Riade. As cadeias globais, incluindo a Merlin Entertainments, participam através de estruturas de joint venture que deixam o risco imobiliário local a cargo dos parceiros sauditas, contribuindo com propriedade intelectual de marca e padrões operacionais.
As movimentações estratégicas em 2025 giram em torno da integração vertical e da análise de dados. O lançamento de plataformas de CRM unificadas pelo SEVEN regista o comportamento dos visitantes em vários parques, permitindo modelos de monetização variável por atração. A Qiddiya acelerou o desenvolvimento de uma instalação avançada de teste de atrações para localizar a experiência de manutenção, reduzindo a dependência de engenheiros estrangeiros. A Muvi Cinemas aventurou-se no desenvolvimento de arenas de esports, promovendo eventos de forma cruzada através da sua base existente de espectadores de cinema. A Sela expandiu as zonas musicais temáticas dos festivais sazonais, negociando residências de artistas plurianuais que aumentam as margens de merchandising. A pontuação de concentração média do mercado de 6 reflete um primeiro nível agrupado, mas deixa espaço para participantes de nicho especializados nos segmentos de VR e espetáculos ao vivo.
Líderes do Setor de Entretenimento e Diversão da Arábia Saudita
-
Qiddiya Investment Company
-
Abdul Mohsen Al Hokair Group
-
Al Othaim Leisure & Tourism
-
Sela
-
Saudi Entertainment Ventures (SEVEN)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Entretenimento e Diversão da Arábia Saudita Empresas cobertas neste relatório
- Saudi Entertainment Ventures (SEVEN)
- Qiddiya Investment Company
- Abdul Mohsen Al Hokair Group
- Al Othaim Leisure & Tourism
- Sela
- Fakieh Leisure & Entertainment
- Tarfeeh Fakieh
- Al Hokair Funland
- Majid Al Futtaim Entertainment (KSA operations)
- Al-Tayer Group Entertainment (KSA operations)
- Vox Cinemas (KSA)
- AMC Cinemas KSA
- Muvi Cinemas
- Snow City Riyadh
- Jeddah Season Committee
- Riyadh Season Committee
- Saraya Aqaba Waterpark (KSA JV)
- Six Flags Qiddiya (future)
- Merlin Entertainments (LEGOLAND KSA)
- NEOM Entertainment & Culture division
Oportunidades de mercado e perspectivas futuras
A oportunidade de curto prazo está centrada na expansão de formatos indoor repetíveis e na melhoria da produtividade operacional, à medida que a oferta de entretenimento se amplia além de festivais principais e âncoras de local único. A formalização regulatória em 2026, incluindo a aprovação pelo Conselho de Ministros do Regulamento de Atividades de Entretenimento e Atividades de Apoio e a exigência de licenciamento da GEA, cria caminhos mais claros para implantações multi-local de centros de entretenimento familiar e formatos de realidade mista em cidades de nível dois e três, onde o processamento municipal fragmentado historicamente atrasou aberturas. O modelo de serviço integrado do Portal de Entretenimento da GEA também apoia uma iteração mais rápida para operadores que atualizam conteúdo com frequência, como bibliotecas de RV, ativações sazonais e camadas de experiência premium, sem reconstruir ativos completos.
Programas de investimento voltados a destinos ampliam as vias de comercialização em que entretenimento, hospitalidade e eventos são planejados em conjunto. A estratégia do PIF para 2026-2030, que visa 100.000 quartos de hotel e 70 experiências turísticas, expande a base endereçável para passes de atrações combinados, programação noturna e experiências premium vinculadas a estadias, enquanto iniciativas do Ministério do Turismo que enquadram o turismo como infraestrutura econômica fortalecem a demanda por modelos operacionais padronizados e exportáveis. Operações habilitadas por tecnologia são outra abertura prática: a Visão de Turismo com IA de 2026 do Ministério do Turismo e a plataforma TourismX podem apoiar melhorias de produtividade para operadores que vendem experiências empacotadas com hotéis e operadoras de turismo, melhorando a gestão de estoque, precificação e engajamento do cliente em grandes parques e locais âncora de shoppings.
Desenvolvimentos industriais recentes em Mercado de Entretenimento e Diversão da Arábia Saudita
- Julho de 2026: a Saudi Entertainment Ventures (SEVEN) anunciou a abertura programada de seu primeiro destino de entretenimento em Abha em 5 de agosto de 2026, com cerca de 64.000 metros quadrados e organizado em oito zonas de entretenimento. O marco converte o pipeline da SEVEN em capacidade operacional em um polo fora de Riade, apoiando a diversificação geográfica da demanda por lazer fora de casa voltado à família.
- Junho de 2026: a Qiddiya Investment Company anunciou o Centro Nacional de Tênis na Qiddiya City, projetado com 30 quadras seguindo os padrões ATP, WTA e ITF, incluindo uma quadra central com capacidade para 15.000 pessoas. A adição de infraestrutura esportiva de elite junto com atrações e brinquedos amplia os fatores de visitação ao longo do ano na Qiddiya e cria novos fluxos de receita ligados a eventos para hospitalidade e entretenimento no local.
- Julho de 2024: a IMAX firmou parceria com a Muvi Cinemas para adicionar quatro novos auditórios IMAX em Riade, Jidá, Hofuf e Dhahran, complementando a presença IMAX já existente no Reino. A expansão fortalece a oferta de telas premium em cidades-chave, apoiando um gasto por visita mais alto e reforçando os cinemas como âncoras complementares dentro de destinos de lazer de uso mista.
Mercado de Entretenimento e Diversão da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a receita gerada por locais de entretenimento e diversão pagos na Arábia Saudita, onde os consumidores visitam para experiências de lazer e atividades no local. Abrange gastos com admissão e dentro dos locais diretamente vinculados a esses destinos.
Exclusões do escopo: Exclui assinaturas e dispositivos de entretenimento doméstico, bem como receitas gerais de hospitalidade não vinculadas à atividade dos visitantes dentro dos locais de entretenimento e diversão.
Visão Geral da Segmentação
- Por Tipo de Venue
- Parques Temáticos
- Parques de Diversões
- Centros de Entretenimento Familiar (CEFs)
- Parques Aquáticos
- Atrações Culturais / Patrimoniais
- Venues de Espetáculos ao Vivo
- Arcades de Realidade Mista e VR
- Por Fluxo de Receita
- Venda de Ingressos
- Alimentação e Bebidas
- Merchandising e Varejo
- Patrocínio e Publicidade
- Experiências Premium
- Serviços Auxiliares (estacionamento, alugueres)
- Por Perfil Demográfico dos Visitantes
- Famílias
- Jovens e Adolescentes
- Turistas (Internacionais)
- Empresas e Eventos
- Crianças (< 12 anos)
- Por Geografia
- Província de Riade
- Província de Meca
- Província Oriental
- Província de Medina
- Província de Asir
- Província de Qassim
- Província de Tabuk
- Restante da Arábia Saudita
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir a base factual inicial sobre a demanda de lazer saudita e a economia dos locais antes do início da modelagem. Recorremos a fontes públicas como a Autoridade Geral de Estatísticas (gastos domésticos e população), o Banco Central Saudita (tendências do consumidor e inflação), comunicados do Ministério do Turismo (volumes de visitantes e metas de turismo) e atualizações da Autoridade Geral de Entretenimento (atividade de licenciamento e pipeline de eventos). O contexto do setor também foi obtido de estudos selecionados de turismo e lazer revisados por pares, juntamente com anúncios de locais cobertos pela imprensa de renome.
Para testar o lado da oferta, também revisamos arquivos de empresas e apresentações para investidores quando disponíveis, e utilizamos assinaturas pagas para triagem de dados financeiros e notícias de empresas, de modo que marcos e inaugurações importantes de projetos não fossem perdidos. Para locais maiores, verificamos indicadores de importação e alfândega em nível direcional para entender o cronograma de brinquedos, equipamentos e instalações. As fontes listadas acima são meramente ilustrativas, e também utilizamos outros documentos e conjuntos de dados públicos para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
Discussões primárias foram realizadas com operadores de locais, gerentes de shoppings e destinos, organizadores de eventos e participantes do ecossistema, como fornecedores de equipamentos e parceiros de serviços. Também conversamos com partes interessadas em nível municipal em Riade, Jeddah, Meca, Dammam e outras áreas, para que os padrões locais de fluxo de visitantes e as realidades de precificação pudessem ser confirmados. Essas contribuições ajudam a refinar as premissas sobre utilização, sazonalidade (incluindo picos de feriados) e mix de receita que são difíceis de inferir apenas de fontes públicas.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 43% | Líderes funcionais/de unidade: 31% |
| Players menores: 20% | Gerentes: 54% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, em que o conjunto de gastos de lazer endereçável é reconstruído a partir da população, sinais de renda disponível, chegadas de turistas e a participação esperada dos gastos com entretenimento fora de casa nas principais cidades. Uma vez definido o conjunto de demanda, ele é traduzido em receita de locais usando drivers operacionais práticos, e o valor final do mercado é obtido após a agregação.
Os principais insumos utilizados no modelo incluem estimativas de fluxo anual de visitantes por tipo de local, faixas de preço médio de ingressos, gasto por visitante dentro do local (alimentação, mercadorias e complementos), capacidade do local e utilização típica, e a divisão entre residentes locais e turistas. A sazonalidade foi refletida usando períodos de pico, como férias escolares e grandes festivais, e então ajustamos esses picos com base no feedback de especialistas sobre a rapidez com que novos destinos se consolidam.
As previsões dependem de análise de cenários apoiada por uma abordagem leve de regressão multivariada para variáveis com histórico consistente, como crescimento populacional, volumes de turismo e precificação ajustada pela inflação. Aproximações seletivas de baixo para cima foram usadas como verificação cruzada, incluindo contagens amostradas de locais por cidade, throughput típico por site e faixas de preço. Onde existiam lacunas de dados, utilizamos proxies conservadores de locais comparáveis e, em seguida, verificamos novamente as premissas em entrevistas antes de finalizar.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de múltiplas verificações para que os números permaneçam alinhados com os sinais do mundo real. Os analistas comparam os totais modelados com indicadores independentes, como inaugurações anunciadas, precificação observada e atividade de visitantes em nível municipal, e então revisam quaisquer grandes variações com premissas atualizadas. Quando um número parece incorreto, é acionado um novo contato com os especialistas relevantes para confirmar se é uma questão de timing, uma incompatibilidade de escopo ou uma mudança na precificação e utilização.
Uma segunda revisão por analista é concluída antes da aprovação final, para que a lógica das fórmulas, as unidades e o timing das moedas sejam consistentes ao longo dos anos. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, incluindo grandes atrasos em projetos, novas etapas de licenciamento ou choques repentinos de demanda. Antes da entrega, fazemos uma revisão final para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Entretenimento e Diversão da Arábia Saudita pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas para este mercado podem parecer diferentes porque cada publicador escolhe sua própria cobertura de locais, componentes de receita e timing para o que conta como um determinado ano. As diferenças também aparecem quando alguns estudos misturam gastos do consumidor com gastos governamentais e de desenvolvedores, ou quando tratam as inaugurações de novos destinos como imediatas.
A tabela de referência mostra um agrupamento próximo em torno da faixa de 2 bilhões de USD, e no modelo da Mordor Intelligence o valor reflete a receita obtida em destinos de entretenimento e diversão, incluindo fluxos no local como alimentação, mercadorias e publicidade, em vez de categorias de lazer mais amplas que ficam fora da captura em nível de local. As lacunas também surgem de como as previsões lidam com a progressão dos preços dos ingressos sob inflação, o timing da conversão de moeda e se a expansão das cidades além de Riade e Jeddah é introduzida gradualmente ou assumida como antecipada.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,98 bilhões de USD (2026) | |
| Consultoria Setorial A | 2,60 bilhões de USD (2024) | Utiliza um ano base anterior e parece aplicar uma visão mais ampla dos gastos com entretenimento, o que pode subestimar as inaugurações de locais no curto prazo, ao mesmo tempo que mistura categorias que não são obtidas dentro dos destinos. |
| Empresa de Análise B | 2,08 bilhões de USD (2024) | Provavelmente reflete um conjunto de receita capturada mais restrito e premissas de consolidação mais conservadoras para novos parques e grandes destinos, o que reduz o valor inicial em comparação com modelos que incluem fluxos de receita mais amplos no local. |
Analisando os três valores, a diferença é explicada principalmente pela seleção do ano e pelo que é contabilizado como receita de local versus atividade de lazer mais ampla. Ao manter o modelo vinculado a fluxos de visitantes, precificação de ingressos e drivers de gasto dentro do local que podem ser validados com os operadores, o número resultante permanece rastreável e reproduzível para decisões de planejamento.
Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de entretenimento e diversão da Arábia Saudita em 2026?
O setor é avaliado em USD 2,98 mil milhões em 2026, com uma perspetiva de CAGR de 12,4% até 2031.
Qual é o formato de venue atualmente dominante?
Os centros de entretenimento familiar lideram, detendo 36,02% dos gastos de 2025.
Qual é o fluxo de receita de crescimento mais rápido?
As experiências premium estão projetadas para crescer a um CAGR de 20,1% entre 2026 e 2031.
Qual é a província com maior potencial de crescimento?
A Zona NEOM em Tabuk está encaminhada para um CAGR de 15,5% até 2031.
Qual é o grau de concentração do panorama competitivo?
A quota combinada dos cinco principais operadores indica uma concentração moderada.
Qual é o segmento demográfico que impulsiona o crescimento futuro das vendas de ingressos?
Os jovens e adolescentes registarão os ganhos mais rápidos, avançando a um CAGR de 13,3%.