
Tamanho e Participação do Mercado de Parques de Diversões da Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
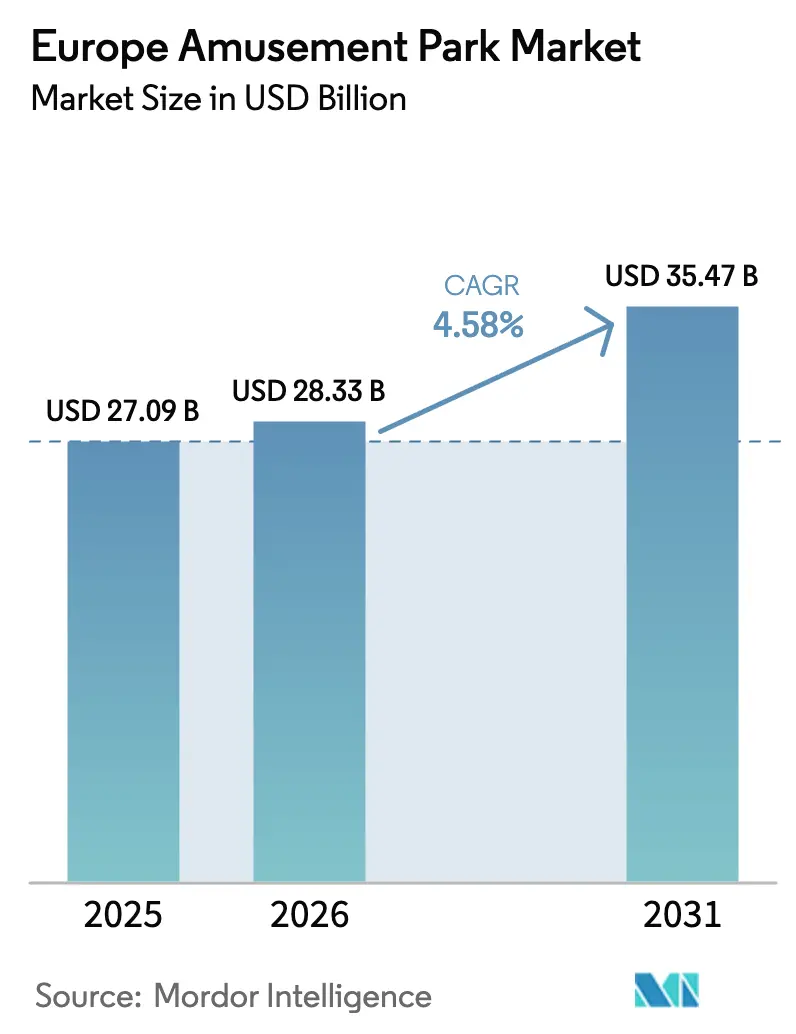
| Tamanho do mercado no ano base (2025) | 27.09 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.47 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.58 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Parques de Diversões da Europa por Mordor Intelligence
Espera-se que o tamanho do mercado de parques de diversões da Europa cresça de USD 27,09 bilhões em 2025 para USD 28,33 bilhões em 2026 e está previsto para atingir USD 35,47 bilhões até 2031 a um CAGR de 4,58% no período 2026-2031. O momentum de recuperação reflete orçamentos de lazer doméstico mais elevados, o retorno gradual de turistas de longa distância e a rápida adoção pelos operadores de parques de temáticas imersivas baseadas em propriedade intelectual (PI) que permitem precificação premium [1]Themed Entertainment Association & AECOM, "Theme Index 2023," aecom.com. . A emissão eletrônica de ingressos, o gerenciamento de filas baseado em IA e o conteúdo interativo habilitado por 5G estão elevando ainda mais o gasto per capita e reduzindo os gargalos de fluxo de visitantes, permitindo que o mercado de parques de diversões da Europa cresça sem adições proporcionais de capacidade. As atrações mecânicas ainda lideram as campanhas de marketing, mas os operadores estão expandindo as atrações aquáticas, hotéis temáticos e micro-parques internos de "entretenimento comercial" para mitigar os riscos climáticos e de sazonalidade. A intensidade competitiva é moderada: os cinco maiores grupos controlam aproximadamente 60% da receita, mas a expansão da Universal no Reino Unido e da Disney na França deverá aumentar os requisitos de capital e favorecer os players de maior porte. Os custos regulatórios associados à redução de carbono e os prêmios de seguro permanecem como fatores adversos, mas o mercado de parques de diversões da Europa continua a se beneficiar do turismo experiencial, dos sistemas de precificação dinâmica e das estratégias de destino de múltiplos dias que diversificam a receita.
Principais Conclusões do Relatório
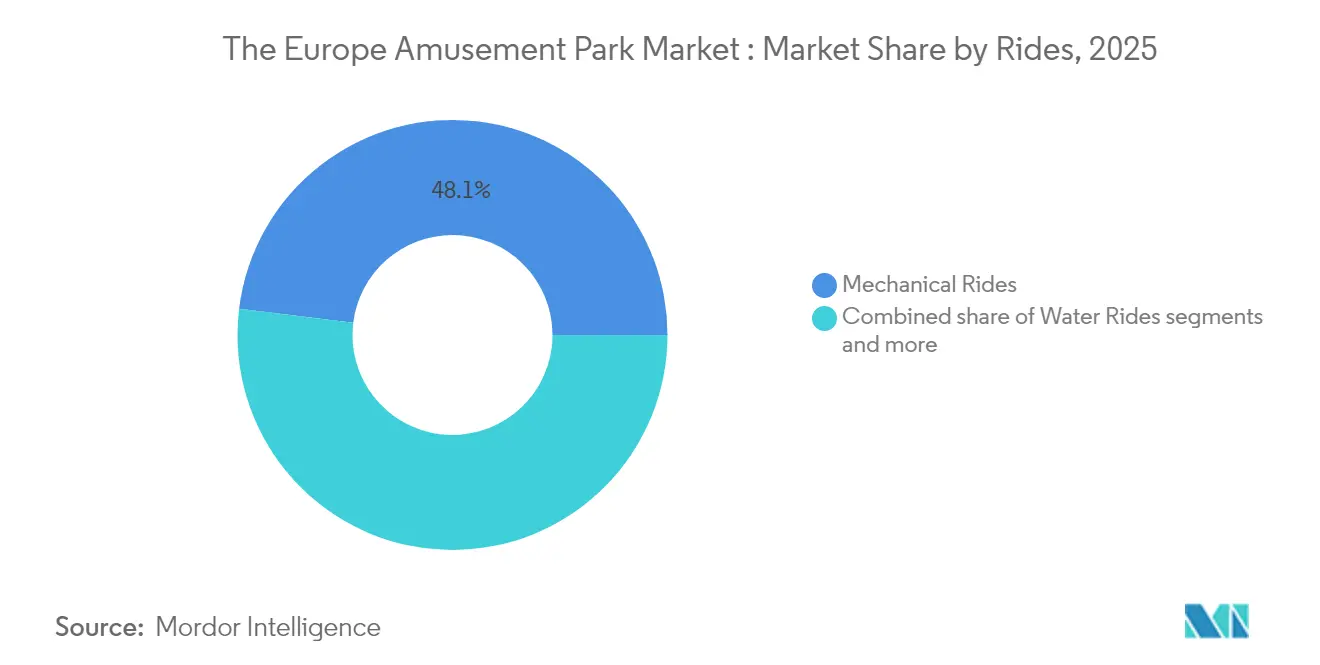
- Por atrações, as atrações mecânicas lideraram com 48,05% da participação do mercado de parques de diversões da Europa em 2025, e as atrações aquáticas estão projetadas para avançar a um CAGR de 7,12% até 2031.
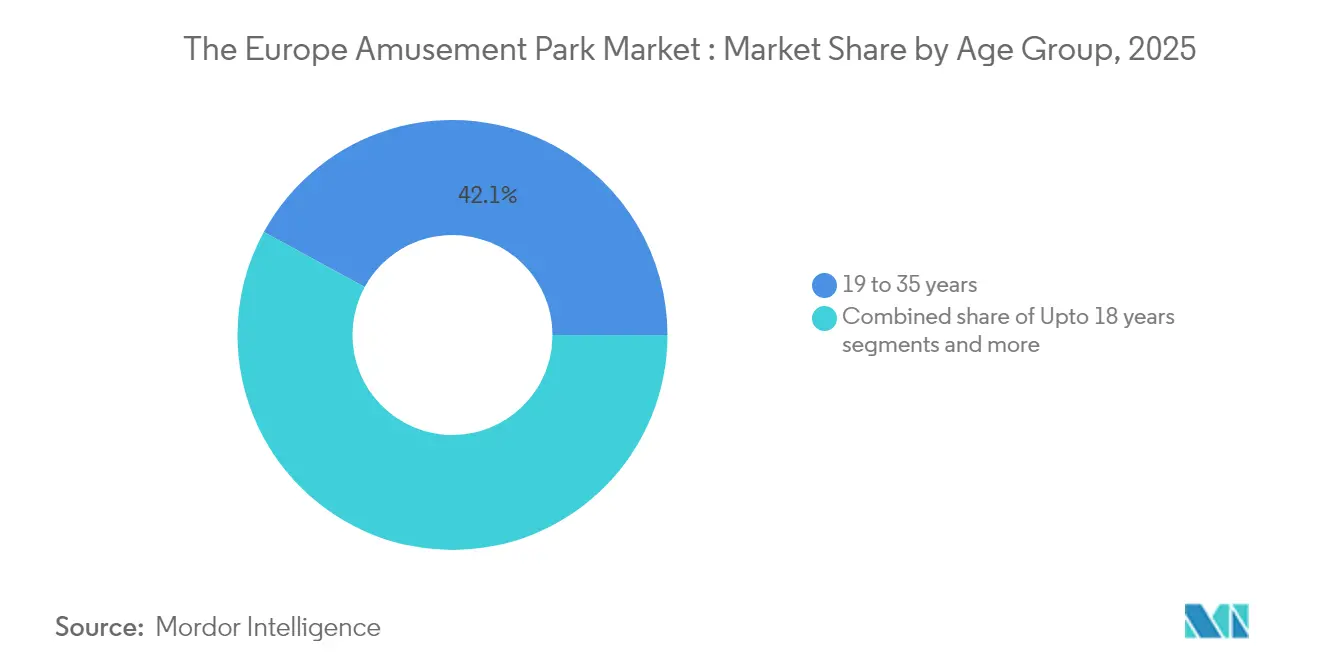
- Por faixa etária, os visitantes com 19 a 35 anos detinham 42,05% do tamanho do mercado de parques de diversões da Europa em 2025, e o segmento de até 18 anos está previsto para crescer a um CAGR de 6,74% até 2031.
- Por fonte de receita, os ingressos capturaram 54,85% da participação do mercado de parques de diversões da Europa em 2025, e hotéis e resorts estão posicionados para registrar um CAGR de 9,98% no mesmo período.
- Por país, a Alemanha respondeu por 17,29% da participação do mercado de parques de diversões da Europa; espera-se que a Espanha se expanda a um CAGR de 6,98% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Parques de Diversões da Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do turismo experiencial | +1.2% | Núcleo da Europa Ocidental, expansão para o Mediterrâneo | Médio prazo (2 a 4 anos) |
| Integração crescente de atrações baseadas em PI | +0.9% | Reino Unido, França, Alemanha | Longo prazo (≥ 4 anos) |
| Avanços na tecnologia de segurança de brinquedos/atrações | +0.6% | Em toda a UE, liderança nórdica | Curto prazo (≤ 2 anos) |
| Adoção crescente de sistemas de precificação dinâmica | +0.8% | Europa Ocidental, Europa Oriental seletiva | Médio prazo (2 a 4 anos) |
| Ascensão dos formatos híbridos de parques de entretenimento comercial | +0.4% | Centros urbanos, locais integrados em centros comerciais | Longo prazo (≥ 4 anos) |
| Implantação de experiências habilitadas por 5G/computação de borda | +0.3% | Países nórdicos e DACH como primeiros adotantes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Turismo Experiencial
Uma mudança acentuada do consumidor em direção ao gasto com experiências em detrimento de bens materiais elevou o número de visitantes, com os hóspedes pagando preços mais altos por narrativas imersivas e atrações compartilháveis. Os operadores relatam que o gasto per capita cresce mais rapidamente do que o fluxo de visitantes, à medida que a oferta aprimorada de alimentos, mercadorias e pacotes premium de acesso prioritário à fila ganham tração. O alcance nas redes sociais amplifica o marketing boca a boca, particularmente entre os visitantes de 19 a 35 anos que geram conteúdo viral que promove os parques a custo mínimo. As expansões orientadas por PI, como o planejado resort Universal em Bedford, demonstram como o mercado de parques de diversões da Europa aproveita o apelo experiencial, e não apenas a quantidade de atrações, para atrair viajantes. A tendência se estende às demografias mais velhas, pois os baby boomers buscam qualidade de serviço e acessibilidade que tornam as viagens multigeracionais atraentes. A diferenciação experiencial é agora central para o poder de precificação, protegendo os operadores dos custos de insumos inflacionários. Espera-se que este impulsionador sustente o crescimento de médio prazo ao reforçar o apelo como destino e aumentar a duração média da estadia.
Integração Crescente de Atrações Baseadas em PI
O licenciamento de franquias de grande sucesso evoluiu de elemento decorativo para estratégia central: a aquisição dos direitos globais do Minecraft pela Merlin Entertainments em 2024 ilustra como a PI assegura públicos mais jovens e impulsiona as vendas de mercadorias. As parcerias da Parques Reunidos com a Paramount demonstram uma lógica similar: os universos de marcas renomadas resultam em preços de ingressos mais elevados, maior tempo de permanência e eficiências de marketing em múltiplos canais. Os contratos plurianuais também criam ciclos de renovação de conteúdo que mantêm a visitação repetida sem substituições completas de atrações. À medida que os detentores de propriedade intelectual exigem taxas premium, apenas grupos bem capitalizados podem competir, reforçando a concentração moderada no mercado de parques de diversões da Europa. A recompensa a longo prazo inclui menor gasto promocional, pois o valor da marca já está incorporado. A temática baseada em PI também desbloqueia colaborações com estúdios cinematográficos em eventos sazonais e parcerias com serviços de streaming que ampliam o engajamento dos visitantes além dos limites físicos do parque. Ao longo do período de previsão, a integração de PI continuará a ampliar a diferença de desempenho entre os parques de primeira linha e os independentes regionais.
Adoção Crescente de Sistemas de Precificação Dinâmica e Gestão de Receitas
As ferramentas de precificação algorítmica amadureceram e tornaram-se infraestrutura de missão crítica, como observado na Europa-Park, que combina dados de clima, ocupação hoteleira e histórico de reservas para calibrar os preços dos ingressos por hora [2]Associação Internacional de Parques de Diversões e Atrações, "Aproveitando a Inteligência Artificial para Atrações," iaapa.org. . A gestão de rendimentos aumenta a utilização nos dias de semana e limita o aglomeramento nos feriados, melhorando tanto a receita quanto a satisfação dos hóspedes. Os parques obtêm visibilidade sobre as elasticidades de demanda que orientam os gastos com marketing e o agrupamento de serviços adicionais. A adoção sustentada deverá elevar o CAGR do mercado de parques de diversões da Europa em 0,8 pontos percentuais, principalmente por meio de valores médios de transação mais elevados. Os sistemas também suportam ofertas personalizadas que aprofundam o engajamento em programas de fidelidade e estimulam visitas incrementais. Os gestores de receitas integram cada vez mais fluxos auxiliares, como estacionamento, alimentação e experiências de realidade virtual, em uma única plataforma de gestão de rendimentos.
Implantação de Experiências Imersivas Habilitadas por 5G/Computação de Borda
O financiamento da UE no valor de EUR 142 milhões (USD 152,65 milhões) está acelerando a infraestrutura de 5G e computação de borda em nuvem, permitindo jogos de realidade aumentada em tempo real e conteúdo de atrações personalizado [3]Agência Executiva de Saúde e Digital, "5G e Computação de Borda em Nuvem para Comunidades Inteligentes," hadea.ec.europa.eu. . Os primeiros adotantes podem monetizar sobreposições de realidade aumentada premium, microtransações em aplicativos e narrativas baseadas em localização que se adaptam aos perfis dos hóspedes. As redes de baixa latência permitem experiências de grupo sincronizadas, elevando os índices de satisfação e a exposição nas redes sociais. Os custos de investimento estão caindo à medida que as operadoras de telecomunicações cofinanciam as implantações em troca de tráfego de dados e direitos de marca. A tecnologia também suporta análises avançadas de fluxo de visitantes que otimizam o pessoal e o posicionamento de concessões. Embora a implantação da rede seja desigual, os parques nórdicos e da região DACH estão posicionados para definir as expectativas dos consumidores que se propagam por todo o mercado de parques de diversões da Europa.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX e longos ciclos de retorno sobre o investimento | -1.8% | Em toda a UE, mais agudo na Europa Oriental | Longo prazo (≥ 4 anos) |
| Escalada dos prêmios de seguro de responsabilidade civil | -0.7% | Setor de entretenimento da Europa Ocidental | Médio prazo (2 a 4 anos) |
| Endurecimento das regulamentações de impacto ambiental | -0.9% | Regiões de conformidade com o Pacto Verde Europeu | Longo prazo (≥ 4 anos) |
| Envelhecimento demográfico na Europa Ocidental | -0.5% | Europa Ocidental, concentração nórdica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX e Longos Ciclos de Retorno sobre o Investimento
Novos parques de entrada requerem entre EUR 100 e 200 milhões (USD 107,5 a 215 milhões) e podem levar de 7 a 10 anos para recuperar os desembolsos de caixa, o que desencoraja novos entrantes e desacelera a expansão na Europa Central e Oriental, onde os custos de financiamento são mais elevados. Mesmo marcas consagradas como a Euro Disneyland originalmente enfrentaram dificuldades para cumprir os convênios de dívida, ilustrando o risco estrutural de capital. Os grandes parques devem financiar infraestrutura, utilities e conexões rodoviárias que ampliam os horizontes de retorno. Os incentivos governamentais atenuam o risco, mas acrescentam complexidade política. Os grupos existentes com receitas diversificadas de hospedagem e licenciamento de PI desfrutam de menor custo de capital, ampliando a lacuna com os independentes locais. Essa barreira reforça a concentração moderada que já caracteriza o mercado de parques de diversões da Europa. A longo prazo, apenas os projetos apoiados por operadores multinacionais ou parcerias público-privadas deverão conseguir ser iniciados.
Escalada dos Prêmios de Seguro de Responsabilidade Civil
O mercado de seguros pós-pandemia permanece restrito: as taxas de prêmios de entretenimento subiram entre 7,5% e 10% no início de 2025, e a cobertura ampla para atrações de alta intensidade atrai franquias elevadas. As linhas de sinistros se estabilizaram, mas as apólices especializadas para o setor de lazer ficaram para trás, elevando os custos operacionais em até 5% da receita, com os componentes de responsabilidade civil consumindo a maior parte. As seguradoras exigem dados granulares de segurança, incentivando a adoção de manutenção preditiva, mas também aumentando as cargas de conformidade. Os parques menores que não dispõem de registros robustos de incidentes pagam sobretaxas desproporcionais ou enfrentam limites de cobertura reduzidos. A pressão financeira de médio prazo pode acelerar fusões e aquisições, à medida que os independentes buscam economias de escala nas compras de seguros. Os operadores compensam a pressão de custos por meio de precificação dinâmica, mas a compressão de margens permanece como um fator adverso ao crescimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Atrações: As Atrações Aquáticas Ganham Impulso
As atrações aquáticas geraram uma previsão de CAGR de 7,12%, bem acima da média do setor de parques de diversões da Europa, aproveitando as instalações com controle climático que ampliam as janelas sazonais e atendem à demanda do turismo de bem-estar. As atrações mecânicas ainda responderam por 48,05% da participação do mercado de parques de diversões da Europa em 2025, ancorando as identidades dos parques com montanhas-russas e torres de queda icônicas. No entanto, complexos aquáticos internos como o Therme Erding demonstram como os híbridos de spa e entretenimento podem aumentar o tempo de permanência e o gasto diário, gerando receita superior por metro quadrado. Os projetistas de atrações mecânicas agora integram elementos interativos e temáticas de PI para manter a relevância frente à concorrência das atrações aquáticas. As atrações especiais, incluindo as experiências orientadas por realidade virtual, ocupam posicionamentos de nicho, mas enfrentam custos frequentes de renovação de conteúdo. O segmento aquático em expansão diversifica os perfis dos hóspedes, atraindo famílias multigeracionais e adeptos do turismo de bem-estar que historicamente evitavam os parques centrados em emoções fortes. Os operadores que combinam ícones mecânicos com ofertas aquáticas internas estão posicionados para capturar um mix mais amplo de visitantes e suavizar a sazonalidade da receita.
As pesquisas com hóspedes revelam que as atrações aquáticas também alcançam maior taxa de visitação repetida, auxiliadas por restrições de altura menores que incluem crianças mais novas e adultos mais velhos. Os desenvolvedores integram lagoas de surf e piscinas termais em hotéis resort, com vendas cruzadas de tratamentos de spa e ingressos noturnos. Esse agrupamento eleva a duração média da estadia para além de duas noites, aumentando ainda mais o tamanho do mercado de parques de diversões da Europa para os resorts com atrações aquáticas. As atrações mecânicas reterão o destaque nas campanhas de marketing, mas espera-se que sua participação absoluta diminua marginalmente à medida que o capital se direciona para instalações híbridas versáteis. Os investidores agora avaliam os projetos com base na resiliência à volatilidade climática e na amplitude demográfica, métricas em que os parques aquáticos se destacam. O foco estratégico está, portanto, se inclinando para zonas experienciais que combinam escorregadores, piscinas de ondas e áreas de relaxamento, juntamente com micro-distritos de alimentação e varejo.


Por Faixa Etária: As Visitas de Menores de 18 Anos se Aceleram
Os visitantes com idades entre 19 e 35 anos capturaram 42,05% dos gastos de 2025, consolidando seu status como o grupo central do mercado de parques de diversões da Europa. No entanto, a coorte de até 18 anos está no caminho de um CAGR de 6,74% até 2031, impulsionada pela preferência dos pais por presentes experienciais e pela crescente demanda por excursões escolares. Os pais millennials, agora em meados dos 30 anos, alocam orçamentos de lazer para viagens em família que unem gerações e geram conteúdo para redes sociais. Os parques adaptados com zonas de educação e entretenimento e PI específica por faixa etária, de Peppa Pig a Minecraft, superam as atrações de apelo amplo. Os operadores também introduzem pacotes de ingressos flexíveis que permitem aos cuidadores combinar parques infantis para crianças pequenas com acesso a atrações radicais para irmãos mais velhos, criando propostas de valor familiar abrangentes.
A demografia apresenta tanto oportunidades quanto limitações: a taxa de fertilidade da Europa caiu para 1,38 nascimentos por mulher em 2023, mas a parentalidade mais tardia significa que os domicílios possuem maior capacidade financeira discricionária quando os filhos atingem a idade para frequentar parques. Os parques respondem integrando percursos acessíveis para carrinhos de bebê, experiências adaptadas a necessidades sensoriais e instalações aprimoradas de cuidados infantis, permitindo estadias mais longas. O design intergeracional também atrai os avós que se juntam às viagens em família, compensando sutilmente a restrição de envelhecimento populacional. O engajamento digital voltado para jovens, por meio de PI de jogos e caças ao tesouro em realidade aumentada, aprofunda a fidelidade que pode durar décadas. Embora os segmentos de 36 a 65 anos ofereçam volumes estáveis, a base de visitantes menores de 18 anos, de crescimento mais acelerado, ancora as curvas de demanda futura e molda os pipelines de investimento em atrações voltadas para emoções suaves e jogos interativos.
Por Fonte de Receita: A Hospedagem Eleva as Margens
Os ingressos contribuíram com 54,85% da receita de 2025, sublinhando sua primazia histórica, mas os hotéis e resorts estão previstos para um CAGR de 9,98% — o mais alto entre todos os fluxos. Os visitantes de múltiplos dias normalmente gastam de 3 a 4 vezes mais do que os visitantes de um dia, tornando a expansão da hospedagem uma alavanca de lucro fundamental. O campus de seis hotéis da Europa-Park e o modelo de resort integrado da PortAventura ilustram como os quartos no local podem dobrar os gastos médios dos hóspedes, ao mesmo tempo em que capturam vendas de alimentos, bebidas e mercadorias dentro do parque. Os pacotes dinâmicos agrupam ingressos, refeições e eventos temáticos, aumentando o rendimento e suavizando a ocupação ao longo dos dias de semana.
Os programas de alimentos e bebidas estão evoluindo para espetáculos culinários imersivos alinhados com a PI do parque, com precificação premium. A receita de mercadorias enfrenta a concorrência do comércio eletrônico, mas os produtos exclusivos apenas disponíveis no parque e as tecnologias de personalização ampliam o gasto. Os hotéis também proporcionam proteção contra interrupções climáticas: os visitantes com pacotes pré-pagos têm menos probabilidade de cancelar. Os operadores canalizam os lucros para novas atrações, reforçando o ciclo de crescimento do mercado de parques de diversões da Europa. Ao longo do horizonte de previsão, o desenvolvimento de resorts permanecerá a prioridade estratégica para os grupos que buscam diversificar a receita além das receitas de bilheteria e aumentar a participação na carteira dos visitantes.
Análise Geográfica
A Alemanha reteve 17,29% da receita de 2025, impulsionada pela sua localização geográfica central, pelo robusto turismo doméstico e pelos parques emblemáticos como a Europa-Park, que atrai visitantes transfronteiriços. A estabilidade regulatória e a infraestrutura de transportes do país reforçam ainda mais a liderança. A Espanha, no entanto, é a campeã de crescimento, projetada a um CAGR de 6,98% até 2031, à medida que o clima mediterrâneo e os agressivos investimentos em resorts a transformam em um destino durante todo o ano. O complexo de três parques da PortAventura e a próxima expansão de parques aquáticos internos exemplificam o empenho da Espanha em direção a estadias de múltiplos dias que atraem os norte-europeus em busca de sol no inverno.
A França e o Reino Unido representam mercados maduros. A França se beneficia da renovação de EUR 2 bilhões (USD 2,15 bilhões) dos parques da Disney, que adiciona as áreas de Frozen e O Rei Leão, reforçando o prestígio de Paris como a cidade mais visitada da Europa por turistas. O Reino Unido aguarda o resort Universal em Bedford, que poderá recalibrar os fluxos de turismo doméstico uma vez em operação. A Itália mantém desempenho consistente por meio da Gardaland e de independentes regionais, enquanto o BENELUX e as regiões nórdicas se destacam no gasto per capita graças às elevadas rendas domésticas e à aceitação de precificação premium. A Europa Central e Oriental permanece subpenetrada; no entanto, o aumento da renda disponível e os fundos da UE para infraestrutura sugerem um potencial de crescimento a longo prazo, caso as barreiras de financiamento sejam reduzidas.
Panorama regulatório
Os parques de diversões da Europa operam sob uma combinação de padrões harmonizados da UE e regras a nível nacional que abrangem o design de atrações, avaliação de conformidade, inspeções e segurança operacional. Esses requisitos afetam o capex e os ciclos de manutenção tanto para atrações mecânicas quanto aquáticas. Em 2026, o Comitê Europeu de Normalização (CEN) lançou a EN 13814:2026 para atrações e equipamentos de diversão, introduzindo expectativas de engenharia e monitoramento mais rigorosas, com um prazo obrigatório de conformidade estabelecido para 1º de janeiro de 2027. Esse cronograma leva operadores e OEMs a planejar a recertificação e atualizações de frota.
Os regimes nacionais continuam a se tornar mais rígidos junto com os padrões da UE. Em 1º de julho de 2026, a Holanda notificou a Comissão Europeia sobre um projeto de revisão de seu Decreto da Lei de Mercadorias sobre Equipamentos de Atrações e Playground de 2023, ampliando a rede regulatória em torno de equipamentos ativos, como tirolesas e pistas de kart. Separadamente, a EN 15330-2:2026 entrou em vigor como obrigatória em 1º de julho de 2026 para atrações ao ar livre, exigindo certificação CE e validação de segurança funcional (ISO 13849-1) no nível PLd. Isso aumenta os requisitos de documentação e sistemas de segurança para fornecedores e operadores de parques.
Análise da cadeia de valor
A cadeia de valor dos parques de diversões da Europa começa com o conceito e o financiamento, que frequentemente se ligam ao licenciamento de propriedade intelectual e ao planejamento diretor de resorts. Em seguida, passa pela engenharia e fabricação de atrações, tematização e construção, e integração tecnológica em bilhetagem, pagamentos, gestão de filas e aplicativos para hóspedes, antes de chegar às operações em parques, hospedagem e categorias de gastos acessórios. Os proprietários de conteúdo de marca e designers de experiências influenciam cada vez mais as decisões em estágio inicial, já que áreas e acomodações imersivas baseadas em propriedade intelectual moldam tanto a frequência quanto o gasto per capita. Ao mesmo tempo, os operadores padronizam a aquisição e a governança para gerenciar presenças em múltiplos países, incluindo a Merlin Entertainments implementando um modelo operacional regional até o final de 2025 para simplificar a supervisão e a execução.
No lado da oferta, a conformidade e a sustentabilidade moldam cada vez mais as decisões de aquisição. Padrões como a EN 13814:2026 e a EN 15330-2:2026 aumentam a carga de trabalho de certificação para OEMs de atrações, fornecedores de sistemas de controle e prestadores de manutenção, o que reforça o papel de organismos notificados especializados e parceiros de inspeção na cadeia downstream. Plataformas do setor também ajudam a coordenar ecossistemas de fornecedores e práticas operacionais. A IAAPA Expo Europe 2026 está posicionada como um importante ponto de encontro para sourcing e parcerias, e é certificada como um evento sustentável pela Greentime (pontuação de 76%), refletindo a demanda dos operadores por responsabilidade dos fornecedores em relação à eficiência energética, materiais e impactos operacionais.
Cenário Competitivo
O mercado apresenta concentração moderada, com a Merlin Entertainments detendo a posição de liderança, seguida pela Parques Reunidos. Outros players-chave incluem a Compagnie des Alpes, juntamente com as divisões da Disney e da Universal, que operam cada uma resorts de marca única. As tendências de consolidação favorecem as empresas com acesso a propriedade intelectual, análise de dados e portfólios de hospedagem diversificados, pois as crescentes expectativas dos hóspedes por experiências contínuas e omnicanal aumentam os requisitos de despesas de capital. Os investimentos recentes, como o planejado resort da Universal em Bedford e o reinvestimento da Disney em Paris, refletem a crescente concorrência pela participação na carteira do turista internacional. Enquanto isso, a Compagnie des Alpes fortaleceu sua posição na Alemanha com a aquisição da Belantis, enquanto a Parques Reunidos está direcionando capital para atrações ricas em PI.
O licenciamento da marca Minecraft pela Merlin destaca uma estratégia mais ampla para atrair públicos mais jovens e nativos digitais por meio de franquias de jogos globalmente reconhecidas. A tecnologia tornou-se um diferencial fundamental para os líderes de mercado, com ferramentas como gestão de filas orientada por IA, ecossistemas sem dinheiro físico e experiências de realidade aumentada melhorando a satisfação dos hóspedes e permitindo vendas adicionais personalizadas. Além disso, os custos crescentes de seguros destacam o valor da escala, pois os operadores maiores obtêm melhores apólices de grupo e prêmios mais favoráveis. Em contraste, as startups estão conquistando nichos com micro-parques urbanos, como os centros de aventura internos da UNO Parks, que exigem menos capital e permitem uma rotação rápida de conteúdo. Esses desenvolvimentos sugerem uma gama diversificada de estratégias de crescimento no cenário competitivo.
Apesar dessas mudanças, as barreiras competitivas permanecem moderadas, permitindo que os independentes regionais mantenham uma forte base de seguidores locais por meio de temáticas culturalmente relevantes e laços comunitários profundos. No entanto, de 2025 a 2030, espera-se que as fusões e aquisições se acelerem à medida que os players fragmentados buscam parcerias estratégicas. Essas colaborações provavelmente serão direcionadas ao financiamento de atualizações tecnológicas e à mitigação dos crescentes custos associados ao cumprimento regulatório. À medida que o mercado evolui, o acesso a PI, as capacidades tecnológicas e a escala operacional determinarão cada vez mais a vantagem competitiva. No geral, o setor está preparado para uma transformação dinâmica impulsionada tanto pela inovação quanto pela consolidação.
Líderes do Setor de Parques de Diversões da Europa
Merlin Entertainments
Parques Reunidos
Compagnie des Alpes
Europa-Park GmbH & Co Mack KG
Looping Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As expansões lideradas por propriedade intelectual e os formatos de destino de múltiplos dias criam espaço para combinações de receita de maior rendimento, especialmente onde hospedagem e experiências premium podem ser agrupadas com atrações. A Merlin Entertainments delineou um pipeline orientado por propriedade intelectual que inclui acomodações temáticas de Minecraft e Harry Potter, destacando como hotéis adjacentes a parques e quartos temáticos adicionam capacidade sem exigir aumentos proporcionais na área de atrações. O Europa-Park também comunicou um projeto de área temática previsto para 2028 em parceria com a Agência Espacial Europeia, indicando um apetite contínuo por criação de espaços diferenciados e narrativos que possam sustentar preços premium e estadias mais longas.
Uma segunda área de oportunidade centra-se na modernização liderada por fornecedores em segurança, certificação e digitalização, à medida que os padrões da UE se tornam mais rígidos e os sistemas de atrações se tornam mais intensivos em software. O ciclo de atualização de 2026 da EN 13814 e a data de vigência de julho de 2026 da EN 15330-2:2026 aumentam a demanda por serviços de reengenharia, atualizações de controles, monitoramento e documentação em toda a base instalada. Isso beneficia OEMs e provedores de tecnologia capazes de agrupar validação de segurança funcional, manutenção preditiva e ferramentas de fluxo de visitantes em ofertas integradas. A IAAPA Expo Europe 2026 em Londres, com mais de 800 expositores e 22.000 metros quadrados de espaço de exposição, oferece um canal de curto prazo para essas soluções, ao mesmo tempo em que mostra como os operadores estão traduzindo necessidades de conformidade, sustentabilidade e experiência do hóspede em planos de capex consolidados.
Desenvolvimentos recentes do setor
- Junho de 2026: a Parques Reunidos lançou a atração Kilauea no Aquopolis Villanueva de la Cañada como parte de um investimento mais amplo na região da Comunidade de Madrid. A expansão na região de Madrid aumenta o potencial de gasto per capita. A ação fortalece o portfólio regional e a presença em Madrid; reforça a estratégia de cluster urbano/lazer.
- Junho de 2026: a Compagnie des Alpes confirmou a expansão dos serviços de trem Travelski Night Express para rotas do Benelux na temporada 2026/2027. A conectividade transfronteiriça de turismo de esqui apoia o apelo de destinos de múltiplos dias. A iniciativa melhora a visitação internacional ao portfólio alpino; aproveita a estratégia de experiência de viagem integrada.
- Maio de 2026: a Parques Reunidos anunciou a expansão e atualização do Aquasplash Antibes (14.000 m², quatro novas atrações). Atualização em grande escala em um importante parque aquático da Riviera Francesa. Isso melhora o mix de destinos familiares premium; expande o portfólio experiencial/de atrações.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado é definido como a receita gerada por parques de diversões que operam em toda a Europa, capturada a partir de fluxos de receita voltados ao visitante e medida em USD para os anos indicados.
Exclusões de escopo: excluímos categorias mais amplas de entretenimento fora de casa que não sejam operações baseadas em parques, juntamente com gastos gerais de turismo que não sejam diretamente acumulados pelos operadores de parques de diversões.
Visão geral da segmentação
- Por Atrações
- Brinquedos Mecânicos
- Atrações Aquáticas
- Outras Atrações
- Por Faixa Etária
- Até 18 anos
- 19 a 35 anos
- 36 a 50 anos
- 51 a 65 anos
- Mais de 65 anos
- Por Fonte de Receita
- Ingressos
- Alimentos e Bebidas
- Mercadorias
- Hotéis/Resorts
- Outros
- Por País
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos, Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega, Suécia)
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para mapear o panorama operacional nos principais países europeus e construir um conjunto claro de indicadores de referência antes de finalizar as premissas. Contamos com fontes públicas e sem paywall, como o Eurostat para direção de gastos com turismo e domicílios, órgãos estatísticos nacionais para indicadores de visitantes e lazer, e conselhos nacionais de turismo para o contexto de sazonalidade de viagens.
Também analisamos relatórios anuais de operadores e apresentações a investidores para entender o mix de receita e os motores de crescimento a nível de local, seguidos por sites de associações e cobertura de imprensa reputada para aberturas, reformas e sinais de frequência. Quando necessário, foram utilizadas assinaturas pagas para inteligência financeira empresarial, triagem de notícias e finanças, e pesquisas de patentes relacionadas a sistemas de atrações, o que ajudou a verificar cronogramas e ciclos de investimento. As fontes listadas aqui são meramente ilustrativas, e muitos outros documentos e pontos de dados públicos também foram utilizados para coleta, verificação cruzada e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que está dentro do conjunto de receitas e como ele se altera por estação e país, para não superestimarmos o turismo ou subestimarmos o gasto no local. Conversamos com uma combinação de operadores de parques, fornecedores ligados a atualizações de atrações e experiência do hóspede, e partes interessadas do lado do canal, e então usamos essas contribuições para confirmar premissas para as principais geografias em toda a Europa e fechar lacunas que a pesquisa documental não conseguiu resolver.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 47% | Líderes funcionais/de unidade: 32% |
| Players menores: 22% | Gerentes: 55% |
Dimensionamento de mercado e previsão
O dimensionamento começa a partir de uma construção top-down, na qual indicadores de atividade turística e de lazer ajudam a reconstruir o conjunto de demanda por país, que é então traduzido em receita de parques usando padrões observados de bilhetagem e gastos dentro do parque. Para manter os totais fundamentados, corroboramos o resultado usando aproximações bottom-up seletivas, como receitas amostradas de operadores, verificações de sanidade sobre frequência multiplicada por gasto médio e verificações de canal em torno de mudanças de preços.
As principais entradas usadas no modelo incluem padrões sazonais de frequência, progressão de preços de bilhetes, gasto per capita dentro do parque (alimentos, bebidas, mercadorias), adições de capacidade ligadas a novas atrações e expansões, e o ritmo de recuperação de visitantes internacionais nos principais destinos. Onde os dados eram escassos para países menores, os valores foram interligados usando o comportamento de mercados próximos e depois corrigidos por meio do feedback de entrevistas. Para a previsão, foi utilizada análise de cenários para refletir diferentes resultados de demanda, e ela foi ancorada em variáveis que os respondentes primários consistentemente apontaram, especialmente sentimento de viagem, tolerância a preços e ciclos de capex planejados.
Validação de dados e ciclo de atualização
A validação é feita por meio de um conjunto de verificações cruzadas que comparam os resultados modelados com sinais independentes, e então as exceções são investigadas antes que os números sejam finalizados. Revisamos os totais por país em busca de saltos súbitos, verificamos que as premissas de preço e frequência se movem de maneira realista e reverificamos valores atípicos em relação a divulgações públicas e notícias recentes.
Antes da aprovação final, o modelo e as premissas passam por revisões internas em múltiplas etapas para que a lógica de cálculo, a consistência das unidades e o momento cambial estejam alinhados entre os anos. Se ocorrerem eventos materiais, como grandes aberturas de parques, encerramentos ou disrupções acentuadas no turismo, os respondentes são recontatados e as premissas são atualizadas. Os relatórios são atualizados anualmente, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais recente no momento do acesso.
Dimensionamento do mercado de parques de diversões da Europa pela Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para os parques de diversões europeus podem variar porque diferentes estudos nem sempre contabilizam os mesmos fluxos de receita, e a rotulagem do ano também pode mudar entre o relatório do ano-base e o ano atual. A tabela ajuda a tornar essa dispersão mais fácil de interpretar ao alinhar o ano e o número.
A tabela de referência mostra uma diferença notável que vem principalmente de escolhas de escopo e medição. No modelo da Mordor Intelligence, o valor está ligado às receitas dos operadores de parques de diversões em toda a Europa e é validado com sinais de demanda a nível de país, enquanto algumas outras estimativas misturam entretenimento fora de casa mais amplo ou combinam capacidade reportada com frequência e gastos realizados.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,09 bilhões de USD (2025) | |
| Revista Especializada A | 35,30 bilhões de USD (2025) | Frequentemente se alinha a uma classificação mais ampla que pode incluir salões de jogos ou atrações pagas adjacentes, o que inflaciona a receita endereçável além dos operadores de parques. |
| Consultoria Regional B | 22,75 bilhões de USD (2024) | Usa um ano anterior com premissas de recuperação conservadoras e validação mais leve da progressão de preços de bilhetes e gastos dentro do parque por país. |
Em conjunto, a comparação sugere que os maiores fatores são o que está incluído no conjunto de receitas e como as verificações de demanda são aplicadas ano a ano. Ao manter as etapas rastreáveis até a lógica de frequência e gastos, e depois testar sob pressão com o feedback de operadores e canais, o número final permanece prático de replicar e atualizar.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de parques de diversões da Europa em 2026?
Está em USD 28,33 bilhões, refletindo uma recuperação estável após os obstáculos da pandemia.
Com que velocidade o mercado crescerá até 2031?
O CAGR previsto é de 4,58%, elevando a receita para USD 35,47 bilhões até 2031.
Qual categoria de atrações está se expandindo mais rapidamente?
As atrações aquáticas lideram com um CAGR de 7,12%, graças aos desenvolvimentos internos com controle climático.
Por que os hotéis e resorts são fundamentais para os operadores?
A hospedagem eleva os gastos por hóspede, pois as estadias de múltiplos dias podem gerar de três a quatro vezes o gasto das visitas de um dia.
Qual país oferece a perspectiva de crescimento mais rápida?
Projeta-se que a Espanha avance a um CAGR de 6,98%, sustentada pelo clima mediterrâneo e pelos resorts integrados.
Página atualizada pela última vez em:


