
Tamanho e Participação do Mercado de Molhos, Condimentos e Temperos
Análise do Mercado de Molhos, Condimentos e Temperos por Mordor Intelligence
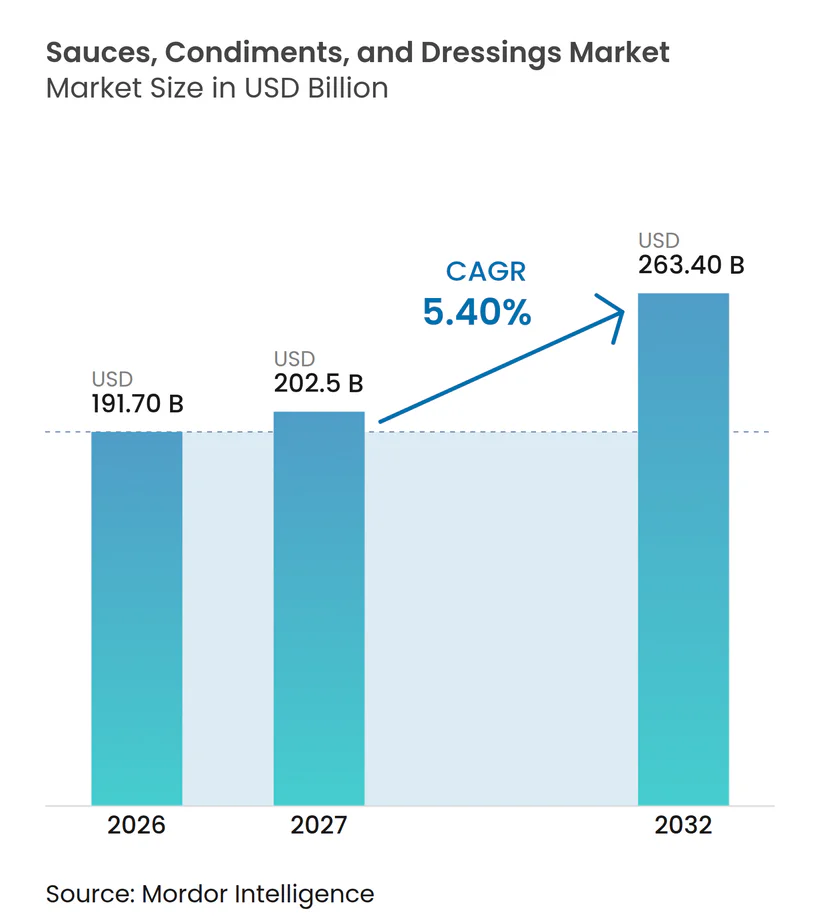
O tamanho do mercado de molhos, condimentos e temperos foi avaliado em 191,7 bilhões de USD em 2026 e estima-se que cresça de 202,5 bilhões de USD em 2027 para atingir 263,4 bilhões de USD até 2032, a um CAGR de 5,4% durante o período de previsão (2027-2032).
O crescimento depende de traduzir a experimentação de sabores em molhos prontos para uso em refeições do dia a dia, com formulações naturais oferecendo outro ponto de diferenciação. No Reino Unido, a descoberta de sabores e os condimentos com ingredientes naturais criam rotas complementares para os consumidores. As oscilações nos preços dos ingredientes e os planos de rotulagem baseada em nutrientes em Singapura aumentam os riscos de formulação e precificação para os produtores de molhos varejistas afetados. A concorrência, consequentemente, favorece os fornecedores que conectam usos claros em refeições com formulações reproduzíveis, transformando uma escolha mais ampla de sabores em produtos adequados para ocasiões domésticas ou de alimentação fora do lar recorrentes.
Principais Conclusões do Relatório
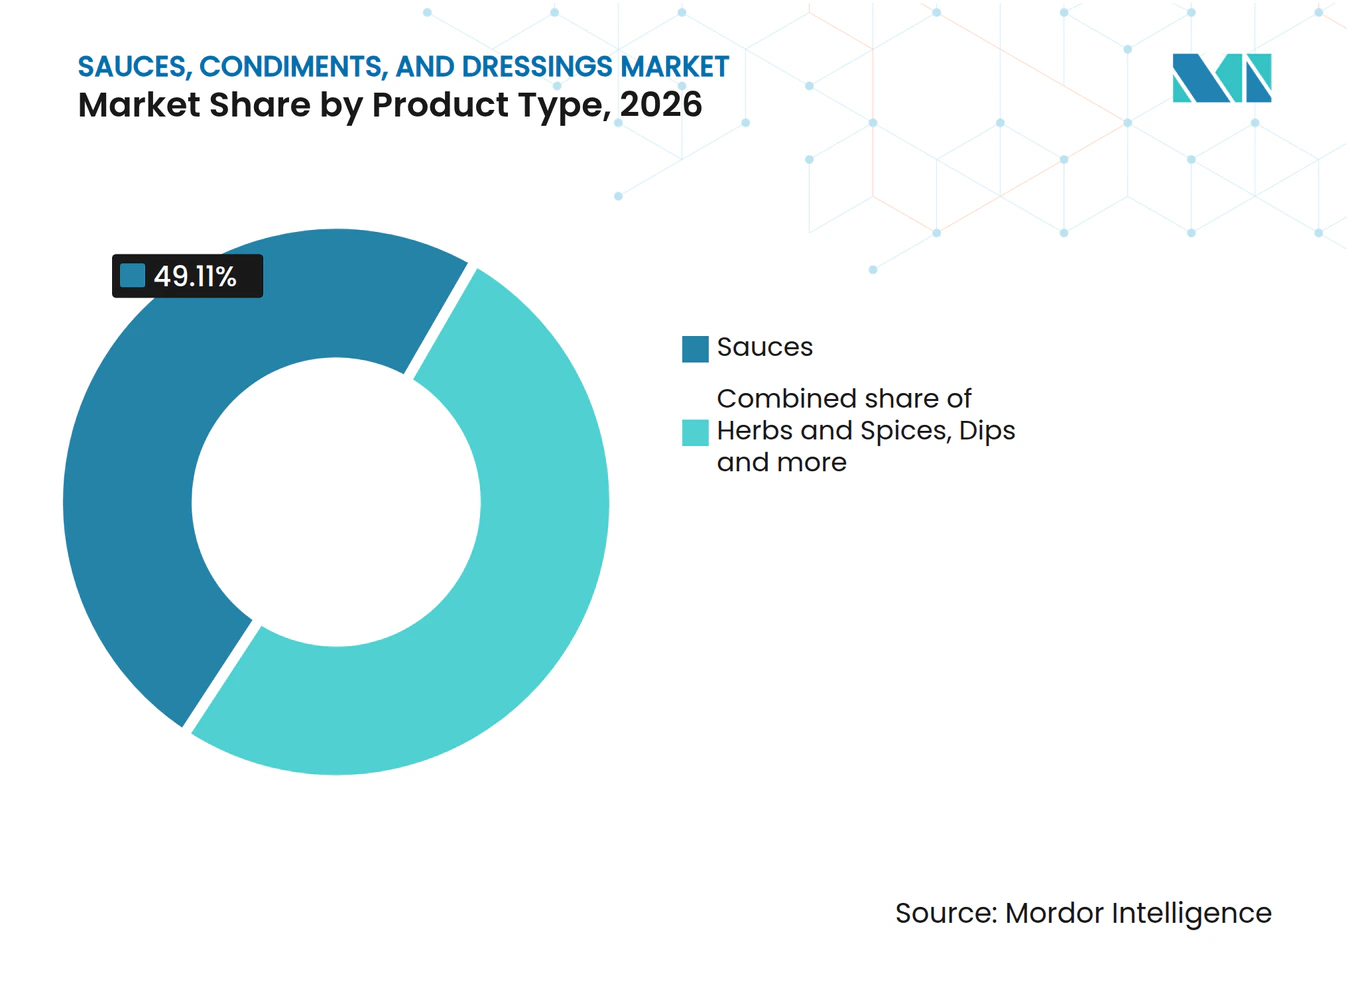
- Por tipo de produto, os molhos detinham 49,11% da participação do mercado de molhos, condimentos e temperos em 2026, enquanto os temperos têm previsão de crescer a um CAGR de 6,4% durante 2027-2032.
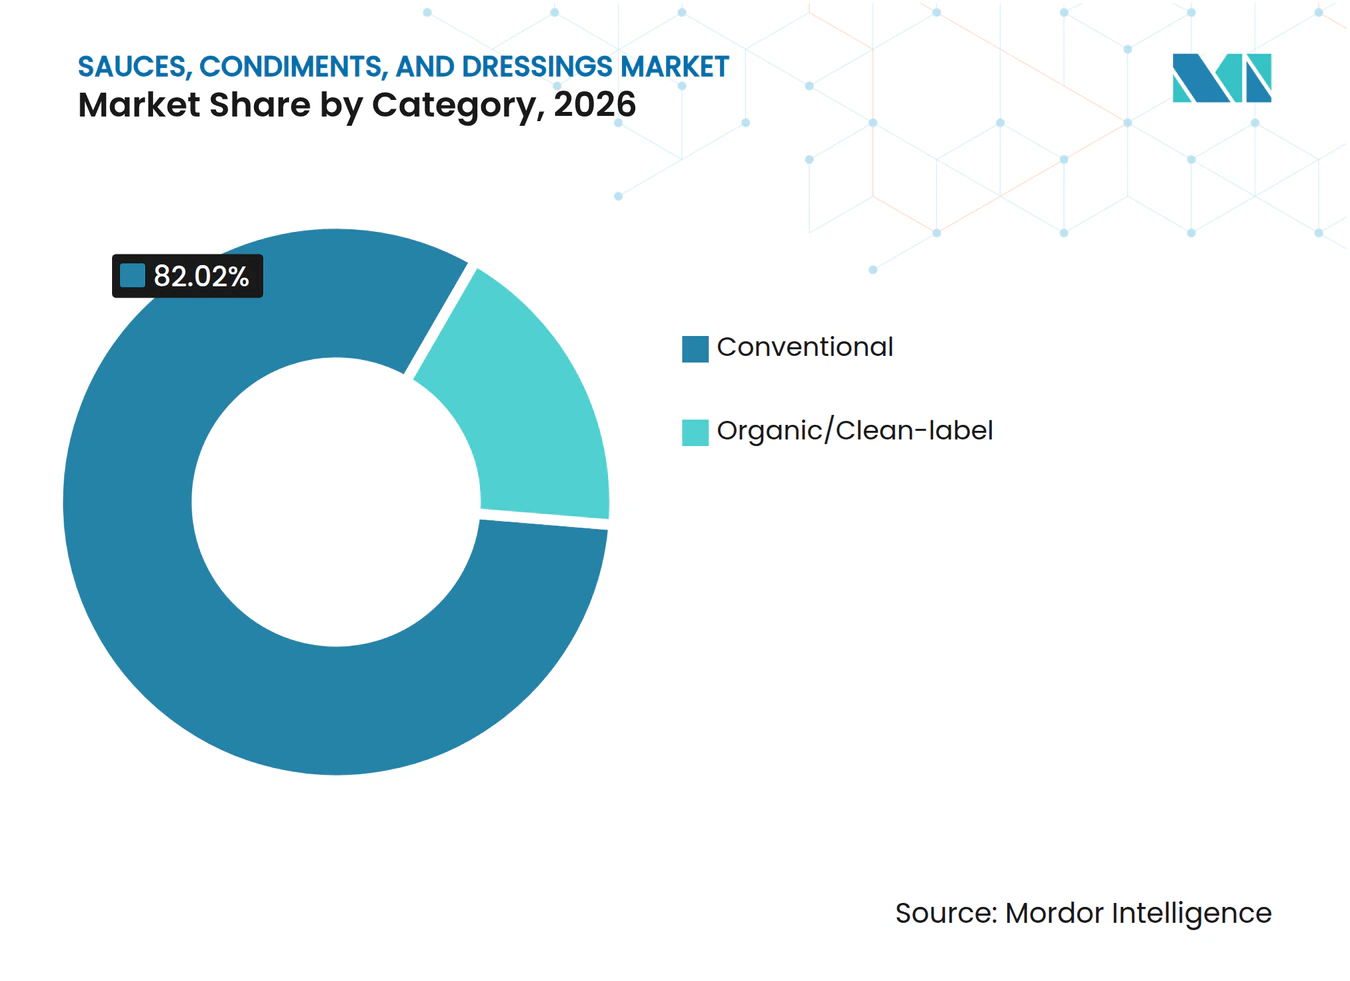
- O mix de categorias foi liderado pelos produtos convencionais, com uma participação de 82,02% no tamanho do mercado de molhos, condimentos e temperos em 2026, e os produtos orgânicos/com rótulo limpo têm projeção de registrar um CAGR de 5,85% durante 2027-2032.
- A demanda por embalagens foi liderada por garrafas PET/vidro, com 43,27% do mercado em 2026, com sachês/pouches com expectativa de crescer a um CAGR de 5,65% durante 2027-2032.
- Entre os canais de distribuição, os supermercados/hipermercados responderam por 58,63% do mercado em 2026, enquanto as lojas de varejo online têm previsão de registrar um CAGR de 6,45% durante 2027-2032.
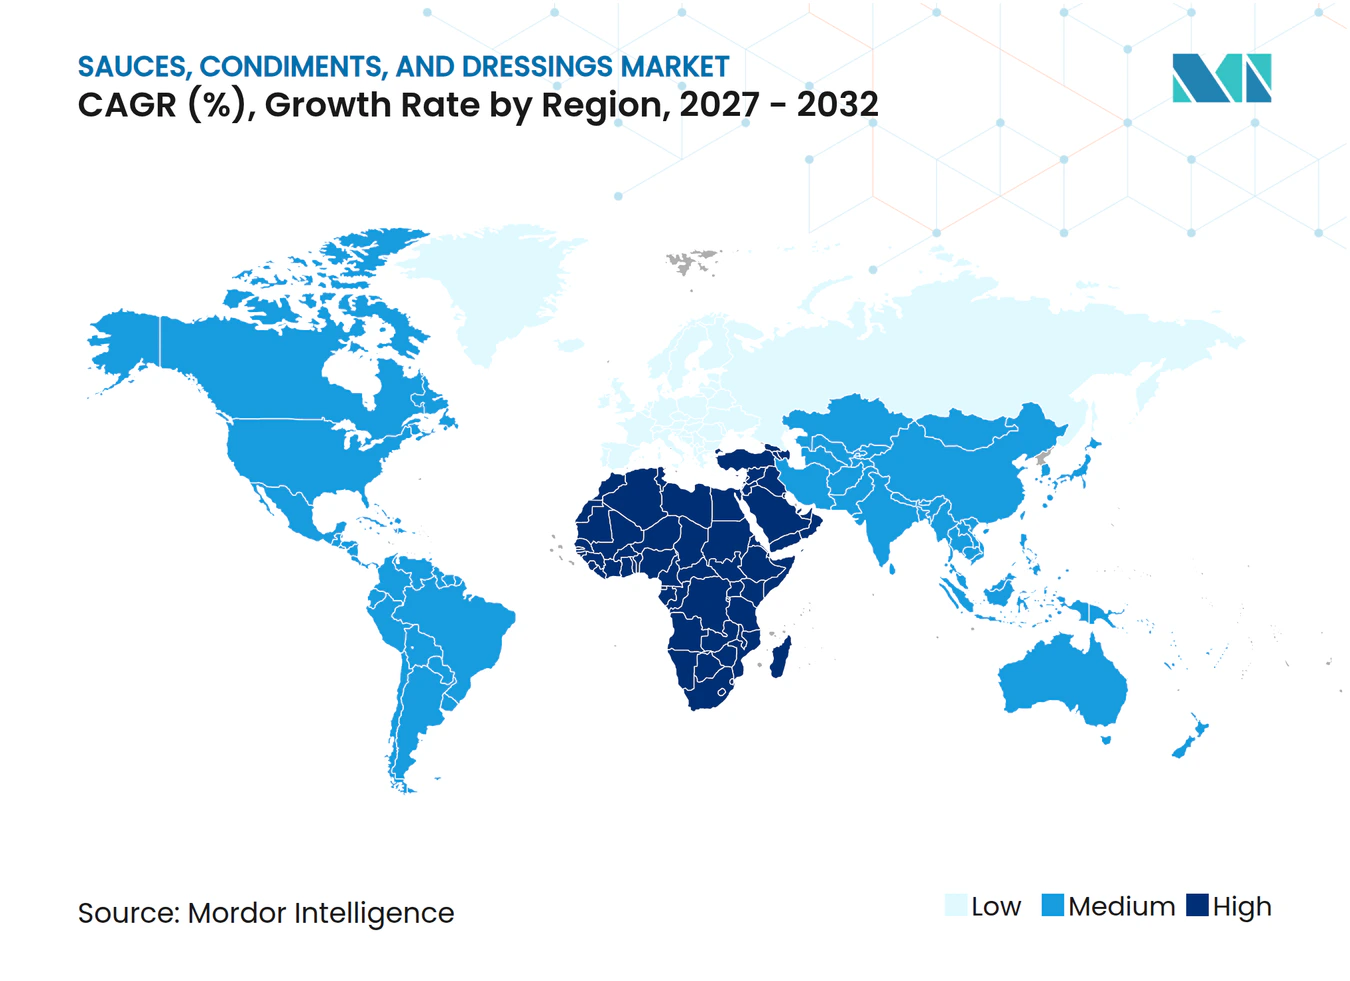
- Geograficamente, a Ásia-Pacífico representou 41,57% do mercado em 2026, e o Oriente Médio e África tem projeção de crescer mais rapidamente, a um CAGR de 7% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inovação de produtos e diversificação de sabores | +2% | Estados Unidos, América do Norte | Médio prazo (2-4 anos) |
| Popularidade crescente de culinárias étnicas e regionais | +1.8% | Coreia do Sul, Estados Unidos e Europa | Médio prazo (2-4 anos) |
| Formulações com rótulo limpo de preço premium | +1.5% | Reino Unido, Europa | Médio prazo (2-4 anos) |
| Influência da Cultura Alimentar e das Redes Sociais | +1.3% | Reino Unido, Europa | Curto prazo (≤ 2 anos) |
| Aumento do Cozimento em Casa e Ocasiões de Refeições Híbridas | +0.9% | Estados Unidos, América do Norte | Curto prazo (≤ 2 anos) |
| Enriquecimento de condimentos com ingredientes funcionais | +0.4% | Japão, região Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Inovação de produtos e diversificação de sabores
A inovação de produtos pode expandir a demanda por molhos ao tornar uma combinação complexa de sabores utilizável por meio de uma única formulação pronta para uso. Em abril de 2026, a Nestlé USA lançou o Minor's Kitchen em todo o território dos Estados Unidos, exclusivamente na Amazon, com 4 variedades que incluem aioli de limão com alho, churrasco coreano, trufa com pimenta e sabores de defumado americano. A marca LA VICTORIA da Hormel Foods introduziu molhos de cobertura Chipotle, Jalapeño Ardente e Agridoce, além de Salsa Verde Habanero, para varejistas de supermercados nos EUA em agosto de 2025. A exclusividade na Amazon e a disponibilidade em supermercados criam caminhos diferentes para levar esses novos sabores às refeições domésticas. Esses lançamentos podem adicionar ocasiões de preparo para molhos embalados além da simples troca de sabores dentro de uma refeição já existente.
Popularidade crescente de culinárias étnicas e regionais
A demanda por sabores regionais reconhecíveis oferece aos exportadores de molhos uma abertura além do fornecimento de receitas domésticas familiares. As exportações de molhos da Coreia do Sul para os Estados Unidos atingiram 92,2 milhões de USD em 2025, alta de 5% em relação ao ano anterior.[1] O ministério da agricultura do país associou o consumo americano de gochujang e outros molhos à crescente demanda por sabores picantes e adocicados. As exportações de molhos sul-coreanos para a Europa atingiram 17,5 milhões de USD no primeiro semestre de 2026, alta de 17,2% em relação ao ano anterior. Para os exportadores, esses mercados de destino distintos apoiam o desenvolvimento de sortimentos orientados por sabor com usos que os consumidores podem reconhecer em diferentes ocasiões de refeição.
Formulações de rótulo limpo com preço premium
Uma formulação premium precisa de uma promessa de ingrediente que ofereça ao comprador um motivo específico para escolher aquele condimento. A Ocado Retail informou em junho de 2025 que as vendas dos condimentos naturais sem açúcar da Hunter & Gather no Ocado.com cresceram 90% em relação ao ano anterior. Isso fornece um sinal concreto de demanda para uma abordagem de formulação definida no varejo online do Reino Unido. Para uma marca que busca posicionamento premium, uma receita sem açúcar pode tornar a escolha de ingredientes do produto central para sua proposta. O desenvolvimento do produto deve então entregar o sabor pretendido sem tornar a doçura a base da experiência. O crescimento relatado oferece aos varejistas online do Reino Unido um motivo baseado em vendas para manter essas linhas naturais sem açúcar em seu portfólio.
Influência da Cultura Alimentar e das Redes Sociais
A descoberta de alimentos online pode aumentar a demanda por condimentos ao oferecer opções adicionais de sabor para refeições familiares. A Savanta entrevistou 2.126 adultos do Reino Unido para a Ocado Retail em maio de 2025, com o varejista associando a experimentação de condimentos por consumidores mais jovens às redes sociais e ao conteúdo alimentar online. Entre os entrevistados com idades entre 25 e 34 anos, 66% relataram ter significativamente mais condimentos do que há 5 anos.[2] Nessa mesma faixa etária, 75% relataram usar algum tipo de molho na maioria das refeições. Esses resultados tornam as demonstrações de usos repetíveis em refeições uma conexão comercialmente relevante entre a descoberta online e a mesa de jantar. Um sabor descoberto online precisa de usos além de sua primeira experimentação, portanto, demonstrações de refeições do dia a dia podem oferecer às marcas um caminho da experimentação ao uso recorrente.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com alto teor de açúcar/sal e conservantes | -1% | Singapura, região Ásia-Pacífico | Médio prazo (2-4 anos) |
| Volatilidade nos preços das commodities de tomate/pimenta | -0.8% | Área da Grande Manila | Curto prazo (≤ 2 anos) |
| Custos de conformidade de rotulagem regional para exportadores | -0.4% | Estados Unidos e Europa | Médio prazo (2-4 anos) |
| Ceticismo do consumidor em relação a aditivos e conservantes | -0.3% | Austrália, região Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com alto teor de açúcar/sal e conservantes
As restrições relacionadas ao sódio e às gorduras saturadas podem limitar as opções de marketing e as escolhas de formulação de uma marca de molhos. O Conselho de Promoção da Saúde de Singapura planeja estender o Nutri-Grade aos molhos varejistas embalados em 2028, substituindo o prazo anteriormente anunciado para meados de 2027.[3] O sistema planejado exigiria que os produtos das categorias C e D exibissem o rótulo nas embalagens e nas listagens online, enquanto a rotulagem das categorias A e B seria opcional. A publicidade que promove produtos da categoria D seria proibida online e em ambientes físicos. As especificações permanecem sujeitas a consultas da OMC e publicação em diário oficial. Mover a implementação de meados de 2027 para 2028 dá mais tempo às marcas, mas os produtores de molhos afetados ainda enfrentam decisões de reformulação, redesenho de rótulos para as categorias C ou D, ou limitações de publicidade para produtos da categoria D.
Preços voláteis de commodities de tomate/pimenta
Movimentos repentinos nos preços dos ingredientes podem dificultar o fornecimento de uma receita fixa de molho a um preço de venda estável. O monitoramento oficial das Filipinas registrou um aumento de 32,09% nos preços médios de varejo da pimenta verde na Grande Manila entre 17 de agosto e 9 de setembro de 2026. Esse indicador de preço de varejo local ilustra com que rapidez um ingrediente de condimento específico pode se tornar mais caro. A reformulação oferece outra resposta, mas alterar o teor de pimenta pode colocar em risco o perfil de ardência e sabor pretendido. Se um produtor exposto repassar um aumento comparável aos preços do molho acabado, a acessibilidade se torna uma restrição adicional à demanda.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Escala de Molhos e Aplicações Mais Amplas de TemperosOs molhos responderam por 49,11% do tamanho do mercado de molhos, condimentos e temperos em 2026, tornando-os o maior segmento. A Marzetti informou que a Bachan's, a marca de molho barbecue japonês adquirida em 1º de maio de 2026, contribuiu com 15,4 milhões de USD em vendas líquidas nos 2 meses encerrados em 30 de junho de 2026. A empresa também divulgou dados da Circana mostrando crescimento de vendas da Bachan's de 8,7% e crescimento de pontos de distribuição de mais de 16% nas 13 semanas encerradas em 28 de junho de 2026. A aquisição ilustra um caminho para a escala em molhos por meio de uma proposta de produto identificável, com uma base de vendas líquidas estabelecida e presença varejista em expansão.
Os temperos são o segmento de crescimento mais rápido, com um CAGR previsto de 6,4% durante 2027-2032. A Kewpie ampliou sua linha de Molho de Gergelim Torrado com novas variedades, versões com calorias reduzidas e produtos sazonais, ao mesmo tempo em que propôs usos em mais pratos no Japão. A empresa afirmou que essas iniciativas aumentaram as vendas e revitalizaram a categoria de temperos no primeiro semestre do exercício fiscal de 2026, encerrado em 31 de maio de 2026. Vincular o desenvolvimento da linha a pratos adicionais oferece ao fornecedor mais maneiras de desenvolver a mesma família de produtos. Uma única identidade de gergelim estendida a variantes com calorias reduzidas e sazonais permite que um fornecedor adicione ocasiões sem construir uma nova marca para cada uma.



Por Categoria:
Escala Convencional e Desenvolvimento OrgânicoOs produtos convencionais representaram 82,02% da participação do mercado de molhos, condimentos e temperos em 2026, tornando-os o maior segmento. Em fevereiro de 2025, a Heinz Qingdao, subsidiária de produção da Kraft Heinz na China, tinha sua quinta linha de ketchup em comissionamento final, com capacidade anual de 20.000 toneladas métricas. Uma linha dessa capacidade depende de volume estável de ketchup para se justificar, o que vincula as formulações convencionais ao rendimento de fabricação.
Os produtos orgânicos/com rótulo limpo são o segmento de crescimento mais rápido, com um CAGR projetado de 5,85% durante 2027-2032. As vendas ao consumidor americano de condimentos orgânicos atingiram 618 milhões de USD em 2025, alta de 2,1% em relação a 2024. A distribuição varejista oferece um caminho para a expansão ao tornar uma formulação orgânica disponível em mais locais de compra cotidianos. O ketchup orgânico da Ketchup Please expandiu de 7 lojas Meijer no Wisconsin em maio de 2024 para 67 locais em todo o estado até abril de 2025. Ampliar um relacionamento varejista existente oferece a uma marca de ketchup orgânico uma forma de expandir a disponibilidade sem depender de um novo lançamento de produto.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Embalagem:
Materiais de Garrafas e Propostas de Valor de SachêsAs garrafas PET/vidro detinham 43,27% do mercado em 2026, tornando-as o maior segmento. A Kewpie utiliza garrafas feitas de 100% PET reciclado para todos os 10 itens de tempero e condimento tipo tempero de 380 mililitros fabricados no Japão para o varejo. Seu plano de 2025 focou no tamanho de 380 mililitros, que tinha maior volume de vendas do que sua linha de 180 mililitros. Como o tamanho de 380 mililitros usa mais plástico por garrafa, sua conversão representa a maior redução anual estimada de plástico novo da Kewpie entre suas iniciativas de PET reciclado para temperos.
Os sachês/pouches são o segmento de crescimento mais rápido, com um CAGR projetado de 5,65% durante 2027-2032. A National Foods relatou crescimento do ketchup no Paquistão de julho a dezembro de 2025, apoiado por promoções de preço em sachês em todo o país e pela expansão do Ketchup Champs para escolas. Uma promoção de preço pode facilitar a experimentação da proposta do sachê, enquanto o programa escolar oferece um caminho separado para o engajamento com a marca.
Por Canal de Distribuição:
Alcance dos Supermercados e Momentum de Produtos OnlineOs supermercados/hipermercados responderam por 58,63% do mercado em 2026, tornando-os o maior segmento. As vendas totais de supermercados nos EUA atingiram 1 trilhão de USD em 2025. Separadamente, os clientes da Tesco no Reino Unido compraram 2,5 milhões de garrafas adicionais de molho picante nos 12 meses anteriores à sua divulgação em meados de 2025. As garrafas adicionais de molho picante da Tesco mostram um condimento especializado adicionando volume nas prateleiras comuns de supermercados.
As lojas de varejo online são o segmento de crescimento mais rápido, com um CAGR previsto de 6,45% durante 2027-2032. A base média de clientes ativos do Ocado.com, excluindo o Zoom by Ocado, cresceu 10,6% em relação ao ano anterior, para 1,28 milhão, nas 26 semanas encerradas em 31 de maio de 2026. Os clientes são considerados ativos se compraram no Ocado.com nas 12 semanas anteriores, e o valor relatado é o número médio de clientes ativos ao longo das 26 semanas. A Ocado Retail também relatou crescimento de 96% nas vendas do Molho de Ostra M&S em relação ao ano anterior durante o período de 28 de julho de 2025 a 26 de julho de 2026. Isso cria uma oportunidade para desenvolver uma oferta focada em molho de ostra dentro de um serviço de supermercado em crescimento.
Análise Geográfica
Mercado de Molhos, Condimentos e Temperos da Ásia-Pacífico
A Ásia-Pacífico respondeu por 41,57% do tamanho do mercado de molhos, condimentos e temperos em 2026. Dentro de seus negócios no exterior, a Kewpie relatou crescimento de vendas de 11% na Ásia-Pacífico no exercício fiscal de 2025 em base de moeda local, ilustrando a atividade comercial regional de um produtor. Fábricas expandidas na Tailândia e na Indonésia operam em plena capacidade ao lado de bases de produção na Malásia e no Vietnã, formando uma rede de 4 países que a Kewpie associa à demanda regional em rápido crescimento.
Mercado de Molhos, Condimentos e Temperos do Oriente Médio e África
O Oriente Médio e África é a região de crescimento mais rápido, com um CAGR previsto de 7% durante 2027-2032. Em março de 2026, a Rawa anunciou uma linha de produção de molho picante no Catar, oferecendo tamanhos de 473 mililitros e 3 quilogramas em resposta à crescente demanda de restaurantes e do setor de alimentação fora do lar. Os tamanhos de 473 mililitros e 3 quilogramas oferecem à linha anunciada 2 tamanhos de pedido dentro do canal de alimentação fora do lar. Separadamente, a Libstar concluiu a integração sul-africana da Dickon Hall Foods à Montagu Foods até agosto de 2026, com melhorias esperadas em produtividade de mão de obra, custos de ocupação, eficiência de fabricação e capacidade de atendimento. A demanda de restaurantes no Catar fornece uma justificativa comercial para adicionar capacidade dedicada de molho picante, como ilustra a linha anunciada pela Rawa.
A base de fornecimento da América do Norte inclui a Califórnia, onde a previsão do USDA de agosto de 2026 estimou a produção contratada de tomate para processamento em 10 milhões de toneladas curtas para 2026, 10% abaixo de 2025. Na Europa, o valor das exportações de condimentos e temperos extra-UE dos 27 países da UE, excluindo o Reino Unido, caiu 4% durante o período de abril de 2025 a março de 2026 em comparação com os 12 meses anteriores. Na América do Sul, a Kikkoman do Brasil exportou 5 produtos para o Peru em junho de 2025, compreendendo 2 tamanhos de molho de soja, tare, molho de ostra e molhos estilo inglês, com as vendas peruanas iniciando em setembro. A Jamaica conta com a co-fabricante de molhos GK Manufacturing dentro da GraceKennedy Foods, Portugal tem a adaptação ao consumidor da Paladin descrita pelo CEO de sua proprietária em fevereiro de 2026, e o Equador tem a produção de molhos da ALIMEC, licenciada da McCormick. A linha peruana da Kikkoman do Brasil e o posicionamento português da Paladin mostram fornecedores adaptando molhos a mercados nacionais individuais.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de fabricantes que colocam condimentos embalados nos mercados de consumo. As informações nutricionais transformam a composição da receita em uma decisão de design de embalagem e informação ao produto para os alimentos cobertos. Uma obrigação de rotulagem nutricional existente e uma exigência proposta de rotulagem frontal criam diferentes necessidades de planejamento comercial, pois a segunda pode adicionar uma decisão de redesenho separada. A orientação voluntária de rotulagem frontal oferece ao fabricante outra opção de apresentação sem tornar essa escolha obrigatória.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | Japão | Brasil |
|---|---|---|---|---|
| Autoridade principal | FDA | Autoridades estaduais de controle de alimentos | Agência de Assuntos do Consumidor | ANVISA |
| Principais instrumentos ou direção | 21 CFR 101.9; caixa de nutrição frontal proposta | Regulamento (UE) nº 1169/2011; avaliação de impacto de informações alimentares | Normas de Rotulagem de Alimentos; diretriz voluntária de nutrição frontal | RDC 429/2020 e IN 75/2020; proposta de abertura de revisão considerada em junho de 2025 |
| Efeito comercial | Informações nutricionais, salvo isenção; caixa frontal proposta para a maioria dos alimentos com rótulo de Informação Nutricional | Informações sobre ingredientes, alérgenos, operador e nutrição, sujeitas a exceções | Informações nutricionais para alimentos processados embalados cobertos; formato voluntário de nutrição frontal | Regras do painel nutricional e disposições de rotulagem frontal |
| Atratividade atual da política | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Em endurecimento | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | ||||
Todas as 4 jurisdições recebem classificação Médio porque as obrigações estabelecidas de rotulagem nutricional fornecem uma linha de base definida, ao mesmo tempo em que exigem trabalho de rótulo específico por produto para os alimentos cobertos. A direção Em endurecimento dos EUA reflete o trabalho prospectivo adicional de design de embalagem sob a caixa de nutrição proposta, com a agenda regulatória projetando uma regra final para dezembro de 2026. Os julgamentos Sem mudança da Alemanha e do Brasil refletem a aplicação continuada de seus marcos operativos, juntamente com a avaliação da Comissão Europeia sobre possíveis revisões e a consideração do Brasil em junho de 2025 de abrir uma revisão. O julgamento Sem mudança do Japão reflete declarações nutricionais obrigatórias combinadas com orientação voluntária de rotulagem frontal, deixando a adoção do formato adicional a critério do fabricante.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de componentes de dispensação, a formulação e fabricação de molhos e a distribuição para o setor de alimentação fora do lar. Em agosto de 2025, a Marubeni concluiu um investimento minoritário na Win Chance Foods, da Tailândia, fabricante de condimentos que atende grandes empresas de alimentos embalados e redes de restaurantes na Tailândia e nos países vizinhos. A Win Chance Foods utiliza um banco de dados de mais de 2.000 receitas para desenvolver molhos personalizados, e sua tecnologia de fabricação suporta produção flexível e estável em pequenos lotes. Isso vincula a capacidade de desenvolvimento de receitas à produção comercial, colocando valor na capacidade de fornecer um molho específico para o cliente de forma consistente, e não apenas na formulação em si.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de componentes de dispensação | Fornecedores especializados de fechamentos para molhos, como a Aptar Closures | Vendas de fechamentos | Adequar o design de dispensação ao fluxo do molho | Qualificar o fechamento e o molho juntos antes de selecionar o formato de produção |
| Formulação e fabricação de molhos | Fabricantes de condimentos, como a Win Chance Foods | Vendas de molhos para empresas de alimentos embalados e redes de restaurantes | Conciliar a variedade de receitas com a produção reproduzível | Validar receitas dentro de rotinas controladas de lote e qualidade |
| Distribuição para alimentação fora do lar | Distribuidores para o setor de alimentação fora do lar, como a Sysco | Revenda de produtos para clientes do setor de alimentação fora do lar | Coordenar a disponibilidade de molhos com as janelas de entrega dos operadores | Planejar rotas de entrega regulares e reservar capacidade para pedidos especiais |
| Fonte: Mordor Intelligence | ||||
O desenvolvimento de molhos personalizados concentra valor na transição de uma receita para a produção reproduzível. A Aptar Closures introduziu 4 tipos de fechamentos especializados para molhos em dezembro de 2025, oferecendo opções de dispensação que um produtor pode qualificar de acordo com o fluxo de cada molho. No exercício fiscal de 2026, os locais operacionais da Sysco ofereceram entrega diária a determinados locais de clientes e capacidade de pedidos especiais com curto prazo de aviso, fornecendo opções de distribuição relevantes para o fornecimento de molhos específicos para clientes do setor de alimentação fora do lar.
Cenário Competitivo
Concentração do Mercado
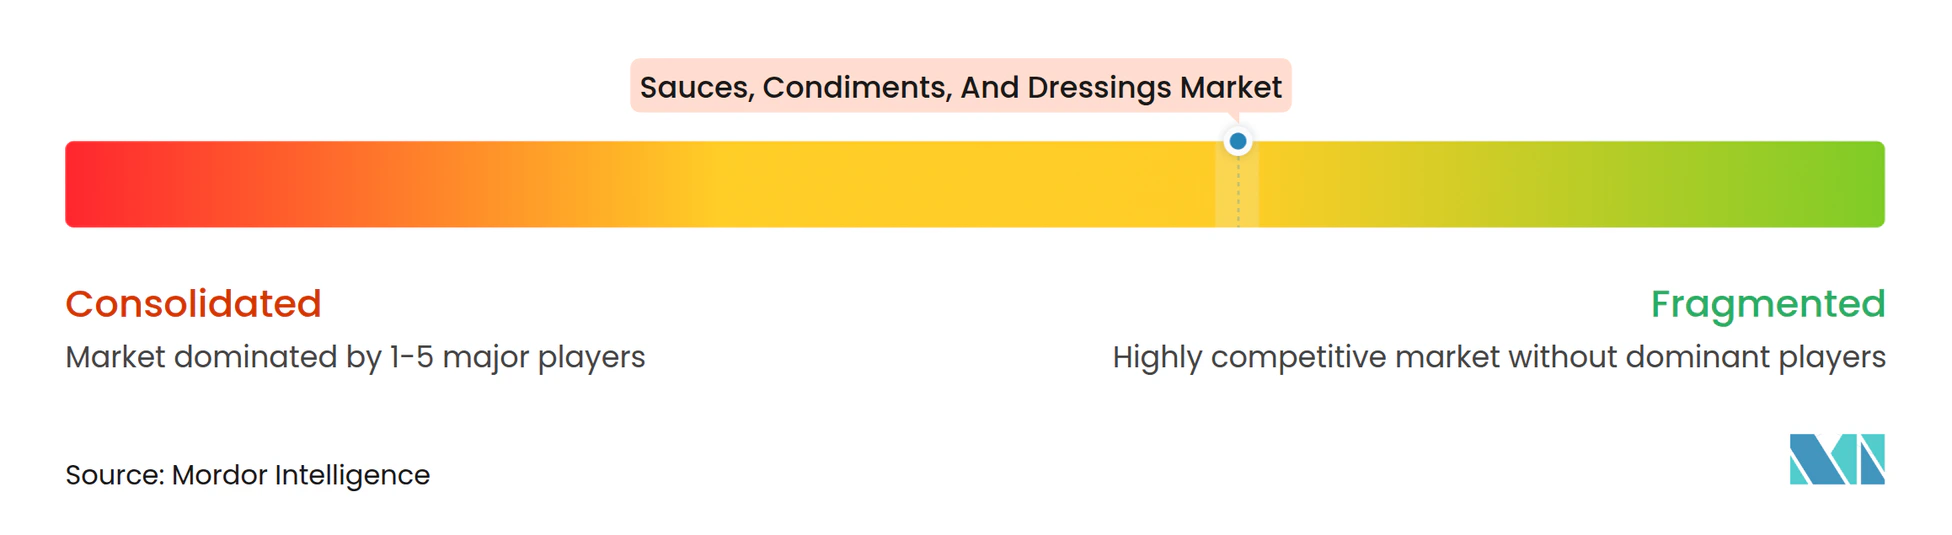
A concorrência combina uma ampla base de fornecedores com proprietários de marcas internacionais estabelecidos que atendem a diferentes requisitos de sabor e cliente. A McCormick & Co Inc atende varejistas por meio do segmento Consumer e clientes empresariais por meio do Flavor Solutions, vendendo condimentos e outros produtos de sabor, com as vendas globais do Consumer crescendo 2,6% em 2025 em relação a 2024. Outros grandes players incluem The Kraft Heinz Company e Unilever Plc, cujo negócio de Alimentos abrange condimentos e molhos. A fabricante de molho de soja Kikkoman Corporation relatou crescimento de receita consolidada de 5,2% no exercício fiscal de 2026, enquanto o negócio de molho para massas da Mizkan Holdings Co. Ltd. na América do Norte inclui as marcas RAGÚ e Bertolli. Esses negócios competem em diferentes escopos de produto e cliente, tornando um portfólio de marcas varejistas e o fornecimento a fabricantes de alimentos dimensões distintas da concorrência.
Em 2 de janeiro de 2026, a McCormick concluiu a aquisição de uma participação adicional de 25% na McCormick de Mexico do Grupo Herdez, elevando sua participação para 75% de controle. O portfólio mexicano inclui maionese, mostarda e molho picante, entre outros alimentos, dando à McCormick controle sobre uma linha estabelecida de condimentos. A Kikkoman Foods, Inc., subsidiária de fabricação nos EUA da Kikkoman Corporation, iniciou a produção de molho de soja em Jefferson, Wisconsin, em maio de 2026, com seu anúncio de setembro programando as remessas para outubro. A Kikkoman associou a fábrica à crescente demanda de molho de soja na América do Norte e ao aumento constante das remessas de sua fábrica em Walworth. A base adicional de produção nos EUA oferece aos compradores um caminho para o fornecimento produzido localmente, adaptado à demanda, com as remessas comerciais dependentes do cronograma anunciado.
Em 31 de março de 2026, a McCormick e a Unilever concordaram em combinar a McCormick com a Unilever Foods, excluindo a Índia e outros negócios especificados. A combinação proposta reuniria portfólios que abrangem ervas, especiarias, temperos, auxiliares culinários, condimentos e molhos. A conclusão estava sujeita a aprovações regulatórias e outras condições de fechamento, tornando o acordo um caminho condicional para a integração de portfólios. As exclusões geográficas também limitariam o alcance de uma oferta comercial integrada única entre os países. O anúncio estimou a receita fiscal combinada de 2025 das empresas em aproximadamente 20 bilhões de USD, e a conclusão colocaria portfólios de 2 dos 5 principais players dentro de uma única empresa.
Líderes do Setor de Molhos, Condimentos e Temperos
-
McCormick & Co Inc
-
The Kraft Heinz Company
-
Unilever Plc
-
Kikkoman Corporation
-
Mizkan Holdings Co. Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Molhos, Condimentos e Temperos Empresas cobertas neste relatório
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
Principais Oportunidades para Participantes do Mercado
Essas oportunidades comparam as aberturas de compra criadas por uma licitação de catering escolar francesa. Separadamente, a orientação voluntária da Inglaterra abrange alimentos comerciais para bebês para crianças de até 36 meses, incluindo molhos para massas para misturar, com implementação de nutrição, rotulagem e marketing esperada até o final de fevereiro de 2027. Em 9 de outubro de 2026, o Lycée polyvalent international Robert Badinter em Blois publicou uma licitação de mercearia incluindo molhos, condimentos e temperos para o período de 1º de janeiro de 2027 a 31 de dezembro de 2029. As propostas de Blois devem ser entregues até 10 de novembro de 2026, às 17h00, horário de Paris, com pesos de adjudicação de 50% para qualidade, 45% para preço e 5% para meio ambiente.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Sortimentos de molhos para refeições institucionais | A qualidade lidera a ponderação de adjudicação da licitação | Catering escolar francês | Adequar uma linha focada de molhos a usos de refeições claramente descritos | Demonstrar a qualidade do produto dentro de uma cotação competitiva | Produtores de molhos qualificados e distribuidores de catering |
| Fornecimento de temperos com custo controlado | O preço tem peso substancial ao lado da qualidade | Compradores institucionais de ervas e especiarias | Cotar formatos de tempero com custos comparáveis transparentes | Preservar a adequação do sabor enquanto controla o preço entregue | Fornecedores de temperos que atendem cozinhas institucionais |
| Fornecimento de condimentos com entregas eficientes | O desempenho ambiental faz parte dos critérios de adjudicação | Compradores institucionais de condimentos | Combinar uma linha de condimentos adequada com uma proposta de entrega fundamentada | Demonstrar valor ambiental sem enfraquecer a competitividade de preços | Fornecedores de condimentos com distribuição consolidada |
| Fonte: Mordor Intelligence | |||||
A orientação da Inglaterra cria uma abertura para o desenvolvimento de molhos que vai além de uma única licitação de catering. As empresas que responderam às diretrizes solicitaram mais tempo de implementação para testes de receitas, análise de vida útil e alterações de embalagem. Um molho para massas para bebês cuja receita e embalagem sejam revisadas em conjunto pode atender às expectativas de nutrição e rotulagem da orientação em um único programa de desenvolvimento antes do final de fevereiro de 2027.
Desenvolvimentos industriais recentes em Mercado de Molhos, Condimentos e Temperos
- Out 2026: O Conselho de Promoção da Saúde de Singapura revisou a extensão planejada do Nutri-Grade para molhos varejistas embalados de meados de 2027 para 2028, com especificações sujeitas a consultas da OMC e publicação em diário oficial.
- Mai 2026: A Kikkoman Foods, Inc., subsidiária de fabricação nos EUA da Kikkoman Corporation, iniciou a produção de molho de soja em sua fábrica em Jefferson, Wisconsin.
- Mai 2026: A The Marzetti Company concluiu a aquisição da Bachan's, Inc., incorporando a marca de molho barbecue japonês ao seu negócio de alimentos nos EUA.
Mercado de Molhos, Condimentos e Temperos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de molhos, condimentos e temperos mede os gastos globais anuais em produtos alimentares distintos vendidos para temperar ou acompanhar alimentos por meio do varejo e do setor de alimentação fora do lar. A forma do produto, a formulação, o canal e a região classificam essas mesmas vendas.
Exclusões do escopo: Preparações caseiras frescas e sem marca, alimentos preparados em loja não vendidos como produtos distintos de molho, condimento ou tempero, refeições prontas e pratos de restaurante contendo os produtos contabilizados, e tomates frescos e pimentas vendidos como commodities agrícolas são excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Molhos
- Molhos Condimentados
- Molhos para Cozinhar
- Ervas e Especiarias
- Molhos para Mergulho
- Temperos
- Outros Tipos de Produtos
- Molhos
- Por Categoria
- Convencional
- Orgânico/Rótulo Limpo
- Por Embalagem
- Garrafas PET/Vidro
- Sachês/Pouches
- Outros (Embalagens Tetra, Potes, Copos e outros)
- Por Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Conveniência
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- África do Sul
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Conjuntos de dados oficiais, como a Série de Despesas com Alimentos do Serviço de Pesquisa Econômica do Departamento de Agricultura dos EUA, rastreiam os gastos com alimentos por ponto de venda e comprador; os balanços alimentares da FAOSTAT descrevem a oferta e a utilização entre os países; os detalhes de classificação da Divisão de Estatísticas das Nações Unidas esclarecem a categoria de molhos e condimentos do HS 2103; e os registros de comércio do UNdata fornecem valores e quantidades do comércio de molhos.
Os registros e materiais para investidores das empresas podem verificar as vendas de produtos relatadas, a capacidade de produção, a exposição geográfica e as mudanças de preço ou mix, enquanto a imprensa empresarial e comercial de reputação pode esclarecer lançamentos datados, aquisições e desenvolvimentos de canais. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas com fabricantes, fornecedores de ingredientes e embalagens, compradores varejistas e compradores do setor de alimentação fora do lar em todo o mercado global podem testar como as vendas de produtos, canais e regiões relatados se encaixam no limite de transação definido. Quando as fontes secundárias utilizam categorias amplas de produto ou canal, os analistas podem usar entrevistas para verificar se as vendas relatadas se encaixam nesse limite e esclarecer lacunas na cobertura de produto ou canal. Quando os relatos conflitam, os analistas os triangulam com indicadores públicos independentes e divulgações das empresas, documentando então as lacunas não resolvidas e as verificações de sensibilidade.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 15% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 30% |
| Pequenos players: 20% | Gerentes: 50% | Américas: 30% |
Dimensionamento do Mercado e Previsão
O modelo estima o valor global anual de produtos comerciais distintos de molho, condimento, tempero, patê, erva e especiaria vendidos por meio do varejo e do setor de alimentação fora do lar, alocando então o total entre os recortes aceitos de produto, formulação, embalagem, canal e regional. Uma estimativa de cima para baixo começa com os gastos com alimentos e a demanda por categoria, ajustada ao limite do mercado, enquanto verificações seletivas de baixo para cima utilizam totalizações de vendas de fornecedores e preço médio de venda amostrado multiplicado pelo volume do produto. Os indicadores relevantes incluem gastos com alimentos por ponto de venda, oferta e utilização de alimentos, valores e pesos de comércio para categorias alfandegárias relacionadas a molhos, vendas relatadas pelas empresas e preço e mix de produtos. Cada um ajuda a testar a direção do mercado ou um canal e região específicos. A análise de cenários projeta o valor considerando como a população e a renda, a atividade varejista e do setor de alimentação fora do lar, o comércio e o preço ou mix de produtos podem mudar, com as participações de segmento construídas a partir de evidências sobre vendas de produtos, exposição de canal, formulação e embalagem e reconciliadas com o total. Especialistas primários podem revisar as premissas em nível de variável e a direção da previsão, e as lacunas em uma verificação seletiva de baixo para cima podem ser preenchidas com dados públicos comparáveis e divulgações das empresas, com qualquer diferença remanescente retida para revisão do analista.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam a estimativa com sinais independentes de gastos, comércio, oferta e empresas, verificando então tendências, totais de segmentos e movimentos ano a ano em busca de anomalias ou variâncias inexplicadas. Uma segunda revisão verifica os períodos das fontes, o tratamento do limite do mercado, os cálculos e a reconciliação dos segmentos, e os analistas resolvem as anomalias antes da aprovação final, verificando a fonte subjacente ou buscando esclarecimentos dos respondentes relevantes quando uma premissa material conflita com novas evidências. O modelo é atualizado anualmente, revisado entre os ciclos quando eventos materiais de mercado ou regulatórios afetam os insumos, e revisado novamente com base nas evidências mais recentes disponíveis antes da entrega.
Tamanho do Mercado de Molhos, Condimentos e Temperos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de molhos, condimentos e temperos mede os gastos globais anuais em produtos alimentares distintos vendidos para temperar ou acompanhar alimentos por meio do varejo e do setor de alimentação fora do lar.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores relevantes incluem gastos com alimentos por ponto de venda, oferta e utilização de alimentos, valores e pesos de comércio para categorias alfandegárias relacionadas a molhos, vendas relatadas pelas empresas e preço e mix de produtos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 202,5 bilhões de USD (2027) | |
| Consultoria Global A | 178,6 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 11,8% abaixo do valor de 2027 deste relatório de 202,5 bilhões de USD, 1 ano depois. Sua página prevê crescimento contínuo além da estimativa de 2026. |
| Consultoria Global B | 189,2 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 6,6% abaixo do valor de 2027 deste relatório de 202,5 bilhões de USD, 1 ano depois. Sua página prevê crescimento contínuo além da estimativa de 2026. |
Os analistas da Mordor Intelligence triangulam a estimativa com sinais independentes de gastos, comércio, oferta e empresas, verificando então tendências, totais de segmentos e movimentos ano a ano em busca de anomalias ou variâncias inexplicadas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de molhos, condimentos e temperos?
O mercado é estimado em 202,5 bilhões de USD em 2027 e tem projeção de atingir 263,4 bilhões de USD até 2032, a um CAGR de 5,4% durante 2027-2032.
Quais forças impulsionam a demanda por condimentos embalados?
Sabores regionais, formulações naturais e a descoberta de alimentos online sustentam a demanda. O valor das exportações de molhos sul-coreanos para os Estados Unidos cresceu 5% em 2025.
Qual tipo de produto tem a maior participação?
Os molhos detinham 49,11% do mercado em 2026, tornando-os o maior segmento por tipo de produto.
Quais empresas são os principais fornecedores de molhos, condimentos e temperos?
Os principais players incluem McCormick & Co Inc, The Kraft Heinz Company, Unilever Plc, Kikkoman Corporation e Mizkan Holdings Co. Ltd.
Quais desafios moldam as perspectivas para condimentos embalados?
A volatilidade dos preços dos ingredientes e as prospectivas restrições de marketing relacionadas a nutrientes criam riscos comerciais. Singapura planeja uma extensão do Nutri-Grade em 2028 para molhos varejistas embalados, com especificações sujeitas a consultas da OMC e publicação em diário oficial.
Qual região lidera o setor e qual está crescendo mais rapidamente?
A Ásia-Pacífico detinha 41,57% do mercado em 2026. O Oriente Médio e África tem previsão de crescer a um CAGR de 7% durante 2027-2032.