
Tamanho e Participação do Mercado de Membranas de Cobertura
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 10.87 Bilhões de dólares |
| Tamanho do Mercado (2031) | 13.86 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Membranas de Cobertura por Mordor Intelligence
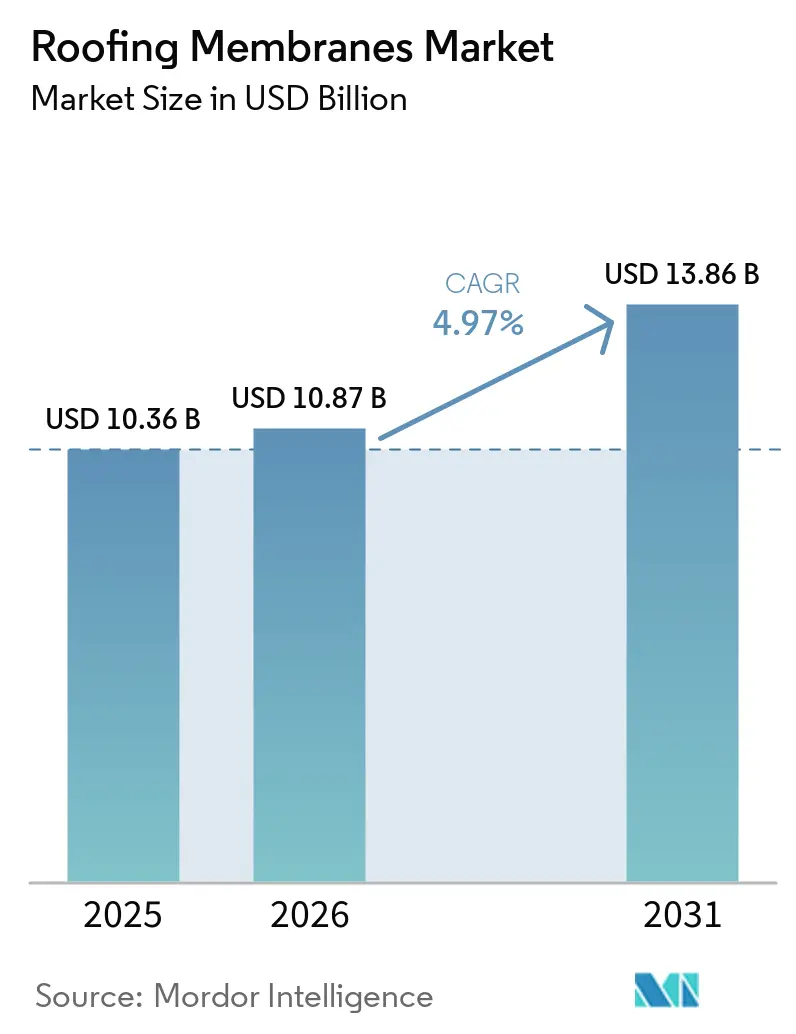
O tamanho do Mercado de Membranas de Cobertura foi avaliado em USD 10,36 bilhões em 2025 e estima-se que cresça de USD 10,87 bilhões em 2026 para atingir USD 13,86 bilhões até 2031, a um CAGR de 4,97% durante o período de previsão (2026-2031). O aumento das exigências normativas de refletância para coberturas frias, o crescimento da construção modular e a acelerada transição para coberturas preparadas para energia solar mantêm a demanda por folhas de camada única e sistemas de aplicação fluida em uma trajetória ascendente constante. As formulações líquidas de acrílico e silicone continuam ganhando participação de mercado porque oferecem cobertura sem emendas, atendem aos limites de compostos orgânicos voláteis e podem ser aplicadas por pulverização sobre substratos existentes sem remoção total, reduzindo os cronogramas de projetos em mercados de mão de obra restrita. As montagens totalmente aderidas estão substituindo o lastro em corredores sujeitos a furacões e atividade sísmica, impulsionadas por seguradoras que recompensam classificações mais elevadas de resistência ao vento com descontos nos prêmios. A Ásia-Pacífico lidera o crescimento em volume, apoiada pelo pipeline de construção da Iniciativa Cinturão e Rota da China e pelo avanço das cidades inteligentes na Índia, enquanto a América do Norte se beneficia de investimentos em data centers, armazéns e armazenamento a frio que priorizam membranas refletivas para reduzir as cargas de climatização. Regulamentações rigorosas de incêndio e produtos químicos na Europa e em partes da Ásia estão ampliando a diferença entre formuladores globais que controlam a pesquisa e desenvolvimento de polímeros e conversores menores que dependem de resinas misturadas por terceiros.
Principais Conclusões do Relatório
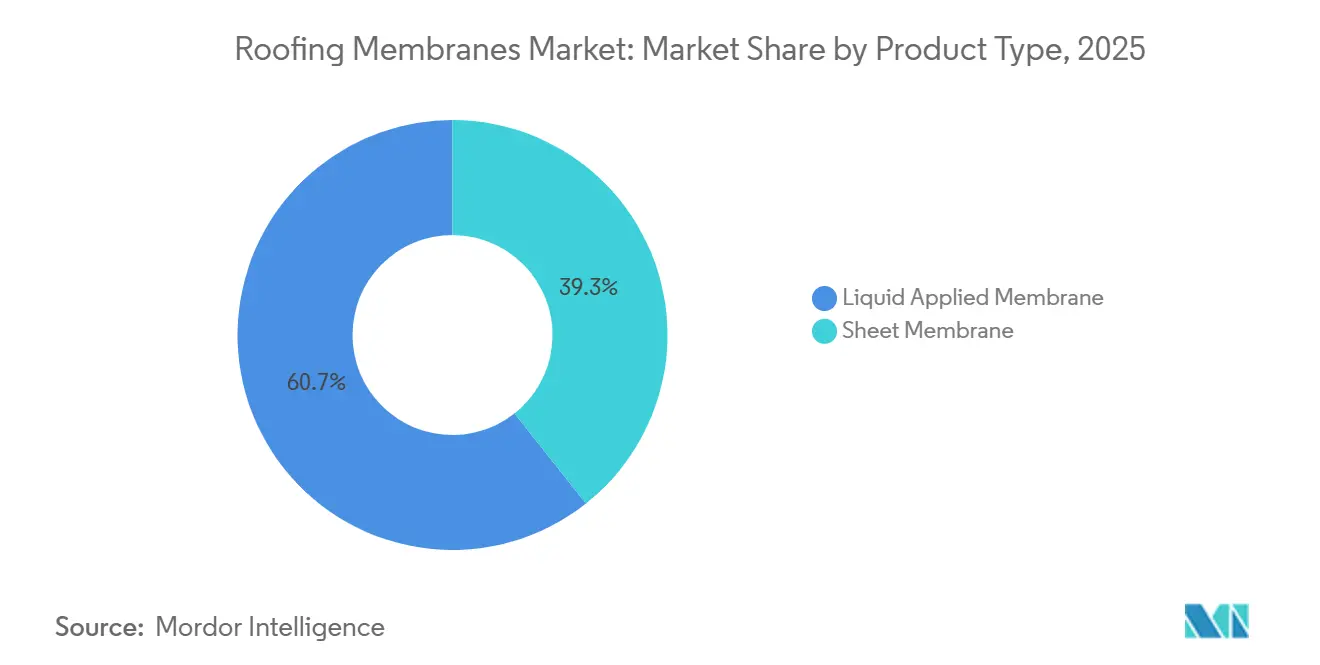
- Por tipo de produto, o segmento de membranas de aplicação líquida detinha uma participação de receita de 60,66% em 2025 e deve expandir-se a um CAGR de 5,34% durante o período de previsão (2026-2031).
- Por tipo de instalação, os sistemas totalmente aderidos representaram 46,78% da receita de 2025 e devem crescer a um CAGR de 5,22% durante o período de previsão (2026-2031).
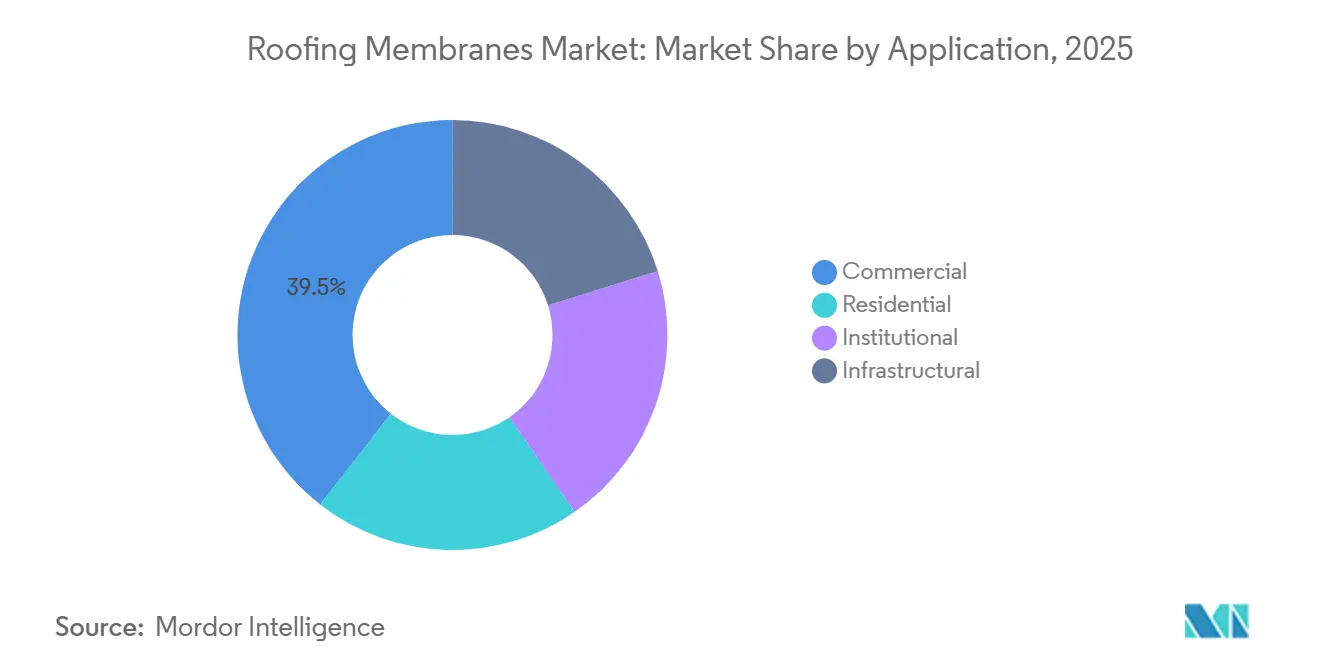
- Por aplicação, o segmento de edifícios comerciais representou uma participação de 39,45% do mercado global de membranas de cobertura em 2025, crescendo a um CAGR de 5,57% durante o período de previsão (2026-2031).
- Por geografia, a região Ásia-Pacífico comandou 45,56% da receita em 2025 e deve crescer a uma taxa de 6,33% ao ano durante o período de previsão (2026-2031).
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por conformidade com coberturas frias e rigor dos códigos de energia | +0.8% | América do Norte, Europa, APAC (China, Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Expansão dos programas de certificação de construção sustentável | +0.7% | Global, com concentração na América do Norte, Europa Ocidental e centros urbanos da APAC | Longo prazo (≥ 4 anos) |
| Boom da construção em economias emergentes | +1.2% | APAC (Índia, ASEAN, China), Oriente Médio (Arábia Saudita, Emirados Árabes Unidos), América do Sul (Brasil) | Curto prazo (≤ 2 anos) |
| Retrofit de energia solar em coberturas criando necessidade de membranas refletivas | +0.6% | Europa (Alemanha, Espanha, Itália), América do Norte (Califórnia, Texas), APAC (China, Índia) | Médio prazo (2-4 anos) |
| Adoção de kits de cobertura modular pré-fabricada acelerando a demanda por membranas | +0.5% | América do Norte, Europa Ocidental, polos de manufatura da APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Conformidade com Coberturas Frias e Rigor dos Códigos de Energia
Os padrões de eficiência energética de edifícios na Califórnia, o Código Internacional de Conservação de Energia e a norma GB 55015-2021 da China estão elevando os limites de refletância, efetivamente desqualificando produtos elastoméricos mais escuros e direcionando as especificações para TPO branco, PVC e revestimentos líquidos de alto albedo. A atualização de 2025 do Título 24 elevou a refletância solar mínima envelhecida, promovendo a rápida adoção de sistemas acrílicos e de silicone que atingem índices de Refletância Solar acima de 100, evitando remoções onerosas[1]Comissão de Energia da Califórnia, "Padrões de Eficiência Energética de Edifícios do Título 24 de 2025," energy.ca.gov. Mandatos semelhantes nos estados do Sun Belt dos EUA e nas províncias chinesas de verão quente estão sustentando preços premium para formulações refletivas. Os prazos de conformidade forçaram os distribuidores a ampliar os estoques de rolos de cores claras e primers com baixo teor de compostos orgânicos voláteis para evitar atrasos em projetos durante o licenciamento. Os fabricantes que comercializam produtos listados pelo CRRC com retenção de valor envelhecido documentada agora obtêm vantagens de taxa de fechamento em licitações públicas de escolas, hospitais e repartições governamentais.
Expansão dos Programas de Certificação de Construção Sustentável
O LEED v5, o BREEAM Internacional 2024 e o GRIHA v5 da Índia foram além da refletância, incorporando créditos para redução do carbono incorporado e declarações ambientais de produto verificadas. Os especificadores exigem cada vez mais membranas com conteúdo reciclado, polióis de base biológica ou espumas sopradas com água, criando uma métrica dupla de desempenho de cobertura fria mais transparência no ciclo de vida. Grandes empresas químicas globais que publicam declarações ambientais de produto alinhadas à ISO 14025 estão se qualificando para o status de fornecedor preferencial em campi corporativos multinacionais. A convergência dos sistemas de classificação está padronizando os formatos de submissão, reduzindo os custos de consultoria e acelerando as avaliações de propostas, pois dados comparáveis de avaliação do ciclo de vida estão agora disponíveis na maioria das linhas de camada única e líquidas[2]Conselho de Construção Sustentável dos EUA, "Guia Técnico LEED v5," usgbc.org.
Boom da Construção em Economias Emergentes
Os gigaprojetos da Visão 2030 da Arábia Saudita, o pipeline dos Emirados Árabes Unidos, o Programa Nacional de Infraestrutura da Índia e o desenvolvimento de parques industriais da ASEAN desencadearam escassez pontual de filmes de poliolefina, malhas de poliéster e isolamento de poliisocianurato durante 2025. Os produtores globais responderam desgargalando linhas na China, na Indonésia e na Índia, mas os prazos de entrega para grades especiais de cobertura fria se estenderam até oito semanas no pico. Os governos regionais estão agrupando mandatos de eficiência energética e impermeabilização em licitações públicas, levando até os segmentos habitacionais mais sensíveis ao orçamento a especificar EPDM refletivo ou revestimentos acrílicos de custo otimizado.
Retrofit de Energia Solar em Coberturas Criando Necessidade de Membranas Refletivas
A Diretiva de Desempenho Energético de Edifícios da União Europeia e as Listas de Equipamentos Solares atualizadas da Califórnia exigem substratos preparados para energia solar, reforçando o TPO branco e o PVC como as membranas padrão em instalações fotovoltaicas de retrofit. Estudos de campo confirmam reduções de 10°C a 15°C na temperatura de operação dos módulos, aumentando a produção dos conjuntos em até 4%, o que compensa o prêmio de 5% a 10% que essas membranas exigem em comparação com o EPDM preto. Coberturas com lastro agora enfrentam restrições estruturais quando sobrepostas com painéis de silício cristalino, impulsionando conversões para folhas totalmente aderidas que distribuem o peso uniformemente. As membranas refletivas, portanto, atendem tanto à conformidade energética quanto estrutural, um benefício duplo que ressoa com empresas de gestão de ativos que precisam cumprir metas de ESG.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações rigorosas de segurança contra incêndio e compostos orgânicos voláteis/REACH | -0.4% | Europa, América do Norte, APAC (Japão, Coreia do Sul) | Médio prazo (2-4 anos) |
| Escassez de instaladores certificados de camada única | -0.5% | América do Norte, Europa Ocidental, Austrália | Curto prazo (≤ 2 anos) |
| Concorrência de revestimentos contínuos de cobertura aplicados por pulverização | -0.3% | América do Norte, Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Rigorosas de Segurança contra Incêndio e Compostos Orgânicos Voláteis/REACH
As classificações de incêndio europeias Broof(t1), o limite de 50 g/L de compostos orgânicos voláteis da Califórnia para revestimentos de cobertura e as restrições de PFAS do REACH da União Europeia estão elevando os custos de reformulação e fragmentando os portfólios de produtos. Os fabricantes precisam financiar múltiplos testes completos EN 13501-1 para cada combinação de membrana, isolamento e deck, dificultando a portabilidade transfronteiriça de produtos. A transição para surfactantes não fluorados elevou os custos de matérias-primas em até 18%, levando a sobretaxas seletivas de preços nas linhas de poliuretano e acrílico. Conversores regionais de rápida entrada no mercado sem pesquisa e desenvolvimento interno estão cada vez mais adquirindo de misturadores multinacionais por encomenda, reduzindo as margens.
Escassez de Instaladores Certificados de Camada Única
A América do Norte e a Europa Ocidental enfrentam uma base de instaladores envelhecida e matrículas insuficientes em programas de aprendizagem. A idade mediana do mecânico de coberturas nos EUA atingiu 48 anos em 2025, enquanto as matrículas em certificações para programas como o Observador de Cobertura Registrado do RCI diminuíram 14%. A escassez de mão de obra está inflacionando os custos de instalação de TPO totalmente aderido para USD 9 a 12 por pé quadrado, corroendo a diferença entre sistemas em folha e espuma de poliuretano projetada. Em resposta, os fabricantes estão lançando rolos autoadesivos e protocolos de soldagem por indução eletromagnética que reduzem os minutos de mão de obra qualificada por metro quadrado, mas os ganhos de produtividade compensaram apenas parcialmente a escalada salarial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formulações Líquidas Dominam as Aplicações de RetrofitOs sistemas de aplicação líquida asseguraram 60,66% da receita em 2025 e estão projetados para avançar a um CAGR de 5,34% até 2031. Essa escala representa a maior parcela individual do tamanho do mercado de Membranas de Impermeabilização para Telhados, pois os revestimentos acrílicos e de silicone podem ser instalados sobre substratos existentes, atendem às normas de COV e alcançam refletância listada pelo CRRC sem emendas. Os acrílicos permanecem como líderes em volume devido ao baixo custo e à estabilidade UV, enquanto o tempo de cura rápido de 15 segundos da poliureia está abrindo casos de uso em decks de praças e garagens, onde o retorno rápido ao serviço é crítico. As membranas em folha reivindicaram a receita restante, ainda preferidas para galpões logísticos de nova construção, onde grandes planos permitem a instalação eficiente em rolo. O poliolefina termoplástica está erodindo progressivamente a participação do PVC legado na América do Norte, apoiado por formulações como o Sure-Weld TPO da Carlisle, que entregam resistências à tração ASTM D5034 superiores a 350 lbf/in. O EPDM mantém relevância em climas abaixo de zero, embora sua superfície escura conflite com as normas de telhados frios. Os rolos de betume autoadesivo especial estão se expandindo entre as reformas residenciais europeias, enquanto as membranas de impermeabilização autoadesivas estão conquistando nichos de telhados verdes devido às propriedades de barreira contra raízes.
As variantes premium de PEAD e TPO leve, como os produtos de manta de 1,2 kg/m² da IKO, estão posicionadas para capturar reformas com capacidade estrutural limitada. Os diferenciais de preço permanecerão estreitos, pois os custos mais elevados de polímeros são compensados pela redução dos minutos de mão de obra por telhado, preservando a paridade de custo do ciclo de vida entre as famílias de produtos.


Por Tipo de Instalação:
Sistemas Totalmente Aderidos Lideram o Desempenho de Resistência ao VentoAs montagens totalmente aderidas capturaram 46,78% de participação em 2025 e estão no caminho para um CAGR de 5,22% durante o período de previsão (2026-2031), dando-lhes a maior fatia individual da participação do mercado de Membranas de Cobertura em corredores costeiros expostos a furacões. As classificações Factory Mutual Classe 1-90 obtidas com adesivos de poliuretano de baixo perfil impulsionam a aceitação por seguradoras para centros logísticos e data centers. Os agentes de ligação acrílicos à base de água estão ganhando popularidade em estados com regulamentação de compostos orgânicos voláteis porque curam por evaporação e permitem rápida transferência entre equipes. As coberturas fixadas mecanicamente são atraentes em cenários de retrofit onde as condições do deck ou o orçamento impedem o uso de adesivos. A soldagem por indução eletromagnética está reduzindo a incidência de vazamentos ao eliminar penetrações de fixadores, uma característica demonstrada no EverGuard Extreme TPO da GAF que atingiu classificações FM 1-120 com espaçamento de placas de 12 polegadas. As montagens com lastro enfrentam ventos contrários devido ao endurecimento dos códigos de vento e às restrições de carga fotovoltaica. As configurações híbridas, os 7% restantes, estão se expandindo em zonas sísmicas porque a adesão perimetral combinada com campos fixados mecanicamente oferece tolerância ao movimento do edifício.
A dinâmica da demanda favorece o crescimento totalmente aderido tanto em novos mercados de construção quanto de retrofit solar, mas os sistemas fixados mecanicamente permanecerão indispensáveis onde obstáculos estruturais, de umidade ou de custo superam os benefícios adesivos. Todos os formatos de instalação estão convergindo para software digital de layout de fixação e verificação de teste de tração em obra, apertando o controle de qualidade da construção e reduzindo a frequência de reclamações de garantia.
Por Aplicação:
Edifícios Comerciais Impulsionam o Crescimento do VolumeAs instalações comerciais detinham uma participação de 39,45% do tamanho do mercado de Membranas de Cobertura em 2025 e devem crescer a 5,57% durante o período de previsão (2026-2031). Os desenvolvedores de armazéns e data centers preferem folhas de TPO ou PVC brancas para cumprir os créditos LEED v5 e moderar as temperaturas da superfície da cobertura; os campi Azure da Microsoft no Arizona e no Texas documentaram quedas de 18°C em comparação com membranas cinzas, reduzindo as cargas dos resfriadores. As construções de armazenamento a frio exigem montagens de alto valor de resistência térmica superiores a R-30, apoiando a venda adicional de laminados de isolamento de poliisocianurato. O uso residencial está dividido entre restaurações acrílicas de aplicação líquida em coberturas de telhas asfálticas existentes e rolos de betume autoadesivo para complexos multifamiliares de baixa inclinação. As instalações institucionais representaram 18%, impulsionadas pelos orçamentos federais dos EUA para atualização energética que destinam USD 1,2 bilhão para retrofits de coberturas frias. Os locais de infraestrutura e industriais compuseram os 15% restantes, com sistemas líquidos de poliureia e poliuretano preferidos pela resistência química em estações de tratamento de água e decks de instalações de processo.
A demanda comercial permanecerá em primeiro lugar à medida que as pegadas logísticas do comércio eletrônico se expandem, os operadores de nuvem em hiperescala correm para colocar capacidade em operação e os players da cadeia de frio retrofitam armazéns mais antigos para valores de isolamento mais elevados. O crescimento da participação residencial depende de programas de reembolso para restauração de telhas de cobertura fria, enquanto a adoção institucional seguirá os mandatos de desempenho energético do setor público que se alinham com estratégias de aquisição de energia renovável.

Análise Geográfica
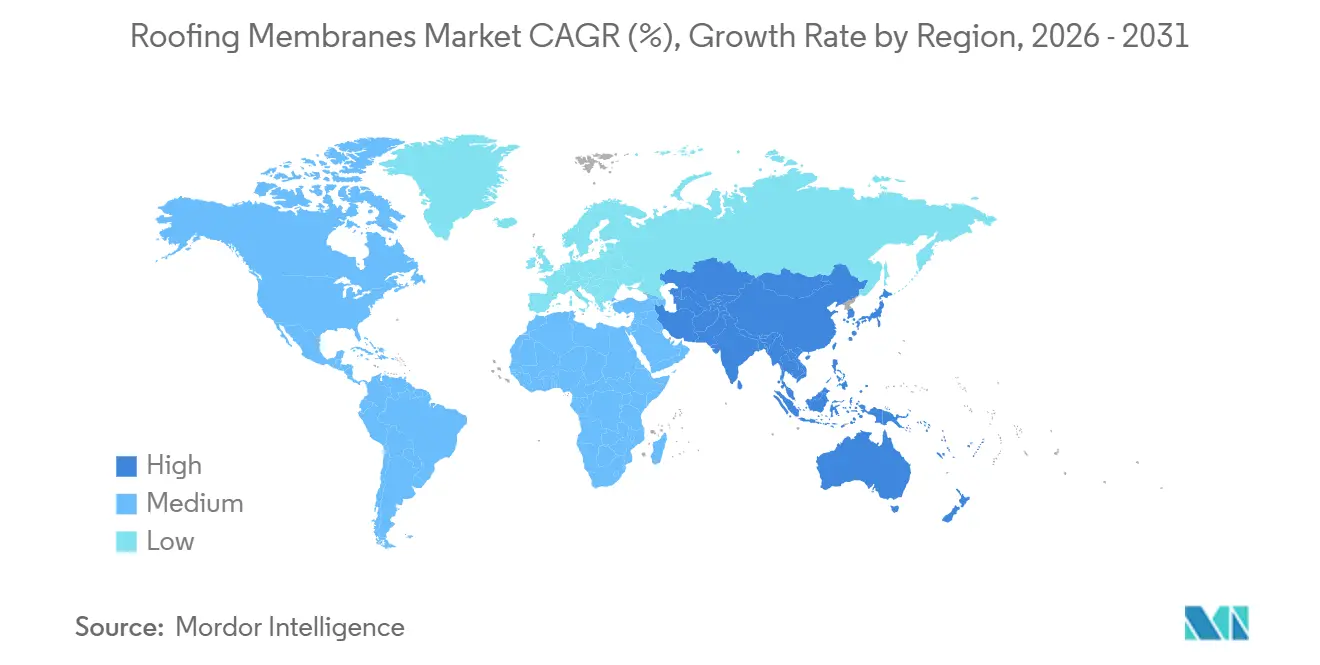
Mercado de Membranas de Impermeabilização para Telhados na APAC
A Ásia-Pacífico gerou 45,56% das receitas globais de 2025 e deverá crescer a um CAGR de 6,33% durante o período de previsão (2026-2031), adicionando o maior incremento absoluto de tamanho de mercado de membranas de impermeabilização para telhados entre todas as regiões. Os contratos da Iniciativa Cinturão e Rota da China no valor de 66,2 bilhões de USD e a alocação de 120 bilhões de USD da Índia para habitação em cidades inteligentes sustentam a demanda de curto prazo por EPDM econômico e TPO refletivo. Conjuntos fixados mecanicamente com resistência sísmica garantiram 58% das atividades de substituição de telhados comerciais em Tóquio em 2025, refletindo maior consciência de risco após o evento de Noto em 2024. As parcerias público-privadas da ASEAN estão impulsionando o uso de revestimentos de poliuretano resistentes a fungos em parques industriais onde a umidade ultrapassa 80% durante todo o ano.
Mercado de Membranas de Impermeabilização para Telhados na América do Norte
A receita da América do Norte em 2025 foi sustentada por ciclos de substituição de telhados, exigências de códigos para furacões e uma onda de projetos em data centers e armazéns frigoríficos. Construtores de armazéns na Flórida, Texas e nas Carolinas especificam TPO totalmente aderido com classificação FM para se qualificarem para créditos de seguro. A norma de telhados frios Title 24 da Califórnia sustenta o volume de membranas brancas nos 12 bilhões de USD de gastos anuais com telhados no estado. O movimento de nearshoring industrial do México está migrando para membranas de poliureia de cura rápida nas zonas industriais de Nuevo León, enquanto as reformas residenciais canadenses estão adotando revestimentos acrílicos de baixo teor de COV que adiam a substituição completa por uma década.
Mercado de Membranas de Impermeabilização para Telhados na Europa
Na Europa, a Onda de Renovação visa modernizar 35 milhões de edifícios até 2030, com mandatos de energia solar em telhados impulsionando o uso de chapas refletivas. A Alemanha instalou 14,1 GW de energia fotovoltaica em telhados em 2025, sendo 62% em telhados comerciais que necessitavam de substratos de TPO para corresponder às garantias de 25 anos dos painéis fotovoltaicos. Os limites de carbono da norma RE 2020 da França estão canalizando o interesse para o poliuretano líquido de base biológica, enquanto os projetos do Fundo de Coesão da Europa Oriental dependem de rolos de EPDM e betume para habitação a preços acessíveis. A reconstrução sísmica na Turquia está impulsionando a adoção de sistemas flexíveis fixados mecanicamente.
Mercado de Membranas de Impermeabilização para Telhados no Oriente Médio e África e na América do Sul
No Oriente Médio e África, os gigaprojetos da Visão Saudita 2030, o pipeline de 792 bilhões de USD dos Emirados Árabes Unidos e as instalações de energia renovável da África do Sul preferem membranas refletivas para moderar o calor ambiente. A habitação em massa na Arábia Saudita utiliza betume autoadesivo para construção rápida, enquanto os padrões Estidama Pearl de Dubai estão impulsionando a adoção de TPO e PVC. A participação da América do Sul é impulsionada pelo programa habitacional Minha Casa Minha Vida do Brasil, embora a volatilidade macroeconômica continue a restringir o fornecimento de importações, deixando os fabricantes locais de EPDM a atender à demanda orientada pelo orçamento.

Panorama regulatório
A regulamentação para membranas de cobertura está se tornando mais rigorosa em relação ao desempenho energético dos edifícios e à conformidade dos produtos de construção, deslocando as especificações para refletância documentada, desempenho contra incêndio e composições químicas de baixa emissão. Nos Estados Unidos, os padrões de eficiência energética de edifícios California Energy Commission Title 24 2025 entraram em vigor para licenças submetidas a partir de janeiro de 2026, reforçando os limites mínimos de desempenho de coberturas frias e apoiando a demanda por sistemas em manta e líquidos listados pela CRRC, de alta refletância.
Na Europa, o Regulamento de Produtos de Construção 2024 entrou em vigor em 8 de janeiro de 2026, criando uma longa transição do regime de 2011 até 2040. A norma aumenta as exigências de informação sobre sustentabilidade e introduz passaportes digitais de produto para produtos de construção colocados no mercado da UE. A conformidade continua a depender de normas de ensaio e de produto já estabelecidas, como a EN 13956 para mantas flexíveis para impermeabilização de coberturas, enquanto as divulgações ambientais mais amplas estão cada vez mais ligadas a estruturas de DAP alinhadas com a EN 15804+A2 e a ISO 14025, aumentando o ônus documental para conversores menores sem equipes regulatórias internas.
Análise da cadeia de valor
A cadeia de valor começa com insumos petroquímicos e químicos especiais, passando depois pela composição de membranas e produção de mantas ou revestimentos, antes da distribuição para empreiteiros de cobertura e proprietários de edifícios. Os principais insumos a montante incluem resina de PVC (via monômero de cloreto de vinila mais plastificantes), polímeros EPDM (etileno, propileno e monômeros de dieno) e matérias-primas de TPO baseadas em químicas de polipropileno e etileno; essas matérias-primas estão concentradas em grandes polos, como a Costa do Golfo dos EUA e a China, aumentando a exposição a interrupções regionais e volatilidade de preços. A fabricação é intensiva em capital, dependendo de calandragem ou extrusão para mantas e mistura controlada para produtos aplicados em líquido, o que favorece agentes de grande escala capazes de operar com alta utilização e qualificar múltiplos conjuntos de código e garantia.
A jusante, os produtores normalmente encaminham os produtos através de distribuidores regionais e redes de aplicadores certificados, pois a qualidade da instalação e a conformidade com a garantia orientam as decisões de compra. Órgãos comerciais e de normalização, como a SPRI e o Cool Roof Rating Council, influenciam a especificação e o alinhamento de testes, enquanto programas de sustentabilidade, incluindo iniciativas de reciclagem de PVC (por exemplo, Pathway to Circularity) e programas de DAP, estão cada vez mais integrados nas aquisições de projetos públicos e corporativos. Como rolos e placas têm uma alta relação peso-valor, a logística e o estoque local são importantes, de modo que os fabricantes estão expandindo modelos de serviço agrupado (treinamento, soldadores certificados e validação por terceiros) para reduzir retrabalhos e proteger margens.
Cenário Competitivo
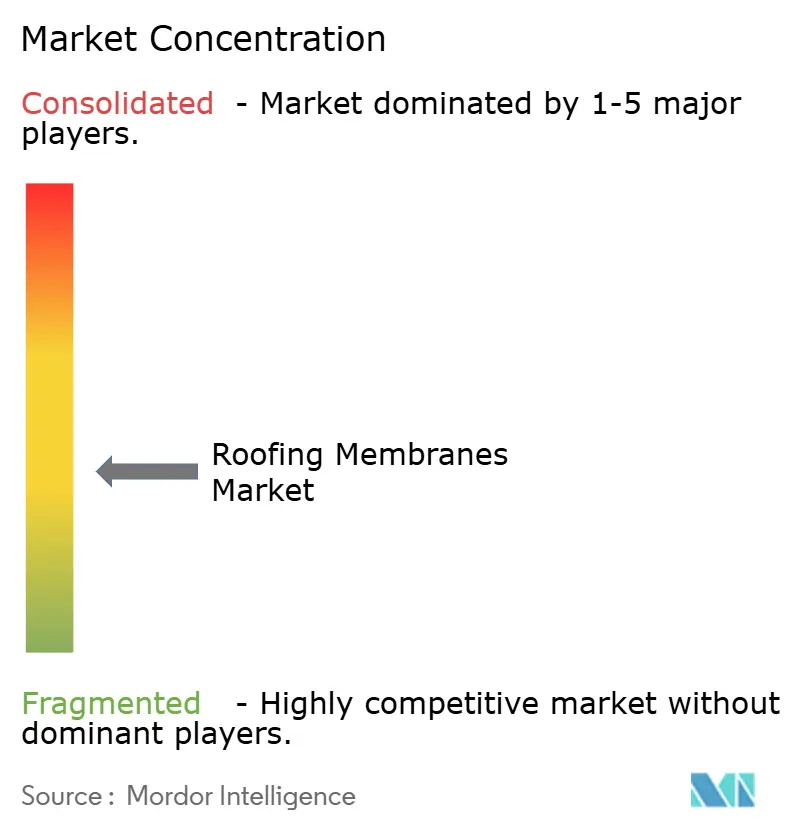
O mercado de Membranas de Cobertura é moderadamente fragmentado. A diferenciação estratégica baseia-se na formulação de propriedade intelectual que atende aos códigos evolutivos de cobertura fria, compostos orgânicos voláteis e incêndio; integração vertical em programas de instalação ou serviço; e credenciais de sustentabilidade verificáveis, como esquemas de recolha em circuito fechado. As oportunidades de espaço em branco centram-se em folhas ultraleves para retrofits com capacidade estrutural restrita, membranas fotovoltaicas integradas que eliminam estruturas de suporte e modelos de serviço de economia circular que vendem tempo de operação sem vazamentos em vez de material.
Líderes do Setor de Membranas de Cobertura
Carlisle SynTec Systems
GAF Materials LLC
Sika AG
Soprema Group
Standard Industries Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Membranas de Impermeabilização para Telhados
- Carlisle SynTec Systems
- Dow
- Duro-last Inc.
- Fosroc Inc.
- GAF Materials LLC
- Holcim
- IB Roof
- IKO Polymeric
- Isomat SA
- Johns Manville
- Juta Ltd
- Kemper System America Inc.
- Kingspan Group
- Nordic Waterproofing
- Owens Corning
- Paul Bauder GMBH & Co. KG
- Ph Plastics
- Saint-Gobain
- Sika AG
- Soprema Group
- Standard Industries Inc.

Oportunidades de mercado e perspectivas futuras
A conformidade com coberturas frias exigida por códigos e os requisitos de coberturas prontas para energia solar estão criando faixas premium para mantas brancas de TPO/PVC e sistemas líquidos aplicados de alta refletância que podem ser instalados sobre substratos existentes para evitar remoções completas. As atualizações do Title 24 da Califórnia, em vigor a partir de janeiro de 2026, reforçam os limites de refletância envelhecida no licenciamento, o que sustenta a demanda por membranas listadas pela CRRC e primers e adesivos de baixo VOC em recoberturas em climas quentes. Outra oportunidade é a mudança para sistemas líquidos de cura rápida para detalhes complexos, como rufos, penetrações e substratos irregulares, onde a compressão de cronograma e a escassez de mão de obra favorecem abordagens aplicadas por pulverização e rolo em vez de detalhamento com múltiplas peças de manta.
As mudanças regulatórias e nas aquisições dos proprietários rumo à documentação ambiental verificada criam espaço em branco para fabricantes que podem fornecer submissões respaldadas por DAP e alinhar-se às reformas emergentes do regime de produtos de construção. Na Europa, o Regulamento de Produtos de Construção 2024, em vigor a partir de janeiro de 2026, amplia as expectativas de informação sobre sustentabilidade, incluindo dados digitais de produto, junto com declarações de desempenho tradicionais, aumentando o valor de portfólios de produtos e serviços de documentação em conformidade. No Reino Unido, a consulta do Livro Branco de Reforma de Produtos de Construção (fevereiro a maio de 2026) foca em temas de segurança do produto, fiscalização de mercado e pegada de carbono, destacando a demanda por fornecedores que possam apoiar requisitos de prova em evolução, mantendo a conformidade com códigos de incêndio e energia.
Recent Industry Developments in Mercado de Membranas de Impermeabilização para Telhados
- Março de 2026: a Carlisle SynTec Systems apresentou a manta Sure-Weld TPO de 16 pés de largura com tecnologia SeamShield e adicionou uma opção High Slope voltada para grandes áreas de cobertura comercial. O formato mais largo reduz as costuras e pode diminuir o tempo de instalação por unidade de área. Também apoia o desempenho contra vento e água ao minimizar soldas de campo.
- Fevereiro de 2026: a Sika iniciou a construção de uma nova fábrica altamente automatizada de membranas de cobertura termoplásticas de camada única em Sealy, Texas. O investimento reforça a capacidade de fornecimento doméstico de membranas termoplásticas e apoia prazos de entrega mais rápidos e suporte à especificação para projetos comerciais de recobertura e novas construções na América do Norte.
- Fevereiro de 2025: a Sika lançou a membrana de PVC autorreparável Sarnafil AT FSH e a manta híbrida de betume modificado SikaShield HB79 para aplicações de recobertura na América do Norte. Os lançamentos ampliam os conjuntos de soluções para inventários de coberturas envelhecidas, combinando opções de PVC de maior durabilidade com abordagens de redundância híbridas. Eles visam a redução do risco de vazamentos e intervalos de manutenção mais longos.


Mercado de Membranas de Impermeabilização para Telhados Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange as membranas de impermeabilização para telhados utilizadas para criar uma barreira contínua contra a água em telhados planos e de baixa inclinação, onde o desempenho é tipicamente medido pela impermeabilização e durabilidade a longo prazo. Dimensionamos o mercado em termos de valor para as membranas vendidas em aplicações de cobertura para os principais usuários finais.
Exclusões do escopo: Excluímos telhas e revestimentos de telhados de alta inclinação, componentes estruturais de telhados e usos de impermeabilização não relacionados fora de coberturas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Membrana de Aplicação Líquida
- Acrílico
- Poliuretano
- Poliureia
- Outros
- Membrana em Folha
- Cloreto de Polivinila (PVC)
- Monômero de Etileno Propileno Dieno (EPDM)
- Poliolefin Termoplástico (TPO)
- Betume Autoadesivo
- Polietileno de Alta Densidade (PEAD)
- Outros
- Membrana de Aplicação Líquida
- Por Tipo de Instalação
- Fixação Mecânica
- Totalmente Aderida
- Lastrada
- Outros Tipos de Instalação
- Por Aplicação
- Residencial
- Comercial
- Institucional
- Infraestrutural
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Romênia
- Polônia
- Sérvia
- Turquia
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela construção do contexto de demanda para a substituição de telhados e a atividade de novas construções, e então vincula isso à adoção de membranas em telhados de baixa inclinação. Conjuntos de dados públicos e referências, como os gastos com construção do US Census, a série de custos de insumos do US Bureau of Labor Statistics, os materiais de eficiência de edificações da International Energy Agency e os indicadores de construção do Eurostat, são utilizados para manter a direção macroeconômica fundamentada.
Também revisamos documentos que nos ajudam a compreender os padrões de produtos e as práticas de instalação, como atualizações do código ICC, referências ASTM e orientações publicadas em sites de associações e órgãos reguladores. Além disso, utilizamos relatórios anuais, apresentações para investidores e notícias comerciais confiáveis para mapear adições de capacidade, mudanças regionais de oferta e comentários sobre preços. Quando útil, assinaturas pagas de dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes e dados de importação e exportação em nível de remessa são utilizadas para verificar volumes e fluxos comerciais. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram revisadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar o que construímos a partir de dados públicos, especialmente em relação às mudanças na composição de membranas, às escolhas típicas de instalação e à forma como os preços se movem durante os ciclos de resina e betume. Conversamos com participantes de funções de fabricação, distribuição, contratação e especificação, e cobrimos os principais centros de demanda na APAC, EMEA e nas Américas, para que as premissas não sejam moldadas pelo ciclo de construção de uma única região.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 51% |
| Nível intermediário: 49% | Líderes funcionais/de unidade: 35% | EMEA: 31% |
| Participantes menores: 16% | Gestores: 52% | Américas: 18% |
Dimensionamento e Previsão do Mercado
Nosso dimensionamento começa com uma construção de cima para baixo que reconstrói o pool de demanda endereçável de coberturas de baixa inclinação utilizando a produção da construção e a intensidade de reforma de telhados, e então aplica a penetração de membranas por tipo de edificação. Uma vez formados os totais, verificações seletivas de baixo para cima são realizadas utilizando volume amostrado por tipo de membrana e preços médios de venda (ASPs) típicos por região, seguidas de verificações de canal com empreiteiros e distribuidores para corrigir declarações evidentemente subestimadas ou superestimadas.
Os principais insumos utilizados no modelo incluem a divisão entre nova construção e reforma de telhados, a participação de baixa inclinação no total de coberturas, a composição de membranas por família de materiais (por exemplo, termoplástico, termofixo e betume modificado), a espessura típica ou o nível de reforço para as principais aplicações, as participações do método de instalação (fixação mecânica, totalmente aderido e lastrado) e os custos de insumos em nível regional que influenciam os ASPs realizados. Quando os dados são escassos para países menores, as lacunas são tratadas utilizando indicadores de construção substitutos, padrões de projeto de telhados orientados pelo clima e faixas de adoção baseadas em entrevistas, e então esses são normalizados para os totais regionais.
Para as previsões, a análise de cenários é aplicada em torno dos ciclos de construção e da cadência de reforma de telhados, e o caminho resultante é então suavizado utilizando verificações de consistência de tendências para que o movimento ano a ano não quebre o comportamento conhecido do setor. As premissas sobre a progressão dos ASPs são atualizadas utilizando uma combinação de perspectivas de custos de insumos e feedback primário sobre o repasse de preços contratuais.
Ciclo de Validação e Atualização de Dados
A validação é feita triangulando o modelo com sinais independentes, como a direção da construção regional, o movimento dos fluxos comerciais para os principais insumos de membranas e produtos acabados, e o consumo implícito por área de telhado que os profissionais consideram realista. Os valores discrepantes são sinalizados, investigados e corrigidos por meio de chamadas de acompanhamento quando uma região apresenta padrões de crescimento ou precificação que não correspondem aos fatores subjacentes.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas que testam a sensibilidade aos principais insumos e verificam a consistência matemática e de unidades entre regiões e anos. O relatório é atualizado em um ciclo anual, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como oscilações acentuadas nos custos de insumos, mudanças de política que afetam os requisitos de telhados frios ou desacelerações repentinas na construção. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais recente disponível.
Estimativa do Mercado de Membranas de Impermeabilização para Telhados da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para membranas de impermeabilização para telhados podem parecer muito distantes entre si, mesmo quando todos tratam do mesmo uso final, porque cada publicador faz escolhas diferentes sobre cobertura de produtos, anos de referência e premissas de preços. Também observamos diferenças quando uma estimativa se baseia fortemente no volume de remessas e outra é construída principalmente a partir de proxies de gastos com construção.
Alguns dados publicados agrupam o tema sob um guarda-chuva mais amplo de membranas de telhado ou impermeabilização de edificações, o que pode incluir usos adjacentes além de coberturas planas e de baixa inclinação. Na Mordor Intelligence, a contagem é limitada às membranas de impermeabilização para telhados utilizadas como sistemas de vedação de coberturas, e o modelo está vinculado ao tipo de instalação, à aplicação e aos indicadores de demanda específicos por região, o que evita que o total seja inflado por usos não relacionados a telhados ou por categorias mais amplas de impermeabilização.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,36 bilhões de USD (2025) | |
| Fornecedor de Dados do Setor A | 9,59 bilhões de USD (2024) | Utiliza um enquadramento de membrana de telhado mais próximo da contabilidade de produção e consumo, e pode misturar visões de receita e produção entre regiões, o que desloca os totais dependendo dos efeitos de comércio e estoque. |
| Publicador de Relatório Setorial B | 8,70 bilhões de USD (2025) | Baseia-se em um ano-base de receita mais estreito com agrupamentos de tipos mais amplos, e tipicamente aplica progressão uniforme de crescimento e precificação, o que pode subestimar regiões onde a reforma de telhados e as atualizações orientadas por especificações elevam os ASPs. |
A dispersão na tabela decorre principalmente de como o uso exclusivo de telhados é separado de relatórios mais amplos de membranas, e de como cada fonte traduz a atividade de volume em receita por meio da lógica de ASP. Ao manter o escopo alinhado à demanda de coberturas de baixa inclinação e verificar os resultados em relação à composição de instalação e aos sinais de construção regional, obtemos um valor de mercado mais fácil de rastrear a partir de insumos claros e repetíveis.


Principais Questões Respondidas no Relatório
Qual é o tamanho global projetado da demanda por membranas de cobertura até 2031?
Os gastos devem atingir USD 13,86 bilhões em 2031, expandindo-se de USD 10,87 bilhões em 2026 a um CAGR de 4,97% no período 2026-2031.
Qual categoria de produto deve adicionar mais metros quadrados até 2031?
Os sistemas de acrílico, silicone, poliuretano e poliureia de aplicação líquida adicionarão cerca de 760 milhões de m² graças à instalação sem emendas sobre coberturas existentes e à fácil conformidade com os limites de compostos orgânicos voláteis.
Por que as montagens totalmente aderidas estão ganhando participação sobre as coberturas com lastro?
As seguradoras favorecem suas classificações de resistência ao vento Factory Mutual, e elas evitam as penalidades de carga morta estrutural que o lastro impõe em retrofits preparados para energia fotovoltaica, especialmente em zonas de furacões e sísmicas.
Qual região contribuirá com a maior receita incremental entre 2026 e 2031?
A Ásia-Pacífico, liderada pelos projetos da Iniciativa Cinturão e Rota da China e pela habitação em cidades inteligentes da Índia, deve crescer a um CAGR de 6,33% e já representa 45,56% da receita de 2025.
Como as novas regulamentações estão moldando as tendências de formulação de membranas?
O Título 24, as restrições de PFAS do REACH e os testes de incêndio Broof(t1) estão forçando a transição para TPO sem cloro, surfactantes não fluorados e adesivos à base de água com baixo teor de compostos orgânicos voláteis, recompensando fornecedores com forte pesquisa e desenvolvimento de polímeros interno.
Página atualizada pela última vez em:



