
Tamanho e Participação do Mercado de Membrana de Camada Única
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
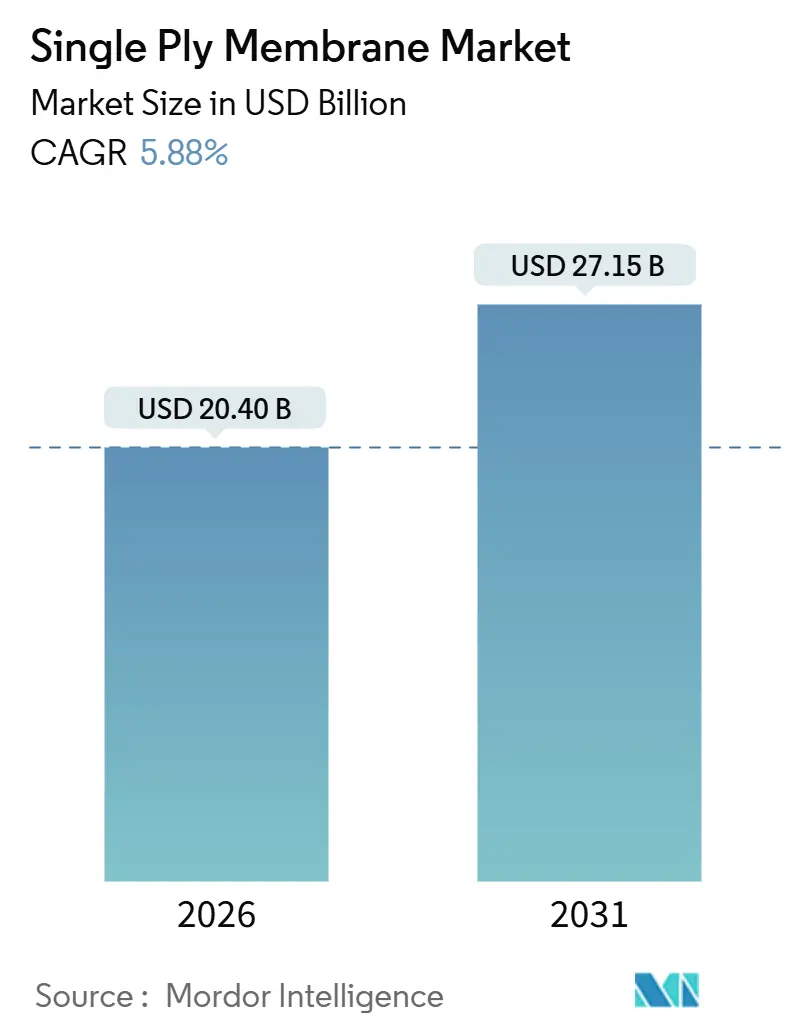
| Tamanho do Mercado (2026) | 20.40 Bilhões de dólares |
| Tamanho do Mercado (2031) | 27.15 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.88 % |
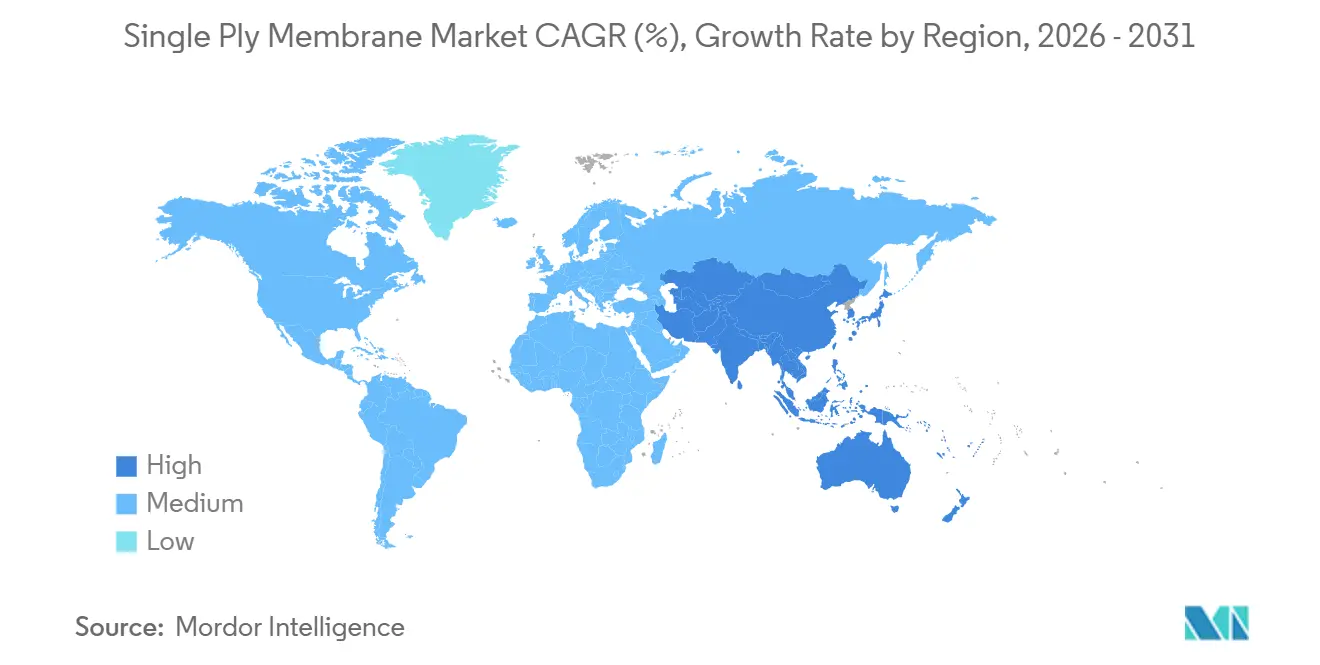
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
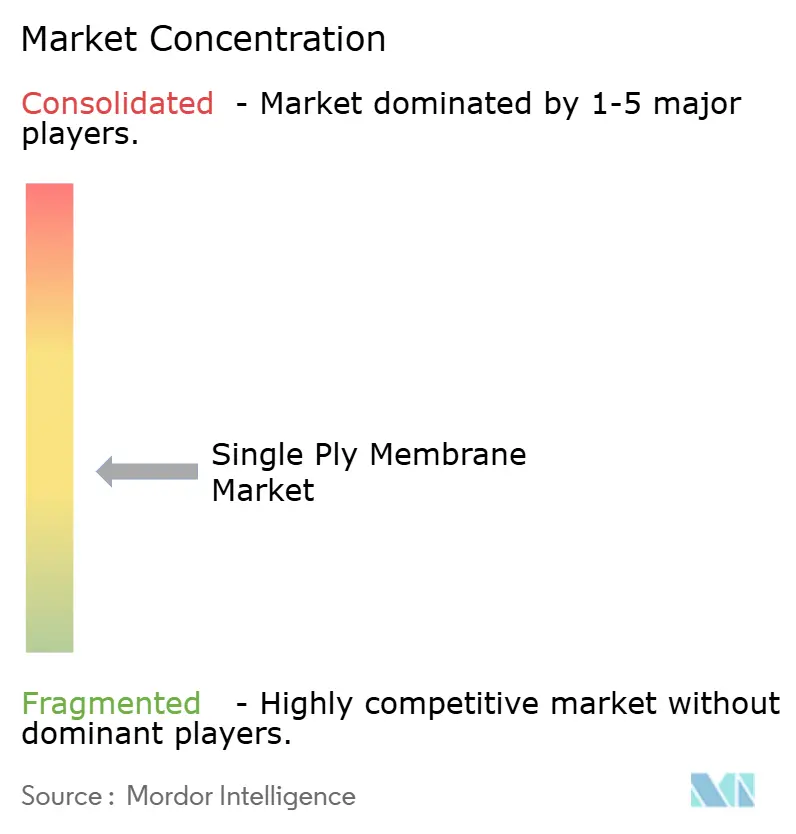
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Membrana de Camada Única por Mordor Intelligence
O tamanho do Mercado de Membrana de Camada Única é estimado em USD 20,40 bilhões em 2026, e espera-se que atinja USD 27,15 bilhões até 2031, a um CAGR de 5,88% durante o período de previsão (2026-2031). O impulso da demanda decorre de forças sobrepostas. Os ciclos de recobertura comercial nos Estados Unidos e no Canadá entraram nos anos de pico de substituição, a construção de centros de dados está se expandindo em toda a Ásia-Pacífico, e mandatos de construção sustentável, como a diretiva 2024/1275 da União Europeia, estão elevando os limites de desempenho para sistemas de cobertura. Folhas termoplásticas e elastoméricas estão substituindo coberturas multicamadas tradicionais porque são instaladas mais rapidamente, oferecem maior refletância solar e proporcionam economia superior ao longo do ciclo de vida. Rolos de TPO com 4,9 metros de largura que economizam mão de obra, subsídios de concessionárias para coberturas frias e especificações crescentes de prontidão solar estão ampliando ainda mais a diferença de custo-benefício em favor das membranas de camada única. A intensidade competitiva permanece moderada, mas especialistas regionais estão conquistando participação em mercados com restrição de instaladores e em nichos como sistemas de cobertura verde e conjuntos integrados com painéis fotovoltaicos.
Principais Conclusões do Relatório
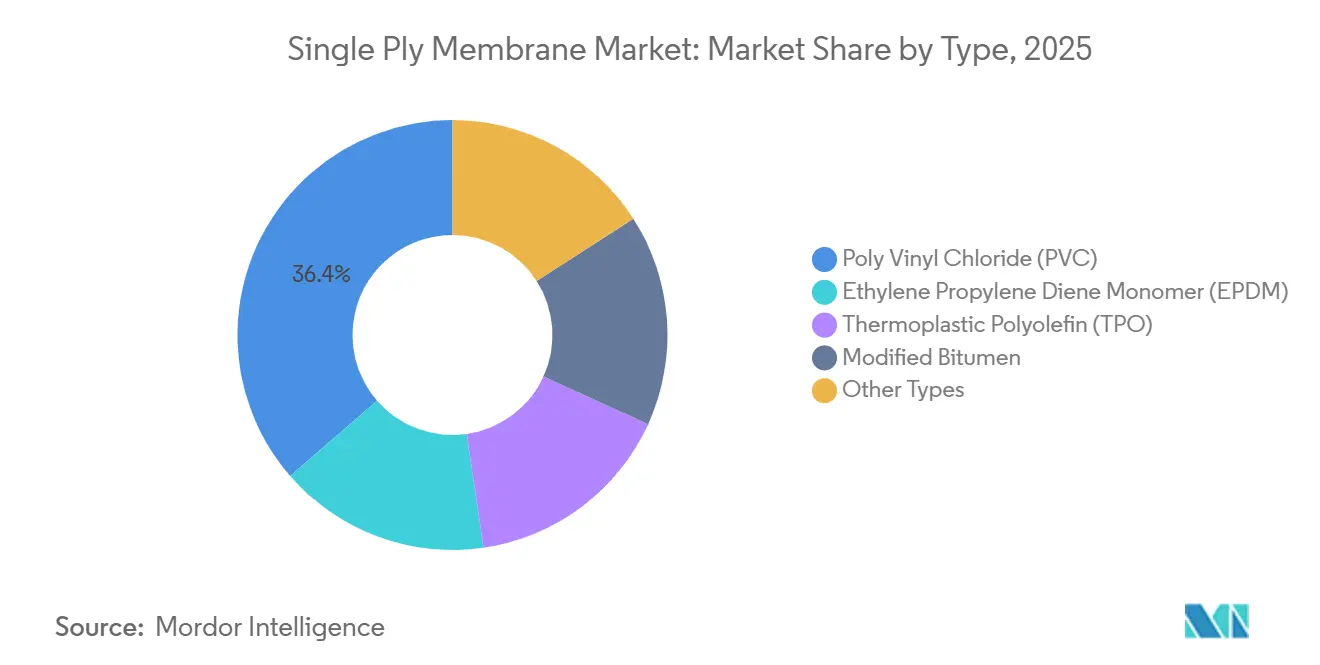
- Por tipo de produto, o Policloreto de Vinila detinha 36,39% da participação do mercado de membrana de camada única em 2025, enquanto a Poliolefina Termoplástica deve registrar o CAGR mais rápido de 7,01% até 2031.
- Por aplicação, a infraestrutura liderou a receita com participação de 44,17% em 2025; espera-se que as reformas residenciais avancem a um CAGR de 5,95% até 2031.
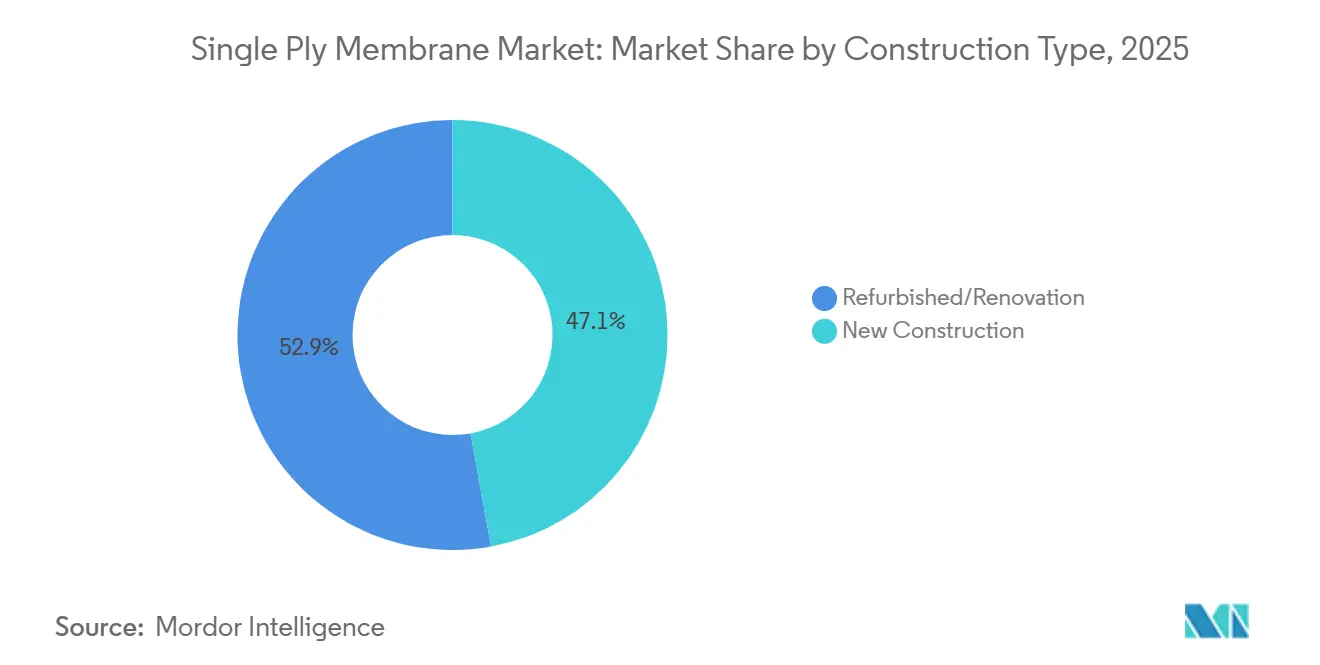
- Por tipo de construção, a renovação capturou 52,87% do tamanho do mercado de membrana de camada única em 2025, enquanto a demanda por novas construções deve crescer a um CAGR de 6,23% entre 2026-2031.
- Por região, a Ásia-Pacífico liderou com participação de 33,97% em 2025 e deve acelerar a um CAGR de 6,55%, superando todas as outras geografias.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por sistemas de cobertura fria e energeticamente eficientes | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Boom de recobertura comercial na América do Norte | +1.5% | América do Norte, particularmente Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Ciclo de expansão da construção impulsionado pela urbanização na Ásia-Pacífico | +1.3% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Incentivos governamentais e códigos de construção sustentável mais rigorosos | +0.9% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de rolos de TPO com 4,9 m de largura reduz a mão de obra em 15-20% | +0.6% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Sistemas de Cobertura Fria e Energeticamente Eficientes
As membranas de cobertura fria permitem a certificação ENERGY STAR e pontos LEED v4, ao mesmo tempo em que atendem aos rigorosos padrões de refletância envelhecida do Conselho de Classificação de Coberturas Frias[1]Conselho de Classificação de Coberturas Frias, "Manual do Programa CRRC‐1," coolroofs.org. O código Title 24 da Califórnia agora exige coberturas frias em todos os edifícios comerciais de baixa inclinação, elevando os prazos de entrega dos empreiteiros para TPO branco e PVC para além de oito semanas no final de 2024[2]Comissão de Energia da Califórnia, "Normas de Construção Title 24 de 2024," energy.ca.gov. A Agência de Proteção Ambiental dos EUA está expandindo seu Programa de Redução de Ilhas de Calor para 15 novas áreas metropolitanas em 2026, desencadeando subsídios municipais para reformas reflexivas em instalações governamentais. Grandes desenvolvedores de energia solar preferem membranas claras que limitam o estresse térmico nos módulos fotovoltaicos, um requisito atendido pelo revestimento SeamShield da Carlisle, que combina alto albedo com emendas soldadas por indução.
Boom de Recobertura Comercial na América do Norte
Em 2024, o setor de cobertura não residencial dos EUA registrou crescimento significativo, impulsionado pelo envelhecimento do estoque de baixa inclinação. Os empreiteiros preferem predominantemente membranas de camada única, que constituem a maioria de seu portfólio de projetos. Dentro dessa categoria, o TPO detém a maior participação, seguido pelo PVC e pelo EPDM. A receita de materiais de construção da Carlisle foi impulsionada por uma forte margem de EBITDA, graças à normalização dos estoques dos distribuidores e aos robustos pedidos pendentes dos empreiteiros. A nova fábrica de telhas da GAF em Newton, Kansas, anunciada em março de 2024 e com início das obras previsto para junho de 2025, reforça a confiança da empresa na demanda sustentada por recobertura. No entanto, com a automação em jogo, a expansão da força de trabalho está limitada a um número modesto de funções.
Ciclo de Expansão da Construção Impulsionado pela Urbanização na Ásia-Pacífico
Em 2024, a ASEAN atraiu investimento estrangeiro direto significativo, com um aumento notável nos fluxos para a construção. A capacidade de centros de dados da região se expandiu para inúmeras instalações, todas necessitando de sistemas de cobertura de alto desempenho e baixa inclinação. Em seu orçamento de 2024-25, a Índia reservou recursos substanciais para projetos de capital, com uma parcela significativa direcionada a corredores logísticos, frequentemente optando por conjuntos de TPO ou EPDM de baixo custo. Embora o investimento imobiliário da China tenha registrado queda ano a ano no início de 2024, a renovação de ativos industriais existentes mitigou parcialmente essa retração. Pesquisas da OCDE sobre riscos climáticos estão levando governos costeiros a exigir membranas que atendam a rigorosas classificações de resistência ao vento, com clara preferência por TPO e PVC fixados mecanicamente em áreas vulneráveis a tufões.
Incentivos Governamentais e Códigos de Construção Sustentável Mais Rigorosos
Em 2024, a Diretiva de Desempenho Energético de Edifícios da UE 2024/1275 estabeleceu uma meta de emissão zero para 2030 para todas as novas estruturas, enfatizando a importância da prontidão solar e da divulgação do carbono ao longo do ciclo de vida. O LEED v5 beta elevou seus padrões, aumentando os limites de carbono incorporado e oferecendo pontos bônus para membranas com conteúdo reciclado. Notavelmente, a Carlisle atingiu esse marco em 2024 ao recuperar resíduos pós-consumo. Enquanto isso, o Departamento de Energia dos EUA lançou seu Plano de Implantação de Superfícies Frias de 2024, fornecendo subsídios para reformas municipais. Em paralelo, o Departamento de Eficiência Energética da Índia está formulando mandatos de cobertura fria para suas principais áreas metropolitanas.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade de preços de polímeros e aditivos | -0.8% | Global, com impacto agudo na Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Escassez de instaladores certificados de membrana de camada única | -0.5% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Proibições municipais de PVC em partes da UE | -0.3% | Europa, concentrada na Alemanha, França e países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços de Polímeros e Aditivos
Em junho de 2025, os preços da resina de PVC nos EUA caíram em relação ao ano anterior. Enquanto isso, os preços europeus aumentaram, comprimindo as margens dos produtores globais. O propileno, matéria-prima do TPO, sofreu flutuações ao longo de 2024, influenciado por paradas de manutenção em refinarias da Costa do Golfo. Os preços do etileno para EPDM também variaram, principalmente devido a interrupções em craqueadores. Após atingir o pico em 2023, os custos do dióxido de titânio se estabilizaram em 2025. No entanto, com o fornecimento concentrado em apenas três fornecedores globais, o poder de precificação oligopolista permanece intacto. Em um movimento estratégico, os principais produtores de membranas estão garantindo contratos de resina de vários anos. Esses contratos, com cláusulas de piso e teto, protegem uma parcela significativa de sua exposição a matérias-primas, mas limitam os ganhos potenciais quando os preços à vista caem.
Escassez de Instaladores Certificados de Membrana de Camada Única
Os custos de certificação ProCertification da NRCA desestimulam instaladores iniciantes e inibem o crescimento da força de trabalho, especialmente em regiões rurais. A capacidade de certificação da Academia Técnica de Cobertura fica aquém da demanda projetada para a América do Norte. No segundo trimestre de 2024, a Carlisle observou que muitos de seus parceiros empreiteiros enfrentaram escassez de mão de obra, atrasando significativamente o início dos projetos. A iniciativa de treinamento da GAF para 2025 tem como meta a certificação de mais instaladores até 2027, mas sua exigência de exclusividade de marca corre o risco de fragmentar o setor. A Handwerkskammer na Alemanha destaca um declínio nos aprendizados em cobertura desde 2020, apontando para desafios análogos em toda a Europa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
TPO Avança enquanto o PVC Enfrenta Obstáculos RegulatóriosO Poliolefina Termoplástica deve registrar um CAGR de 7,01% entre 2026 e 2031, a taxa mais rápida entre as classes de materiais, impulsionado por rolos de 16 pés que economizam mão de obra e por normas mais rígidas de telhados frios. O Policloreto de Vinila manteve uma participação de 36,39% no mercado de membrana de camada única em 2025, protegido por forte resistência química e credenciais de segurança contra incêndio, embora proibições municipais na Alemanha, França e países nórdicos estejam corroendo sua presença europeia. O Monômero de Etileno Propileno Dieno continua popular para telhados de armazéns, onde o custo de capital supera a refletividade, embora a cor mais escura do EPDM o desqualifique de muitos incentivos de concessionárias. O betume modificado continua perdendo relevância à medida que os empreiteiros migram para membranas de poliolefina termoplástica soldadas a ar quente, que reduzem os cronogramas de instalação.
A inovação está vivenciando um ressurgimento. O PVC com dorso de feltro autoadesivo da Sika foi desenvolvido para aplicações abaixo de -4 °C, onde os adesivos tradicionais à base de solvente falham. Enquanto isso, o Sure-Weld TPO da Carlisle apresenta resistências à tração que superam os padrões ASTM. Embora compostos especiais como KEE e chapas compostas detenham uma participação modesta, são cada vez mais escolhidos para telhados verdes e instalações integradas a painéis fotovoltaicos devido à sua resistência à perfuração e propriedades de isolamento elétrico. Com as classificações FM Global Classe 90 tornando-se essenciais para instalações em áreas sujeitas a furacões, há um aumento notável nos investimentos em capacidades de soldagem de emendas e testes de resistência ao levantamento.


Por Aplicação:
Infraestrutura Domina, Residencial AceleraA infraestrutura respondeu por 44,17% da demanda de 2025, abrangendo centros logísticos, terminais de transporte e fazendas solares que priorizam durabilidade e baixa manutenção. O segmento residencial, embora menor, deve liderar o crescimento a um CAGR de 5,95%, à medida que proprietários buscam subsídios de concessionárias e descontos de seguro FORTIFIED ao reformar coberturas de telhas com conjuntos de TPO frio e PVC. Enquanto os centros de dados da América do Norte e da ASEAN continuam a registrar demanda comercial robusta, o mercado da China está esfriando com o declínio de novos projetos imobiliários. Para obter pontos LEED v5, projetos institucionais como escolas e hospitais estão optando cada vez mais por membranas com conteúdo reciclado.
A parceria da GAF com o Instituto de Seguros para Segurança Empresarial e Residencial simplifica o processo de certificação FORTIFIED, levando a uma redução nos prêmios de seguro para proprietários na Costa do Golfo. Painéis de membrana pré-fabricados, que combinam isolamento e placas de cobertura na fábrica, estão se tornando populares em edifícios ocupados, especialmente onde a obtenção de licenças para trabalho a quente no local é desafiadora. Em cidades europeias densamente povoadas, os conjuntos de cobertura verde estão optando por folhas de PVC ou KEE resistentes a raízes, trocando créditos de gestão de águas pluviais por um prêmio. Além disso, coberturas prontas para painéis fotovoltaicos agora exigem membranas com mais de 1,83 mm de espessura para suportar cargas de trilhos de montagem e ciclos térmicos.
Por Tipo de Construção:
Renovação Lidera, Nova Construção Ganha ImpulsoA renovação capturou 52,87% da receita global em 2025, sublinhando a prevalência de coberturas envelhecidas de baixa inclinação. Ao usar sobreposições de TPO fixadas mecanicamente, os empreiteiros frequentemente podem dispensar o processo de remoção, gerando economia de custos e prazos de projeto mais curtos. A nova construção deve crescer a um CAGR de 6,23%, impulsionada por projetos em campo aberto a serem lançados na ASEAN em 2024 e reforçada pelo ambicioso plano de investimento em capital da Índia para corredores logísticos. Em novas construções, membranas totalmente aderidas ou autoadesivas são preferidas por sua capacidade de atingir classificações de vento mais elevadas e integrar-se perfeitamente com a impermeabilização abaixo do nível do solo. Enquanto isso, na China, os incorporadores estão deslocando seu foco para a renovação de propriedades industriais existentes, mantendo os níveis de demanda mesmo com o declínio do interesse em torres residenciais.
Análise Geográfica
Mercado de Membrana de Camada Única na APAC
A Ásia-Pacífico controlou 33,97% da receita global em 2025 e deve superar todas as outras regiões com um CAGR de 6,55% até 2031. Os investimentos transfronteiriços em eletrônicos, veículos elétricos (EVs) e produtos farmacêuticos estão impulsionando a construção de fábricas que favorecem cada vez mais sistemas de PVC de telhado limpo. Simultaneamente, os data centers ampliaram significativamente sua capacidade, cada um exigindo telhados robustos de baixa inclinação para suportar equipamentos pesados de HVAC. As alocações de infraestrutura sem precedentes da Índia, aliadas às iniciativas obrigatórias de telhados frios em regiões mais quentes, estão impulsionando ainda mais a adoção regional. Apesar da retração no setor imobiliário da China, a renovação contínua de seu vasto estoque existente continua a sustentar a demanda, particularmente por sobreposições de EPDM de baixo custo.
Mercado de Membrana de Camada Única na América do Norte
A América do Norte é o segundo maior mercado de membranas de camada única. O setor de coberturas não residenciais dos EUA está em crescimento, com conjuntos de camada única ocupando posição central nos portfólios de projetos. A pressão dos mandatos de telhados frios do Título 24, juntamente com os padrões FORTIFIED para furacões, está acelerando a adoção de TPO e PVC. Enquanto o Canadá colhe os benefícios dos investimentos federais em infraestrutura, o boom de nearshoring automotivo e eletrônico do México está impulsionando a construção de parques logísticos em estados como Nuevo León e Guanajuato. No entanto, a escassez de mão de obra está prolongando os prazos de entrega e inflacionando os custos de trabalho, particularmente em Alberta, Colúmbia Britânica e no Sunbelt dos EUA.
Mercado de Membrana de Camada Única na EMEA e América do Sul
A Europa está navegando em um cenário de contradições. O endurecimento dos limites de chumbo no PVC pelo Regulamento da Comissão 2023/923, juntamente com as proibições de telhados de PVC em edifícios públicos em vários municípios, está empurrando o mercado em direção às alternativas de TPO e EPDM. Por outro lado, o mandato de edifícios de emissão zero da UE está estimulando um aumento nas atividades de retrofit, especialmente na Alemanha, França e Reino Unido. Aqui, os proprietários estão sobrepondo telhados existentes com TPO refletivo para se alinhar às metas de redução de carbono. No entanto, a queda nas taxas de aprendizagem na Alemanha e a escassez de mão de obra pós-Brexit no Reino Unido estão prolongando os cronogramas dos projetos. Na Rússia, devido às restrições de mercado decorrentes de sanções, há uma preferência por EPDM e betume produzidos localmente. Enquanto isso, países como Brasil, Arábia Saudita e África do Sul estão testemunhando um crescimento seletivo, impulsionado por projetos em aeroportos, estádios e serviços públicos.

Análise da cadeia de valor
A cadeia de valor de membranas de camada única começa a montante com resinas de base derivadas de petroquímicos e aditivos-chave, seguindo depois para a composição e a formação de mantas. Os fabricantes formulam compostos de TPO, PVC ou EPDM com cargas e pacotes estabilizantes, convertendo-os depois em mantas reforçadas por meio de extrusão e/ou calandragem, normalmente incorporando reforços de fibra de vidro ou poliéster para estabilidade dimensional e resistência. Requisitos de desempenho e conformidade de organismos como a SPRI e associações como a SPRA influenciam as especificações dos produtos e os protocolos de teste, enquanto a documentação ambiental (DAPs) se tornou um requisito comum a jusante para projetos institucionais e de construção sustentável.
A meio e a jusante, a capacidade de instalação é tão influente quanto a disponibilidade do produto. As membranas são distribuídas por meio de distribuidores de materiais de construção e programas diretos ao instalador, mas a procura é frequentemente limitada pelas redes de instaladores certificados de fábrica e pela disponibilidade de acessórios essenciais (adesivos, fitas de cobertura, sistemas de rufos, fixadores). A logística também influencia os padrões de encomenda, pois os rolos são volumosos e sensíveis a danos, o que favorece a instalação regional de produção e o planeamento de fornecimento em torno de importantes corredores de construção. Um estrangulamento persistente permanece no fornecimento de aditivos especializados, particularmente pacotes estabilizantes UV provenientes de uma base limitada de fornecedores, além da disponibilidade de mão de obra certificada para montagens soldadas a calor e fixadas mecanicamente.
Cenário Competitivo
O mercado global de membranas de camada única é moderadamente fragmentado. A desinvestimento de USD 2,025 bilhões da Carlisle em sua unidade de interconexão e a aquisição de USD 410 milhões da MTL Holdings em 2024 aguçaram seu foco em produtos de construção. A Sika está executando uma estratégia de diversificação, adquirindo a Cromar no Reino Unido, a Elmich em Singapura e a Gulf Seal na Arábia Saudita para venda cruzada de soluções de impermeabilização e cobertura verde. A consolidação de distribuidores é outro ponto de tensão. A oferta hostil de USD 11 bilhões da QXO pela Beacon Roofing Supply em janeiro de 2025 sinaliza o aperto da alavancagem do canal, o que poderia comprimir as margens dos fornecedores sem programas diretos para empreiteiros. A tecnologia é um diferencial: os líderes investem em painéis de membrana pré-fabricados que reduzem a mão de obra em campo em 20%, folhas autoadesivas que eliminam compostos orgânicos voláteis e formulações com conteúdo reciclado que satisfazem os créditos LEED v5.
Líderes do Setor de Membrana de Camada Única
Carlisle SynTec Systems
GAF
Holcim Elevate (Firestone)
Sika AG
Johns Manville
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Membrana de Camada Única
- Bauder GmbH
- BMI Group (Icopal)
- Carlisle SynTec Systems
- Dow
- Duro-Last Inc.
- Firestone Building Products Company LLC
- GAF
- Godfrey Roofing Inc.
- Holcim Elevate (Firestone)
- IKO Industries
- Johns Manville
- Kingspan Group
- Owens Corning
- Protan AS
- RENOLIT SE
- Seaman Corporation
- Sika AG
- Soprema Group
- Versico Roofing Systems

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo está concentrado em torno da localização de capacidade, sistemas de instalação mais rápida e especificações prontas para conformidade voltadas a coberturas frias e programas de construção de baixo carbono. A Sika, que iniciou as obras em fevereiro de 2026 de uma nova fábrica de produção de coberturas de camada única termoplásticas altamente automatizada em Sealy, Texas (mais de 90 milhões de USD, no âmbito do programa Texas JETI), sinaliza um esforço para reduzir prazos de entrega e elevar os níveis de serviço em corredores de reroofing de alto volume e centros de dados. Na Europa, a grande expansão da Bauder em Schwepnitz, Alemanha, para aumentar a produção de FPO e adicionar nova produção de membranas de PVC, reflete o investimento contínuo para apoiar a procura intensiva em renovação e as necessidades de especificação em mudança.
As oportunidades de sistema também estão a surgir onde os proprietários e empreiteiros desejam menos etapas em obra e um detalhamento mais rigoroso em torno de penetrações, perímetros e equipamentos de cobertura. A ampliação do portfólio de produtos e sistemas por marcas especializadas aumenta a pressão de substituição em direção a termoplásticos soldáveis a calor para projetos que priorizam o desempenho reflexivo e a velocidade de instalação. Ao mesmo tempo, a escassez de instaladores e os requisitos de documentação, como DAPs, alegações de conteúdo reciclado e garantias de sistema, criam espaço para formação, pré-fabricação e programas de devolução ou reciclagem que reduzem a intensidade de mão de obra em obra e ajudam os projetos a cumprir critérios de construção sustentável.
Recent Industry Developments in Mercado de Membrana de Camada Única
- Julho de 2026: A Sika anunciou a linha de produtos Sikalastic Rapid PMMA, consolidando as anteriores soluções de rufos e membranas de campo em PMMA sob uma única marca global. A simplificação da marca e o alinhamento do sistema apoiam a continuidade das especificações entre regiões e podem reduzir a curva de aprendizagem dos empreiteiros para detalhamento e reparações.
- Março de 2026: A IB Roof Systems (Kingspan Group) expandiu o seu portfólio de coberturas comerciais para incluir membranas de TPO, além das suas ofertas já estabelecidas de PVC e aplicadas em líquido. A adição de TPO amplia a cobertura de licitações em especificações de coberturas frias e termoplásticas, fortalecendo a participação da Kingspan em canais de reroofing de baixa inclinação nos EUA.
- Setembro de 2024: A Johns Manville lançou a JM TPO Heat Weldable Cover Tape, uma solução reforçada projetada para o detalhamento por soldagem a calor em flanges metálicos e outras transições. O produto visa uma fabricação em obra mais rápida e consistente de detalhes críticos, apoiando uma instalação de maior rendimento em mercados de empreiteiros com restrições de mão de obra.


Mercado de Membrana de Camada Única Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este estudo, o mercado abrange a receita gerada por membranas de impermeabilização de camada única utilizadas para impermeabilizar e proteger edifícios com telhados planos ou de baixa inclinação, tanto em novas construções quanto em atividades de substituição de telhados, e nas principais regiões.
Exclusões de escopo: Não contabilizamos componentes de telhado que não sejam membranas, como isolamento, fixadores, adesivos, revestimentos ou mão de obra de instalação de sistemas completos de telhado, a menos que estejam incluídos na receita do produto de membrana.
Visão Geral da Segmentação
- Por Tipo
- Monômero de Etileno Propileno Dieno (EPDM)
- Poliolefina Termoplástica (TPO)
- Policloreto de Vinila (PVC)
- Betume Modificado
- Outros Tipos
- Por Aplicação
- Residencial
- Comercial
- Institucional
- Infraestrutura
- Por Tipo de Construção
- Nova Construção
- Reformada/Renovação
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do conjunto de demanda por impermeabilização de telhados planos e de baixa inclinação, e em seguida vincula-o aos padrões de consumo de membranas por região. Utilizamos principalmente dados públicos de construção e edificação, como escritórios nacionais de estatística e ministérios de habitação, e também recorremos a conjuntos de dados internacionais como o Banco Mundial e o UN Comtrade para verificações de direção de comércio quando relevantes.
Para evitar construir o modelo sobre uma única fonte de dados restrita, também consultamos fontes como orientações de códigos de construção e documentação de programas de eficiência energética (orientações sobre telhados frios), associações comerciais de materiais de cobertura e construção, e artigos revisados por pares que discutem o desempenho das membranas e os ciclos de substituição. Registros de empresas, apresentações a investidores e notícias setoriais de reputação são utilizados para validar mudanças no mix de produtos e comentários sobre preços. Uma assinatura paga de dados financeiros e inteligência empresarial, e um banco de dados de embarques de importação e exportação em nível de remessa, são utilizados seletivamente para verificar escala e fluxos onde os relatórios públicos são escassos. Essas fontes documentais não são exaustivas, e revisamos muitos outros documentos públicos para compilar insumos, validar premissas e esclarecer lacunas.
Entrevistas Primárias e Pesquisas
Os insumos primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com fabricantes, distribuidores, empreiteiros de cobertura, especificadores e grandes proprietários de edifícios, para que nossas premissas sobre demanda e preços pudessem ser confirmadas por pessoas mais próximas das transações. Por se tratar de um mercado global, distribuímos as conversas pelas Américas, EMEA e APAC para refletir as diferenças na intensidade de reforma, na atividade de construção comercial e nas preferências de materiais por clima e códigos de construção.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | Diretores executivos (CXOs): 15% | APAC: 44% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 31% | EMEA: 31% |
| Participantes menores: 19% | Gerentes: 54% | Américas: 25% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído utilizando uma estrutura de cima para baixo, na qual os indicadores de construção e de reforma de telhados são traduzidos em um conjunto de demanda por área de telhado, que é então convertido em valor de membrana utilizando participações de adoção e preços médios de venda. O conjunto de demanda é moldado por insumos práticos, como adições de área de piso comercial, a proporção de telhados planos e de baixa inclinação, a frequência de reforma de edificações envelhecidas e premissas típicas de espessura e rendimento das membranas que afetam o uso de materiais.
Para manter os resultados realistas, corroboramos os totais com verificações seletivas de baixo para cima baseadas em divulgações de receita amostradas de fornecedores, feedback de canais sobre volumes e faixas de preço por tipo de material. Quando os dados estão ausentes para países menores, preenchemos as lacunas utilizando índices de proxy de mercados comparáveis (clima semelhante, intensidade de construção e rigor dos códigos de construção), e então revisamos a abordagem com especialistas regionais antes de aceitá-la.
As previsões são produzidas por meio de análise de cenários, na qual a atividade de construção base e os ciclos de reforma são testados com premissas sobre taxas de juros, carteiras de projetos não residenciais e regulamentações de energia em telhados que influenciam a adoção de membranas refletivas. Os preços são projetados utilizando uma abordagem de custo de insumos e mix, e então ajustados após nossas consultas confirmarem se os movimentos de preços recentes estão se consolidando em propostas e contratos.
Ciclo de Validação de Dados e Atualização
A validação é feita em etapas, e começa verificando se a demanda modelada está alinhada com sinais independentes, como tendências de gastos em construção, comentários sobre a intensidade de reforma de telhados e mudanças no mix de produtos regionais. Os valores discrepantes são sinalizados precocemente, e então os fatores determinantes são verificados novamente, incluindo taxas de conversão, timing cambial e premissas de preços, antes de os números serem finalizados.
Um segundo analista revisa a lógica do modelo e os principais insumos, e chamadas de acompanhamento são acionadas quando uma grande variação é observada em relação a fluxos comerciais, comentários de empresas ou indicadores de construção regionais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como grandes mudanças regulatórias ou movimentos acentuados nos preços de matérias-primas. Antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão consistente mais recente.
Tamanho do Mercado de Membranas de Camada Única da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes tamanhos de mercado publicados para membranas de camada única podem parecer muito distantes entre si porque as escolhas de cobertura nem sempre são as mesmas, mesmo quando os títulos parecem semelhantes. As maiores diferenças geralmente decorrem do que é contabilizado como receita, quais anos são utilizados para a base e a previsão, e como os preços são tratados entre materiais e regiões.
Algumas estimativas incorporam camadas de cobertura adjacentes ou tratam o valor total do sistema de telhado instalado como o mercado, o que infla os totais quando mão de obra e acessórios são incluídos. A Mordor Intelligence contabiliza apenas as receitas de produtos de membrana de camada única em EPDM, TPO, PVC, betume modificado e membranas similares, e mantém os componentes adicionais de cobertura e os serviços de instalação independentes fora do valor de mercado, para que o número permaneça vinculado à demanda e aos preços das membranas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 20,40 bilhões (2026) | |
| Publicador do Setor A | USD 8,94 bilhões (2024) | Utiliza um ano base anterior e parece enquadrar o mercado em torno da demanda por membranas de impermeabilização de telhados planos e de baixa inclinação com um ponto de captura de receita diferente, o que pode deixar de capturar mudanças de preços em ciclos mais tardios e variações na intensidade de reforma. |
| Publicador de Mercado B | USD 3,90 bilhões (2024) | Reporta um valor muito menor que provavelmente reflete um escopo contabilizado mais restrito ou um mix regional e de aplicação limitado, e a página apresenta valores de destaque inconsistentes ao longo dos anos que podem afetar a comparabilidade. |
Analisando os três valores em conjunto, a dispersão decorre principalmente do ano utilizado e de qual linha de receita é tratada como o mercado, e não de discordância quanto ao crescimento da demanda. Ao manter o modelo vinculado a sinais de demanda por área de telhado, participações de adoção realistas e faixas de preço revisadas, nossa estimativa permanece rastreável a insumos claros que podem ser verificados e atualizados de forma repetível.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de membrana de camada única em 2026?
O tamanho do mercado de membrana de camada única é avaliado em USD 20,40 bilhões em 2026.
Qual é o CAGR projetado para membranas de camada única até 2031?
O mercado deve crescer a um CAGR de 5,88% entre 2026 e 2031, atingindo USD 27,15 bilhões.
Qual tipo de material deve crescer mais rapidamente até 2031?
A Poliolefina Termoplástica está posicionada para a expansão mais rápida, a um CAGR de 7,01%.
Por que a Ásia-Pacífico é a principal região de crescimento?
A robusta construção de centros de dados, o aumento dos orçamentos de infraestrutura e os mandatos de cobertura fria impulsionam a perspectiva de CAGR de 6,55% da Ásia-Pacífico.
Quais fatores limitam uma expansão mais rápida do mercado?
A volatilidade de preços nas matérias-primas de polímeros, a escassez de instaladores certificados e as proibições localizadas de PVC na Europa restringem o crescimento.
Página atualizada pela última vez em:



