
Tamanho e Participação do Mercado de Varejo do Qatar
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 18.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 19.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 23.69 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Varejo do Qatar pela Mordor Intelligence
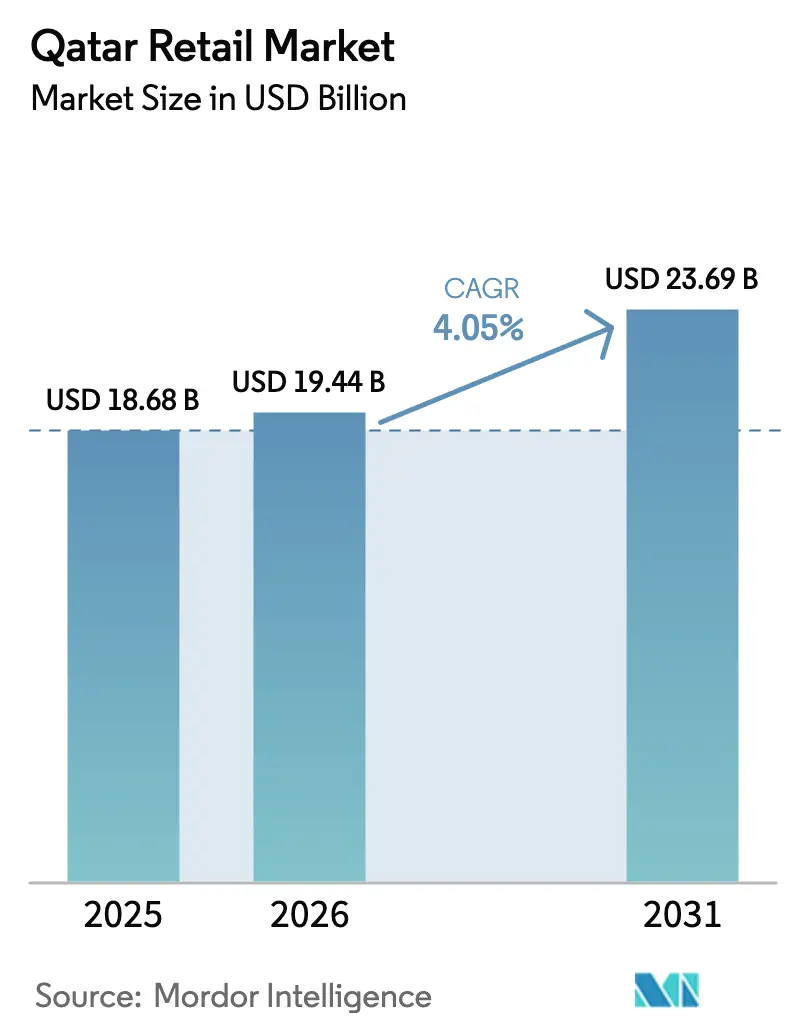
O tamanho do mercado de varejo do Qatar em 2026 é estimado em 19,44 bilhões de USD, crescendo a partir do valor de 2025 de 18,68 bilhões de USD, com projeções para 2031 mostrando 23,69 bilhões de USD, crescendo a um CAGR de 4,05% no período 2026-2031. Uma base de consumidores abastada, com PIB per capita de 95.273 USD, continua a favorecer produtos premium, sustentáveis e com tecnologia aprimorada, tornando o mercado de varejo do Qatar um laboratório para conceitos de alto padrão e projetos-piloto de lojas inteligentes. Ativos logísticos como a capacidade de 7,5 milhões de TEUs do Porto de Hamad e os 40 milhões de passageiros recordes da Qatar Airways canalizam mercadorias globais e viajantes para as lojas locais, impulsionando o crescimento omnicanal e o faturamento de lojas duty-free. Os varejistas também se preparam para o iminente regime de IVA e um imposto mínimo global de 15%, que juntos apertam os controles de custos e incentivam plataformas de contabilidade digital que melhoram a visibilidade das margens.
A adoção de tecnologia tornou-se uma expectativa básica: 90% dos principais executivos já utilizam IA generativa, enquanto o pacote de incentivos de 2,4 bilhões de USD do Estado subsidia projetos de ciência de dados que tornam o pedido preditivo e o checkout sem caixa recursos normais em todo o mercado de varejo do Qatar. Pesquisas com consumidores revelam que 57% dos residentes buscam produtos sustentáveis e 43% fazem compras pelo celular, de modo que os varejistas integram rótulos de pegada de carbono, programas de fidelidade móveis e entrega sob demanda para se manterem relevantes. A intensidade competitiva permanece moderada porque os cinco principais players detêm 65% de participação de mercado, mas essa concentração força os operadores menores a se especializarem em nichos de conveniência e premium para evitar a concorrência direta de escala, especialmente à medida que o Lulu Group alavanca 29,6% de penetração de marca própria para reforçar a liderança. Em suma, a combinação de compradores abastados, infraestrutura inteligente e mudanças regulatórias prepara o terreno para uma expansão sustentada e orientada pela inovação em todo o mercado de varejo do Qatar nos próximos cinco anos.
Principais Conclusões do Relatório
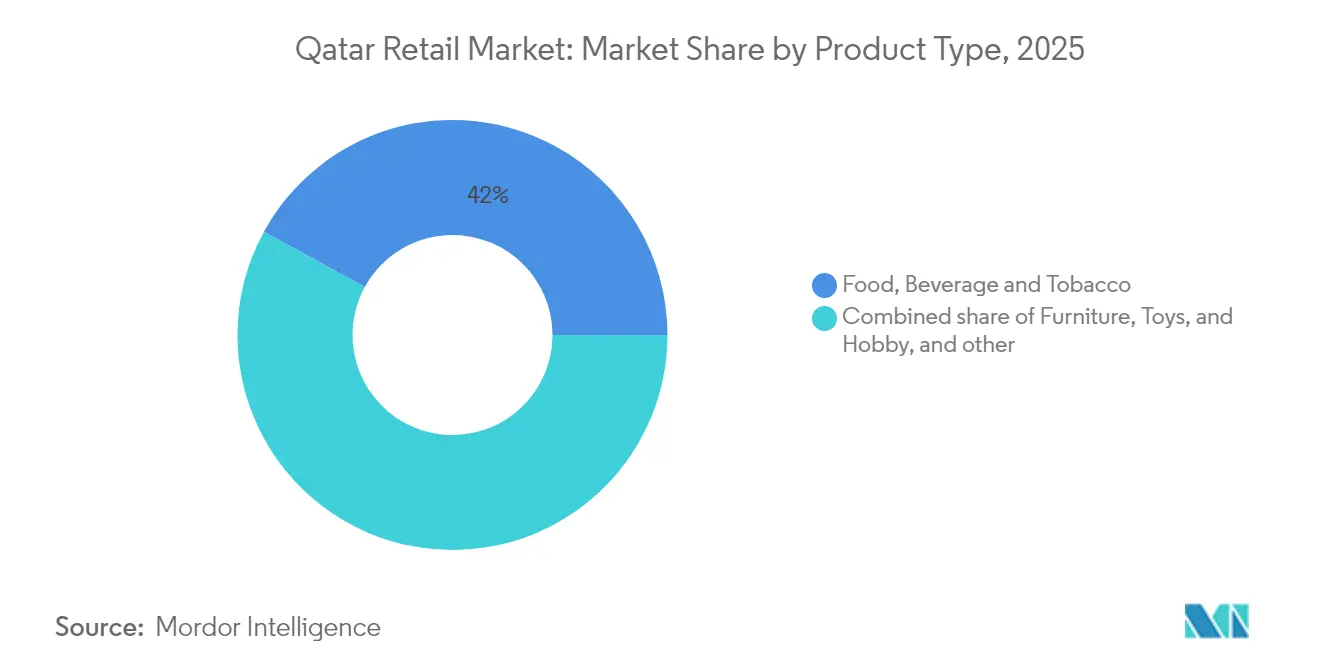
- Por categoria de produto, Alimentos, Bebidas & Tabaco representaram 42,02% da participação do mercado de varejo do Qatar em 2025, enquanto Eletroeletrônicos & Eletrodomésticos tem projeção de registrar um CAGR de 11,28% até 2031.
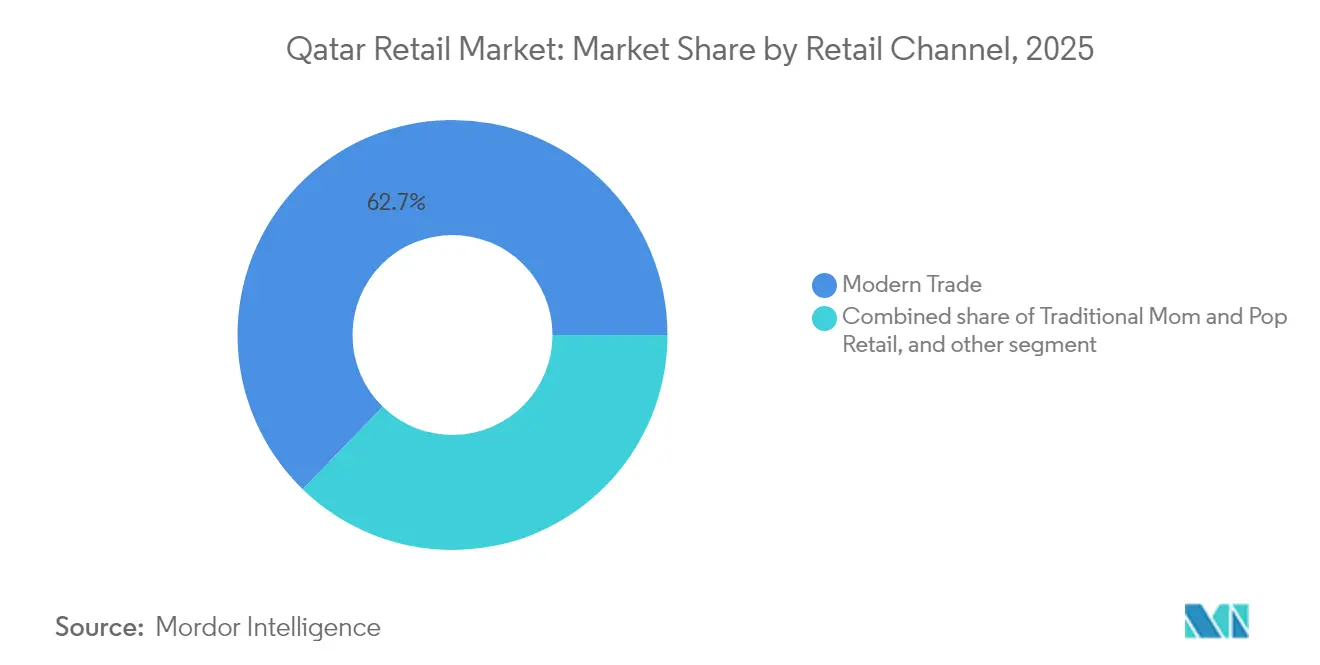
- Por canal de varejo, o Comércio Moderno capturou 62,73% do tamanho do mercado de varejo do Qatar em 2025, enquanto E-Commerce & Outros avança a um CAGR de 17,95% até 2031.
- Por formato, os Hipermercados detiveram 47,66% de participação na receita em 2025; as Lojas de Conveniência têm previsão de expansão a um CAGR de 13,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Varejo do Qatar
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do turismo legado da Copa do Mundo FIFA 2022 | +0.8% | Nacional, concentrado no Município de Doha | Médio prazo (2-4 anos) |
| Aumento da renda disponível e fluxo de expatriados | +0.6% | Nacional, com segmentos premium em Lusail e West Bay | Longo prazo (≥ 4 anos) |
| Expansão da infraestrutura moderna de varejo | +0.5% | Nacional, com grandes desenvolvimentos em Doha e Al Wakrah | Médio prazo (2-4 anos) |
| Análise baseada em IA e projetos-piloto de checkout sem caixa | +0.3% | Centros urbanos, adoção antecipada em hipermercados | Curto prazo (≤ 2 anos) |
| Zonas francas logísticas governamentais para omnicanal | +0.4% | Zonas de Ras Bufontas e Umm Al Houl | Médio prazo (2-4 anos) |
| Demanda premium por produtos halal e orientados à saúde | +0.3% | Nacional, com maior penetração em distritos abastados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento do Turismo Legado da Copa do Mundo FIFA 2022
As chegadas de turistas atingiram 2,8 milhões nos primeiros nove meses de 2023 e superaram os totais anuais anteriores, sustentando o faturamento do varejo em aeroportos, hotéis e áreas centrais no mercado de varejo do Qatar [2]Hala Matar Choufany, "Qatar – Beyond the World Cup," hvs.com. . A Qatar Airways registrou um lucro líquido de 6,1 bilhões de QAR e 40 milhões de passageiros em 2023-24, impulsionando as vendas duty-free em 22% à medida que os viajantes direcionavam seus gastos para artigos de luxo e souvenirs. Grandes empreendimentos como a Place Vendôme, outrora coroada "Shopping Mais Bonito do Mundo", integram hotéis, entretenimento e acesso a marina que prolongam o tempo de permanência e incentivam gastos experienciais. O governo tem como meta 6 milhões de visitantes anuais até 2030, planejando mais festivais e escalas de navios de cruzeiro que aumentam o fluxo em dias de semana e na baixa temporada. Os varejistas, portanto, selecionam SKUs exclusivos para o Golfo, realizam exposições de arte pop-up e localizam programas de fidelidade em mandarim para atrair turistas de alto gasto provenientes da China. Os operadores aeroportuários reservam espaço adicional no lado ar para concessões de moda premium e confeitaria, a fim de monetizar o fluxo previsto. Coletivamente, o turismo mantém o fluxo de visitantes robusto nos principais shoppings e protege as vendas contra qualquer volatilidade do preço do petróleo, reforçando o crescimento constante do mercado de varejo do Qatar.
Aumento da Renda Disponível e Fluxo de Expatriados
A atividade não relacionada a hidrocarbonetos representa agora 64% do PIB real, proporcionando às famílias fontes de renda diversificadas e elevando os orçamentos discricionários em todo o mercado de varejo do Qatar. O Visto Mustaqel, de fevereiro de 2024, permite que profissionais qualificados obtenham residência por cinco anos, criando um segmento de clientes estável com interesse em eletrônicos premium, alimentos gourmet e vestuário de grife. A penetração do comércio móvel está em 43%, e a sustentabilidade continua sendo um fator de compra para 57% dos consumidores, de modo que os aplicativos apresentam selos de pontuação de carbono e assinaturas de embalagens de recarga que atraem compradores ecologicamente conscientes. O pacote de incentivos de IA de 2,4 bilhões de USD atrai engenheiros de dados cujos altos rendimentos se traduzem em atualizações de dispositivos para casa inteligente que estimulam o CAGR de 11,75% do segmento de eletrônicos. As comunidades de expatriados também demandam culinária autêntica, levando os supermercados a expandir as prateleiras étnicas e a usar etiquetas de prateleira dinâmicas em vários idiomas. Boutiques de luxo localizadas em Lusail City contam com estilistas bilíngues e serviços de compras remotas para viajantes de negócios que prolongam suas estadias. À medida que mais profissionais se estabelecem a longo prazo, as redes de móveis e decoração observam cestas maiores em bens duráveis, auxiliando a expansão das margens no mercado de varejo do Qatar.
Expansão da Infraestrutura Moderna de Varejo
As áreas de 1,15 milhão de m² da Place Vendôme, 256.000 m² do Mall of Qatar e 433.847 m² do Doha Festival City redefinem coletivamente as compras no Qatar, combinando varejo, lazer e atividades culturais que posicionam os shoppings como destinos para passeios de dia inteiro. A redução das taxas de licença comercial em até 90% em julho de 2024 diminui as barreiras de entrada para locatários e acelera o lançamento de conceitos no mercado de varejo do Qatar. Os armazéns alfandegados do Porto de Hamad e os lotes da zona franca de Ras Bufontas encurtam ainda mais as cadeias de suprimentos, permitindo que as marcas reabasteçam suas lojas principais em quarenta e oito horas após o desembaraço aduaneiro. Os incorporadores equipam os shoppings com 5G, faixas de retirada na calçada e painéis de gestão de multidões baseados em IA que orquestram promoções dos locatários em tempo real. Os proprietários de imóveis de luxo co-criam bienais de arte sazonais com as autoridades de turismo para gerar fluxo incremental de visitantes fora dos períodos de pico de viagens. Ainda assim, a ABL de varejo per capita já supera 1,3 m², de modo que os operadores adotam âncoras de entretenimento com múltiplos locatários, como paredes de escalada internas e arenas de realidade virtual, para se diferenciar. O efeito líquido é uma infraestrutura moderna que sustenta o engajamento dos compradores, mas exige inovação contínua para mitigar o risco de vacância no mercado de varejo do Qatar.
Análise Baseada em IA e Projetos-Piloto de Checkout Sem Caixa
Os projetos-piloto de IA generativa abrangem previsão de demanda, precificação em tempo real e corredores de checkout autônomo em hipermercados e lojas especializadas no mercado de varejo do Qatar. O Ministério das Comunicações e Tecnologia da Informação elabora uma estrutura de governança de IA para garantir a ética dos dados, incentivando assim uma implantação mais ampla [3]Ministério das Comunicações e Tecnologia da Informação, "Rascunho do Marco Regulatório de IA," thepeninsulaqatar.com. . O Banco Central do Qatar complementa esses esforços com a funcionalidade de Solicitação de Pagamento em sua rede Fawran, permitindo que os comerciantes incentivem os compradores a realizar liquidações instantâneas e reduzam as taxas de transações com falha. A ferramenta de detecção de demanda habilitada por IA do Lulu Group já reduziu as rupturas de estoque em 14% e apoiou um crescimento de 70% na receita de e-commerce em 2024, comprovando o retorno sobre o investimento para o reabastecimento orientado por dados. Os operadores de lojas de conveniência testam cabines de checkout baseadas em visão computacional que reduzem o tempo de fila para menos de trinta segundos e liberam a equipe para atividades de upselling. As redes de eletrônicos integram chatbots de IA em sites em árabe e inglês, orientando os compradores sobre compatibilidade de dispositivos para casa inteligente. À medida que a adoção se expande, a manutenção preditiva de ativos de cadeia de frio e a análise do uso de energia nos shoppings reduzem os custos operacionais, consolidando a IA como um pilar inegociável de competitividade em todo o mercado de varejo do Qatar.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Excesso de oferta de shoppings e canibalização | -0.7% | Município de Doha | Curto prazo (≤ 2 anos) |
| Dependência de importações e volatilidade da cadeia de suprimentos | -0.5% | Nacional, aguda para perecíveis | Médio prazo (2-4 anos) |
| Aumento dos custos operacionais (utilidades, aluguel, mão de obra) | -0.6% | Centros de varejo urbanos | Médio prazo (2-4 anos) |
| Saturação dos segmentos de varejo de médio porte | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Excesso de Oferta de Shoppings e Canibalização
A vacância já supera 20% em vários shoppings de Doha, pois a rápida expansão da ABL superou a demanda imediata dos consumidores, levando a descontos no aluguel e ciclos de locação mais curtos no mercado de varejo do Qatar. As estreias quase simultâneas da Place Vendôme, do Mall of Qatar e do Doha Festival City fragmentaram o fluxo de compradores e diluíram as vendas por metro quadrado. A queda de 6% na receita regional da Majid Al Futtaim e o fechamento de onze filiais do Carrefour ressaltam o estresse que os grandes operadores enfrentam quando a sobreposição não é controlada. Os shoppings secundários sem âncoras de entretenimento recorrem a locatários de serviços comunitários — clínicas, espaços de coworking e quiosques do setor público — para se manterem relevantes. Os varejistas racionalizam suas áreas ao fundir pontos de venda com baixo desempenho em híbridos de loja online mais showroom com depósitos escuros nos fundos. Os incorporadores aceleram as conversões de uso misto, adicionando torres residenciais ou alas de hotel para diversificar o fluxo de caixa. No entanto, a pressão de canibalização persistirá até que o crescimento populacional e as chegadas de turistas absorvam plenamente a capacidade expandida no mercado de varejo do Qatar.
Dependência de Importações e Volatilidade da Cadeia de Suprimentos
As importações cobrem 85% do volume de mercadorias, de modo que choques de frete, oscilações cambiais e gargalos geopolíticos rapidamente se refletem nos preços das prateleiras em todo o mercado de varejo do Qatar. As lacunas na cadeia de frio fora de Doha limitam a entrega no mesmo dia para produtos frescos, levando os varejistas de alimentos a manter estoques de segurança mais elevados que corroem o capital de giro. A implementação gradual do IVA complica ainda mais os cálculos de custo de desembarque, forçando atualizações de TI para integrar códigos fiscais e reprecificar códigos de barras da noite para o dia. Os varejistas menores, com poder de barganha limitado, não conseguem proteger-se efetivamente contra sobretaxas de frete e enfrentam compressão de lucros quando os calendários promocionais colidem com atrasos nas remessas. Bens de luxo denominados em moeda estrangeira apresentam risco de markdown se a depreciação do rial coincidir com uma demanda fraca. As estufas de segurança alimentar do governo proporcionam alívio a longo prazo, mas precisam de anos para escalar, de modo que a resiliência da cadeia de suprimentos — múltiplas fontes, armazenagem alfandegada e alertas de risco por IA — torna-se um imperativo de sobrevivência para o mercado de varejo do Qatar.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Resiliência dos Alimentos em Meio à Aceleração dos Eletrônicos
Alimentos, Bebidas & Tabaco representaram 42,02% da participação do mercado de varejo do Qatar em 2025, ancorados pela demanda cotidiana e pelos costumes de hospitalidade que impulsionam a alta frequência de cestas. Eletroeletrônicos & Eletrodomésticos tem projeção de crescer a um CAGR de 11,28% até 2031, impulsionado pelo roteiro nacional de IA e pela crescente adoção de casas inteligentes, sinalizando uma mudança de categoria dentro do tamanho geral do mercado de varejo do Qatar. As linhas de cuidados pessoais ganham força com rótulos de sustentabilidade e estações de recarga que atendem às preferências ecológicas de 57% dos compradores. Vestuário e acessórios aproveitam os fluxos de turismo de luxo, especialmente nas lojas principais dos shoppings que selecionam coleções cápsula para festivais regionais. As compras de móveis se fortalecem à medida que os vistos de cinco anos incentivam os expatriados a investir em configurações de moradia permanente, beneficiando as linhas escandinavas de médio mercado e as italianas premium. As linhas industriais e automotivas ficam para trás porque a expansão do metrô e as opções de transporte por aplicativo compensam o desejo de possuir um carro. Em todas as categorias, a prontidão para o IVA leva os fornecedores a renegociar os prazos de pagamento, obrigando os varejistas a priorizar estoques de giro rápido para manter uma economia saudável no mercado de varejo do Qatar.
As redes de eletrônicos listam cruzadamente produtos alimentícios por meio de abas de marketplace, enquanto os supermercados estocam fones de ouvido de marca e alto-falantes inteligentes nos corredores de checkout, borrando as linhas de categoria na busca por participação na carteira. Os varejistas de alimentos fomentam parcerias com fazendas hidropônicas para garantir afirmações de frescor no mesmo dia que justificam preços premium. Os controles de importação de tabaco agora exigem notificações pré-chegada, de modo que os tabaceiros especializados implementam rastreabilidade em blockchain para desembaraçar a alfândega sem problemas. As marcas de beleza instalam quiosques de diagnóstico de pele por IA que fazem upselling de suplementos nutricionais, estreitando a sinergia com os alimentos orientados à saúde. A moda de luxo hospeda cantos de revenda para atrair expatriados da Geração Z com mentalidade de economia, prolongando assim os ciclos de vida dos produtos. No geral, a diversificação no nível de produto, sustentada por insights de dados, mantém o estoque ágil e o engajamento dos compradores elevado no mercado de varejo do Qatar.


Por Canal de Varejo: Hegemonia do Comércio Moderno Encontra o Impulso Digital
O Comércio Moderno capturou 62,73% do tamanho do mercado de varejo do Qatar em 2025, porque os hipermercados aliaram economias de compra em grande quantidade a sortimentos importados amplos que atraem grandes famílias de expatriados. As plataformas digitais avançam a um CAGR de 17,95%, graças à conectividade à internet de 94%, às baixas taxas de processamento via NAPS e à logística de última milha duty-free que torna as listagens transfronteiriças competitivas. As lojas de bairro sobrevivem pela proximidade e familiaridade cultural, estocando produtos básicos étnicos e oferecendo linhas de crédito informais durante os intervalos do ciclo de pagamento. Os marketplaces integram alimentos, eletrônicos e moda em checkouts de carrinho único, usando tradução automática para atender a trinta idiomas. A parceria de carga da Qatar Airways com a Cainiao promete entrega em dois dias para o GCC, ampliando a seleção além do que as prateleiras físicas podem comportar. As ferramentas de solicitação de pagamento habilitadas por fintech melhoram as taxas de cobrança para PMEs, abrindo portas para marcas artesanais. As redes modernas contra-atacam convertendo algumas lojas em depósitos escuros para slots de entrega em trinta minutos, garantindo que o mercado de varejo do Qatar permaneça omnicanal em sua essência.
As empresas de e-commerce experimentam caravanas móveis — showrooms em vans que estacionam perto de blocos de escritórios durante os intervalos do almoço — combinando testes instantâneos com checkout por QR para entrega posterior na porta. Os hipermercados testam vendas relâmpago ao vivo a partir de estúdios dentro das lojas, capturando compras por impulso enquanto liquidam estoques excedentes. As lojas de pequeno porte vinculam catálogos do WhatsApp a motoboys de bairro, ampliando o alcance a custo mínimo. Os programas de fidelidade migram para carteiras de QR único que agregam pontos em shoppings, postos de combustível e redes de supermercados, de modo que os compradores acumulam recompensas mais rapidamente e permanecem dentro dos loops de gastos do ecossistema. O software de IVA formata automaticamente as faturas digitais, facilitando as devoluções nos canais online e offline. Coletivamente, a hibridização substitui o pensamento binário de canal, confirmando que o mercado de varejo do Qatar prospera em jornadas fluidas dos compradores.
Por Formato: A Escala dos Hipermercados Enfrenta a Agilidade das Lojas de Conveniência
Os hipermercados mantiveram 47,66% de participação na receita em 2025, oferecendo pacotes de valor de cesta completa e comodidades para famílias que atraem o fluxo de visitantes nos fins de semana. As lojas de conveniência, com previsão de crescimento de 13,21% de CAGR, aproveitam a densificação urbana e a demanda de trabalhadores de gig por lanches, surgindo nas saídas do metrô e em torres residenciais. Os supermercados ocupam um posicionamento de médio porte com produtos frescos selecionados e balcões de delicatessen que atraem famílias preocupadas com a saúde. As lojas de departamento repensam seus layouts em direção a oficinas práticas e boutiques de consignação, à medida que as marcas monomarca aceleram os movimentos diretos ao consumidor. As lojas especializadas dentro da Place Vendôme exibem relógios de luxo com experimentações de peças em realidade aumentada, atraindo turistas de alto patrimônio líquido. Os depósitos de atacado atendem à hospitalidade, mas os portais B2B corroem a participação ao agregar pedidos em grande quantidade de restaurantes. As redes de lojas de conveniência testam micromercados de 24 horas em lobbies de escritórios com entrada por RFID, comprimindo o checkout para quase instantâneo e adequando-se aos diversos horários de trabalho do Qatar.
Os hipermercados reduzem seu tamanho para formatos urbanos compactos com a marca "express" para recuperar o fluxo de café da manhã nos dias de semana e competir com as lojas de esquina. Os operadores de lojas de conveniência integram armários de encomendas, transformando os pontos de venda em nós de última milha que suportam devoluções de e-commerce, reduzindo assim a opacidade logística no mercado de varejo do Qatar. As lojas de departamento assinam acordos de drop-ship com marketplaces regionais para ampliar as prateleiras virtuais sem arriscar o estoque. Os players especializados colaboram com concierges de hotéis para noites de compras privadas, aumentando a eficiência fora do horário de pico. As regras de localização da força de trabalho levam os hipermercados a automatizar o controle de estoque, liberando os funcionários qataris para funções de serviço de maior valor. O resultado líquido é um portfólio de formatos dinâmico onde a agilidade e a tecnologia superam cada vez mais a metragem quadrada. .
Panorama Regulatório
A regulamentação do varejo no Qatar é coordenada pelo Ministério do Comércio e Indústria (MOCI), que gerencia o registro e o licenciamento comercial e conduz funções de controle de mercado por meio de seu Departamento de Licença de Qualidade e Controle de Mercado. Os varejistas que realizam promoções e descontos estão sujeitos à supervisão do MOCI, que eleva o padrão para precificação, rotulagem e fluxos de trabalho promocionais em conformidade, particularmente para o comércio moderno de alta frequência e categorias de giro rápido.
Políticas recentes e ações de custo também afetaram as condições operacionais do dia a dia. As taxas de licença comercial foram reduzidas em até 90% em julho de 2024, diminuindo o atrito administrativo para lançamentos de lojas e implementações de conceitos. No lado do comércio e da logística, a digitalização aduaneira, incluindo a integração da plataforma aduaneira Al Nadeeb com o sistema TIR (a partir de maio de 2025), apoia o pré-desembaraço e a movimentação mais rápida de mercadorias importadas, o que continua sendo central para os sortimentos nas lojas do Qatar.
Análise da Cadeia de Valor
As cadeias de valor do varejo no Qatar começam com uma forte dependência de mercadorias importadas, passam pelo frete de entrada gerenciado por ativos logísticos nacionais, antes da distribuição para o comércio moderno, varejo especializado e nós de atendimento de e-commerce. O armazenamento alfandegado do Porto de Hamad, juntamente com a infraestrutura logística vinculada às zonas francas de Ras Bufontas, é um habilitador fundamental para o amortecimento de estoque, gestão de impostos aduaneiros e reabastecimento mais rápido nas redes de lojas centradas em Doha. Isso é especialmente relevante dada a sensibilidade do mercado aos prazos de importação e às restrições da cadeia de frio.
No lado downstream, grandes varejistas e marketplaces conectam o estoque aos consumidores por meio do atendimento omnicanal, incluindo separação baseada em loja, operações de depósito escuro e plataformas de entrega de última milha de terceiros. Opções de roteamento alternativas, como o corredor terrestre de Abu Samra e ligações portuárias regionais (incluindo Sohar, Salalah e Duqm), adicionam resiliência para categorias sensíveis ao tempo. As capacidades logísticas vinculadas à QFZA e as iniciativas de roteamento preditivo também apoiam o planejamento para picos de demanda, períodos de promoção e ciclos rápidos de atualização de SKU em eletrônicos e mercearia premium.
Panorama Competitivo
O mercado de varejo do Qatar é moderadamente concentrado, com os principais players detendo uma participação significativa em 2024. Entre eles, o Lulu Group se destaca como líder de mercado, aproveitando sua escala para impulsionar eficiências em compras, logística e análise baseada em IA, fortalecendo ainda mais sua vantagem competitiva. A Majid Al Futtaim, pressionada por ventos contrários regionais, lançou seu banner HyperMax para reposicionar a mensagem de valor após as saídas do Carrefour em Omã e na Jordânia, destacando a necessidade de estratégias de marca localizadas. A Qatar Duty Free, impulsionada pelo pipeline de turistas da companhia aérea nacional, diversifica-se em boutiques de spa de bem-estar e pop-ups de chefs estrelados pelo Michelin, capturando gastos incrementais enquanto os voos se recuperam. A adoção de tecnologia diferencia os vencedores: merchandising por IA, scanners de prateleira com visão computacional e manutenção preditiva em sistemas de HVAC reduzem custos e elevam os níveis de serviço, ajudando as redes a defender sua participação no mercado de varejo do Qatar. A localização da força de trabalho por meio da Lei de Qatarização nº 12 de 2024 aumenta a complexidade da folha de pagamento, de modo que os grandes grupos implantam sistemas de gestão de aprendizagem para acelerar a capacitação dos cidadãos e cumprir as cotas sem degradação do serviço.
As parcerias estratégicas moldam o campo de batalha. O acordo da Qatar Airways Cargo com a Cainiao desbloqueia rotas expressas da China para o GCC, capacitando os vendedores de e-commerce a entregar em quarenta e oito horas, enquanto a aquisição de 320 milhões de USD da Snoonu pela Jahez da Arábia Saudita sinaliza consolidação transfronteiriça na entrega de alimentos que reforça a densidade de pedidos digitais. Os grupos de hipermercados assinam acordos de previsão colaborativa com fazendas hidropônicas locais para garantir slots de colheita prioritários, melhorando a procedência dos alimentos frescos. As redes de lojas de conveniência firmam acordos de franquia com grandes redes internacionais de lojas de conveniência, buscando sinergias na cadeia de suprimentos e valor de marca. Os operadores de luxo especializado negociam locações de loja dentro de loja em hotéis de prestígio, capturando compras por impulso de turistas fora do horário dos shoppings. Enquanto isso, startups de fintech incorporam opções de parcelamento em terminais de PDV, atraindo compradores de renda média sem comprometer o posicionamento de marca premium e, por sua vez, aprofundando as linhas competitivas ao longo da inovação na experiência de pagamento.
Os disruptores emergentes exploram espaços em branco. Os varejistas de alimentos nativos digitais oferecem entrega em trinta minutos em 4.000 SKUs nos distritos centrais de Doha, contando com nós de micro-atendimento e motoboys roteados por IA. Os varejistas focados em saúde selecionam linhas importadas de keto, veganas e sem glúten raramente estocadas pelas redes de massa, cobrando preços premium amortecidos pela demografia abastada. As aldeias de outlet perto dos postos de fronteira visam capturar expatriados sensíveis ao preço em passeios de fim de semana, criando um contraponto de valor aos shoppings de luxo principais. Os operadores de lojas de departamento planejam cantos de revenda e serviços de aluguel para atrair compradores da Geração Z ecologicamente conscientes, diferenciando-se das redes de moda rápida. No geral, a dinâmica competitiva no mercado de varejo do Qatar gira em torno de escala, agilidade tecnológica e foco em nichos, com cada eixo oferecendo um caminho viável para defender ou conquistar participação ao longo do horizonte de previsão.
Líderes do Setor de Varejo do Qatar
-
LuLu Group International
-
Carrefour Qatar (MAF Retail)
-
Al Meera Consumer Goods
-
Safari Group
-
Monoprix Qatar (Ali Bin Ali)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de Mercado e Perspectivas Futuras
Dois temas de espaço em branco se destacam no varejo do Qatar: (i) formatos de pequena área vinculados a fidelidade, projetados para clusters residenciais de alta densidade e compras rápidas, e (ii) expansão transfronteiriça de sortimento halal por meio de e-commerce apoiado por logística de zona franca e armazenagem alfandegada. Esses temas já têm sinais de demanda de suporte, incluindo comportamento de compras móveis de 43% e o uso de trilhos de pagamento instantâneo, como a capacidade de Solicitação de Pagamento do Banco Central do Qatar no Fawran, que reduz o atrito no checkout tanto nas jornadas online quanto nas presenciais.
A atividade de investimento e infraestrutura fornece evidências adicionais no mercado. Em junho de 2026, o LuLu Group International anunciou um investimento de QR 500 milhões (cerca de 137 milhões de USD) para abrir três novos hipermercados no Qatar (Baraha Town/Abu Hamour, Al Waab e Qetaifan Island). Isso reforça o papel dos operadores de escala na ancoragem de empreendimentos de uso misto e cria condições para serviços adjacentes, como click-and-collect, expansão de marca própria e merchandising orientado por dados. No lado da oferta, o armazenamento alfandegado do Porto de Hamad, as zonas logísticas de Ras Bufontas e a digitalização aduaneira melhoram o caso comercial para um sortimento transfronteiriço mais amplo, incluindo cadeia de frio e logística especializada que ajudam os varejistas a se expandir além do núcleo de mercearia.
Desenvolvimentos Recentes do Setor
- Junho de 2026: O LuLu Group International anunciou um investimento de QR 500 milhões (US$ 137 milhões) para abrir três novos hipermercados no Qatar (Baraha Town/Abu Hamour, Al Waab, Qetaifan Island) com uma janela de abertura de 8 a 10 meses. A expansão amplia diretamente a rede de hipermercados do Qatar e fortalece a liderança de mercado, expandindo a presença em corredores residenciais de alto crescimento enquanto reforça iniciativas de fidelidade e merchandising orientado por dados.
- Maio de 2026: A filial Villaggio do Carrefour Qatar (Majid Al Futtaim) foi reinaugurada com layout redesenhado como parte do programa contínuo de modernização de lojas. A renovação da marca sustenta o posicionamento premium e o fluxo de visitantes em um formato de shopping importante, possibilitando análises aprimoradas dentro da loja e experiências omnicanal.
- Abril de 2026: A Al Meera Consumer Goods Company apresentou uma nova identidade de marca focada na expansão de capacidades e serviços digitais; reportou lucro líquido do primeiro trimestre de 2026 de QR 39,629 milhões (aumento de 18,55% em relação ao mesmo período do ano anterior). A mudança para uma experiência do cliente centrada no digital apoia a eficiência de custos e o valor para os acionistas por meio de uma integração online-offline mais robusta.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de varejo do Qatar é definido como o valor dos bens vendidos aos consumidores finais por meio de lojas físicas e canais de varejo online dentro do Qatar, capturado no nível de preço de venda ao varejo e reportado em USD.
Exclusões de escopo: o comércio atacadista, a distribuição puramente B2B e as reexportações que não resultam em compra doméstica pelo consumidor não estão incluídos.
Visão Geral da Segmentação
-
Por Tipo de Produto
- Alimentos, Bebidas e Produtos de Tabaco
- Cuidados Pessoais e Domésticos
- Vestuário, Calçados e Acessórios
- Móveis, Brinquedos e Hobby
- Industrial e Automotivo
- Eletroeletrônicos e Eletrodomésticos
- Outros Produtos
-
Por Canal de Varejo
- Varejo Tradicional de Pequeno Porte
- Comércio Moderno
- E-Commerce e Outros
-
Por Formato
- Hipermercados
- Supermercados
- Lojas de Conveniência
- Lojas de Departamento
- Lojas Especializadas
- Outros (Drogaria, Atacado e Distribuição, Atacadista)
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa pela construção de uma base de fatos sólida sobre o consumo e a atividade de varejo no Qatar, para então restringi-la ao que pode ser medido de forma consistente ano a ano. Baseamo-nos em fontes públicas como as publicações da Autoridade de Planejamento e Estatística (Qatar), as publicações do Banco Central do Qatar e as estatísticas de comércio e alfândega, quando relevantes para as categorias impulsionadas por importações.
Para manter as premissas fundamentadas, também referenciamos fontes como o Banco Mundial e o FMI para indicadores macroeconômicos, além de atualizações de entidades do setor e associações de shoppings ou varejo, quando disponíveis. Relatórios anuais de empresas, apresentações para investidores e imprensa confiável foram utilizados para entender a expansão de lojas, o foco em categorias e a postura de precificação, o que ajuda a verificar a direção do modelo. Em alguns casos, assinaturas pagas para dados financeiros de empresas e uma visão de importações e exportações em nível de remessa foram utilizadas para verificar a escala. Esta lista não é exaustiva, pois muitas outras fontes foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em validar o que os dados públicos não conseguem mostrar claramente, especialmente o mix de categorias, a divisão de canais e a velocidade com que os valores dos tickets estão mudando nos principais formatos de varejo no Qatar. Conversamos com executivos, líderes funcionais e gerentes de varejistas, marcas, distribuidores e partes interessadas do setor imobiliário de varejo. Também utilizamos pesquisas curtas para testar as premissas sobre o comportamento dos compradores e a conversão online no Qatar.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | Diretores executivos (CXOs): 17% |
| Nível médio: 40% | Líderes funcionais/de unidade: 32% |
| Players menores: 21% | Gerentes: 51% |
Dimensionamento de Mercado e Previsão
O dimensionamento central utiliza uma abordagem top-down, na qual os sinais de consumo nacional e a demanda em nível de categoria são reconstruídos e, em seguida, filtrados para o que é efetivamente vendido por meio dos canais de varejo no Qatar. Corroboramos os totais com verificações bottom-up seletivas, como a amostragem do preço médio de venda multiplicado pelo volume em algumas categorias mensuráveis, verificações de contagem de lojas e densidade de vendas para os principais formatos, e verificações de divisão de canais para vendas online versus em loja.
Os insumos utilizados no modelo incluem consumo doméstico e indicadores de inflação, tendências de população e visitantes, dependência de importações para categorias de giro rápido, adições de espaço de varejo e aberturas de lojas, e mudanças observadas entre o comércio moderno, os pontos de venda tradicionais e o e-commerce. Quando algumas divisões em nível de categoria ou formato não são divulgadas, as lacunas são preenchidas usando um intervalo conservador, e o intervalo é estreitado com o feedback das entrevistas até que a soma se alinhe com os totais de controle gerais.
Para a previsão, utilizamos análise de cenários apoiada por opiniões de especialistas sobre os prováveis impulsionadores e restrições da demanda. As premissas foram então aplicadas ao crescimento de categorias, à migração de canais e à progressão de preços, de modo que o movimento ano a ano permaneça explicável e possa ser reexecutado quando novos dados públicos forem divulgados.
Validação de Dados e Ciclo de Atualização
A validação é feita cruzando os resultados com sinais independentes e, em seguida, analisando qualquer variação que pareça fora do padrão para o Qatar. Comparamos a tendência implícita de gastos per capita no varejo com os indicadores macroeconômicos, revisamos as participações de canal em relação à adoção digital observada e verificamos o movimento de categorias em relação à direção de importações e preços.
Antes da aprovação final, o modelo passa por múltiplas revisões de analistas, e os valores discrepantes acionam um novo contato com as fontes para confirmar se a mudança é real ou causada por uma premissa incorreta. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos materiais afetam os gastos dos consumidores, os fluxos comerciais ou as operações de varejo. Antes da entrega, fazemos uma nova verificação dos principais insumos e ajustamos os números de curto prazo para que os clientes recebam a visão mais atualizada.
Comparação do Dimensionamento do Mercado de Varejo do Qatar da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para o varejo do Qatar nem sempre coincidem, principalmente porque a linha de escopo é traçada de forma diferente e os mesmos canais não são tratados da mesma maneira. As diferenças também surgem da forma como cada publicador lida com o crescimento de preços, o varejo informal e o momento da conversão cambial quando os valores são apresentados em USD.
O varejo duty-free e o varejo de viagens frequentemente são mesclados ao varejo nacional em alguns resumos, mas essas vendas estão fora do escopo da Mordor Intelligence para este dimensionamento do varejo do Qatar, que mantém o número vinculado às compras domésticas dos consumidores por meio dos canais de varejo no país. A lacuna também se amplia quando uma estimativa usa um salto agressivo na participação online sem verificá-la em relação à capacidade de gastos das famílias, ou quando as divisões de formato de loja são assumidas a partir de médias regionais em vez de serem validadas com verificações locais de canal.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 18,68 bilhões de USD (2025) | |
| Associação do Setor A | 21,10 bilhões de USD (2025) | Tende a incorporar vendas relacionadas a viagens e duty-free no total de varejo e pode reportar o faturamento bruto sem separar consistentemente os gastos domésticos das famílias das cestas de visitantes transitórios. |
| Consultoria Global B | 16,90 bilhões de USD (2025) | Frequentemente aplica crescimento conservador de categorias e maior vazamento de varejo informal, e pode assumir uma migração mais lenta para o comércio moderno e os canais online com base em benchmarks regionais em vez de verificações de formato e comprador específicas do Qatar. |
A comparação mostra que a diferença é explicada principalmente pelo que é contado como varejo no contexto do Qatar e pela velocidade com que se assume que os canais e os preços se movem. Ao manter os insumos rastreáveis para sinais de consumo, indicadores de formato e participações de canal testadas em entrevistas, nossa estimativa permanece prática para atualização e direta para reprodução a cada ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de varejo do Qatar em 2026 e qual é a sua taxa de crescimento?
O tamanho do mercado de varejo do Qatar é de 19,44 bilhões de USD em 2026 e tem projeção de avançar a um CAGR de 4,05% para atingir 23,69 bilhões de USD até 2031.
Qual segmento de produto está se expandindo mais rapidamente?
Eletroeletrônicos e Eletrodomésticos tem previsão de crescer a um CAGR de 11,28% até 2031, impulsionado pela adoção de casas inteligentes e pelo programa de incentivos de IA do governo.
Qual canal de varejo apresenta as perspectivas de crescimento mais fortes?
E-Commerce e Outros tem expectativa de registrar um CAGR de 17,95% graças à penetração de internet de 94%, à logística duty-free e aos pagamentos instantâneos habilitados por fintech.
Por que o Município de Doha é dominante nas vendas de varejo?
Doha abriga megashoppings, escritórios corporativos e o principal aeroporto do país, conferindo-lhe 53,60% de participação de mercado e fluxo sustentado de turistas e residentes.
Como as próximas regras de IVA e imposto mínimo global afetarão os varejistas?
Ambas as medidas aumentam os requisitos de conformidade e intensificam as pressões de visibilidade de custos, incentivando os varejistas a adotar sistemas digitais de contabilidade fiscal e a renegociar os termos com os fornecedores para proteger as margens.
Quais formatos de loja estão ganhando força além dos hipermercados?
As lojas de conveniência devem crescer a um CAGR de 13,21%, pois a densidade urbana, os estilos de vida de 24 horas e a tecnologia de checkout sem caixa habilitada por IA incentivam os compradores a preferir missões de compra rápida.
Página atualizada pela última vez em:


