
Größe und Marktanteil des Marktes für öffentliche Cloud
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
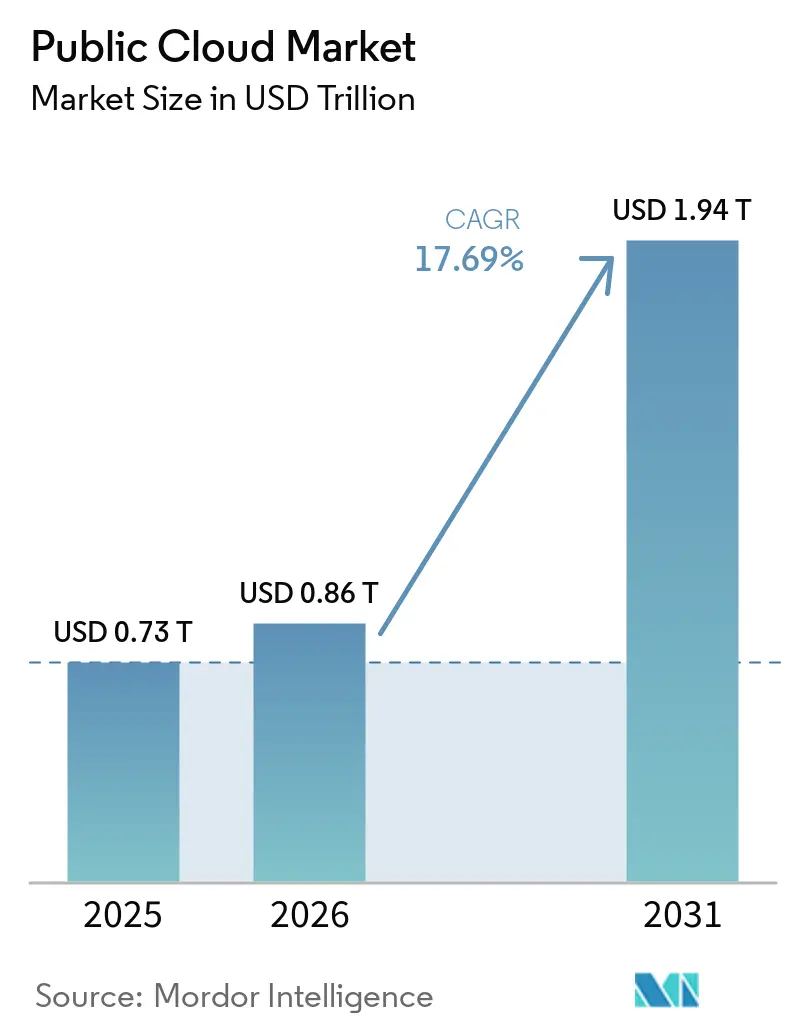
| Marktgröße (2026) | 0.86 Billionen US-Dollar |
| Marktgröße (2031) | 1.94 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 17.69 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für öffentliche Cloud von Mordor Intelligence
Die Größe des Marktes für öffentliche Cloud wird im Jahr 2026 auf 0,86 Billionen USD geschätzt, ausgehend von einem Wert von 0,73 Billionen USD im Jahr 2025, mit Projektionen für 2031, die 1,94 Billionen USD zeigen, und wächst mit einer CAGR von 17,69 % über den Zeitraum 2026–2031. Diese Expansion spiegelt den umfassenden Übergang von Unternehmen von veralteten IT-Infrastrukturen hin zu KI-fähiger Infrastruktur wider, die die Cloud als Wettbewerbsvorteil statt als kostensparendes Hilfsmittel betrachtet. Die zunehmende Nachfrage nach generativen KI-Workloads, Anreize für grüne Rechenzentren und Mandate für souveräne Cloud-Lösungen stützen das Wachstum des Sektors. Hyperscale-Anbieter investieren in lokalisierte Verfügbarkeitszonen, um regulatorische Anforderungen zu erfüllen, während Chiphersteller die Lieferung ausweiten, um Engpässe zu beseitigen, die die Kapazität im Jahr 2024 einschränkten. Die Wettbewerbsdynamik verlagert sich hin zu Ökosystem-Partnerschaften, die Infrastruktur, Plattformen und Intelligenz auf Anwendungsebene bündeln, sodass Unternehmen die Zeit bis zur Wertschöpfung beschleunigen und die KI-Einführung risikoärmer gestalten können.
Wichtigste Erkenntnisse des Berichts
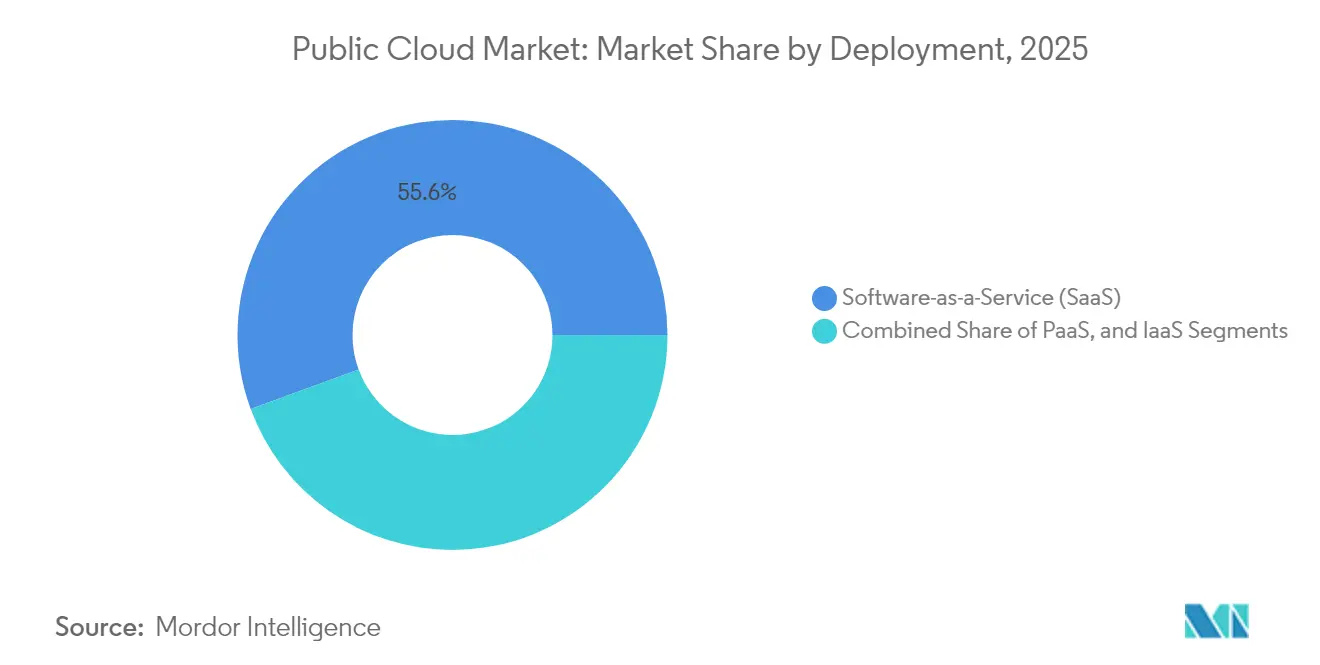
- Nach Bereitstellungsmodell führte Software als Dienst (SaaS) mit einem Marktanteil von 55,60 % am Markt für öffentliche Cloud im Jahr 2025, während Plattform als Dienst (PaaS) auf dem Weg ist, bis 2031 eine CAGR von 19,08 % zu erzielen.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2025 einen Marktanteil von 67,40 % am Markt für öffentliche Cloud; kleine und mittlere Unternehmen (KMU) verzeichnen mit einer CAGR von 17,92 % die schnellste Wachstumsdynamik.
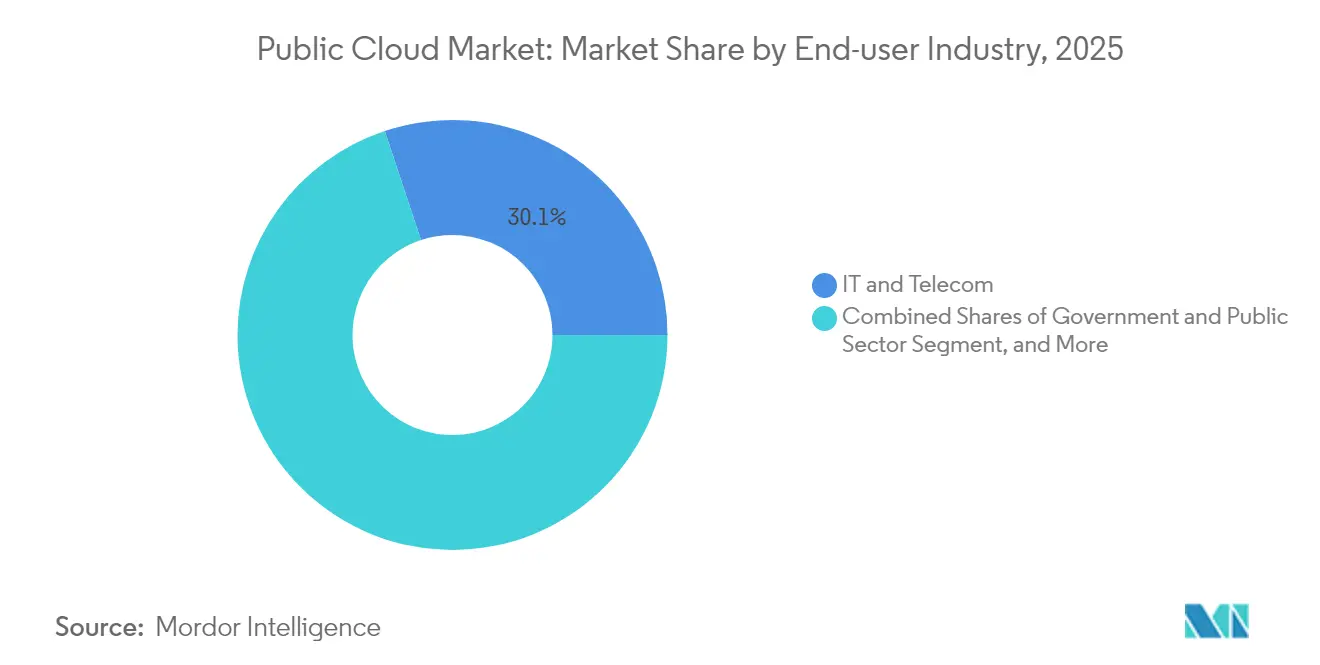
- Nach Endnutzerbranche entfiel auf IT und Telekommunikation im Jahr 2025 ein Umsatzanteil von 30,10 % an der Größe des Marktes für öffentliche Cloud, während die Fertigung zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 20,94 % wachsen wird.
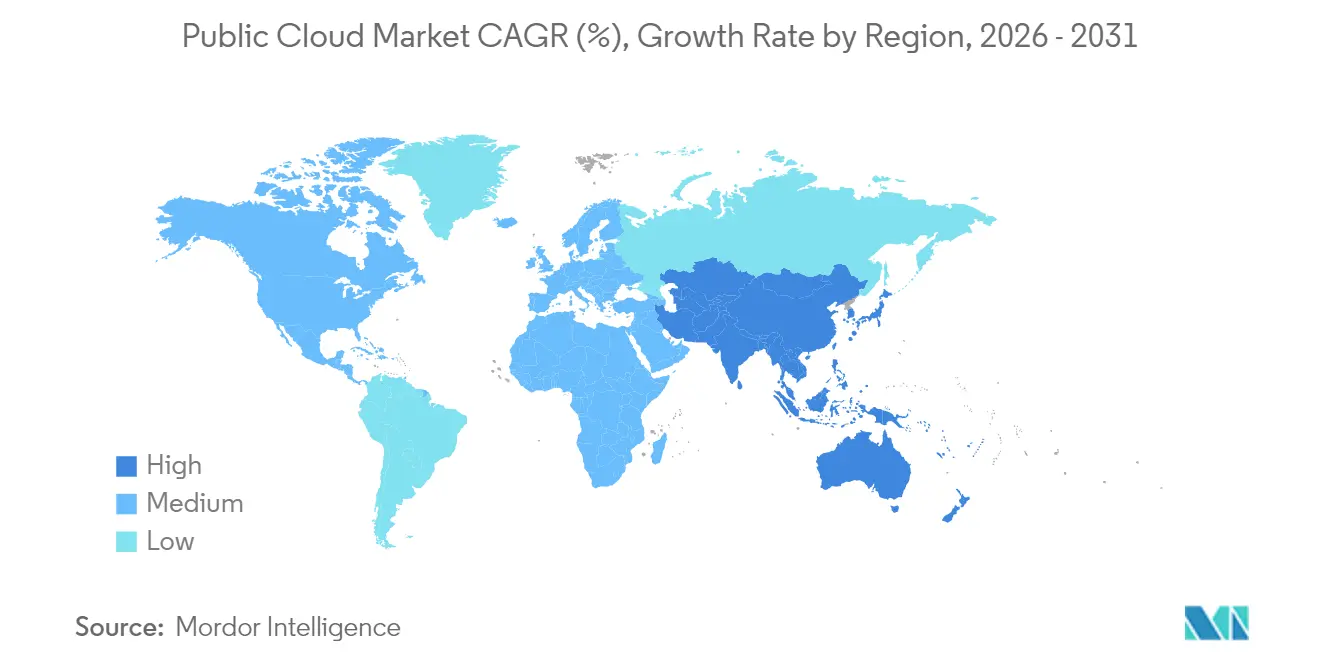
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 43,75 % am Markt für öffentliche Cloud; der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 18,12 % expandieren.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Boom der KI-gesteuerten Workload-Migration | +4.2% | Global; stark in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hochlauf der für generative KI optimierten Chip-Versorgung | +3.1% | Global; angeführt von Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Preis-Leistungs-Wettbewerbe der Hyperscaler | +2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Mandate für souveräne Cloud-Lösungen | +2.4% | Kern im asiatisch-pazifischen Raum; Ausstrahlungseffekte auf Europa und den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Steuerliche Anreize für grüne Rechenzentren | +1.7% | Nordamerika und Europa; aufkommend im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Cloud-nahen KI-Beschleunigern | +1.3% | Global; entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der KI-gesteuerten Workload-Migration
Fertigungs-, Bank- und Gesundheitsorganisationen sind über Pilotprojekte hinaus zu KI im Produktionsmaßstab übergegangen und treiben den umfassenden Wechsel in den Markt für öffentliche Cloud voran. BMW migrierte 6.000 Anwendungen auf SAP S/4HANA auf Cloud-Infrastruktur,[1] und JPMorgan Chase übertrug 1 Exabyte an Daten auf AWS im Rahmen eines jährlichen Technologiebudgets von 17 Milliarden USD. Dreiundneunzig Prozent der Hersteller starteten 2024 neue KI-Projekte, was bestätigt, dass Cloud-gehostete KI nun ein strategisches Gebot und kein Experiment mehr ist.
Hochlauf der für generative KI optimierten Chip-Versorgung
NVIDIA, SoftBank und die japanische Regierung kofinanzieren gemeinsam inländische KI-Rechenzentren, um globalen Komponentenengpässen entgegenzuwirken, während US-amerikanische Hyperscaler zweistellige Milliardenbeträge einsetzen, um die Versorgung mit Hauptplatinen und Prozessoren zu sichern. Im Markt für Behörden-Cloud unterstützt Generative KI Missionsaufgaben wie die Beschriftung von Geländebildern und die Triage von Bedrohungssignalen, während sie innerhalb nationaler Sicherheitsperimeter verbleibt. AWS räumte ein, dass Chip-Knappheit die Einnahmen im vierten Quartal 2024 belastet habe, erwartet jedoch, dass neue Fertigungsanlagen und Verpackungseinrichtungen die Engpässe bis 2026 lindern werden.[2]
Preis-Leistungs-Wettbewerbe der Hyperscaler
Google Cloud verzeichnete 2024–2025 ein Wachstum von 28–30 % im Jahresvergleich und vermarktet nun „Trainingskosten pro Stunde” statt roher Rechenleistung, was einen Schwenk von der Rohstoffpreisgestaltung hin zu KI-spezifischen Wertmetriken signalisiert (crn.com). Die Integration von Azure OpenAI-Diensten durch Microsoft in zentrale SaaS-Angebote steigerte den Cloud-Umsatz im ersten Quartal 2025 um 21 %. Strategische Kooperationsvereinbarungen wie AWS–NetApp bündeln Speichereffizienz mit Inferenzoptimierung und verdeutlichen, dass die Ökosystemintegration zum Schlachtfeld um Budgetanteile geworden ist.
Mandate für souveräne Cloud-Lösungen
Ein Drittel der Regierungen wird bis 2026 souveräne Cloud-Dienste einführen, was regionale Anbieter dazu anregt, compliance-fähige Lösungen maßzuschneidern. Japans „Sakura Cloud” und der Digitale Betriebsstabilitätsakt der EU lenken die Nachfrage auf lokalisierte Zonen, die strenge Anforderungen an Datenspeicherort und Prüfung erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Flickenteppich der Datensouveränität | -2.1% | Global; ausgeprägt im asiatisch-pazifischen Raum und in Europa | Langfristig (≥ 4 Jahre) |
| Engpässe bei GPU und optischen Komponenten | -1.8% | Global; KI-Workloads | Kurzfristig (≤ 2 Jahre) |
| Tarifinflation durch Zölle | -1.5% | Nordamerika; Ausstrahlungseffekte auf globale Ausbauprojekte | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Komplexität der Compliance | -1.2% | Europa und der asiatisch-pazifische Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Flickenteppich der Datensouveränität
Widersprüchliche Gesetze wie die EU-DSGVO und der US-amerikanische CLOUD Act zwingen multinationale Unternehmen dazu, Speicher in mehreren Regionen zu duplizieren, was die Betriebskosten erhöht und regionsübergreifende Analyse-Pipelines verlangsamt. Das chinesische Cybersicherheitsgesetz erhöht ebenfalls die Compliance-Hürden für ausländische Unternehmen, die „wichtige Daten” lokal isolieren müssen.
Engpässe bei GPU und optischen Komponenten
Engpässe bei Hauptplatinen, Transceivern und fortschrittlichen GPUs verzögern den Kapazitätsausbau; Microsoft pausierte mehrere Rechenzentrumsprojekte, nachdem Zölle drohten, die Projektkosten bei Stahl, Aluminium und Elektronik um 25–34 % zu erhöhen.[3] Betreiber reagieren darauf, indem sie die Chip-Auslastung optimieren und kompositionierbare Architekturen einführen, die knappe Beschleuniger strecken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Bereitstellungsmodell:
Plattform als Dienst beschleunigt die Erstellung von KI-AnwendungenPaaS wird bis 2031 mit einer CAGR von 19,08 % wachsen, obwohl SaaS im Jahr 2025 einen Marktanteil von 55,60 % am Markt für öffentliche Cloud hielt. Unternehmen wechseln von einer SaaS-first-Phase zu PaaS, um proprietäre KI-Dienste aufzubauen, ohne die zugrunde liegende Infrastruktur verwalten zu müssen. In Europa hat die Entwicklernachfrage nach integrierten Umgebungen PaaS vor Infrastruktur als Dienst gebracht. Die Kombination von Siemens Teamcenter PLM mit Microsoft Azure unterstreicht die Rolle von PaaS bei der Einbettung von KI in Fertigungsabläufe. Die Größe des Marktes für öffentliche Cloud im Bereich PaaS wird voraussichtlich stark ansteigen, da Low-Code-Plattformen Entwicklungszyklen verkürzen, während SaaS durch domänenspezifische Anwendungen weiterhin ein expansives, wenn auch langsameres Wachstum verzeichnet.
Infrastruktur als Dienst behält eine stetige Relevanz für Lift-and-Shift-Migrationen und bedient Legacy-Workloads, die noch nicht containerisiert werden können. Im Prognosezeitraum könnte PaaS den Anteil von SaaS dort erodieren, wo Unternehmen benutzerdefinierte ML-Modelle gegenüber Standardsoftware bevorzugen. Dennoch stellt die Allgegenwart von SaaS in CRM, HCM und Zusammenarbeit sicher, dass es der Umsatzanker des Marktes für öffentliche Cloud bleibt.



Nach Unternehmensgröße:
KMU demokratisieren fortschrittliche FähigkeitenGroßunternehmen erzielten im Jahr 2025 einen Marktanteil von 67,40 % am Markt für öffentliche Cloud und profitierten von umfangreichen IT-Budgets und frühen Cloud-Einführungskurven. KMU verzeichnen jedoch mit einer CAGR von 17,92 % das stärkste Wachstum, da vereinfachtes Onboarding und verbrauchsbasierte Preisgestaltung Eintrittsbarrieren abbauen. Untersuchungen, die 99 % der US-amerikanischen Unternehmen abdecken, zeigen, dass die Cloud-Einführung die Produktivität und Innovation von KMU steigert.
Die Größe des Marktes für öffentliche Cloud, die mit der KMU-Nachfrage verbunden ist, wird voraussichtlich steigen, da generative KI-APIs nun die Notwendigkeit von Data-Science-Teams abstrahieren. Umgekehrt werden Großunternehmen weiterhin Wert durch komplexe Multi-Cloud-Strategien erschließen, wie die Migration von JPMorgan von 1 Exabyte auf AWS zeigt. Die zweigleisige Expansion unterstreicht eine Konvergenz, bei der die Unternehmensgröße keinen Zugang zu modernster Datenverarbeitung mehr bestimmt.
Nach Endnutzerbranche:
Fertigung überwindet die PilotphaseDie Fertigung war mit einer CAGR von 20,94 % das am schnellsten wachsende Segment, obwohl IT und Telekommunikation im Jahr 2025 einen Anteil von 30,10 % an den Umsätzen des Marktes für öffentliche Cloud behielten. Vorausschauende Wartung, digitale Zwillinge und KI-gestützte Qualitätskontrolle treiben Workloads auf Werksebene in den Markt für öffentliche Cloud. Dennoch nutzen Unternehmen weniger als die Hälfte ihrer vorausbezahlten Kapazität, was auf Optimierungspotenzial hindeutet.
Finanzdienstleister migrieren weiterhin zentrale Bankensysteme, wie die 30-prozentige Reduzierung der Infrastrukturkosten der Federal Home Loan Bank of Chicago nach der Migration zeigt. Die Cloud-Ausgaben im Gesundheitswesen beschleunigen sich durch die Einführung von Telemedizin, während die staatliche Nachfrage bis 2025 voraussichtlich auf 70 Milliarden USD verdreifacht wird, was signalisiert, dass die Digitalisierung des öffentlichen Sektors die kommerzielle Nutzung ergänzt.

Geografische Analyse
Public-Cloud-Markt Nordamerika
Nordamerika bleibt mit einem Anteil von 43,75 % im Jahr 2025 die größte Region, gestützt durch Hyperscale-Hauptsitze, Venture-Ökosysteme und ausgereifte Unternehmensausgabenmuster. Ausstehende Zölle von bis zu 34 % auf Elektronik drohen jedoch die Baukosten zu erhöhen, was Betreiber wie Microsoft dazu veranlasst, Expansionsgespräche zu verzögern. Die Bundescloud-Budgets steigen – für das Haushaltsjahr 2025 sind 8,3 Milliarden USD vorgesehen –, was einen Teil des Inflationsdrucks abfedert. Allein das Finanzministerium hat seine Cloud-Zuweisung im Jahresvergleich vervierfacht, was den ungebrochenen Appetit des öffentlichen Sektors unterstreicht.
Public-Cloud-Markt Asien-Pazifik
Asien-Pazifik ist die Wachstumsstory schlechthin und wird bis 2031 voraussichtlich mit einer CAGR von 18,12 % wachsen. AWS hat 2,26 Billionen JPY (15,1 Milliarden USD) für den Ausbau in Japan zugesagt, während Microsoft 2,9 Milliarden USD in KI-Rechenzentren investiert. Tokios Gesetz zur Förderung der wirtschaftlichen Sicherheit subventioniert die Hälfte eines GenAI-Supercomputers im Wert von 100 Millionen USD, was den souveränen Willen zur Sicherung von Rechenkapazitäten widerspiegelt. Die Asiatische Entwicklungsbank stellt fest, dass Cloud bis zu 2,23 % des BIP beiträgt, wobei politische Reformen ein zusätzliches Wachstum von 0,7 Prozentpunkten ermöglichen können.
Public-Cloud-Markt EMEA und Südamerika
Europa navigiert strengere Datenschutzgesetze wie DORA, was multinationale Einführungen erschwert, regionalen Akteuren mit Compliance-Kompetenz jedoch Klarheit verschafft. Trotz der Regulierung sind die kontinentalen Cloud-Dienste auf eine CAGR von 23,1 % ausgerichtet, obwohl US-amerikanische Anbieter weiterhin einen Marktanteil von 72 % halten. Südamerika, der Nahe Osten und Afrika bleiben aufstrebende, aber strategisch bedeutsame Märkte, die First-Mover-Investitionen anziehen, um die ungedeckte Nachfrage nach digitaler Transformation zu bedienen.
Regulatorisches Umfeld
Die Regulierung, die die Einführung öffentlicher Cloud-Dienste prägt, wird strenger und konzentriert sich zunehmend auf systemische IKT-Risiken, Souveränität und Kontrollen für grenzüberschreitende Datenübertragungen, insbesondere in Europa und dem Vereinigten Königreich. Im Rahmen der Aufsicht durch das EU-Gesetz über die digitale operationale Resilienz (DORA) sehen sich große IKT-Anbieter als kritische Drittanbieter einer verstärkten Prüfung gegenüber, was Sorgfaltspflichten, Prüfbarkeit und Kontrollen des Konzentrationsrisikos für regulierte Finanzunternehmen stärkt. Im Vereinigten Königreich hat das HM Treasury die Critical Third Parties (Designation) Regulations 2026 (Nr. 777) erlassen, die am 13.07.2026 in Kraft treten und AWS, Google Cloud, Microsoft und Oracle als kritische Drittanbieter einstufen, wodurch die Anforderungen an Resilienztests und Vorfallmanagement steigen.
Die EU treibt zudem die Stärkung der Cloud- und KI-Souveränität durch den Vorschlag der Europäischen Kommission für das Cloud and AI Development Act (CADA) vom 03.06.2026 voran, begleitet von einem breiteren regulatorischen Druck auf Hyperscaler, einschließlich Diskussionen darüber, ob Cloud-Dienste unter die EU-Techvorschriften fallen. Gleichzeitig besteht der globale Flickenteppich der Datensouveränität weiterhin fort. Die Übertragungsanforderungen der EU-DSGVO (einschließlich der Mechanismen nach Schrems II), der US CLOUD Act und die Datenlokalisierungspflichten in China prägen weiterhin regionsspezifische Entscheidungen zur Cloud-Architektur, lokalisierte Verfügbarkeitszonen und die Kundennachfrage nach souveränen Cloud-Betriebsmodellen.
Wettbewerbslandschaft
Marktkonzentration
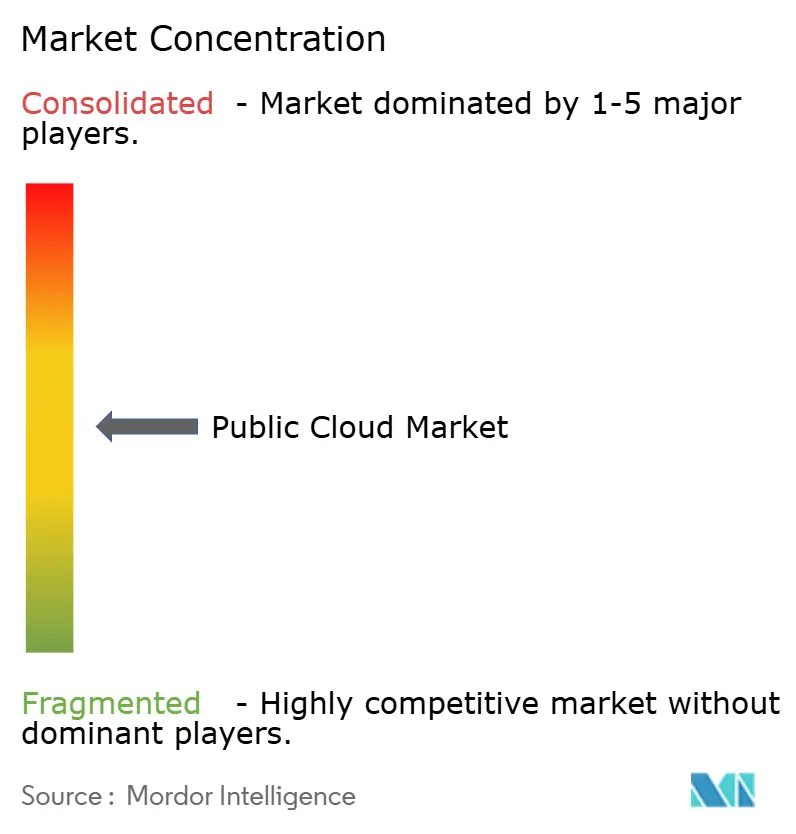
AWS, Microsoft Azure und Google Cloud kontrollierten im ersten Quartal 2025 gemeinsam 63 % des Marktanteils am Markt für öffentliche Cloud. AWS hält trotz drei Quartalen mit gedämpftem Umsatzwachstum einen Anteil von 29 %, während Microsoft seinen Anteil durch eingebettete KI auf jeder Ebene seines Technologie-Stacks auf 22 % steigert. Google hält 12 % nach einem anhaltenden Wachstum von 28–30 %. Die Wettbewerbsfront hat sich hin zu Ökosystem-Allianzen verlagert: AWS schloss mehrjährige Vereinbarungen mit NetApp, CrowdStrike, Rackspace, Hitachi und Lumen, um End-to-End-Lösungen zu liefern, die Workloads binden.
Regionale Herausforderer nutzen ihr Wissen über souveräne Compliance, um Aufträge von Regierungen und dem öffentlichen Sektor zu gewinnen. Patentanmeldungen zeigen, dass Meta VR-zentrierte Cloud-Ökosysteme aufbaut und Sony Plattformen für Game-Streaming entwirft, was auf neue Verbraucherumsatzpools hindeutet. Fusionen und Übernahmen setzen sich fort: IBM stimmte der Übernahme von HashiCorp mit einem Aufschlag von 43 % zu, um die Hybrid-Cloud-Automatisierung zu stärken, während CDW Mission Cloud Services kaufte, um den Markt für verwaltete Dienste im mittleren Marktsegment anzusprechen.
Marktführer im Bereich öffentliche Cloud
-
Amazon Web Services Inc. (AMAZON.COM, Inc.)
-
Alibaba Cloud (Alibaba Group Holding Limited)
-
Google LLC (Alphabet Inc.)
-
Microsoft Corporation
-
Oracle Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Public-Cloud-Markt Unternehmen in diesem Bericht
- Amazon Web Services Inc.
- Microsoft Corporation (Azure)
- Google LLC (Google Cloud)
- Alibaba Cloud
- Oracle Corporation
- IBM Corporation
- Tencent Cloud
- Salesforce Inc.
- SAP SE
- Adobe Inc.
- VMware Inc.
- Huawei Cloud
- OVHcloud
- DigitalOcean Holdings Inc.
- Rackspace Technology Inc.
- Linode (Akamai)
- Hetzner Online GmbH
- Snowflake Inc.
- Workday Inc.
- ServiceNow Inc.
Marktchancen und Zukunftsaussichten
Die Beschaffung souveräner Cloud-Lösungen und die Compliance in regulierten Branchen schaffen Freiraum für Anbieter, die Datenresidenz, Prüfnachweise und operative Resilienz in standardisierte Angebote verpacken können, anstatt sie als individuelle Projekte zu behandeln. Die Einstufung von AWS, Google Cloud, Microsoft und Oracle als kritische Drittanbieter durch das Vereinigte Königreich im Jahr 2026 sowie der Fokus der EU-DORA auf systemische IKT-Lieferanten drängen Käufer zu einem formaleren Management von Drittparteirisiken, kontinuierlicher Kontrollüberwachung und vertraglicher Transparenz gegenüber Unterauftragnehmern. Dies wiederum erhöht die Nachfrage nach compliance-fähigen Architekturen, verwalteten Sicherheitsdiensten und Datenmanagement-Tools, die über Public-Cloud-Plattformen bereitgestellt werden.
Kapazitätsprogramme des öffentlichen Sektors und Initiativen zur Industrialisierung von KI eröffnen eine weitere Chance. Der Vorschlag der Europäischen Kommission für das Cloud and AI Development Act (CADA) von 2026 verankert einen Rahmen, der Konzepte wie KI-Fabriken und eine EuroCloud-Föderation zur gemeinsamen Nutzung von Cloud-Diensten des öffentlichen Sektors umfasst. Parallel dazu verschieben sich die Anwendungsfälle in Unternehmen von der einfachen Migration hin zur Neugestaltung von Arbeitsabläufen mit agentischer KI und simulationsgestützten Betriebsabläufen, wie es sich in Microsofts Erzählung zur Lieferkettenarchitektur vom März 2026 und den produktisierten mehrstufigen Kollaborationsfunktionen von AWS Supply Chain widerspiegelt (zum Beispiel gemeinsame Bestellungen und Partner-Onboarding für N-Tier-Transparenz). Diese Veränderungen begünstigen Cloud-Anbieter und Ökosysteme, die Rechenleistung mit Domänenplattformen (Lieferkette, Fertigung, BFSI) kombinieren und durchgängige Referenzarchitekturen bereitstellen, die darauf abzielen, die Zeit bis zur Produktionsreife von KI-Workloads zu verkürzen.
Neueste Industrielle Entwicklungen in Public-Cloud-Markt
- Mai 2026: Amazon Web Services aktualisiert seine NIST-CMP-IUT-Liste um das Amazon Linux Kernel Cryptographic Module und stärkt damit den Status der Cloud-Sicherheit und der kryptografischen Validierung für sensible Workloads. Dies erhöht die Glaubwürdigkeit des AWS-Krypto-Stacks und die Compliance-Position, da Unternehmen eine höhere Sicherheit für KI und Datenschutz in der Cloud anstreben.
- April 2026: Amazon Web Services weist darauf hin, dass ABS die OSPAR-Liste aktualisiert, um Cloud-Anbieter, darunter Azure, Dynamics 365 und Google Cloud, aufzunehmen. Das regulatorische Umfeld wird über die wichtigsten Plattformen hinweg stärker abgestimmt, was auf eine verstärkte regulatorische Prüfung und anbieterübergreifende Anforderungen an das Cloud-Vertrauen hinweist.
- Februar 2025: IBM übernimmt HashiCorp mit einem Aufschlag, um die Automatisierung der Hybrid-Cloud zu stärken. Der Deal erweitert IBMs strategische Fähigkeiten in der Cloud-Automatisierung und vergrößert IBMs Präsenz in Hybrid-Cloud-Ökosystemen.
Public-Cloud-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht umfasst der Markt für öffentliche Cloud die Einnahmen aus öffentlichen Cloud-Diensten, die über gemeinsam genutzte, vom Anbieter verwaltete Infrastruktur bereitgestellt werden. Kunden greifen über das Internet oder über dedizierte Verbindungen auf diese Dienste zu und zahlen für Nutzung und Kapazität als laufenden Dienst.
Ausschlüsse aus dem Umfang: Wir berücksichtigen keine private Cloud, die für ein einzelnes Unternehmen aufgebaut wurde, keine lokalen Software-Lizenzen sowie keine reinen Colocation- und Rechenzentrums-Immobilienvermietungen, die keinen öffentlichen Cloud-Dienst beinhalten.
Segmentierungsübersicht
- Nach Bereitstellungsmodell
- Software als Dienst (SaaS)
- Plattform als Dienst (PaaS)
- Infrastruktur als Dienst (IaaS)
- Nach Unternehmensgröße
- Kleine und mittlere Unternehmen (KMU)
- Großunternehmen
- Nach Endnutzerbranche
- BFSI
- Gesundheitswesen und Biowissenschaften
- Regierung und öffentlicher Sektor
- Fertigung
- IT und Telekommunikation
- Sonstige Endnutzerbranchen
- Nach Geografie
- Nordamerika
- Südamerika
- Europa
- Asiatisch-pazifischer Raum
- Naher Osten
- Afrika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um den Marktrahmen festzulegen, die Ausgabenkategorien zu identifizieren, die mit der öffentlichen Cloud übereinstimmen, und regionale Nachfragesignale zu verankern. Wir haben öffentliche und offizielle Quellen herangezogen, wie die OECD-Datensätze zur digitalen Wirtschaft, ITU-IKT-Indikatoren, makroökonomische Datenreihen der Weltbank, US-BEA-Branchenkonten (soweit relevant) sowie Regulierungsbehörden und digitale Ministerien, die Aktualisierungen zur Cloud-Nutzung oder zu Rechenzentren veröffentlichen.
Parallel dazu haben wir Jahresberichte, Investorenpräsentationen und Produktdokumentation der wichtigsten Anbieter öffentlicher Cloud-Dienste ausgewertet, um zu verstehen, wie sich Änderungen im Umsatzmix, Dienstleistungsdefinitionen und Preisgestaltungsstrategien auf SaaS, PaaS und IaaS abbilden. In einigen Fällen haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, um Zeitpläne, Investitionsintensität und Technologierichtung zu bestätigen, wenn öffentliche Angaben nicht detailliert genug waren. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; wir haben auch weitere Referenzen zur Datenerhebung, Querprüfung und Klärung von Annahmen verwendet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um Modelleingaben einem Belastungstest zu unterziehen, die in öffentlichen Daten schwer erkennbar sind – insbesondere Preisentwicklungen, Nutzungsmuster und die Art und Weise, wie Kunden ihre Ausgaben auf SaaS, PaaS und IaaS aufteilen. Wir haben mit einer Mischung aus Dienstleistern, Kanal- und Beratungspartnern sowie Unternehmenskunden in den wichtigsten Regionen gesprochen, sodass Nachfragesignale und Anbieteraussagen verglichen und abgeglichen werden konnten.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 26 % | CXOs: 12 % | APAC: 53 % |
| Mittlere Ebene: 60 % | Funktions-/Bereichsleiter: 34 % | EMEA: 29 % |
| Kleinere Akteure: 14 % | Manager: 54 % | Amerika: 18 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die Ausgaben für öffentliche Cloud nach Dienstleistungstyp anhand von Nachfragepoolindikatoren rekonstruiert und dann auf Regionen und wichtige Endnutzungsaktivitätsmuster verteilt werden. Um die Gesamtwerte realistisch zu halten, verwenden wir Bottom-up-Näherungen als Kontrollen, beispielsweise Stichproben von Preis-pro-Einheit-Spannen, die auf erwartete Verbrauchsvolumina angewendet werden, sowie selektive Aggregationen aus offengelegten Umsatzpositionen und Kanal-Feedback.
Zu den wichtigsten Eingaben in diesem Markt gehören die Aufteilung der Ausgaben auf SaaS, PaaS und IaaS, das Tempo der Unternehmensmigration von lokalen Workloads, Preis- und Rabattverhalten, regionale Datensouveränitätsbeschränkungen, die beeinflussen, wo Workloads ausgeführt werden können, sowie Kapazitätssignale wie Hyperscaler-Ausbauten und Angebotsengpässe bei KI-fähigen Rechenressourcen. Wenn eine Variable nicht direkt beobachtet werden kann, legen wir Spannen auf Basis von Interview-Eingaben fest und grenzen diese ein, nachdem wir die Konsistenz mit makroökonomischen IT-Ausgaben und Adoptionsdaten überprüft haben.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch trendbasierte Methoden. Das Basiswachstum ist an Adoption, Preisgestaltung und Workload-Intensität geknüpft und wird dann für Stufenänderungen wie wesentliche regulatorische Verschiebungen oder große Infrastrukturausbauten angepasst. Der Prognosepfad wird erst dann finalisiert, wenn die Treiberannahmen mit dem übereinstimmen, was die Primärbefragten als realistisches Kauf- und Verlängerungsverhalten beschreiben.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, wie Zusammenfassungen der Ausgaben für öffentliche Cloud-Dienste, regionale Cloud-Adoptionsindikatoren und angebotsseitige Kapazitätsankündigungen. Wenn wir eine große Abweichung feststellen, untersuchen wir diese vor der Freigabe. Wenn ein Ausreißer auftritt, öffnen wir die Annahmen erneut und leiten Folgegespräche mit den relevantesten Befragtentypen ein, um zu bestätigen, ob die Änderung real ist oder auf ein Datentiming-Problem zurückzuführen ist.
Wir führen außerdem eine zweite Analystenprüfung für wichtige Berechnungsschritte durch, einschließlich des Zeitpunkts der Währungsumrechnung, der Dienstleistungszuordnungslogik und der Plausibilität der Wachstumsraten nach Region. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung verschieben können. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchlauf durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Marktgröße für öffentliche Cloud von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für öffentliche Cloud unterscheiden sich häufig, weil die enthaltenen Dienstleistungskörbe nicht identisch sind und weil der Zeitpunkt der Währungsumrechnung und Preisannahmen die Gesamtwerte verschieben können. Abweichungen entstehen auch dadurch, ob die Zahlen als Endnutzerausgaben, Anbieterumsatz oder eine Mischung aus beidem ausgewiesen werden, was beeinflusst, was gezählt wird.
Einige externe Gesamtwerte kombinieren öffentliche Cloud mit angrenzenden gehosteten privaten Cloud- oder umfassenderen IT-Outsourcing-ähnlichen Diensten. Sie können auch aggressive Annahmen zu KI-getriebenen Verbrauchssteigerungen verwenden. Im Modell von Mordor Intelligence werden ausschließlich Einnahmen aus öffentlichen Cloud-Diensten über SaaS, PaaS und IaaS gezählt, während Nicht-Dienstleistungspositionen wie reine Colocation-Mieten oder lokale Lizenzen ausgeschlossen werden, damit das Ergebnis an einen wiederholbaren Nachfragepool gebunden bleibt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,73 Bio. USD (2025) | |
| Regierungsweißbuch A | 0,77 Bio. USD (2024) | Verwendet eine Umsatzzahl für öffentliche Cloud-Dienste für 2024, und Teile der referenzierten Aufschlüsselung können so interpretiert werden, dass sie gehostete private Cloud neben öffentlicher Cloud einschließen, was die Gesamtwerte im Vergleich zu einem reinen Ansatz für ausschließlich öffentliche Cloud erhöht. |
| Branchenprognose B | 0,68 Bio. USD (2024) | Ausgewiesen als Endnutzerausgaben für 2024 mit einem festen Kategoriensatz und Timing-Annahmen, was den vom Anbieter erfassten Umsatz unterschätzen kann, wenn die Nutzung gegen Ende des Jahres stark ansteigt oder wenn der Zeitpunkt der Währungsumrechnung abweicht. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch Kategorienzuordnung und Jahresauswahl, nicht durch Arithmetik. Wenn der Dienstleistungskorb klar definiert und die Annahmen anhand von Verbrauchs- und Kapazitätssignalen überprüft werden, wird der resultierende Marktwert einfacher nachzuverfolgen und konsistent zu aktualisieren.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für öffentliche Cloud?
Der Markt für öffentliche Cloud hat im Jahr 2026 einen Wert von 859,26 Milliarden USD und soll bis 2031 bei einer CAGR von 17,69 % einen Wert von 1.936,23 Milliarden USD erreichen.
Welches Bereitstellungsmodell wächst bis 2031 am schnellsten?
Plattform als Dienst führt das Wachstum mit einer CAGR von 19,08 % an, was die steigende Nachfrage nach KI-fähigen Entwicklungsumgebungen widerspiegelt.
Warum sind Mandate für souveräne Cloud-Lösungen bedeutsam?
Sie fügen der prognostizierten CAGR +2,4 Prozentpunkte hinzu, indem sie Hyperscaler zwingen, lokalisierte Zonen aufzubauen, und Raum für compliance-fähige regionale Anbieter schaffen.
Wie wirken sich GPU-Engpässe auf die Cloud-Expansion aus?
Der asiatisch-pazifische Raum soll im Prognosezeitraum (2026–2031) die höchste CAGR verzeichnen. Komponentenengpässe kürzen die prognostizierte CAGR um 1,8 Prozentpunkte und verzögern den Ausbau von Rechenzentren, was Anbieter dazu veranlasst, vorhandene Hardware zu optimieren.
Wie wirken sich GPU-Engpässe auf die Cloud-Expansion aus?
Die Fertigung führt das vertikale Wachstum mit einer CAGR von 20,94 % an, da Fabriken KI für vorausschauende Wartung und digitale Zwillinge einsetzen.
Wer dominiert die Wettbewerbslandschaft der öffentlichen Cloud?
AWS, Microsoft Azure und Google Cloud halten gemeinsam einen Marktanteil von 63 %, aber spezialisierte regionale Anbieter gewinnen mit souveränen Cloud-Lösungen an Bedeutung.