
Tamanho e Participação do Mercado de Serviços de Fretamento de Jatos Privados
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
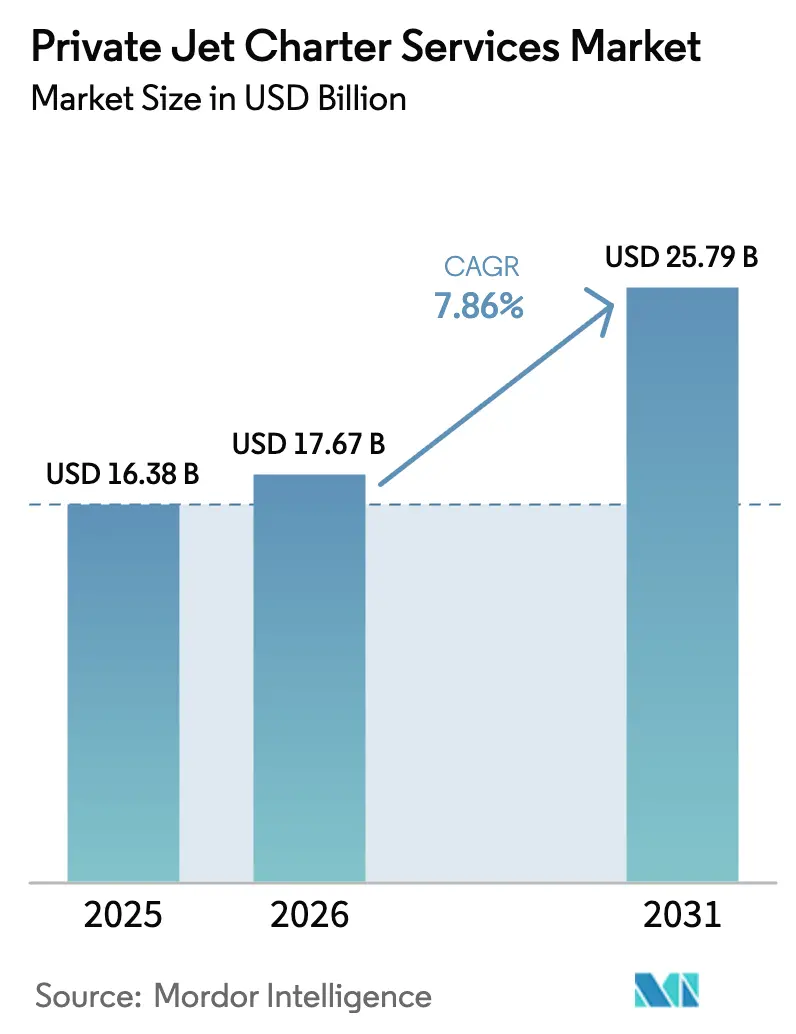
| Tamanho do Mercado (2026) | 17.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 25.79 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.86 % |
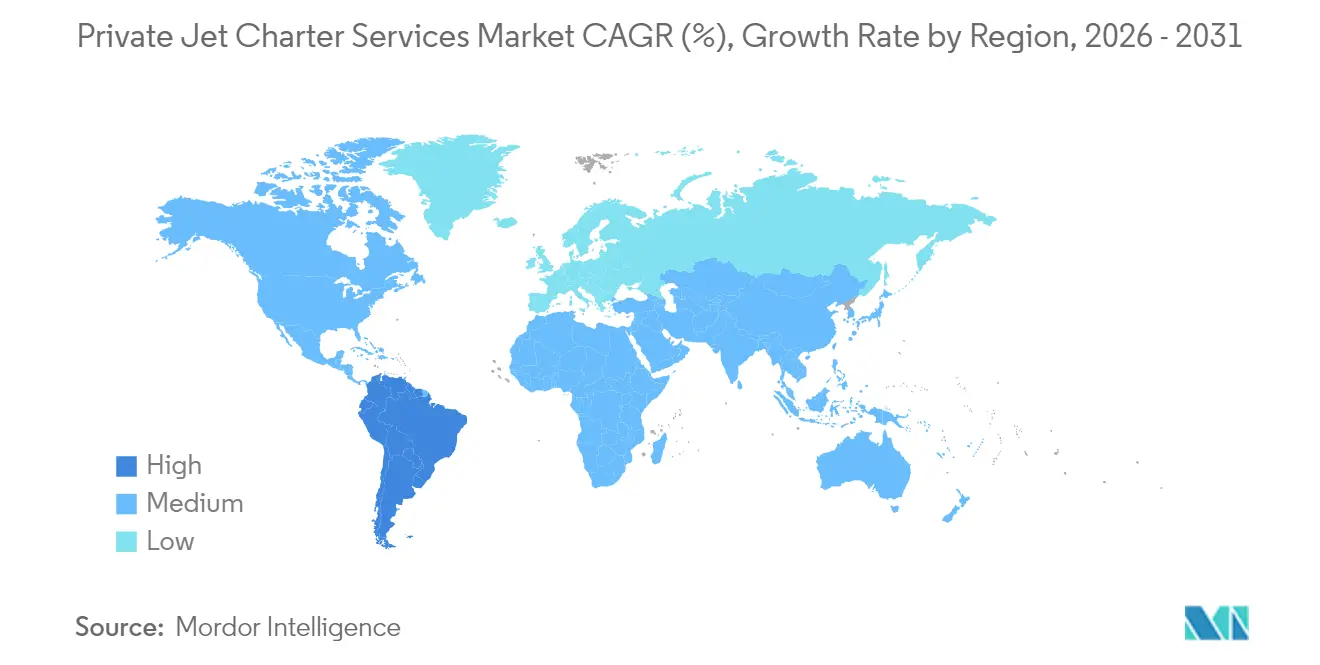
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | América do Norte |
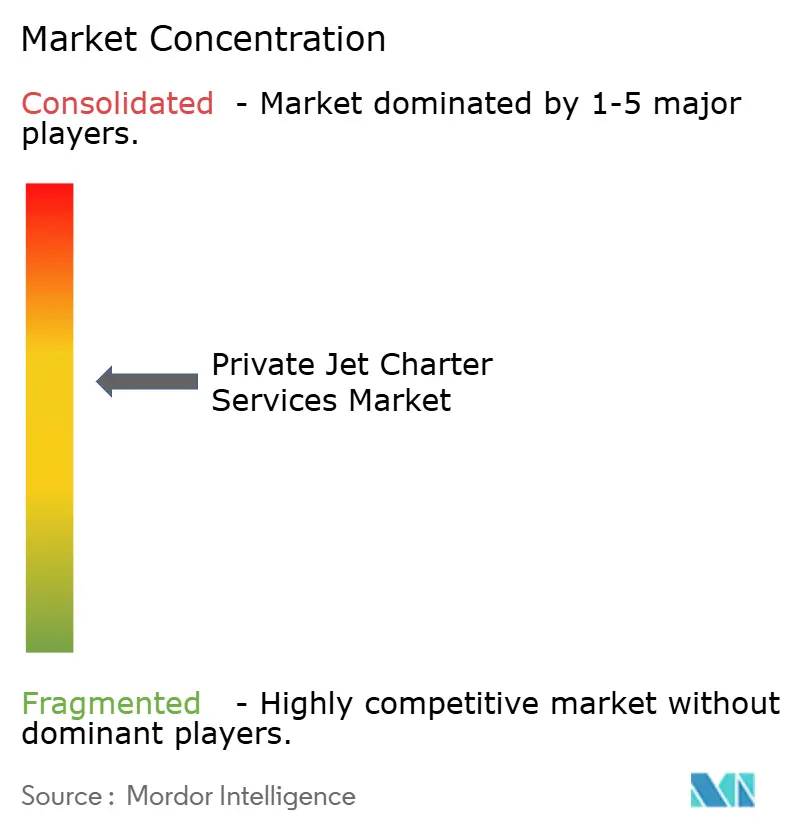
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Fretamento de Jatos Privados pela Mordor Intelligence
O mercado de serviços de fretamento de jatos privados foi avaliado em USD 16,38 bilhões em 2025 e estima-se que cresça de USD 17,67 bilhões em 2026 para atingir USD 25,79 bilhões até 2031, a uma CAGR de 7,86% durante o período de previsão (2026-2031). O crescimento da riqueza ultraelevada de indivíduos de altíssimo patrimônio líquido, a acelerada globalização corporativa e as soluções de reserva impulsionadas por tecnologia sustentam ventos favoráveis contínuos para o mercado de serviços de fretamento de jatos privados. Os operadores ampliam frotas para atender às demandas de longo alcance, enquanto a categoria de aeronaves leves oferece conectividade regional com boa relação custo-benefício. A América do Norte permanece como o principal reduto de receita, apoiada por infraestrutura madura e concentração de riqueza. Contudo, a América do Sul demonstra a trajetória mais acentuada à medida que modernizações aeroportuárias e a diversificação econômica impulsionam a demanda regional. A intensidade competitiva aumenta à medida que os operadores estabelecidos buscam renovação de frota, preços por assinatura e iniciativas de combustível de aviação sustentável para proteger sua participação no mercado de serviços de fretamento de jatos privados.
Principais Conclusões do Relatório
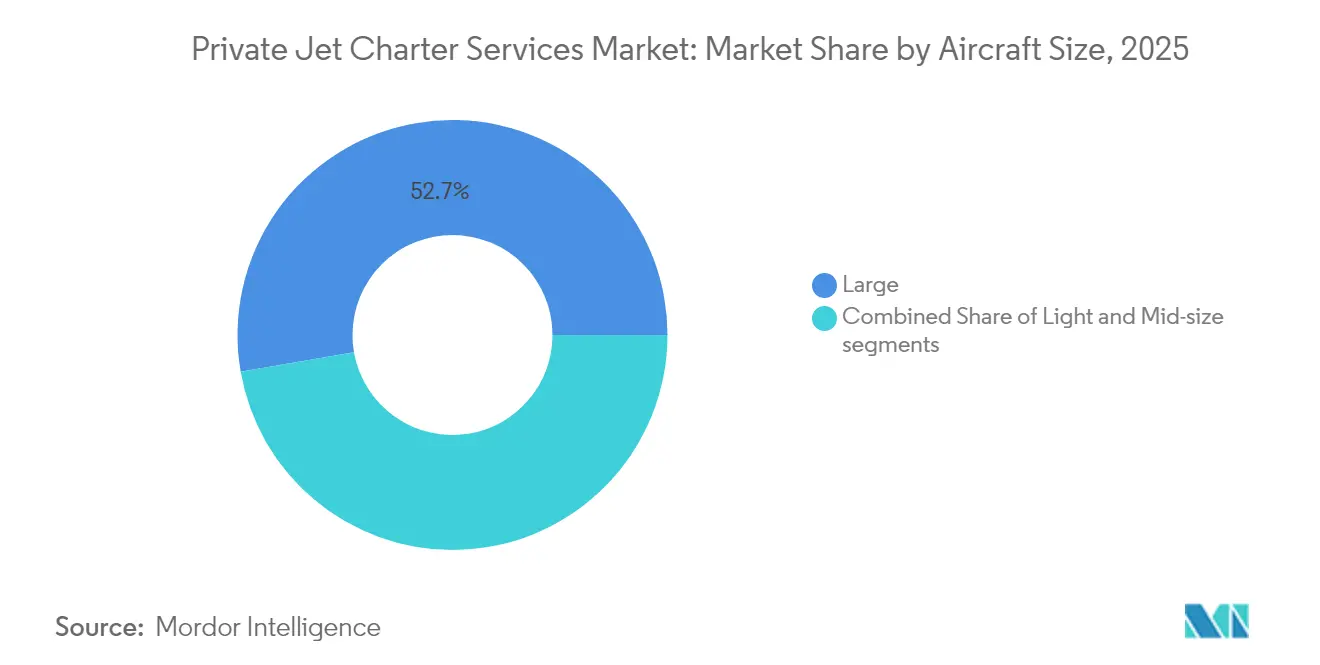
- Por tamanho de aeronave, os jatos grandes lideraram com 52,74% da participação do mercado de serviços de fretamento de jatos privados em 2025, enquanto o segmento de aeronaves leves projeta-se que se expanda a uma CAGR de 7,92% até 2031.
- Por modelo de serviço, o fretamento sob demanda deteve 51,62% da participação de receita do mercado de serviços de fretamento de jatos privados em 2025, ao passo que as soluções baseadas em assinatura preveem avançar a uma CAGR de 9,63% até 2031.
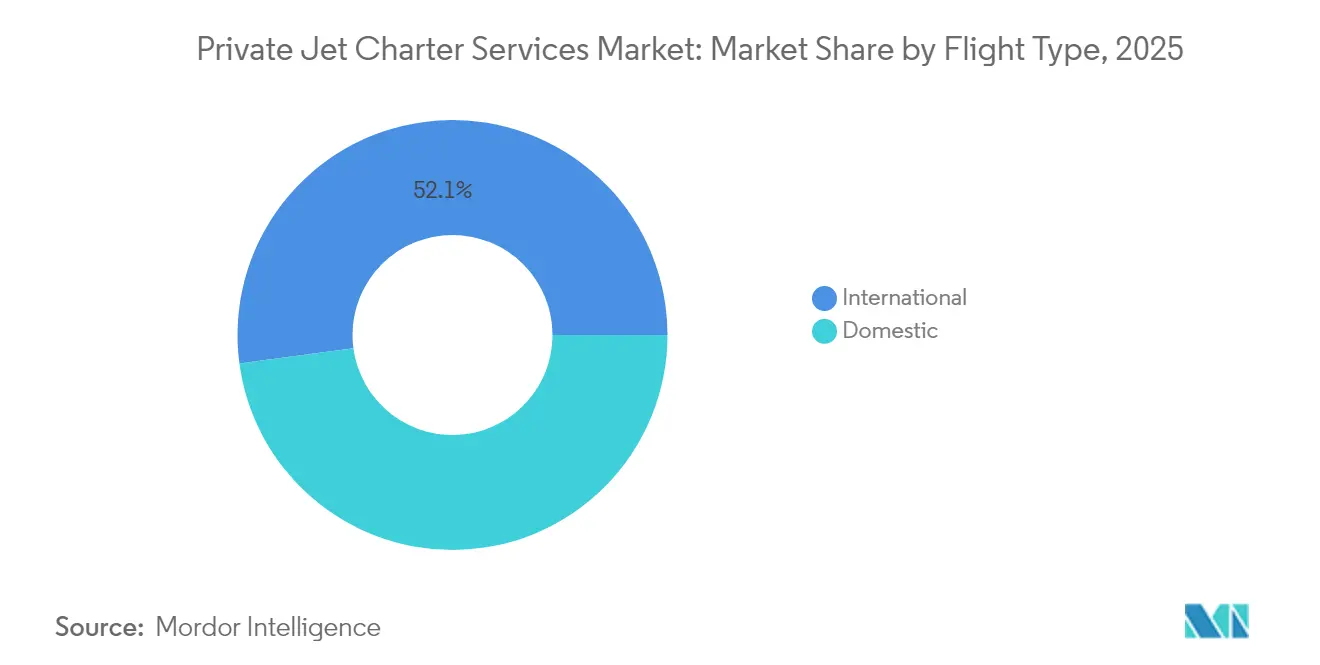
- Por tipo de voo, as operações domésticas representaram 47,88% da participação do tamanho do mercado de serviços de fretamento de jatos privados em 2025, e as rotas internacionais avançam a uma CAGR de 9,56% até 2031.
- Por usuário final, corporativos e PMEs asseguraram 45,02% da demanda em 2025, enquanto o uso no esporte e entretenimento está previsto para crescer a uma CAGR de 9,05% até 2031.
- Por geografia, a América do Norte capturou 81,93% da participação de receita em 2025, mas a América do Sul está projetada para registrar a CAGR mais rápida de 9,78% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | ( ~ )% Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento acelerado de indivíduos ultraelevados de altíssimo patrimônio líquido (UHNWIs) globais | +2.1% | Global com foco na América do Norte e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda elevada por alternativas de viagem flexíveis no período pós-pandemia | +1.8% | Global, especialmente América do Norte e Europa | Médio prazo (2-4 anos) |
| Proliferação de modelos de cartão de jato, assinatura e adesão | +1.4% | América do Norte, expandindo-se para Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Adoção de algoritmos de precificação e reserva em tempo real habilitados por IA | +0.9% | Global, liderada pela América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Preferência crescente dos clientes por fretamentos compatíveis com combustível de aviação sustentável (SAF) | +0.7% | Europa e América do Norte, ampliando-se globalmente | Longo prazo (≥ 4 anos) |
| Expansão de aeroportos secundários e infraestrutura de FBO nos mercados emergentes | +1.2% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento acelerado de indivíduos ultraelevados de altíssimo patrimônio líquido (UHNWIs) globais
A população de pessoas ricas ultrapassou 625.000 indivíduos em todo o mundo em 2025, controlando ativos de USD 30 trilhões e expandindo-se 4% ao ano. O crescimento da affluência na China e na Índia fortalece a contribuição da Ásia para o mercado de serviços de fretamento de jatos privados, à medida que viajantes mais jovens de alto patrimônio líquido priorizam experiências imersivas em detrimento de bens materiais. Executivos corporativos utilizam a conectividade ponto a ponto para conciliar agendas intensas com escolhas de estilo de vida, transformando a aviação privada em uma ferramenta de produtividade. A mudança demográfica em direção a centros de riqueza diversificados sustenta nova demanda no Sudeste Asiático e no Oriente Médio. Consequentemente, as estratégias de frota agora equilibram jatos de longo alcance para viagens transcontinentais com jatos leves voltados para a conectividade doméstica, ajudando os operadores a capturar participação incremental no mercado de serviços de fretamento de jatos privados.
Demanda elevada por alternativas de viagem flexíveis no período pós-pandemia
A atividade de jatos executivos permaneceu 10% acima dos níveis de 2019 até meados de 2025, apesar da plena recuperação da aviação comercial. A pandemia introduziu milhares de novos usuários ao voo privado, e a retenção tem se mostrado sólida, pois os viajantes valorizam a mínima exposição a hubs congestionados e itinerários personalizados. Os itinerários de lazer norte-americanos, como voos entre resorts no Caribe, aumentaram visivelmente. Os padrões de fretamento europeus mesclam os segmentos corporativo e de lazer, frequentemente em aeronaves leves ou de médio porte capazes de pousar em aeroportos secundários. No Oriente Médio, o tráfego de jatos executivos mais do que dobrou desde 2019, refletindo o status da região como conector entre Europa, África e Ásia. Essas mudanças sustentam as taxas de utilização e fundamentam o otimismo entre os operadores que expandem suas frotas dentro do mercado de serviços de fretamento de jatos privados.
Proliferação de modelos de cartão de jato, assinatura e adesão
Os programas de receita recorrente simplificam o orçamento e garantem o acesso a aeronaves para clientes que não desejam assumir a propriedade. Os preços dos cartões de jato subiram 28% entre 2020 e 2025, mas a adesão continuou a crescer, com a atividade de voo entre os membros registrando um aumento de 1% ano a ano no início de 2025. As plataformas de assinatura oferecem tarifas horárias fixas, sem taxas de reposicionamento nas zonas centrais e atualizações transparentes, respondendo a preocupações anteriores com incerteza de custos. As ofertas de pernas vazias e por assento proporcionam economias de 20 a 75% para viajantes com datas flexíveis, ampliando o mercado de serviços de fretamento de jatos privados para além da clientela ultraafluente principal. Os operadores enxergam esses esquemas como ferramentas para equilibrar a demanda e maximizar a utilização da frota nos períodos de baixa temporada, reforçando a resiliência financeira.
Adoção de algoritmos de precificação e reserva em tempo real habilitados por IA
Aplicações de inteligência artificial (IA) agora impulsionam a precificação dinâmica, o atendimento ao cliente e o agendamento de manutenção para provedores de fretamento. A interface conversacional da Jet.AI permite que os viajantes cotem e assegurem voos por voz ou texto em segundos, eliminando os ciclos tradicionais de negociação com intermediários.[1]Jet.AI, "Lançamento da Plataforma de Reservas Conversacional Ava," globalair.com A Vista Global utiliza análises preditivas para alocar aeronaves entre fusos horários, aumentando a disponibilidade da frota e reduzindo os custos de reposicionamento. Os Operadores de Base Fixa (FBO) empregam modelos de aprendizado de máquina para personalizar serviços de concierge, antecipar picos de demanda e otimizar a compra de combustível. O reconhecimento facial e o embarque biométrico agilizam o processamento no terminal, fortalecendo a vantagem de conveniência sobre os concorrentes comerciais. Esses avanços aumentam a transparência, reduzem os custos operacionais e enriquecem a experiência do cliente, reforçando a fidelidade no mercado de serviços de fretamento de jatos privados.
Análise de Impacto das Restrições*
| Restrição | ( ~ )% Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada das despesas operacionais e pressões de precificação no fretamento | -1.9% | Global com impacto máximo na Europa e na América do Norte | Curto prazo (≤ 2 anos) |
| Mandatos mais rígidos de conformidade ambiental e expansão de taxas de carbono | -1.2% | Europa expandindo-se para América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescente escassez de tripulações de voo qualificadas na aviação executiva | -1.5% | Global, mais severa na América do Norte e Europa | Médio prazo (2-4 anos) |
| Espiral ascendente nos prêmios de seguro aeronáutico após incidentes de segurança | -0.8% | Global, concentrada nos mercados maduros | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escalada das despesas operacionais e pressões de precificação no fretamento
Os gastos com seguro, tripulação e manutenção continuam a crescer, comprimindo as margens dos operadores com balanços patrimoniais menores. Os prêmios anuais de casco e responsabilidade variam de USD 10.000 a USD 500.000, dependendo do valor da aeronave e da experiência do piloto, e os sinistros relacionados a condições meteorológicas geram maior volatilidade de preços. As interrupções na cadeia de suprimentos prolongam o tempo de inatividade das aeronaves, aumentando os custos de substituição no fretamento. Os preços do combustível de aviação permanecem sensíveis a eventos geopolíticos, limitando a capacidade dos operadores de fixar tarifas de longo prazo. Para manterem-se competitivos, os líderes de mercado negociam descontos por volume e retrofitam aeronaves mais antigas com sistemas de manutenção preditiva que reduzem reparos não programados, mas as estruturas de custo elevado ainda restringem a flexibilidade de precificação no curto prazo no mercado de serviços de fretamento de jatos privados.
Mandatos mais rígidos de conformidade ambiental e expansão de taxas de carbono
O Sistema de Comércio de Emissões da União Europeia, os requisitos do CORSIA e o novo imposto francês sobre passageiros de jatos privados aumentam os custos operacionais para rotas europeias. As leis de divulgação de riscos climáticos da Califórnia afetam operadores sediados nos EUA que reportam emissões de Escopo 3 para clientes corporativos. A disponibilidade de combustível de aviação sustentável está melhorando, mas ainda apresenta um prêmio de 1,5 a 2,5 vezes em relação ao Jet-A convencional, impondo um acréscimo ambiental às tarifas de fretamento.[2]4AIR, "Atualização do Mercado de SAF 2025," 4air.aero Os operadores enfrentam compromissos de capital para programas de compensação de carbono e plataformas de relatórios. Essas despesas adicionais elevam os preços das passagens e podem desviar viajantes sensíveis ao preço para as cabines de primeira classe dos voos comerciais, moderando o crescimento no mercado de serviços de fretamento de jatos privados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tamanho de Aeronave:
A liderança dos jatos grandes coexiste com o impulso dos jatos levesOs jatos grandes contribuíram com 52,74% da receita do mercado de serviços de fretamento de jatos privados em 2025, sendo preferidos pelo alcance intercontinental e cabines espaçosas que atendem aos protocolos corporativos. Os dados de frota confirmam que os modelos de cabine pesada capturam aproximadamente dois terços dos gastos de capital em novas entregas, pois os proprietários buscam velocidade, conforto e alcance sem escalas de Nova York a Tóquio. Contudo, projeta-se que o tamanho do mercado de serviços de fretamento de jatos privados para jatos leves cresça a uma CAGR de 7,92% entre 2026 e 2031, à medida que aeronaves com boa relação custo-benefício, como o Phenom 300 e o Citation CJ3 Gen2, abrem a aviação privada para executivos regionais e provedores de evacuação médica.
Os programas de modernização de frota ressaltam uma mudança em direção ao desempenho e à sustentabilidade. A Honeywell prevê 8.500 novas entregas de jatos executivos no valor de USD 280 bilhões até 2035, com a América do Norte absorvendo 66% das remessas. Operadores como a Wheels Up reduziram a complexidade da frota, aposentando turbohélices mais antigos e padronizando em duas famílias de jatos para reduzir as despesas de manutenção e simplificar o escalonamento de tripulações. Os modelos de jatos leves que entram em serviço em 2025 chegam prontos para SAF, alinhando-se com os mandatos ambientais e incentivando a adoção entre os clientes de fretamento de primeira viagem. Essa curva de demanda dual reforça o crescimento equilibrado entre as categorias de tamanho dentro do mercado de serviços de fretamento de jatos privados.


Por Modelo de Serviço:
A dominância do fretamento sob demanda encontra a disrupção da assinaturaAs viagens sob demanda geraram 51,62% da receita do mercado de serviços de fretamento de jatos privados em 2025, refletindo a dependência de arranjos flexíveis para viagens executivas de última hora e eventos especiais. Os departamentos de voo corporativos utilizam aeronaves de forma intercambiável sem comprometimento contratual de longo prazo, minimizando a exposição do balanço patrimonial. Embora ainda emergentes, os modelos de assinatura devem registrar uma CAGR de 9,63% até 2031, à medida que os clientes valorizam a disponibilidade garantida, a certeza de preço e os créditos de fidelidade.
Os cartões de jato se posicionam entre os programas ad hoc e os fracionários, oferecendo depósitos que se renovam automaticamente e tarifas horárias transparentes. Os mercados de pernas vazias tornam acessíveis voos de reposicionamento que seriam subutilizados, reduzindo os custos por hora e atraindo novo tráfego. Os operadores de assentos compartilhados visam grupos de lazer dispostos a pagar acima das tarifas comerciais em troca de privacidade no lounge e janelas de partida flexíveis. À medida que os algoritmos de precificação amadurecem, os operadores refinam a segmentação para capturar nichos de demanda, fortalecendo os fluxos de receita recorrente e diversificando os fluxos do tamanho do mercado de serviços de fretamento de jatos privados.
Por Tipo de Voo:
As rotas domésticas sustentam a receita enquanto a demanda internacional aceleraAs operações domésticas detiveram 47,88% da participação do mercado de serviços de fretamento de jatos privados em 2025, com executivos aproveitando aeroportos secundários para contornar hubs congestionados. As viagens transcontinentais entre Nova York e o Vale do Silício permanecem uma rota consolidada nos EUA, enquanto os voos de curta duração com menos de duas horas dominam os itinerários europeus. Projeta-se que o tamanho do mercado de serviços de fretamento de jatos privados para missões internacionais se expanda a uma CAGR de 9,56% até 2031, com investimentos em mercados emergentes, turismo de lazer e calendários esportivos globalizados impulsionando as viagens transfronteiriças.
O crescimento internacional de curta distância se concentra em rotas como Londres–Paris ou Miami–Nassau, onde a frequência de horários e a conveniência premium justificam as tarifas adicionais. Os segmentos de longa distância dependem de cabines ultralong-range como o Gulfstream G700, recentemente adicionado pela Qatar Executive para atender às ligações nonstop Ásia–Europa. Os sistemas de planejamento de voo impulsionados por IA otimizam o roteamento para eficiência de combustível e desvio dinâmico de condições meteorológicas, fortalecendo o desempenho pontual. O maior alcance da rede apoia fluxos incrementais de tráfego para o mercado de serviços de fretamento de jatos privados.
Por Usuário Final:
A liderança de viagens corporativas confrontada pelo crescimento impulsionado pelo entretenimentoAs corporações e PMEs responderam por 45,02% da demanda de fretamento em 2025, adotando a aviação privada para compactar agendas em múltiplas cidades, proteger a propriedade intelectual e aumentar a produtividade das equipes sêniores. As divulgações climáticas da Comissão de Valores Mobiliários dos EUA (SEC) incentivam atualizações de equipamentos para aeronaves mais recentes e de menores emissões, estimulando indiretamente os ciclos de substituição. A categoria de esportes e entretenimento está prevista para crescer 9,05% ao ano até 2031, beneficiando-se da dependência de atletas e celebridades em relação à privacidade, segurança e prazos rigorosos para torneios globais ou filmagens.
As viagens de férias de UHNWIs ampliam os fluxos de fretamento para destinos de resort nas Maldivas, Capri e Aspen. Agências governamentais e ONGs contratam empresas de fretamento para transporte diplomático e logística de socorro a desastres. Os fretamentos de entretenimento frequentemente envolvem operações de sentido único, aumentando a complexidade operacional, mas exigindo rendimentos premium. A confluência de diversas necessidades dos usuários finais contribui para a estabilidade da receita ao longo dos ciclos econômicos dentro do mercado de serviços de fretamento de jatos privados.
Análise Geográfica
Mercado de Serviços de Fretamento de Jatos Privados na América do Norte
A América do Norte manteve 81,93% de dominância de receita em 2025 devido a uma frota de mais de 5.000 aeronaves, densas redes de FBO e favoráveis deduções de depreciação. Os Estados Unidos abrigam a base de UHNWI mais concentrada do mundo, o que se traduz em demanda consistente por voos domésticos e transatlânticos. Canadá e México contribuem com volumes incrementais por meio de viagens do setor de recursos naturais e fluxos de turismo. A liberalização de rotas no âmbito do USMCA apoia a programação transfronteiriça sem interrupções, consolidando a liderança regional no mercado de serviços de fretamento de jatos privados.
Mercado de Serviços de Fretamento de Jatos Privados na Europa
A Europa permanece resiliente apesar do aumento das taxas de carbono e dos mandatos de SAF. O Reino Unido, a França e a Alemanha continuam sendo os principais centros, com London Biggin Hill e Paris Le Bourget registrando taxas de utilização acima dos picos pré-pandemia. Os operadores retrofitam suas frotas com motores compatíveis com SAF para garantir o acesso a slots dentro dos limites do ReFuelEU. Isso lhes permite preservar sua participação no tamanho do mercado de serviços de fretamento de jatos privados mesmo com o aumento dos custos de conformidade. A Europa Oriental apresenta potencial reprimido à medida que a acumulação de riqueza se expande além das capitais tradicionais.
Mercado de Serviços de Fretamento de Jatos Privados na América do Sul
O CAGR previsto de 9,78% da América do Sul posiciona a região como o segmento de oportunidade de expansão mais rápida. O Brasil lidera os investimentos em infraestrutura, modernizando aeroportos secundários como Campinas e Goiânia, o que reduz a dependência do congestionamento do Aeroporto de Congonhas em São Paulo. Os projetos de mineração na Argentina e os investimentos em tecnologia na Colômbia impulsionam a demanda por táxi aéreo entre cidades. A volatilidade cambial e a complexidade regulatória continuam sendo obstáculos; no entanto, os fundamentos da demanda sustentam o comprometimento de operadores globais que buscam crescimento em espaços inexplorados.
Mercado de Serviços de Fretamento de Jatos Privados na APAC e no Oriente Médio e África
A Ásia-Pacífico apresenta um panorama misto. O endurecimento regulatório da China esfriou a atividade de fretamento doméstico em 2024, mas o tráfego de lazer para o exterior impulsiona voos para Singapura, Phuket e as Maldivas. Indonésia, Vietnã e Filipinas registram expansão de dois dígitos no tráfego de jatos executivos à medida que os polos industriais se integram mais profundamente às cadeias de valor globais. A Austrália mantém uma demanda estável por meio de serviços de transporte no setor de recursos naturais. O Oriente Médio e a África combinam riqueza em recursos naturais e diversificação impulsionada pelo turismo; a Visão 2030 da Arábia Saudita canaliza investimentos para o Aeroporto Internacional Rei Salman em Riade, fortalecendo a conectividade regional no mercado de serviços de fretamento de jatos privados.

Panorama regulatório
Os serviços de fretamento de jatos privados operam dentro de um regime estratificado de segurança e proteção ao consumidor que varia conforme a função (operadora aérea Part 135, corretor ou operador de programa fracionado). Nos Estados Unidos, a certificação FAA Part 135 continua sendo a licença operacional central para o fretamento sob demanda, enquanto as regras da FAA para corretores, sob o 14 CFR Part 295, regem como os corretores de fretamento aéreo comercializam e organizam voos sem operar aeronaves. Uma mudança regulatória fundamental é a exigência da FAA de Sistemas de Gestão de Segurança (SMS) para todos os operadores Part 135 a partir de 2025, o que aumenta as expectativas em relação à documentação, ao treinamento e ao monitoramento contínuo de riscos, especialmente para frotas menores.
Na Europa, a supervisão da EASA e das autoridades nacionais está se intensificando em torno dos controles de risco operacional, incluindo a fadiga da tripulação. A emenda EASA FTL 2026 ao Regulamento (UE) 965/2012 (em vigor a partir de 1º de janeiro de 2026) fortalece as salvaguardas relacionadas ao risco de fadiga e restringe caminhos que anteriormente permitiam que certas missões fossem tratadas como privadas, aumentando a disciplina de programação e de tripulação para o fretamento comercial. Além das exigências regulatórias, compradores e gestores de viagens corporativas estão cada vez mais recorrendo a estruturas de auditoria de segurança de terceiros, como ARGUS e Wyvern, no processo de aquisição, adicionando outra camada de fato de padrões operacionais para os provedores que competem por contas premium e corporativas.
Análise da cadeia de valor
A cadeia de valor dos serviços de fretamento de jatos privados conecta os fabricantes de aeronaves e motores (OEMs) ao financiamento ou arrendamento de aeronaves, às operações e ao suporte de pós-venda, com o acesso do cliente mediado por operadores diretos ou corretores. Os fabricantes de aeronaves fornecem o ativo principal, enquanto os provedores de MRO, distribuidores de peças e redes de manutenção de motores garantem a aeronavegabilidade e a confiabilidade de despacho ao longo do ciclo de vida da aeronave. Os fornecedores de combustível e os operadores de base fixa (FBOs) viabilizam a execução diária dos voos por meio de reabastecimento, hangaragem, manuseio e processamento de passageiros, tornando a cobertura e a consistência de serviço das FBOs um diferencial operacional fundamental tanto nos mercados maduros quanto nos emergentes de aviação executiva.
Na interface de demanda, os operadores de fretamento Part 135 controlam a aeronave, a tripulação, os programas de manutenção e a conformidade regulatória, enquanto os corretores lidam com a distribuição ao conectar clientes à capacidade disponível, sem assumir responsabilidade operacional pela aeronavegabilidade e pela execução dos voos. Ferramentas digitais de reserva e precificação estão reduzindo a parte de busca e cotação da cadeia, mas muitas restrições permanecem no mercado de pós-venda upstream, incluindo disponibilidade de peças, capacidade das oficinas de manutenção de motores e escassez de mão de obra qualificada, que podem prolongar o tempo de inatividade. Esses pontos de estrangulamento aumentam o valor da simplificação da frota, dos relacionamentos de suporte com os OEMs e dos acordos de manutenção internos ou com provedores preferenciais para plataformas de fretamento que buscam maior utilização e níveis de serviço mais previsíveis.
Cenário Competitivo
O mercado de serviços de fretamento de jatos privados apresenta concentração moderada. NETJETS IP, LLC, Flexjet LLC e VistaJet Group Holding Limited alavancam escala, valor de marca e centros de despacho globais para ancorar o topo da hierarquia. A NetJets recebeu sua 50ª nova aeronave em 2024 e planeja aproximadamente 200 entregas adicionais até 2025, com foco em modelos de médio porte para apoiar itinerários ponto a ponto na América do Norte. A Flexjet assinou um pedido firme de USD 7 bilhões por 182 jatos da Embraer em fevereiro de 2025, evidenciando um crescimento agressivo de frota financiado por um título não garantido de USD 550 milhões concluído em dezembro de 2024. A Vista Global buscou USD 1 bilhão em novo capital e vendeu aeronaves Citation X e Ultra legadas para otimizar as operações e concentrar-se nos segmentos de longo alcance.
Os novos participantes orientados por tecnologia intensificam a rivalidade. O mecanismo de reserva habilitado por IA da Jet.AI oferece itinerários instantâneos e precificação dinâmica, com o objetivo de reduzir as comissões de intermediários e encurtar os tempos de resposta. A Real Jet, lançada pelo veterano do setor Kenny Dichter, elimina as taxas de adesão e os contratos demorados, apostando em uma precificação horária simplificada para conquistar participação entre os viajantes ocasionais. Operadores regionais como a Qatar Executive adicionam os emblemáticos Gulfstream G700s para oferecer serviço nonstop Doha–Nova York, enriquecendo as opções dos clientes no mercado de serviços de fretamento de jatos privados.
A diferenciação ambiental torna-se uma estratégia central. A NetJets e a Flexjet lideram os programas de adoção de SAF, firmando contratos de fornecimento com produtores para proteger os clientes da exposição a prêmios voláteis. Os operadores também investem em carteiras de compensação de carbono e painéis de emissões em tempo real para satisfazer os padrões de relatórios corporativos. A necessidade de capital para financiar atualizações de frota e conformidade impulsiona a consolidação, com líderes bem capitalizados adquirindo concorrentes de nicho para garantir tripulações, slots e certificados.
Líderes do Setor de Serviços de Fretamento de Jatos Privados
NetJets IP, LLC
VistaJet Group Holding Limited
Air Charter Service Group Limited
Flexjet LLC
Wheels Up Experience Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Fretamento de Jatos Privados
- NETJETS IP, LLC
- Flexjet LLC
- VistaJet Group Holding Limited
- Wheels Up Experience Inc.
- flyExclusive
- XO Global LLC
- Jet Linx Aviation, LLC
- GAMA Aviation Plc
- Air Charter Service Group Limited
- PrivateFly Limited
- Sentient Jet
- Paramount Business Jets
- GlobeAir AG
- Luxaviation Group
- Jetex FZE
- RoyalJet Group
- DeerJet
- Club One Air
- Metrojet Limited
- Executive Jets Asia Pte. Ltd.
- Magellan Jets
- FXAIR
- Flapper Technologia S.A.
- Global Jet Centre
- Insijets Ltd.
- OJets Pte. Ltd.
- Jettly Inc.
- Prime Jet LLC

Oportunidades de mercado e perspectivas futuras
Os operadores têm espaço para se diferenciar além do transporte ponto a ponto, agrupando os serviços de fretamento com ofertas mais amplas voltadas a indivíduos de altíssimo patrimônio (UHNWI) e a clientes corporativos, incluindo concierge médico, segurança e experiências de destino alinhadas às expectativas de viajantes premium. A conectividade também está se tornando um recurso tangível dentro desses pacotes. A NetJets anunciou planos de trazer a conectividade de alta velocidade Starlink para sua frota (dezembro de 2025), apoiando o caso de uso de produtividade corporativa e criando um caminho claro de upsell para clientes de assinatura, cartão de jato e viagens gerenciadas que priorizam fluxos de trabalho sempre conectados.
A renovação da frota e o controle de capacidade são outra área de oportunidade prática, já que as entregas de aeronaves de nova geração podem se traduzir em melhor despacho, alcance e experiência de cabine, além de apoiar relatórios de sustentabilidade e padrões de aviônica mais recentes. A NetJets receber as primeiras três aeronaves Cessna Citation Ascend (maio de 2026) e o primeiro Bombardier Global 8000 (março de 2026) mostra como as principais plataformas estão renovando suas ofertas de médio porte e de ultralongo alcance, algo que outros operadores podem buscar por meio de slots direcionados com OEMs, programas de frota gerenciada ou parcerias. No lado comercial, a consolidação e a capacidade de consultoria estão sendo usadas para expandir o alcance de clientes e melhorar a captação de aeronaves, como visto na aquisição da The Jet Business pela Flexjet (junho de 2026), apontando para um caminho pelo qual marcas de fretamento podem integrar corretagem, venda de aeronaves completas e programas de assinatura em uma proposta de ciclo de vida mais ampla.
Recent Industry Developments in Mercado de Serviços de Fretamento de Jatos Privados
- Maio de 2026: A NetJets IP, LLC recebe as primeiras três aeronaves executivas de médio porte Cessna Citation Ascend, sendo a cliente de lançamento de frota para o modelo. O movimento avança a modernização da frota e a expansão de jatos de médio porte, aprimorando a capacidade da operadora de atender itinerários ponto a ponto. Isso fortalece a posição competitiva da NetJets ao expandir a capacidade e oferecer recursos de próxima geração para viajantes premium.
- Março de 2026: A NetJets IP, LLC recebe a primeira aeronave Global 8000 da Bombardier, iniciando a expansão planejada de 24 aeronaves na frota. A capacidade de ultralongo alcance fortalece as capacidades de serviço global e as ofertas premium de longo alcance. A ação reforça a liderança da NetJets em viagens de cabine grande e amplia seu alcance internacional para clientes de alto patrimônio líquido.
- Fevereiro de 2026: A VistaJet Group Holding Limited anuncia um grande acordo de frota com a Bombardier para 40 pedidos firmes da aeronave Challenger 3500. O crescimento significativo da frota e a expansão de capacidade apoiam a escala e a cobertura de serviços da VistaJet. O acordo garante capacidade de longo prazo e fortalece o alcance global da VistaJet nos principais mercados.


Mercado de Serviços de Fretamento de Jatos Privados Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado é definido como as receitas obtidas com a organização e operação de voos de fretamento aéreo privado em aeronaves executivas de ala fixa, nos quais o cliente paga pelo acesso e pelo tempo de voo por meio de viagens sob demanda ou programas pré-adquiridos.
Exclusões de escopo: excluímos vendas de aeronaves, arrendamento puro de aeronaves, serviços aeroportuários e de FBO, e serviços independentes de treinamento de manutenção que não estejam incorporados à prestação de voos de fretamento.
Visão geral da segmentação
- Por Tamanho de Aeronave
- Leve
- Médio
- Grande
- Por Modelo de Serviço
- Fretamento sob Demanda
- Adesão a Cartão de Jato
- Fretamento por Assinatura
- Integração de Fretamento Fracionário
- Fretamento de Perna Vazia/Compartilhado
- Por Tipo de Voo
- Doméstico
- Curta Distância
- Longa Distância
- Internacional
- Curta Distância
- Longa Distância
- Doméstico
- Por Usuário Final
- Corporativos e PMEs
- UHNWIs/Indivíduos Privados
- Esportes e Entretenimento
- Governo e ONGs
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir a estrutura básica do modelo e para verificar a ordem de grandeza antes da finalização das premissas. Consultamos séries públicas de atividade da aviação e contexto de frota, como os resultados das pesquisas de atividade da FAA General Aviation e Part 135, estatísticas de transporte aéreo e aeroportos da ICAO, e divulgações de registro e utilização de aeronaves, quando disponíveis.
Para entender os gatilhos de demanda e a direção dos preços, também utilizamos fontes como tabelas de aviação do US DOT e da BTS, além de divulgações aduaneiras e comerciais sobre combustível de aviação e peças como sinais de apoio. Publicações de associações como NBAA e GAMA foram usadas para contextualizar frota e operações. Utilizamos registros de empresas, apresentações a investidores, comunicados de imprensa de aeroportos e bancos de dados financeiros e de notícias confiáveis para acompanhar movimentos de programas de fretamento, adições de capacidade e mudanças na cobertura de rotas, usando essas observações para testar nossas premissas. Em alguns casos, foram utilizadas assinaturas pagas de dados financeiros de empresas e bancos de dados de patentes para preencher lacunas específicas relacionadas ao mix de receitas dos operadores e a temas de viabilização tecnológica. As fontes listadas aqui são ilustrativas, e revisamos referências públicas e pagas adicionais para coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em validar o que realmente impulsiona a receita faturada de fretamento e onde os números publicados se desviam quando as estruturas dos programas diferem. Conversamos com uma combinação de operadores de fretamento, corretores de fretamento, gestores de frota, provedores de serviços aeroportuários e tomadores de decisão de viagens corporativas em importantes regiões da aviação, para que a lógica de precificação, as faixas de utilização e o mix entre voos domésticos e internacionais pudessem ser verificados.
As informações das entrevistas foram usadas para confirmar padrões típicos de tempo de voo ocupado, práticas de reposicionamento, prazos contratuais para cartões de jato ou assinaturas, e o efeito prático da regulamentação e das exigências de segurança sobre a oferta. Onde as fontes documentais eram escassas, essas discussões também foram usadas para testar premissas sob pressão, triangulando-as em seguida com sinais observáveis de atividade e de frota.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | CXOs: 19% | APAC: 48% |
| Nível médio: 51% | Líderes funcionais/de unidade: 30% | EMEA: 30% |
| Empresas menores: 20% | Gerentes: 51% | Américas: 22% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma reconstrução do conjunto de demanda, na qual a atividade de voos e a disponibilidade de frota são traduzidas em potencial de receita, ajustado depois de acordo com a forma real de venda e entrega do mix de fretamento. Utilizamos uma abordagem top-down ao vincular sinais de utilização da aviação executiva, incluindo a direção da atividade Part 135, o mix de frota ativa por tamanho de jato e os padrões de acesso aeroportuário, a uma parcela endereçável de fretamento. Essa parcela foi então convertida em valor usando precificação consistente com o mercado.
Esses totais foram corroborados com aproximações seletivas bottom-up, incluindo tarifas horárias de fretamento amostradas por classe de aeronave, multiplicadas por horas ocupadas anuais realistas, além de verificações de canal sobre quanto volume está em viagens sob demanda versus programas de cartão de jato e assinatura. As principais entradas do modelo incluíram o mix de tamanhos de aeronaves, o comprimento médio de trecho e a frequência de viagens, comportamentos realistas de carga e reposicionamento, a penetração de cartões de jato e assinaturas, e os padrões de repasse de custos de combustível e tripulação que afetam a precificação. Para a previsão, utilizamos análise de cenários com casos base, conservador e otimista, ancorados em variáveis como a intensidade de viagens corporativas, os padrões de lazer de indivíduos de alto patrimônio líquido (HNWI), a disponibilidade de frota e a pressão regulatória e de custos relacionados a SAF, alinhando em seguida os cenários às expectativas de especialistas.
Quando não foi possível concluir uma consolidação direta para mercados menores, tratamos as lacunas por meio de proxy a partir de aeroportos próximos e faixas de utilização comparáveis por classe de aeronave, seguidas de ajustes baseados em feedback primário sobre a maturidade local do fretamento.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes antes da finalização, incluindo a direção da atividade de aviação, as tendências de frota e entregas, e as mudanças reportadas em programas que indicam movimentos reais de capacidade. Também realizamos verificações de variância entre regiões e classes de aeronaves, de forma que aumentos incomuns em precificação ou utilização sejam sinalizados, revisados e corrigidos quando as evidências de apoio forem fracas.
Segue-se uma revisão interna em múltiplas etapas, na qual as premissas são revisitadas, as unidades são reconciliadas e a trilha lógica é retestada de modo que possa ser reproduzida por outro analista. Se surgirem diferenças materiais durante a revisão, os especialistas são recontatados e as partes impactadas do modelo são reconstruídas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando grandes eventos alteram materialmente a demanda, a oferta ou a precificação, e uma verificação final antes da entrega é realizada para refletir a visão validada mais recente.
Tamanho do mercado de serviços de fretamento de jatos privados da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para serviços de fretamento de jatos privados podem parecer muito distantes entre si porque os autores não contabilizam sempre os mesmos fluxos de receita, e também tratam de forma diferente os programas de voo e as vendas intermediadas. Diferenças na escolha do ano-base, no momento da conversão cambial e na forma como a precificação é modelada — por hora, por viagem ou como receita combinada de programas — também elevam ou reduzem as estimativas.
A tabela abaixo destaca como decisões de escopo e atualizações de premissas podem gerar dispersões, especialmente em relação ao que é tratado como receita de fretamento versus serviços adjacentes de aviação executiva. As maiores diferenças geralmente decorrem de se as receitas de cartões de jato e assinaturas são contabilizadas apenas quando os serviços de voo são efetivamente prestados, de como o reposicionamento e as horas ocupadas são traduzidos em receita faturada, e de quão rapidamente a precificação é atualizada quando os custos de combustível e tripulação variam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 17,67 bilhões de USD (2026) | |
| Resumo de Pesquisa do Setor A | 21,24 bilhões de USD (2024) | Utiliza um ano-base anterior e frequentemente aplica um crescimento de curto prazo mais rápido, podendo também combinar serviços mais amplos de aviação executiva na receita de fretamento, o que eleva os totais em comparação a uma visão de receita exclusivamente de fretamento. |
| Nota de Perspectiva Setorial B | 23,20 bilhões de USD (2024) | Pode tratar o fretamento de jatos como um conceito mais amplo que inclui receita de serviços não relacionados a voo e utiliza uma premissa diferente de preço por hora de voo, o que altera a receita implícita por aeronave e infla o tamanho do mercado. |
A tabela mostra que alguns números publicados são mais elevados principalmente quando serviços adjacentes e contabilização de programas mais frouxa são incluídos. No modelo da Mordor Intelligence, os programas de cartão de jato e assinatura são contabilizados como fretamento apenas quando se traduzem em receita de voo efetivamente prestada dentro do escopo de fretamento definido. Com sinais de atividade claros, entradas transparentes de preço e utilização, e verificações repetíveis em relação a indicadores independentes de aviação, a estimativa final permanece prática para planejamento e fácil de reconciliar durante as revisões com clientes.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de serviços de fretamento de jatos privados?
O mercado de serviços de fretamento de jatos privados está avaliado em USD 17,67 bilhões em 2026 e está projetado para atingir USD 25,79 bilhões até 2031, crescendo a uma CAGR de 7,86%.
Qual região lidera o mercado de serviços de fretamento de jatos privados?
A América do Norte domina com 81,93% de participação de receita em 2025, graças à densa infraestrutura e à maior população de UHNWIs do mundo.
Qual categoria de aeronave cresce mais rapidamente no mercado de serviços de fretamento de jatos privados?
O segmento de aeronaves leves está previsto para se expandir a uma CAGR de 7,92% entre 2026 e 2031, pois oferece conectividade regional com boa relação custo-benefício.
Como os modelos de assinatura estão impactando o setor de serviços de fretamento de jatos privados?
Os programas de assinatura e cartão de jato devem registrar uma CAGR de 9,63% até 2031, ao oferecer tarifas fixas e disponibilidade garantida, proporcionando uma alternativa ao fretamento ad hoc.
Qual é o papel do combustível de aviação sustentável nos fretamentos de jatos privados?
Regulamentações como o ReFuelEU exigem blends crescentes de SAF, e operadores como a NetJets já dobraram o uso de SAF em 2024, posicionando a sustentabilidade como um diferencial estratégico.
Quem são os principais participantes do mercado de serviços de fretamento de jatos privados?
NETJETS IP, LLC, Flexjet LLC e VistaJet Group Holding Limited lideram o mercado, apoiados por novos entrantes orientados por tecnologia, como a Jet.AI, e especialistas regionais como a Qatar Executive.
Página atualizada pela última vez em:


