
Análise do Mercado de Polipropileno por Mordor Intelligence
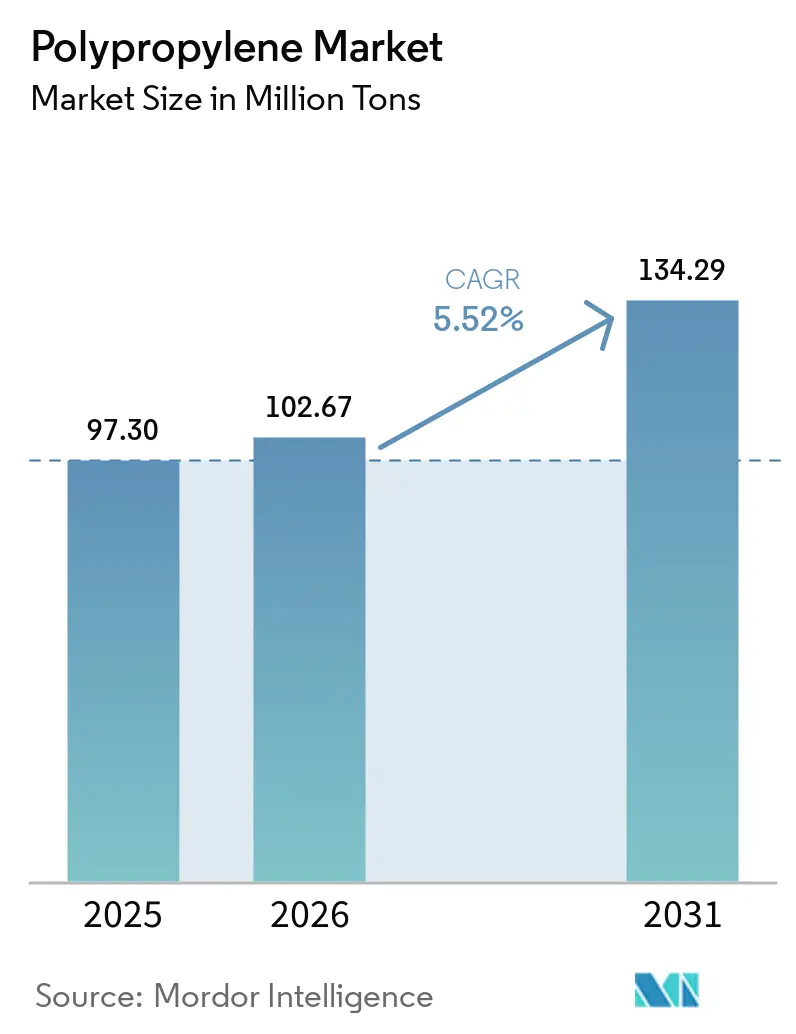
O tamanho do mercado de polipropileno está projetado para expandir de 102,7 milhões de toneladas em 2026 e 108,3 milhões de toneladas em 2027 para 139,2 milhões de toneladas até 2032, registrando um CAGR de 5,14% entre 2027 e 2032.
As embalagens monomateriais de polipropileno (PP) e o aliviamento de peso em veículos sustentam a demanda ao conectar o desempenho do material com aplicações consolidadas. As respostas competitivas combinam fabricação na China com formulação especializada e colaboração com conversores. A demanda dos conversores enfrenta pressão quando os clientes resistem ao repasse de custos ou quando outra resina se adapta melhor à embalagem completa. Os requisitos de material reciclado adicionam um teste comercial ao vincular oportunidades futuras à qualificação de matéria-prima e condições específicas por produto. Converter capacidade de fabricação em demanda recorrente de resina depende de assegurar especificações de PP em produtos acabados, particularmente embalagens monomateriais e interiores de veículos leves.
Principais Conclusões do Relatório
- Por tipo, o homopolímero deteve uma participação de 69,65% no mercado de polipropileno em 2026 e está previsto para ser o segmento de crescimento mais rápido, com um CAGR de 5,32% durante 2027-2032.
- Entre as tecnologias de processamento, a moldagem por injeção representou uma participação de 38,29% no tamanho do mercado de polipropileno em 2026 e está projetada para ser o segmento de crescimento mais rápido, com um CAGR de 5,38% para 2027-2032.
- Entre os setores de usuários finais, a embalagem deteve uma participação de 51,06% no mercado de polipropileno em 2026, enquanto o setor automotivo está previsto para ser o segmento de crescimento mais rápido, com um CAGR de 5,68% durante 2027-2032.
- Geograficamente, a Ásia-Pacífico deteve a participação líder de 59,11% do mercado em 2026 e está prevista para ser a região de crescimento mais rápido, com um CAGR de 5,72% para 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão pelo Aliviamento de Peso no Setor Automotivo e de Mobilidade Elétrica | +1.4% | Regiões de produção automotiva da Alemanha | Médio prazo (2 a 4 anos) |
| Demanda Explosiva por Embalagens Flexíveis Monomateriais | +2.1% | Reino Unido e Alemanha | Curto prazo (≤ 2 anos) |
| Aumento de Capacidade das Unidades de Desidrogenação de Propano (PDH) Reduzindo o Custo em Caixa | +1.3% | Jubail, na Arábia Saudita | Médio prazo (2 a 4 anos) |
| PP de Alta Resistência ao Derretimento Viabilizando Aplicações Espumadas de Baixa Densidade | +1% | Coreia do Sul e Alemanha | Médio prazo (2 a 4 anos) |
| Rápida Expansão de Acordos de Fornecimento de Reciclagem Química | +0.6% | Prefeitura de Ibaraki, no Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso à Redução de Peso no Setor Automotivo e na Mobilidade Elétrica
O design de componentes internos oferece aos fornecedores de polipropileno uma forma de compensar o peso adicionado em outras partes do veículo. Em maio de 2025, a Porsche Engineering afirmou que as exigências de tecnologia de segurança, eletrônica e conforto tendiam a aumentar o peso dos veículos. A empresa também observou que os carros elétricos eram geralmente mais pesados do que os veículos de combustão interna, reforçando o argumento em favor da construção leve. A empresa descreveu o PP como um material utilizado na maioria dos interiores de veículos para reduzir o peso. Veículos elétricos mais pesados fortalecem o argumento de engenharia para a redução de peso nos interiores, oferecendo aos fornecedores de PP uma aplicação consolidada por meio da qual atender a essa necessidade e apoiar o crescimento na indústria de polipropileno.
Demanda Explosiva por Embalagens Flexíveis Monomateriais
A embalagem flexível monomaterial cria um caminho para a demanda de polipropileno quando uma marca adota uma especificação de sachê em canais de varejo comercial. Em 2025, a Mars lançou sachês de PP monomaterial para a ração úmida para gatos WHISKAS, cobrindo inicialmente o pacote com 12 unidades da coleção Tasty Mix Country Collection. O lançamento foi disponibilizado em todos os varejistas do Reino Unido e nos supermercados Rewe na Alemanha. Esse padrão de distribuição confere à mudança de embalagem uma aplicação comercial em múltiplos canais de varejo, conectando o uso da resina a um formato de embalagem de marca repetível. Para os fornecedores de PP e os conversores de sachês, conquistar tal especificação pode conectar o desenvolvimento de materiais à produção contínua de embalagens em mais de um sistema de varejo nacional, apoiando o crescimento na indústria de polipropileno.
Aumento de Capacidade das Unidades de Desidrogenação de Propano (PDH) Reduzindo o Custo em Caixa
Os conversores de PP obtêm uma fonte potencial adicional de resina por meio de uma nova plataforma de produção saudita. A joint venture Advanced Polyolefins Industry Company, ou APOC, iniciou as operações de seu complexo em Jubail, na Arábia Saudita, em 14 de julho de 2025. Sua unidade de PDH tem capacidade nominal de propileno de 843.000 toneladas métricas por ano. As 2 plantas de PP do complexo têm capacidade nominal combinada de 800.000 toneladas métricas por ano. Essas escalas comparáveis conferem ao projeto uma base substancial de propileno de propósito específico ao lado de sua capacidade de fabricação de resina.
Polipropileno de Alta Resistência à Fusão Habilitando Aplicações Espumadas de Baixa Densidade
Um recipiente de macarrão instantâneo para micro-ondas ilustra como o PP de alta resistência ao derretimento (HMS) pode abrir uma aplicação de embalagem funcional. Em maio de 2026, a Borouge International e a sul-coreana Amylum Systems Korea desenvolveram um recipiente isolado de espuma de polipropileno monomaterial para aquecimento em micro-ondas.[1] Elas selecionaram o Daploy WB140HMS, cujas propriedades permitiram uma estrutura microcelular controlada e uma folha de espuma de células finas adequada aos requisitos do recipiente. O CEO da Amylum afirmou que os parceiros trouxeram a solução ao mercado com sucesso. A Amylum buscava desempenho em micro-ondas e melhor reciclabilidade em um único recipiente monomaterial, de modo que o PP HMS amplia a demanda ao combinar isolamento com um design de polímero único.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Disponibilidade de Resinas Substitutas de Alto Desempenho (PE, PET, ABS) | -0.5% | Suécia e outros países da UE | Médio prazo (2 a 4 anos) |
| Volatilidade dos Preços do Petróleo Bruto e do Propileno Comprimindo as Margens dos Conversores | -0.6% | Regiões de conversão de polipropileno da Europa | Curto prazo (≤ 2 anos) |
| Imposto sobre Plásticos da UE Direcionando Conversores para Laminados de PE Monomaterial | -0.2% | Jurisdição do imposto sobre embalagens da Espanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Disponibilidade de Resinas Substitutas de Alto Desempenho (PE, PET, ABS)
As resinas substitutas restringem o polipropileno quando o desempenho de um componente e a economia da embalagem completa favorecem um material diferente. O cronograma de 2025 da Emballator previa a migração de várias tampas de polipropileno para polietileno, citando menores taxas de embalagem e melhor reciclabilidade e desempenho das tampas. A empresa associou as tampas de PE em garrafas e galões de PE a uma melhor classificação e menores taxas em comparação com tampas de PP em embalagens de PE. A empresa também identificou dobradiças quebradas e dificuldades de fechamento como problemas que o redesign das tampas poderia resolver. Esses incentivos combinados tornam a substituição uma decisão comercial no nível da embalagem, expondo as aplicações de fechamento de PP ao deslocamento mesmo quando a resina pode desempenhar a função básica do componente original.
Volatilidade dos Preços do Petróleo Bruto e do Propileno Comprimindo as Margens dos Conversores
Os conversores na indústria de polipropileno enfrentam uma restrição de demanda quando os custos de produção mais elevados superam os aumentos que seus clientes estão dispostos a aceitar pelos produtos acabados. Em maio de 2026, muitos processadores europeus de polipropileno tiveram dificuldades para repassar aumentos acentuados de custos aos clientes, e a consequente relutância em comprar reduziu a demanda. O baixo número de dias de produção em maio também contribuiu para a fraqueza da demanda, agravando a dificuldade comercial de recuperar custos mais elevados por meio das vendas. Os preços contratuais do propileno precursor subiram por 4 meses consecutivos antes de serem ajustados para baixo. Para os processadores afetados, aumentar os preços de venda arrisca a perda de pedidos, enquanto absorver os aumentos deixa os custos de conversão sem recuperação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
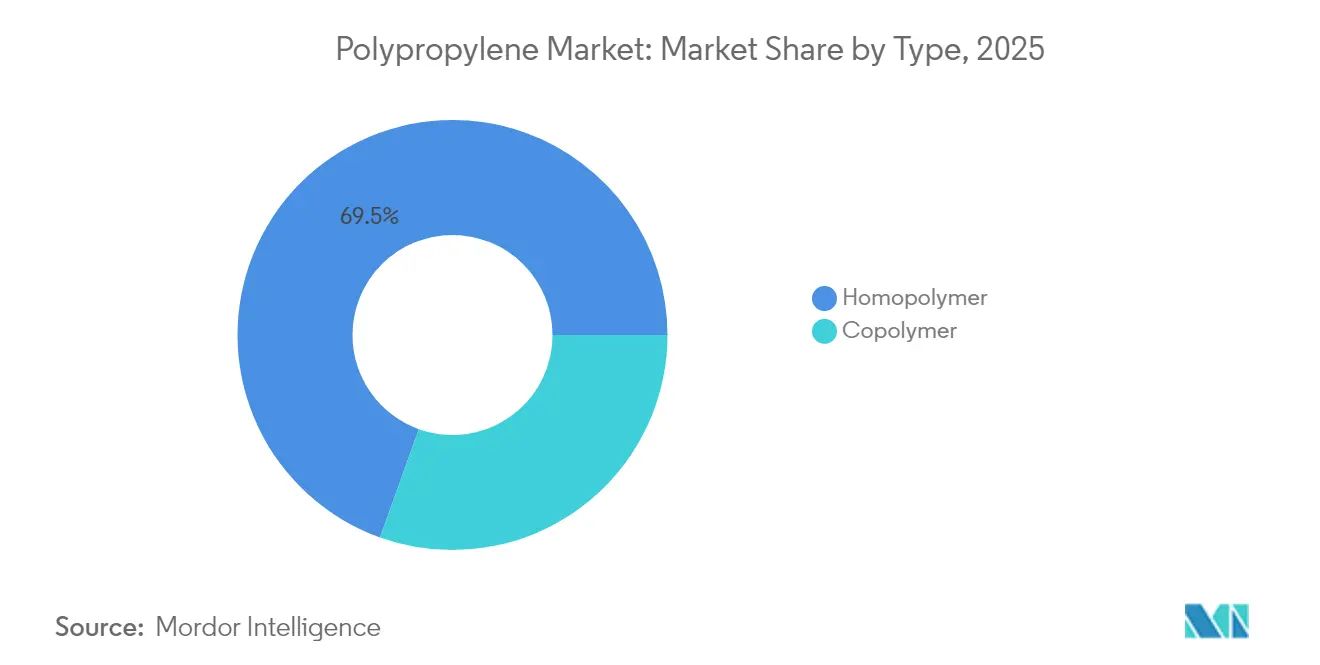
O Comércio de Homopolímero Cria Escala Enquanto o Copolímero Atende à Tubulação de PressãoO homopolímero representou uma participação de 69,65% no tamanho do mercado de polipropileno em 2026 e é o segmento de crescimento mais rápido, com um CAGR de 5,32% projetado para 2027-2032. A International Trader Publications (ITP) estimou o comércio global de homopolímero em 22,7 milhões de toneladas em 2025, um aumento de 4% em relação a 2024, utilizando um indicador que abrange importações, exportações e comércio intrarregional. As exportações de homopolímero do Oriente Médio totalizaram 5,5 milhões de toneladas em 2025, quase metade das exportações globais de 11,5 milhões de toneladas. Essa escala de comércio oferece aos fornecedores de homopolímero um substancial canal de vendas transfronteiriço, no qual a participação do Oriente Médio torna a concorrência por compradores de exportação comercialmente significativa.
O copolímero possui uma aplicação em tubulações de pressão de alta temperatura por meio do polipropileno copolimerizado aleatório, conhecido como PP-R, em sistemas de encanamento e aquecimento e resfriamento hidrónico. Em orientações sobre encanamentos mistos de cobre/PP-R, o Plastics Pipe Institute (PPI) recomenda manter os sistemas de recirculação de água quente doméstica a 60°C (140°F) ou abaixo, sujeito a exceções. O PPI vincula essa recomendação à prevenção da corrosão do cobre, à melhoria da eficiência energética e à redução do risco de escaldamento. Os projetistas de sistemas também devem manter as exceções de desinfecção térmica de curta duração dentro das classificações de tubos e componentes na pressão de operação, de modo que o sistema misto completo de cobre define o envelope de serviço do PP-R.



Por Tecnologia de Processamento:
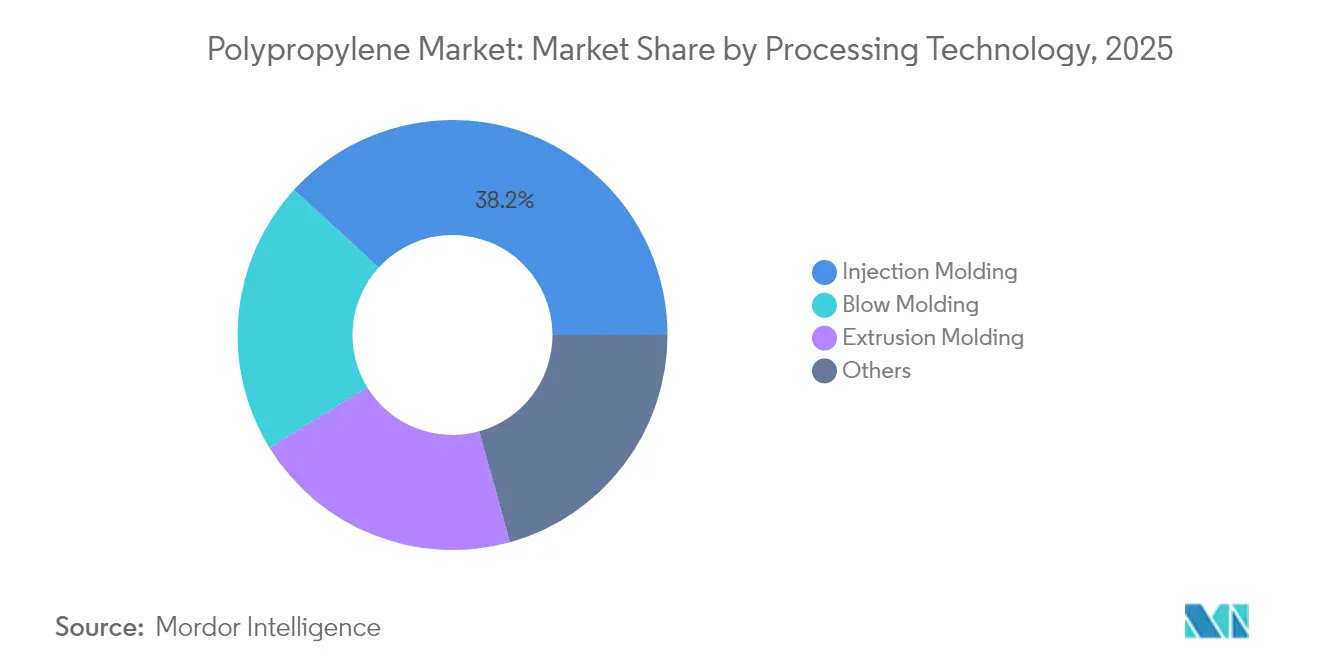
Embalagens Médicas Sustentam o Investimento em Equipamentos de PrecisãoO segmento de moldagem por injeção deteve a maior participação no mercado de polipropileno, com 38,29% em 2026, e é o segmento de crescimento mais rápido, com um CAGR projetado de 5,38% durante 2027-2032. A Cosmos Machinery Enterprises Limited reportou aumento nas vendas em 2025 de máquinas de moldagem por injeção elétrica da série PP especializadas para embalagens médicas.[2] A empresa associou esse aumento a melhorias contínuas na precisão e estabilidade dos equipamentos. Adequar os graus de resina a essas máquinas de embalagem médica específicas para PP oferece aos fornecedores um caminho para os conversores que investem em precisão e estabilidade de equipamentos.
A moldagem por extrusão tem um papel distinto na produção de filmes, ilustrado pelo investimento da Fernholz Verpackungen em Schkopau, na Alemanha. Em março de 2026, o conversor reportou a instalação de uma extrusora projetada tanto para filmes de polipropileno quanto de poliestireno. As espessuras de filme especificadas pelo sistema variavam de 200 a 2.000 micrômetros, com larguras de 200 a 1.200 milímetros. Essa combinação de flexibilidade de polímero e dimensional permite que o equipamento atenda a diferentes requisitos de filme, oferecendo ao conversor opções sobre seu mix de produção. O equipamento compartilhado de PP e poliestireno torna a demanda de filmes contestável no mesmo ativo de produção, em vez de reservar sua capacidade exclusivamente para o PP.

Por Indústria de Usuário Final:
Embalagens Ancoram o Volume Enquanto os Compostos Automotivos AvançamAs embalagens representaram uma participação de 51,06% no mercado de polipropileno em 2026, tornando-se o maior segmento. Em março de 2025, a Gulf Packaging Industries Co. assinou contratos para 2 linhas de filme de polipropileno biorientado (BOPP). As linhas estavam programadas para iniciar a produção em 2026 e 2027 e elevar a capacidade anual de BOPP de 183.000 para cerca de 318.000 toneladas. O produtor de filmes atende a conversores de embalagens, posicionando esse investimento a montante da fabricação de embalagens acabadas. A expansão contratada de linhas de filme fornece um caminho para demanda adicional de resina de embalagem, com os inícios de produção em 2026 e 2027 determinando quando essa capacidade poderá consumir PP.
O setor automotivo é o segmento de crescimento mais rápido, com um CAGR projetado de 5,68% durante 2027-2032. Em 7 de julho de 2026, a MATERI'ACT informou que seu composto IniCycled-P à base de PP foi utilizado em produção em série para o painel do Renault Master.[3] Para esse programa, a MATERI'ACT afirmou que o composto era compatível com a moldagem por injeção padrão e não exigia alterações de equipamentos ou adaptações de processo. A MATERI'ACT desenvolveu o material para a Renault para aplicações visíveis. A compatibilidade com a moldagem padrão reduz as mudanças de fabricação necessárias para esse material de painel, tornando o próprio composto a principal mudança no processo existente da Renault.
Análise Geográfica
Mercado de Polipropileno da Ásia-Pacífico
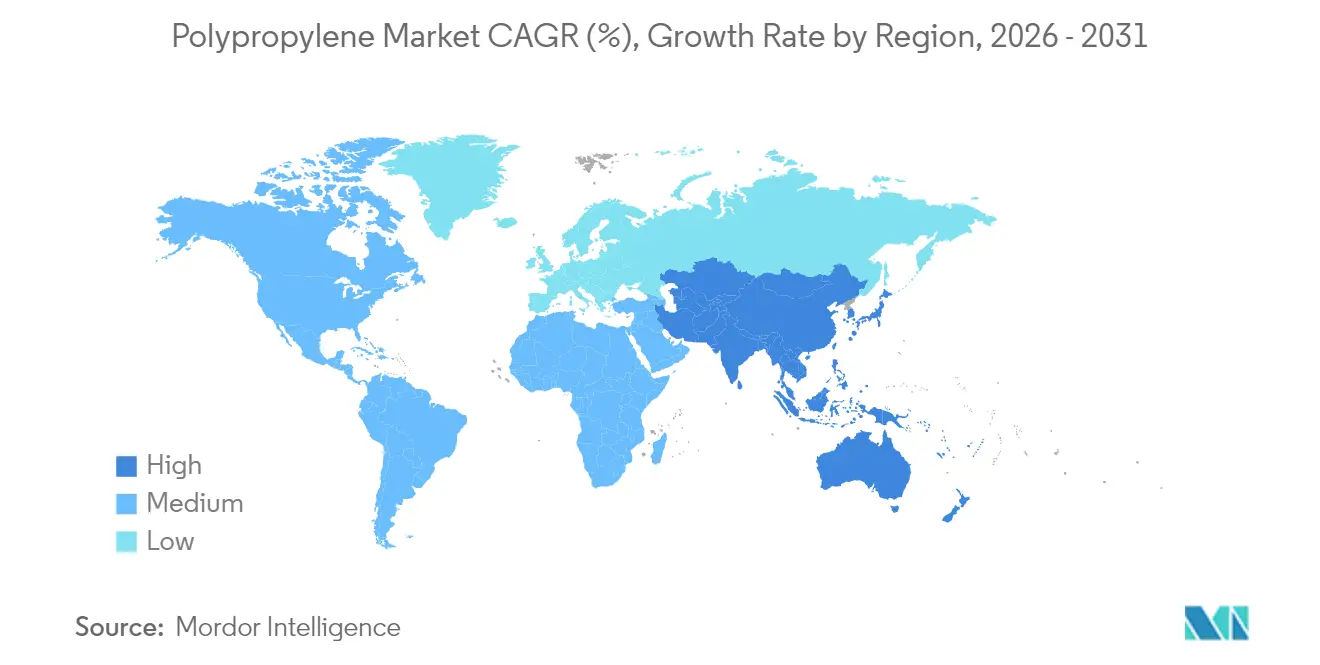
A Ásia-Pacífico, a maior região, deteve uma participação de 59,11% no tamanho do mercado de polipropileno em 2026 e é a região de crescimento mais rápido, com um CAGR de 5,72% projetado para 2027-2032. O consumo aparente de PP da China continental atingiu 39,83 milhões de toneladas métricas em 2025, em comparação com 35,99 milhões de toneladas métricas em 2024, um aumento de 10,7%. A Viva Energy fabrica resina de polipropileno a partir de matéria-prima de propileno em seu Viva Energy Hub em Geelong. O complexo de Cilegon da PT LOTTE Chemical Indonesia, concluído em maio de 2025, iniciou operações comerciais em 15 de outubro de 2025, com capacidade anual de PP de 350.000 toneladas. O aumento do consumo da China cria uma oportunidade de vendas para os fornecedores de resina que atendem ao crescimento da demanda na Ásia-Pacífico.
A base de produção consolidada da América do Norte inclui as plantas dos Estados Unidos da Braskem, que produziram 1,55 milhão de toneladas métricas de PP em 2025. Para os conversores, a produção local de polímeros oferece uma alternativa comercial ao fornecimento proveniente de fora da região. Na Europa, a planta alemã da Braskem produziu 410.000 toneladas métricas de PP em 2025. Em 28 de setembro de 2026, a Borouge International iniciou a operação comercial de sua instalação de composição especializada em Schwechat, Áustria, combinando resina de PP com PP reciclado e aditivos de desempenho. Em Schwechat, a composição abastece os conversores europeus com formulações de conteúdo reciclado, posicionando a preparação de material específica para aplicação dentro da base de fabricação da região.
O canal de vendas doméstico da América do Sul inclui o segmento Brasil da Braskem, que vendeu 1,12 milhão de toneladas métricas de PP no mercado interno em 2025. No Chile, a Petroquim produz homopolímeros de PP em Hualpén para aplicações de embalagens, agronegócio, móveis e pesca. A região do Oriente Médio e África inclui o canal de aplicação de tubulações da Arábia Saudita, onde a SABIC implantou o copolímero aleatório VESTOLEN P9421 com a Al Koblan Thermopipe Factory Co. em janeiro de 2025. Em Omã, a subsidiária do Grupo OQ, OQ Refineries and Petroleum Industries, produziu 317.000 toneladas métricas de PP em suas unidades PP1 e PP2 em 2025, sua maior produção anual desde o comissionamento. As vendas domésticas brasileiras da Braskem e a produção chilena da Petroquim ilustram o acesso à resina, enquanto a produção recorde de Omã e a implantação saudita da SABIC distinguem a escala de produção da seleção de grau específico para aplicação.
Edições regionais
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um fabricante de embalagens de polipropileno que atua como produtor legalmente responsável pelos produtos cobertos. Os controles de design de produto e a responsabilidade estendida do produtor (EPR) criam diferentes combinações de obrigações de registro, financiamento, relatório e gestão de materiais. A coluna dos Estados Unidos abrange a estrutura da SB 54 da Califórnia, cujas categorias cobertas incluem embalagens de PP e utensílios descartáveis para serviço de alimentação.
Tabela Regulatória
| Fator de decisão | China | Estados Unidos | Alemanha | Brasil | África do Sul |
|---|---|---|---|---|---|
| Autoridade principal | Departamentos locais de supervisão de mercado para embalagens excessivas | Departamento de Recursos, Reciclagem e Recuperação da Califórnia, ou CalRecycle | Zentrale Stelle Verpackungsregister, autoridade de registro de produtores | Ministério do Meio Ambiente e Mudança Climática | Departamento de Florestas, Pesca e Meio Ambiente |
| Principais instrumentos ou direção | Código Ecológico e Ambiental, Artigo 973, em vigor a partir de 15 de agosto de 2026 | Regulamentos permanentes da SB 54 da Califórnia, em vigor a partir de 1º de maio de 2026 | Registro e participação no sistema VerpackDG e Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR) | Decreto nº 12.688; relatório e rastreabilidade da Portaria GM/MMA nº 1.778 | Regulamentos de EPR para embalagens identificadas; regras de conteúdo reciclado para sacolas transportadoras e sacos planos domésticos, com possibilidade de pedidos de isenção |
| Efeito comercial | Os operadores de produtos devem atender a normas obrigatórias que limitam embalagens excessivas | Os produtores estatutários precisam de uma solicitação de plano da Circular Action Alliance ou de uma solicitação de produtor independente, ou devem obter uma isenção para pequenos produtores | As embalagens que exigem participação no sistema coberto requerem registro, financiamento de reciclagem e relatórios de volume correspondentes ao sistema e ao registro de embalagens LUCID | Os participantes cobertos operam a logística reversa e cumprem as metas de material aplicáveis, sujeitas às condições do decreto e aos ajustes de ano-alvo | Os produtores cobertos registram-se e financiam um esquema aprovado, ou estabelecem o próprio; produtos e produtores exclusivamente para exportação são excluídos |
| Atratividade atual da política | Média | Baixa | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Endurecimento | Endurecimento | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | |||||
O dever de norma de design da China e as etapas mais amplas de implementação do Código sustentam a continuidade em seu caminho de conformidade de embalagens. A Alemanha acrescenta autorização para embalagens fora do sistema a partir de 1º de janeiro de 2028, após uma transição ao longo de 2027, enquanto a meta de redução de plástico de uso único da Califórnia para janeiro de 2027 aumenta a pressão sobre os produtos cobertos. As metas de recuperação e de conteúdo reciclado aplicável do Brasil aumentam até 2040, com embalagens especificamente regulamentadas, incluindo embalagens de alimentos, excluídas dos requisitos de conteúdo reciclado. A África do Sul combina os custos de EPR de embalagens com um requisito de 1º de janeiro de 2027 para 100% de reciclado pós-consumo em sacolas transportadoras e sacos planos cobertos para uso doméstico, sujeito a uma via de pedido de isenção.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de propileno, a produção de polipropileno e a conversão de filmes, mostrando como a integração vincula a captura de valor em operações sucessivas. Em 2025, a planta de PP da HELLENiQ ENERGY em Tessalônica era abastecida principalmente com propileno de sua refinaria de Aspropyrgos, enquanto parte da produção de resina alimentava sua unidade DIAXON em Komotini para filmes BOPP e filmes fundidos. Essa estrutura torna a alocação de resina entre vendas externas e conversão interna uma decisão econômica que conecta as operações a montante com a fabricação a jusante.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de propileno | Operadores de refinaria integrada, como a HELLENiQ ENERGY | Valor da matéria-prima incorporado nos ganhos do produto a jusante | Coordenação da produção da refinaria com as necessidades de polimerização | Alinhar o fornecimento da refinaria e os cronogramas operacionais da planta de polímeros |
| Produção e vendas de polipropileno | Produtores de resina, como a HELLENiQ ENERGY | Vendas de resina de polipropileno | Margens de resina expostas ao excesso de oferta | Avaliar a produção em relação à margem alcançável e à demanda de conversão interna |
| Conversão de filmes | Fabricantes de filmes integrados, como a DIAXON | Valor proveniente das vendas de filmes convertidos | Correspondência da alocação de resina aos programas de filmes BOPP e fundidos | Coordenar a disponibilidade de resina com cada programa de produção de filmes |
| Fonte: Mordor Intelligence | ||||
A HELLENiQ ENERGY vendeu 222.000 toneladas métricas de polipropileno em 2025. Em seu segmento petroquímico, o excesso de oferta enfraqueceu as margens de PP e o EBITDA ajustado declinou apesar dos maiores volumes de vendas naquele ano. Esse contraste torna a retenção de margem central para o valor da integração, uma vez que maior throughput pode coexistir com ganhos mais fracos.
Cenário Competitivo
Concentração do Mercado
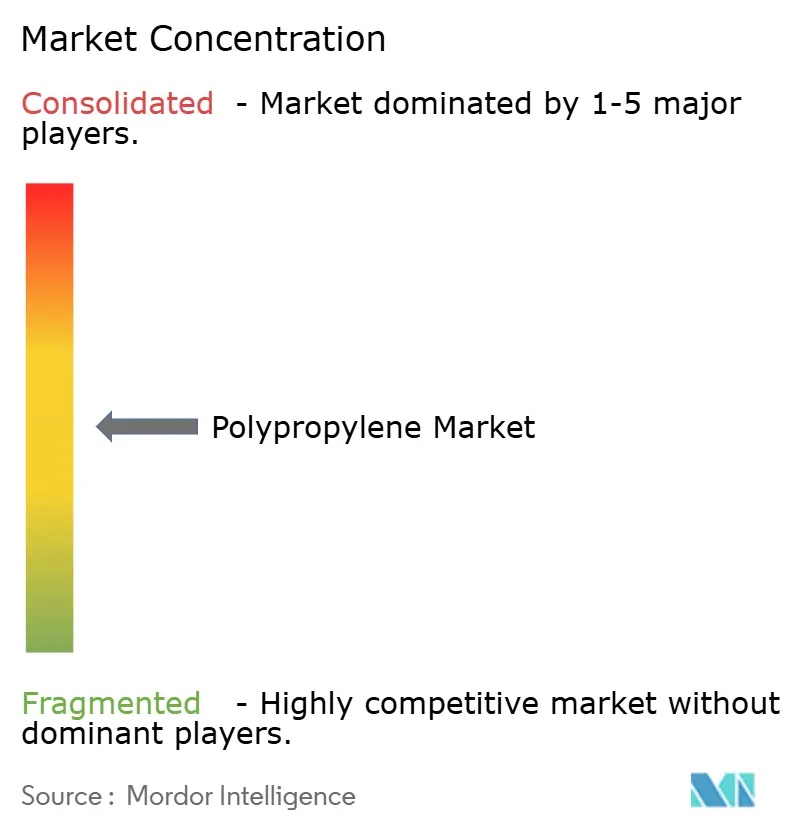
O setor conta com várias grandes plataformas de produtores, com competição abrangendo escala de fabricação e materiais específicos para aplicação. Exxon Mobil Corporation, SABIC, Sinopec e LyondellBasell Industries Holdings B.V. competem ao lado da Borouge International, formada em 31 de março de 2026, por meio de uma combinação que incluiu a Borealis AG. A LyondellBasell reportou 5,85 bilhões de USD em receita de vendas de polipropileno no exercício fiscal de 2025. A Comissão Europeia aprovou a proposta de aquisição da SABIC Europe B.V. pela AEQUITA em 25 de setembro de 2026, abrangendo plantas europeias de PP e funções comerciais relacionadas sob o acordo de venda de janeiro da SABIC. Se concluída, a AEQUITA controlaria as plantas de PP de Gelsenkirchen e Geleen e as funções comerciais que atendem aos conversores europeus, enquanto a SABIC planejava continuar as exportações do Oriente Médio para a Europa e as Américas.
Em 2025, a Exxon Mobil Corporation iniciou as operações de seu complexo de Huizhou, na China, com 3 linhas de polietileno e 2 linhas de polipropileno fornecendo capacidade combinada acima de 2,5 milhões de toneladas métricas por ano. A empresa posicionou essa base de fabricação para atender à demanda doméstica chinesa que estava sendo suprida por importações. A partida oferece aos conversores mais uma opção de fabricação dentro da China e expõe os fornecedores externos à concorrência de nova capacidade local. Como o complexo tem como alvo a demanda atendida por importações, seu teste comercial é se os conversores chineses selecionarão seus graus de alto desempenho em substituição aos importados.
A Borouge reportou um prêmio de preço de PP de 134 USD por tonelada métrica acima dos benchmarks do setor no exercício fiscal de 2025, antes da combinação que formou a Borouge International. A Genox LyondellBasell New Material Co., Ltd. (GXLYB) opera como uma joint venture de reciclagem entre a LyondellBasell e a Genox Recycling. Em 28 de abril de 2025, a Agência de Alimentos e Medicamentos dos Estados Unidos (FDA) emitiu à joint venture uma carta de não objeção ao processo de PP reciclado. A carta abrange artigos do Tipo VIII de Alimentos sob as Condições de Uso E a G, com matéria-prima para artigos em contato com alimentos e todas as autorizações aplicáveis exigidas. O posicionamento de alto valor sustenta o prêmio reportado pela Borouge, enquanto a aceitação condicional do processo da GXLYB torna a elegibilidade de aplicação uma base separada de diferenciação para o PP reciclado.
Líderes da Indústria de Polipropileno
-
Exxon Mobil Corporation
-
SABIC
-
Sinopec
-
LyondellBasell Industries Holdings B.V.
-
Borealis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polipropileno Empresas cobertas neste relatório
- Borealis AG
- Braskem
- China National Petroleum Corporation
- Ducor Petrochemicals
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha TotalEnergies Petrochemical Co., Ltd.
- HMC Polymers Company Limited
- INEOS
- LG Chem
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Mitsui Chemicals Inc.
- OQ SAOC
- PJSC SIBUR Holding
- Reliance Industries Limited
- SABIC
- Sinopec
- Sumitomo Chemical Co. Ltd.
- TotalEnergies
- Trinseo PLC
- Vioneo
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam as rotas de fornecimento de PP reciclado para fabricantes de embalagens da UE e compradores chineses de embalagens automotivas e não alimentares. As regras de embalagens da UE criam um requisito prospectivo obrigatório de conteúdo reciclado, enquanto o plano de ação de dezembro de 2025 da China incentivou o uso de plástico reciclado em aplicações especificadas. A abertura comercial reside em tornar o PP reciclado adequado aos requisitos de material desses compradores, com a política fornecendo um motivo para desenvolver aplicações e qualificar o fornecimento.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| PP reciclado para embalagens elegíveis da UE | As peças plásticas cobertas enfrentam um mínimo de 35% de conteúdo reciclado pós-consumo a partir de 1º de janeiro de 2030, ou 3 anos após a entrada em vigor do ato de implementação, o que ocorrer por último | Conversores de embalagens da UE fora das categorias sensíveis ao contato e de garrafas de bebidas de uso único, sujeitos às exceções do Artigo 7 | Qualificar o PP reciclado e apoiar os cálculos de tipo e formato de embalagem calculados em média por planta e ano | Desempenho consistente do material em insumos pós-consumo qualificados | Integra Plastics dentro da Borealis, parte da Borouge International |
| Compostos de PP reciclado para acabamentos de veículos | O plano de dezembro de 2025 da China incentivou plásticos reciclados em interiores e exteriores | Montadoras chinesas e fabricantes de componentes de interior/exterior | Desenvolver compostos que atendam ao desempenho do componente, controles de substâncias perigosas e requisitos de reciclabilidade | Atender aos requisitos técnicos e de controle de material combinados do componente | Fornecedores de matéria-prima de PP reciclado, como a GXLYB, a joint venture da LyondellBasell e Genox Recycling |
| PP reciclado para embalagens não alimentares | O plano de dezembro de 2025 da China incentivou o uso de plástico reciclado em embalagens não alimentares | Fabricantes de sacolas de embalagem qualificadas e outros formatos não alimentares | Direcionar formatos compatíveis com PP com material reciclado adequado aos seus requisitos de conversão | Adequar as características da matéria-prima reciclada ao formato de embalagem selecionado | Processadores de PP reciclado, como a GXLYB |
| Fonte: Mordor Intelligence | |||||
Em março de 2026, a Borealis reportou que sua planta Integra Plastics na Bulgária converte resíduos pós-consumo em grânulos de PP reciclado e tem capacidade de 20.000 toneladas métricas por ano. Isso fornece uma capacidade de fornecimento específica para PP para a busca de aplicações de embalagens antes do mínimo de conteúdo reciclado da UE, que começa em 2030 no mais cedo. Para os conversores que fabricam embalagens de PP cobertas para a UE, a abertura são grânulos reciclados que atendem aos requisitos de processamento e fornecem conteúdo pós-consumo elegível às partes plásticas da embalagem.
Desenvolvimentos industriais recentes em Mercado de Polipropileno
- Set 2026: A Borouge International iniciou a operação comercial de sua instalação de composição especializada de polipropileno em Schwechat, Áustria, combinando resina de PP com PP reciclado e aditivos de melhoria de desempenho.
- Set 2026: A Comissão Europeia aprovou a proposta de aquisição da SABIC Europe B.V. pela AEQUITA, uma transação regional envolvendo ativos petroquímicos e de polímeros europeus, incluindo plantas de PP.
- Set 2026: A PJSC SIBUR Holding iniciou o comissionamento dos equipamentos principais de seu complexo de polipropileno DGP-2 em sua subsidiária integral ZapSibNeftekhim em Tobolsk, Rússia, com produção planejada para 2027.
Mercado de Polipropileno Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de polipropileno mede o volume anual de resina de polipropileno vendida mundialmente a conversores para processamento em produtos plásticos. O total é classificado por tipo de resina, tecnologia de processamento, indústria de uso final e região, e reportado em toneladas.
Exclusões de escopo: O monômero de propileno e outros insumos vendidos separadamente, produtos acabados fabricados a partir de polipropileno, polietileno, tereftalato de polietileno, acrilonitrila butadieno estireno e outras resinas não polipropilênicas, bem como serviços de processamento, aditivos e equipamentos de conversão vendidos separadamente, estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- Homopolímero
- Copolímero
- Por Tecnologia de Processamento
- Moldagem por Injeção
- Moldagem por Sopro
- Moldagem por Extrusão
- Outros
- Por Indústria de Uso Final
- Embalagens
- Automotivo
- Produtos de Consumo
- Elétrico e Eletrônico
- Outros
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Países Nórdicos
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- África do Sul
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes como os dados anuais sobre plásticos da Plastics Europe, o banco de dados Comtrade das Nações Unidas, o Relatório sobre o Estado da Indústria de Plásticos da Associação Setorial B e as estatísticas de comércio internacional de mercadorias do Eurostat ajudam a estabelecer o contexto global de produção de polímeros, um indicador publicado de demanda de polipropileno e os fluxos comerciais por produto e país parceiro. Essas fontes são lidas em conjunto com estatísticas nacionais e material técnico e regulatório relevante para verificar como o polipropileno se move da produção de resina para a conversão e os usos finais.
Relatórios anuais de empresas, registros regulatórios, materiais para investidores e imprensa setorial de reputação fornecem evidências adicionais sobre capacidade de produção, condições operacionais, preços, projetos planejados e mudanças de aplicação. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com produtores, conversores, distribuidores e compradores de resina de polipropileno testariam as conclusões secundárias sobre demanda, mix de produtos, rotas de processamento, condições regionais, preços e capacidade anunciada. Os analistas utilizariam as evidências dos respondentes para esclarecer lacunas ou sinais conflitantes, comparando então essas conclusões com divulgações de comércio, produção e empresas antes de incluir uma estimativa.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 35% | CXOs: 20% | APAC: 45% |
| Nível intermediário: 40% | Líderes Funcionais/de Unidade: 30% | EMEA: 30% |
| Participantes menores: 25% | Gestores: 50% | Américas: 25% |
Dimensionamento e Previsão de Mercado
O modelo estima o volume anual global de resina na primeira venda do produtor a um conversor e, em seguida, verifica o total em relação a indicadores de demanda e comércio. Uma estimativa de cima para baixo utiliza a produção e a demanda aparente de polipropileno, o comércio líquido de polipropileno em forma primária, a capacidade e as taxas de operação dos produtores, e o mix de homopolímero e copolímero nas rotas de processamento e usos finais. Esses indicadores ancoram o total e ajudam a desenvolver participações de segmento e regionais a partir de padrões documentados de produção, comércio e aplicação. Verificações seletivas de fornecedores e canais, incluindo o preço médio de venda amostrado multiplicado pelo volume quando adequado, testam os totais resultantes.
Uma regressão multivariada pode relacionar a demanda histórica à produção dos conversores, à atividade industrial, à produção de embalagens e veículos, à economia de insumos e às adições de capacidade, enquanto a análise de cenários testa o cronograma de grandes projetos e as diferenças de crescimento regional. As previsões são expressas em toneladas nos cortes de tipo, processamento, uso final e regional do relatório. Os analistas comparam as previsões em nível de variável com as evidências de entrevistas e sinais de mercado independentes, investigam lacunas e utilizam premissas ou intervalos documentados quando um fator não possui uma série temporal consistente. As verificações seletivas de baixo para cima são reconciliadas com o total de cima para baixo, em vez de serem tratadas como um modelo de mercado completo separado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a produção dos produtores, a demanda aparente, os fluxos comerciais, as divulgações das empresas e os indicadores do lado do comprador, verificando então os totais e as participações de segmento em busca de mudanças inexplicadas, inconsistências ou valores discrepantes. Eles rastreiam as variações até a cobertura da fonte, o momento, as unidades ou os eventos de mercado, documentam a resolução e entram em contato novamente com os respondentes relevantes quando uma contradição material ou uma mudança de capacidade recém-anunciada pode alterar a estimativa. Um segundo analista revisa os cálculos e o rastro de fontes antes da aprovação. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais e recebe uma nova revisão de fontes e cálculos antes da entrega.
Estimativa do Mercado de Polipropileno da Mordor Intelligence Comparada com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de polipropileno mede o volume anual de resina de polipropileno vendida mundialmente a conversores para processamento em produtos plásticos.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. O modelo estima o volume anual global de resina na primeira venda do produtor a um conversor e, em seguida, verifica o total em relação a indicadores de demanda e comércio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 108,3 milhões de toneladas (2027) | |
| Global Consultancy A | 90,32 milhões de toneladas métricas (2024) | Em sua base de 2024, esta estimativa está 16,6% abaixo do valor deste relatório para 2027 de 108,3 milhões de toneladas, 3 anos depois. A estimativa utiliza uma base de volume de mercado global de 2024 e projeta o crescimento após esse ano. |
| Industry Association B | 86,8 milhões de toneladas métricas (2024) | Em sua base de 2024, esta estimativa está 19,9% abaixo do valor deste relatório para 2027 de 108,3 milhões de toneladas, 3 anos depois. O relatório mede a demanda global em 2024 e projeta o crescimento da demanda até 2030. |
Os analistas da Mordor Intelligence triangulam a produção dos produtores, a demanda aparente, os fluxos comerciais, as divulgações das empresas e os indicadores do lado do comprador, verificando então os totais e as participações de segmento em busca de mudanças inexplicadas, inconsistências ou valores discrepantes.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de polipropileno?
O tamanho está projetado para atingir 139,2 milhões de toneladas até 2032, a partir de 108,3 milhões de toneladas em 2027, com um CAGR de 5,14% durante 2027-2032.
O que sustenta a demanda por polipropileno?
A demanda se beneficia do aliviamento de peso em veículos e das embalagens em bolsa monomateriais. O lançamento da Mars em 2025 cobriu inicialmente os pacotes com 12 unidades da coleção WHISKAS Tasty Mix Country Collection no Reino Unido e nas lojas Rewe na Alemanha.
Qual tipo de polipropileno tem a maior participação?
O homopolímero deteve 69,65% do mercado em 2026 e é o tipo de crescimento mais rápido, com um CAGR projetado de 5,32% para 2027-2032.
Quais empresas são os principais fornecedores de polipropileno?
Exxon Mobil Corporation, SABIC, Sinopec, LyondellBasell Industries Holdings B.V. e Borouge International são os principais fornecedores. A Borealis AG está representada dentro da Borouge International após a combinação de março de 2026.
O que poderia restringir as perspectivas dos conversores de polipropileno?
Em maio de 2026, muitos processadores europeus de PP tiveram dificuldade em repassar aumentos acentuados de custos aos clientes, e a consequente relutância em comprar reduziu a demanda. O baixo número de dias de produção em maio também reduziu a demanda.
Qual região lidera a demanda por polipropileno?
A Ásia-Pacífico deteve uma participação de 59,11% do mercado em 2026 e está prevista para ser a região de crescimento mais rápido, com um CAGR de 5,72% durante 2027-2032.