
Tamanho e Participação do Mercado de Capacitores de Filme Plástico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
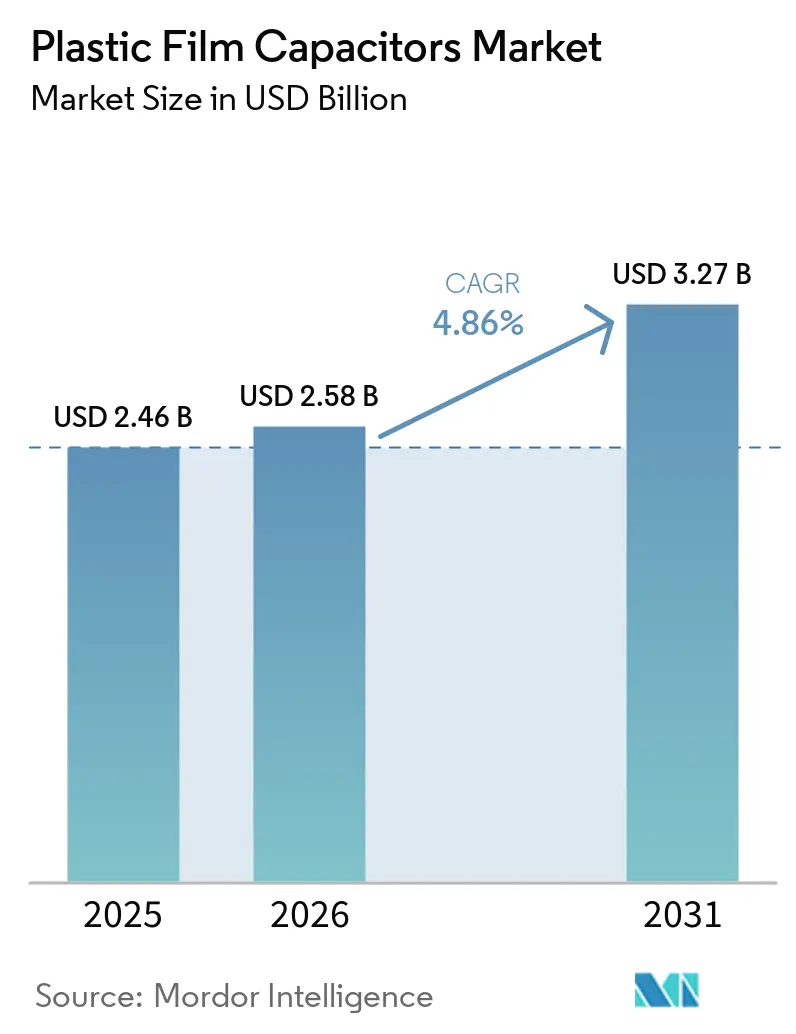
| Tamanho do Mercado (2026) | 2.58 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.86 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Capacitores de Filme Plástico por Mordor Intelligence
O tamanho do mercado de capacitores de filme plástico deve crescer de USD 2,46 bilhões em 2025 para USD 2,58 bilhões em 2026 e está previsto para atingir USD 3,27 bilhões até 2031 a uma CAGR de 4,86% no período de 2026-2031. A demanda robusta em trens de força de e-mobilidade, conversores de energia renovável e infraestrutura 5G sustenta esse crescimento, enquanto o polipropileno continua a dominar os volumes comerciais. A crescente adoção de dispositivos de potência SiC/GaN está deslocando as prioridades de design em direção ao desempenho de baixo ESR e alta frequência, incentivando a inovação em materiais e designs de maior tensão. Os incentivos regionais de produção na Ásia-Pacífico, o esquema PLI de USD 24 bilhões da Índia e o plano de digitalização de BRL 186,6 bilhões (USD 35,09 bilhões) do Brasil estão acelerando as adições de capacidade localizada, moderando os riscos de concentração da cadeia de suprimentos. A concorrência permanece moderada, mas se intensifica: líderes tradicionais como TDK e Vishay enfrentam especialistas ágeis que adaptam fatores de forma para inversores de tração de próxima geração e filtros em escala de rede.[1]Fonte: TDK Corporation, "Briefing de Desempenho do 1º Trimestre Fiscal de 2024," tdk.comAs oscilações nos preços de resina e alumínio continuam sendo a ameaça mais imediata às margens, mas estratégias de integração vertical e de hedge estão ajudando os grandes fornecedores a amortecer a volatilidade.
Principais Conclusões do Relatório
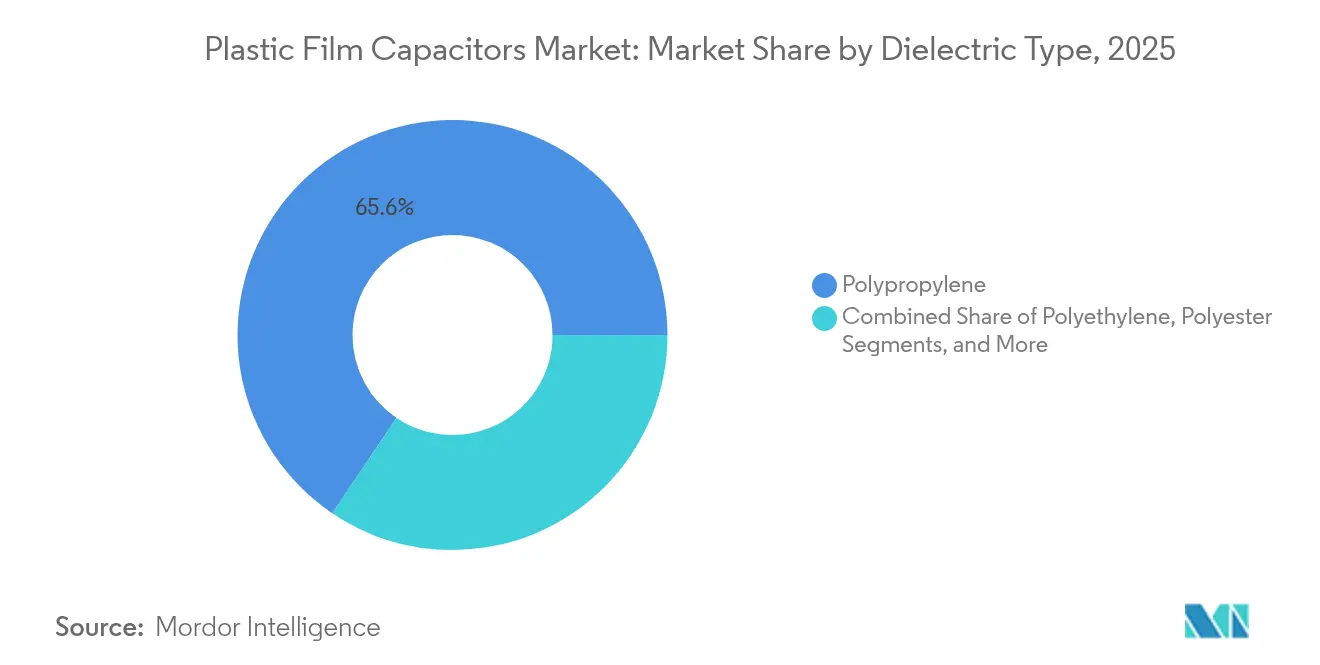
- Por tipo de dielétrico, o polipropileno detinha 65,55% da participação no mercado de capacitores de filme plástico em 2025, enquanto o sulfeto de polifenileno está projetado para crescer a uma CAGR de 5,63% até 2031.
- Por classificação de tensão, a faixa de 100–1.000 V representou 53,35% do tamanho do mercado de capacitores de filme plástico em 2025; classificações acima de 1.000 V lideram o crescimento a uma CAGR de 4,72%.
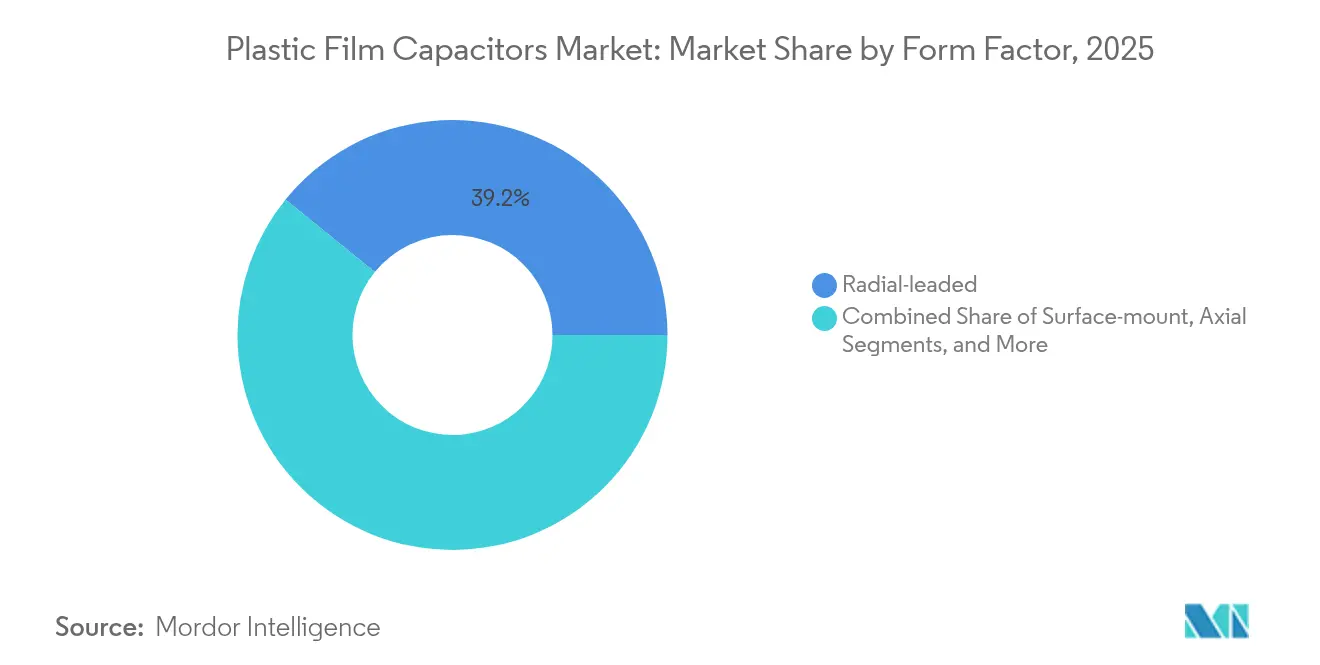
- Por fator de forma, os designs radiais com fio lideraram com 39,15% de participação na receita em 2025, enquanto os pacotes empilhados e em caixa apresentam a expansão mais rápida a uma CAGR de 5,24% até 2031.
- Por aplicação, o setor automotivo capturou 30,75% da participação no mercado de capacitores de filme plástico em 2025, e os usos de energia renovável estão avançando a uma CAGR de 5,93% até 2031.
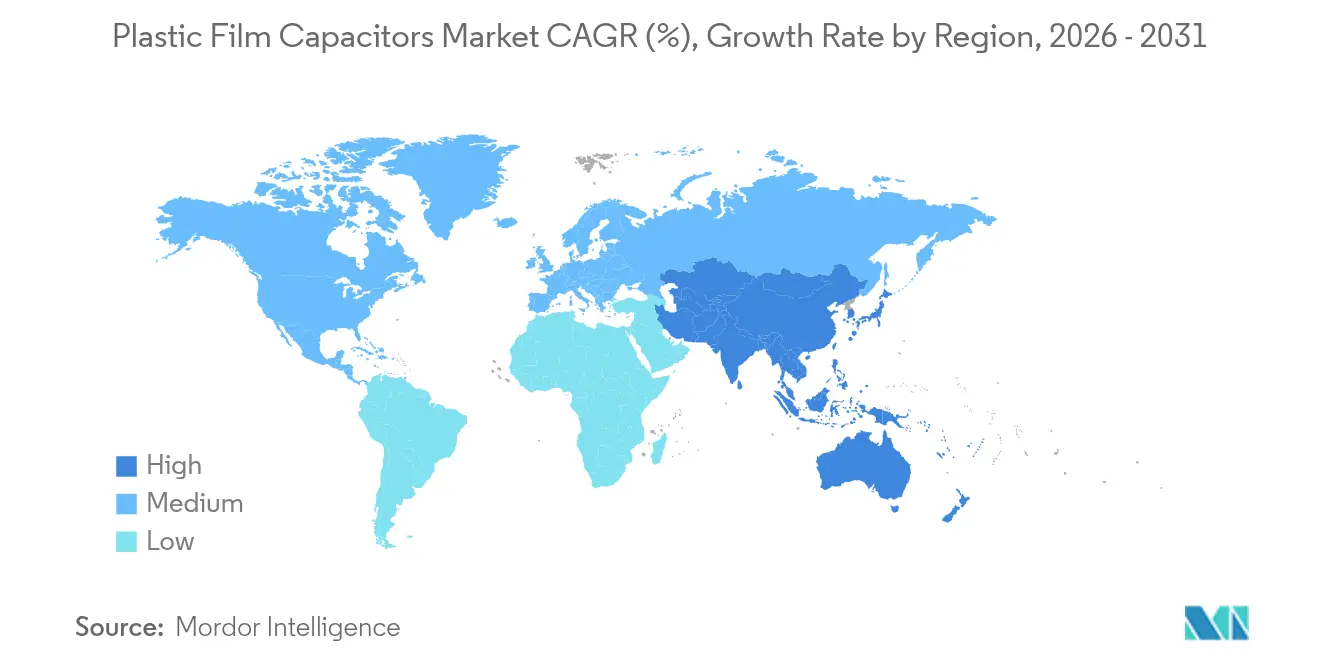
- Por geografia, a Ásia-Pacífico comandou 43,80% do tamanho do mercado de capacitores de filme plástico em 2025 e está progredindo a uma CAGR de 6,42% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Capacitores de Filme Plástico*
| IMPULSIONADOR | (~) % IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Demanda de elo CC para inversores de tração de VE | +1.2% | Global, China-Europa-Estados Unidos. | Médio prazo (2-4 anos) |
| Migração para dispositivos de potência SiC/GaN | +0.8% | Ásia-Pacífico, América do Norte | Longo prazo (≥4 anos) |
| Filtros CC renováveis em escala de rede | +0.9% | Europa, China | Médio prazo (2-4 anos) |
| Miniaturização de estações base 5G | +0.4% | Ásia-Pacífico, América do Norte | Curto prazo (≤2 anos) |
| Mandatos governamentais de localização | +0.6% | Índia, Brasil | Longo prazo (≥4 anos) |
| Impulso da economia circular para reciclagem de filme de PP | +0.3% | Europa, América do Norte | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Demanda de Elo CC para Inversores de Tração de VE
Os veículos elétricos multiplicam o conteúdo de capacitores por carro em até cinco vezes, pois cada inversor de tração, carregador a bordo e conversor auxiliar requer bancos de elo CC de alta capacitância. A linha xEVCap da TDK atende a essa necessidade com resistência a corrente de ondulação e operação a 105 °C, sendo embarcada em volume a partir de sua planta em Gravataí.[2]Fonte: TDK Electronics, "Visão Geral da Série xEVCap," tdk-electronics.tdk.com As montadoras que se comprometem com 50% de vendas elétricas até 2030 asseguram visibilidade plurianual para aquisição de capacitores à medida que as tensões dos pacotes de baterias sobem de arquiteturas de 400 V para 800 V. O mercado de capacitores de filme plástico se beneficia diretamente, uma vez que os dispositivos de filme exibem comportamento de autocura crítico para a confiabilidade do inversor ao longo de uma vida útil de 15 anos do veículo. A profundidade da cadeia de suprimentos está se ampliando à medida que a Índia e o Brasil atraem investidores de componentes para VE com incentivos fiscais, reduzindo o risco geográfico para os OEMs. À medida que a infraestrutura de carregamento se expande, os filtros CC auxiliares em carregadores rápidos reforçam ainda mais o momentum de volume.
Rápida Migração para Dispositivos de Potência SiC/GaN
Os semicondutores de banda larga operam acima de 20 kHz, forçando os projetistas a preferir dielétricos de baixo ESR. O polipropileno mantém a liderança por causa das baixas perdas, mas os filmes de PPS nanocompósitos com cargas de nitreto de boro agora entregam o triplo da densidade de energia a 200 °C sem ruptura dielétrica, ampliando a latitude de design para aeroespacial e acionamentos industriais.[3]Fonte: Nature Communications, "Nanocompósitos de Polímero de Alta Temperatura," nature.com A queda nos preços dos dispositivos SiC viabiliza retrofits industriais convencionais, onde ganhos de eficiência de 2–3% se traduzem em contas de eletricidade menores e menores pegadas de carbono. Os fabricantes de módulos de potência incluem cada vez mais capacitores de filme em suas listas de materiais qualificados, desviando participação dos eletrolíticos de alumínio em aplicações de alta frequência. A tendência comprime os ciclos de desenvolvimento à medida que os OEMs co-projetam capacitores e módulos de potência para atender simultaneamente às metas de EMI, térmica e vida útil. Os fornecedores capazes de metalizar filmes ultrafinos mantendo as margens de descarga parcial ganham vantagem de custo-desempenho.
Integração de Renováveis em Escala de Rede Exigindo Filtros CC de Alta Tensão
Fazendas solares e eólicas exigem filtros de corrente contínua acima de 1.000 V com vida útil de 20 anos, alinhando a vida dos componentes às garantias dos módulos fotovoltaicos. O roteiro de rede elétrica inteligente do Brasil, cofinanciado pela JICA, aponta os bancos de capacitores chaveados como críticos para a regulação de tensão em vastos corredores de transmissão. [4]Fonte: Agência Japonesa de Cooperação Internacional, "Relatório Técnico de Rede Elétrica Inteligente do Brasil," jica.go.jp O polipropileno metalizado atende às necessidades dos serviços públicos por meio de autocura e capacitância estável sob ciclagem térmica, superando as alternativas cerâmicas ou eletrolíticas. Grandes projetos demandam milhares de peças por subestação, gerando pedidos irregulares, porém lucrativos. Os mandatos de política para metas de participação de energias renováveis na Europa e na China intensificam os ciclos de aquisição, oferecendo aos fornecedores margem para precificação premium. À medida que os sistemas de armazenamento de energia em baterias se proliferam, os capacitores de filme de alta tensão também atendem ao suavizamento do barramento de corrente contínua em inversores de escala megawatt, reforçando a demanda secular.
Pressão de Miniaturização das Estações Base 5G
Os fornecedores de equipamentos de rede correm para reduzir as pegadas de conversão de energia dentro de unidades de rádio densas. Os módulos conversores CC/CC agora integram capacitores de filme empilhados ou em caixa que acumulam maior capacitância volumétrica e dissipam calor com eficiência, permitindo invólucros de mastro de antena mais compactos.[5]Fonte: Monolithic Power Systems, "Soluções de Módulos CC/CC para 5G," monolithicpower.comAs implantações 5G na China, na Coreia do Sul e nos EUA empurram as contagens de equipamentos para os milhões, sustentando o volume no curto prazo. As frequências de operação mais altas amplificam as preocupações com EMI, tornando os capacitores de filme de baixo ESR essenciais para a estabilidade. Os MLCCs de montagem em superfície competem abaixo de 100 V, mas a tecnologia de filme prevalece nos barramentos de 200–600 V que alimentam os amplificadores de potência. Os ciclos de substituição rápida em sites de telecomunicações também favorecem componentes com curvas de envelhecimento previsíveis e formatos substituíveis em campo.
Análise de Impacto das Restrições do Mercado de Capacitores de Filme Plástico*
| RESTRIÇÃO | (~) % IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Volatilidade dos preços do polipropileno e do alumínio | -0.7% | Global, polos da Ásia-Pacífico | Curto prazo (≤2 anos) |
| Concentração da extrusão de filme BOPP | -0.5% | Global, centrado na China | Médio prazo (2-4 anos) |
| Custos de conformidade de segurança contra incêndio em e-mobilidade | -0.4% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Concorrência de MLCC abaixo de 100 V | -0.6% | Eletrônica de consumo | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços do Polipropileno e do Alumínio
A resina de polipropileno representa quase metade da lista de materiais dos capacitores, deixando a rentabilidade exposta aos ciclos petroquímicos. No início de 2024, os preços dispararam antes de recuar à medida que fluxos adicionais de refinaria entraram em operação, comprimindo as margens trimestrais dos produtores de segundo nível. Os custos da folha de alumínio acompanharam as oscilações dos preços de energia, complicando ainda mais as previsões. Os grandes fornecedores fazem hedge por meio de contratos de múltiplos trimestres e possuem linhas próprias de extrusão de filme, mas as empresas menores carecem de poder de barganha, aumentando a pressão de consolidação. Saltos repentinos nas commodities arriscam prolongar os prazos de entrega aos clientes à medida que os fornecedores repriorizam alocações em direção a pedidos de maior margem. Embora os preços da resina tenham se estabilizado no final de 2025, os superciclos de commodities permanecem uma ameaça sempre presente.
Concentração da Cadeia de Suprimentos na Extrusão de Filme BOPP
Desastres naturais, sanções comerciais ou bloqueios logísticos, portanto, repercutem rapidamente nas cadeias de suprimentos de capacitores. As adições de capacidade na Europa, como uma recente linha de 36.000 toneladas na Alemanha, ajudam a diversificar o fornecimento, mas os prazos de entrega de equipamentos excedem 18 meses. A metalização personalizada e os tratamentos de plasma em linha necessários para as grades de alta tensão restringem ainda mais o pool de fornecedores qualificados. Os fornecedores que mitigam o risco por meio de fornecimento duplo e metalização interna desfrutam de controle de qualidade mais rigoroso, mas incorrem em maior intensidade de capital.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Capacitores de Filme Plástico
Por Tipo de Dielétrico:
O Polipropileno Mantém a Escala Enquanto o PPS Avança nos Nichos de Alta TemperaturaO polipropileno detinha 65,55% da participação no mercado de capacitores de filme plástico em 2025, resultado de relações custo-desempenho favoráveis e know-how maduro de extrusão. O segmento gerou a maior parte dos capacitores de filme plástico e está definido para expandir de forma constante ao lado dos inversores automotivos convencionais. Os filmes de PPS, por sua vez, estão projetados para crescer 5,63% ao ano, impulsionados pela eletrônica aeroespacial e sob capô de VE que exige resistência de 150 °C. A pesquisa em nanocompósitos valida a capacidade do PPS de suportar tensão de ruptura de 500 MV/m mantendo a estabilidade dielétrica até 200 °C. Os OEMs gravitam em direção ao PPS para módulos SiC turbo-alimentados, onde o polipropileno se desvaloriza agressivamente acima de 105 °C. Apesar do custo de material mais elevado, as economias totais do sistema se acumulam ao eliminar resfriamento auxiliar ou aumentar a densidade de potência.
O polietileno e o poliéster continuam a atender os reatores de iluminação e capacitores de motor sensíveis ao custo, mas enfrentam substituição por grades mais finos de polipropileno. O PTFE persiste em filtros de micro-ondas e RF para aplicações aeroespaciais graças aos fatores de dissipação ultrabaixos. Os compósitos avançados de fibra de aramida em desenvolvimento visam mísseis e barramentos de energia espacial operando acima de 200 °C, mas a adoção comercial permanece de nicho. As prioridades ESG estão impulsionando o mainstream do polipropileno em direção a matérias-primas bio-circulares que reduzem as emissões de escopo 3 sem alterar o desempenho, potencialmente defendendo sua vantagem de volume bem dentro do horizonte de previsão.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório


Por Classificação de Tensão:
A Faixa de Média Tensão Permanece como Núcleo enquanto >1 kV Ganha MomentumA faixa de 100–1.000 V capturou 53,35% do tamanho do mercado de capacitores de filme plástico em 2025, atendendo à tração de VE, acionamentos industriais e prateleiras de energia de telecomunicações. As parcerias de design para fabricação mantêm os custos unitários competitivos, protegendo o volume. Acima de 1.000 V, a penetração está crescendo a uma CAGR de 4,72% com o apoio de inversores solares e conversores HVDC que conectam agrupamentos eólicos às redes. Os dispositivos de alta tensão aproveitam filmes mais espessos e metalização dobrada na borda para evitar descargas parciais, sustentando ASPs premium e margens de dois dígitos. Abaixo de 100 V, o avanço da cerâmica se intensifica, mas os projetistas de áudio, iluminação e SMPS premium ainda especificam filme por seu modo de falha benigno e baixa microfonia.
As plataformas de VE de 800 V que estão por vir deslocarão gradualmente o conteúdo para a faixa de 600–1.200 V, expandindo as oportunidades endereçáveis. As atualizações da IEC 61071 esperadas em 2026 codificarão os testes de ciclagem térmica e umidade de forma mais rigorosa, favorecendo provavelmente os fornecedores estabelecidos com formulações dielétricas comprovadas.
Por Fator de Forma:
Os Designs Empilhados e em Caixa Reduzem o Volume Sem Sacrificar o DesempenhoAs peças radiais com fio mantiveram 39,15% da receita de 2025, protegidas pela capacidade de manutenção no mercado secundário e por pegadas legadas de PCB de furo passante. No entanto, os carregadores de VE com restrição de espaço e os rádios 5G impulsionam os pacotes empilhados e em caixa, que condensam a capacitância ao intercalar folhas verticalmente dentro de invólucros moldados. O mercado de capacitores de filme plástico desfruta de uma CAGR de 5,24% neste subsegmento à medida que os fabricantes de módulos incorporam capacitores diretamente em substratos DBC, reduzindo drasticamente a indutância de malha e a resistência térmica. As ofertas de montagem em superfície respondem às metas de densidade de médio alcance, mas apresentam penalidades de estresse de refluxo por solda que exigem camadas de borrifamento de extremidade mais espessas.
Os cones axiais persistem em equipamentos ferroviários e de petróleo e gás onde os perfis de choque mecânico ditam saídas de derivação simétricas. No entanto, o custo das máquinas de bobinamento sob encomenda restringe as novas construções de capacidade axial. Em conjunto, a evolução do fator de forma reflete a mudança da indústria eletrônica em direção à embalagem 3D e à potência co-encapsulada, encorajando os fornecedores de capacitores a co-localizar equipes de design com casas de módulos para iterações de layout mais rápidas.
Nota: Participações de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Aplicação:
O Setor Automotivo Domina Hoje; as Renováveis Entregam o Próximo Ciclo de CrescimentoO setor automotivo conquistou 30,75% da participação no mercado de capacitores de filme plástico em 2025, com as vendas globais de xEV superando 15 milhões de unidades. Cada inversor incorpora múltiplos bancos de filme de 400–800 V que suavizam as correntes de ondulação da bateria de até 600 A. Em 2026, a demanda automotiva sozinha vale mais de USD 793,5 milhões, e as especificações críticas de segurança funcional garantem ASPs robustos mesmo sob pressão de commodities. Os sistemas de energia renovável vêm logo atrás, entregando a CAGR mais rápida de 5,93% à medida que o fotovoltaico de escala utilitária e a energia eólica onshore integram filtros CC exigidos por códigos de rede. O desdobramento de capital em fazendas de armazenamento de energia adiciona outro caso de uso de alta tensão.
As telecomunicações, impulsionadas pela densificação 5G, sustentam um crescimento sólido de dígito médio único, enquanto a automação industrial e os inversores de HVAC contribuem com uma carga base constante. A eletrônica de consumo permanece suscetível à substituição por MLCC, restringindo o crescimento. Os segmentos aeroespacial, de defesa e médico respondem juntos por menos valor, mas asseguram uma parcela de lucro desproporcional por causa dos regimes rígidos de qualificação e dos ambientes de serviço de baixa tolerância a falhas.
Análise Geográfica
Mercado de Capacitores de Filme Plástico na APAC
A Ásia-Pacífico controla 43,80% da receita de 2025 e lidera o mercado de capacitores de filme plástico com um CAGR de 6,42% até 2031. O cluster chinês de extrusoras de BOPP abastece os enroladores de componentes domésticos e exporta filme para todo o mundo, sustentando a liderança em custos. O desembolso de USD 24 bilhões do PLI da Índia acelera o enrolamento local de capacitores e a montagem de dispositivos finais, criando redundância de fornecimento intrarregional. O Japão mantém sua reputação em graus premium para aplicações automotivas e industriais, aproveitando décadas de conhecimento em processos dielétricos. As fábricas de semicondutores da Coreia do Sul impulsionam a demanda por capacitores de alta frequência em unidades de gerenciamento de energia, enquanto as nações do Sudeste Asiático atraem a realocação de capacidade vinculada às estratégias China-plus-one.
Mercado de Capacitores de Filme Plástico na América do Norte e Europa
A América do Norte permanece como adotante de tecnologia em vez de produtora em volume, mas apresenta forte demanda em veículos elétricos, aeroespacial e energias renováveis para data centers. Os incentivos federais previstos na Lei de Redução da Inflação estão estimulando novas linhas de baterias e inversores, impulsionando indiretamente as necessidades domésticas de capacitores. A Europa enfatiza qualidade e sustentabilidade; os fornecedores automotivos alemães codesenvolvem arranjos de capacitores em pilha com a TDK e a WIMA para otimizar unidades de tração de 800 V. A conformidade com RoHS e REACH atua como barreira natural para entrantes de baixo custo, estabilizando os preços.
Mercado de Capacitores de Filme Plástico na América do Sul e MEA
O perfil da América do Sul está em ascensão à medida que o plano de digitalização de BRL 186,6 bilhões (USD 35,09 bilhões) do Brasil e os incentivos do PADIS fomentam a produção de semicondutores e componentes passivos. A unidade da TDK em Gravataí já exporta mais de 80% de suas 600 milhões de unidades, comprovando a competitividade regional. O Oriente Médio e a África são mercados incipientes, mas não negligenciáveis. Megaprojetos solares como o NEOM da Arábia Saudita e o programa REIPPP da África do Sul requerem grandes bancos de filtros de corrente contínua, atraindo fornecedores globais interessados em diversificar seus fluxos de receita. A volatilidade cambial e as lacunas de infraestrutura permanecem como obstáculos, mas a queda nos custos nivelados de energia fotovoltaica é promissora para a adoção gradual.

Panorama regulatório
Os capacitores de filme plástico são regidos por uma combinação de normas de materiais para filmes de grau capacitivo e regimes de conformidade de mercado final, com as especificações de filme de polipropileno biaxialmente orientado (BOPP) atuando como um portão essencial upstream para desempenho elétrico e qualificação de fornecimento. A norma IEC 60674-3-1:2021 permanece uma referência internacional amplamente utilizada para requisitos de filme de polipropileno, e a adoção europeia continua por meio de organismos de normalização nacionais, como a OVE EN IEC 60674-3-1:2025 na Áustria.
As atualizações dessas normas em 2026-2027 introduzem outra camada de conformidade e documentação para fornecedores de filmes e capacitores que atendem aos setores automotivo, de energia renovável e de conversão de energia industrial. Em julho de 2026, a FprEN IEC 60674-3-1:2026 atingiu a fase de início de votação, e a China publicou a GB/T 13542.3-2026 em 2 de julho de 2026, com implementação prevista para 1º de fevereiro de 2027. Isso aumenta a necessidade de alinhamento de métodos de teste entre regiões e de rastreabilidade no fornecimento de filmes de grau capacitivo para programas globais.
Cenário Competitivo
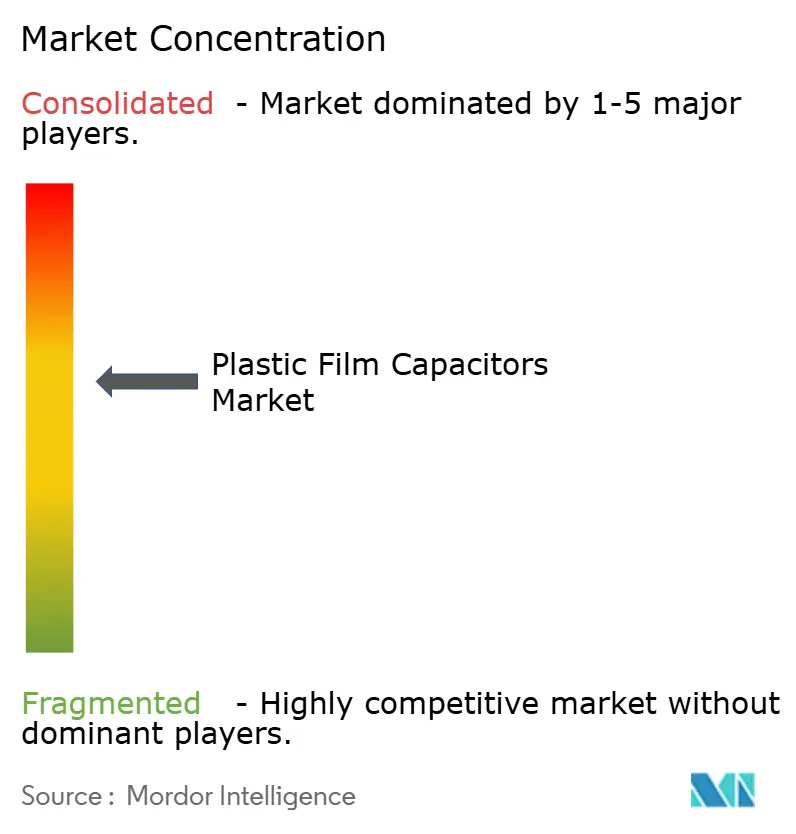
O mercado de capacitores de filme plástico apresenta fragmentação moderada. Os cinco principais fornecedores detêm participação de mercado significativa, dando espaço para especialistas ágeis explorarem nichos de aplicação. A TDK lidera a tração automotiva, aproveitando linhas de filme internas e centros globais de engenharia de aplicações. A Vishay fortaleceu seu portfólio europeu de alta tensão ao adquirir a Birkelbach no final de 2024, sugerindo a continuação de fusões e aquisições táticas. A Panasonic e a Nichicon concentram-se em peças padronizadas para consumo e indústria, defendendo participação com bobinamento automatizado otimizado em custo.
Especialistas como KEMET (Yageo) e WIMA visam funções de alto pulso e alta frequência em módulos de potência e equipamentos de áudio. Os fabricantes contratados em Taiwan e na China continental agitam-se na extremidade baixa, fornecendo capacitores de marca branca para marcas de iluminação e eletrodomésticos. A diferenciação tecnológica agora inclina-se em direção à engenharia dielétrica de filmes nanocompósitos, eletrodos dobrados na borda e encapsulamento em resina sólida para aumentar a tensão de início de descarga parcial. Os fornecedores com ativos de pesquisa e desenvolvimento em materiais e integração vertical podem amortizar ferramentas mais rapidamente e alcançar taxas de falha em campo superiores.
Estrategicamente, as principais empresas investem na duplicação regional de processos críticos. A TDK opera plantas de metalização no Japão, na Europa e no Brasil, enquanto a Vishay está avaliando a extrusão nos EUA para se alinhar aos incentivos de reshoring. A sustentabilidade está emergindo como um fosso competitivo suave; os fornecedores que publicam pegadas de carbono do berço ao portão são favorecidos nas RFQs automotivas. Em geral, a rivalidade está se intensificando, mas os obstáculos técnicos e os ciclos de certificação continuam a moderar a guerra de preços.
Líderes da Indústria de Capacitores de Filme Plástico
-
Panasonic Holdings Corporation
-
Vishay Intertechnology Inc.
-
KEMET Corporation (Yageo Group)
-
TDK Corporation
-
KYOCERA AVX Components Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas Abrangidas neste Relatório do Mercado de Capacitores de Filme Plástico
- Vishay Intertechnology Inc.
- Panasonic Holdings Corporation
- KEMET Corporation (Yageo Group)
- TDK Corporation
- KYOCERA AVX Components Corporation
- Murata Manufacturing Co., Ltd.
- Cornell Dubilier Electronics, Inc.
- Nichicon Corporation
- Rubycon Corporation
- WIMA GmbH & Co. KG
- Nantong Jianghai Capacitor Co., Ltd.
- Suntan Technology Co., Ltd.
- Hefei Jianghai Film Capacitor Co., Ltd.
- Vishay Polytech Co., Ltd.
- Aerovox Corp.
- Illinois Capacitor (Cornell Dubilier Brand)
- Elna Co., Ltd.
- SRT Microcéramique
- IcEL s.r.l.
- PolyCharge America, Inc.
- Polytronics Technology Corp.
- Dean Technology, Inc.
- Samwha Electric Co., Ltd.
- Shenzhen Yunxing Electronics Co., Ltd.
- EACO Electric Co., Ltd.
- Xiamen Faratronic Co., Ltd.
- Exxelia Group

Oportunidades de mercado e perspectivas futuras
A oportunidade está concentrada em aplicações de DC-link e filtro DC de grau de tração de tensão mais alta, onde a tensão da plataforma está avançando além das arquiteturas legadas de 400 V e as exigências de qualificação estão se tornando mais rigorosas em torno das margens de descarga parcial, resistência térmica e indutância do encapsulamento. As ações de produto dos fornecedores refletem essa mudança: em abril de 2026, a KYOCERA AVX lançou capacitores de filme de filtragem DC de grau de tração usando variantes de filme de polipropileno que abrangem aproximadamente 900 VDC a 3.800 VDC, enquanto a Panasonic renovou o posicionamento de seus capacitores de filme de polipropileno metalizado EZP-R para funções de DC-link e filtro DC em sistemas de energia solar, eólica e industrial. Juntas, essas iniciativas apontam para uma inovação centrada em capacidade de alta tensão, metalização segmentada e formatos adequados para módulos, projetados para integração com comutação SiC/GaN.
Outra área de tração é a resiliência da cadeia de suprimentos e a transparência de custos em filmes de grau capacitivo e metalização. Em meados de 2026, ações de precificação de componentes passivos levaram as OEMs a criar buffers de estoque e a qualificar fontes alternativas. Com a Yageo implementando um amplo aumento de preço de capacitores, em vigor a partir de 1º de julho de 2026 (relatado como um grande aumento no preço de tabela), os compradores têm incentivos mais fortes para adotar fornecimento duplo entre regiões e para qualificar graus alternativos de filme que ainda atendam à IEC 60674-3-1 e a equivalentes regionais mais recentes, como a GB/T 13542.3-2026. Para os fornecedores de capacitores de filme, esse ambiente favorece o investimento em metalização interna, parcerias mais estreitas com produtores de filme BOPP e suporte de engenharia de aplicação ampliado nos setores automotivo e de energia renovável, onde os ciclos de qualificação são longos e os custos de troca são elevados.
Desenvolvimento Recente do Setor no Mercado de Capacitores de Filme Plástico
- Abril de 2026: A KYOCERA AVX lançou a série FFLK de capacitores de filtragem DC de grau de tração (filme de PP metalizado segmentado a seco, 900-1.900 VDC; filme de PP metalizado úmido, 2.000-3.800 VDC) para sistemas de tração de veículos elétricos. O lançamento amplia as capacidades da cadeia de suprimentos de alta tensão para trens de força de VEs e expande as ofertas de dielétricos de alta temperatura para inversores automotivos de próxima geração.
- Abril de 2026: A Panasonic Industry atualizou a série EZP-R de capacitores de filme de polipropileno metalizado para aplicações de DC-link e filtragem DC em sistemas de energia solar, eólica e industrial. A atualização reforça o papel da Panasonic na conversão de energia para redes e renováveis, apoiando uma adoção mais ampla de capacitores de filme em sistemas de energia.
- Fevereiro de 2026: A série ECQ-E(F) de capacitores de filme (com classificação DC) da Panasonic Industrial Devices agora é oferecida nas opções de 630VDC e 1250VDC, não indutiva, com filme de poliéster metalizado. A expansão aumenta a faixa de tensão e o desempenho não indutivo para módulos de energia automotivos e industriais.


Mercado de Capacitores de Filme Plástico Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas por capacitores de filme plástico utilizados para armazenamento de energia, filtragem e condicionamento de energia em sistemas eletrônicos e elétricos em aplicações como equipamentos industriais, eletrônica automotiva e dispositivos de consumo.
Exclusões de escopo: O dimensionamento exclui as famílias de capacitores que não são de filme (como cerâmicos, eletrolíticos e de tântalo) e contabiliza apenas produtos de capacitores com dielétrico à base de filme plástico.
Visão Geral da Segmentação
-
Por Tipo de Dielétrico
- Polipropileno
- Polietileno
- Poliéster
- Politetrafluoretileno (PTFE)
- Sulfeto de Polifenileno (PPS)
- Outros Tipos de Dielétrico
-
Por Classificação de Tensão
- <100 V
- 100V – 1.000 V
- >1.000 V
-
Por Fator de Forma
- Radial com fio
- Montagem em Superfície
- Axial
- Empilhado e em Caixa
-
Por Aplicação
- Automotivo (xEV, Carregamento)
- Telecomunicações (5G, Data Center)
- Acionamentos e Inversores Industriais
- Aeroespacial e Defesa
- Eletrônica de Consumo
- Dispositivos Médicos
- Energia Renovável (Fotovoltaico, Eólica)
- Outras Aplicações
-
Por Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
-
Oriente Médio e África
-
Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
-
África
- África do Sul
- Egito
- Restante da África
-
Oriente Médio
-
América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento dos sinais de demanda que tipicamente movimentam os embarques de capacitores de filme plástico, antes da construção do modelo de mercado. Consultamos fontes públicas como o UN Comtrade para fluxos comerciais, publicações da Agência Internacional de Energia para indicadores de demanda do setor de veículos elétricos e energia, a USITC e o Eurostat para contexto de comércio industrial e de eletrônicos, e publicações da IEC para compreender como os tipos e classificações de capacitores de filme são comumente descritos.
Para tornar o modelo utilizável em nível prático, foram obtidos insumos adicionais de relatórios anuais de empresas e apresentações a investidores, cobertura jornalística confiável sobre adições de capacidade e bancos de dados de patentes para rastrear onde materiais de filme e designs de eletrodos estão recebendo maior atividade. Em alguns países, conjuntos de dados de embarques de importação e exportação em nível de remessa e assinaturas de inteligência financeira empresarial também foram utilizados para verificar cruzadamente as faixas de receita dos principais fornecedores e evitar dupla contagem evidente. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas foram utilizadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com participantes ao longo da cadeia de valor, incluindo fornecedores de componentes, distribuidores, equipes de suprimentos de fabricantes de equipamentos originais e engenheiros de projeto que especificam tipos de capacitores em eletrônica de potência. Essas discussões ajudaram a confirmar quais aplicações estão migrando para capacitores de filme, como a classe de tensão e o mix de embalagens estão mudando, e como a precificação se comporta sob movimentos de custo de resina e filme metalizado nas principais regiões.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | Diretores executivos (CXOs): 15% | APAC: 47% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 30% | EMEA: 35% |
| Participantes menores: 17% | Gerentes: 55% | Américas: 18% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói a demanda a partir da produção de eletrônicos e dos sinais de adoção de mercados finais que mais consistentemente atraem capacitores de filme para os projetos, e então traduz essa demanda em valor utilizando faixas de preço observadas. Como um único conjunto de dados público não explica completamente o mercado, os totais são então verificados por meio de aproximações seletivas de baixo para cima, como faixas de receita amostradas de fornecedores, verificações de canal sobre preços de peças padrão e lógica de volume vinculada a aplicações-chave.
No modelo, alguns insumos realizam a maior parte do trabalho, e foram tratados como alavancas ajustáveis durante a validação. Estes incluem a expansão de veículos elétricos e infraestrutura de carregamento, instalações de inversores renováveis e de rede elétrica, demanda de acionamentos de motores industriais e fontes de alimentação, mudanças de mix entre fatores de forma de montagem em furo passante e montagem em superfície, e movimento do preço médio de venda por classe de dielétrico e tensão. A previsão é executada por meio de análise de cenários apoiada por expectativas de especialistas provenientes de entrevistas primárias, seguida de suavização da série temporal para manter as variações anuais consistentes com a forma como os ciclos de qualificação e as expansões de capacidade realmente ocorrem. Onde as verificações de baixo para cima não conseguiram cobrir fabricantes menores, as lacunas foram preenchidas com premissas conservadoras de participação que foram posteriormente testadas sob pressão com feedback de distribuidores e fabricantes de equipamentos originais.
Ciclo de Validação de Dados e Atualização
A validação é realizada por meio de um conjunto de verificações cruzadas que conectam os resultados do modelo a sinais independentes, e em seguida pela revisão de saltos incomuns antes da aprovação final. Preços, volumes e mix de aplicações são comparados com movimentos comerciais, comentários financeiros públicos e o que os respondentes relatam como comportamento realista de design-in e prazo de entrega.
Quando as diferenças são grandes, as premissas são revisitadas e acompanhamentos direcionados são acionados com os entrevistados para resolver o que causou a variação. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e antes da entrega uma revisão analítica final é concluída para que os clientes recebam a visão atualizada mais recente disponível naquele momento.
Tamanho do Mercado de Capacitores de Filme Plástico da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para capacitores de filme plástico podem parecer diferentes mesmo quando soam semelhantes na superfície, porque a redação do escopo e as escolhas do ano-base nem sempre estão alinhadas. As diferenças também aparecem quando alguns editores mesclam categorias de capacitores adjacentes em um único número, ou quando aplicam crescimento otimista de preços sem verificá-lo em relação a mudanças reais de materiais e aplicações.
Uma lacuna comum vem de estimativas que agrupam capacitores de papel ou tipos híbridos de capacitores em um total combinado, o que eleva o valor reportado. Na Mordor Intelligence, o mercado é mantido restrito apenas a capacitores de filme plástico, e o valor de 2026 é vinculado à demanda de aplicações como eletrônica de potência para veículos elétricos e demanda de inversores, seguido de verificações de preços por classe de dielétrico e tensão.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,58 bilhões de USD (2026) | |
| Publicador do Setor A | 3,26 bilhões de USD (2025) | Utiliza uma categoria combinada que inclui capacitores de papel e tipos híbridos, portanto o total não se restringe apenas a capacitores de filme plástico. O horizonte mais longo de 2025 a 2035 também tende a suavizar as restrições de curto prazo, o que pode inflar o valor do primeiro ano de previsão. |
| Publicação Especializada do Setor B | 2,52 bilhões de USD (2024) | Ancora-se em um ano-base anterior e parece misturar divisões de montagem e aplicação sem reconciliá-las claramente com os sinais de demanda de uso final, o que pode subestimar o avanço esperado dos inversores de veículos elétricos e equipamentos de carregamento que escalaram após 2024. |
A comparação mostra que as maiores variações geralmente decorrem das escolhas de inclusão de categorias e da forma como os preços do ano-base e as rampas de demanda são tratados. Ao manter o escopo específico para capacitores de filme plástico e ao vincular a previsão a uma lista reduzida de drivers de demanda e precificação rastreáveis, a estimativa permanece mais fácil de auditar e reproduzir.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de capacitores de filme plástico em 2026?
O tamanho do mercado de capacitores de filme plástico é de USD 2,58 bilhões em 2026, a caminho de USD 3,27 bilhões até 2031.
Qual é a taxa de crescimento prevista até 2031?
A receita está projetada para crescer a uma CAGR de 4,86% no período de 2026-2031.
Qual material dielétrico domina os volumes comerciais?
O polipropileno detém 65,55% de participação de mercado graças à eficiência de custos e ao robusto desempenho elétrico.
Qual segmento de uso final compra mais capacitores de filme hoje?
As aplicações automotivas lideram com 30,75% de participação, principalmente para inversores de tração de VE e carregadores.
Qual região oferece as oportunidades de expansão de capacidade mais rápidas?
A Ásia-Pacífico cresce mais rapidamente a uma CAGR de 6,42%, apoiada pela escala da China e pelos incentivos PLI da Índia.
Qual é o principal risco que poderia restringir as margens dos fornecedores no curto prazo?
A volatilidade nos preços da resina de polipropileno e a concentração do filme BOPP permanecem as ameaças mais imediatas.
Página atualizada pela última vez em:



