
Tamanho e Participação do Mercado de Materiais para Semicondutores da Ásia Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
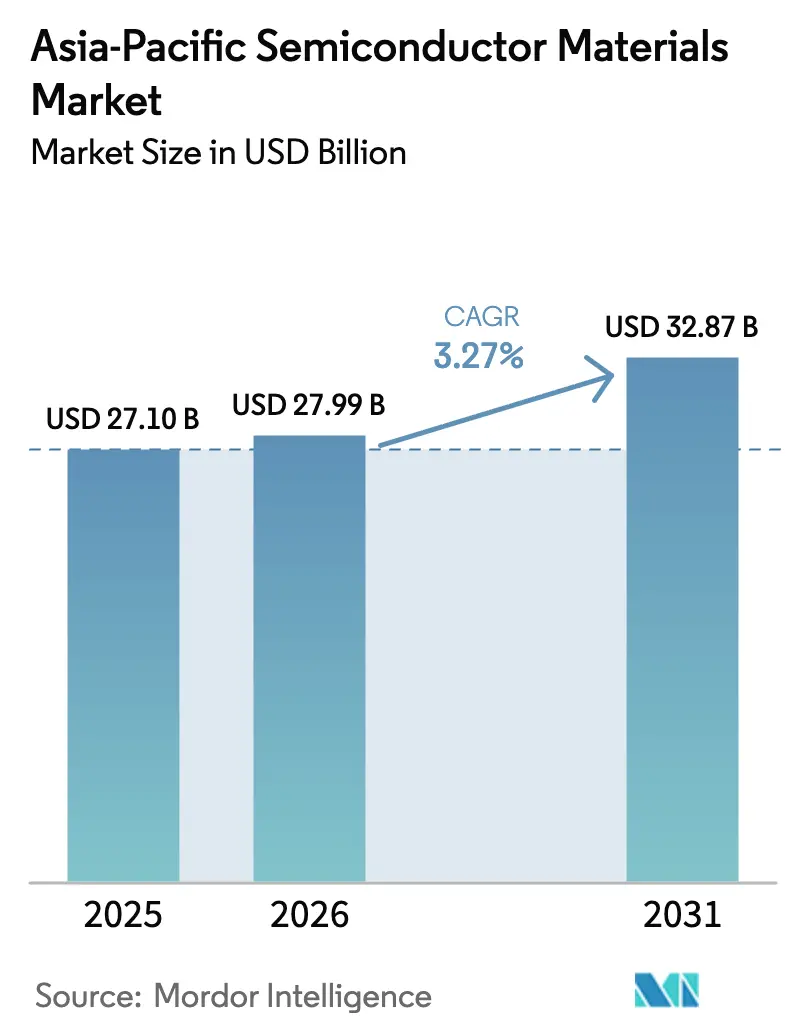
| Tamanho do mercado no ano base (2025) | 27.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 27.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 3.27 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais para Semicondutores da Ásia Pacífico por Mordor Intelligence
Espera-se que o tamanho do mercado de materiais para semicondutores da Ásia Pacífico cresça de USD 27,10 bilhões em 2025 para USD 27,99 bilhões em 2026 e está previsto para atingir USD 32,87 bilhões até 2031 a um CAGR de 3,27% ao longo de 2026-2031. O impulso vem de programas de soberania tecnológica na China, Japão e Coreia que priorizam o abastecimento local de produtos químicos especiais, enquanto regras de design mais rígidas em nós abaixo de 10 nm estão elevando o conteúdo de material por wafer. A eletrificação de veículos elétricos, os investimentos em mini/micro-LED e a integração heterogênea estão ampliando a demanda por substratos de bandgap largo, gases avançados e novos compostos de underfill. Ao mesmo tempo, a conformidade com controles de exportação e a mitigação da escassez de água estão reformulando as estratégias de seleção de localização, criando tanto riscos quanto oportunidades para fornecedores regionais. A intensidade competitiva está crescendo à medida que novos entrantes chineses visam segmentos de commodities, compelindo os incumbentes a acelerar a inovação de processos e expandir suas bases de produção locais.
Principais Conclusões do Relatório
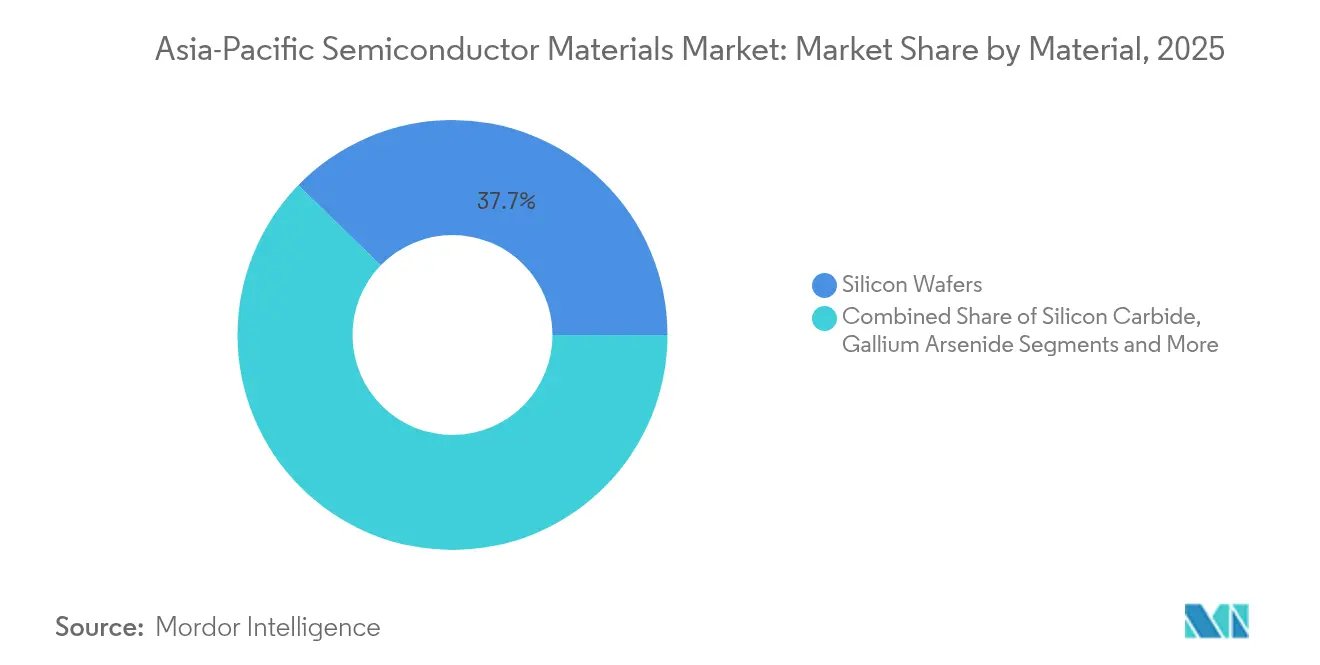
- Por material, os Wafers de Silício detinham a maior participação de 37,74% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, enquanto o Carboneto de Silício deve crescer mais rapidamente a um CAGR de 9,08% até 2031.
- Por aplicação, o segmento de Fabricação comandou 65,12% da participação do mercado de materiais para semicondutores da Ásia Pacífico em 2025; a Embalagem Avançada deve expandir-se a um CAGR de 6,84% até 2031.
- Por usuário final, a Eletrônica de Consumo representou 41,02% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, mas Automotivo e Mobilidade está avançando ao maior CAGR de 8,29% até 2031.
- Por geografia, Taiwan liderou com uma participação de receita de 34,75% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, enquanto a China deve registrar o CAGR mais rápido de 3,92% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Materiais para Semicondutores da Ásia Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fundos governamentais de soberania em chips | +0.80% | China, Japão, Coreia | Médio prazo (2 a 4 anos) |
| Crescimento na adoção de SiC e GaN para trens de força de veículos elétricos | +0.60% | China, Japão | Curto prazo (≤ 2 anos) |
| Expansão de mini/micro-LED elevando a demanda por metal-orgânicos | +0.40% | Coreia, Taiwan | Médio prazo (2 a 4 anos) |
| Iniciativas de relocalização da ASEAN para materiais de backend | +0.30% | ASEAN | Longo prazo (≥ 4 anos) |
| Mandatos de gases fluorados com baixo potencial de aquecimento global (GWP) | +0.20% | Global | Curto prazo (≤ 2 anos) |
| Materiais de integração heterogênea para CI 2,5D/3D | +0.50% | Taiwan, Coreia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fundos Governamentais de Soberania em Chips Acelerando Novas Fábricas de Materiais na China, Japão e Coreia
Vários governos do Nordeste Asiático estão usando fundos dedicados a chips para subsidiar plantas de materiais locais, encurtando os ciclos de qualificação e elevando o conteúdo regional em fábricas de ponta. Na Coreia, um cluster de USD 471 bilhões na Província de Gyeonggi tem como meta 50% de autossuficiência em produtos químicos críticos até 2030. [1]Ministério do Comércio, Indústria e Energia, "Roteiro do Cluster de Semicondutores da Coreia," koreatimes.co.kr O Japão está vinculando a expansão da TSMC em Kumamoto a programas conjuntos de P&D com fornecedores domésticos de fotorresiste e wafer, enquanto a China está canalizando capital para slurries de CMP indígenas, gases eletrônicos e fluoroquímicos. Esses investimentos coordenados sustentam uma demanda estável mesmo durante recessões cíclicas, proporcionando ao mercado de materiais para semicondutores da Ásia Pacífico um piso de crescimento estrutural.
Crescimento na Adoção de SiC e GaN para Trens de Força de Veículos Elétricos na China e no Japão
Os fabricantes de veículos elétricos estão migrando de MOSFETs de silício para dispositivos de potência de SiC e GaN para reduzir perdas de condução e aumentar a autonomia de condução. Pioneiros chineses de substratos verticalmente integrados começaram a fornecer wafers de SiC de 200 mm que atendem aos limites de densidade de defeitos de qualidade automotiva, ajudando os OEMs locais a firmar contratos de longo prazo. As casas de materiais japonesas estão acompanhando em paralelo as melhorias de qualidade cristalina para epitaxia de GaN-em-Si para servir carregadores a bordo. Essa transição está inclinando a demanda de materiais para substratos de bandgap largo, gases epitaxiais e encapsulantes de alta temperatura, ampliando o mercado de materiais para semicondutores da Ásia Pacífico além de seu núcleo de silício.
Expansão de Mini/Micro-LED Impulsionando a Demanda por Metal-Orgânicos de Alta Pureza na Coreia e em Taiwan
A prontidão comercial dos displays de micro-LED com densidades de pixels acima de 500 PPI está atraindo volumes sem precedentes de trimetilgálio de ultrapureza elevada, trimetilíndio e precursores para camadas de conversão de cores de pontos quânticos. Os fabricantes de painéis coreanos e os OSATs taiwaneses estão colaborando para co-otimizar o crescimento epitaxial e os fluxos de bonding de saliências, elevando o padrão para controles de impurezas a partes por trilhão. Fornecedores capazes de entregar esses limites de contaminação em escala estão capturando margens premium, reforçando a mudança de valor agregado dentro do mercado de materiais para semicondutores da Ásia Pacífico.
Iniciativas de Relocalização da ASEAN Criando Plantas Químicas em Campo Verde para Materiais de Backend
Malásia, Vietnã e Tailândia estão intensificando os incentivos para a produção local de compostos de moldagem, substratos e ligas de moldura de contato. Apenas o cluster de backend de Penang triplicou seu espaço de fábrica para 3,4 milhões de pés quadrados em 2025. As plantas em campo verde nesses mercados encurtam os ciclos logísticos para os OSATs regionais, diversificam a exposição geopolítica e desbloqueiam pegadas de utilidades de menor emissão de carbono. À medida que a capacidade migra para o sul, os fornecedores de produtos químicos estão adicionando operações localizadas de mistura, purificação e reciclagem de tambores, ampliando a abrangência geográfica do mercado de materiais para semicondutores da Ásia Pacífico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade nos preços de silício e metais raros | -0.40% | Global | Curto prazo (≤ 2 anos) |
| Controles de exportação dos EUA/UE atrasando a qualificação na China | -0.60% | China | Médio prazo (2 a 4 anos) |
| Escassez de água ultrapura | -0.30% | Taiwan, Singapura | Longo prazo (≥ 4 anos) |
| Licenciamento de SSA/SMA demorado para plantas químicas | -0.20% | Coreia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços de Silício e Metais Raros Comprimindo as Margens das Fábricas
Os wafers de silício no mercado spot e o quartzo de grau cadinho têm exibido oscilações de preços de dois dígitos em meio a cadeias de fornecimento restritas concentradas em um punhado de minas. Picos paralelos nos preços de gálio e germânio, após restrições de licenças de exportação, estão forçando as fábricas a renegociar contratos de longo prazo e proteger a exposição a commodities. Como os gastos com materiais podem representar 25 a 30% dos custos de caixa da fabricação de wafers, essas flutuações comprimem a lucratividade e moderam os planos de expansão, mantendo o mercado de materiais para semicondutores da Ásia Pacífico em uma postura cautelosa de despesas de capital.
Controles de Exportação dos EUA/UE Atrasando a Qualificação de Materiais na China Continental
As regras ampliadas de Produto Direto Estrangeiro emitidas em dezembro de 2024 agora exigem licenças especiais para um conjunto mais amplo de fotorresistes, gases de litografia e precursores de deposição destinados a fábricas chinesas avançadas. [2]Registro Federal, "Controles de Exportação de Computação Avançada e Fabricação de Semicondutores," federalregister.gov À medida que as auditorias de conformidade se prolongam, as fundições locais são forçadas a usar dupla fonte ou iniciar o desenvolvimento interno, estendendo os prazos de qualificação em 6 a 12 meses. O atraso desacelera as migrações de nós e reduz os volumes de materiais de curto prazo, subtraindo 0,6 pontos percentuais do CAGR do mercado de materiais para semicondutores da Ásia Pacífico durante o período de previsão.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material: Semicondutores de Bandgap Largo Impulsionam a Inovação
Os Wafers de Silício mantiveram a maior participação de 37,74% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, apoiados por adições de capacidade em nós de 5 nm e 3 nm. No entanto, o Carboneto de Silício é o claro motor de crescimento, expandindo-se a um CAGR de 9,08% à medida que a eletrificação de veículos e as redes de energia renovável demandam eficiência em alta tensão. Essa mudança está ampliando o tamanho do mercado de materiais para semicondutores da Ásia Pacífico para substratos de bandgap largo, gases e slurries de polimento que atendem a critérios rigorosos de defeitos de superfície. Os materiais de GaN e GaAs também estão ganhando força para estações-base 5G e front-ends de radiofrequência, embora os custos de substrato permaneçam um limitador para a adoção em volume.
A inovação de processos está trazendo wafers de SiC de 200 mm para escala piloto, com densidades de defeitos abaixo de 0,1 cm⁻² estabelecendo novos benchmarks automotivos. Ao mesmo tempo, o avanço do Instituto Coreano de Tecnologia Química na síntese de hidrofluoroéter melhora a segurança de fornecimento local para produtos químicos de gravação avançada. À medida que esses marcos técnicos reduzem os custos unitários e aumentam a confiabilidade, eles reforçam um paradigma de desempenho acima do preço que reformula as decisões de aquisição dentro do mercado de materiais para semicondutores da Ásia Pacífico.


Por Aplicação: Embalagem Avançada Reformula as Demandas de Materiais
A Fabricação consumiu 65,12% das receitas totais de materiais em 2025, ancorada por expansões de lógica e memória intensivas em litografia. Os gases eletrônicos especiais representam o subsegmento de fabricação de crescimento mais rápido, subindo a um CAGR de 8,11% à medida que a complexidade de padronização aumenta. No entanto, a Embalagem Avançada é a principal história de crescimento, crescendo 6,84% ao ano à medida que as arquiteturas de chiplet e pilha 3D entram na fabricação de alto volume. O tamanho do mercado de materiais para semicondutores da Ásia Pacífico vinculado a substratos orgânicos e cerâmicos está projetado para atingir USD 10,06 bilhões até 2031, com filmes de underfill e dielétricos avançando em conjunto.
O interposer orgânico sem núcleo da TOPPAN permite interconexões de passo fino abaixo de 10 µm, eliminando camadas de acúmulo e reduzindo a altura Z do pacote. O bonding híbrido de cobre a cobre está simultaneamente substituindo os solder bumps tradicionais, impulsionando a demanda por limpadores de remoção de óxido e barreiras de difusão de baixa temperatura. Em conjunto, esses avanços expandem a contagem de materiais por pacote e diversificam a lista de materiais, adicionando resiliência ao mercado de materiais para semicondutores da Ásia Pacífico.
Por Usuário Final: A Transformação Automotiva Acelera
A Eletrônica de Consumo ainda representava 41,02% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, mas o crescimento de unidades está se estabilizando. Em contraste, Automotivo e Mobilidade está escalando a um CAGR de 8,29%, impulsionado pelos volumes de trem de força elétrico a bateria e pela proliferação de sistemas avançados de assistência ao motorista. Um veículo elétrico premium agora pode carregar USD 1.600 a 1.900 em semicondutores, o dobro de um smartphone de nível básico, criando uma atração lucrativa para wafers qualificados pelo padrão AEC-Q101, encapsulantes e módulos de potência. Essas dinâmicas estão redistribuindo a participação do mercado de materiais para semicondutores da Ásia Pacífico em direção a fornecedores com capacidades de certificação de grau automotivo.
Ventos favoráveis paralelos existem em processadores de data center e aceleradores de computação de alto desempenho, onde materiais de embalagem com condutividade térmica superior e dielétricos de baixa perda são essenciais. A infraestrutura de telecomunicações, a automação industrial e a eletrônica médica completam o perfil de demanda, cada segmento adicionando requisitos especializados que elevam o teto técnico geral — e as barreiras de entrada — dentro do mercado de materiais para semicondutores da Ásia Pacífico.
Análise Geográfica
Taiwan capturou 34,75% do mercado de materiais para semicondutores da Ásia Pacífico em 2025, graças ao seu denso ecossistema que une fundições lógicas, fábricas de memória e casas de embalagem avançada. A proximidade física entre fábricas e fornecedores de materiais reduz o tempo de ciclo para qualificações de slurry, fotorresiste e gás especial, reforçando a liderança de Taiwan. No entanto, as projeções de estresse hídrico mostram que as plantas de semicondutores poderiam aumentar a demanda local de água em 236% entre 2021 e 2030, impulsionando a adoção acelerada de sistemas de recuperação em circuito fechado. A volatilidade dos preços de energia adiciona pressão de custo adicional, encorajando as fábricas a transferir capacidade incremental para nós maduros para centros alternativos.
A China é o mercado de crescimento mais rápido, previsto a um CAGR de 3,92% até 2031, à medida que incentivos de política industrial, abatimentos fiscais e concessões de terrenos subsidiam programas de abastecimento doméstico. Embora os ventos contrários dos controles de exportação persistam, as fundições chinesas de primeira linha estão qualificando slurries, fotorresistes e pads de CMP indígenas para nós de 28 nm e abaixo. Os parques de materiais regionais em Anhui, Hubei e Guangdong agrupam fazendas de gás, mistura química e instalações de tratamento de resíduos, reduzindo os custos de logística de entrada em até 15%. À medida que a localização se consolida, o mercado de materiais para semicondutores da Ásia Pacífico ganha um segundo centro gravitacional além de Taiwan.
O megacluster de USD 471 bilhões da Coreia do Sul adicionará nova demanda por produtos químicos de litografia, precursores de ALD e substratos de memória de alta largura de banda, com a SK Hynix sozinha orçando USD 75 bilhões até 2028. O Japão, já um dos principais exportadores de gases fluorados e fotoiniadores, está reforçando sua resiliência construindo sua primeira planta doméstica de wafer de 300 mm em mais de cinco décadas. Enquanto isso, os países da ASEAN — liderados pela Malásia e pelo Vietnã — estão escalando a montagem de backend e se movendo seletivamente para linhas piloto de front-end. Essa diversificação geográfica difunde o risco de país único enquanto amplia a base total endereçável do mercado de materiais para semicondutores da Ásia Pacífico.
Análise da cadeia de valor
As matérias-primas iniciais para materiais semicondutores na Ásia-Pacífico começam com insumos de alta pureza e intermediários especializados, incluindo silício de grau eletrônico e precursores de semicondutores compostos, além de cargas inorgânicas de alta pureza usadas em embalagens. Esses insumos passam por etapas de purificação, síntese e crescimento de cristais, frequentemente integradas de forma estreita pelos principais fornecedores. Por exemplo, a Shin-Etsu Chemical combina capacidades que abrangem wafers de silício e materiais relacionados à litografia, enquanto a Merck Electronics expande a produção regional de gases especiais e materiais de filme fino por meio de seu investimento em Kaohsiung, Taiwan (cerca de 500 milhões de euros), visando maior autossuficiência para fabs e OSATs próximos.
A manufatura intermediária inclui substratos de wafer (silício e opções emergentes de banda larga), produtos químicos de processo (agentes de corrosão úmida, solventes e lamas de CMP), gases eletrônicos, sistemas de fotorresiste e materiais de embalagem, como núcleos de substrato, underfills e encapsulantes. A demanda posterior se concentra em grandes foundries, IDMs, fabricantes de memória e OSATs em Taiwan, Coreia, Japão, China e ASEAN, onde os ciclos de qualificação e o controle de contaminação moldam relações de fornecimento de longo prazo orientadas por especificações. A cadeia é cada vez mais influenciada pelo co-desenvolvimento entre ecossistemas de materiais e embalagens, incluindo a Dongwoo Fine-Chem (Sumitomo Chemical), que apoia infraestrutura para iniciativas baseadas na Coreia, e o avanço regional em direção a materiais de embalagem avançada, que adicionam novas etapas e fornecedores à lista de materiais.
Cenário Competitivo
O mercado de materiais para semicondutores da Ásia Pacífico apresenta fragmentação moderada. Em nichos de valor agregado, como fotorresistes de EUV, menos de cinco fornecedores atendem às metas de defeitos estocásticos, enquanto os produtos químicos a granel enfrentam intensa concorrência de preços de novos produtores chineses. As empresas incumbentes japonesas e europeias estão respondendo aprofundando a fabricação local: a Shin-Etsu está expandindo a capacidade de wafer no Japão após uma interrupção de 56 anos, e a BASF está construindo uma planta de ácido sulfúrico de grau semicondutor para controlar melhor o fornecimento a montante. [3]BASF, "Investimento em Ácido Sulfúrico de Grau Semicondutor," basf.com
O co-desenvolvimento tecnológico está surgindo como um diferencial-chave. O consórcio US-JOINT, que inclui a 3M, está reunindo recursos para acelerar a pesquisa de modificadores de superfície sem PFAS, buscando substitutos equivalentes antes das proibições regulatórias. No campo da embalagem, a participação de 9% da Applied Materials na BE Semiconductor visa a integração de linha de bonding híbrido, garantindo a compatibilidade de processo entre equipamento e material. Tais alianças sublinham uma mudança estratégica da competição baseada em escala para a orquestração de ecossistemas dentro do mercado de materiais para semicondutores da Ásia Pacífico.
Os concorrentes chineses estão ganhando terreno em segmentos de commodities, como alvos de pulverização catódica e produtos químicos úmidos, aproveitando tarifas de energia com vantagem de custo e financiamento apoiado pelo Estado. As barreiras de qualificação permanecem elevadas para produtos químicos críticos de segurança, mas uma vez aprovados, os fornecedores domésticos podem escalar rapidamente, pressionando os incumbentes nas margens. Em conjunto, essas dinâmicas apontam para um cenário onde a profundidade da propriedade intelectual, a amplitude da fabricação regional e a conformidade com ESG determinam, em última análise, a captura de participação no mercado de materiais para semicondutores da Ásia Pacífico.
Líderes da Indústria de Materiais para Semicondutores da Ásia Pacífico
Shin-Etsu Chemical Co., Ltd.
Sumitomo Chemical Co., Ltd.
Merck KGaA (incl. Versum Materials)
Air Liquide S.A.
BASF SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A embalagem avançada está criando espaços em branco distintos para fornecedores de materiais da Ásia-Pacífico, à medida que os roteiros de substratos de núcleo de vidro e linhas finas avançam além dos núcleos orgânicos convencionais. Um sinal concreto é o acordo de joint venture de julho de 2026 entre a Dongwoo Fine-Chem (Sumitomo Chemical) e a Samsung Electro-Mechanics (GlaSSEM) para produzir substratos de núcleo de vidro em Pyeongtaek, Coreia (operações previstas para o segundo semestre de 2027), que sustenta a demanda por vidro de grau para substrato, químicas de tratamento de superfície, materiais relacionados à metalização e consumíveis de processo de grau de inspeção ligados a esquemas de interconexão de maior densidade.
Programas de localização e novos anúncios de capacidade também ampliam a base endereçável para fotorresistes, gases especiais e serviços de purificação upstream, aumentando ao mesmo tempo o prêmio pelo suporte de qualificação local próximo às fabs. A expansão da quarta base de produção de materiais de litografia para semicondutores da Shin-Etsu Chemical na cidade de Isesaki, prefeitura de Gunma, com conclusão do investimento inicial prevista para 2026, reforça o investimento regional contínuo em materiais de litografia, que são limitados por requisitos de qualidade e garantia de fornecimento. A aprovação do Semicon 2.0 pela Índia em 15 de julho de 2026 (Rs 1,27,500 crore) adiciona atividade apoiada por políticas em design e manufatura, criando pontos de entrada para fornecedores que possam oferecer mistura local, purificação, serviços analíticos e capacidades de gestão de resíduos alinhadas com os requisitos de EHS das fabs e ciclos de qualificação mais rápidos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Sumitomo Chemical Co., Ltd. e a Samsung Electro-Mechanics assinaram uma joint venture para estabelecer uma empresa de substratos de núcleo de vidro em 2026. A medida expande a capacidade de materiais de back-end para embalagem avançada e fortalece a capacidade em substratos de núcleo de vidro. A colaboração sinaliza um impulso estratégico para garantir cadeias de suprimento regionais para clientes da APAC.
- Maio de 2026: A Sumitomo Chemical Co., Ltd. anunciou o lançamento da série ELA, uma nova linha de produtos de alumina esférica fina de alta pureza para aplicações avançadas em semicondutores. O novo material amplia o portfólio de materiais críticos para dispositivos na APAC. A iniciativa apoia embalagens de maior desempenho e confiabilidade de dispositivos entre clientes regionais.
- Maio de 2026: A Merck KGaA (Merck Electronics) relatou progresso em uma fábrica de 500 milhões de euros em Kaohsiung, Taiwan, com produção em massa prevista para 2027. O desenvolvimento adiciona capacidade regional de materiais semicondutores em Taiwan. Fortalece as cadeias de suprimento locais e a capacidade para clientes da APAC.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado abrange as receitas obtidas com materiais usados para fabricar semicondutores em toda a Ásia-Pacífico, desde a fabricação de wafers até as etapas de processamento front-end e back-end. O valor é capturado no ponto em que os materiais são vendidos nas cadeias de suprimento de fabricação de chips e embalagens da região.
Exclusões de escopo: exclui equipamentos e serviços de manufatura de semicondutores, e não considera dispositivos semicondutores finalizados como receita de materiais.
Visão geral da segmentação
- Por Material
- Wafers de Silício
- Carboneto de Silício (SiC)
- Arsenieto de Gálio (GaAs)
- Nitreto de Gálio (GaN)
- Germânio de Silício (SiGe)
- Fosfeto de Índio (InP)
- Selenieto de Cobre-Índio-Gálio (CIGS)
- Dissulfeto de Molibdênio (MoS₂)
- Telureto de Bismuto (Bi₂Te₃)
- Outros Materiais
- Por Aplicação
- Fabricação
- Produtos Químicos de Processo
- Fotomáscaras
- Gases Eletrônicos
- Ancilares de Fotorresiste
- Alvos de Pulverização Catódica
- Wafers de Silício
- Slurries e Pads de CMP
- Outros Materiais de Fabricação
- Embalagem
- Substratos
- Molduras de Contato
- Pacotes Cerâmicos
- Fio de Bonding
- Resinas de Encapsulamento
- Materiais de Fixação de Pastilhas
- Outros Materiais de Embalagem
- Fabricação
- Por Indústria de Usuário Final
- Eletrônicos de Consumo
- Telecomunicações e Infraestrutura 5G
- Automação Industrial e de Manufatura
- Automotivo e Mobilidade (VE, ADAS)
- Energia e Utilidades (Solar, Conversão de Energia)
- Data Centers e HPC
- Dispositivos de Saúde
- Outros
- Por Geografia
- Taiwan
- Coreia do Sul
- China
- Japão
- Resto da Ásia Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir o limite do mercado e construir o primeiro panorama de demanda para materiais ligados à produção de semicondutores na Ásia-Pacífico. Consultamos fontes públicas como comunicados da SEMI e comentários sobre materiais, atualizações da World Semiconductor Trade Statistics (WSTS), agências estatísticas nacionais em países-chave de fabricação de chips, estatísticas de comércio aduaneiro para produtos químicos e materiais eletrônicos, e bancos de dados de patentes para entender onde a intensidade de processo está aumentando.
Além disso, revisamos registros de empresas, apresentações a investidores, transcrições de teleconferências de resultados e imprensa setorial confiável para mapear adições de capacidade, transições de nós tecnológicos e aumentos de embalagem que afetam o consumo de material por wafer. Uma assinatura paga para dados financeiros e notícias de empresas ajudou a verificar cronogramas e cruzar a direção de receita no nível do fornecedor. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento durante o trabalho.
Entrevistas primárias e pesquisas
Os insumos primários vieram de entrevistas e pesquisas com fornecedores de materiais, distribuidores e especialistas em processos, além de compradores de fabs e OSATs. Esse canal de insumos nos ajudou a testar as suposições da pesquisa documental sobre a direção do volume, o movimento de preços e como as mudanças na combinação de materiais entre nós maduros e nós avançados se manifestam nas compras do dia a dia.
A cobertura foi distribuída pelos principais polos de manufatura da Ásia-Pacífico, e o questionário teve como foco específico as mudanças de curto prazo na combinação de materiais, o tempo entre anúncios de capacidade e a efetiva demanda por materiais, e as áreas em que os fornecedores viram a demanda se fortalecer ou se enfraquecer.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 19% |
| Nível médio: 56% | Líderes funcionais/de unidade: 27% |
| Empresas menores: 19% | Gerentes: 54% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começou com uma construção top-down, na qual indicadores de produção de semicondutores e grupos de demanda ligados ao comércio foram usados para reconstruir o consumo provável de materiais na Ásia-Pacífico, e o valor foi então derivado aplicando preços realistas para os principais grupos de materiais. Para manter os totais práticos, o modelo foi verificado com aproximações bottom-up seletivas, como divisões de receita de fornecedores amostradas por região, feedback de canais sobre a direção dos embarques e verificações de consistência de ASP multiplicado pelo volume para materiais de alto valor.
Os principais insumos usados no modelo incluem indicadores regionais de início de produção de wafers e utilização, adições de capacidade anunciadas em fabs e embalagens, mudanças na combinação de nós que alteram a intensidade de materiais, e o movimento de preços para produtos químicos de alta pureza e wafers especiais. Quando o feedback das entrevistas indicava uma lacuna, as suposições eram ajustadas usando regras claras, como atrasos de tempo entre o anúncio de capacidade e a efetiva demanda por materiais, e uma faixa conservadora para a transferência de ASP durante períodos de oferta restrita. Para a previsão, foi usada análise de cenários em torno da velocidade de ramp-up de capacidade e da normalização de preços, e a trajetória final foi escolhida com base na visão de especialistas mais comum entre o conjunto de respondentes.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de múltiplas verificações, incluindo a comparação do gasto implícito em materiais por wafer com faixas históricas e a análise de se o crescimento corresponde aos sinais de utilização das fabs e de vazão de embalagem. Os valores discrepantes foram sinalizados e revisados por outro analista antes da aprovação final, e um contato de acompanhamento era acionado quando o feedback das entrevistas contradizia o modelo além de uma variação razoável.
Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, como grandes atrasos de capacidade, mudanças de políticas que afetam o comércio ou oscilações abruptas de preços em insumos-chave. Antes da entrega, é realizada uma revisão final para que os lançamentos públicos e atualizações de empresas mais recentes sejam refletidos nos números e nas premissas.
Tamanho do mercado de materiais semicondutores da Ásia-Pacífico segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para materiais semicondutores na Ásia-Pacífico podem diferir mesmo quando o rótulo do tópico parece o mesmo, porque as empresas definem limites diferentes para o que conta como venda de materiais e como tratam as divisões regionais. As diferenças também vêm do momento da conversão de moeda, de como os preços são progredidos ano a ano e da rapidez com que as estimativas são atualizadas quando a utilização e a combinação de materiais mudam.
Uma lacuna motivada pela falta de atualização surge quando sinais trimestrais sobre início de produção de wafers, aumentos de embalagem e preços de ciclo curto não são incorporados ao modelo até muito mais tarde, o que pode fazer com que um retrato do ano anterior seja mantido. Ao atualizar o momento do câmbio e os passos de ASP em torno dos principais grupos de materiais e revalidá-los em relação à utilização e aos comentários de fornecedores, a Mordor Intelligence mantém o valor de 2026 vinculado a um panorama de demanda atual, em vez de uma média defasada.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 27,99 bilhões de USD (2026) | |
| Associação Setorial A | 51,06 bilhões de USD (2024) | Usa uma estrutura de relatório regional que lista Taiwan, China, Coreia do Sul e Japão separadamente, e muitos usuários chegam a um total da APAC por meio de soma parcial, o que pode omitir ou contar em duplicidade outros países da Ásia-Pacífico, dependendo do mapeamento utilizado. |
| Jornal Setorial B | 44,09 bilhões de USD (2024) | Frequentemente agrega apenas as maiores economias de manufatura da Ásia e aplica uma conversão de USD de um único ano, sem ajustar para mudanças na combinação entre nós avançados e maduros, o que pode subestimar o impacto da maior intensidade de material por wafer. |
A tabela mostra que a maior parte da dispersão vem de como a região é montada e se a estimativa é um verdadeiro total da Ásia-Pacífico ou uma consolidação parcial de alguns blocos relatados. Quando as regras de escopo, o momento do câmbio e a progressão do ASP são documentados e retestados em relação aos sinais de utilização e ramp-up de capacidade, o resultado se torna mais fácil de rastrear e de replicar de uma atualização para a próxima.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de materiais para semicondutores da Ásia Pacífico?
O mercado está avaliado em USD 27,99 bilhões em 2026 e está projetado para atingir USD 32,87 bilhões até 2031 a um CAGR de 3,27%.
Qual país detém a maior participação no mercado de materiais para semicondutores da Ásia Pacífico?
Taiwan lidera com uma participação de receita de 34,75% em 2025, impulsionada por sua concentração de instalações avançadas de lógica e embalagem.
Qual categoria de material está crescendo mais rapidamente?
O Carboneto de Silício está expandindo-se a um CAGR de 9,08% entre 2026 e 2031 devido à adoção de eletrônica de potência para veículos elétricos.
Por que a embalagem avançada é importante para os fornecedores de materiais?
Os projetos de chiplet e pilha 3D impulsionam a demanda por materiais inovadores de underfill, substrato e bonding, elevando as receitas de Embalagem Avançada a um CAGR de 6,84%.
Como os controles de exportação estão afetando o mercado de materiais para semicondutores da Ásia Pacífico?
As novas regras dos EUA/UE prolongam a qualificação de materiais para fábricas chinesas em até 12 meses, subtraindo 0,6 pontos percentuais do CAGR regional.
Que questões ambientais influenciam as decisões de investimento?
A escassez de água em Taiwan e Singapura, juntamente com as próximas regulamentações sobre PFAS, estão levando fábricas e fornecedores a adotar sistemas de recuperação e desenvolver produtos químicos sem flúor.
Página atualizada pela última vez em:



