
Tamanho e Participação do Mercado de Dispositivos Semicondutores Fotossensíveis
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
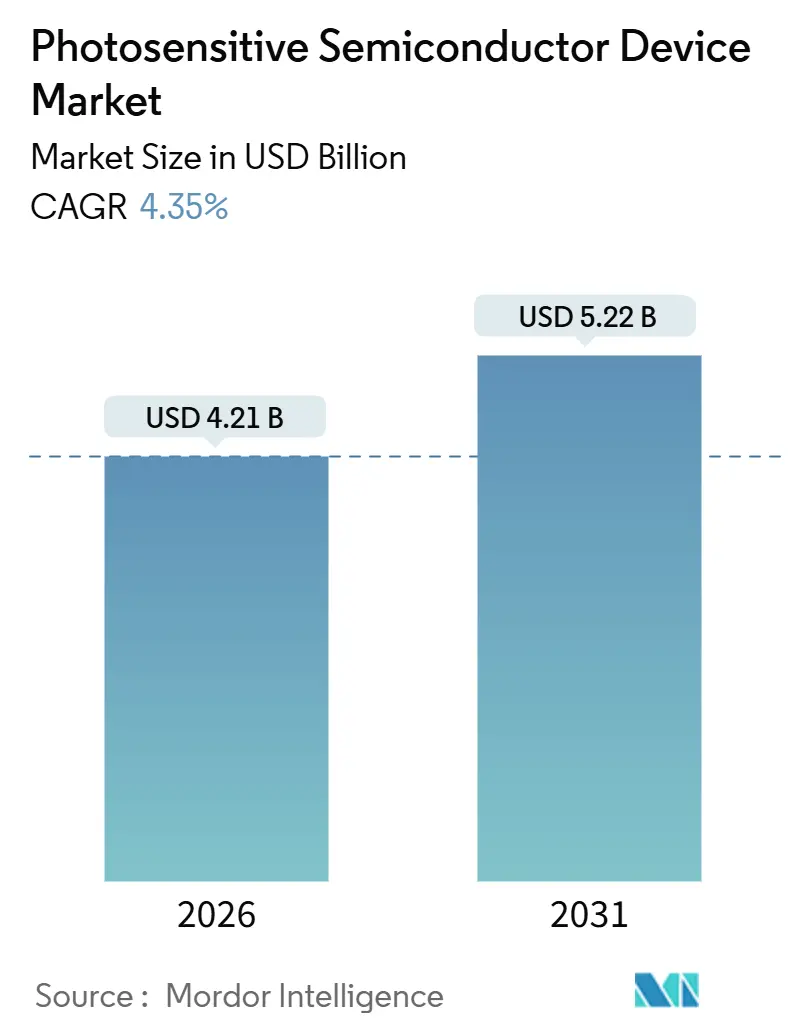
| Tamanho do Mercado (2026) | 4.21 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.22 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.35 % |
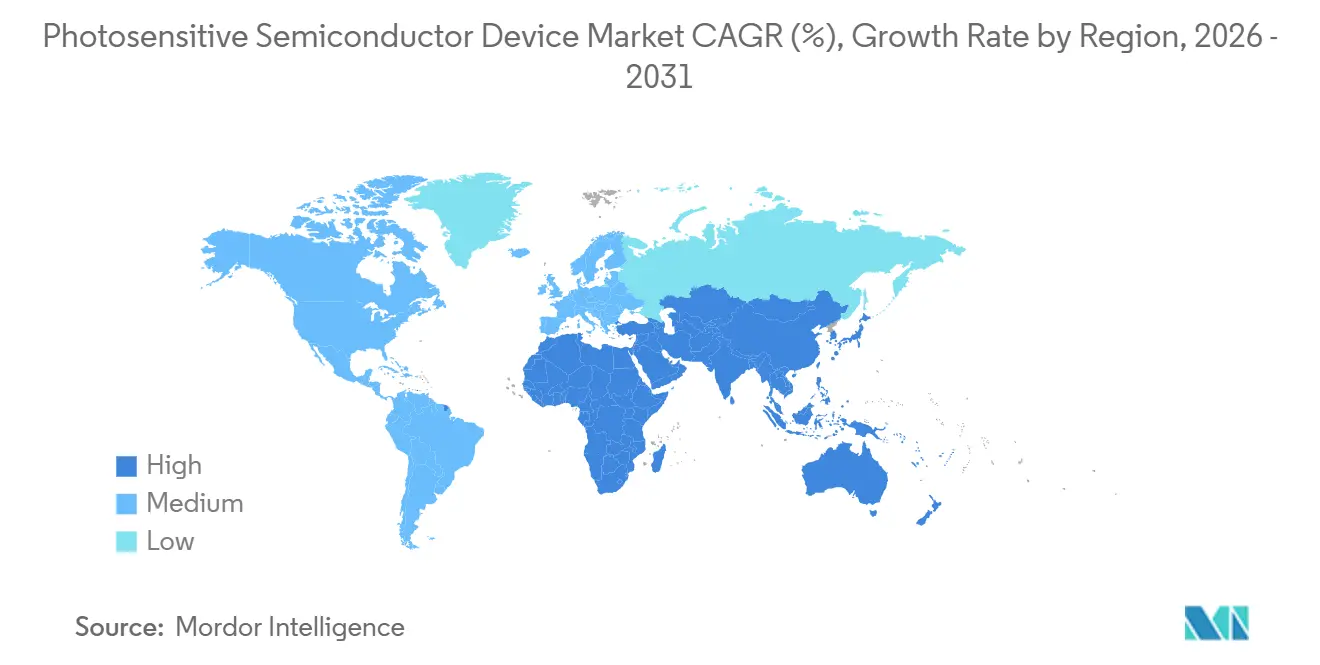
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
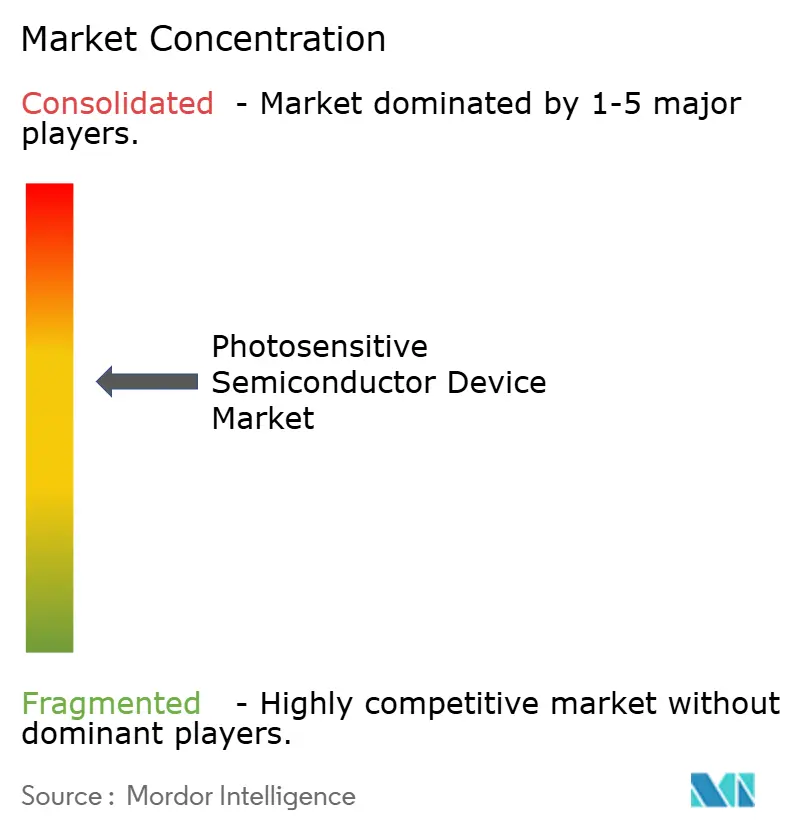
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos Semicondutores Fotossensíveis por Mordor Intelligence
O tamanho do mercado de dispositivos semicondutores fotossensíveis atingiu USD 4,21 bilhões em 2026 e está projetado para crescer para USD 5,22 bilhões até 2031, refletindo uma CAGR de 4,35% ao longo do período de previsão. A robusta demanda por LiDAR dos fabricantes originais de equipamentos automotivos, a transição para o processamento de inteligência artificial no próprio sensor e a contínua inovação em materiais estão remodelando o design de produtos e a precificação. Os fabricantes de automóveis estão padronizando o alcance por tempo de voo em sistemas de assistência ao condutor de Nível 3, os fabricantes de smartphones estão expandindo matrizes de múltiplas câmeras para aparelhos de nível intermediário, e consórcios de pesquisa estão comprovando fotodetectores de perovskita e orgânicos com eficiência quântica externa superior a 80% no espectro do infravermelho próximo. Essas forças aceleram a transição do imageamento de commodities para a detecção de missão crítica, ao mesmo tempo que pressionam os fornecedores a reduzir o consumo de energia e o espaço físico. A Ásia-Pacífico lidera a receita graças à concentrada produção de veículos elétricos e à montagem de eletrônicos de consumo, mas os riscos na cadeia de suprimentos persistem em torno de bolachas de silício de ultrapureza e confiabilidade na brasagem de refluxo automotivo.
Principais Conclusões do Relatório
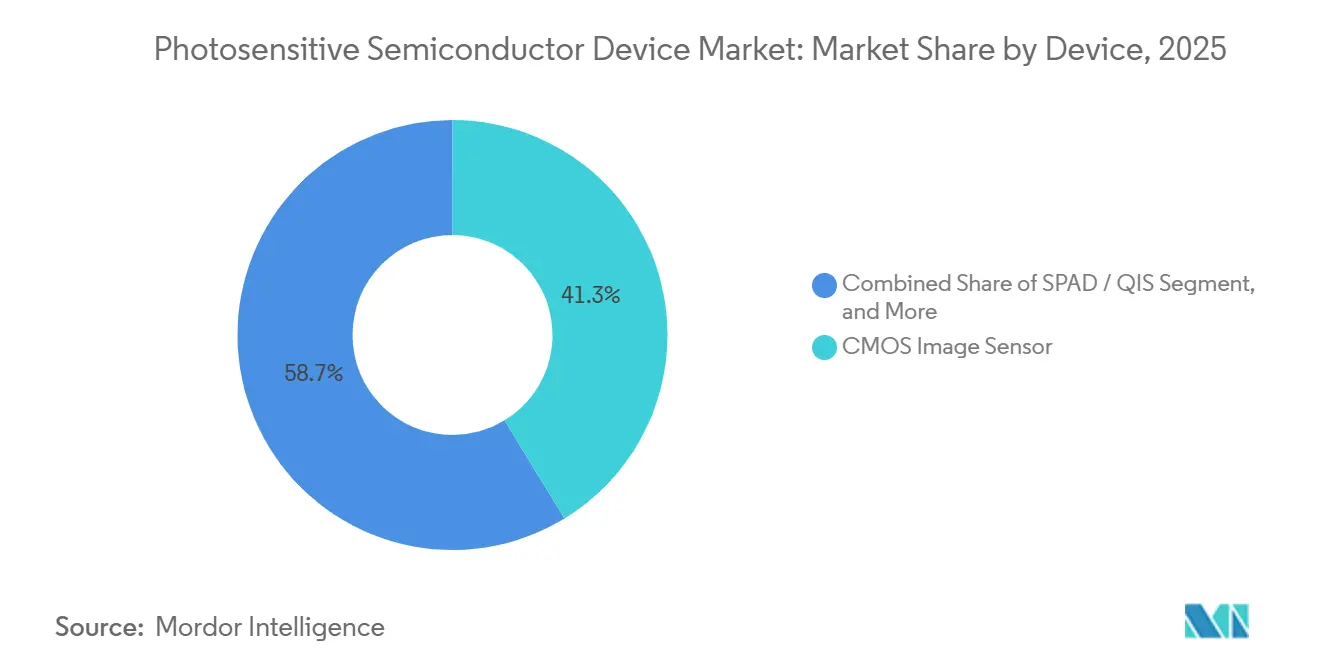
- Por dispositivo, os sensores de imagem CMOS lideraram com 41,28% de participação de receita em 2025, e as matrizes de diodos de avalanche de fóton único estão avançando a uma CAGR de 4,89% até 2031.
- Por material, o silício deteve 62,16% da participação de mercado de dispositivos semicondutores fotossensíveis em 2025, enquanto a perovskita e outros compostos emergentes estão previstos para se expandir a 5,12% até 2031.
- Por modo de operação, as arquiteturas fotovoltaicas responderam por 54,03% das remessas de 2025, e o modo avalanche está projetado para crescer a 5,54% entre 2026 e 2031.
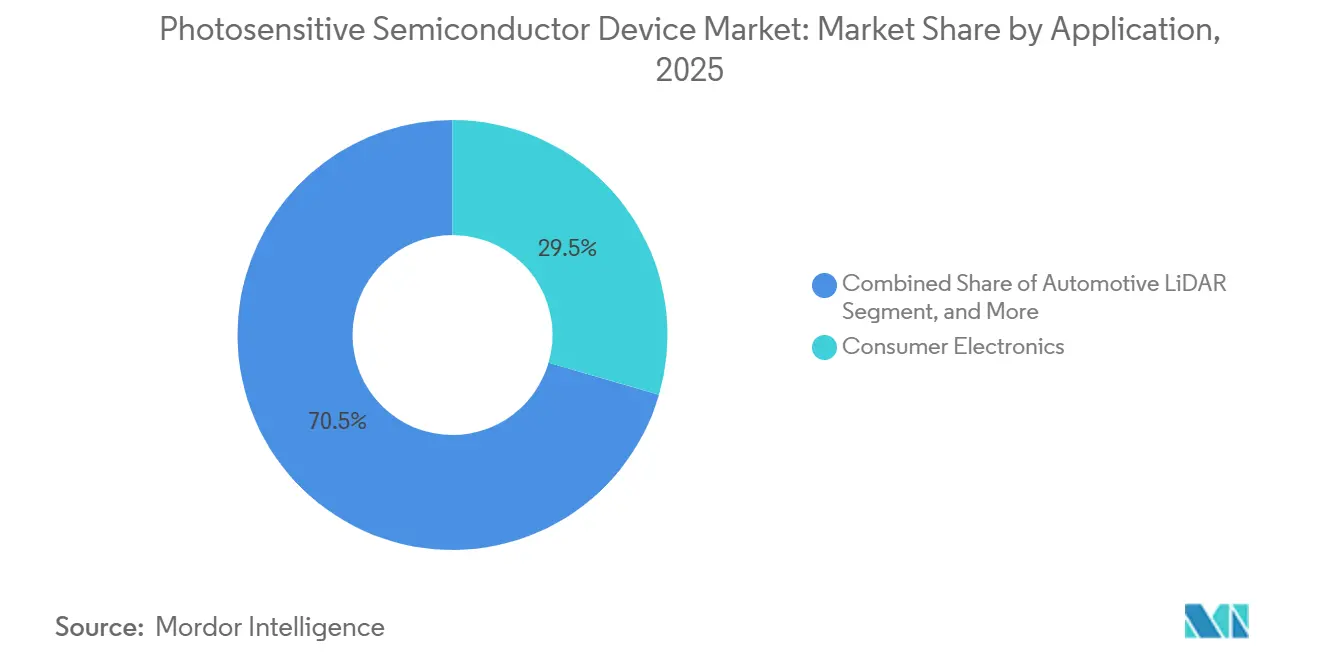
- Por aplicação, os eletrônicos de consumo capturaram 29,48% do valor em 2025, enquanto o subsegmento de LiDAR automotivo deve crescer a uma CAGR de 5,89% até 2031.
- Por geografia, a Ásia-Pacífico deteve 44,17% de participação de receita em 2025 e está projetada para crescer a 5,81% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Adoção de ADAS Automotivo e LiDAR | +1.20% | Global, com concentração na China, UE e América do Norte | Médio prazo (2 a 4 anos) |
| Explosão nas Remessas de Smartphones com Múltiplas Câmeras | +0.90% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Imageamento Aprimorado e Detecção Óptica | +0.70% | Global | Médio prazo (2 a 4 anos) |
| Longa Vida Útil e Baixo Consumo de Energia | +0.50% | Global, com ênfase em eletrônicos de consumo e hubs de IoT | Longo prazo (≥ 4 anos) |
| Surgimento de Fotodetectores Orgânicos para Eletrônicos Flexíveis | +0.40% | Ásia-Pacífico (Japão, Coreia do Sul), adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Processamento de IA no Sensor Reduzindo a Largura de Banda e o Custo do Sistema | +0.80% | Global, liderado por OEMs de smartphones e automotivos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Adoção de ADAS Automotivo e LiDAR
As remessas de unidades LiDAR atingiram 830.000 durante os três primeiros trimestres de 2025, à medida que veículos utilitários esportivos chineses com preço abaixo de USD 40.000 adotaram scanners de estado sólido.[1]Hesai Group, "Apresentação para Investidores do Terceiro Trimestre de 2025," hesai.com Os regulamentos europeus que exigem frenagem de emergência automática a partir do ano-modelo 2027 estão acelerando a demanda por fotodiodos de avalanche em conjuntos de câmeras de visão frontal. Os fornecedores de primeiro nível da América do Norte aumentaram as ordens de compra em 40% no final de 2025, impulsionados pelos lançamentos da General Motors e da Ford. As matrizes de tempo de voo necessitam de resposta inferior a 10 nanossegundos, criando uma barreira de entrada para os titulares que já possuem qualificações AEC-Q101. Os preços unitários caíram aproximadamente 60% desde 2024, expandindo o volume endereçável, mas comprimindo as margens dos fornecedores de fotodetectores.
Explosão nas Remessas de Smartphones com Múltiplas Câmeras
Aparelhos com três ou mais câmeras traseiras superaram 720 milhões de unidades em 2025, ante 580 milhões em 2024, à medida que modelos intermediários Android adotaram módulos ultra-wide e telefoto.[2]Sony Semiconductor Solutions, "Relatório Anual Exercício Fiscal de 2025," sony-semicon.com Os sensores empilhados da Sony integram pixels de detecção de fase e processamento de alto alcance dinâmico, enquanto o ISOCELL GNJ da Samsung reduz a altura do módulo em 8%. As marcas chinesas agora especificam matrizes iluminadas por trás com conversão analógico-digital no chip que reduz o consumo de energia em 20%, atendendo às restrições de vida útil da bateria impostas pelos modems 5G. O alinhamento dos padrões ISO 12233 e IEEE P2020 está permitindo designs de uso duplo para smartphones e monitoramento na cabine, acelerando o reaproveitamento de produtos.
Processamento de IA no Sensor Reduzindo a Largura de Banda e o Custo do Sistema
Protótipos demonstrados em 2025 reduziram o tráfego de dados em nível de sistema em até 75%, já que a inferência de redes neurais é executada dentro do die do sensor. O IMX500 da Sony, capaz de 3,1 TOPS, entrou em produção em volume em meados de 2025 e teve adoção inicial em robôs de armazém e análise de varejo. A OmniVision seguiu com uma variante de monitoramento do condutor automotivo, com foco nos protocolos Euro NCAP 2026. A eliminação de processadores externos de sinal de imagem reduz a área da placa de circuito impresso em um terço e o consumo de energia em até 40%. No entanto, o cumprimento das metas de segurança funcional ISO 26262 acrescenta nove meses de validação e eleva os custos de engenharia não recorrentes.
Demanda por Imageamento Aprimorado e Detecção Óptica
Os fabricantes de dispositivos de borda exigem maior alcance dinâmico, maior eficiência quântica e menor corrente de escuridão para desbloquear funções avançadas, como rastreamento do olhar e análise espectral. As arquiteturas empilhadas separam as bolachas de pixel e lógica, aumentando a capacidade de poço cheio, enquanto os conversores analógico-digital por pixel elevam as relações sinal-ruído acima de 70 decibéis. Na automação industrial, os sistemas de visão de máquina inspecionam agora defeitos de superfície menores que 5 micrômetros, pressionando os fornecedores em direção a pixels de obturador global e fusão HDR no chip. Os OEMs de dispositivos médicos exigem sensibilidade de contagem de fótons para scanners de tomografia computadorizada, mais um fator favorável para as matrizes de diodos de avalanche de fóton único.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pressão Crescente sobre os Preços | -0.80% | Global, mais acentuada em eletrônicos de consumo e automotivo de nível intermediário | Curto prazo (≤ 2 anos) |
| Concorrência de Tecnologias Alternativas de Detecção | -0.50% | América do Norte e Europa, moderada na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Problemas de Confiabilidade de Fotodiodos Durante os Ciclos de Refluxo Automotivo | -0.40% | Cadeias de suprimentos automotivas globais | Médio prazo (2 a 4 anos) |
| Oferta Limitada de Bolachas de Silício de Ultrapureza | -0.60% | Global, com impacto concentrado em dispositivos discretos de alto desempenho | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pressão Crescente sobre os Preços
Os preços médios de venda dos sensores CMOS convencionais caíram 12% entre o quarto trimestre de 2024 e o terceiro trimestre de 2025, à medida que startups chinesas subcotaram os concorrentes estabelecidos.[4]OmniVision Technologies, "Transcrição da Teleconferência de Resultados do 3º Trimestre de 2025," ovt.com Os integradores automotivos agora esperam reduções anuais de 5% a 7% no custo unitário, corroendo as margens dos fotodiodos discretos. A fotografia computacional estende a qualidade de imagem de nível flagship para sensores de menor resolução, reduzindo as atualizações de hardware. A integração em sistema no chip desloca o valor para os parceiros de fundição, deixando os fornecedores de sensores tradicionais com uma parcela cada vez menor do custo total dos materiais.
Oferta Limitada de Bolachas de Silício de Ultrapureza
Três fornecedores japoneses controlam aproximadamente 85% da produção de bolachas de alta resistividade de 6 e 8 polegadas, e os prazos de entrega se estenderam de 16 semanas no início de 2024 para 28 semanas no terceiro trimestre de 2025. A escassez de oferta força os fabricantes de fotodiodos a priorizar clientes aeroespaciais e médicos premium em detrimento das aplicações de consumo. Contaminantes degradam a corrente de escuridão em dispositivos de avalanche; portanto, a substituição por bolachas de germânio sobre silício ou de carboneto de silício permanece experimental. Qualquer interrupção na produção japonesa de bolachas se propagaria pelos programas globais de LiDAR em até três meses.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Dispositivo:
Sensores Empilhados Ancoram a Participação, Matrizes SPAD Impulsionam o CrescimentoOs sensores de imagem CMOS contribuíram com 41,28% da receita de 2025 e continuam sendo a espinha dorsal em volume do mercado de dispositivos semicondutores fotossensíveis. Sua dominância repousa em arquiteturas empilhadas que desacoplam as bolachas de pixel e lógica, permitindo maior capacidade de poço cheio, leitura mais rápida e blocos de inteligência artificial no sensor que eliminam processadores de sinal externos. Sony, Samsung e SK hynix, em conjunto, remeteram mais de 100 milhões de unidades empilhadas em 2025, habilitando vídeo 8K a 60 quadros por segundo e rajadas sustentadas de 480 quadros para fotografia computacional. Os layouts iluminados por trás cobrem agora aproximadamente 70% da produção de smartphones, um salto de 55% em 2023, à medida que aparelhos Android de nível intermediário demandaram pixels abaixo de 0,7 micrômetro para preservar a sensibilidade em condições de baixa luminosidade. O tamanho do mercado de dispositivos semicondutores fotossensíveis vinculado a sensores empilhados está previsto para subir de USD 1,74 bilhão em 2026 para USD 2,15 bilhões até 2031, sustentado pela contínua proliferação de câmeras em wearables e drones.
Os fotodiodos discretos — variantes PIN, PN, avalanche e Schottky — ocupam um nicho resiliente em comunicações ópticas, imageamento médico e automação industrial, onde a personalização espectral e a validação AEC-Q101 superam as vantagens de integração dos sensores de imagem. As matrizes de diodos de avalanche de fóton único e sensores de imagem quântica apresentam a trajetória mais acelerada, avançando a uma CAGR de 4,89% à medida que fabricantes de automóveis e de lidar exigem precisão de temporização em picossegundos. Os foto-CIs que integram fotodiodos com amplificadores de transimpedância e comparadores estão se expandindo em patches de monitoramento de saúde e headsets de realidade aumentada porque reduzem a área da placa em metade e o consumo de energia em um terço. Em contrapartida, os fototransistores, fotorresistores e fotocélulas legadas respondem por menos de 2% da participação de mercado de dispositivos semicondutores fotossensíveis e estão recuando lentamente para optoacopladores de baixa velocidade e módulos de luz ambiente. A confiabilidade no refluxo automotivo continua sendo um desafio em aberto; a deriva da tensão direta forçou os fornecedores a especificar janelas mais estreitas de capacitância de junção e limites de corrente de escuridão, elevando o custo de teste, mas preservando o desempenho em campo.


Por Material:
Silício Domina, Perovskitas Prometem DisrupçãoO silício deteve 62,16% do valor de 2025 porque décadas de ajuste dos processos de semicondutores de óxido metálico complementar mantêm as densidades de defeitos baixas e o custo por pixel incomparável. Seu domínio é mais forte em smartphones, câmeras de visão surround automotivas e sistemas de visão de máquina, onde as ferramentas de bolachas e as bibliotecas de circuitos são altamente amortizadas. Ainda assim, os ganhos marginais de custo estão se reduzindo à medida que o passo do pixel se aproxima de 0,5 micrômetro e os limites de eficiência quântica se aproximam de 95% na faixa visível. Os fornecedores estão, portanto, estendendo o silício por meio de perfis de dopagem avançados, isolamento de vala profunda no verso da bolacha e ligação de bolachas para manter a competitividade. O tamanho do mercado de dispositivos semicondutores fotossensíveis ligado ao silício deve aumentar modestamente a uma CAGR abaixo de 4%, embora sua participação geral diminua à medida que as alternativas amadurecem.
Os semicondutores de perovskita e orgânicos representam a ameaça mais credível a longo prazo. Grupos de pesquisa no Japão e na Coreia do Sul relataram eficiência quântica externa acima de 80% na faixa de 800 a 1.200 nanômetros durante 2025, desempenho que supera o arseneto de índio e gálio a um décimo do custo do material. A linha piloto da Panasonic para fotodiodos orgânicos integrados ao painel ilustra a comercialização inicial, enquanto a Hamamatsu e a ON Semiconductor divulgaram avaliações de roteiro para estruturas de avalanche de perovskita que prometem ganho interno sem alto polarização reversa. Persistem lacunas de qualificação porque nem a IEC 60747 nem a AEC-Q101 definem regras de confiabilidade para camadas processadas em solução; os fornecedores automotivos de primeiro nível estão elaborando testes personalizados de 1.000 horas de umidade e UV, acrescentando até 12 meses aos ciclos de lançamento. O germânio e o arseneto de índio e gálio permanecem entrincheirados em telecomunicações e espectroscopia, mas seus preços premium enfrentarão erosão incremental quando os detectores de perovskita comprovarem estabilidade de 10.000 horas sob 85 °C e 85% de umidade relativa.
Por Modo de Operação:
Modo Fotovoltaico Lidera, Avalanche Ganha TraçãoA operação fotovoltaica representou 54,03% das unidades remetidas em 2025, sendo preferida em smartphones e tablets sensíveis a bateria porque a leitura em polarização zero mantém o ruído abaixo de 2 elétrons rms. Os fabricantes de dispositivos combinam pixels fotovoltaicos com conversores analógico-digital no pixel para fornecer relações sinal-ruído de 40 decibéis com menos de 100 miliwatts. A prevalência do modo ancora o custo; os lotes de bolachas podem tolerar ±10% de variância de dopagem, acelerando os rendimentos. No entanto, a limitação de largura de banda em aproximadamente 1 gigahertz limita a adequação para links ópticos de alta velocidade e alcance por tempo de voo.
Os detectores fotocondutivos que requerem polarização externa preenchem o slot de velocidade intermediária em scanners de código de barras e posicionamento industrial, mas as vitórias de design estão migrando para foto-CIs que incorporam amplificadores e, assim, neutralizam o circuito de polarização discreto. O modo avalanche exibe o potencial mais atraente, avançando a uma CAGR de 5,54% à medida que o lidar automotivo migra de varredura mecânica para de estado sólido. O ganho interno acima de 100 multiplica os fótons de retorno fracos de alvos a 200 metros, reduzindo os orçamentos de potência dos emissores laser e facilitando a conformidade com a segurança ocular. A participação de mercado de dispositivos semicondutores fotossensíveis para arquiteturas de avalanche crescerá apesar das tolerâncias epitaxiais mais rígidas que elevam o custo da bolacha em 35% e da validação AEC-Q101 que exige 1.000 horas de estresse de polarização reversa em alta temperatura. Os fornecedores estão respondendo com geometrias proprietárias de anel de guarda que suprimem a ruptura nas bordas e com substratos de silício sobre isolante que reduzem a corrente de escuridão em até 40%.
Por Aplicação:
Eletrônicos de Consumo Lidera, LiDAR Automotivo Avança RapidamenteOs eletrônicos de consumo capturaram 29,48% da receita de 2025 com base em 1,3 bilhão de remessas de smartphones e tablets. Os aparelhos agora integram módulos primário, telefoto, ultra-wide, de profundidade e macro, elevando a contagem de sensores por dispositivo para cinco ou mais. O passo do pixel caiu abaixo de 0,7 micrômetro, mas os designs iluminados por trás preservam o desempenho em condições de baixa luminosidade, enquanto a fusão HDR no chip gerencia cenas de 120 decibéis. A adoção de smartwatches e wearables de áudio adiciona volume incremental de unidades, embora a contribuição de receita permaneça modesta dado os preços médios de venda abaixo de USD 2. Os fatores favoráveis futuros incluem matrizes compactas de obturador global para captura de vídeo espacial e núcleos neurais no sensor que descarregam o aprimoramento de imagem para hardware de borda.
O lidar automotivo está na trajetória mais íngreme, expandindo-se a uma CAGR de 5,89% até 2031, à medida que os regulamentos europeus e chineses exigem a detecção de usuários vulneráveis da via. As matrizes de estado sólido agora comandam 60% das novas vitórias de design, uma reversão de 2023, quando as unidades rotacionais ainda dominavam. As matrizes de fotodiodos de avalanche com fatores de ruído em excesso abaixo de 3 e os diodos de avalanche de fóton único com jitter de temporização abaixo de 100 picossegundos permitem a classificação de objetos a 200 metros sob chuva ou neblina. O tamanho do mercado de dispositivos semicondutores fotossensíveis atribuível a sensores lidar está projetado para atingir USD 0,90 bilhão até 2031, ante USD 0,68 bilhão em 2026. Os setores de saúde, automação industrial e instrumentação científica formam coletivamente uma cauda longa resiliente, com scanners de tomografia computadorizada, robôs colaborativos e laboratórios de óptica quântica demandando detectores de baixo volume mas alta margem.
Por Usuário Final:
OEMs Automotivos e OEMs de Eletrônicos de Consumo DominamOs fabricantes originais de equipamentos automotivos consumiram quase um terço das remessas de detectores de 2025, à medida que a assistência de Nível 2+ se tornou requisito básico em sedãs e crossovers premium. As estratégias de abastecimento estão se tornando mais rígidas: os fornecedores de primeiro nível exigem latência determinística abaixo de 5 milissegundos e autoteste integrado, elevando o custo do custo total dos materiais em 20% a 25% acima dos sensores de grau de consumo. As arquiteturas de controladores de domínio favorecem o processamento centralizado alimentado por múltiplas câmeras e canais lidar, pressionando os fornecedores em direção a saídas padronizadas MIPI C-PHY e Ethernet-AVB. Os ciclos de garantia abrangem uma década, de modo que a documentação AEC-Q101 e ISO 26262 aparece agora em cada solicitação de cotação, estendendo os cronogramas de design-in para até 24 meses, mas cimentando a participação dos titulares uma vez conquistada.
Os OEMs de eletrônicos de consumo respondem por outros 30% das remessas, mas suas prioridades são inversas: menor custo unitário, menor altura de módulo e cadências de atualização anuais. Os passos de pixel abaixo de 0,6 micrômetro e o agrupamento de 16 em 1 permitem imageamento em condições de baixa luminosidade de nível flagship mesmo em dispositivos de nível intermediário, corroendo o histórico nível premium. Os fornecedores que podem empilhar conversores analógico-digital e blocos de processamento neural diretamente abaixo das matrizes de pixel ganham eficiência no tamanho do die e alavancagem de licenciamento sobre os fornecedores de processadores de aplicação. Os contratantes aeroespaciais e de defesa, embora abaixo de 5% do volume, entregam margens superiores com requisitos de endurecimento à radiação e contratos de aquisição plurianuais. Os fabricantes de dispositivos médicos precisam de autorização FDA 510(k) ou marcação CE, acrescentando 12 a 18 meses aos ciclos de produto, mas gerando receita recorrente uma vez superadas as barreiras de validação.
Análise Geográfica
Mercado de Dispositivos Semicondutores Fotossensíveis da APAC
A Ásia-Pacífico contribuiu com 44,17% da receita de 2025 e projeta-se que se expanda a 5,81% até 2031. Os fabricantes chineses de veículos elétricos instalaram mais unidades de LiDAR do que o restante do mundo combinado em 2025, enquanto as fundições sul-coreanas enviaram mais de 400 milhões de sensores de imagem para smartphones. Os especialistas japoneses dominam os fotodiodos de avalanche para sistemas médicos e científicos, e a Índia e os países da ASEAN estão ampliando a montagem de módulos, embora a fabricação permaneça concentrada na China, no Japão, na Coreia do Sul e em Taiwan.
Mercado de Dispositivos Semicondutores Fotossensíveis da América do Norte
A América do Norte gerou cerca de 25% do valor em 2025, impulsionada por ADAS automotivo, links ópticos de data centers e programas de defesa. No entanto, a região depende de wafers epitaxiais japoneses, expondo-a aos mesmos choques de prazo de entrega enfrentados pelos concorrentes globais. A Teledyne e a ON Semiconductor operam fábricas de wafers locais, mas a expansão de capacidade fica aquém da escala asiática. O impulso regulatório da Administração Nacional de Segurança no Tráfego Rodoviário para frenagem de emergência automática está incentivando a integração de LiDAR, mas os subsídios à fabricação ficam atrás do Ato Europeu de Chips.
Mercado de Dispositivos Semicondutores Fotossensíveis da EMEA e América do Sul
A Europa e o Oriente Médio entregaram aproximadamente 22% da receita em 2025. As plantas alemãs e francesas adotaram câmeras de visão surround para atender aos mandatos do Regulamento Geral de Segurança, elevando as remessas regionais de sensores de imagem em 35%. A ausência de fornecedores locais de fotodiodos para LiDAR obriga os fabricantes de automóveis a adquiri-los do Japão e dos Estados Unidos, impulsionando iniciativas de política europeia para financiar joint ventures. A América do Sul e a África combinadas representaram menos de 9% da receita, com a adoção concentrada em automação de mineração e backhaul de telecomunicações; a dependência de importações e a volatilidade cambial restringem o crescimento.

Panorama regulatório
Os requisitos regulatórios para dispositivos semicondutores fotossensíveis são moldados pela conformidade em segurança automotiva, pela política de semicondutores e pelas restrições de materiais que afetam as escolhas de projeto de detectores e sensores de imagem. Na União Europeia, o European Chips Act (Regulamento (UE) 2023/1781) introduziu um marco coordenado e estabeleceu o European Semiconductor Board, dando ênfase adicional a normas harmonizadas e à resiliência da cadeia de suprimentos para chips usados em setores que incluem sensoriamento.
Normas de materiais e de teste também influenciam os caminhos de qualificação e as decisões de lista de materiais. A UE adotou a Diretiva Delegada (UE) 2024/1416, que regula o uso de cádmio em pontos quânticos de downshifting para chips LED, com isenções específicas vigentes até 31 de dezembro de 2027. Na China, a norma GB/T 15651.6-2023 fornece terminologia padronizada e referências de teste para dispositivos fotossensíveis, apoiando especificações comuns entre fornecedores nacionais de sensores e fabricantes de módulos a jusante, enquanto órgãos normativos do setor como a SEMI e trabalhos de normas dos EUA (para semicondutores e microeletrônica) continuam a apoiar a interoperabilidade e o controle de processos entre fábricas e linhas de encapsulamento globais.
Análise da cadeia de valor
A cadeia de valor abrange materiais de alta pureza e wafers, projeto de dispositivos e fabricação de wafers, processamento back-end, integração de módulos e aquisição orientada pela qualificação de OEMs. Os insumos upstream incluem wafers de silício de ultra-alta pureza e epitaxia especializada necessária para fotodiodos de avalanche e matrizes SPAD/QIS. As etapas midstream incluem módulos de processo de sensores de imagem CMOS e fotodiodos (BSI, empilhamento, estruturas de anel de guarda), seguidas de montagem, encapsulamento e teste que avaliam corrente de fuga, jitter de temporização e robustez a refluxo automotivo.
Downstream, fabricantes de módulos de câmera e integradores de LiDAR/ADAS convertem o desempenho do die em subsistemas qualificados para smartphones, automotivo, automação industrial, imagem médica e segurança. A cadeia reflete cada vez mais coordenação de fabricação vertical e entre empresas, incluindo a assinatura por Sony e TSMC de um memorando de entendimento em maio de 2026 para uma joint venture destinada a desenvolver e fabricar sensores de imagem na unidade da Sony em Koshi City, visando a continuidade do fornecimento de sensores avançados. O alinhamento de processos e equipamentos em todo o setor por meio das normas SEMI apoia a transferibilidade entre fábricas e OSATs, enquanto grandes programas regionais de investimento por grupos importantes de eletrônica e semicondutores continuam a moldar decisões de capacidade e padrões de fornecimento de componentes em ecossistemas de fabricação centrados na Ásia.
Cenário Competitivo
O mercado apresenta concentração moderada. A Sony Semiconductor Solutions e a Samsung System LSI, juntas, controlaram mais de 60% do valor do segmento de sensores de imagem para smartphones em 2025, aproveitando pixels empilhados e fundições cativas. Os fotodiodos discretos e os dispositivos de avalanche permanecem fragmentados entre a Hamamatsu Photonics, a ON Semiconductor, a Vishay Intertechnology e players de nicho. As barreiras decorrem da validação AEC-Q101 e ISO 26262, além da necessidade de personalização espectral que as fundições de massa evitam. Os aceleradores de IA no sensor e os fotodetectores de perovskita representam crescimento em espaços inexplorados, e os pedidos de patentes para diodos de avalanche de fóton único saltaram 40% entre 2024 e 2025.
Concorrentes chineses como a GalaxyCore e a SmartSens conquistaram aproximadamente 15% do volume global de sensores para smartphones em 2025 ao oferecer descontos de preço de 20% a 30%. Eles carecem de processos de sensores empilhados, mas vencem designs Android domésticos, comprimindo as margens de nível intermediário. Os titulares reagem concentrando-se em recursos premium ou migrando para os segmentos automotivo e industrial, com ciclos de qualificação mais longos. Os movimentos estratégicos incluem a expansão em carboneto de silício da ON Semiconductor, a joint venture de tempo de voo da STMicroelectronics com a Valeo, e a fábrica de bolachas de 12 polegadas da Hamamatsu para fotomultiplicadores de silício. Espera-se consolidação em até 24 meses à medida que a intensidade de capital e os requisitos de expertise em nível de sistema aumentam.
Líderes do Setor de Dispositivos Semicondutores Fotossensíveis
Sony Corporation
Samsung Electronics Co. Ltd
Canon Inc.
Continental AG
Panasonic Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos Semicondutores Fotossensíveis
- Sony Semiconductor Solutions
- Samsung System LSI
- Hamamatsu Photonics K.K.
- ON Semiconductor Corporation
- STMicroelectronics N.V.
- Teledyne Technologies Inc.
- Canon Inc.
- Panasonic Corporation
- SK hynix Inc.
- OmniVision Technologies, Inc.
- Excelitas Technologies Corp.
- First Sensor AG
- Vishay Intertechnology Inc.
- ROHM Co., Ltd.
- Everlight Electronics Co. Ltd.
- Kyosemi Corporation
- OSI Optoelectronics, Inc.
- Laser Components GmbH
- Broadcom Inc.
- Thorlabs Inc.

Oportunidades de mercado e perspectivas futuras
As atualizações em sensoriamento automotivo e visão de máquina estão criando demanda de curto prazo por dispositivos fotossensíveis de maior confiabilidade que combinam resposta rápida com menor complexidade de sistema. As arquiteturas de IA no sensor e de alta faixa dinâmica já demonstradas em sensores comerciais (incluindo o IMX500 da Sony, que entrou em produção em volume em meados de 2025) oferecem um caminho prático para que sistemas de câmera e sensoriamento reduzam a largura de banda e o processamento externo. Isso apoia a implantação em robótica de armazém, análise de varejo, monitoramento interno de veículos e câmeras de segurança, onde o custo de implantação e os orçamentos de energia restringem o projeto do sistema.
A resiliência da cadeia de suprimentos e a eficiência de fabricação também estão abrindo oportunidades tanto para fabricantes de dispositivos quanto para fornecedores de ferramentas habilitadoras. O memorando de entendimento entre Sony e TSMC de maio de 2026, ligado à fabricação de sensores de imagem na unidade da Sony em Koshi City, reforça os esforços contínuos para garantir o fornecimento de sensores avançados, enquanto o foco da Canon em litografia por nanoimpressão em seu Relatório Integrado de 2026 indica trabalho contínuo para melhorar a eficiência da produção de semicondutores, relevante para a pressão de custo e rendimento em sensores de alto volume. Ao mesmo tempo, as lacunas de qualificação em torno de materiais emergentes (perovskita e fotodetectores orgânicos) e a ausência de regras de confiabilidade totalmente definidas nas normas de dispositivos estabelecidas criam espaço para protocolos de teste liderados por fornecedores de nível 1 e ofertas diferenciadas em sensoriamento no infravermelho próximo para aplicações industriais, médicas e automotivas.
Recent Industry Developments in Mercado de Dispositivos Semicondutores Fotossensíveis
- Junho de 2026: a Sony Semiconductor Solutions anunciou o LYTIA L910, um sensor de imagem CMOS empilhado de 50 megapixels efetivos para aplicações móveis, com 100 dB de faixa dinâmica; embarque em produção em massa previsto para o verão de 2026. O anúncio reforça a liderança em sensores móveis premium e as capacidades de IA no sensor, expandindo conquistas de design em smartphones de ponta e potencialmente elevando o preço médio de venda.
- Março de 2026: a Sony Semiconductor Solutions anunciou o IMX908, um sensor de imagem CMOS 4K para câmeras de segurança com pixels LOFIC de 1,45 micrômetro. A atualização visa imagem de segurança e industrial com HDR e processamento de alta velocidade, ampliando a presença da Sony em sensoriamento corporativo e melhorando o posicionamento competitivo.
- Janeiro de 2026: a Sony Semiconductor Solutions lançou o sensor CMOS empilhado IMX585 com processamento de IA on-chip de 4,2 TOPS para monitoramento de motoristas e visão de máquina. O produto apoia ADAS automotivo e sensoriamento de visão de máquina, estendendo a presença da Sony em aplicações habilitadas por IA no sensor.


Mercado de Dispositivos Semicondutores Fotossensíveis Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange componentes semicondutores que detectam luz e a convertem em sinal elétrico, sendo então usados em equipamentos como câmeras, links ópticos, sistemas de segurança, dispositivos médicos e automação de fábrica.
Exclusões do escopo: excluímos produtos finais completos e conjuntos montados (por exemplo, câmeras acabadas, módulos LiDAR ou transceptores ópticos completos) e contabilizamos apenas o valor do componente do dispositivo fotossensível.
Visão geral da segmentação
- Por Dispositivo
- Fotocélula
- Fotodiodo
- Fotodiodo PIN
- Fotodiodo PN
- Fotodiodo de Avalanche
- Fotodiodo Schottky
- Fototransistor
- Fotorresistor
- Foto CI
- Sensor de Imagem CMOS
- Sensor BSI
- Sensor Empilhado
- SPAD / QIS
- Por Material
- Silício
- Germânio
- Arseneto de Índio e Gálio
- Arseneto de Gálio
- Semicondutor Orgânico
- Perovskita e Outros Materiais Emergentes
- Por Modo de Operação
- Modo Fotovoltaico
- Modo Fotocondutivo
- Modo Avalanche
- Por Aplicação
- Comunicação Óptica e Datacom
- Automotivo e Transporte
- LiDAR
- Câmeras ADAS
- Eletrônicos de Consumo
- Smartphones e Tablets
- Wearables e RA/RV
- Saúde e Imageamento Médico
- Automação Industrial e Robótica
- Segurança e Vigilância
- Pesquisa Científica e Instrumentação
- Por Usuário Final
- OEMs Automotivos
- OEMs de Eletrônicos de Consumo
- Contratantes Aeroespaciais e de Defesa
- Fabricantes de Dispositivos Médicos
- Empresas Industriais e de Manufatura
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Oceania
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- ÁFRICA
- África do Sul
- Norte da África
- Restante da África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando de onde vem a demanda e como os dispositivos fotossensíveis normalmente são comercializados nos setores automotivo, eletrônica de consumo, saúde, automação industrial, segurança e comunicação óptica. Fazemos referência a fontes públicas como séries macro da OCDE e do Banco Mundial, indicadores de conectividade da UIT, estatísticas de comércio do UN Comtrade para categorias HS relevantes, e a Agência Internacional de Energia para sinais de eletrônica e mobilidade que ajudam na direção dos cenários.
Para manter o modelo fundamentado na evolução dos produtos, também revisamos registros e relatórios anuais da SEC dos EUA, apresentações a investidores, comunicados de imprensa e artigos selecionados de periódicos revisados por pares sobre tendências de sensores e dispositivos fotônicos. Bancos de dados de patentes são usados para identificar onde novos materiais e modos de operação estão ganhando tração, e uma assinatura paga para dados financeiros e inteligência corporativa é usada para normalizar divisões de receita onde as divulgações são limitadas. As fontes citadas aqui são ilustrativas, não exaustivas, e materiais públicos adicionais também foram usados para coletar dados, validar premissas e esclarecer questões abertas.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar volumes, movimentos típicos de preços e o momento de adoção nas principais aplicações, seguido de verificações sobre como fabricantes de dispositivos e equipes de OEM definem o que está dentro do limite do mercado. Conversamos com uma combinação de fornecedores de componentes, integradores de módulos, equipes de engenharia e sourcing de OEMs e participantes de canais na APAC, EMEA e Américas, para que as premissas pudessem ser ajustadas onde os sinais da pesquisa documental não fossem consistentes.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 13% | APAC: 38% |
| Nível médio: 50% | Líderes funcionais/de unidade: 30% | EMEA: 37% |
| Participantes menores: 15% | Gerentes: 57% | Américas: 25% |
Dimensionamento e previsão de mercado
Nosso dimensionamento começa com a construção de um conjunto de demanda top-down, usando resultados dos mercados finais e intensidade de uso, no qual as taxas de adesão a dispositivos e as unidades médias por sistema são aplicadas nas principais aplicações. Após a construção da lógica e a formação dos totais, aproximações bottom-up seletivas são usadas para corroborar o resultado, incluindo consolidações amostrais de receita de fornecedores, verificações de canal e verificações pontuais de ASP multiplicado por volume em categorias de alto volume.
As principais entradas usadas no modelo incluem conteúdo de câmera e sensoriamento por veículo, direção de embarques de smartphones e dispositivos de consumo, expansões de comunicação óptica, sinais de capex de automação e a mudança de mix entre modos operacionais (fotovoltaico, fotoconditivo e avalanche). A lógica de ASP é tratada com etapas simples que um cliente pode seguir, incluindo mudanças de mix em direção a dispositivos de maior valor e erosão periódica de preços em categorias maduras, seguida de uma verificação de que o preço implícito não rompe as faixas de aquisição compartilhadas pelos entrevistados.
Para as previsões, utilizamos análise de cenários com uma sobreposição multivariada leve, na qual fatores como embarques de eletrônicos, produção automotiva e investimento em infraestrutura de rede definem o ritmo, e então as entradas primárias são usadas para escolher curvas de adoção realistas para tipos de dispositivos e materiais mais novos. Onde a visibilidade de receita bottom-up é incompleta para participantes menores, as lacunas são preenchidas usando faixas de participação de fornecimento por aplicação e região, que são então reverificadas em relação à lógica de demanda top-down.
Validação de dados e ciclo de atualização
Os resultados são revisados por meio de várias verificações, começando com totais no nível de aplicação que devem se reconciliar com sinais de demanda independentes, seguidos de verificações de consistência entre regiões, preços e taxas de crescimento. Se um valor discrepante for encontrado, a premissa é rastreada até seu fator gerador (por exemplo, taxa de adesão, unidades por sistema ou etapa de ASP), e a equipe entra novamente em contato com especialistas relevantes quando a variação não pode ser explicada com base em evidências documentais.
Antes da aprovação final, um analista separado realiza verificações de variância em relação a edições anteriores, registros recentes e eventos notáveis do setor, e então o modelo é executado novamente com quaisquer entradas corrigidas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando há mudanças materiais, como movimentos cambiais acentuados, restrições de fornecimento ou grandes choques de demanda. Antes da entrega, uma nova passagem é concluída para que os clientes recebam a visão mais atualizada disponível naquele momento.
Comparação da estimativa de mercado de dispositivos semicondutores fotossensíveis da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para dispositivos semicondutores fotossensíveis frequentemente parecem diferentes porque as regras de contagem nem sempre estão alinhadas, mesmo quando a lista de dispositivos parece semelhante. As maiores razões tendem a ser o momento da conversão cambial, como os preços médios de venda são projetados adiante e se itens adjacentes são mantidos dentro do total.
Quando os sinais de preços trimestrais e as mudanças no mix de aplicações são revisitados e, em seguida, combinados a um momento cambial consistente para o ano, a estimativa tende a evitar oscilações artificiais. Essa disciplina de atualização é seguida pela Mordor Intelligence para este mercado. Alguns números publicados podem subir mais se incorporarem uma valorização mais rápida do ASP para sensoriamento de imagem avançado, ou se agregarem módulos de câmera completos e óptica ao mesmo total, o que aumenta o número sem alterar os embarques subjacentes de dispositivos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,21 bilhões de USD (2026) | |
| Consultoria Global A | 4,70 bilhões de USD (2026) | Frequentemente reflete um escopo mais amplo em que módulos de câmera ou sensoriamento são parcialmente incluídos, e os preços são projetados adiante com menos verificações sobre mudanças de mix em relação ao crescimento de unidades por aplicação. |
| Associação do Setor B | 3,90 bilhões de USD (2026) | Pode subestimar ao focar em um conjunto mais estreito de categorias de dispositivos e aplicações maduras, com premissas conservadoras de ASP e ajuste limitado para modos operacionais e materiais mais novos. |
A dispersão na tabela vem principalmente das bordas de escopo e da forma como preços e mix são atualizados ao longo do tempo. Ao manter claros os limites apenas de dispositivos, escalonar os ASPs usando regras simples que são cruzadamente verificadas e vincular o crescimento à demanda visível por aplicação, o número final permanece rastreável a entradas que um leitor pode reproduzir.


Principais Questões Respondidas no Relatório
Qual será o tamanho da receita do mercado de dispositivos semicondutores fotossensíveis até 2031?
A receita está projetada para atingir USD 5,22 bilhões até 2031, sustentada por uma taxa de crescimento composta de 4,35% a partir de 2026.
Qual região deve registrar o crescimento mais rápido até 2031 para esses dispositivos?
A Ásia-Pacífico está prevista para se expandir a 5,81%, impulsionada pela produção de veículos elétricos e pela montagem de smartphones em alto volume.
Qual é o principal fator por trás da adoção de matrizes de diodos de avalanche de fóton único?
Os fabricantes de automóveis necessitam de precisão de temporização em picossegundos para LiDAR de estado sólido, impulsionando as matrizes de diodos de avalanche de fóton único a uma CAGR de 4,89%.
Quais inovações em materiais poderiam desafiar o silício em dispositivos semicondutores fotossensíveis?
Os semicondutores de perovskita e orgânicos, que agora demonstram mais de 80% de eficiência quântica externa em faixas de infravermelho próximo, estão posicionados para um crescimento anual de 5,12%.
Por que o processamento de IA no sensor está ganhando tração nos sensores de imagem?
A incorporação de inferência neural dentro do sensor pode reduzir a largura de banda de dados em até 75% e reduzir a potência do sistema em cerca de 40%.
Qual restrição da cadeia de suprimentos poderia afetar mais as remessas de detectores LiDAR?
Os prazos de entrega para bolachas de silício de ultrapureza se estenderam para 28 semanas, e qualquer interrupção nos três fornecedores japoneses poderia se propagar pelos programas globais de LiDAR em até 90 dias.
Página atualizada pela última vez em:



