
Tamanho e Participação do Mercado de Ácido Fosfórico
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
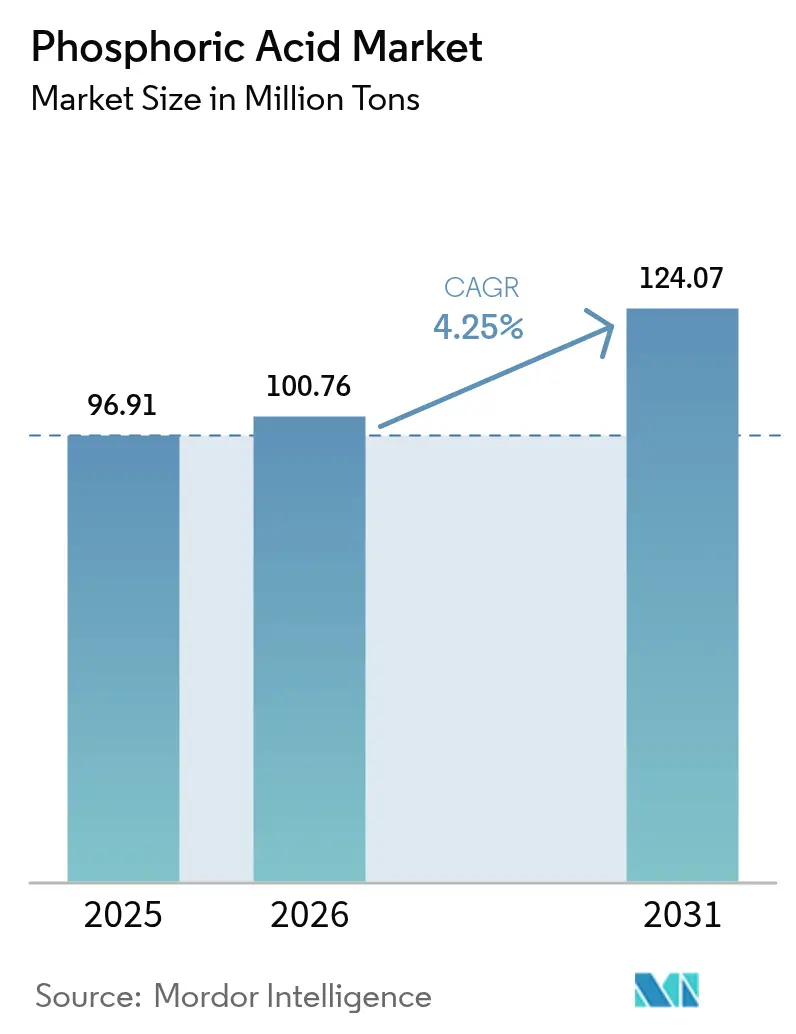
| Volume do Mercado (2026) | 100.76 Milhões de toneladas |
| Volume do Mercado (2031) | 124.07 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 4.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ácido Fosfórico por Mordor Intelligence
O tamanho do Mercado de Ácido Fosfórico está projetado em 96,91 milhões de toneladas em 2025, 100,76 milhões de toneladas em 2026, e deverá atingir 124,07 milhões de toneladas até 2031, crescendo a um CAGR de 4,25% de 2026 a 2031. O material de grau fertilizante continua a dominar os volumes, porém programas intensificados de segurança alimentar e a mudança gradual de blends de ácido cítrico para ácido fosfórico em bebidas prontas para consumo estão ampliando a base de clientes. Os produtores chineses e marroquinos ainda ancoram a liderança em custos, mas a reciclagem em circuito fechado de cátodos de LiFePO₄ está começando a redirecionar investimentos para capacidade de fonte secundária que contorna o descarte de fosfogesso. A micro-flotação de minérios de baixo teor está prolongando a vida útil de depósitos maduros, enquanto variantes de grau eletrônico e ultrapuro protegem os players de nicho contra as oscilações de preços de fertilizantes.
Principais Conclusões do Relatório
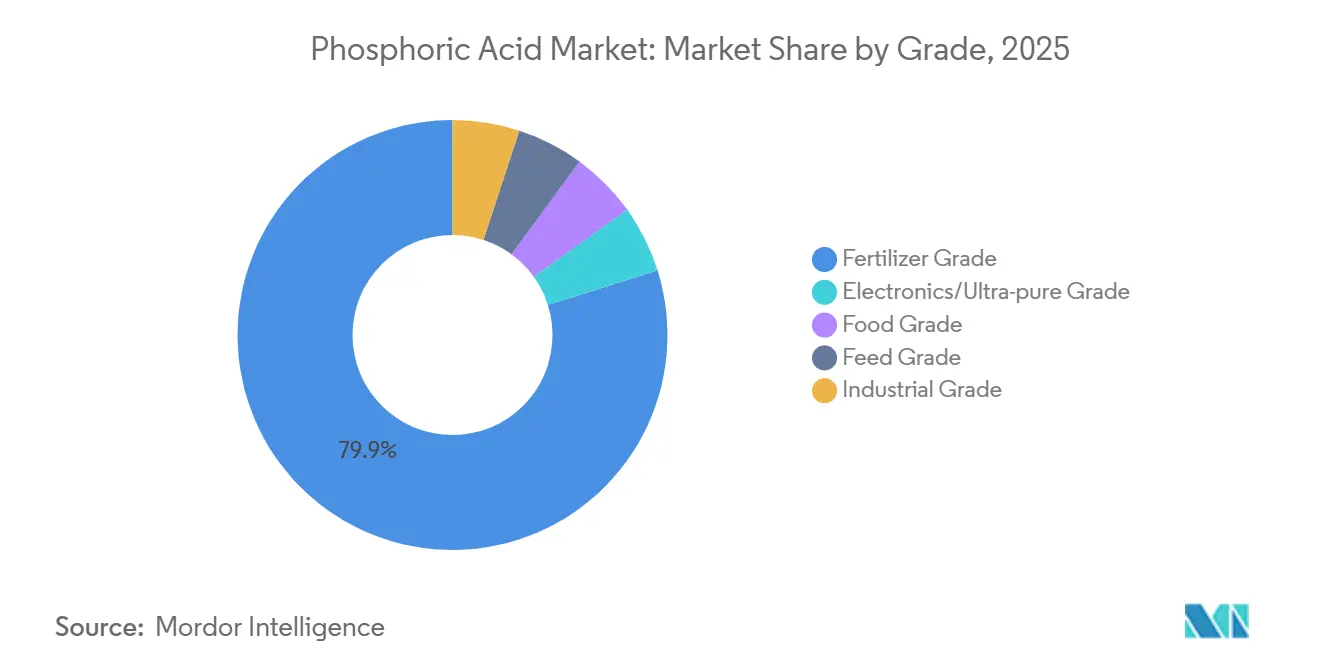
- Por grau, o grau fertilizante capturou 79,87% da participação do mercado de ácido fosfórico em 2025, enquanto o grau alimentício avançou a um CAGR de 4,59% até 2031.
- Por processo, o processo úmido respondeu por 90,51% do tamanho do mercado de ácido fosfórico em 2025, enquanto a fonte secundária/recuperação avançou a um CAGR de 5,22% até 2031.
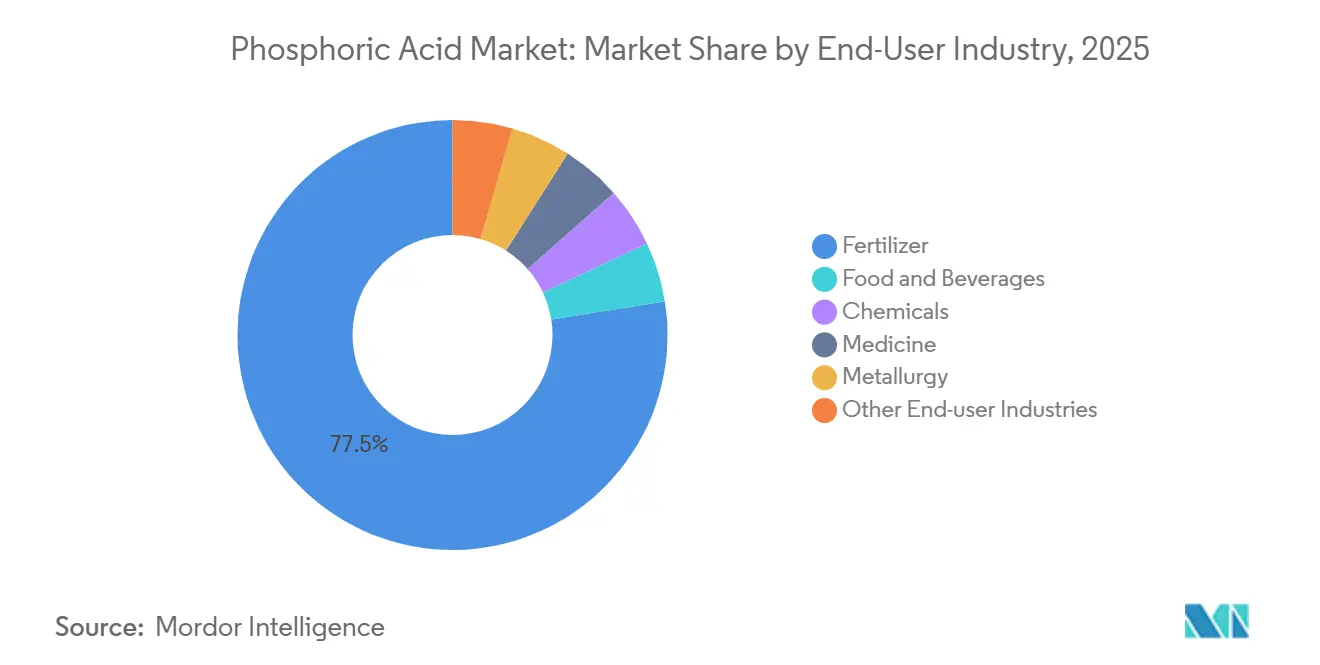
- Por indústria de uso final, fertilizantes lideraram com 77,49% de participação de receita em 2025 no mercado de ácido fosfórico, enquanto alimentos e bebidas avançaram a um CAGR de 4,72% até 2031.
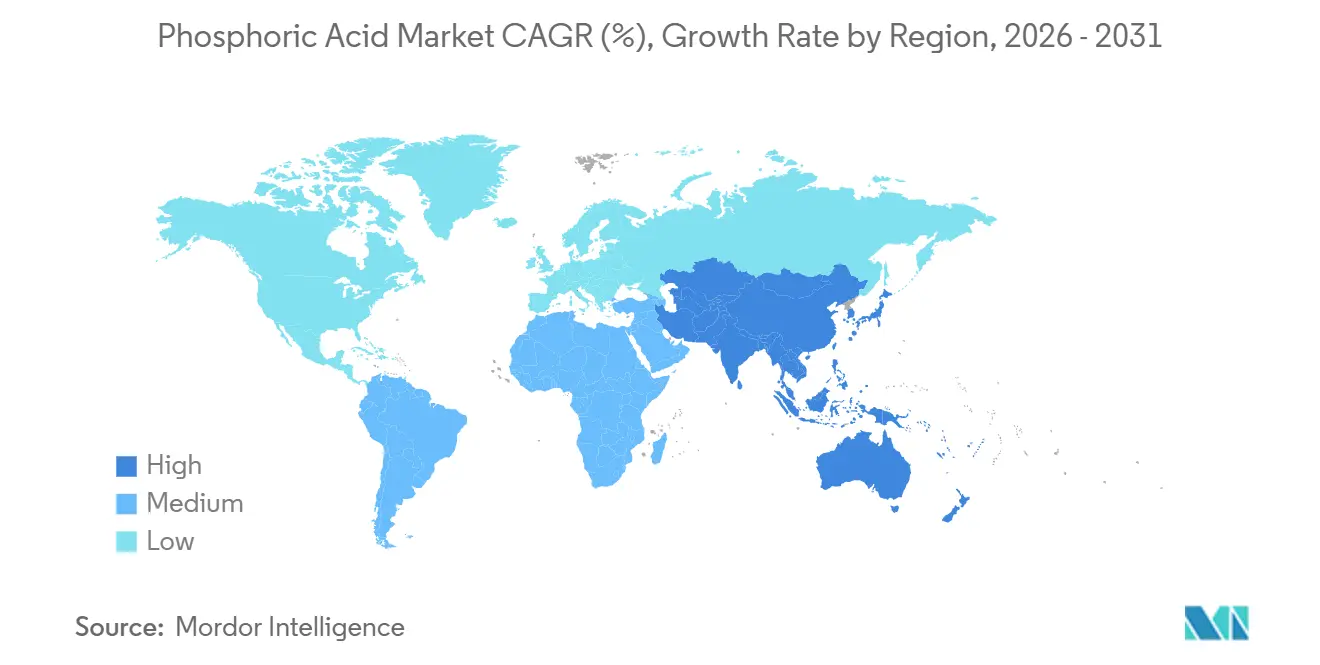
- Por geografia, a Ásia-Pacífico deteve 55,97% da participação global do mercado de ácido fosfórico em 2025 e está prevista para registrar um CAGR de 4,54% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da demanda de grau fertilizante em programas de segurança alimentar | +1.2% | Índia, África Subsaariana, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Absorção de acidulante em alimentos processados e bebidas prontas para consumo | +0.7% | América do Norte, Europa, centros urbanos da APAC | Curto prazo (≤2 anos) |
| Produção de baterias LiFePO₄ e reciclagem em circuito fechado | +0.9% | China, Coreia do Sul, polos de veículos elétricos europeus | Médio prazo (2 a 4 anos) |
| Demanda de gravura de alta pureza para eletrônicos em fábricas de semicondutores | +0.6% | Taiwan, Coreia do Sul, Japão, Estados Unidos | Longo prazo (≥4 anos) |
| Micro-flotação de minérios de baixo teor desbloqueando nova capacidade | +0.5% | Marrocos, Jordânia, Arábia Saudita, China | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Demanda de Grau Fertilizante em Programas de Segurança Alimentar
A Índia comprometeu USD 4,2 bilhões em 2025 para subsidiar o fosfato diamônico, um desembolso que elevou a absorção doméstica de ácido fosfórico em 1,8 milhão de toneladas[1]. A Agenda 2063 da União Africana tem como meta o uso de fertilizantes de 50 kg por hectare até 2030, o triplo do nível atual, atraindo mais ácido importado para todo o continente. O corte de 22% na cota de exportação de rocha fosfática da China em 2024 já redirecionou compradores para cargas marroquinas, sustentando os preços do ácido comercial acima de USD 900 por tonelada até 2027. Programas soberanos também estão acelerando a integração retroativa; a unidade de 500.000 toneladas da IFFCO em Paradip entrou em operação em 2025, reduzindo a dependência de importações da Índia para abaixo de 50%.
Absorção de Acidulante em Alimentos Processados e Bebidas Prontas para Consumo
Formuladores de refrigerantes dos EUA substituíram 340.000 toneladas de ácido cítrico por alternativas fosfóricas em 2025 para neutralizar sabores ácidos, atendendo ao limite de 0,5% de aditivo da FDA, que está bem acima das taxas normais de inclusão[2]. Globalmente, os volumes de café e chá prontos para consumo estão crescendo a um CAGR de 6,1% até 2030, com cada litro exigindo quelação fosfórica para evitar a precipitação de proteínas. O consumo per capita de refrigerantes na China ainda é um terço do valor dos EUA, sinalizando amplo espaço para crescimento. A classificação E338 da Europa continua a aprovar o uso de ácido fosfórico em sobremesas lácteas e queijo processado, adicionando 180.000 toneladas de demanda em 2025.
Produção de Baterias LiFePO₄ e Reciclagem em Circuito Fechado
Os cátodos de LiFePO₄ forneceram 42% da capacidade de baterias para veículos elétricos em 2025, consumindo 2,1 milhões de toneladas de ácido de grau para baterias. A lixiviação sulfúrica seletiva de cátodos usados agora recupera ácido fosfórico com 92-96% de pureza, eliminando o descarte de fosfogesso e atendendo ao mandato de 25% de conteúdo reciclado da China para baterias de 2026. A CATL e a BYD iniciaram cada uma linhas de recuperação de 50.000 toneladas em 2025, enquanto o Regulamento de Baterias da Europa fixa um limite de 12% de fósforo reciclado até 2031.
Demanda de Gravura de Alta Pureza para Eletrônicos em Fábricas de Semicondutores
As fábricas de semicondutores utilizaram 78.000 toneladas de ácido fosfórico com pureza igual ou superior a 99,999% em 2025; a TSMC sozinha absorveu 22%. O financiamento da Lei CHIPS dos EUA fez com que a Intel e a Samsung construíssem complexos no Arizona e no Texas que juntos necessitarão de 18.000 toneladas por ano após 2028. Os preços do agente de gravura são 8 a 12 vezes superiores ao grau fertilizante, pois a troca iônica em múltiplos estágios remove metais abaixo de limites de partes por bilhão. A redução dos tamanhos de nó em direção a 3 nm deve elevar os volumes de agente de gravura em 14% ao ano até 2030.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Choques de oferta de rocha fosfática provenientes de Marrocos e China | -0.8% | Ásia-Pacífico e Europa dependentes de importações | Curto prazo (≤2 anos) |
| Regras de descarga zero de líquidos inflacionando custos de efluentes | -0.5% | União Europeia, Estados Unidos, Índia | Médio prazo (2 a 4 anos) |
| Químicos de tratamento de água sem fosfato ganhando participação | -0.3% | América do Norte, Europa | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Choques de Oferta de Rocha Fosfática Provenientes de Marrocos e China
O Grupo OCP de Marrocos controla aproximadamente 70% das reservas globais de rocha fosfática de grau para água do mar, porém as taxas de extração nas minas de Khouribga e Youssoufia enfrentam restrições geológicas à medida que os teores do minério caem de 32% de P₂O₅ em 2020 para 28% de P₂O₅ em 2025, exigindo maiores custos de beneficiamento. A redução de 22% na cota de exportação da China em 2024 limitou as remessas a 4,8 milhões de toneladas, forçando os compradores asiáticos a pagar prêmios de frete de USD 85 a 110 por tonelada sobre o fornecimento marroquino. A sabotagem de esteiras transportadoras no Saara Ocidental paralisou 1,2 milhão de toneladas de capacidade por três meses em 2024, expondo um risco de fonte única.
Regras de Descarga Zero de Líquidos Inflacionando Custos de Efluentes
A produção de ácido fosfórico pelo processo úmido gera 4,5 a 5,2 toneladas de fosfogesso por tonelada de P₂O₅, criando 220 milhões de toneladas de resíduos anuais globalmente; os mandatos de descarga zero de líquidos da Diretiva de Emissões Industriais da União Europeia e da Lei de Controle de Qualidade da Água Porter-Cologne da Califórnia exigem reciclagem de água em circuito fechado e descarte de sal cristalino, acrescentando USD 18 a 25 milhões em despesas de capital por planta com capacidade anual de 200.000 toneladas. A Lei Porter-Cologne da Califórnia e as diretrizes do CPCB da Índia de 2025 impõem limites semelhantes, elevando os custos de retrofit acima de USD 12 milhões por instalação legada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
Variantes Especiais Superam o Volume de CommoditiesO grau fertilizante capturou 79,87% da produção de 2025, porém o grau alimentício avançará a um CAGR de 4,59% até 2031, à medida que os formuladores de bebidas intensificam o uso de estabilizadores de pH. O grau eletrônico e ultrapuro, com sua realização de preço 8 a 12 vezes superior ao nível de fertilizantes, protege as margens — uma vantagem clara para fornecedores de nicho.
A bifurcação de preços está se ampliando. A fábrica da Taiwan Semiconductor Manufacturing Company no Arizona sozinha garante 6.800 toneladas por ano de material com pureza igual ou superior a 99,999% com prêmios de 40 a 60% acima do preço à vista. A reavaliação do aditivo E338 pela EFSA em 2024 reforçou o conforto regulatório, estimulando investimentos dedicados ao grau alimentício.

Por Processo:
Dominância do Processo Úmido Enfrenta Disrupção da Economia CircularAs rotas de processo úmido comandaram 90,51% do volume de produção de 2025, aproveitando a digestão sulfúrica de rocha fosfática para produzir ácido comercial de 28 a 32% de P₂O₅, porém a recuperação de fonte secundária crescerá a um CAGR de 5,22% até 2031, à medida que recicladores de baterias e plantas de extração de elementos de terras raras comercializam fluxos de fósforo em circuito fechado. O ácido térmico permaneceu em volumes menores porque os requisitos de energia de 12 a 14 MWh por tonelada mantêm os custos elevados.
Os recicladores eliminam passivos de fosfogesso de USD 40 a 60 por tonelada e acessam matérias-primas com teor de 18 a 22% de fósforo, acima de muitos minérios naturais. A unidade de 50.000 toneladas da CATL em Ningde ilustra a economia, recuperando ácido fosfórico de grau para baterias com 94% de pureza enquanto atende ao mandato de conteúdo reciclado da China.
Por Indústria de Uso Final:
Âncora de Fertilizantes Encontra Crescimento de EspecialidadesOs fertilizantes retiveram 77,49% da demanda em 2025, fortemente vinculados a subsídios agrícolas e preços de grãos, enquanto as aplicações de alimentos e bebidas elevarão sua participação à medida que a substituição do ácido cítrico se acelera. Os detergentes químicos enfrentam erosão de participação por fórmulas sem fósforo, e a demanda de metalurgia se beneficia de novas instalações de micro-flotação.
A demanda de fertilizantes permanece fortemente acoplada aos preços das culturas e aos programas de subsídios; a alocação de USD 4,2 bilhões da Índia em 2025 para subsídios ao fosfato diamônico elevou diretamente o consumo doméstico de ácido fosfórico em 1,8 milhão de toneladas. O crescimento de alimentos e bebidas está concentrado na Ásia-Pacífico, onde o consumo per capita de refrigerantes na China (39 litros em 2025) e na Índia (12 litros) fica 60 a 70% abaixo dos níveis dos mercados desenvolvidos, sugerindo demanda sustentada de acidulante à medida que a expansão da classe média continua. Em contrapartida, os detergentes à base de fosfato cederam oito pontos de participação no segmento de auxiliares de lavanderia da América do Norte entre 2020 e 2025.
Análise Geográfica
Mercado de Ácido Fosfórico na Ásia-Pacífico
A Ásia-Pacífico deteve 55,97% da participação em volume em 2025 e liderará a expansão global a um CAGR de 4,54% até 2031, impulsionada pela capacidade de produção anual de 40 milhões de toneladas da China e pelo esforço da Índia em reduzir à metade as importações de fosfato diamônico até 2028 por meio de integração retroativa. O Japão e a Coreia do Sul consumiram coletivamente quantidades substanciais de ácido fosfórico de grau eletrônico em 2025, com Samsung Electronics e SK Hynix firmando contratos de fornecimento de longo prazo com Prayon e Innophos para apoiar as expanses de produção de chips de memória.
Mercado de Ácido Fosfórico na América do Norte e Ásia-Pacífico
Na América do Norte, a cadeia Flórida-Louisiana da Mosaic produziu 4,8 milhões de toneladas, mas a Ásia-Pacífico continuará a superar o crescimento de tonelagem ocidental. A Lei CHIPS e Ciência dos EUA está impulsionando uma contratendência na demanda por ácido fosfórico ultrapuro; a fábrica da Intel no Arizona e a instalação da Samsung no Texas consumirão coletivamente uma quantidade significativa anualmente até 2028, exigindo acordos de fornecimento dedicados com Innophos e Prayon. O Canadá não dispõe de minério economicamente viável, portanto a Nutrien importa ácido comercial para misturar com potássio.
Mercado de Ácido Fosfórico na Europa
Na Europa, a produção está concentrada na Bélgica (Prayon), na Finlândia (Yara) e na Rússia (PhosAgro), porém a região enfrenta declínio estrutural à medida que os mandatos de descarga zero de líquidos e os mecanismos de ajuste de carbono nas fronteiras elevam os custos de produção. A Europa enfrenta pressão de custos decorrente das normas de recuperação de água e das sanções ao fornecimento russo. A Prayon investiu 85 milhões de USD em 2024 para atingir 95% de reciclagem de água, enquanto as exportações russas para o bloco caíram 80% desde 2023. A BASF da Alemanha e a Timac da França estão testando a extração de terras raras a partir de fluxos importados para proteger as margens.
Análise da cadeia de valor
A cadeia de valor começa com a mineração e o beneficiamento de rocha fosfática, incluindo microflotação e flotação reversa para minérios de menor teor, com o fornecimento de enxofre e amônia moldando os custos entregues. A maior parte dos volumes é produzida pelo processo úmido, no qual o ácido sulfúrico digere a rocha fosfática para produzir ácido fosfórico de grau comercial, juntamente com um fluxo de subproduto de fosfogesso. Essa carga de manuseio e descarte do subproduto é uma das razões pelas quais as rotas de fontes secundárias e de recuperação vêm atraindo mais atenção, particularmente quando evitam a gestão de gesso. Players a montante e intermediários, como OCP Group, Mosaic, PhosAgro, Yara, ICL e exportadores regionalmente integrados, como Indorama/ICS (Senegal), tendem a operar em ativos cativos de rocha, ácido e fertilizantes, o que reduz a exposição a intermediários negociados.
A jusante, o ácido é consumido de forma cativa em plantas de fertilizantes DAP/MAP/NPK ou vendido como ácido comercial para misturadores de fertilizantes e conversores especializados, incluindo aditivos alimentares, produtos químicos para tratamento de metais e agentes de corrosão eletrônicos ultrapuros. A distribuição é dominada pela logística marítima a granel de centros de recursos para centros de demanda dependentes de importação, e o fornecimento pode se restringir quando restrições e cotas de exportação são usadas para proteger a segurança alimentar doméstica, levando os compradores a diversificar o fornecimento e expandir a integração a montante. As cadeias especializadas de uso final para graus alimentícios e eletrônicos/ultrapuros adicionam etapas de purificação e controle de qualidade, como troca iônica multiestágio e gestão mais rigorosa de metais na embalagem e manuseio, deslocando a captura de valor para fornecedores com capacidade dedicada de purificação, rastreabilidade e compromissos de compra de longo prazo.
Cenário Competitivo
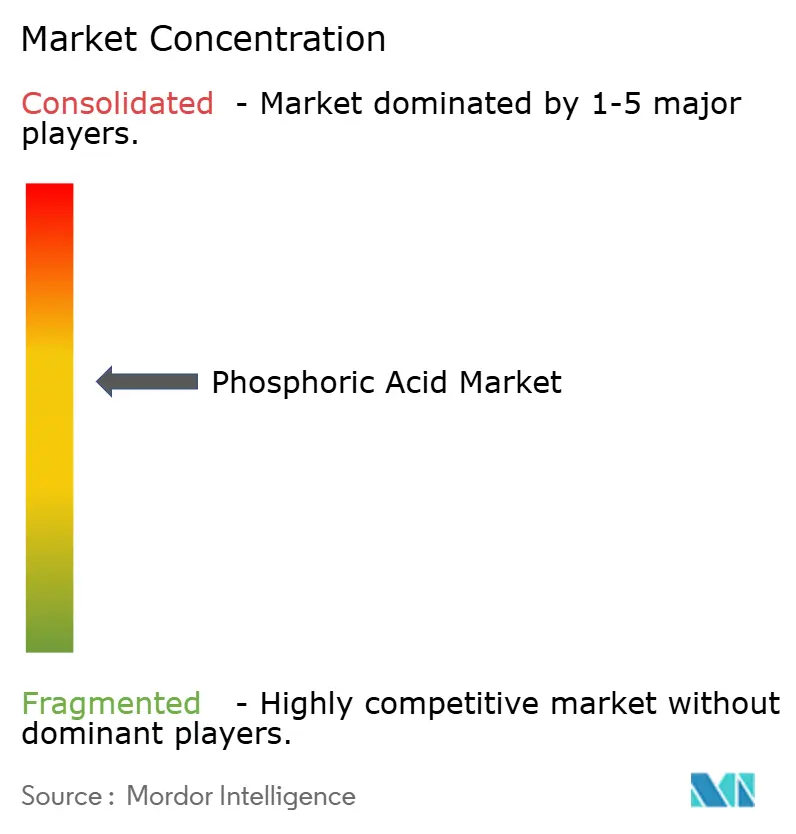
O mercado de Ácido Fosfórico é moderadamente concentrado. A adoção de tecnologia está dividindo o campo. OCP, Ma'aden e Mosaic estão escalando micro ou flotação reversa para explorar minérios com 12 a 16% de P₂O₅. Enquanto isso, a linha de recuperação da CATL trata o ácido fosfórico como um coproduto, contornando completamente o descarte de gesso. Comerciantes independentes de menor porte têm dificuldade em financiar retrofits de conformidade de USD 18 a 25 milhões, empurrando o setor em direção à consolidação.
Líderes da Indústria de Ácido Fosfórico
-
Mosaic
-
OCP
-
Nutrien
-
Yara International
-
ICL
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ácido Fosfórico Empresas cobertas neste relatório
- Aditya Birla Group
- Agropolychim
- EuroChem Group
- ICL
- IFFCO
- Innophos
- J.R. Simplot Company
- Jordan Phosphate Mines Company, PLC. (JPMC)
- Mosaic
- Nutrien
- OCP
- PhosAgro Group
- Prayon
- Sterlite Copper (A Unit of Vedanta Limited)
- Yara International
- Yuntianhua Co., Ltd.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade prática é a substituição de importações e a integração a montante em grandes mercados consumidores de fertilizantes, com a Índia fornecendo evidências visíveis de projetos em 2026. A Rashtriya Chemicals and Fertilizers (RCF) recebeu aprovação preliminar do conselho para uma unidade de ácido fosfórico de 300 t/dia em Thal, a Coromandel International iniciou a produção experimental em novas plantas de ácido fosfórico (650 t/dia) e ácido sulfúrico (2.000 t/dia) em Kakinada, e a FACT anunciou um plano Capex 2.0 que inclui uma planta de ácido fosfórico de 700 t/dia em sua divisão de Cochin. Juntos, esses esforços aumentam a disponibilidade de ácido cativo, reduzem a dependência de ácido comercial transportado por via marítima e da volatilidade de matérias-primas, e criam demanda por insumos e serviços relacionados, incluindo ácido sulfúrico, sistemas de evaporação, materiais resistentes à corrosão e suporte operacional ligado à confiabilidade de ativos do processo úmido.
A valorização de fluxos de processo e as melhorias de eficiência também oferecem espaço para diferenciação, particularmente em torno da economia de energia, água e coprodutos. A validação em escala industrial de tecnologia de evaporação aprimorada, relatada com a GEA e a Yara International, aponta para economias mensuráveis de vapor na concentração, enquanto o trabalho contínuo em lixiviação seletiva e enriquecimento de terras raras destaca rotas para monetizar fluxos de fosfato além do ácido de grau fertilizante. Ao mesmo tempo, novas atividades norte-americanas em torno da produção e purificação local de ácido fosfórico, incluindo iniciativas baseadas em Quebec, adicionam opcionalidade para cadeias de suprimento regionais que atendem materiais de baterias e outras aplicações de maior pureza, onde a garantia de fornecimento e o controle de impurezas exigem um prêmio.
Desenvolvimentos industriais recentes em Mercado de Ácido Fosfórico
- Julho de 2026: A The Mosaic Company anunciou cortes adicionais nas taxas de operação de fosfato em quatro plantas norte-americanas e várias instalações brasileiras, citando escassez de enxofre ligada a interrupções mais amplas de fornecimento. A ação da empresa destacou como a disponibilidade de enxofre pode limitar a produção de ácido fosfórico pelo processo úmido e a produção de fertilizantes fosfatados a jusante, apertando a cadeia de suprimento de curto prazo tanto para volumes integrados quanto comerciais.
- Junho de 2026: A Arianne Phosphate relatou produção bem-sucedida em escala piloto de ácido fosfórico purificado em parceria com a Travertine Technologies, incluindo um resultado de processo com mais de 95% de recuperação de enxofre. O resultado apoia fluxos alternativos de purificação e recuperação de reagentes que reduzem a intensidade de insumos e melhoram a resiliência para mercados finais de maior pureza.
- Março de 2025: A OCP Nutricrops fez um investimento estratégico para aumentar a capacidade de produção de fertilizantes, expandindo a disponibilidade de ácido fosfórico como intermediário fundamental para fertilizantes fosfatados. A expansão de capacidade reforçou o papel de grandes produtores verticalmente integrados no equilíbrio do fornecimento global quando regiões dependentes de importação enfrentam volatilidade de rocha, enxofre e logística.
Mercado de Ácido Fosfórico Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado é definido como a demanda e oferta global de ácido fosfórico em graus comuns e rotas de produção, medido principalmente em volume físico e acompanhado por meio do consumo por uso final, balanço de produção e movimentações comerciais.
Exclusões de escopo: Produtos embalados para varejo que contêm ácido fosfórico apenas como ingrediente secundário estão excluídos da contagem principal do mercado.
Visão Geral da Segmentação
- Por Grau
- Grau Fertilizante
- Grau Alimentício
- Grau para Ração
- Grau Industrial
- Grau Eletrônico/Ultrapuro
- Por Processo
- Processo Úmido
- Processo Térmico
- Fonte Secundária/Recuperação
- Por Indústria de Uso Final
- Fertilizantes
- Alimentos e Bebidas
- Produtos Químicos
- Medicina
- Metalurgia
- Outras Indústrias de Uso Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- ASEAN
- Restante da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Rússia
- Restante da Europa
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Arábia Saudita
- Emirados Árabes Unidos
- África do Sul
- Egito
- Restante do Oriente Médio e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com o mapeamento de onde o ácido fosfórico é produzido, comercializado e finalmente consumido, de modo que nosso modelo tenha um conjunto fundamentado de volumes e fluxos. Fontes públicas, como as estatísticas minerais do USGS, dados alfandegários do UN Comtrade, indicadores de fertilizantes e agricultura do FAOSTAT, publicações da International Fertilizer Association e divulgações regulatórias da EPA ou ECHA, nos ajudam a estruturar a capacidade, a direção das importações e exportações e as principais tendências de uso.
Também consultamos relatórios anuais de empresas, apresentações para investidores e comunicados de nível de planta para compreender expansões, encerramentos e mudanças de utilização, que podem apertar ou afrouxar a oferta e movimentar os preços. Para verificações de suporte, utilizamos assinaturas pagas focadas em finanças e inteligência corporativa, bases de dados de patentes e dados comerciais em nível de embarque quando disponíveis, o que ajuda a confirmar o momento e a escala quando as divulgações públicas são incompletas. Esta lista documental não é exaustiva, e muitas outras fontes públicas e pagas foram utilizadas para coletar dados, validar insumos e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário é utilizado para testar sob pressão a visão documental e preencher lacunas sobre taxas operacionais, exposição a contratos versus mercado spot e realização prática de preços por grau e região. Conversamos com produtores, distribuidores e grandes usuários finais na APAC, EMEA e nas Américas, para que as premissas sobre fluxos comerciais, sazonalidade na demanda por fertilizantes e interrupções de curto prazo possam ser verificadas antes da finalização do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 13% | APAC: 43% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 34% | EMEA: 31% |
| Participantes menores: 14% | Gerentes: 53% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento utiliza uma abordagem top-down que reconstrói o consumo regional a partir da produção de fertilizantes fosfatados, indicadores de demanda industrial e sinais de comércio líquido, convertendo esses conjuntos de demanda em volumes de ácido fosfórico mediante a aplicação de fatores de conversão típicos e mix de graus. Para manter os totais realistas, os resultados são corroborados com aproximações seletivas bottom-up, como a amostragem de capacidade anunciada por rota de processo, verificação de faixas de utilização a partir de entrevistas e comparação de volumes implícitos com uma lista reduzida de pontos de verificação de produtores e canais.
Os principais insumos utilizados no modelo incluem capacidade de produção e utilização de ácido fosfórico, balanços de importação e exportação pelos principais corredores comerciais, volumes de produção de fertilizantes e calendário da temporada de plantio, tendências de produção de produtos químicos industriais e movimentos indicativos de preços do ácido por grau. Como o relatório é orientado por volume, os preços são utilizados principalmente como verificação de razoabilidade quando surgem discussões sobre valor, e qualquer conversão de moeda é mantida consistente com a mesma janela temporal utilizada para o ano-base. As previsões são construídas por meio de análise de cenários apoiada por sinais de curto ciclo, como demanda por nutrientes para culturas, adições de capacidade e mudanças na política comercial, e depois refinadas com as perspectivas de especialistas sobre quais fatores tendem a se manter versus normalizar.
Ciclo de Validação de Dados e Atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo totais de comércio, anúncios de capacidade e intensidade de consumo implícita na produção de fertilizantes, e os números são revisados em busca de valores discrepantes por geografia e grau. Quando uma variação é grande, reavaliamos as premissas, recontatamos as fontes se necessário e ajustamos os fatores de conversão ou a lógica de utilização até que a narrativa e os cálculos se alinhem.
Antes da aprovação final, o trabalho passa por revisão analítica em múltiplas etapas para que a consistência de unidades, o mapeamento de anos e qualquer temporalidade de moeda utilizada em verificações cruzadas estejam limpos e rastreáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como grandes paralisações de plantas, início de operação de novas capacidades ou oscilações acentuadas em matérias-primas e preços. Imediatamente antes da entrega, uma revisão final é concluída para refletir as publicações públicas mais recentes disponíveis e os sinais de mercado.
Tamanho do Mercado de Ácido Fosfórico da Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Diferentes publicadores frequentemente chegam a tamanhos de mercado distintos porque nem sempre contabilizam os mesmos elementos, mesmo quando o título parece idêntico. No ácido fosfórico, as divergências geralmente decorrem de se o número é em volume ou valor, de como os graus são agrupados e de como as movimentações de comércio e estoque são tratadas no ano-base.
Outro fator é o momento de atualização e a temporalidade cambial, uma vez que os preços do ácido podem oscilar e uma janela de média diferente pode deslocar o valor implícito do mercado mesmo que o volume seja semelhante. A dispersão na tabela também é explicada pela lógica de preço médio de venda, em que algumas estimativas aplicam um único preço global e outras separam as rotas de processo úmido versus térmico e os usos de grau fertilizante versus usos de maior pureza, seguidas de verificações de validação que mantêm os totais vinculados aos sinais de produção e comércio, que é a abordagem utilizada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 100,76 M toneladas (2026) | |
| Global Consultancy A | 45,80 bilhões de USD (2025) | Esta cifra é baseada em valor, portanto depende fortemente do preço médio de venda assumido e da janela de média cambial, que podem variar por região e mix de contratos. Também parece utilizar um ano-base diferente e pode não alinhar as definições de volume entre os graus, tornando a comparação direta com uma estimativa orientada por volume irregular. |
| Industry Publisher B | 54,21 bilhões de USD (2025) | A estimativa é reportada como receita e pode variar materialmente dependendo de se o preço do grau fertilizante é combinado com graus de maior pureza e de como as realizações spot versus contrato são tratadas. Diferenças no ritmo de atualização e na ponderação regional de preços também podem ampliar a divergência mesmo quando os volumes subjacentes de produção e comércio são semelhantes. |
Analisando os três números em conjunto, a conclusão prática é que a maior parte da divergência é criada por unidades e tratamento de preços, e não apenas pela direção da demanda. Quando o escopo é mantido consistente e o modelo é verificado repetidamente em relação a sinais de produção, comércio e utilização, os tomadores de decisão obtêm uma visão de mercado mais fácil de acompanhar e atualizar ano a ano.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de ácido fosfórico em 2026?
O tamanho do mercado de ácido fosfórico é de 100,76 milhões de toneladas em 2026.
Qual é o CAGR esperado para a demanda global de ácido fosfórico até 2031?
A demanda está prevista para registrar um CAGR de 4,25% de 2026 a 2031.
Qual grau apresenta o crescimento mais rápido ao longo do horizonte de previsão?
O ácido fosfórico de grau alimentício está projetado para expandir a um CAGR de 4,59% até 2031.
Qual região responde pela maior parte do consumo de ácido fosfórico?
A Ásia-Pacífico lidera com 55,97% dos volumes de 2025 e permanece a região de crescimento mais rápido.
Como as tendências de reciclagem estão afetando o fornecimento futuro de ácido fosfórico?
A recuperação em circuito fechado de baterias de LiFePO₄ poderá atingir 10% da produção global até 2031, aliviando a dependência de rocha fosfática extraída.