
Tamanho e Participação do Mercado de Fosfolipídios
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fosfolipídios por Mordor Intelligence
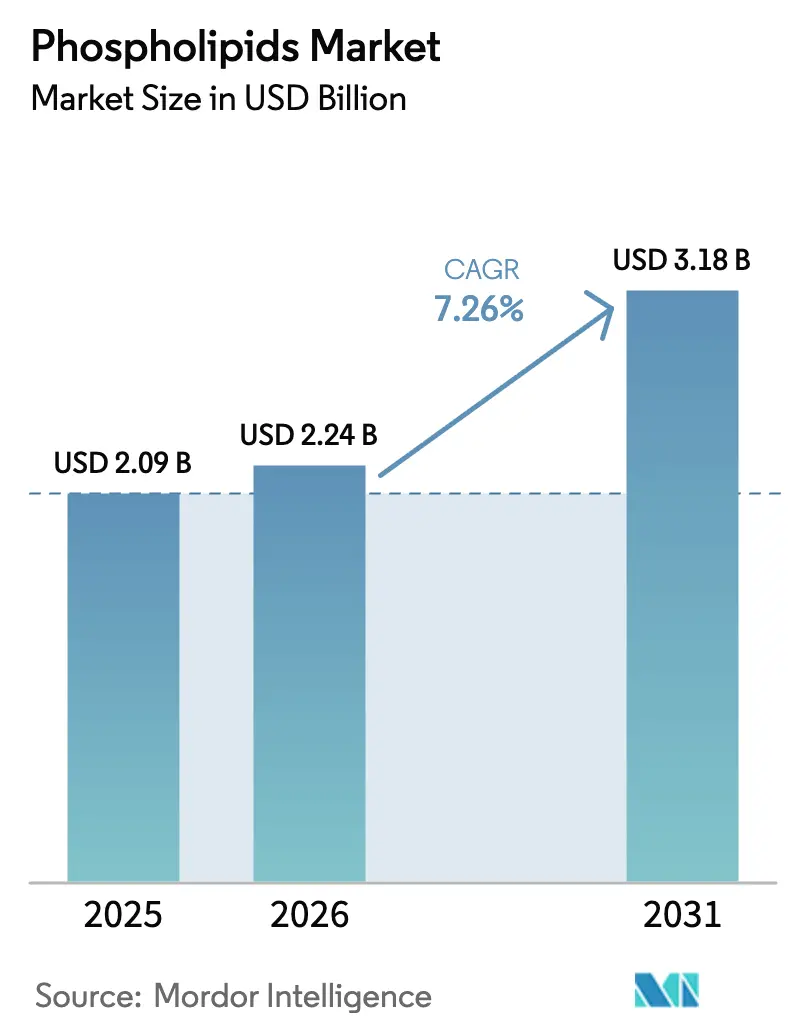
O tamanho do mercado de fosfolipídios foi avaliado em USD 2,09 bilhões em 2025 e estima-se que cresça de USD 2,24 bilhões em 2026 para atingir USD 3,18 bilhões até 2031, a um CAGR de 7,26% durante o período de previsão (2026-2031). Este crescimento é impulsionado pela crescente demanda em nutracêuticos e produtos farmacêuticos, pela evolução dos marcos regulatórios e pelos avanços nos sistemas de liberação baseados em lipídios. O regulamento da Comissão Europeia de 2024 sobre fórmulas infantis, limitando o teor de fosfolipídios a 2 g/L, estabelece padrões de segurança ao mesmo tempo em que cria oportunidades para produtos de fosfolipídios de alta pureza [1]Fonte: União Europeia, "Regulamento Delegado da Comissão 2024/225," ec.europa.eu Moderna, "Relatório Anual 2024," eur-lex.europa.eu. A expansão do mercado é sustentada por pesquisas que demonstram o papel dos fosfolipídios na função cognitiva e sua aplicação em nanopartículas lipídicas para terapêuticas de mRNA. O setor está se orientando para fosfolipídios de girassol e de origem marinha não transgênicos em resposta a preocupações com sustentabilidade e alérgenos. Aprimoramentos nos métodos de extração supercrítica e baseada em etanol estão reduzindo os custos de produção e aumentando a pureza dos produtos, estreitando a lacuna de qualidade entre os graus alimentício e farmacêutico.
Principais Conclusões do Relatório
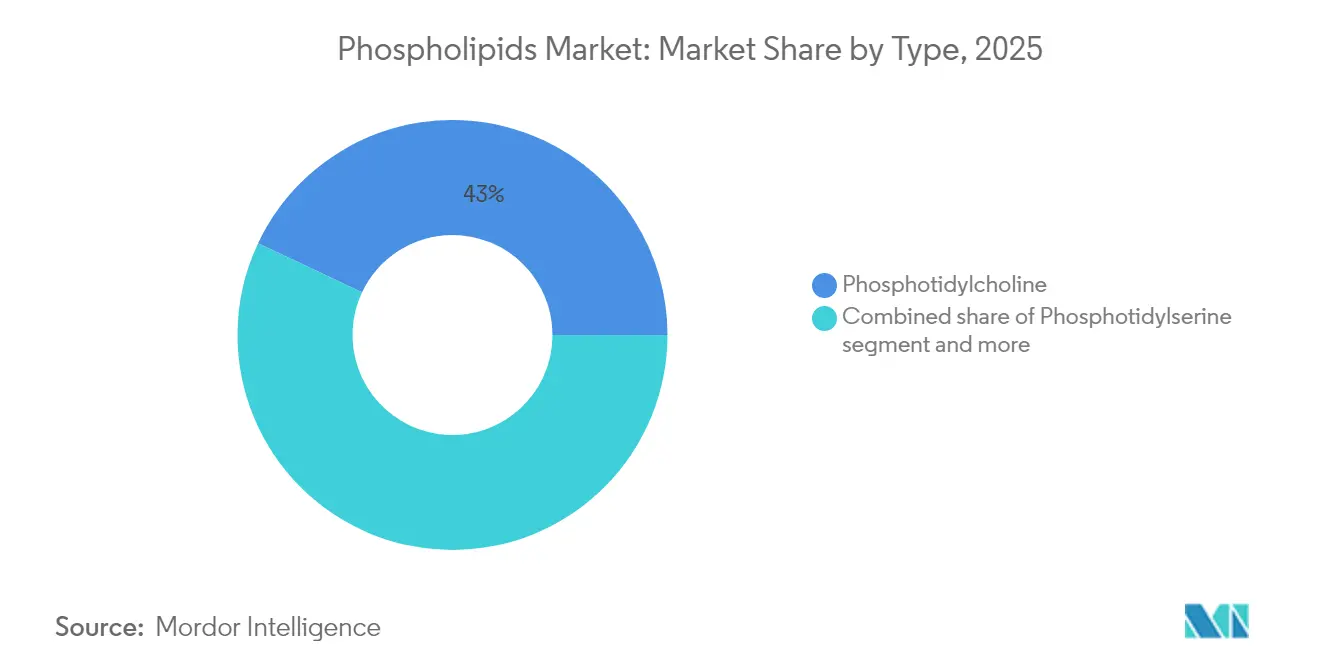
- Por tipo, a fosfatidilcolina liderou com 42,98% de participação no mercado de fosfolipídios em 2025, enquanto a fosfatidilserina está projetada para crescer a um CAGR de 7,78% até 2031.
- Por fonte, a soja respondeu por 61,02% do mercado de fosfolipídios em 2025; os graus derivados do girassol exibem o crescimento mais rápido, a um CAGR de 8,49% até 2031.
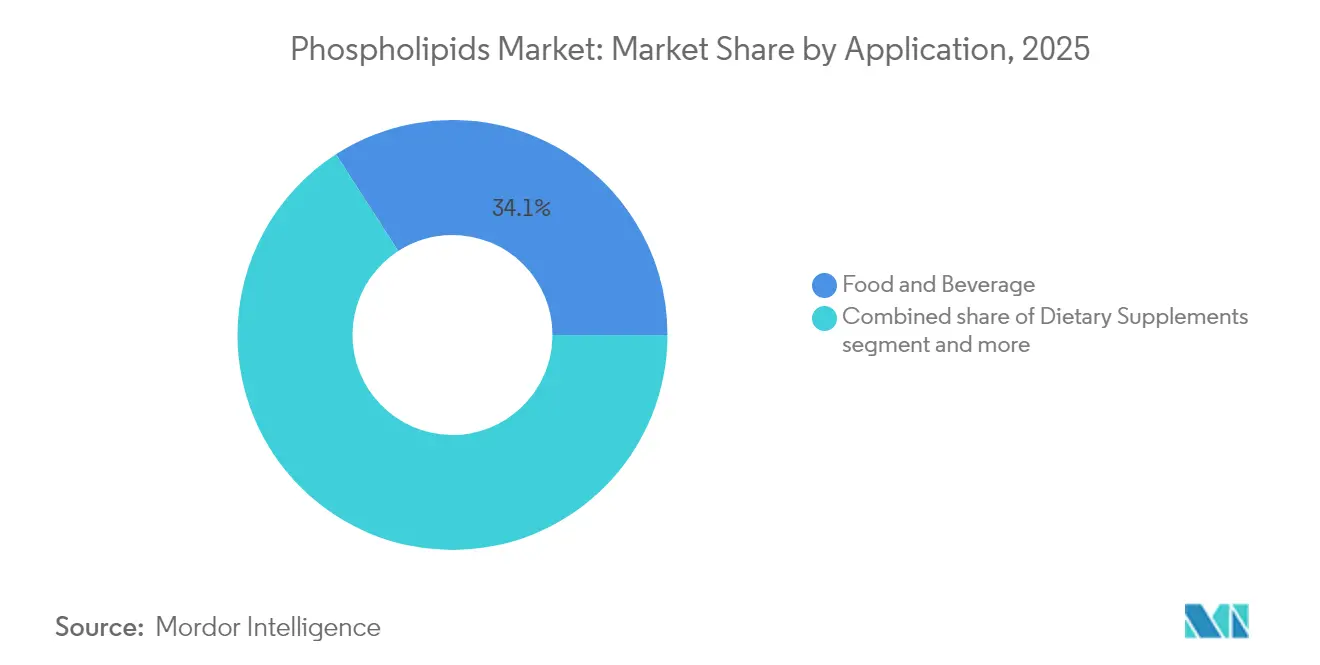
- Por aplicação, alimentos e bebidas detiveram 34,12% de participação na receita em 2025, enquanto o uso farmacêutico avança a um CAGR de 7,95% entre 2026-2031.
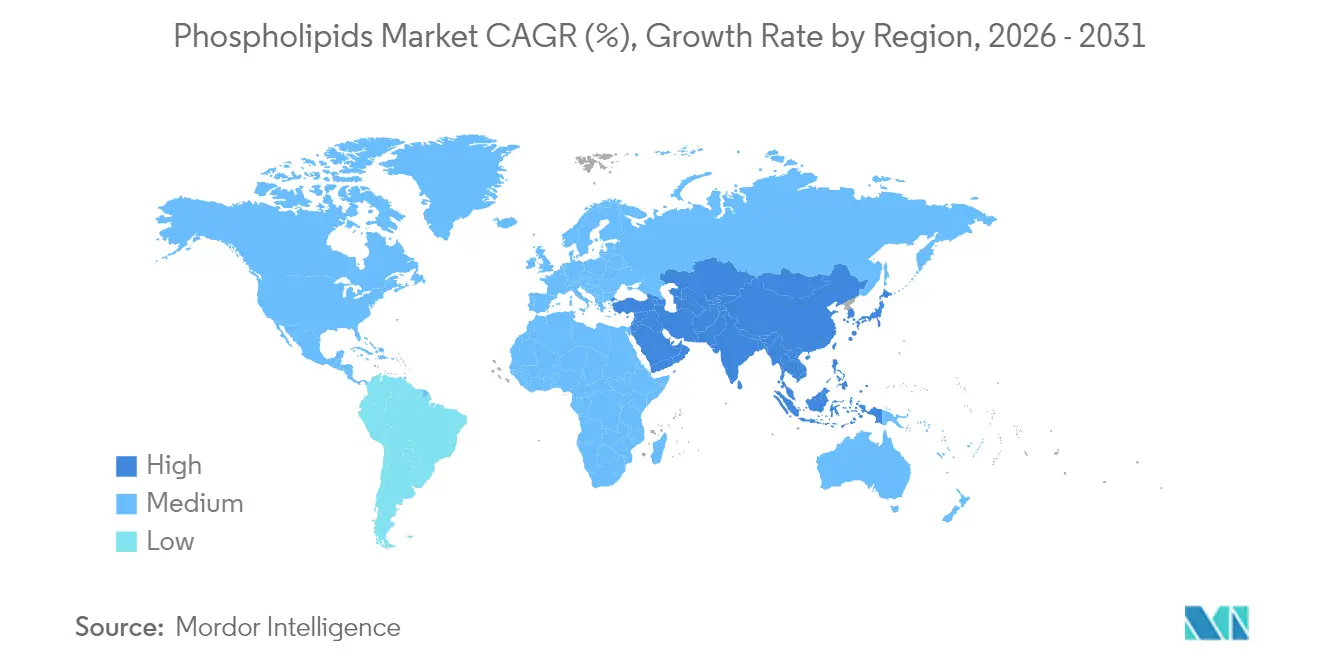
- Por geografia, a América do Norte comandou 32,10% de participação no mercado de fosfolipídios em 2025; a Ásia-Pacífico está se expandindo a um CAGR de 7,66% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda em nutracêuticos para suporte à saúde cognitiva | +1.8% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aumento das fontes veganas e vegetais de fosfolipídios | +1.2% | Global, particularmente forte na Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Alta demanda em produtos de nutrição infantil | +1.5% | Global, com liderança regulatória na Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Crescente demanda de fosfolipídios em sistemas de liberação de fármacos | +2.1% | América do Norte e Europa, expandindo-se para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços tecnológicos em extração e purificação | +0.9% | Global, com centros de inovação na América do Norte e Europa | Médio prazo (2-4 anos) |
| Aplicação emergente em engenharia de tecidos e cultura celular | +0.7% | América do Norte e Europa, adoção inicial na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda em Nutracêuticos para Suporte à Saúde Cognitiva
O crescente reconhecimento da importância da saúde cognitiva e a mudança nos estilos de vida dos consumidores estão impulsionando a demanda por nutracêuticos para a saúde cerebral. Os fosfolipídios tornaram-se ingredientes essenciais devido ao seu papel na função e estrutura neural. A Autoridade Europeia para a Segurança dos Alimentos recomenda uma ingestão diária de colina de 400 mg, que é superior ao consumo alimentar típico, indicando uma significativa oportunidade de mercado para suplementos de fosfolipídios. As empresas estão desenvolvendo formulações especializadas para atender a diversas necessidades de saúde cognitiva. Em 2024, a Indena introduziu o Virtiva Plus, que combina extrato de Ginkgo biloba com fosfatidilserina, ilustrando a mudança do mercado em direção a produtos premium e especializados. O mercado de fosfolipídios está se expandindo para os segmentos de gerenciamento do estresse e nutrição esportiva, à medida que consumidores mais jovens buscam aprimoramento do desempenho cognitivo por meio de suplementos de fosfolipídios. Esta tendência fortalece a posição dos fosfolipídios como ingredientes multifuncionais de alto valor no mercado nutracêutico global.
Crescimento das Fontes Veganas e Vegetais de Fosfolipídios
A crescente preferência por fontes vegetais de fosfolipídios é impulsionada por preocupações com sustentabilidade e requisitos de evitar alérgenos, que estão alterando os padrões das cadeias de abastecimento. O mercado de alimentos não transgênicos está projetado para experimentar um crescimento significativo no período de previsão até o final desta década, sustentando a demanda por fosfolipídios derivados do girassol. A adoção de métodos de extração baseados em etanol em substituição à extração com hexano está alinhada com as atuais regulamentações da UE sobre solventes de processamento de alimentos. Esta transição na metodologia de extração demonstra a adaptação do setor aos requisitos regulatórios, mantendo a eficiência de produção e a qualidade do produto. O mercado continua a evoluir à medida que os fabricantes investem em práticas sustentáveis e métodos de processamento alternativos para atender às demandas dos consumidores e aos padrões regulatórios.
Alta Demanda em Produtos de Nutrição Infantil
A nutrição infantil é um segmento altamente regulamentado onde os fosfolipídios desempenham um papel crucial no desenvolvimento cognitivo e imunológico. A incorporação de fosfolipídios nas fórmulas infantis ganhou atenção significativa devido aos seus benefícios comprovados no desenvolvimento cerebral, na função do sistema imunológico e na saúde geral do lactente. Em 2024, a Food Standards Australia New Zealand aprovou a membrana do glóbulo de gordura do leite (MFGM) como substância nutritiva em fórmulas infantis, reconhecendo os benefícios desenvolvimentais dos fosfolipídios[2]Fonte: Food Standards, "Food Standards Australia New Zealand," foodstandards.gov.au. Esta aprovação regulatória representa um marco significativo no setor de nutrição infantil, uma vez que o MFGM-WPC contém glicerofosfolipídios e esfingolipídios em concentrações de 4-7 g/L. A aprovação também demonstra o crescente reconhecimento da importância dos fosfolipídios no desenvolvimento da primeira infância e estabelece um precedente para mudanças regulatórias semelhantes em outras regiões. Além disso, vários ensaios clínicos demonstram que as fórmulas infantis suplementadas com fosfolipídios produziram pontuações cognitivas, linguísticas e motoras significativamente mais altas aos 12 meses em comparação com as fórmulas de controle, fornecendo suporte baseado em evidências para posicionamento premium.
Crescente Demanda de Fosfolipídios em Sistemas de Liberação de Fármacos
As aplicações farmacêuticas representam o segmento de crescimento mais rápido para os fosfolipídios devido ao seu papel essencial nos sistemas avançados de liberação de fármacos, particularmente na terapia gênica e na medicina de precisão. A tecnologia de liberação baseada em lipídios da Evonik apoia o encapsulamento e a captação celular de terapias com ácidos nucleicos, proporcionando estabilidade e perfis de liberação direcionada. A plataforma de conjugados de fármacos fosfolipídicos (PDC) da Cellectar Biosciences demonstra a eficácia da tecnologia ao entregar agentes terapêuticos às células cancerosas, reduzindo a exposição aos tecidos saudáveis. A expansão da medicina personalizada e dos biológicos aumenta a demanda por fosfolipídios em formulações farmacêuticas. O aumento nas aprovações regulatórias para terapêuticas habilitadas por lipídios e plataformas de vacinas levou os fabricantes farmacêuticos a aumentar os investimentos em sistemas especializados de fosfolipídios, destacando sua importância na liberação direcionada de fármacos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de fosfolipídios grau farmacêutico | -1.1% | Global, com impacto particularmente em mercados emergentes | Curto prazo (≤ 2 anos) |
| Processo complexo de extração e refino | -0.8% | Global, com maior impacto em regiões com infraestrutura técnica limitada | Médio prazo (2-4 anos) |
| Variabilidade regulatória entre geografias | -0.6% | Global, com desafios particulares em mercados emergentes | Médio prazo (2-4 anos) |
| Baixa estabilidade no processamento de alimentos em alta temperatura | -0.4% | Global, afetando particularmente as aplicações de processamento de alimentos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Fosfolipídios Grau Farmacêutico
Os altos preços dos fosfolipídios grau farmacêutico restringem significativamente o crescimento do mercado, particularmente nas economias emergentes, onde as preocupações com custos limitam sua ampla adoção em diversas aplicações terapêuticas. O segmento de Ciências da Vida da Croda registrou vendas de EUR 504,3 milhões em 2024, representando um declínio de 16%, com os fosfolipídios contribuindo com apenas 1% do total das vendas, demonstrando os desafios substanciais na manutenção da rentabilidade para produtos de alta especificação. Os rigorosos requisitos de qualidade por design para formulações lipídicas farmacêuticas impõem custos substanciais de conformidade regulatória, que os fabricantes de menor porte encontram cada vez mais dificuldades para administrar, impulsionando em última análise tendências de consolidação entre os fornecedores no mercado.
Processo Complexo de Extração e Refino
A complexidade técnica dos processos de extração e purificação de fosfolipídios cria gargalos de produção significativos, afetando a escalabilidade de fabricação e a consistência da qualidade do produto em diversas fontes de matéria-prima. Embora os métodos de extração baseados em etanol melhorem a sustentabilidade ambiental, eles exigem controle preciso de temperatura e pressão ao longo do processo para manter a integridade molecular dos fosfolipídios. Os rendimentos de extração flutuam consideravelmente com base em parâmetros de processamento críticos, como concentração de solvente, tempo de contato e velocidade de agitação. A transição obrigatória do setor da extração baseada em hexano para solventes alternativos, impulsionada principalmente pelas rigorosas regulamentações da UE, exige que os fabricantes realizem investimentos de capital substanciais em equipamentos de processamento especializados e programas abrangentes de treinamento de operadores. Esta ampla transformação operacional resultou em restrições temporárias na cadeia de abastecimento à medida que os fabricantes modificam sistematicamente suas instalações de produção e se adaptam às novas metodologias de extração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Dominância da Fosfatidilcolina Enfrenta Concorrência EmergenteA fosfatidilcolina detém 42,98% da participação de mercado em 2025, principalmente devido ao seu uso em suplementos para a saúde cognitiva e formulações farmacêuticas. Sua função como fonte de colina para a síntese de acetilcolina, que apoia a memória e o aprendizado, foi validada por meio de extensas pesquisas. A posição de mercado do segmento é fortalecida por aprovações regulatórias em múltiplas regiões, tornando difícil para tipos alternativos de fosfolipídios ganharem participação de mercado significativa.
A fosfatidilserina está projetada para crescer a um CAGR de 7,78% até 2031, impulsionada pela maior adoção em produtos de nutrição esportiva e por novas pesquisas que demonstram seus benefícios no gerenciamento do estresse. A crescente popularidade do composto em suplementos de desempenho atlético e produtos de bem-estar mental criou novas oportunidades para fabricantes e fornecedores no mercado de fosfolipídios.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Fonte:
A Liderança da Soja é Desafiada pela Inovação do GirassolOs fosfolipídios derivados da soja detêm uma participação de mercado de 61,02% em 2025, sustentados por cadeias de abastecimento estabelecidas e processos de extração eficientes. Essa dominância decorre de uma infraestrutura madura de processamento de soja e da disponibilidade de subprodutos ricos em fosfolipídios provenientes do refino de óleo. A extensa rede de processamento e o fornecimento consistente de matérias-primas criam economias de escala, permitindo que os fabricantes mantenham preços competitivos no mercado global.
Os fosfolipídios derivados do girassol estão crescendo a um CAGR de 8,49% até 2031, impulsionados pela demanda por alternativas não transgênicas e pelo maior teor de fosfatidilcolina. A crescente preferência dos consumidores por ingredientes naturais e não geneticamente modificados posicionou os fosfolipídios de girassol como uma alternativa premium. Seu superior teor de fosfatidilcolina melhora o desempenho funcional em aplicações alimentícias, tornando-os particularmente atraentes para fabricantes focados em qualidade de produto e formulações com rótulo limpo.
Por Aplicação:
A Dominância de Alimentos se Desloca para a Inovação FarmacêuticaO segmento de alimentos e bebidas detém 34,12% de participação de mercado em 2025, uma vez que os fosfolipídios atuam como emulsificantes naturais em alimentos processados, produtos de panificação e alternativas de origem vegetal. Esses compostos melhoram a textura e a estabilidade nos produtos alimentícios. A demanda dos consumidores por ingredientes com rótulo limpo e a ampla aprovação regulatória nos mercados globais sustentam a demanda por formulações baseadas em lecitina. A crescente adoção de fosfolipídios no processamento de alimentos, aliada à sua origem natural e aos benefícios funcionais, continua a impulsionar seu uso em diversas aplicações alimentícias.
O segmento farmacêutico está projetado para crescer a um CAGR de 7,95% até 2031, principalmente devido aos avanços nos sistemas de liberação de fármacos. O crescimento é particularmente notável em nanopartículas lipídicas utilizadas para vacinas de mRNA e aplicações de terapia gênica, onde os fosfolipídios facilitam a liberação terapêutica direcionada. A expansão das pesquisas em aplicações farmacêuticas e o desenvolvimento de novas formulações de fármacos fortalecem ainda mais o potencial de crescimento do segmento nos próximos anos.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Análise Geográfica
Mercado de Fosfolipídios da América do Norte
A América do Norte detém uma participação de mercado dominante de 32,10% em 2025, impulsionada por uma infraestrutura avançada de pesquisa e desenvolvimento farmacêutico, marcos regulatórios favoráveis e mercados de nutracêuticos consolidados. A proeminência da região é reforçada por investimentos em tecnologias de vacinas de mRNA e sistemas de entrega de fármacos, conforme evidenciado pelas vendas líquidas de produtos da Moderna de 3,1 bilhões de USD em 2024, validando o sucesso comercial das terapêuticas à base de fosfolipídios. A posição de liderança da região é ainda fortalecida por sua robusta infraestrutura de cadeia de suprimentos, instituições de pesquisa consolidadas e forte colaboração entre a indústria e a academia no desenvolvimento de aplicações inovadoras de fosfolipídios.
Mercado de Fosfolipídios da Ásia-Pacífico
A Ásia-Pacífico apresenta a maior taxa de crescimento, com um CAGR de 7,66% até 2031. Esse crescimento decorre da expansão das classes médias, do aumento da conscientização sobre saúde e da melhoria dos marcos regulatórios que facilitam a entrada de novos ingredientes de fosfolipídios no mercado. A aprovação, em 2024, da L-alfa-Glicerilfosforilcolina como matéria-prima alimentar pela Comissão Nacional de Saúde da China demonstra o apoio regulatório que amplia as oportunidades de mercado. O processo de aprovação simplificado na China, com períodos de análise reduzidos e maiores taxas de aceitação, apresenta oportunidades significativas de expansão para fornecedores internacionais de fosfolipídios. A rápida industrialização da região, o aumento dos gastos com saúde e o crescente foco na saúde preventiva aceleram ainda mais o crescimento do mercado.
Mercado de Fosfolipídios da Europa
A Europa mantém um crescimento consistente apesar das regulamentações complexas. As regulamentações revisadas da Comissão Europeia sobre fórmulas infantis influenciam as aplicações de fosfolipídios, enquanto as iniciativas regionais de sustentabilidade aumentam a demanda por fontes vegetais de fosfolipídios que atendam aos padrões ambientais. As características de mercado maduro da região, combinadas com rigorosos padrões de qualidade e ênfase em métodos de produção sustentáveis, criam um ambiente estável, porém competitivo, para fabricantes e fornecedores de fosfolipídios.

Panorama regulatório
Nas aplicações alimentares, a lecitina (E322) continua amplamente permitida nos principais mercados, sustentando a demanda por volume de fosfolipídios derivados de soja e girassol usados como emulsificantes. Na União Europeia, a E322 é autorizada nos termos do Regulamento (CE) n.º 1333/2008 para uso conforme BPF, e as reavaliações da EFSA (notadamente em 2017 e 2020) sustentaram a continuidade do uso nos níveis de ingestão atuais. A Comissão Europeia também reforçou as regras de composição em áreas de nutrição sensível, incluindo a atualização de 2024 para fórmulas infantis, que limita o teor de fosfolipídios a 2 g/L, o que direciona os fabricantes para graus mais bem definidos e de maior pureza.
Nos Estados Unidos, a lecitina é reconhecida como GRAS, incluindo a lecitina de ovo (21 CFR 184.1400) e a lecitina de soja (21 CFR 184.1670), sustentando ampla incorporação em alimentos e suplementos dietéticos. Autorizações específicas por ingrediente também moldam nichos de maior valor, incluindo a autorização da UE para fosfatidilserina proveniente de fosfolipídios de soja como ingrediente alimentar novo (Decisão 2011/513/UE), e caminhos regulatórios nacionais mais recentes na Ásia, como a aprovação da Comissão Nacional de Saúde da China (2024) da L-alfa-Glicerilfosforilcolina como matéria-prima alimentar. Isso reduz o atrito de entrada para ingredientes fosfolipídicos especializados na região.
Análise da cadeia de valor
A cadeia de valor de fosfolipídios começa com matérias-primas de origem oleaginosa e animal (principalmente soja, girassol e ovo), onde a lecitina é comumente recuperada durante a degomagem do óleo bruto na refinação de óleo de soja, sendo então seca, padronizada e vendida como lecitina commodity ou encaminhada para maior fracionamento. Processadores integrados de agronegócio (por exemplo, a Cargill) tendem a competir em escala, acesso a matérias-primas e fornecimento de lecitina em alto volume com custo eficiente, enquanto produtores especializados (como a Lipoid GmbH e a VAV Life Sciences) concentram-se a montante em uma seleção mais rigorosa de matérias-primas e, a jusante, em frações de alta pureza.
O processamento intermediário abrange extração com solvente ou à base de etanol, modificação enzimática e etapas de purificação (desoleificação, fracionamento e refino cromatográfico ou em múltiplas etapas) para atender a especificações específicas de aplicação. A jusante, os produtos fluem para sistemas de emulsificação de alimentos e bebidas, formulações de suplementos dietéticos (incluindo posicionamento em saúde cognitiva, no qual as orientações de ingestão de colina da EFSA sustentam a lógica de formulação) e sistemas de liberação farmacêutica que exigem documentação de BPF, baixos solventes residuais e controle lote a lote. Isso cria uma divisão clara nas rotas de mercado entre canais de commodities liderados por distribuidores e vendas técnicas diretas para clientes regulados de farmacêutica e nutrição infantil.
Cenário Competitivo
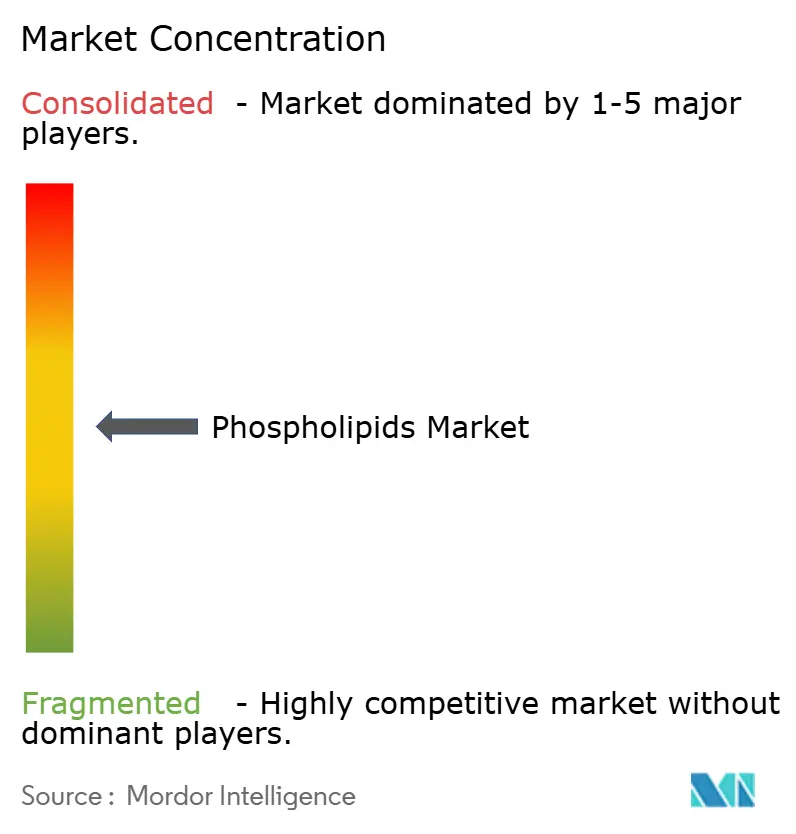
O mercado mantém fragmentação moderada, com empresas verticalmente integradas otimizando margens por meio do controle do esmagamento de soja, fracionamento e processos de formulação a jusante. Empresas com portfólios diversificados nos segmentos alimentício, de rações e farmacêutico demonstram resiliência frente às flutuações do mercado em canais individuais. Os principais participantes do mercado incluem Cargill Incorporated, VAV Life Sciences, Lipoid GmbH, Kemin Industries e DSM-Firmenich.
As capacidades tecnológicas determinam cada vez mais a posição no mercado. Empresas com patentes em fosfolipídios zwitteriônicos e sistemas de fluxo contínuo microfluídico estabelecem vantagens competitivas em aplicações terapêuticas de alto valor. A Cellectar Biosciences demonstra essa tendência por meio de sua plataforma de conjugados de fármacos fosfolipídicos, que atualmente está explorando alternativas estratégicas, mostrando como fornecedores especializados podem evoluir para licenciadores de tecnologias de liberação de fármacos. Empresas focadas em fontes marinhas e recicladas atraem investidores orientados à sustentabilidade, mas devem enfrentar os custos de expansão de escala e os desafios de conformidade regulatória.
As colaborações estratégicas continuam a moldar o mercado. Os fabricantes de lipídios formam parcerias com Organizações de Desenvolvimento e Fabricação por Contrato (CDMOs) para garantir capacidades de envase estéril. Empresas de ingredientes alimentícios investem em tecnologias de extração com baixo teor de solvente ou sem solvente para cumprir as regulamentações da UE. As discussões sobre fusões e aquisições concentram-se em parcerias internacionais que combinam capacidades de pesquisa e desenvolvimento com acesso a matérias-primas, especialmente à medida que conflitos globais afetam a disponibilidade de óleo de girassol.
Líderes do Setor de Fosfolipídios
Cargill, Incorporated
VAV Life Sciences
Lipoid GmbH
DSM-Firmenich
Kemin Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fosfolipídios
- Cargill, Incorporated
- VAV Life Sciences
- Lipoid GmbH
- DSM-Firmenich
- Kemin Industries
- Matlani Group (Sonic Biochem)
- BOC Sciences
- Matrix Life Science
- Botanic Healthcare Pvt. Ltd. (LipsoBio)
- ChemFaces
- Amitex Agro Product Pvt. Ltd.
- Croda International Plc (Croda Pharma)
- Creative Biolabs
- Agro Solvent Products Pvt Ltd (Sun Nutrafoods)
- Fengchen Group Co.,Ltd
- Biosynth
- Merck KGaA
- Chemi S.p.A.
- FUJIFILM Corporation (FUJIFILM Wako Pure Chemical Corporation)
- Nippon Fine Chemical

Oportunidades de mercado e perspectivas futuras
A oportunidade mais visível está em fosfolipídios compatíveis e de alta pureza para casos de uso em nutrição e farmacêutica altamente regulados, nos quais documentação, rastreabilidade e fabricação em nível de BPF funcionam como barreiras de compra, e não como diferenciais opcionais. Os fornecedores têm construído posições nesse espaço em branco, incluindo a VAV Life Sciences, que atualizou sua unidade em Ratnagiri em abril de 2024 para uma capacidade certificada cGMP-UE de 6.000 kg por ano de lecitina de gema de ovo farmacêutica, alinhada com a demanda de aplicações parenterais e plataformas de liberação avançadas que exigem lipídios de alta especificação.
Uma segunda oportunidade é a inovação em produtos e fornecimento que se adequa a restrições de rótulo limpo e alergênicos ou de rastreabilidade, afastando as formulações do fornecimento convencional baseado exclusivamente em soja em algumas aplicações de alimentos, suplementos e cuidados pessoais. Ações de mercado que sustentam isso incluem a Lipoid GmbH introduzindo fosfolipídios de soja não-OGM (março de 2025) para suplementos de rótulo limpo e a Cargill Beauty lançando uma tecnologia de emulsificação de fosfolipídios derivados de soja não-OGM (Topcithin OW P IP) em março de 2026. Juntas, essas medidas sugerem uma comercialização ativa de sistemas de fosfolipídios diferenciados, em vez de uma expansão apenas de commodities, com transbordamento entre aplicações, já que tecnologias comprovadas em cuidados pessoais e suplementos podem se traduzir em demanda mais ampla por frações fosfolipídicas funcionais padronizadas.
Recent Industry Developments in Mercado de Fosfolipídios
- Junho de 2026: a Lipoid Kosmetik AG publicou uma matéria de capa na Personal Care Global (edição 6/2026) sobre os benefícios de suporte de barreira do seu ingrediente fosfolipídico hidrogenado, Phospholipon 90 H IP. A publicação reforçou o posicionamento técnico em torno do suporte biomimético de barreira e ajudou a sustentar a demanda por fosfolipídios premium e orientados por especificação em formulações de cuidados pessoais.
- Outubro de 2025: a VAV Life Sciences entrou no mercado farmacêutico turco por meio de uma parceria com a Arisan Kimya para fornecer soluções lipídicas, incluindo fosfolipídios para uso farmacêutico e de cuidados pessoais. A colaboração ampliou a disponibilidade local e reduziu os prazos comerciais em um mercado que muitas vezes depende de canais de importação qualificados para lipídios de alta pureza.
- Abril de 2024: a VAV Life Sciences informou que sua unidade em Ratnagiri, na Índia, atingiu capacidade anual certificada cGMP-UE de 6.000 kg de lecitina de gema de ovo farmacêutica. Esse marco de capacidade fortaleceu a garantia de fornecimento de fosfolipídios de grau farmacêutico, apoiando as necessidades de qualificação de clientes onde a consistência de lote e a documentação de BPF são pré-requisitos.


Mercado de Fosfolipídios Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Este mercado abrange o valor de vendas de fosfolipídios usados como ingredientes funcionais em aplicações finais, como alimentos, suplementos, produtos farmacêuticos e outras aplicações industriais, monitorado nas principais regiões produtoras e consumidoras com base consistente em USD.
Exclusões de escopo: esta dimensionamento exclui misturas de lecitina e ingredientes lipídicos genéricos quando o teor de fosfolipídios não é especificado como o componente precificado e comercializado.
Visão geral da segmentação
- Por Tipo
- Fosfatidilserina
- Fosfatidilcolina
- Outros
- Por Fonte
- Soja
- Girassol
- Ovo
- Outros
- Por Aplicação
- Alimentos e Bebidas
- Suplementos Alimentares
- Farmacêutico
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- França
- Reino Unido
- Espanha
- Países Baixos
- Itália
- Suécia
- Polônia
- Bélgica
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Coreia do Sul
- Indonésia
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Colômbia
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- África do Sul
- Nigéria
- Arábia Saudita
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o mapa base de sinais de demanda, oferta e precificação antes de moldar o modelo. Fontes públicas, como a FDA dos EUA (referências de ingredientes e rotulagem), a Autoridade Europeia para a Segurança dos Alimentos e a Farmacopeia dos Estados Unidos, ajudaram a esclarecer onde os fosfolipídios são usados e como os graus são descritos para aplicações regulamentadas.
Para fundamentar volumes e movimentações comerciais, revisamos estatísticas e boletins de fontes como a UN Comtrade, portais alfandegários nacionais e a FAOSTAT para indicadores de oferta de oleaginosas e ovos que influenciam a disponibilidade de matérias-primas. Também consultamos relatórios anuais de empresas, apresentações a investidores, sites de associações e imprensa de renome para notas sobre capacidade e tendências de aplicação. Assinaturas pagas foram usadas seletivamente para dados financeiros e de inteligência de empresas, mapeamento de patentes e verificações de importação e exportação em nível de embarque. As fontes listadas aqui são ilustrativas, e muitas outras referências públicas e pagas foram consultadas para coleta, verificações cruzadas e esclarecimentos.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em verificar como a demanda se divide por aplicação final, como os preços variam por grau e como o fornecimento muda por região. Conversamos com uma combinação de produtores, distribuidores, formuladores e usuários a jusante em APAC, EMEA e nas Américas, e depois usamos perguntas de acompanhamento para fechar lacunas identificadas nas descobertas da pesquisa documental.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos: 12% | APAC: 49% |
| Nível médio: 55% | Líderes funcionais/de unidade: 37% | EMEA: 32% |
| Participantes menores: 14% | Gerentes: 51% | Américas: 19% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down, na qual os grupos de demanda por aplicação são reconstruídos a partir de sinais de consumo de alimentos e suplementos, atividade de fabricação farmacêutica e fluxos comerciais regionais, sendo então traduzidos em valor de fosfolipídios usando faixas de preço por grau. Corroboramos os resultados com aproximações bottom-up seletivas usando divisões de receita de fornecedores, preço médio de venda amostrado multiplicado pelo volume para aplicações-chave, e verificações de canal para evitar contagem dupla.
As entradas usadas no modelo incluem indicadores de disponibilidade de oleaginosas e ovos, direção de exportação e importação de intermediários ricos em fosfolipídios, faixas típicas de dosagem ou taxa de uso em suplementos e alimentos funcionais, adoção de excipientes farmacêuticos para formatos de liberação, e diferenças de preço observadas entre graus padrão e de alta pureza. Quando as divulgações das empresas são limitadas, as divisões ausentes são complementadas usando faixas de grupos de pares obtidas em entrevistas e, em seguida, testadas sob estresse para que os totais permaneçam alinhados com os indicadores de comércio e demanda.
As previsões são construídas usando análise de cenários apoiada por opiniões de especialistas, pois os preços das matérias-primas, a aceitação regulatória e a penetração de graus premium podem variar de forma diferente por região. Em cada cenário, ajustamos fatores como crescimento por aplicação final, mix de pureza e normalização de preços, e depois os consolidamos em uma única trajetória esperada.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como valores comerciais, adições de capacidade divulgadas e preços observados para os principais graus, e as variações são então rastreadas até a entrada que as causou. Uma segunda revisão por analista confirma que as premissas, conversões e consolidações regionais permanecem consistentes, e que nenhum segmento é contado em duplicidade.
O relatório é atualizado anualmente, e atualizações intermediárias são acionadas quando há eventos materiais, como mudanças significativas de capacidade, oscilações acentuadas nas matérias-primas ou mudanças de política que afetam o uso em alimentos ou farmacêutica. Antes da entrega, realizamos uma última rodada de atualização para que o modelo e os comentários reflitam as informações mais recentes disponíveis.
Tamanho do mercado de fosfolipídios da Mordor Intelligence comparado com outras estimativas publicadas
Os tamanhos de mercado publicados para fosfolipídios frequentemente diferem porque o conjunto de produtos contabilizados, os limites de pureza e aplicação, e a forma como os preços são convertidos em USD não são consistentes de uma fonte para outra. O momento também importa, já que algumas estimativas estão vinculadas a anos-base mais antigos, e outras incorporam premissas de adoção mais rápidas ou mais lentas para usos em suplementos e farmacêutica.
Misturas de lecitina e linhas amplas de ingredientes lipídicos estão fora do escopo da Mordor Intelligence aqui, o que restringe a receita contabilizada aos fosfolipídios em que o ingrediente é explicitamente especificado e precificado. As diferenças também surgem da forma como os modelos tratam os graus de alta pureza (se são ajustados para cima com precificação premium), se os valores comerciais são usados como verificação cruzada, e com que frequência as premissas são atualizadas quando os custos das matérias-primas mudam.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 2,24 bilhões de USD (2026) | |
| Periódico Comercial A | 3,62 bilhões de USD (2024) | Usa uma definição de produto mais ampla que pode agrupar fosfolipídios com ingredientes de estilo lecitina adjacentes, e reflete um ano-base anterior com um mix de pureza e base de preço diferentes. |
| Consultoria Regional B | 1,28 bilhão de USD (2025) | Parece mais próximo de uma visão de receita do produtor que pode subestimar a margem a jusante e a precificação de graus premium, com evidências limitadas de verificações do lado da demanda por meio de indicadores de comércio e consumo por aplicação final. |
A dispersão dos valores é explicada principalmente pelo que é contabilizado como fosfolipídios, pela forma como os graus premium são precificados, e se sinais de comércio e de consumo por aplicação final são usados para manter os totais realistas. Ao manter as entradas vinculadas a indicadores de demanda observáveis e depois confirmá-las com verificações de sanidade em nível de fornecedor, nossa estimativa permanece mais fácil de rastrear e reproduzir quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de fosfolipídios hoje e com que rapidez crescerá até 2031?
O mercado global de fosfolipídios está em USD 2,24 bilhões em 2026 e está projetado para atingir USD 3,18 bilhões até 2031, refletindo um CAGR de 7,26%
Qual tipo de fosfolipídio lidera atualmente as vendas globais?
A fosfatidilcolina responde por 42,98% da receita de 2025, a maior participação entre todos os tipos de fosfolipídios.
Qual segmento de uso final está se expandindo mais rapidamente?
As aplicações farmacêuticas demonstram o maior dinamismo, avançando a um CAGR de 7,95% de 2026 a 2031
Qual região registrará o maior crescimento até 2031?
A Ásia-Pacífico está projetada para crescer a um CAGR de 7,66%, impulsionada por aprovações regulatórias.
Página atualizada pela última vez em:



