
Tamanho e Participação do Mercado de Sistema de Serviço ao Passageiro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 14.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 30.46 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.83 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
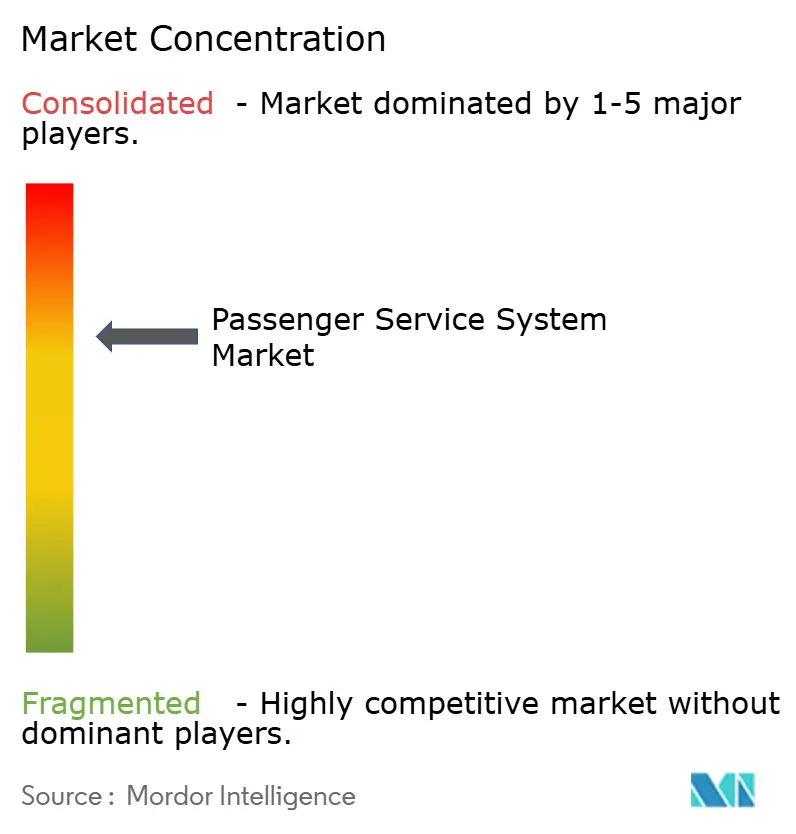
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Serviço ao Passageiro por Mordor Intelligence
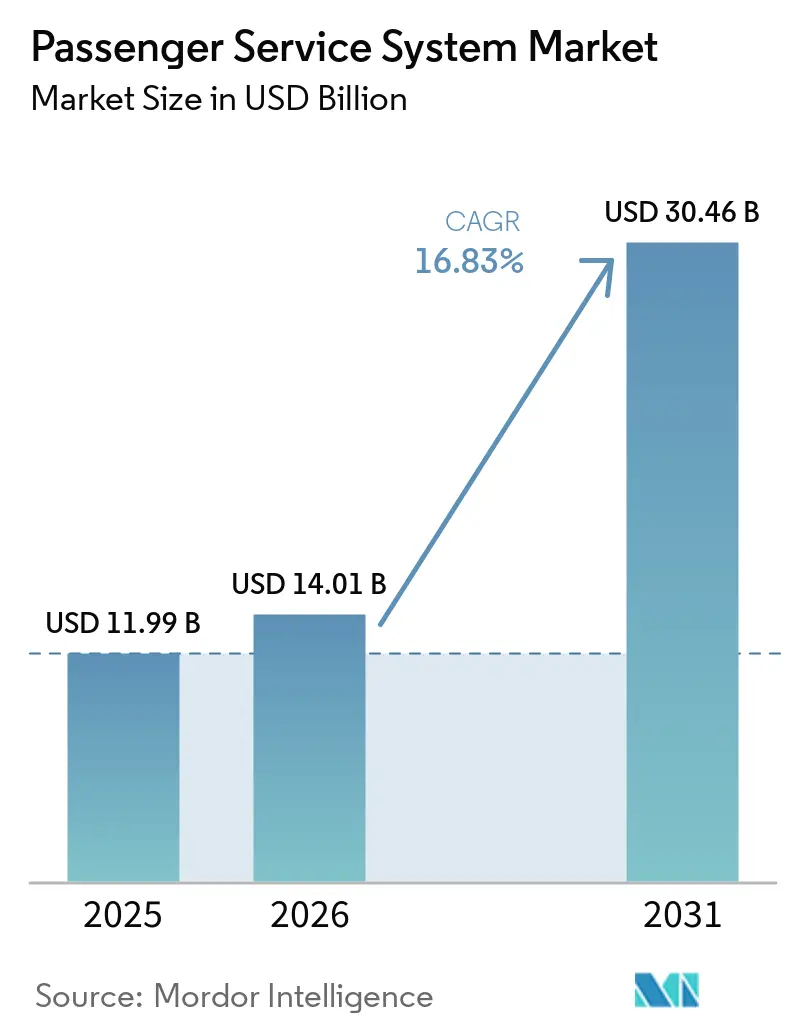
O tamanho do mercado de Sistema de Serviço ao Passageiro foi avaliado em USD 11,99 bilhões em 2025 e estima-se que cresça de USD 14,01 bilhões em 2026 para atingir USD 30,46 bilhões até 2031, a uma CAGR de 16,83% durante o período de previsão (2026-2031). Esta expansão vigorosa reflete a acelerada transição das companhias aéreas para arquiteturas nativas em nuvem, plataformas de varejo impulsionadas por IA e de gestão de ofertas e pedidos. As companhias aéreas estão direcionando parte do orçamento tecnológico de USD 37 bilhões liberado em 2024 para atualizações de próxima geração do mercado de Sistema de Serviço ao Passageiro, que reduzem os gastos com infraestrutura legada e desbloqueiam fluxos de receita dinâmicos. As transportadoras de serviço completo dependem de migrações em larga escala para modernizar aplicações vinculadas a mainframes, enquanto as transportadoras de baixo custo lideram implementações ágeis que encurtam o tempo de lançamento no mercado de novos produtos ancilares. Regionalmente, os operadores estabelecidos na América do Norte continuam a liderar a padronização em torno do IATA ONE Order, mas as companhias aéreas da Ásia-Pacífico fornecem o maior aumento de volume e a maior taxa de adoção de novos sistemas. A intensidade competitiva aumenta à medida que especialistas nascidos na nuvem integram APIs modulares nas implantações existentes do mercado de Sistema de Serviço ao Passageiro, pressionando os fornecedores tradicionais a investir fortemente em P&D e parcerias estratégicas com provedores de hiperescala.
Principais Conclusões do Relatório
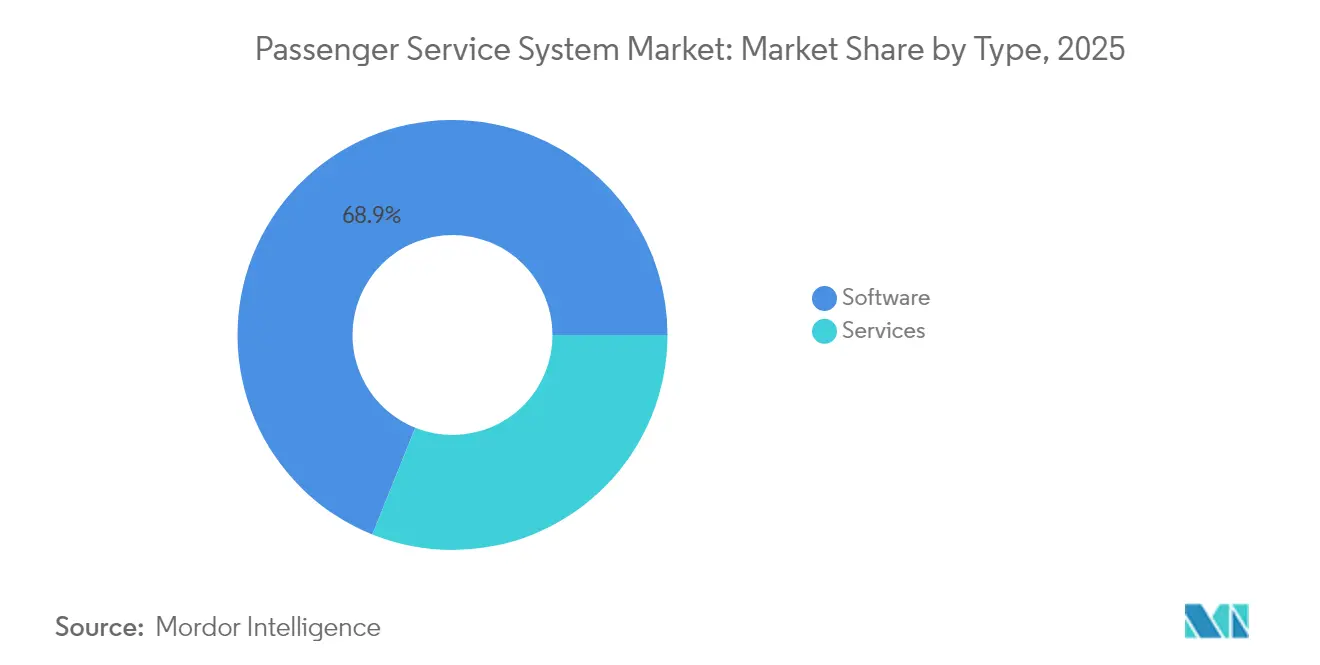
- Por tipo, o software detinha 68,92% da participação do mercado de Sistema de Serviço ao Passageiro em 2025, enquanto os serviços devem crescer a uma CAGR de 17,98% até 2031.
- Por implantação, os modelos em nuvem representaram 52,88% do tamanho do mercado de Sistema de Serviço ao Passageiro em 2025 e devem expandir a uma CAGR de 18,35% até 2031.
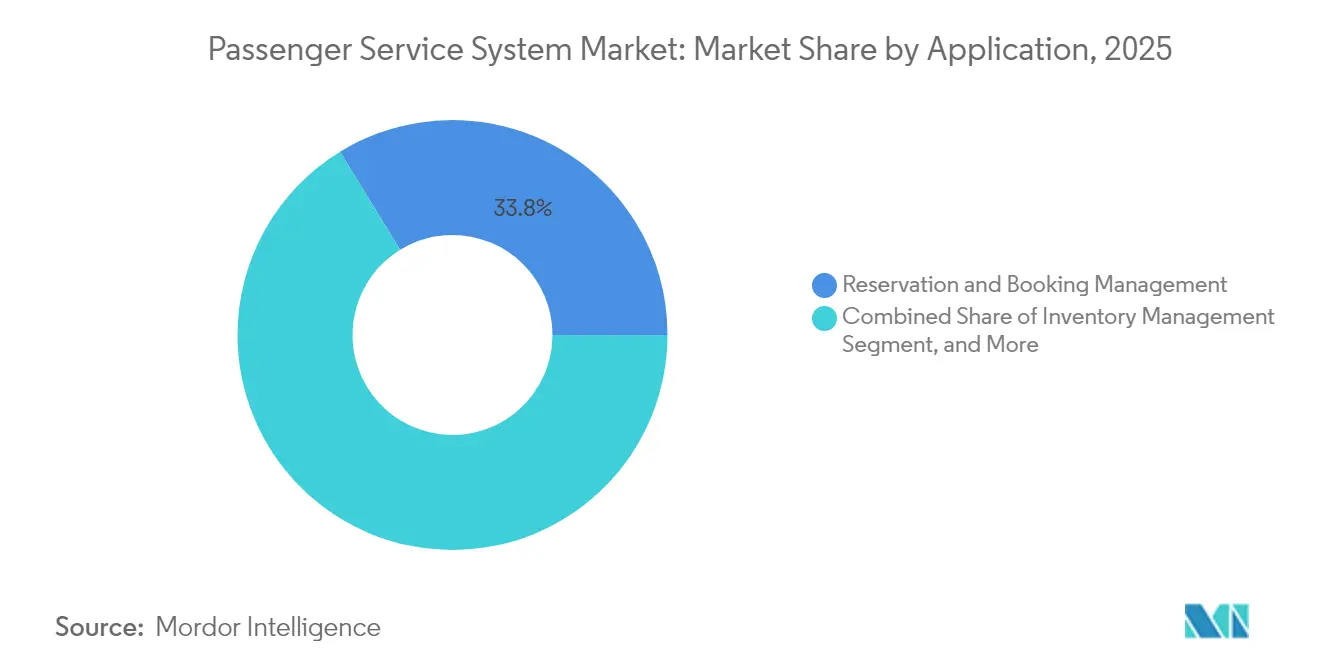
- Por aplicação, a gestão de reservas e marcações capturou 33,76% da participação do mercado de Sistema de Serviço ao Passageiro em 2025; a gestão de fidelidade está prevista para crescer a uma CAGR de 17,71% no mesmo período.
- Por tipo de companhia aérea, as transportadoras de serviço completo dominaram com 39,88% de participação na receita em 2025, enquanto as transportadoras de baixo custo avançam a uma CAGR de 19,42% até 2031.
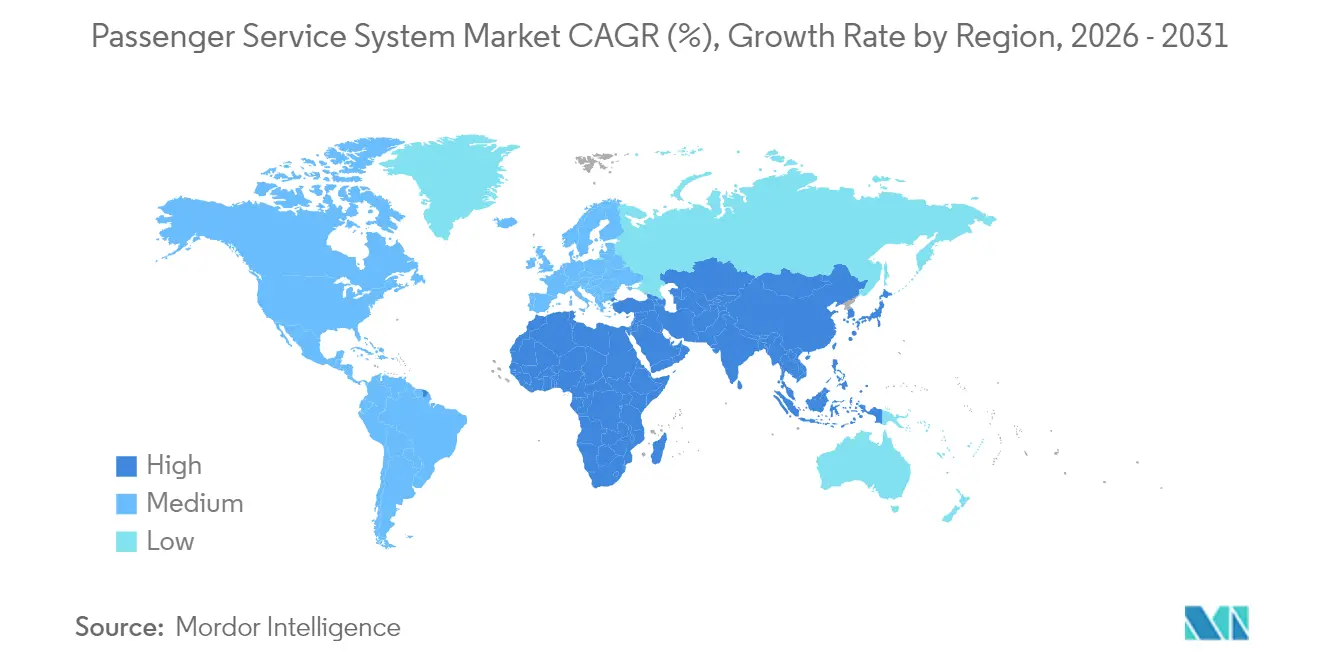
- Por geografia, a América do Norte comandou 33,15% da receita de 2025, mas a Ásia-Pacífico é a que cresce mais rapidamente, a uma CAGR de 18,97% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento de passageiros no transporte aéreo | +4.2% | Global – Ásia-Pacífico lidera | Médio prazo (2-4 anos) |
| Rápida adoção da nuvem nas pilhas de TI das companhias aéreas | +3.8% | América do Norte e UE, Ásia-Pacífico a recuperar | Curto prazo (≤ 2 anos) |
| Crescente apetite por merchandising de receitas ancilares | +3.1% | Global – liderado pelas transportadoras de baixo custo | Médio prazo (2-4 anos) |
| Mandatos para uma experiência omnicanal perfeita ao passageiro | +2.7% | UE lidera, adoção mundial | Longo prazo (≥ 4 anos) |
| IATA ONE Order acelerando atualizações de Sistema de Serviço ao Passageiro de ponta a ponta | +2.4% | Global – primeiros adotantes no Médio Oriente | Longo prazo (≥ 4 anos) |
| Encerramento do CUTE/CUPPS aeroportuário impulsionando APIs modernas de Sistema de Serviço ao Passageiro | +1.0% | Aeroportos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento de Passageiros no Transporte Aéreo
O número global de passageiros está projetado para atingir 5,2 bilhões em 2025, colocando uma carga sem precedentes sobre as arquiteturas de reserva legadas. A migração da United Airlines de mainframes com 50 anos de existência para uma pilha habilitada pelo Amazon Bedrock mostra como as transportadoras agora traduzem registos complexos de nomes de passageiros em objetos em linguagem simples que escalam elasticamente [1]. Aeroportos da Ásia-Pacífico, como o Suvarnabhumi de Banguecoque e o de Phuket, têm como meta superar 130 milhões de passageiros, impulsionando programas de infraestrutura alinhados ao Sistema de Serviço ao Passageiro no valor de USD 18 bilhões. Maiores volumes de viagens multiplicam os pedidos de transações, forçando as companhias aéreas a adotar implantações nativas em nuvem do mercado de Sistema de Serviço ao Passageiro, capazes de orquestração de inventário em tempo real e precificação dinâmica.
Rápida Adoção da Nuvem nas Pilhas de TI das Companhias Aéreas
Noventa e cinco por cento das companhias aéreas listam a migração para a nuvem como uma prioridade máxima do CIO, citando reduções de 40% no custo total de propriedade e ciclos de lançamento mais rápidos após o desaparecimento das dependências de mainframe. A Sabre concluiu a desativação do seu mainframe proprietário em favor do Google Cloud, eliminando USD 100 milhões em custos operacionais anuais e desbloqueando microsserviços para ofertas personalizadas. A parceria da Delta Air Lines com a AWS equipa os seus algoritmos de gestão de receitas com poder computacional sob demanda para decisões de precificação ao nível do assento. Em conjunto, estes movimentos confirmam que as companhias aéreas que adotam estruturas nativas em nuvem do mercado de Sistema de Serviço ao Passageiro ganham agilidade mensurável e potencial de margem.
Crescente Apetite por Merchandising de Receitas Ancilares
A receita ancilar ultrapassou USD 118 bilhões em 2024. Transportadoras como a Ryanair geram mais de 30% da receita total a partir de complementos pagos, exigindo atualizações do mercado de Sistema de Serviço ao Passageiro para suportar agrupamento impulsionado por IA e upselling em tempo real. A AirBaltic registou um aumento de 6% na receita por assento após implementar precificação ancilar dinâmica orientada por aprendizado de máquina. A Virgin Atlantic selecionou posteriormente o sistema operacional de receitas da FLYR para estender ofertas personalizadas pelos canais móvel, quiosque e agente [2]. Os módulos modernos de Sistema de Serviço ao Passageiro integram agora motores de recomendação e segmentação granular de clientes, permitindo que as companhias aéreas ajustem as margens em bagagem, assentos e serviços prioritários sem perturbar o fluxo central de reservas.
IATA ONE Order Acelerando Atualizações de Sistema de Serviço ao Passageiro de Ponta a Ponta
O ONE Order substitui processos fragmentados baseados em PNR por pedidos de registo único, simplificando a liquidação, o atendimento e a análise. A Riyadh Air está a lançar operações diretamente no SabreMosaic, evitando a complexidade legada e alcançando um varejo centrado no viajante desde o primeiro dia. A British Airways está a implementar o Amadeus Nevio para converter fluxos de trabalho centrados em voos em ofertas modulares ligadas à gestão unificada de pedidos. Os primeiros adotantes relatam tempos de atendimento mais curtos, contabilidade de receitas mais clara e menores custos de middleware, impulsionando muitas transportadoras de rede para realinhamentos abrangentes do mercado de Sistema de Serviço ao Passageiro.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevados custos iniciais de licença e migração | -2.1% | Global – transportadoras menores mais afetadas | Médio prazo (2-4 anos) |
| Dependência de mainframe legado entre transportadoras de Nível 1 | -1.8% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Crescentes regras de soberania de dados | -1.3% | China, zonas RGPD da UE | Médio prazo (2-4 anos) |
| Escassez de talentos na integração NDC | -0.9% | Défice global de STEM | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Elevados Custos Iniciais de Licença e Migração
A modernização abrangente do Sistema de Serviço ao Passageiro pode ultrapassar USD 100 milhões para uma grande transportadora, desincentivando muitas regionais a abandonar contratos legados. As companhias aéreas frequentemente faseiam as migrações ao longo de 3 a 5 anos para conter choques no fluxo de caixa, mas ainda enfrentam despesas de operação dupla durante os períodos de transição. Os operadores menores têm dificuldade em negociar condições favoráveis com fornecedores dominantes, perpetuando a dependência de fornecedores em todo o mercado de Sistema de Serviço ao Passageiro. Os modelos de OPEX em nuvem compensam parte do encargo de capital, mas as taxas de licença para módulos sofisticados de oferta e pedido continuam a ser um obstáculo até que os volumes de transações escalem suficientemente.
Dependência de Mainframe Legado entre Transportadoras de Nível 1
As grandes transportadoras dependem de bases de código escritas em COBOL e TPF durante a década de 1960, com 30% dos seus engenheiros de suporte esperados para se reformar nesta década. A replatformização acarreta risco operacional: o tempo de inatividade pode deixar milhões de passageiros retidos e custar às transportadoras múltiplos milhões de USD em penalidades. Consequentemente, algumas companhias aéreas adiam as atualizações, cedendo agilidade a rivais mais recentes que implementam soluções de mercado de Sistema de Serviço ao Passageiro com prioridade na nuvem. O momentum do mercado ainda favorece a modernização, mas a dependência de mainframe abranda a curva geral de adoção e suprime o ROI de curto prazo para iniciativas digitais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Serviços Desbloqueiam a Modernização RápidaOs valores do tamanho do mercado de Sistema de Serviço ao Passageiro sublinham a contribuição de receita de 68,92% do software em 2025. As companhias aéreas continuam a renovar licenças principais para plataformas como o Amadeus Altéa e o SabreSonic, mas cada vez mais agrupam consultoria e assistência à migração em compromissos de serviço plurianuais. A CAGR de 17,98% do segmento de serviços decorre da exigência das transportadoras de design de arquitetura em nuvem, mapeamento de esquemas NDC e treino de modelos de IA para além da mera implementação. As transportadoras de nível um estruturam agora parcerias que combinam bases de código partilhadas com equipas de DevOps de fornecedores, transferindo conhecimento que acelera os lançamentos de funcionalidades.
A mudança no mix de aquisição destaca uma viragem para contratos baseados em resultados mensuráveis pelo aumento da receita ancilar ou pela redução do tempo de inatividade. Os fornecedores respondem empacotando serviços geridos com SLAs de tempo de atividade e ciclos de otimização contínua. Como resultado, as receitas de software crescem de forma constante, mas a diferenciação orientada por serviços define o ritmo competitivo. As companhias aéreas que garantem suporte de integração de alta qualidade comprimem os prazos de migração e desbloqueiam vantagens de pioneiros no varejo dinâmico — vantagens que se propagam pelo mercado de Sistema de Serviço ao Passageiro mais amplo.


Por Implantação:
Os Modelos em Nuvem Dominam os Novos ContratosAs implantações em nuvem representaram 52,88% da participação do mercado de Sistema de Serviço ao Passageiro em 2025 e lideram com uma CAGR de 18,35%. As transportadoras preferem modelos de subscrição alinhados ao OPEX que escalam com os volumes de bilhetes e evitam atualizações de centros de dados com uso intensivo de capital. A parceria estratégica da Sabre com o Google Cloud permite que as companhias aéreas se conectem a APIs de IA em linguagem natural sem provisionar infraestrutura local. A United Airlines reporta tempos de resposta inferiores a um segundo para pesquisas de itinerários complexos após refatorar o seu motor de compras na AWS, demonstrando o potencial operacional acessível apenas através de recursos de hiperescala.
As instalações locais persistem principalmente entre as transportadoras legadas transatlânticas vinculadas por investimentos históricos e regras estritas de residência de dados. Mesmo aqui, surgem implantações híbridas: os núcleos transacionais permanecem locais para latência, enquanto as previsões e a personalização funcionam na nuvem. A crescente proporção de contratos em nuvem sinaliza que as futuras atualizações do mercado de Sistema de Serviço ao Passageiro serão padronizadas em arquiteturas de microsserviços, permitindo que as companhias aéreas ativem novos módulos — fidelidade, gestão de perturbações, relatórios de sustentabilidade — através de simples alternâncias de API em vez de extensas reescritas de código.
Por Aplicação:
A Gestão de Fidelidade Acelera a Diversificação de ReceitasA gestão de reservas e marcações representou 33,76% da receita de 2025, mas os sistemas de fidelidade registam a CAGR mais rápida de 17,71% à medida que as companhias aéreas transitam de tarifas transacionais para monetização orientada por relacionamento. A Philippine Airlines adotou o Amadeus Loyalty Management para oferecer ofertas direcionadas que se estendem para além dos voos a hotéis, transporte terrestre e parcerias financeiras. A integração total permite o resgate e o acúmulo em tempo real, elevando o valor vitalício do cliente e fortalecendo as vendas por canal direto.
As aplicações de check-in, embarque e inventário amadurecem de forma incremental, incorporando biometria e algoritmos de alocação por IA. Os módulos emergentes rastreiam o consumo de combustível de aviação sustentável para cumprir as obrigações de relatórios ESG. Dentro desta suite diversificada, a gestão de fidelidade está posicionada para comandar uma fatia maior do tamanho do mercado de Sistema de Serviço ao Passageiro à medida que as transportadoras exploram dados comportamentais granulares para pacotes hiperpersonalizados — pacotes que superam o merchandising básico de assento e bagagem em termos de rentabilidade.
Por Tipo de Companhia Aérea:
As Transportadoras de Baixo Custo Definem o Padrão de AgilidadeAs transportadoras de serviço completo detinham 39,88% da receita global em 2025, aproveitando sua escala para financiar implantações em múltiplas nuvens. No entanto, as transportadoras de baixo custo registram um CAGR de 19,42% porque suas estruturas enxutas favorecem implantações em campo aberto, livres de dívida técnica. Fornecedores como Radixx e Hitit oferecem soluções completas que podem ser configuradas em meses, permitindo que as transportadoras de baixo custo lancem serviços adicionais premium, como segurança prioritária ou passes diários para salas VIP.
Os modelos híbridos diluem os rótulos tradicionais: as transportadoras do Golfo combinam tarifas desagregadas com complementos de luxo, exigindo flexibilidade do Sistema de Serviço ao Passageiro para alternar entre merchandising em pacote e à la carte. Operadoras charter e regionais dependem de plataformas compartilhadas para distribuir custos, frequentemente terceirizando completamente para especialistas em serviços gerenciados. Essa convergência nas propostas de serviço obriga o mercado de Sistema de Serviço ao Passageiro a oferecer mecanismos de regras configuráveis que permitem a uma companhia aérea alternar entre características de transportadora de baixo custo e de serviço completo sem comprometer a integridade das reservas.
Análise Geográfica
Mercado de Sistema de Serviço ao Passageiro na América do Norte
A América do Norte controlou 33,15% da receita global em 2025, impulsionada pela adoção antecipada de stacks nativos em nuvem e por programas de investimento sustentados, como o roteiro de modernização de 1,7 bilhão de USD da Southwest. As companhias aéreas exploram uma robusta infraestrutura regional de hiperescala para implantar gestão de interrupções aprimorada por IA, precificação dinâmica e embarque biométrico em extensas redes domésticas. No entanto, a profunda personalização em torno de remanescentes de mainframe desacelera a adoção plena do ONE Order, exigindo estratégias de migração em fases que moderam os ganhos de agilidade no curto prazo. O mercado de Sistema de Serviço ao Passageiro experimenta agora uma trajetória de dupla velocidade na região: as grandes companhias legadas avançam lentamente em direção a arquiteturas modulares, enquanto os novos entrantes saltam diretamente para modelos de oferta e pedido.
Mercado de Sistema de Serviço ao Passageiro na APAC
A Ásia-Pacífico é o mercado de crescimento mais rápido, registrando um CAGR de 18,97%, à medida que os governos investem mais de 18 bilhões de USD em modernizações aeroportuárias que incorporam interfaces padronizadas de CUPPS e CUSS. A crescente demanda de lazer da classe média em ascensão e a expansão agressiva de frotas criam terreno fértil para stacks digitais greenfield. Companhias aéreas como Riyadh Air, Vietravel e Akasa optam por plataformas nativas em nuvem desde a concepção, evitando o peso dos mainframes enfrentado em outras regiões. O aumento das viagens de baixo custo na região também estimula a comercialização sofisticada de ancilares, canalizando mais transações para o mercado de Sistema de Serviço ao Passageiro do que o crescimento de assentos isoladamente indicaria.
Mercado de Sistema de Serviço ao Passageiro na EMEA
A Europa permanece um laboratório de inovação crítico graças a rigorosos marcos de proteção de dados e direitos dos passageiros que impulsionam funcionalidades omnicanal e de ESG. A adoção do Nevio pela British Airways destaca uma ênfase continental na convergência de oferta e pedido, enquanto a participação majoritária planejada da Air France-KLM na SAS sinaliza maior consolidação e harmonização de plataformas. Enquanto isso, o Oriente Médio e partes da África atraem atenção por lançamentos de companhias aéreas liderados pelo Estado, equipados com plataformas em nuvem totalmente novas que contornam os obstáculos legados. Coletivamente, essas dinâmicas reforçam um mercado de Sistema de Serviço ao Passageiro multipolar, no qual a maturidade regulatória, os ciclos de investimento e os perfis demográficos dos passageiros moldam a velocidade de adoção e o foco funcional.

Panorama regulatório
Os fornecedores de Sistemas de Serviço ao Passageiro (PSS) e as companhias aéreas atuam dentro de uma estrutura de conformidade que abrange a privacidade de dados dos passageiros, a troca de dados de segurança de fronteiras e as regras de distribuição e informação ao consumidor. Na União Europeia, a aplicação do RGPD e as orientações sobre o processamento de Registros de Nome do Passageiro (PNR) influenciam a forma como as plataformas PSS coletam, armazenam e reutilizam os dados dos viajantes; em março de 2025, o Comitê Europeu para a Proteção de Dados emitiu a Declaração 2/2025 sobre a implementação da Diretiva PNR após a decisão do TJUE (C-817/19), enfatizando avaliações de estrita necessidade (incluindo para voos intra-UE). A fiscalização também se tornou um risco tangível para grandes fornecedores de tecnologia de viagens: a Agência Espanhola de Proteção de Dados (AEPD) emitiu uma decisão final em maio de 2026 que multou o Amadeus IT Group em 18 milhões de euros (pagamento líquido referido como 14,4 milhões de euros) relacionado ao uso secundário de dados de viajantes, reforçando a necessidade de gestão explícita de consentimento, controles de limitação de finalidade e governança de dados pronta para auditoria dentro das arquiteturas PSS.
No lado operacional, as companhias aéreas devem cumprir obrigações de relatório de API e PNR para facilitação e segurança, ancoradas nas diretrizes de facilitação da ICAO e nos padrões da IATA (incluindo o PNRGOV) que apoiam a mensagem interoperável entre os sistemas das companhias aéreas e as agências governamentais. Nos Estados Unidos e no Canadá, os requisitos que regem os sistemas de informação de companhias aéreas e os sistemas de reservas computadorizados (por exemplo, as regras do DOT dos EUA, incluindo o 14 CFR Parte 256, e os Regulamentos de CRS da Transport Canada) influenciam práticas de exibição, relatórios e sistemas, enquanto os programas de alfândega e fronteira moldam a troca técnica de dados com as agências. Os padrões gerenciados pelo setor continuam a evoluir para o varejo de companhias aéreas, incluindo o Manual de Resoluções da Conferência de Serviços ao Passageiro da IATA (46ª edição, 2026), que atualizou a Resolução 1730 para esclarecer o tratamento de resolução tarifária em ambientes de gestão de ofertas e pedidos e afeta a forma como as plataformas PSS implementam fluxos de trabalho de varejo modernos, mantendo processos de tarifa e atendimento em conformidade.
Análise da cadeia de valor
A cadeia de valor do PSS começa com a engenharia e hospedagem da plataforma central, e depois avança pela implementação, integração e operações contínuas. Os fornecedores de tecnologia fornecem módulos fundamentais, tipicamente um sistema central de reservas (inventário, disponibilidade, tarifas), controle de inventário e um sistema de controle de partidas para operações aeroportuárias, cada vez mais agrupados com capacidades de gestão de fidelidade e varejo. As companhias aéreas adquirem essas plataformas diretamente de grandes fornecedores (como a Amadeus para o Altéa, a Sabre para o SabreSonic e o Radixx, e outros especialistas, incluindo a Lufthansa Systems, a IBS Software, a Hitit, a InteliSys Aviation e a Bravo Passenger Solutions), e depois dependem de integradores de sistemas e equipes de serviços gerenciados para lidar com o mapeamento NDC, a migração de dados, os testes e a transição. A infraestrutura de nuvem em hiperescala é uma dependência ascendente essencial para as transportadoras que buscam escalabilidade elástica e arquiteturas API-first, com a implantação em nuvem representando 52,88% do mercado em 2025.
Mais adiante na cadeia, as plataformas PSS se conectam a um conjunto mais amplo de participantes de distribuição e atendimento: GDS, OTAs, metabusca, provedores de pagamento, camadas de identidade e biometria, e ambientes aeroportuários de uso comum. A integração normalmente depende de APIs e padrões de mensagens, e os maiores obstáculos permanecem sendo a migração e a resiliência em tempo de execução. Muitas transições operam sistemas duplos por períodos prolongados, e o tempo de inatividade pode deixar passageiros retidos e gerar perda imediata de receita, o que torna a engenharia de confiabilidade, a observabilidade e a resposta a incidentes centrais para o valor entregue. À medida que as companhias aéreas migram para o varejo baseado em ofertas e pedidos e impulsionado por IA, as camadas de middleware e orquestração que conectam os fluxos de PNR legados com a gestão modular de pedidos ficam cada vez mais posicionadas entre o PSS central e a pilha de comércio mais ampla, aumentando a complexidade de integração e reforçando a demanda por ecossistemas de fornecedores com APIs estáveis e redes de parceiros estabelecidas.
Panorama Competitivo
O mercado de Sistema de Serviço ao Passageiro apresenta consolidação moderada: a Amadeus, a Sabre e a SITA representam coletivamente cerca de 70% da receita global, beneficiando de profundas pegadas de integração e contratos de longo prazo. Cada uma investe somas significativas em P&D — a Amadeus sozinha alocou EUR 1,4 bilhão em 2024 — para transformar código monolítico em serviços de nuvem modulares. O desenvolvimento conjunto da Sabre com o Google Cloud incorpora IA generativa nos fluxos de trabalho de varejo, permitindo que as transportadoras criem microsserviços personalizados em fundações multi-inquilino seguras[5].
A concorrência intensifica-se à medida que os novos entrantes apoiados por capital de risco oferecem módulos especializados que se conectam ao Sistema de Serviço ao Passageiro existente através de APIs abertas. A FLYR garantiu USD 30 milhões para comercializar um sistema operacional de receitas por IA que otimiza ancilares e tarifas em tempo real. O motor de precificação por IA generativa da Fetcherr ajuda as transportadoras a elevar a Receita por Quilómetro de Assento Disponível recalibrando constantemente as tarifas com base em sinais de procura em tempo real. Esses líderes de nicho concentram-se estreitamente em domínios de valor acrescentado onde podem superar os operadores estabelecidos de âmbito amplo, forçando os fornecedores maiores a abrir os seus ecossistemas ou a arriscar a erosão de participação.
As alianças estratégicas multiplicam-se: a SITA colabora com aeroportos em biometria, enquanto a Hitit faz parceria com regionais que requerem implantações de baixa pegada. As companhias aéreas adotam cada vez mais estratégias multi-fornecedor — Sistema de Serviço ao Passageiro principal de um grande fornecedor, gestão de receitas de um player de nicho, orquestração de pagamentos de uma fintech — para evitar a dependência de fornecedores e acelerar a inovação. Esta combinação aumenta a flexibilidade de mudança, mas também amplifica a complexidade da gestão de integração, reforçando assim a procura por orquestradores capazes de unir serviços díspares em experiências coesas para o viajante em todo o mercado de Sistema de Serviço ao Passageiro em expansão.
Líderes do Setor de Sistema de Serviço ao Passageiro
-
Amadeus IT Group SA
-
Sabre Corporation
-
Société Internationale de Télécommunications Aéronautiques (SITA) N.V.
-
Hitit Bilgisayar Hizmetleri A.Ş.
-
Lufthansa Systems GmbH & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Serviço ao Passageiro
- Amadeus IT Group SA
- Sabre Corporation
- Societe Internationale de Telecommunications Aeronautiques (SITA) N.V.
- Hitit Bilgisayar Hizmetleri A.?.
- Radixx International Inc.
- Takeflite Solutions Limited
- Bravo Passenger Solutions Pte. Limited
- Collins Aerospace (Raytheon Technologies)
- Enoyaone Ltd.
- InteliSys Aviation Systems Inc.
- Unisys Corporation
- Videcom International Limited
- Lufthansa Systems GmbH & Co. KG
- Travel Technology Interactive S.A.
- Navitaire LLC
- Mercator Solutions FZE
- IBS Software Services Pvt. Ltd.
- AeroCRS Ltd.
- TravelSky Technology Limited
- WorldTicket A/S

Oportunidades de mercado e perspectivas futuras
A transformação do varejo de companhias aéreas está criando espaço em branco para fornecedores de PSS que possam operacionalizar fluxos de trabalho de oferta e pedido, preservando um atendimento legado robusto. A atividade em torno dos padrões da IATA e das construções de pedidos modulares apoia essa direção: em janeiro de 2026, o Lufthansa Group e a Amadeus anunciaram uma parceria para implementar a tecnologia Order ID, um passo em direção a substituir as construções tradicionais de números de reserva e bilhete por componentes de pedidos consolidados e um atendimento mais unificado. A modernização também é visível na adoção e orquestração de NDC, onde companhias aéreas e intermediários enfrentam fragmentação de esquemas e compatibilidade multiversão, impulsionando a demanda por camadas de adaptação, estruturas de teste e ferramentas de governança junto ao PSS central para acelerar a implementação comercial sem substituição total da pilha.
Os modelos operacionais nuvem-primeiro e o varejo habilitado por IA também estão direcionando gastos para plataformas capazes de escalar picos de transações, apoiar iteração rápida de produtos e ativar a personalização em todos os canais. Em maio de 2026, a Air India destacou a conclusão da modernização em mais de 140 sistemas empresariais com uma migração completa para uma infraestrutura nativa em nuvem, refletindo como a mudança abrangente da pilha de TI de uma companhia aérea pode coincidir com a modernização do PSS e do comércio. Os intermediários de distribuição e atendimento estão transformando a orquestração de APIs em produtos, incluindo o lançamento do TripServices da Travelport em junho de 2026 como uma plataforma de API nativa em nuvem com aprendizado de máquina incorporado, o que reforça a oportunidade de os fornecedores de PSS se diferenciarem por meio de interfaces abertas, automação de atendimento e ecossistemas favoráveis a parceiros. Separadamente, a adoção em produção de padrões NDC mais recentes adiciona uma tração de implementação concreta, com a EGYPTAIR implantando o IATA NDC 24.4 em produção por meio da plataforma Astra em julho de 2026, apontando para uma demanda de curto prazo por ferramentas NDC compatíveis, atendimento consciente de pedidos e controles de dados capazes de operar em múltiplos pontos de contato de varejo e cumprimento.
Recent Industry Developments in Mercado de Sistema de Serviço ao Passageiro
- Fevereiro de 2026: a Sabre e a WestJet Airlines estenderam sua parceria tecnológica por meio de um acordo plurianual de Sistema de Serviço ao Passageiro SabreSonic, com um caminho que inclui a transição para as capacidades de varejo SabreMosaic. A renovação vincula a estabilidade operacional central a ferramentas modulares de oferta e serviços auxiliares, apoiando companhias aéreas que desejam modernização do varejo sem desestabilizar reservas e atendimento de missão crítica.
- Julho de 2025: a Amadeus renovou e expandiu sua colaboração com a Luxair, combinando a continuidade do Sistema de Serviço ao Passageiro com um alinhamento mais amplo de conteúdo e tecnologia. O acordo mostra como as transportadoras usam relações de longo prazo com fornecedores para padronizar capacidades de varejo, distribuição e atendimento em suas redes, reduzindo a fragmentação de integração.
- Junho de 2024: a Vietnam Airlines implementou o Sistema de Serviço ao Passageiro Amadeus Altéa, avançando a modernização de sua pilha de operações de passageiros em uma plataforma implantada globalmente. A implementação reforça o papel das migrações de PSS de nível superior na viabilização de processos escaláveis de reserva, inventário e controle de partidas, criando também uma base para módulos adicionais, como fidelidade e varejo.


Mercado de Sistema de Serviço ao Passageiro Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange software de sistema de serviço ao passageiro (PSS) e serviços relacionados utilizados por companhias aéreas para gerenciar as jornadas dos passageiros, desde a pesquisa e reserva até o check-in, embarque e processos pós-voo.
Exclusões de escopo: Sistemas de gestão de carga, sistemas de processamento de passageiros de uso comum pertencentes a aeroportos e ferramentas de reserva exclusivas para agências de viagens não são contabilizados, salvo quando vendidos como parte de um contrato de PSS de companhia aérea.
Visão Geral da Segmentação
- Por Tipo
- Software
- Serviços
- Por Implantação
- Local
- Nuvem
- Por Aplicação
- Gestão de Reservas e Marcações
- Gestão de Inventário
- Check-in e Embarque
- Gestão de Fidelidade
- Outros
- Por Tipo de Companhia Aérea
- Transportadora de Serviço Completo
- Transportadora de Baixo Custo
- Transportadora Híbrida
- Operador Charter e Regional
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Restante de África
- Médio Oriente
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para construir a primeira versão do modelo de mercado e para estabelecer limites práticos sobre o que deve ser contabilizado como receita de PSS. Normalmente, consultamos séries públicas de tráfego aéreo, como indicadores de demanda de passageiros aéreos da IATA, estatísticas de tráfego da ICAO e dados de transporte aéreo do Banco Mundial, e então conectamos esses sinais de demanda aos sinais de gastos em TI observados em registros de empresas, relatórios anuais e apresentações a investidores.
Para manter as premissas fundamentadas, também revisamos fontes como dados de viagens aéreas e companhias aéreas do DOT dos EUA, estatísticas de transporte aéreo do Eurostat e publicações de atividade de aviação da FAA para contexto de demanda e capacidade. Examinamos artigos revisados por pares e bases de dados de patentes em busca de sinais de mudança, como migração para a nuvem e modernização do varejo aéreo. Uma assinatura paga é utilizada seletivamente para dados financeiros e inteligência de empresas, e outra é usada para notícias e dados financeiros a fim de acompanhar contratos relevantes, parcerias e migrações de plataformas. Esta lista é meramente ilustrativa, e muitas outras fontes públicas foram utilizadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário é realizado por meio de entrevistas com especialistas e pesquisas estruturadas com compradores e fornecedores de PSS, incluindo líderes de TI de companhias aéreas, equipes de operações e parceiros de implementação que acompanham de perto preços, cronogramas de migração e adoção em nível de módulo. Para um mercado global como este, os insumos são equilibrados entre APAC, EMEA e as Américas, de modo que o crescimento regional de frotas, os modelos de negócios das companhias aéreas e os ciclos de aquisição sejam refletidos antes da validação dos números finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 14% | APAC: 43% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Participantes menores: 18% | Gestores: 58% | Américas: 20% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma reconstrução de cima para baixo, na qual os sinais de demanda das companhias aéreas são convertidos em um conjunto de gastos endereçáveis de PSS utilizando padrões de adoção e substituição para módulos principais, e então mapeados para o mix de implantação por região. O modelo é então verificado com aproximações seletivas de baixo para cima, como valores de contratos amostrados, lógica de agrupamento de módulos e faixas de preço médio de venda multiplicadas por contagens plausíveis de companhias aéreas, o que ajuda a ajustar os totais quando surgem valores atípicos.
Os insumos utilizados no modelo incluem o crescimento do tráfego de passageiros global e regional, contagens de companhias aéreas ativas e sinais de utilização de frota, ritmo de migração para a nuvem em TI de missão crítica para companhias aéreas, ciclos típicos de implementação e renovação, e a participação de transportadoras que modernizam funções de reserva e controle de partida. Quando um dado está ausente para uma geografia menor, utilizamos indicadores de proxy, como participação de tráfego e densidade de companhias aéreas, e então revalidamos o gasto implícito com o retorno das entrevistas.
Para as previsões, a análise de cenários é utilizada com um caso base ancorado na demanda esperada de passageiros e nos planos de modernização de TI das companhias aéreas, e então submetido a testes de estresse para migrações mais lentas ou aquisições postergadas. As premissas sobre a progressão de preços são mantidas simples e transparentes, e são atualizadas quando as entrevistas indicam mudanças nas estruturas de contratos ou no escopo dos módulos.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de verificações cruzadas entre sinais independentes, de modo que uma única série de dados não determine o resultado. Revisamos os resultados do modelo em relação às tendências de tráfego aéreo, migrações de plataformas conhecidas e o gasto implícito por companhia aérea, e então investigamos saltos incomuns que não correspondem à realidade de aquisição.
Antes da aprovação final, o trabalho passa por revisões analíticas em múltiplas etapas, e os respondentes podem ser recontatados quando uma premissa-chave muda de forma significativa ou um grande evento contratual altera as perspectivas. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Sistema de Serviço ao Passageiro da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para sistemas de serviço ao passageiro frequentemente variam porque as empresas não contabilizam as mesmas linhas de receita, e também escolhem anos-base e horizontes de previsão diferentes. As diferenças também decorrem de como cada estudo trata atualizações de sistemas legados em comparação com migrações completas de plataformas, e de quão agressivamente se assume que a adoção da nuvem irá acelerar.
As tendências de tráfego de passageiros aéreos, os sinais de atividade de frota das companhias aéreas e os anúncios confirmados de migração de PSS são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a um conjunto de demanda de companhias aéreas que é efetivamente endereçável durante 2026 a 2031. Quando outras estimativas se baseiam mais em consolidações de receita do lado do fornecedor ou em definições mais amplas de TI para companhias aéreas, os totais resultantes podem ser menores ou maiores dependendo de quais categorias de software adjacentes são incluídas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 14,01 bilhões de USD (2026) | |
| Publicador Global de Pesquisa A | 10,05 bilhões de USD (2024) | Utiliza um ano-base anterior e uma visão de longo prazo mais ampla e de crescimento mais lento até 2035, e os sinais de escopo sugerem um perímetro de PSS mais amplo que pode diluir o impulso de migração de plataformas no curto prazo. |
| Empresa de Pesquisa do Setor B | 10,93 bilhões de USD (2025) | Ancora o mercado em 2025 com um recorte diferente do que é contabilizado como receita de PSS, e a trajetória de crescimento parece mais influenciada por expectativas de digitalização de alto nível do que por ciclos de substituição em nível de módulo e cronogramas de contratos. |
Em conjunto, a dispersão é explicada principalmente pela seleção do ano-base, pelo grau de separação do PSS em relação aos gastos adjacentes de TI para companhias aéreas e pela forma como o cronograma de migração é tratado. Ao vincular o modelo a indicadores de demanda reproduzíveis e, em seguida, verificar os totais com retorno de contratos e preços, mantemos a estimativa prática de interpretar e mais fácil de reconciliar entre regiões e tipos de companhias aéreas.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de Sistema de Serviço ao Passageiro até 2031?
Espera-se que o mercado atinja USD 30,46 bilhões até 2031, com base numa CAGR de 16,83%.
Qual modelo de implantação está a expandir mais rapidamente?
A implantação em nuvem lidera com uma CAGR de 18,35% à medida que as companhias aéreas migram para longe de infraestruturas locais com uso intensivo de capital.
Por que razão as transportadoras de baixo custo são importantes para o crescimento do mercado?
As transportadoras de baixo custo adotam plataformas nativas em nuvem sem restrições legadas, impulsionando uma CAGR de 19,42% e pressionando os fornecedores a fornecer funcionalidades ágeis e modulares.
Como é que a gestão de fidelidade impacta a rentabilidade das companhias aéreas?
As plataformas avançadas de fidelidade permitem a personalização em tempo real, impulsionando as vendas ancilares e suportando a CAGR mais rápida de 17,71% dentro dos segmentos de aplicação.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

