
Tamanho e Participação do Mercado de Próteses e Órteses
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 7.68 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.15 % |
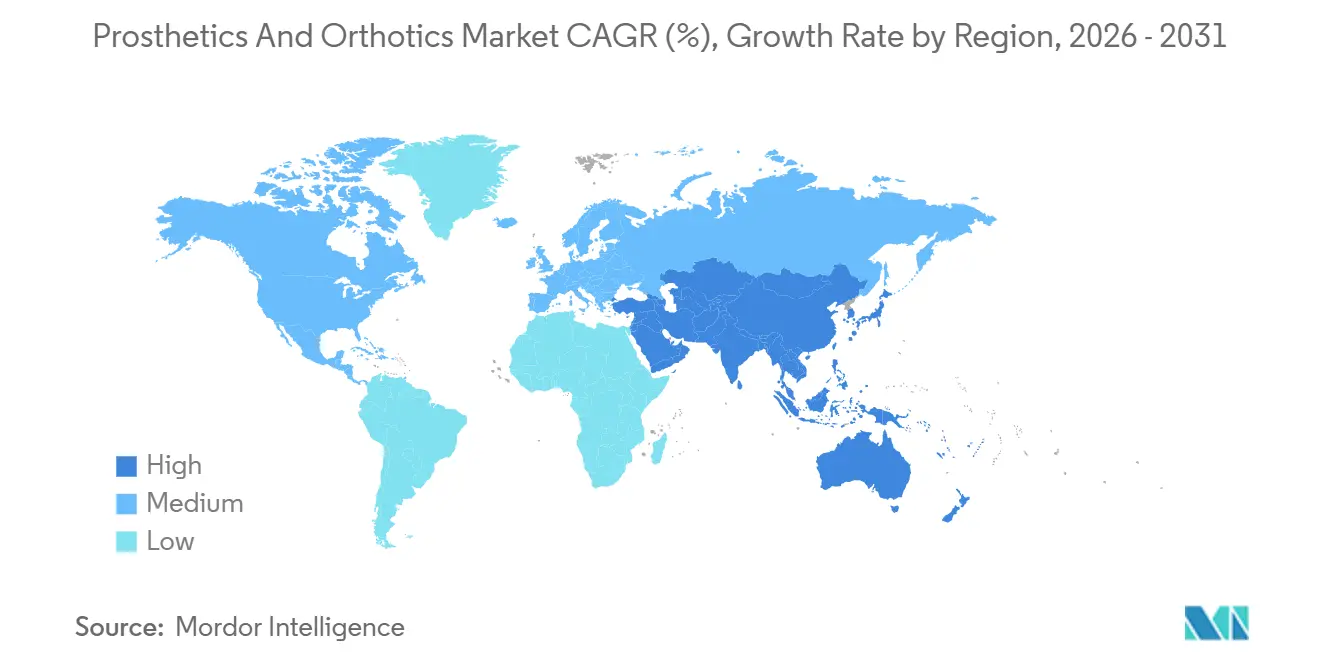
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
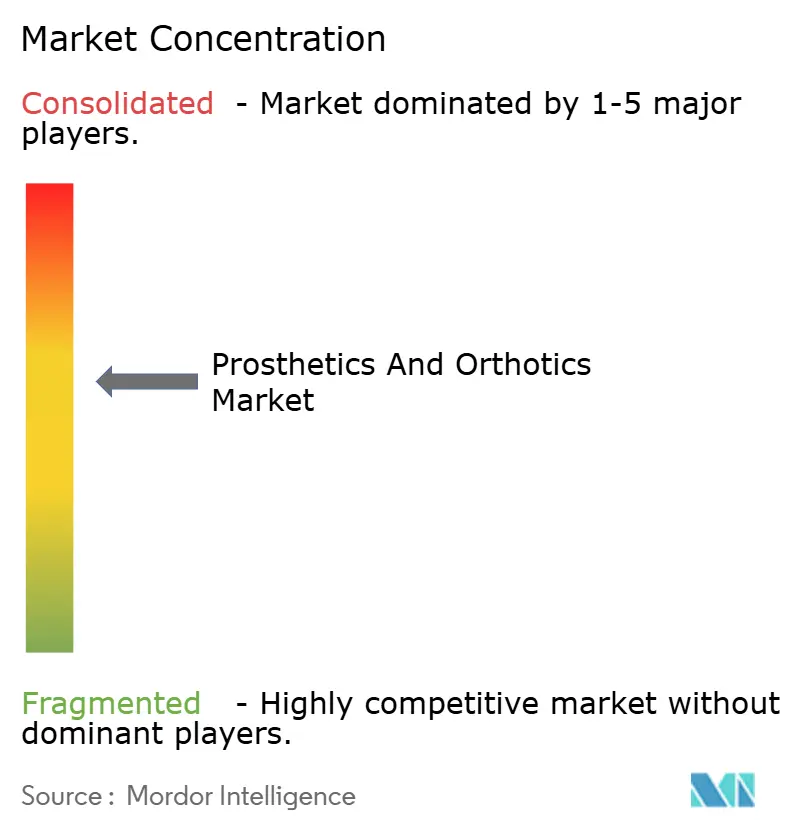
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Próteses e Órteses pela Mordor Intelligence
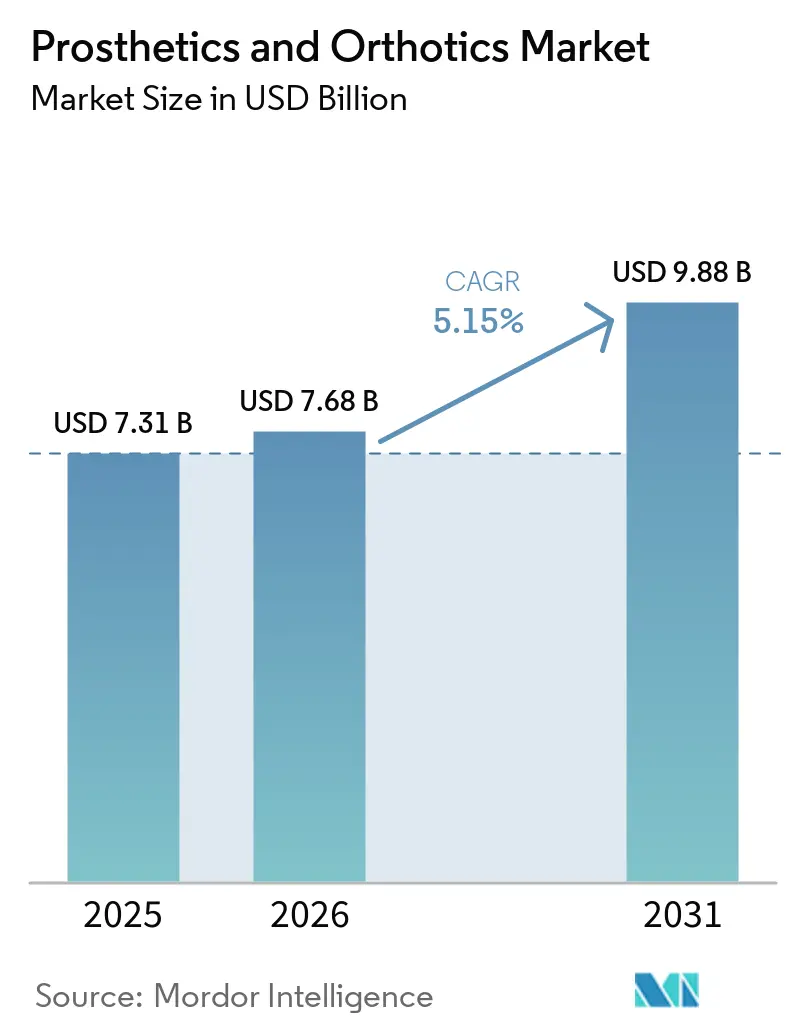
Espera-se que o tamanho do Mercado de Próteses e Órteses cresça de USD 7,31 bilhões em 2025 para USD 7,68 bilhões em 2026, com previsão de atingir USD 9,88 bilhões até 2031, a um CAGR de 5,15% no período 2026-2031.
O aumento das amputações relacionadas ao diabetes, o envelhecimento da população global e os rápidos avanços em dispositivos controlados por microprocessadores sustentam conjuntamente a demanda. Os prestadores de serviços integram cada vez mais plataformas digitais de análise de marcha que permitem acompanhamento remoto, enquanto os pagadores ampliam a cobertura para componentes premium que reduzem as reinternações relacionadas a quedas. O interesse do capital privado em redes de clínicas especializadas intensifica a dinâmica competitiva, e a impressão 3D comprime os prazos de fabricação de encaixes, melhorando a experiência do paciente. Ao mesmo tempo, os programas de P&D militares aceleram a inovação comercial, gerando articulações motorizadas e interfaces neurais que redefinem os parâmetros funcionais.
Principais Conclusões do Relatório
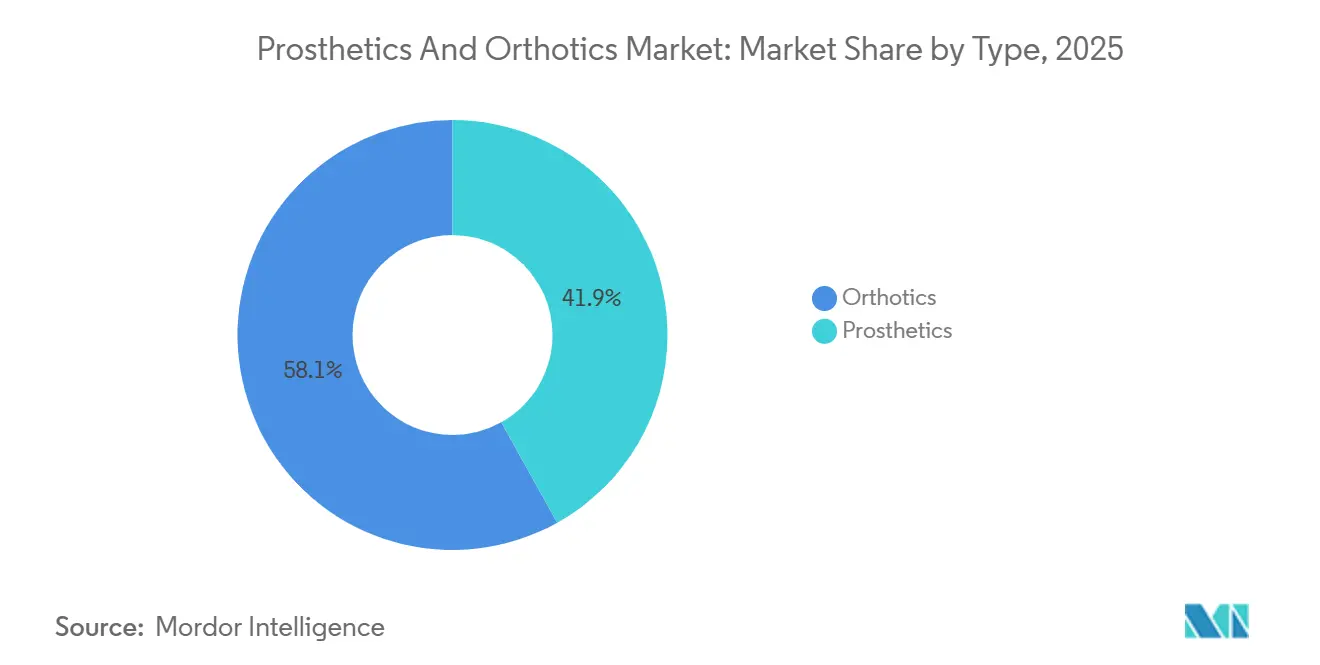
- Por tipo, as órteses lideraram com 58,1% da participação do mercado de Próteses e Órteses em 2025, enquanto as próteses estão a caminho de registrar um CAGR de 6,22% até 2031.
- Por tecnologia, os sistemas convencionais acionados pelo corpo detinham 45,11% do tamanho do mercado de Próteses e Órteses em 2025, enquanto os sistemas controlados por microprocessadores avançam a um CAGR de 6,11% até 2031.
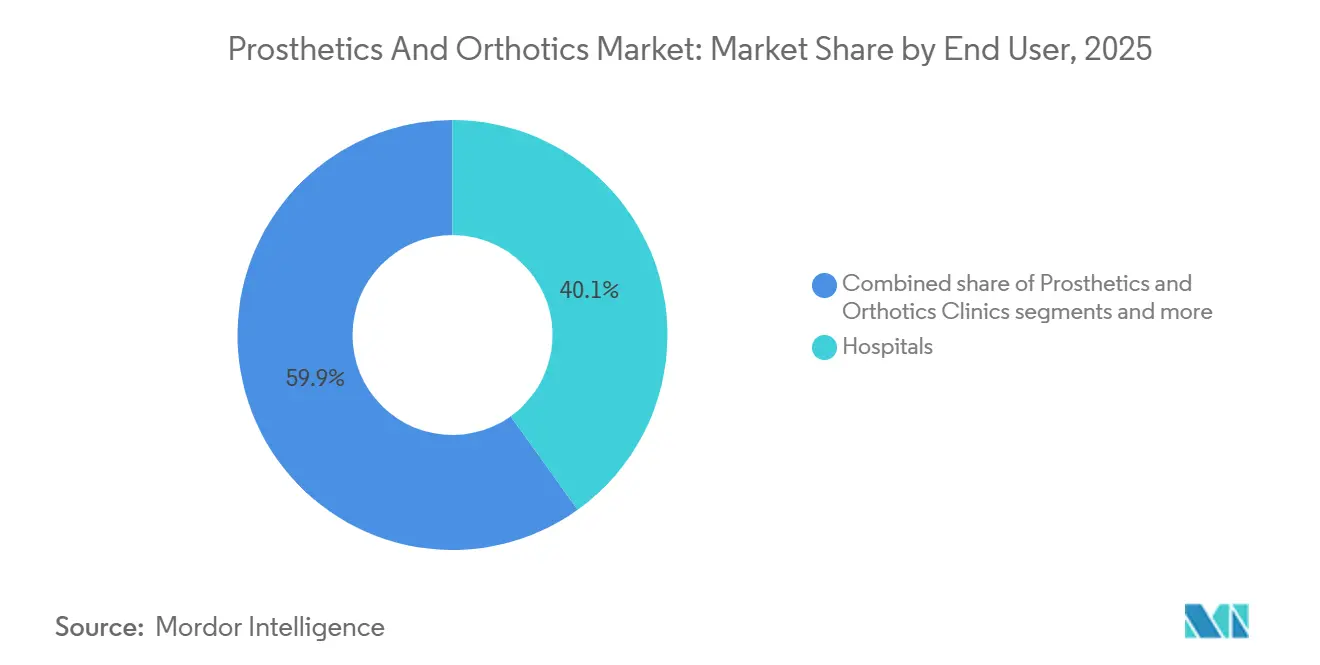
- Por usuário final, os hospitais responderam por 40,1% da receita em 2025, mas as clínicas dedicadas de próteses e órteses têm previsão de expansão a um CAGR de 7,43% até 2031.
- A América do Norte respondeu por 43,3% da participação do mercado de próteses e órteses em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 7,91% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápido Aumento das Amputações Relacionadas ao Diabetes | +1.2% | Global, agudo na América do Norte, Oriente Médio, Sul da Ásia | Médio prazo (2-4 anos) |
| Envelhecimento da População e Carga de Osteoartrite | +1.0% | América do Norte, Europa, Japão | Longo prazo (≥ 4 anos) |
| Avanços em Tecnologias de Microprocessadores e Mioelétrica | +0.9% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão do Reembolso em Mercados Desenvolvidos | +0.8% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Adoção de Análise Preditiva de Marcha Baseada em IA | +0.6% | América do Norte, projetos-piloto na Europa; Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Transbordamento de P&D Militar para Dispositivos Civis | +0.5% | Estados Unidos, aliados da OTAN, Israel | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápido Aumento das Amputações Relacionadas ao Diabetes
As amputações de extremidades inferiores relacionadas ao diabetes ancoram a demanda unitária de base por membros protéticos, mas também catalisam a defesa do reembolso que vincula dispositivos avançados aos resultados de preservação de membros. A Federação Internacional de Diabetes contabilizou 588,7 milhões de pessoas com diabetes em 2024 e projeta 852,5 milhões até 2050 [1]Federação Internacional de Diabetes, "Atlas do Diabetes da FID, 10ª Edição," diabetesatlas.org. Nos Estados Unidos, ocorrem aproximadamente 165.000 hospitalizações por amputação a cada ano, com os afro-americanos apresentando uma incidência significativamente maior. O Canadá registrou 7.720 amputações relacionadas ao diabetes em seu último ciclo de relatórios, evidenciando as pressões dentro dos sistemas de pagador único. Os fabricantes que incorporam sensores de saúde do coto residual se posicionam como parceiros no cuidado baseado em valor, migrando a receita de vendas episódicas para assinaturas recorrentes de análise de dados.
Envelhecimento da População e Carga de Osteoartrite
A Organização Mundial da Saúde prevê 2,1 bilhões de pessoas com 60 anos ou mais até 2050, ante 1,4 bilhão em 2024 [2]Organização Mundial da Saúde, "Envelhecimento e Saúde," who.int. Somente a osteoartrite do joelho afeta 365 milhões de pacientes, impulsionando as prescrições de órteses de joelho que retardam a substituição total da articulação. O Japão, onde 29% dos residentes têm 65 anos ou mais, incuba órteses tornozelo-pé em fibra de carbono ultraleve que agora se difundem nos mercados ocidentais. Os fornecedores que combinam órteses com plataformas de telerreabilitação capturam dados de adesão valorizados pelos pagadores que buscam pagamentos baseados em resultados.
Avanços em Tecnologias de Microprocessadores e Mioelétrica
A política do Medicare de 2024 estende a cobertura de joelhos com microprocessadores aos ambuladores K2, desbloqueando dezenas de milhares de candidatos adicionais anualmente. O C-Leg 4 da Ottobock e o POWER KNEE da Össur contam com algoritmos de aprendizado de máquina que reduzem o risco de quedas em escadas. Um estudo publicado na Nature Medicine validou a Interface Mioneuronal Agonista-Antagonista, que permitiu aos amputados caminhar 41% mais rápido e gerar 187% mais potência de pico do que os métodos tradicionais. As empresas que investem na educação de cirurgiões sobre as técnicas de Interface Mioneuronal Agonista-Antagonista têm potencial para dominar o segmento premium de perda de membros.
Expansão do Reembolso em Mercados Desenvolvidos
Os pagadores da América do Norte e da Europa ampliam a cobertura para componentes avançados após evidências de menor número de internações relacionadas a quedas. As seguradoras privadas dos EUA, como a Health Care Service Corporation, atualizaram suas políticas seguindo o exemplo do Medicare. Os fundos de doença da Alemanha reembolsam dispositivos clinicamente necessários, mas exigem negociação direta de preços, reduzindo as margens. No Reino Unido, os gargalos nas listas de espera do Serviço Nacional de Saúde deram origem a um mercado de pagamento direto com atendimento acelerado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Dispositivos e Reembolso Desigual | -0.7% | Global, agudo em países de baixa e média renda; bolsões de sub-seguro nos EUA | Curto prazo (≤ 2 anos) |
| Escassez de Clínicos Certificados em O&P | -0.5% | Estados Unidos, Canadá, Europa Ocidental; Ásia-Pacífico emergente | Médio prazo (2-4 anos) |
| Volatilidade na Cadeia de Suprimentos de Fibra de Carbono | -0.3% | Global, concentrada entre usuários de compósitos de grau aeroespacial | Curto prazo (≤ 2 anos) |
| Risco de Reembolso por Pagamento por Resultado | -0.2% | Projetos-piloto nos Estados Unidos; adoção limitada na Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Dispositivos e Reembolso Desigual
Os joelhos com microprocessadores têm preço de tabela entre USD 18.000-100.000, com o C-Leg da Ottobock próximo de USD 50.000-70.000 [3]Johns Hopkins Medicine, "Custos de Membros Protéticos e Cobertura de Seguro," hopkinsmedicine.org. Os limites do Medicaid e a variabilidade entre estados ainda bloqueiam muitos pacientes nos EUA, enquanto os custos diretos em países de baixa renda superam a renda anual. Portfólios escalonados com caminhos de atualização ainda são escassos, deixando uma lacuna para novos entrantes.
Escassez de Clínicos Certificados em O&P
Aproximadamente 10.000 ortesistas e protesistas certificados atuam nos Estados Unidos, um grupo de talentos envelhecido que não consegue acompanhar a demanda crescente. Usuários em áreas rurais percorrem longas distâncias para adaptações, comprometendo a adesão. Ferramentas de automação que pré-projetam encaixes podem aliviar a carga de trabalho dos clínicos, mas as regulamentações ainda exigem aprovação de profissional licenciado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Órteses Dominam, Próteses AceleramAs órteses representaram 58,1% da participação do mercado de Próteses e Órteses em 2025, impulsionadas pela órtese de membros inferiores para 365 milhões de pacientes com osteoartrite do joelho. Os suportes espinhais e de membros superiores acrescentam receita estável, beneficiando-se de SKUs pré-fabricados pedidos via comércio eletrônico. Por outro lado, as próteses contribuíram com uma base menor, mas registrarão um CAGR de 6,22%, impulsionadas por joelhos controlados por microprocessador que permitem cadência variável. Próteses impressas em 3D incluem soquetes protéticos personalizados. Consumíveis como liners e mangas de suspensão proporcionam vendas recorrentes consistentes que sustentam o crescimento do tamanho do mercado de Próteses e Órteses ao longo dos ciclos de substituição.
A conformidade com as normas ISO 22523 e ISO 8549 simplifica os processos de marcação CE e as vias de autorização FDA 510(k). O risco de comoditização das órteses aumenta à medida que a impressão 3D reduz as barreiras de entrada, enquanto algoritmos de controle proprietários protegem as margens das próteses. Os fornecedores que integram conteúdo de fisioterapia digital com órteses se diferenciam ainda mais em um mercado competitivo.


Por Tecnologia:
Sistemas com Microprocessadores Ganham TerrenoOs dispositivos convencionais acionados pelo corpo retiveram 45,11% do tamanho do mercado de Próteses e Órteses em 2025, graças à acessibilidade e à baixa manutenção. No entanto, os joelhos e tornozelos com microprocessador estão ganhando espaço a um CAGR de 6,11%, impulsionados pela expansão do reembolso em 2024. As mãos mielétricas elétricas atendem usuários que exigem precisão de preensão para tarefas de escritório, enquanto os sistemas híbridos oferecem backup sem bateria valorizado por usuários militares.
Os soquetes fabricados por manufatura aditiva reduzem o tempo de fabricação para 48 horas, embora as limitações de fadiga restrinjam a adoção para membros definitivos. Os exoesqueletos robóticos de reabilitação geram receita por sessão em centros de terapia, e protótipos de feedback sensorial, como o OPRA da Integrum, abrem caminho para o controle intuitivo de membros. Os sistemas com microprocessador detiveram 57,7% das receitas de 2024 e continuam sendo o principal componente do mercado de próteses robóticas. O mix tecnológico, portanto, inclina-se para hardware inteligente e habilitado para serviços, que mantém preços médios de venda elevados.
Por Usuário Final:
Clínicas Capturam Adaptação EspecializadaHospitais e clínicas responderam por 40,1% da receita de 2025, agrupando cuidados agudos, reabilitação e dispositivos de primeira adaptação. As clínicas especializadas de próteses e órteses, no entanto, devem registrar um CAGR de 7,43%, à medida que o financiamento de capital privado impulsiona consolidações que oferecem digitalização no mesmo dia. Os canais de cuidados domiciliares se expandem por meio de órteses prontas para uso entregues com teleatendimento, enquanto os centros de Assuntos de Veteranos sustentam ciclos previsíveis de dispositivos a preços negociados.
Portais diretos ao consumidor em fase inicial vendem capas cosméticas e pés para atividades, capturando participação em acessórios sem violar as regulamentações de adaptação. Um modelo omnicanal — adaptação aguda em hospitais, casos complexos em clínicas especializadas, consumíveis online — melhor se alinha às preferências evolutivas dos usuários.

Análise Geográfica
Mercado de Próteses e Órteses da América do Norte
A América do Norte deteve 43,3% da participação no mercado de Próteses e Órteses em 2025, impulsionada pelo financiamento do VA e pelas reformas do Medicare. O modelo de pagador único do Canadá reembolsa dispositivos clinicamente necessários, embora longas filas estimulem um segmento paralelo de pagamento direto. O México depende de fluxos de caridade e turismo médico, limitando a adoção de produtos premium.
Mercado de Próteses e Órteses da Europa
A Europa ocupa o segundo lugar em valor; o sistema estatutário da Alemanha financia dispositivos, mas limita as tarifas abaixo do custo total, impulsionando o volume, mas comprimindo a rentabilidade. O Regulamento de Dispositivos Médicos da União Europeia sobrecarrega a capacidade dos organismos notificados, atrasando o lançamento de produtos e reduzindo o crescimento de curto prazo do tamanho do mercado de Próteses e Órteses.
Mercado de Próteses e Órteses da APAC, MEA e América do Sul
A Ásia-Pacífico tem previsão de CAGR de 7,91% até 2031, impulsionada pelo subsídio de Assistência a Pessoas com Deficiência da Índia, pela maior cobertura de seguro urbano da China e pela demografia super-envelhecida do Japão em busca de órteses leves. A Coreia do Sul e a Austrália apresentam alta adoção per capita dentro de regimes universais. O Sudeste Asiático permanece sensível ao custo e favorece membros mecânicos de baixo custo. O Oriente Médio se bifurca entre os estados do GCC, que reembolsam dispositivos premium, e a África Subsaariana, onde as doações de ONGs predominam. O crescimento da América do Sul é moderado pelas restrições fiscais no Brasil e na Argentina.

Panorama regulatório
Nos Estados Unidos, muitos dispositivos protéticos e ortóticos estão sujeitos à regulamentação da FDA no 21 CFR Parte 890, Subparte D (Dispositivos Protéticos de Medicina Física), onde uma parcela significativa é classificada como Classe I sob controles gerais e pode estar isenta de notificação pré-comercialização, dependendo do código do produto e das alegações. Essa estrutura reduz o tempo de lançamento no mercado para órteses e componentes padronizados, mas os fabricantes ainda precisam gerenciar rotulagem, notificação de eventos adversos e, quando aplicável, obrigações do sistema de qualidade vinculadas à classificação do dispositivo e aos modelos de distribuição.
Na Europa, o Regulamento (UE) 2017/745 (EU MDR) impulsiona uma abordagem de conformidade de ciclo de vida construída em torno da avaliação clínica e do acompanhamento clínico pós-comercialização (PMCF), com requisitos adicionais de rastreabilidade via UDI e da arquitetura EUDAMED. Dispositivos sob medida são tratados por meio de disposições específicas (Anexo XIII), o que eleva as expectativas de conformidade para órteses e encaixes personalizados, mesmo quando estão fora das rotas padrão de marcação CE. Globalmente, as atividades de normalização por meio do ISO/TC 168, incluindo a ISO 22523:2006, apoiam o alinhamento de testes de desempenho e segurança, ajudando fornecedores multinacionais a gerenciar submissões em múltiplos mercados e requisitos de intercambialidade de componentes.
Cenário Competitivo
Ottobock, Össur e Hanger Inc. respondem coletivamente por uma parcela significativa da receita global, deixando uma cauda fragmentada de especialistas regionais e fabricantes contratados. A aquisição da Hanger por USD 1,2 bilhão pela Patient Square Capital ilustra o crescente apetite do capital privado por redes de clínicas com fluxo de caixa estável. Os incumbentes se diferenciam por meio de algoritmos proprietários de microprocessadores, clínicas verticalmente integradas e ecossistemas de componentes que desencorajam a mistura entre marcas.
Os desafiantes emergentes aplicam a impressão 3D para entregar encaixes personalizados com descontos, embora a supervisão regulatória limite a escalabilidade rápida. Os implantes osseointegrados da Integrum e o caminho de retroalimentação sensorial criam um nicho premium protegido pela complexidade cirúrgica. Os depósitos de patentes agora se concentram em software — sendo o algoritmo de ajuste de encaixe por aprendizado de máquina da Össur em 2024 um exemplo —, sinalizando que a vantagem competitiva se volta tanto para os dados quanto para o hardware.
Fornecedores de exoesqueletos robóticos, como Ekso Bionics e Cyberdyne, monetizam modelos por sessão de terapia, evitando a concorrência direta com próteses pessoais. No geral, a concentração de nível médio e a segmentação tecnológica definem conjuntamente um mercado onde escala, infraestrutura digital e parcerias com clínicos superam a capacidade de fabricação pura.
Líderes do Setor de Próteses e Órteses
Össur
Ottobock
Bauerfeind AG
Blatchford Limited
Hanger Inc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Próteses e Órteses
- Bauerfeind
- Blatchford Group
- College Park Industries
- Cyberdyne
- Ekso Bionics
- Enovis
- Fillauer
- Hanger Inc.
- Integrum AB
- Johnson & Johnson
- Ortho Europe
- Ossur
- Ottobock
- Proteor
- Smiths Group
- Spinal Technology Inc.
- Steeper Group
- Stryker
- Thuasne
- Trulife
- WillowWood Global
- Zimmer Biomet

Oportunidades de mercado e perspectivas futuras
Soluções ativas de neuro-ortótica e ligadas à neuromodulação formam um espaço em branco prático, no qual as órteses deixam de ser apenas suporte passivo para viabilizar funções terapêuticas. Em julho de 2026, a Ottobock anunciou a aquisição da Fesia Technology para adicionar capacidades de estimulação elétrica funcional (FES) para neuro-ortótica, evidenciando como os portfólios estabelecidos estão se expandindo em direção a casos de uso de paralisia e comprometimento neuromuscular, adjacentes aos fluxos tradicionais de adaptação de próteses e órteses. Roteiros de produtos discutidos publicamente na OTWorld 2026, incluindo o conceito C-Brace Interim da Ottobock para reabilitação precoce, também apontam para a demanda por dispositivos prontos para uso clínico que possam ser implantados mais cedo no percurso de cuidado.
A fabricação digitalizada e a produção escalável de encaixes estão aliviando ainda mais as restrições de capacidade criadas pela escassez de clínicos e pelos longos prazos de entrega. Em junho de 2026, a VYTRUVE relatou ter ultrapassado 13.000 encaixes protéticos impressos em 3D produzidos por meio de sua plataforma digital desde 2020, indicando que a manufatura aditiva passou a operar em fluxo recorrente dentro das operações clínicas. No segmento premium, os joelhos com microprocessador continuam sendo um importante campo de diferenciação, com a PROTEOR lançando o joelho com microprocessador QUATTRO 2 nos Estados Unidos em julho de 2026 e programando disponibilidade global mais ampla para setembro de 2026, ampliando as opções para provedores e pagadores focados na redução do risco de queda e no desempenho adaptativo da marcha.
Recent Industry Developments in Mercado de Próteses e Órteses
- Julho de 2026: a Ottobock anunciou a aquisição da Fesia Technology, S.L., expandindo sua atuação para estimulação elétrica funcional (FES) em neuro-ortótica. A aquisição fortalece a presença da Ottobock em sistemas ortóticos ativos voltados a condições neuromusculares, ampliando o segmento endereçável além das vendas tradicionais de órteses mecânicas e componentes.
- Outubro de 2025: a Motorica lançou um fluxo de trabalho digital para próteses de membro superior, usando escaneamento 3D baseado em smartphone e modelagem hospedada em nuvem. A abordagem reduz a dependência de moldes físicos e viabiliza iterações remotas e mais rápidas no design de dispositivos, aumentando a pressão competitiva sobre os fluxos convencionais de fabricação e atendimento clínico.
- Abril de 2025: a Ossur apresentou a prótese de pé Pro-Flex Terra, codesenvolvida com a BASF e utilizando o material microcelular Cellasto para se adaptar às condições de caminhada sem ajustes mecânicos. O lançamento destaca a contínua inovação em materiais em pés de retorno de energia, reforçando a diferenciação por meio de conforto e resposta ao terreno em próteses de membros inferiores.


Mercado de Próteses e Órteses Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita gerada por dispositivos protéticos e ortóticos utilizados para restaurar ou apoiar a mobilidade e a função em ambientes de cuidados clínicos e institucionais. Inclui os principais sistemas de dispositivos e componentes relacionados que são fornecidos rotineiramente para adaptação e uso em acompanhamento.
Exclusões do escopo: Excluímos implantes ortopédicos cirúrgicos, equipamentos gerais de reabilitação e serviços rotineiros de fisioterapia que não fazem parte da entrega de dispositivos protéticos ou ortóticos.
Visão Geral da Segmentação
- Por Tipo
- Órteses
- Órteses de Membros Inferiores
- Órteses Tornozelo-Pé (AFO)
- Órteses de Joelho
- Órteses de Quadril
- Órteses de Membros Superiores
- Órteses Espinhais
- Órteses de Membros Inferiores
- Próteses
- Próteses de Extremidades Inferiores
- Joelhos com Microprocessadores
- Tornozelos/Pés Motorizados
- Próteses de Extremidades Superiores
- Revestimentos, Encaixes e Componentes Modulares
- Próteses de Extremidades Inferiores
- Órteses
- Por Tecnologia
- Convencional / Acionado pelo Corpo
- Acionado Eletricamente / Mioelétrico
- Controlado por Microprocessador
- Híbrido
- Impresso em 3D / Fabricado por Manufatura Aditiva
- Exoesqueletal Robótico / Motorizado
- Habilitado para Retroalimentação Sensorial
- Por Usuário Final
- Hospitais
- Clínicas de Próteses e Órteses
- Centros de Reabilitação
- Ambientes de Cuidados Domiciliares
- Outros Usuários Finais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Na fase documental, mapeamos o percurso de cuidado e o fluxo de dispositivos para que o escopo do mercado permaneça prático e mensurável. Fontes públicas fundamentam o conjunto de demanda e o contexto médico, como indicadores de deficiência e lesão do CDC e da OMS, estatísticas de saúde da OCDE para gastos e acesso, e referências do CMS/Medicare para orientação de codificação e reembolso (quando aplicável). Também utilizamos periódicos clínicos revisados por pares para compreender os ciclos típicos de substituição e a adoção de joelhos com microprocessador e outras soluções motorizadas, e para verificar como os resultados dos pacientes influenciam a prescrição.
Para transformar esse contexto em insumos de dimensionamento, analisamos relatórios anuais de empresas, apresentações para investidores, comentários de resultados e cobertura de imprensa de reputação sobre lançamentos de produtos e expansões de capacidade. Também utilizamos bases de dados pagas para informações financeiras e de inteligência de empresas, e bases de dados de patentes para acompanhar a intensidade de inovação por tipo de dispositivo. A lista de fontes documentais é meramente ilustrativa, e documentos públicos e conjuntos de dados adicionais foram utilizados para verificação cruzada, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário testou sob pressão o que construímos a partir de informações públicas, especialmente onde os preços, o comportamento de substituição e o mix de canais variam por país. Conversamos com protesistas e ortesistas, clínicos de reabilitação, distribuidores e gerentes de fabricação e produto, e os insumos foram verificados nas principais regiões para que os padrões locais de reembolso e o comportamento em licitações não distorcessem os números finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 38% | Diretores executivos (CXOs): 15% | APAC: 39% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 36% | EMEA: 35% |
| Players menores: 17% | Gerentes: 49% | Américas: 26% |
Dimensionamento e Previsão do Mercado
O dimensionamento começou com uma construção de cima para baixo, em que as premissas epidemiológicas e de pacientes tratados, filtradas pelo acesso aos cuidados e pela intensidade do reembolso, foram traduzidas em um conjunto anual de demanda por dispositivos. Esse conjunto de demanda foi então expresso em valor utilizando o mix típico de dispositivos e as faixas de preço médio de venda (ASP) por categoria e região, com premissas ajustadas quando o feedback das entrevistas indicou diferentes prazos de substituição ou taxas de atualização.
Os principais insumos utilizados no modelo incluem a incidência de amputações relacionadas ao diabetes e traumas, condições de mobilidade associadas ao envelhecimento e a parcela de adaptações realizadas em hospitais versus clínicas especializadas de próteses e órteses. Modelamos os ciclos de substituição e readaptação para as principais órteses e sistemas de membros, e o ritmo de adoção de dispositivos com microprocessador e motorizados. A previsão utiliza análise de cenários vinculada às perspectivas de reembolso, padrões de adoção clínica e restrições de acessibilidade. Para evitar variações artificiais em degrau, o caminho de crescimento é suavizado por meio de lógica de séries temporais, de modo que saltos repentinos sejam sinalizados e reverificados. Como verificação prática, construímos aproximações seletivas de baixo para cima utilizando o ASP amostrado multiplicado pelos volumes unitários anuais estimados a partir de verificações de canal e divisões de receita de fornecedores, e tratamos as lacunas de dados aplicando faixas de penetração conservadoras quando as informações em nível de país são escassas.
Ciclo de Validação e Atualização de Dados
Os resultados do modelo foram validados por meio de triangulação entre sinais independentes, incluindo a direção da receita reportada pelas empresas, indicadores de procedimentos e deficiência, e o gasto implícito por paciente produzido pelo modelo. Os valores discrepantes são revisados em etapas: primeiro, verificando o momento da moeda e as premissas de inflação; em seguida, revisitando o mix de dispositivos e os ciclos de substituição; e, por fim, recontatando especialistas selecionados caso a variação permaneça inexplicada. Antes da aprovação final, outro analista revisa toda a cadeia de premissas para que a lógica possa ser seguida desde os fatores de demanda até o valor final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como mudanças no reembolso, grandes aquisições ou mudanças significativas em classes de produtos. Imediatamente antes da entrega, realizamos uma atualização final para que os clientes recebam a visão mais atual, sustentada por verificações reproduzíveis.
Estimativa do Mercado de Próteses e Órteses da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os números de mercado publicados para próteses e órteses frequentemente divergem porque cada publicador define o escopo do mercado de forma diferente e, em seguida, aplica suas próprias premissas de preços e crescimento. As maiores diferenças geralmente surgem em torno de se itens adjacentes de reabilitação são contabilizados, como o ASP é projetado ao longo do tempo e com que frequência as premissas são revisadas após mudanças de política ou licitação.
Algumas estimativas publicadas incorporam equipamentos mais amplos de mobilidade e reabilitação ou mesclam receitas de serviços provenientes de percursos de cuidados de longo prazo. Na Mordor Intelligence, o total é restrito a dispositivos protéticos e ortóticos e seus componentes principais, e a variação de 2025 para 2026 é verificada em relação à adoção de sistemas com microprocessador e motorizados e aos ciclos de substituição realistas por região.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 7,31 bilhões de USD (2025) | |
| Publicador A de Pesquisa do Setor | 7,84 bilhões de USD (2025) | Utiliza um enquadramento de dispositivos mais amplo que pode capturar produtos adicionais orientados à reabilitação, e frequentemente aplica uma progressão de ASP global mais uniforme que é menos sensível aos tetos de preços determinados pelo reembolso. |
| Associação Comercial B | 2,40 bilhões de USD (2021) | Reflete uma visão exclusiva da América do Norte e está vinculada a um contexto de pagadores e prestadores, portanto não é diretamente comparável ao valor do mercado global de dispositivos para o mesmo ano. |
Em conjunto, a dispersão é explicada principalmente pela cobertura geográfica e pelo que é contabilizado dentro do escopo do produto, e depois pela forma como os preços são projetados na previsão. Ao manter o conjunto de demanda vinculado a pacientes tratados, ao comportamento de substituição e à realidade do canal específica de cada região, o valor de mercado resultante permanece rastreável a insumos que o leitor pode acompanhar e reverificar.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de Próteses e Órteses até 2031?
A projeção é de atingir USD 9,88 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente no mercado de Próteses e Órteses?
A tecnologia controlada por microprocessadores lidera com uma previsão de CAGR de 6,11% para 2026-2031.
Por que a Ásia-Pacífico é considerada a região de crescimento mais atrativa?
Os subsídios de políticas na Índia, a população super-envelhecida do Japão e a cobertura de seguro mais ampla na China impulsionam uma perspectiva de CAGR de 7,91%.
Como o Medicare influenciou a demanda nos EUA em 2024?
Ao estender a cobertura de joelhos com microprocessadores aos ambuladores K2, adicionando dezenas de milhares de beneficiários elegíveis.
Página atualizada pela última vez em:


