
Tamanho e Participação do Mercado de Consumíveis Ortodônticos
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
| Tamanho do Mercado (2025) | 4.08 Bilhões de dólares |
| Tamanho do Mercado (2030) | 5.56 Bilhões de dólares |
| Taxa de crescimento (2025 - 2030) | 6.36 % |
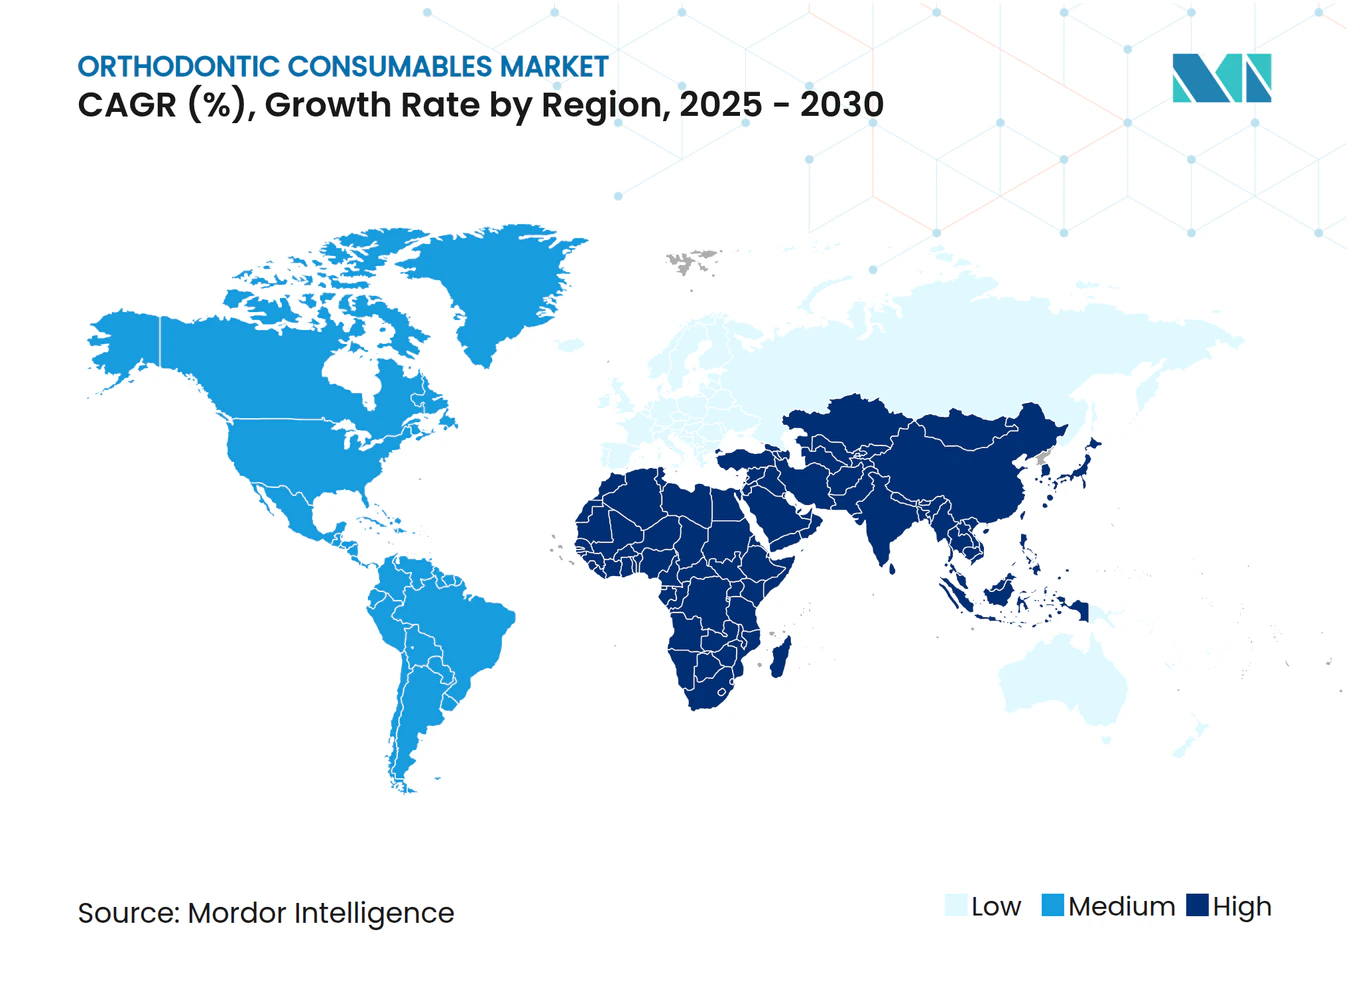
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Consumíveis Ortodônticos por Mordor Intelligence
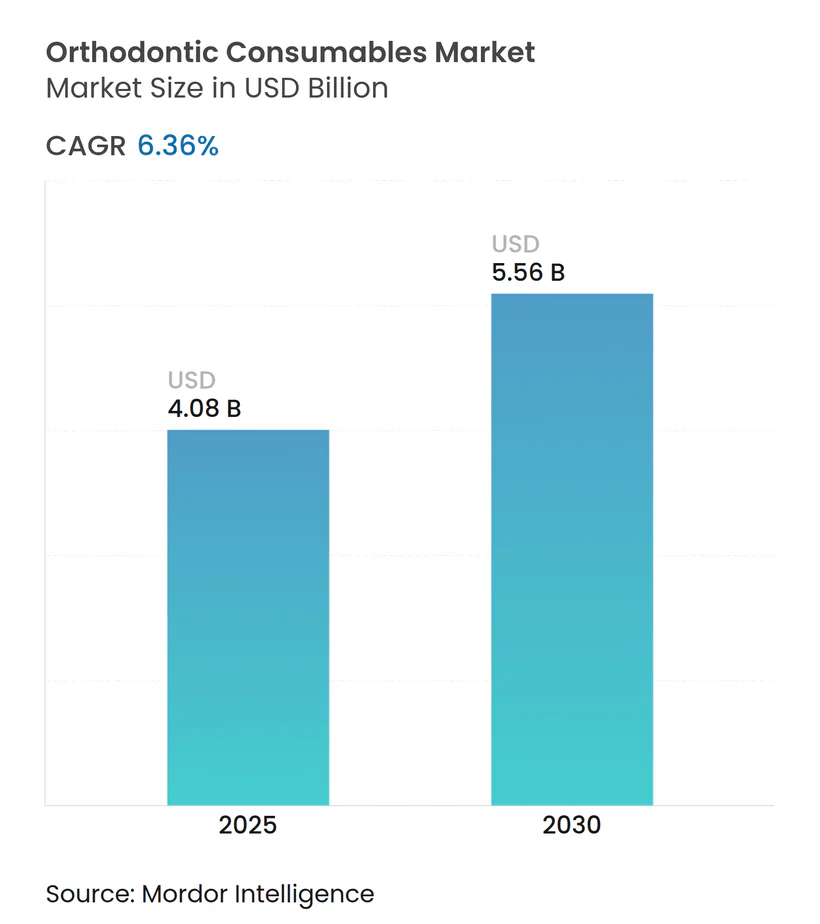
O tamanho do mercado de consumíveis ortodônticos atingiu USD 4,08 bilhões em 2025 e está projetado para avançar para USD 5,56 bilhões até 2030, refletindo um CAGR de 6,36% durante o período de previsão. O aumento das expectativas estéticas, a rápida adoção da impressão 3D e o aumento pós-pandemia de procedimentos em adultos reforçam conjuntamente o crescimento constante do volume. A América do Norte mantém clara liderança graças à ampla cobertura de seguros e aos elevados gastos discricionários, enquanto a Ásia-Pacífico registra a expansão mais rápida à medida que grandes populações de renda média adotam a ortodontia moderna. A diferenciação tecnológica agora se concentra em plataformas de alinhadores aprimoradas por IA e bráquetes autoligáveis que reduzem o tempo de cadeira, levando as clínicas a integrar fluxos de trabalho digitais que reduzem o desperdício de material e aumentam a precisão. Ao mesmo tempo, as oscilações nos preços das matérias-primas e a escassez de ortodontistas treinados em regiões de baixa renda moderam a perspectiva geral de crescimento.
Principais Conclusões do Relatório
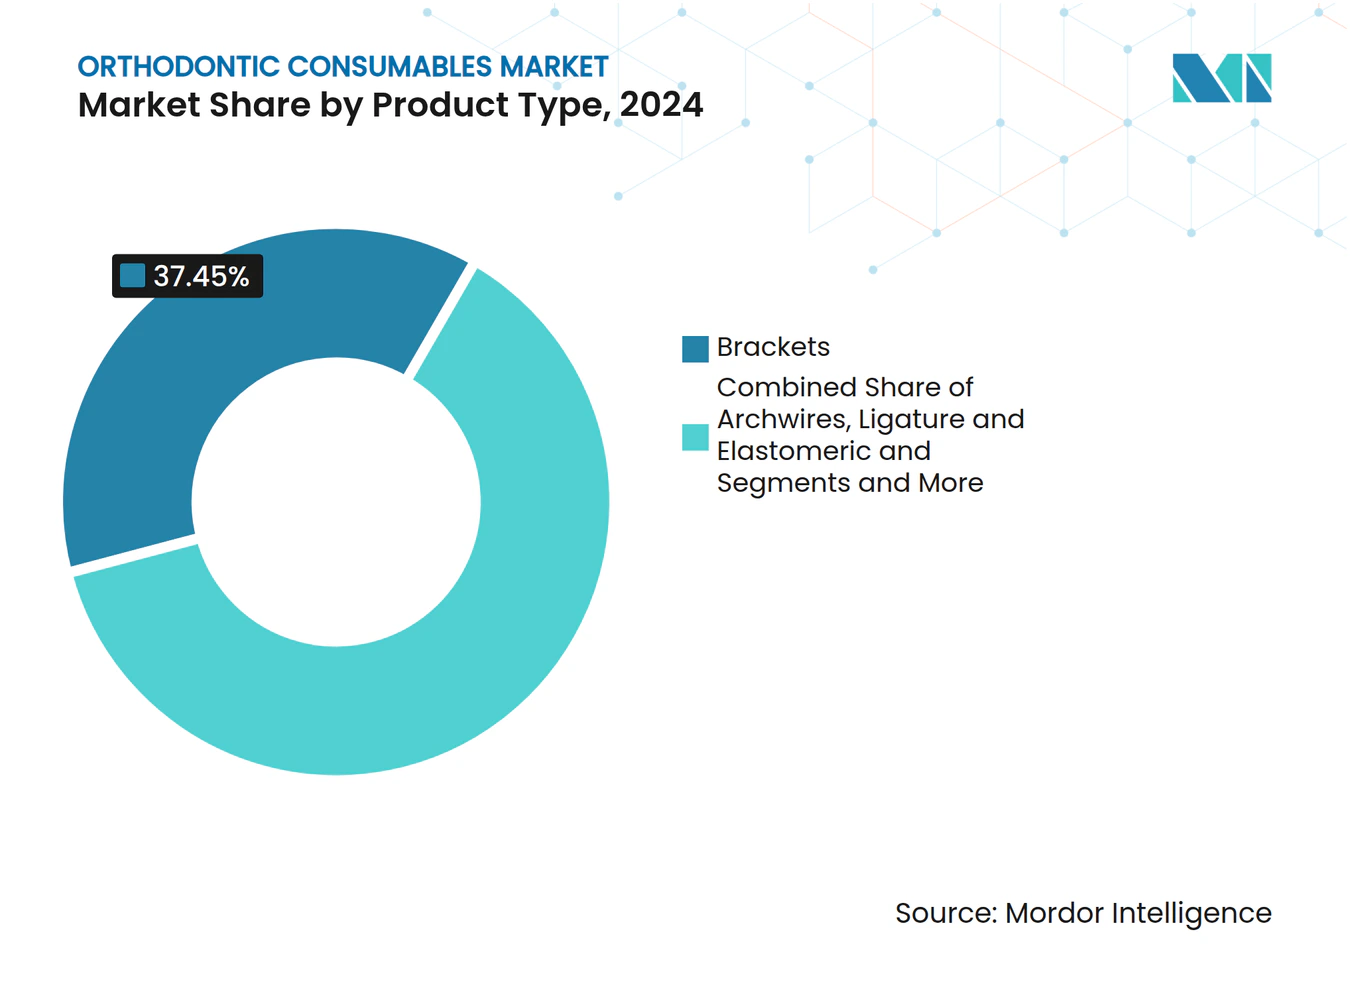
- Por tipo de produto, os bráquetes detinham 37,45% da participação do mercado de consumíveis ortodônticos em 2024, e as variantes autoligáveis devem crescer a um CAGR de 8,38% até 2030.
- Por material, o aço inoxidável representou 44,68% do tamanho do mercado de consumíveis ortodônticos em 2024, enquanto os materiais cerâmicos têm previsão de expansão a um CAGR de 9,46% até 2030.
- Por tipo de paciente, crianças e adolescentes representaram 61,22% do mercado de consumíveis ortodônticos em 2024, enquanto o segmento adulto avança a um CAGR de 8,53% até 2030.
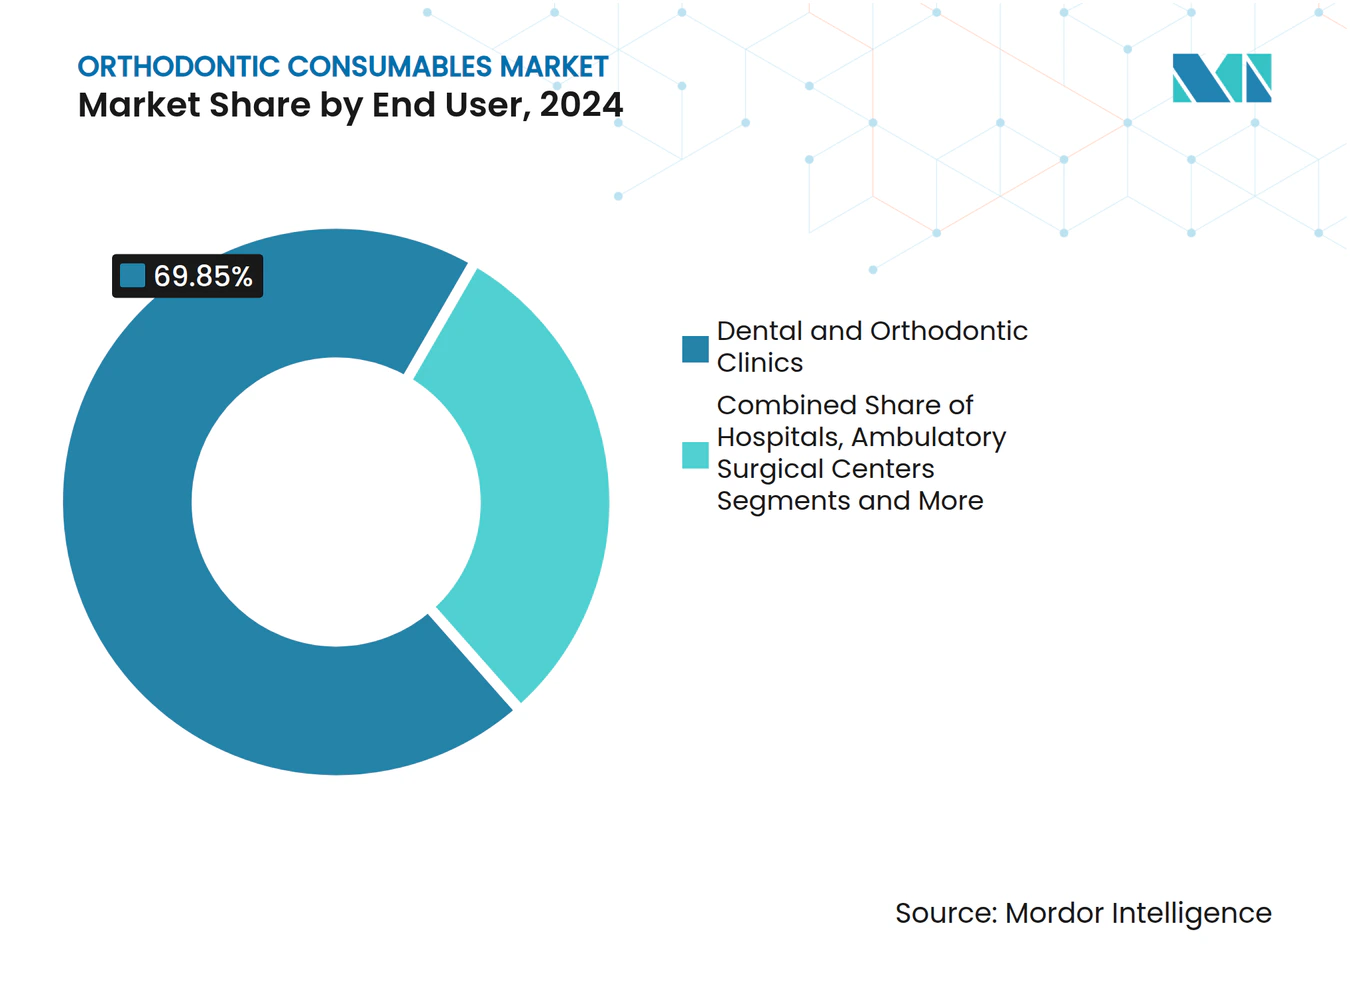
- Por usuário final, clínicas odontológicas e ortodônticas capturaram 69,85% da participação de receita em 2024, enquanto as clínicas habilitadas online registram o maior CAGR projetado de 9,58% até 2030.
- Por canal de distribuição, as redes de revendedores offline dominaram com 79,47% de participação em 2024; as plataformas online crescem a um CAGR de 9,74% até 2030.
- Por geografia, a América do Norte liderou com 41,36% de participação do mercado de consumíveis ortodônticos em 2024, mas a Ásia-Pacífico avança mais rapidamente a um CAGR de 8,66% até 2030.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de má oclusão e foco estético | +1.2% | Global (mais forte na América do Norte e Europa) | Longo prazo (≥ 4 anos) |
| Aumento de procedimentos ortodônticos em adultos pós-pandemia | +1.4% | Global, especialmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Crescente adoção de sistemas de bráquetes autoligáveis | +0.8% | América do Norte e Europa; expandindo para APAC | Médio prazo (2-4 anos) |
| Integração de consumíveis ortodônticos com fluxo de trabalho digital | +1.1% | América do Norte e Europa liderando; APAC seguindo | Médio prazo (2-4 anos) |
| Reformas nacionais de seguro odontológico ampliando a cobertura | +0.9% | América do Norte e Europa; mercados emergentes seletivos | Longo prazo (≥ 4 anos) |
| Boom de curto prazo impulsionado pelo turismo ortodôntico nas redes sociais | +0.7% | Centros urbanos globais | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de má oclusão e foco estético
A má oclusão afeta agora grandes coortes pediátricas, incluindo uma estimativa de 260 milhões de crianças somente na China, sustentando a demanda de base por terapias corretivas.[1]A maior conscientização estética motiva cada vez mais o tratamento entre adultos, com 72% da Geração Z comparando ativamente sorrisos online e dispostos a gastar em média USD 2.960 em procedimentos cosméticos. As plataformas sociais amplificam essas preferências e redirecionam a atenção dos consumidores para bráquetes cerâmicos de baixo perfil e alinhadores transparentes. Os profissionais relatam uma mudança constante dos limiares de intervenção puramente funcional para a aceitação cosmética eletiva, ampliando o mercado de consumíveis ortodônticos. Especialistas em saúde pública destacam a intervenção precoce como um caminho para reduzir a incidência de má oclusão ao longo da vida, o que reforça os requisitos de consumíveis a longo prazo. Em conjunto, a necessidade crescente e as expectativas cosméticas em alta reformulam o mix de produtos em direção a soluções visualmente discretas e específicas para cada paciente.
Crescente adoção de sistemas de bráquetes autoligáveis
Os bráquetes autoligáveis passivos reduzem o atrito e encurtam a duração do tratamento, com revisões clínicas observando inclinação do incisivo superior de +5,2° e inclinação do incisivo inferior de +4,8° durante o alinhamento.[2]A plataforma Damon ilustra refinamentos de design iterativos, passando de dobradiças mecânicas para clipes de perfil mais baixo que melhoram o conforto do paciente. O CAD/CAM e a impressão 3D no consultório agora permitem dimensões de slot personalizadas que reduzem os ajustes de arco, aumentando a rentabilidade da clínica. O impulso de adoção reflete a economia de tempo de cadeira e menos trocas de elastômeros, embora o consenso científico sobre a clara superioridade em relação aos bráquetes convencionais permaneça matizado. Os fabricantes continuam a investir na durabilidade do clipe passivo e em revestimentos estéticos resistentes a manchas, sinalizando uma mudança incremental em direção à biomecânica sem atrito no mercado de consumíveis ortodônticos.
Aumento de procedimentos ortodônticos em adultos pós-pandemia
Mais de 70% dos ortodontistas relatam maiores volumes de casos em adultos, atribuindo a demanda à maior exposição a telas e videoconferências que destacam o alinhamento dental. O monitoramento remoto assistido por IA permite que os clínicos reduzam as visitas ao consultório mantendo o controle sobre a biomecânica, o que se alinha às restrições de agenda dos adultos. Adjuvantes avançados, como a micro-osteoperfuração, triplicam a velocidade de movimentação dentária para 1,02 mm por mês sem aumentar o risco de reabsorção radicular, tornando os cronogramas para adultos mais previsíveis. Os adultos gravitam em direção a alinhadores transparentes e bráquetes cerâmicos que desaparecem nas videochamadas, impulsionando a adoção de consumíveis premium. Durações de tratamento estendidas e materiais de maior preço elevam a receita por paciente, garantindo um aumento duradouro para o mercado de consumíveis ortodônticos.
Integração de consumíveis ortodônticos com fluxo de trabalho digital
Os fluxos de trabalho digitais de ponta a ponta convertem peças de estoque em aparelhos personalizados no mesmo dia. A precisão do escaneamento intraoral atinge 98% para o planejamento do tratamento, enquanto a segmentação dentária por IA rivaliza com essa precisão. As impressoras 3D fabricam acessórios de alinhadores específicos para cada paciente que resistem a manchas e proporcionam aplicação de força repetível. As plataformas CAD/CAM geram bases de bráquetes personalizadas que melhoram a resistência de adesão e simplificam a descolagem. A mudança reposiciona os consumíveis como ativos premium orientados por dados, em vez de commodities intercambiáveis dentro do setor de consumíveis ortodônticos. À medida que as clínicas adotam impressoras no consultório, os fornecedores que agrupam software, impressoras e materiais validados garantem receita recorrente enquanto reduzem os prazos de entrega para os profissionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas de reembolso em mercados emergentes | -0.7% | APAC, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Aumento dos preços de matérias-primas (Ni-Ti, cerâmica) | -0.9% | Global, com efeito mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Resistência clínica contra modelos de alinhadores diretos ao consumidor | -0.6% | América do Norte e Europa; repercussão mundial | Curto prazo (≤ 2 anos) |
| Escassez de ortodontistas qualificados em regiões de baixa renda | -0.8% | APAC, América Latina, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas de reembolso em mercados emergentes
A cobertura de seguros permanece irregular em muitas economias de renda média, forçando pagamentos do próprio bolso que desencorajam o tratamento ortodôntico eletivo. Uma pesquisa nacional na Palestina constatou que 65% das crianças necessitavam de intervenção, mas as taxas de acesso permanecem baixas devido às barreiras de custo.[3]Estudos de preferência semelhantes na Polônia e no Chile mostram que as coortes adultas preferem o atendimento supervisionado por ortodontistas em vez de alinhadores faça-você-mesmo, aceitando preços mais altos pela qualidade, mas ainda limitadas pelo reembolso restrito. Os programas governamentais frequentemente priorizam condições agudas, deixando a ortodontia sem financiamento. O resultado é uma concentração do mercado de consumíveis ortodônticos nas regiões desenvolvidas, mesmo com o aumento da necessidade não atendida em outros lugares. Os fabricantes, portanto, enfrentam tetos de volume em geografias sensíveis a preços até que surjam esquemas de seguro mais abrangentes.
Aumento dos preços de matérias-primas (Ni-Ti, cerâmica)
As ligas de níquel-titânio enfrentam interrupções no fornecimento à medida que as fundições indonésias pausam a produção, expondo os custos de arcos ortodônticos a picos repentinos. A demanda por titânio da indústria aeroespacial pressiona os compradores do setor médico, enquanto os fabricantes de componentes cerâmicos operam próximos à capacidade, aumentando o risco de aquisição. Os mercados de aço inoxidável oscilam com tensões geopolíticas e tarifas que chegam a 54% em alguns itens odontológicos importados nos Estados Unidos, comprimindo as margens unitárias para clínicas e fornecedores. Os produtores respondem diversificando o fornecimento e explorando alternativas com revestimento de superfície, mas a qualificação de ligas e os obstáculos regulatórios atrasam o lançamento comercial. A volatilidade persistente força uma gestão cuidadosa de estoques e pode elevar os preços dos produtos acabados, restringindo a demanda downstream no mercado de consumíveis ortodônticos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Ganhos de eficiência impulsionam os sistemas autoligáveisOs bráquetes representaram 37,45% da participação do mercado de consumíveis ortodônticos em 2024, sublinhando seu papel como componente âncora das terapias fixas. Os arcos — especialmente os designs superelásticos de níquel-titânio — permanecem o complemento essencial, proporcionando força leve contínua que encurta as fases iniciais de alinhamento. As ligaduras e os elastômeros ainda são preferidos onde é necessário controle rotacional preciso, embora algumas práticas agora limitem seu uso a correções complexas de torque.
Os bráquetes autoligáveis estão se expandindo a um CAGR de 8,38% à medida que as clínicas adotam os benefícios de menor tempo de cadeira e atrito reduzido. Os designs de clipe passivo melhoram o conforto do paciente e simplificam a higiene, enquanto os slots personalizados por CAD/CAM reduzem os ajustes de arco e as visitas de emergência. Os fabricantes canalizam P&D para perfis metálicos mais finos e estruturas cerâmicas resistentes a manchas, criando um pipeline de opções premium que diferenciam as práticas focadas na estética adulta.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Material:
Cerâmicas estéticas reduzem a diferença em relação ao aço inoxidávelO aço inoxidável representou 44,68% do tamanho do mercado de consumíveis ortodônticos em 2024, preferido pela durabilidade, maleabilidade e eficiência de custo. As ligas de níquel-titânio complementam o aço em situações que exigem recuperação superelástica, enquanto as misturas poliméricas impulsionam o boom dos alinhadores transparentes ao adicionar resistência a manchas e memória elástica.
Os bráquetes cerâmicos registram um CAGR de 9,46% à medida que os adultos priorizam aparelhos de baixo perfil que combinam com o tom do dente. Formulações recentes melhoram a tenacidade à fratura e a translucidez, superando preocupações históricas de confiabilidade e permitindo que os médicos ofereçam opções sem metal em casos de força moderada. Tratamentos de superfície, como nanocoatings de TiN-Cu, reforçam ainda mais os componentes de aço, ilustrando como os metais estabelecidos adotam atualizações de alta tecnologia para proteger a participação em meio ao impulso cerâmico.
Por Tipo de Paciente:
O impulso adulto complementa o núcleo pediátricoCrianças e adolescentes garantiram 61,22% da participação do mercado de consumíveis ortodônticos em 2024, refletindo padrões de encaminhamento bem estabelecidos e os benefícios clínicos da intervenção durante o desenvolvimento dental. Os protocolos preventivos, incluindo extrações interceptivas e expansão palatina, continuam a sustentar altos volumes de bráquetes e arcos nessa coorte.
Os tratamentos em adultos avançam a um CAGR de 8,53%, adicionando receita incremental por meio de regimes mais longos e soluções premium transparentes ou cerâmicas. Facilitadores de fluxo de trabalho, como monitoramento remoto guiado por IA e técnicas de micro-osteoperfuração, aumentam ainda mais a aceitabilidade entre profissionais ocupados que exigem cronogramas previsíveis. Juntos, o mix demográfico amplia o tamanho do mercado de consumíveis ortodônticos ao combinar inícios pediátricos de alto volume com cursos adultos de maior valor.
Por Usuário Final:
Clínicas híbridas integram supervisão digitalAs clínicas odontológicas e ortodônticas capturaram 69,85% do tamanho do mercado de consumíveis ortodônticos em 2024, apoiadas pelo alinhamento de seguros e pela expertise estabelecida no consultório. Os hospitais continuam a lidar com casos sindrômicos ou cirúrgicos que requerem coordenação multidisciplinar, sustentando a demanda por arcos especializados e unidades de ancoragem.
As clínicas habilitadas online registram um CAGR de 9,58% ao incorporar monitoramento por IA que reduz as consultas presenciais sem comprometer a supervisão. A insistência dos reguladores em diagnósticos no consultório após falhas de alto perfil de modelos diretos ao consumidor redireciona o fluxo de casos para esses modelos híbridos, aumentando o volume de consumíveis enquanto reforça os padrões clínicos. Como resultado, os contratos de fornecimento agrupam cada vez mais software de planejamento digital com hardware para garantir a fidelidade da prática e o rendimento a longo prazo.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição:
O comércio eletrônico pressiona, mas aumenta o alcance dos revendedoresAs redes de revendedores offline comandaram 79,47% do tamanho do mercado de consumíveis ortodônticos em 2024, valorizadas pelo suporte técnico, treinamento e estoque just-in-time. As demonstrações presenciais permanecem críticas quando as clínicas avaliam sistemas avançados de colagem ou impressoras 3D que requerem certificação da equipe.
As plataformas online avançam a um CAGR de 9,74% à medida que os compradores buscam preços transparentes e atendimento rápido para bráquetes, arcos e auxiliares de rotina. Os principais distribuidores agora expandem suas lojas para marketplaces digitais abrangentes, combinando entrega no dia seguinte com tutoriais remotos de produtos para preservar a qualidade do serviço. A abordagem de canal duplo garante amplo acesso enquanto permite que as práticas aproveitem as economias do comércio eletrônico para itens de commodity e mantenham orientação especializada para compras de maior risco.
Análise Geográfica
Mercado de Consumíveis Ortodônticos da América do Norte
A América do Norte deteve uma participação de 41,36% no mercado de consumíveis ortodônticos em 2024, impulsionada por uma ampla cobertura de seguros e pela adoção generalizada de terapias premium. Recentes aumentos tarifários sobre ligas importadas, no entanto, adicionam pressão de custos e podem incentivar a fabricação doméstica. Os Estados Unidos apresentam uma penetração madura de alinhadores, enquanto o Canadá aproveita os novos benefícios odontológicos públicos para ampliar o acesso.
Mercado de Consumíveis Ortodônticos da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 8,66% à medida que China e Índia ampliam os gastos da classe média em saúde eletiva. Somente a China abriga 260 milhões de crianças com má oclusão e demonstra demanda robusta por alinhadores avançados. Os fabricantes regionais aproveitam a impressão 3D local para fornecer peças personalizadas a custos mais baixos, complementando as marcas internacionais que abrem novos centros de produção.
Mercado de Consumíveis Ortodônticos da Europa
A Europa demonstra expansão constante, apoiada por regulamentações de qualidade rígidas e uma cultura de prática baseada em evidências. O volume de cirurgias ortognáticas na Alemanha cresce 2,5% ao ano, confirmando uma maior aceitação da correção abrangente. As prioridades de sustentabilidade mais amplas na Europa estimulam o interesse em embalagens recicláveis e materiais de braquetes ecologicamente corretos.
Cenário Competitivo
Concentração do Mercado
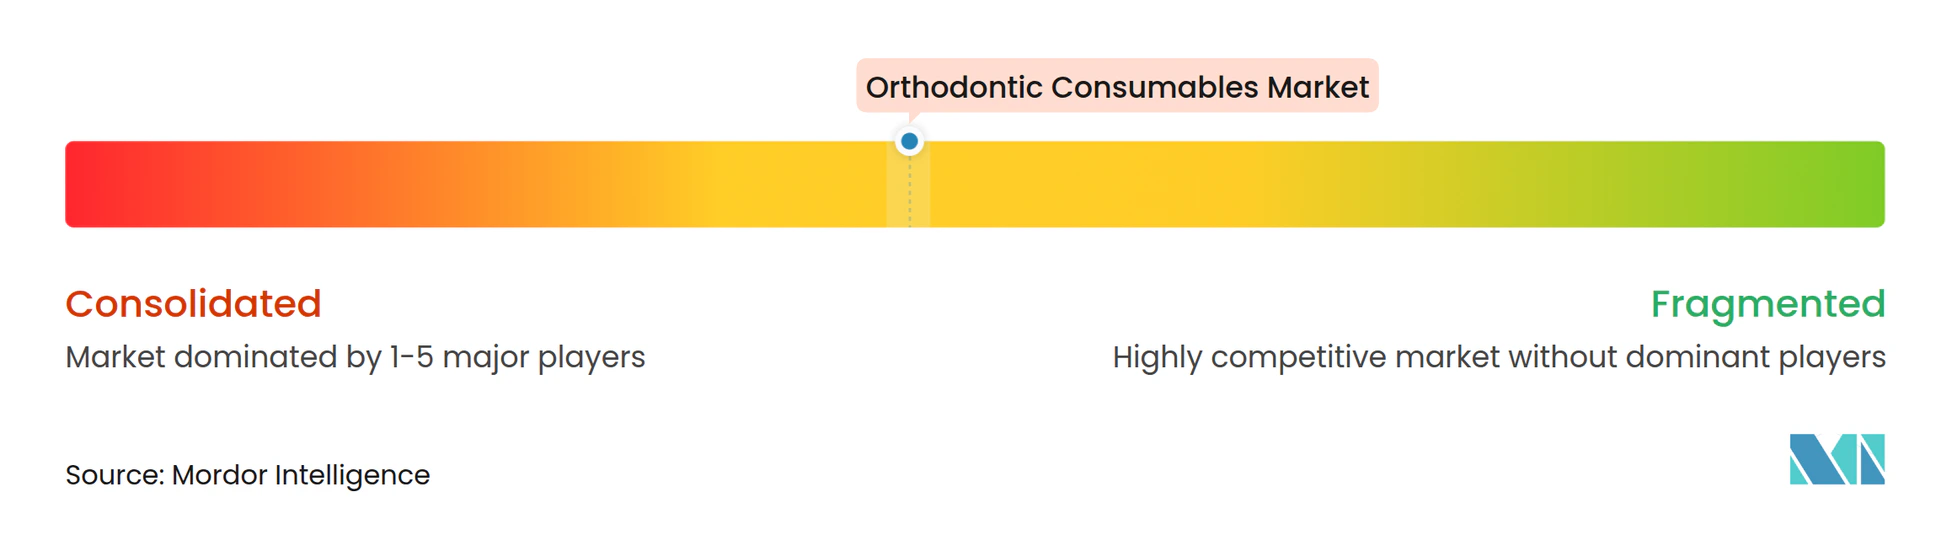
A concorrência é moderada, mas tende à consolidação à medida que os principais fornecedores integram planejamento por IA, impressão 3D e logística rápida. A aquisição da Cubicure pela Align Technology avança a capacidade de personalização em massa, enquanto a Solventum lança acessórios de alinhadores impressos que simplificam a aplicação no consultório. A plataforma Spark da Ormco introduz corretores de Classe II BiteSync e colagem sem resina que preserva o esmalte. Novos entrantes com apoio de capital de risco, como a KLOwen Orthodontics, garantem novos financiamentos para escalar soluções metálicas autoligáveis personalizadas, refletindo a confiança dos investidores em hardware de precisão de nicho. O campo global também testemunha a retirada de modelos de alinhadores diretos ao consumidor, após a falência da SmileDirectClub e a suspensão das vendas do Byte pela Dentsply Sirona, o que ressalta a insistência dos reguladores em diagnósticos no consultório. Os fornecedores estabelecidos agora posicionam o monitoramento remoto como um adjunto ao atendimento no consultório, em vez de uma substituição, para satisfazer os mandatos de qualidade do atendimento e preservar a confiança profissional. As empresas de médio porte respondem formando alianças de distribuição com revendedores de serviço completo que oferecem pacotes agrupados de software e treinamento, ampliando o alcance sem replicar a infraestrutura de grande escala.
A volatilidade dos preços do níquel, titânio e cerâmicas impulsiona acordos estratégicos de fornecimento e programas de qualificação de fornecedores secundários projetados para estabilizar os custos. Os grandes players protegem a exposição por meio de integração vertical ou contratos de fornecimento de longo prazo, enquanto as empresas menores exploram ligas alternativas, como cobre-níquel-titânio, para equilibrar desempenho com disponibilidade. Os portfólios de propriedade intelectual se expandem além do hardware para algoritmos de IA para planejamento de tratamento, criando novos fossos competitivos que recompensam a propriedade de dados.
Os principais fornecedores deixam amplo espaço para especialistas regionais que adaptam produtos às normas estéticas e pontos de preço locais. Essas empresas frequentemente exploram canais online de rápido crescimento e estruturas regulatórias mais leves para introduzir inovações incrementais. No geral, a concorrência pivota da pura superioridade do produto para a profundidade da plataforma, integração de serviços e resiliência da cadeia de suprimentos em todo o mercado de consumíveis ortodônticos.
Líderes do Setor de Consumíveis Ortodônticos
-
Envista Holdings
-
Solventum
-
Align Technology
-
Dentsply Sirona
-
Straumann Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Consumíveis Ortodônticos Empresas cobertas neste relatório
- Solventum
- Align Technology
- Dentsply Sirona
- Envista Holdings
- Straumann Group
- Henry Schein
- American Orthodontics
- G&H Orthodontics
- TP Orthodontics
- Rocky Mountain Orthodontics
- Ultradent Products
- DB Orthodontics
- Great Lakes Dental Technologies
- Dental Morelli
- Modern Dental Group
- BioMers Pte Ltd.
- Dentaurum GmbH & Co.
- Ivoclar Vivadent
- Zhejiang Protect Medical
- Shinye Odontology
Desenvolvimentos industriais recentes em Mercado de Consumíveis Ortodônticos
- Abril de 2025: A Ormco Corporation lançou os Retentores Spark e o Corretor de Classe II BiteSync nos Estados Unidos.
- Abril de 2025: A Ormco Corporation introduziu o EtchFree Bonding, um sistema adesivo sem resina.
- Abril de 2025: A Angel Aligner abriu sua primeira instalação de fabricação nos EUA e apresentou o sistema de alinhadores KiD para cuidados pediátricos.
Escopo do Relatório Global do Mercado de Consumíveis Ortodônticos
Visão geral da segmentação
| Bráquetes |
| Arcos |
| Ligaduras e Elastômeros |
| Adesivos e Agentes de Colagem |
| Bandas e Tubos Bucais |
| Outros (Separadores, Molas, etc.) |
| Aço Inoxidável |
| Níquel-Titânio (Ni-Ti) |
| Cerâmica |
| Poliméricos/Compósitos |
| Crianças e Adolescentes |
| Adultos |
| Clínicas Odontológicas e Ortodônticas |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Institutos Acadêmicos e de Pesquisa |
| Varejo Offline / Rede de Revendedores |
| Plataformas Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Bráquetes | |
| Arcos | ||
| Ligaduras e Elastômeros | ||
| Adesivos e Agentes de Colagem | ||
| Bandas e Tubos Bucais | ||
| Outros (Separadores, Molas, etc.) | ||
| Por Material | Aço Inoxidável | |
| Níquel-Titânio (Ni-Ti) | ||
| Cerâmica | ||
| Poliméricos/Compósitos | ||
| Por Tipo de Paciente | Crianças e Adolescentes | |
| Adultos | ||
| Por Usuário Final | Clínicas Odontológicas e Ortodônticas | |
| Hospitais | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Por Canal de Distribuição | Varejo Offline / Rede de Revendedores | |
| Plataformas Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
1. Qual é o tamanho atual do mercado de consumíveis ortodônticos?
O tamanho do mercado de consumíveis ortodônticos foi de USD 4,08 bilhões em 2025 e tem previsão de atingir USD 5,56 bilhões até 2030.
2. Qual categoria de produto lidera as vendas globais?
Os bráquetes permanecem a maior categoria, representando 37,45% da receita em 2024.
3. Por que a Ásia-Pacífico é a região de crescimento mais rápido?
A rápida urbanização, a expansão das populações de renda média e a maior conscientização estética impulsionam um CAGR de 8,66% na demanda da Ásia-Pacífico.
4. Como os fluxos de trabalho digitais estão mudando a demanda por consumíveis?
A impressão 3D e o planejamento orientado por IA convertem peças padrão em aparelhos personalizados produzidos no local no mesmo dia, elevando a demanda por materiais premium específicos para cada paciente.
5. Quais riscos poderiam desacelerar o crescimento do mercado?
A volatilidade dos preços das matérias-primas, as lacunas de reembolso em economias emergentes e a escassez de ortodontistas treinados em regiões de baixa renda podem restringir uma adoção mais ampla.