
Tamanho e Participação do Mercado de Cuidados Orgânicos com a Pele
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
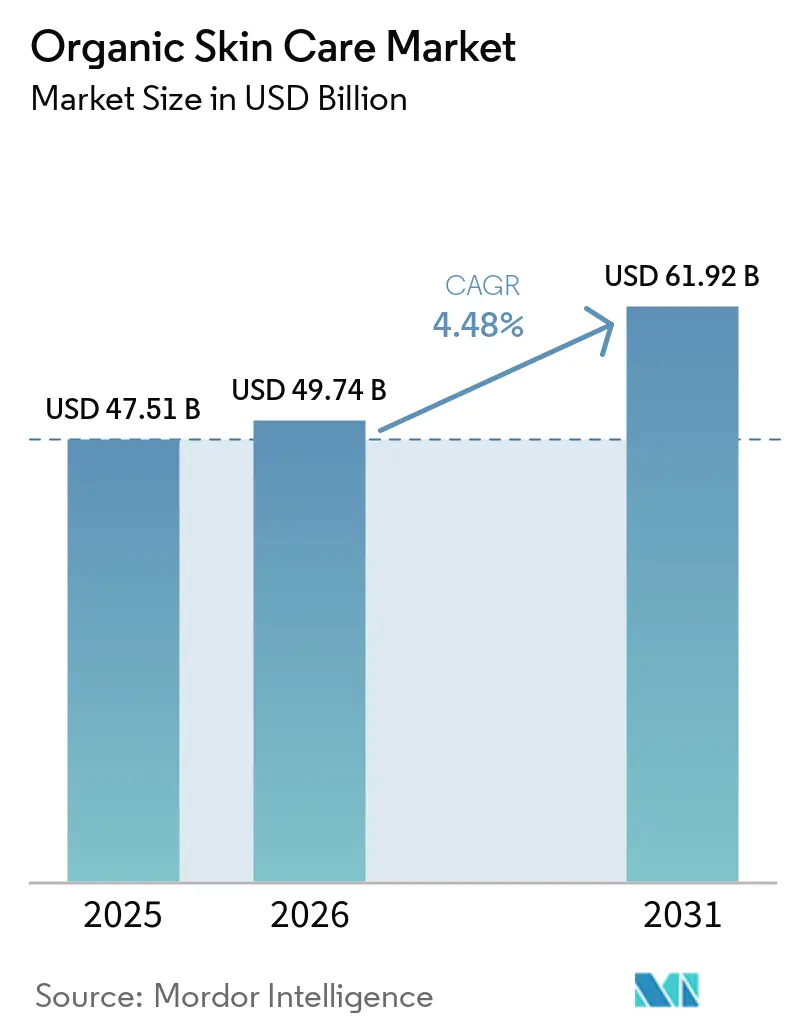
| Tamanho do Mercado (2026) | 49.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 61.92 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cuidados Orgânicos com a Pele por Mordor Intelligence
O tamanho do mercado de cuidados orgânicos com a pele está projetado para crescer de USD 47,51 bilhões em 2025 para USD 49,74 bilhões em 2026, atingindo eventualmente USD 61,92 bilhões até 2031, marcando um CAGR de 4,48% de 2026 a 2031. Outrora domínio dos cosméticos sintéticos, o desempenho de nível clínico agora incorpora inovações como sistemas de entrega de soro à base de exossomos e ativos direcionados ao microbioma, oferecendo benefícios tangíveis como redução de rugas e reparação da barreira cutânea. Em 2024, a L'Oréal destacou uma mudança significativa, com matérias-primas de base biológica representando 66% de seu total de insumos, sublinhando a viabilidade do abastecimento natural em larga escala para multinacionais sem comprometer as margens. A região Ásia-Pacífico, detendo uma participação de receita de 40,43% em 2025, está consolidando ainda mais sua liderança, impulsionada pelas rigorosas regulamentações de transparência de ingredientes da China e pela crescente demanda do Japão por botânicos antienvelhecimento, especialmente entre adultos com 65 anos ou mais. Embora as limitações de prazo de validade tenham direcionado a distribuição para canais online e de saúde e beleza, os avanços em biotecnologia sugerem janelas de estabilidade estendidas até o final da década.
Principais Conclusões do Relatório
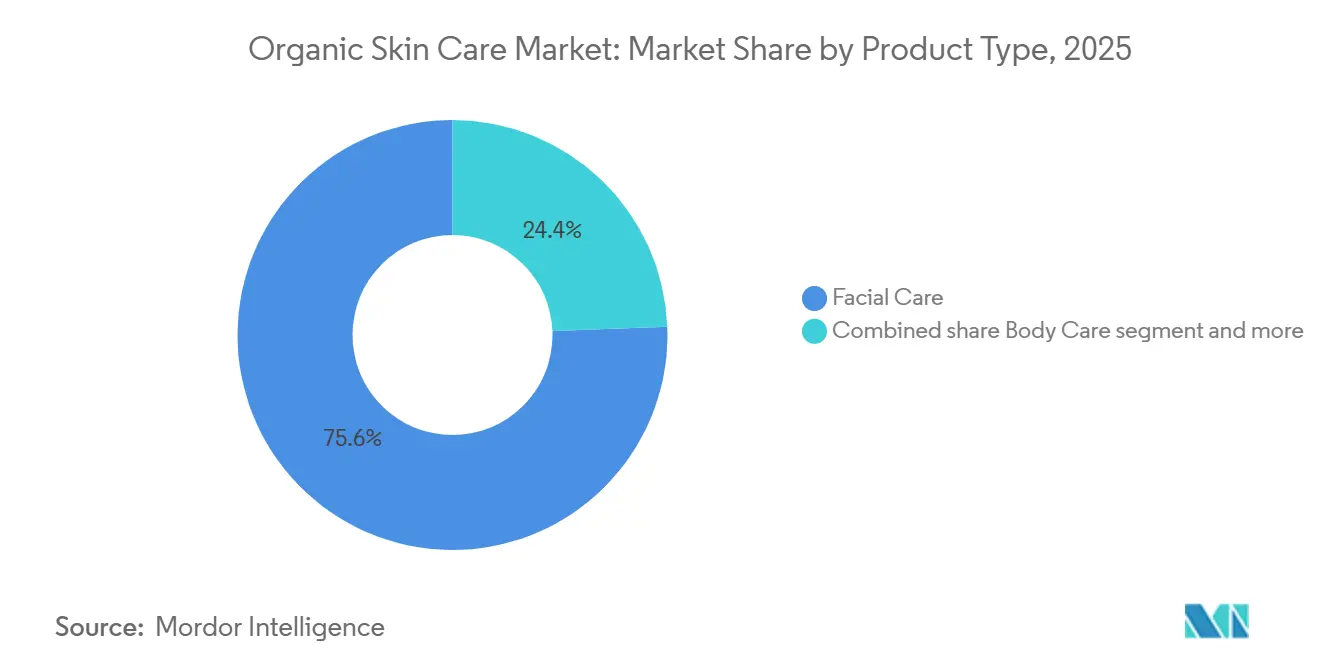
- Por tipo de produto, os cuidados faciais capturaram 75,62% do valor de 2025, enquanto os cuidados corporais avançam a um CAGR de 5,92% até 2031.
- Por Categoria, as linhas de mercado de massa detiveram 64,74% das vendas de 2025, mas as ofertas premium estão se expandindo a um CAGR de 6,11% no mesmo horizonte.
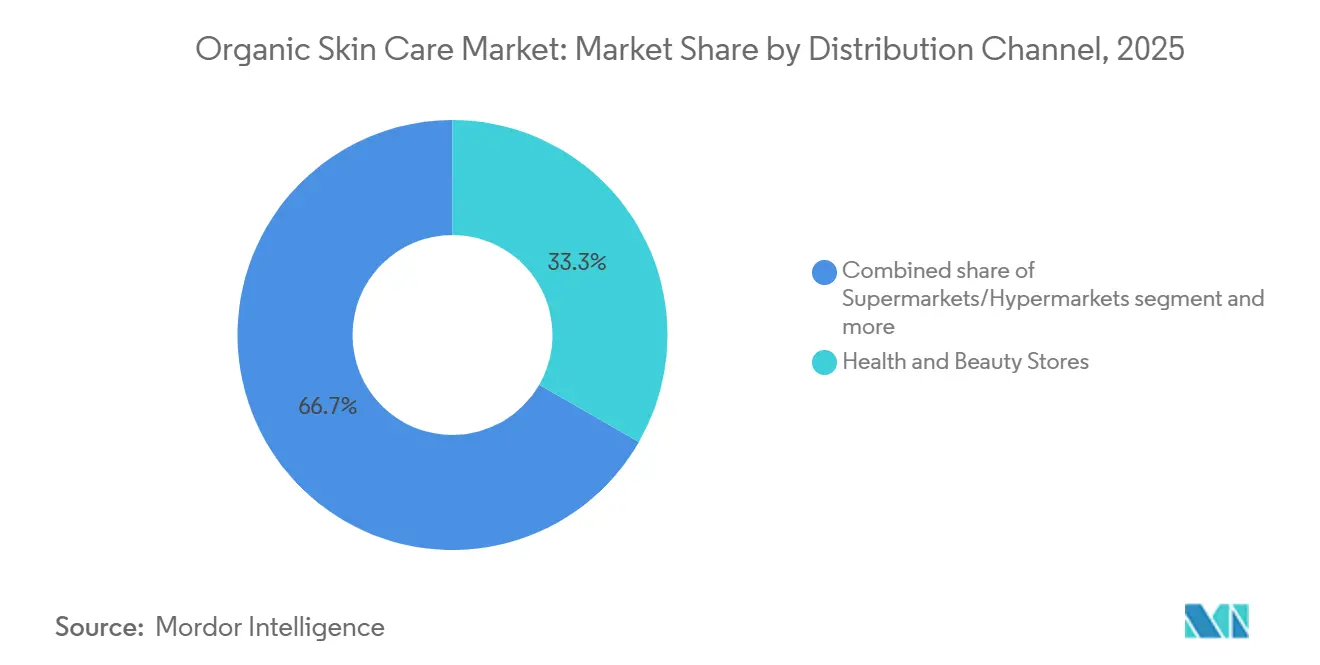
- Por canal de distribuição, as lojas de saúde e beleza responderam por 33,62% da distribuição de 2025, enquanto o varejo online está projetado para crescer a um CAGR de 6,02% até 2031.
- Por geografia, a Ásia-Pacífico liderou com 40,43% da participação global em 2025; também registra o CAGR regional mais rápido, de 6,22% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inclinação para produtos com rótulo limpo | +0.8% | Global, com maior adoção na América do Norte e Europa | Médio prazo (2-4 anos) |
| Inovações tecnológicas em formulações de produtos | +0.7% | Global, liderado pelos centros de inovação da Ásia-Pacífico e pelos centros de pesquisa e desenvolvimento da América do Norte | Curto prazo (≤ 2 anos) |
| Crescentes preocupações com os efeitos dos produtos sintéticos no organismo | +0.6% | Global, particularmente Europa e América do Norte | Médio prazo (2-4 anos) |
| Conscientização sobre produtos de beleza veganos e livres de crueldade animal | +0.5% | Europa e América do Norte como núcleo, expandindo-se para os centros urbanos da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão das práticas de agricultura orgânica reduz o custo das matérias-primas | +0.4% | Global, com ganhos iniciais na América do Sul e no Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Crescente foco em soluções antienvelhecimento com ingredientes naturais | +0.5% | Ásia-Pacífico (demografia envelhecida) e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inclinação para produtos com rótulo limpo
A demanda dos consumidores por transparência de ingredientes escalou de preferência de nicho para expectativa mainstream, obrigando as marcas a reformular SKUs legados ou arriscar a obsolescência. O Programa Nacional Orgânico (NOP) do Departamento de Agricultura dos Estados Unidos (USDA) registrou um aumento de 12% ano a ano nos registros de produtos de cuidados pessoais orgânicos certificados em 2024, refletindo o maior escrutínio sobre aditivos sintéticos[1]. O posicionamento de rótulo limpo vai além da exclusão de ingredientes; agora abrange a rastreabilidade da cadeia de suprimentos, com a L'Oréal alcançando 92% de rastreabilidade para matérias-primas botânicas até o final de 2024, uma métrica que a empresa vincula diretamente às pontuações de confiança do consumidor em seu relatório anual de sustentabilidade. A linha Nutritious da Estee Lauder, lançada com 92% de conteúdo de origem natural e status EWG Verified, ilustra como as marcas de prestígio tradicionais estão adotando certificações de terceiros para competir com os disruptores independentes de beleza limpa. Formulações de cuidados com a pele seguras para a gravidez, livres de retinoides, ácido salicílico e ftalatos, estão emergindo como um subsegmento de alto crescimento, com marcas como Pai Skincare e Weleda capturando participação ao abordar explicitamente as preocupações de segurança materna que as linhas convencionais historicamente ignoraram. Este fator está amplificando o CAGR de 6,02% do varejo online, pois as plataformas de comércio eletrônico permitem a filtragem granular de ingredientes que o varejo físico não consegue replicar em escala.
Inovações tecnológicas em formulações de produtos
A convergência da biotecnologia está permitindo que as marcas orgânicas ofereçam eficácia de nível clínico sem ativos sintéticos, alterando fundamentalmente a relação entre desempenho e pureza. A tecnologia de soro à base de exossomos, utilizando vesículas extracelulares derivadas de células-tronco vegetais ou biofermentação, progrediu do estágio experimental para o comercial, com estudos revisados por pares no Journal of Cosmetic Dermatology demonstrando taxas de síntese de colágeno comparáveis às dos retinoides prescritos. Formulações de cuidados com a pele para o microbioma incorporando probióticos vivos, prebióticos e pós-bióticos estão ganhando força; pesquisa publicada na Frontiers in Microbiology em 2024 mostrou que cepas tópicas de Lactobacillus reduziram a perda transepidérmica de água em 23% ao longo de 8 semanas, validando o mecanismo de reparação da barreira cutânea. A Shiseido alocou JPY 15 bilhões (USD 100 milhões) para pesquisa e desenvolvimento em biotecnologia no exercício fiscal de 2024, com foco na fermentação de precisão para produzir peptídeos e ceramidas sem insumos animais ou petroquímicos. Metodologias de química verde, como a extração por CO₂ supercrítico, estão substituindo processos à base de hexano, produzindo extratos botânicos de maior pureza enquanto satisfazem as restrições de solventes da Cosmos e da Ecocert. Essas inovações estão impulsionando o CAGR de 6,11% do segmento premium, pois os consumidores pagam voluntariamente um prêmio de preço de 30-50% por resultados clínicos demonstráveis ancorados em ingredientes naturais.
Crescentes preocupações com os efeitos dos produtos sintéticos no organismo
O escrutínio regulatório e acadêmico sobre os disruptores endócrinos (EDCs) em cosméticos se intensificou, catalisando a migração dos consumidores para alternativas orgânicas certificadas. A atualização de 2024 da Comissão Europeia ao Anexo II do Regulamento de Cosméticos adicionou 12 filtros UV sintéticos e conservantes à lista de substâncias proibidas, citando dados de toxicidade reprodutiva de estudos de coorte de vários anos[2]. Em paralelo, o marco regulatório MoCRA da FDA exige a notificação de eventos adversos, criando um banco de dados público que amplifica as preocupações de segurança em torno dos ingredientes sintéticos e beneficia indiretamente as marcas orgânicas que podem reivindicar perfis de segurança mais limpos. As pesquisas por cuidados com a pele seguros para a gravidez aumentaram 47% ano a ano no Google em 2025, segundo os dados de tendências da empresa, à medida que gestantes evitam proativamente parabenos, ftalatos e fragrâncias sintéticas associadas a riscos de desenvolvimento em estudos pré-clínicos. O Ministério da Saúde, Trabalho e Bem-Estar do Japão endureceu os requisitos de rotulagem para "quase-medicamentos" (cosméticos medicados) em 2024, exigindo a divulgação de todos os ativos sintéticos acima de 0,01% de concentração, uma medida que favorece as formulações botânicas com listas de ingredientes mais simples. Este aperto regulatório está acelerando o domínio dos cuidados faciais, com 75,62% das vendas de 2025, uma vez que a pele facial exibe taxas de absorção mais elevadas e, portanto, maior risco de exposição a EDCs em comparação com as aplicações corporais.
Conscientização sobre produtos de beleza veganos e livres de crueldade animal
O consumismo ético amadureceu de sinalização de valores para um determinante de compra, particularmente entre as coortes da Geração Z e Millennials que representam a maioria dos compradores de cuidados orgânicos com a pele na América do Norte e Europa. A certificação Leaping Bunny, administrada pela Cruelty Free International, registrou um aumento de 34% nas candidaturas de marcas de cosméticos em 2024, com marcas orgânicas representadas de forma desproporcional devido ao alinhamento entre o bem-estar animal e o posicionamento natural[3]. A varredura de fiscalização da União Europeia em 2024 identificou 18 marcas que falsamente reivindicavam o status de livre de crueldade animal, resultando em multas de EUR 4,2 milhões e maior ceticismo dos consumidores em relação a alegações não verificadas. Além disso, as reformas regulatórias da China em 2024 eliminaram os testes obrigatórios em animais para cosméticos "gerais" importados, desbloqueando um mercado de USD 8 bilhões para marcas veganas certificadas que anteriormente enfrentavam exclusão de fato. Por exemplo, a receita da L'Oréal na China cresceu 11% em 2024, em parte atribuível à expansão de seu portfólio livre de crueldade animal. As formulações veganas evitam inerentemente lanolina, cera de abelha e carmim, alérgenos comuns, apelando assim a consumidores com pele sensível autodeclarada. Este fator é particularmente potente no segmento premium (CAGR de 6,11%), onde as marcas podem comandar margens mais elevadas ao combinar certificações éticas com narrativas de eficácia clínica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacunas regulatórias impulsionam o crescimento de produtos orgânicos e naturais não certificados | -0.6% | Global, agudo na América do Sul, no Oriente Médio e África e no Sudeste Asiático | Médio prazo (2-4 anos) |
| Prazo de validade mais curto limitando as listagens no varejo de massa | -0.5% | Global, mais restritivo na América do Norte e Europa, varejo de massa | Curto prazo (≤ 2 anos) |
| Disponibilidade limitada de fornecedores de ingredientes orgânicos cria potenciais gargalos de abastecimento | -0.4% | Global, com pressão aguda na Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Menor estabilidade do produto e variações de formulação | -0.3% | Global, afetando particularmente o dimensionamento do mercado de massa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Lacunas regulatórias impulsionam o crescimento de produtos orgânicos e naturais não certificados
Estruturas de certificação fragmentadas e fiscalização deficiente em mercados emergentes permitem o greenwashing,
diluindo a proposta de valor de marcas orgânicas genuinamente certificadas. Ao contrário dos alimentos, os cosméticos não possuem uma norma orgânica global harmonizada; USDA NOP, Cosmos, Ecocert e NSF/ANSI 305 impõem, cada um, limites distintos para o teor orgânico (variando de 70% a 95%), gerando confusão entre os consumidores e permitindo que marcas oportunistas se autodeclarem "naturais" sem verificação por terceiros, de acordo com o Departamento de Agricultura dos Estados Unidos. Uma auditoria de 2024 realizada pela Comissão Europeia constatou que 22% dos cosméticos "orgânicos" amostrados em marketplaces online não atendiam aos padrões mínimos do Cosmos, mas não sofreram penalidades devido a lacunas jurisdicionais na supervisão do comércio eletrônico. Da mesma forma, na Índia, a ausência de uma regulamentação dedicada a cosméticos naturais permite que as marcas utilizem "natural" e "orgânico" de forma intercambiável, prejudicando a precificação premium de produtos certificados. Por exemplo, a aquisição da Earth Rhythm pela Nykaa em 2024 foi parcialmente motivada pela necessidade de consolidar marcas independentes fragmentadas sob um guarda-chuva de certificação confiável. Essa restrição impacta de forma desproporcional o segmento de massa, onde consumidores sensíveis ao preço não possuem expertise para diferenciar ofertas certificadas de pseudo-orgânicas, corroendo a confiança e desacelerando a expansão da categoria em canais altamente competitivos em preço.
Prazo de validade mais curto limitando as listagens no varejo de massa
Conservantes naturais, como tocoferol, extrato de alecrim e fermentado de raiz de rabanete, oferecem 12-18 meses de estabilidade em condições controladas, em comparação com 36+ meses para parabenos sintéticos e fenoxietanol, criando risco de estoque para varejistas de massa que operam com margens estreitas. Supermercados e hipermercados, historicamente o maior canal de distribuição, estão reduzindo as contagens de SKUs orgânicos em 15-20% segundo dados de gestão de categorias, favorecendo formulações híbridas "natural-plus" que incorporam conservantes sintéticos mínimos para estender o prazo de validade enquanto mantêm o apelo de rótulo limpo. Essa dinâmica está acelerando o CAGR de 6,02% do varejo online, pois os modelos diretos ao consumidor permitem produção just-in-time e logística de cadeia fria que mitigam o risco de deterioração. Por exemplo, a redução de 62% nos SKUs de cuidados pessoais da Hain Celestial durante o exercício fiscal de 2024, incluindo saídas de linhas orgânicas de rotatividade mais lenta, exemplifica como até mesmo empresas dedicadas a produtos naturais estão racionalizando portfólios em resposta à economia do prazo de validade. Além disso, a biotecnologia oferece uma solução potencial: peptídeos antimicrobianos produzidos por fermentação de precisão estão entrando em ensaios comerciais, prometendo estabilidade de 24+ meses sem conservantes sintéticos, embora os prazos de aprovação regulatória se estendam até 2027-2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Domínio dos Cuidados Faciais Mascara a Velocidade dos Cuidados CorporaisEm 2025, os produtos de cuidados faciais dominaram o mercado, capturando 75,62% do valor total. Essa tendência destaca o foco dos consumidores na saúde da pele facial e na precificação premium desses produtos. No entanto, o segmento de cuidados corporais está crescendo mais rapidamente, com um CAGR de 5,92% até 2031, à medida que as preferências por rótulo limpo se expandem além das aplicações faciais. A liderança do segmento facial decorre de concentrações mais elevadas de ingredientes ativos e validação clínica rigorosa. Por exemplo, formulações premium de soro à base de exossomos têm preço de USD 80-150 para 30ml, em comparação com USD 20-40 para loções corporais com certificações orgânicas similares. A linha Nutritious da Estee Lauder, com soros 92% de origem natural e status EWG Verified, exemplifica a mudança do setor em direção à química verde. As inovações em cuidados com a pele para o microbioma, usando cepas de Lactobacillus e Bifidobacterium, visam principalmente aplicações faciais devido à diversidade microbiana do rosto e à disposição dos consumidores em experimentar novas tecnologias na pele visível.
O crescimento do CAGR de 5,92% dos cuidados corporais supera os cuidados faciais, impulsionado por três fatores: preços mais baixos atraindo consumidores do mercado de massa (64,74% das vendas de 2025), formulações mais simples reduzindo os desafios de estabilidade e crescimento nos subsegmentos de cuidados com a pele seguros para a gravidez. Produtos como cremes para estrias e óleos para a barriga atendem a necessidades maternas não atendidas. Loções e sabonetes corporais dominam a receita, com a demanda por sabonete corporal orgânico aumentando à medida que os consumidores buscam alternativas sem sulfato aos surfactantes sintéticos associados a problemas de barreira cutânea. Os cuidados labiais, o menor segmento, beneficiam-se de ciclos de recompra frequentes, 4-6 vezes ao ano, versus 2-3 para soros faciais, e de mudanças regulatórias. A orientação de 2024 da FDA classificando produtos labiais como "medicamentos" para alegações terapêuticas favoreceu as marcas orgânicas que usam ativos botânicos como manteiga de karité e óleo de jojoba, já em conformidade com as monografias de venda livre. Embora as certificações Cosmos e Ecocert sejam mais comuns nos cuidados faciais, sua presença limitada nos cuidados corporais apresenta uma oportunidade de expansão orgânica.



Por Categoria:
A Aceleração Premium Desafia a Incumbência do Mercado de MassaEm 2025, os cuidados orgânicos com a pele do mercado de massa detinham uma participação de mercado de 64,74%, enquanto as linhas premium estão projetadas para crescer a um CAGR de 6,11% até 2031. Essa tendência mostra os consumidores optando por produtos "naturais" não certificados ou migrando para opções orgânicas clinicamente validadas. As marcas premium aproveitam certificações de terceiros como USDA Organic, Cosmos e Leaping Bunny, juntamente com ensaios clínicos, para justificar um prêmio de preço de 40-60% sobre os equivalentes do mercado de massa. Por exemplo, o Skin Food da Weleda, com preço de USD 18 para 75ml, se destaca por seu patrimônio de mais de 95 anos e parcerias com agricultura biodinâmica. O crescimento do segmento premium reflete uma mudança nos valores dos consumidores, indo além da dicotomia "natural mas ineficaz" versus "sintético mas eficaz". Os consumidores agora buscam produtos que ofereçam resultados mensuráveis, como redução de rugas e reparação da barreira cutânea, usando ativos botânicos validados por estudos revisados por pares.
As marcas do mercado de massa enfrentam desafios como a economia do prazo de validade e os custos de certificação, que pressionam margens já estreitas. Por exemplo, a receita de cuidados pessoais da Hain Celestial caiu 20% no exercício fiscal de 2024 devido à racionalização de SKUs e à saída de linhas orgânicas de baixa margem, destacando problemas estruturais. No entanto, as marcas de massa se beneficiam de vantagens de escala na aquisição de matérias-primas e distribuição, ajudando-as a absorver melhor um arrasto de CAGR de 0,4% proveniente de gargalos no fornecimento de ingredientes orgânicos em comparação com players premium menores. As lacunas regulatórias pesam fortemente no segmento de massa, causando um impacto de -0,6% no CAGR, pois os consumidores sensíveis ao preço frequentemente recorrem a substitutos "naturais" não certificados que subcotam os preços orgânicos certificados em 30-50%. Por outro lado, as marcas premium ganham um impulso de 0,5% no CAGR com o aumento da conscientização sobre produtos veganos e livres de crueldade animal, com seu público-alvo 2,3 vezes mais disposto a pagar por certificações éticas, segundo pesquisas.
Por Canal de Distribuição:
O Varejo Online Avança à Medida que as Restrições de Prazo de Validade se IntensificamEm 2025, as lojas de saúde e beleza responderam por 33,62% do valor de distribuição. No entanto, os canais de varejo online estão crescendo a um CAGR de 6,02% até 2031, impulsionados por modelos diretos ao consumidor que contornam as restrições de prazo de validade do varejo de massa e permitem uma narrativa detalhada sobre os ingredientes. Em 2024, a Sephora e a Ulta Beauty lançaram 140 SKUs de cuidados orgânicos com a pele, com foco em marcas certificadas pela Cosmos ou USDA Organic para se diferenciar dos produtos "naturais" convencionais. No entanto, seu requisito de prazo de validade de 18 meses exclui muitos produtores orgânicos em pequenos lotes. O varejo online prospera devido a três vantagens: sem limites de espaço em prateleira, gestão de estoque em tempo real reduzindo a deterioração e educação eficaz do consumidor por meio de glossários de ingredientes e links para estudos clínicos. Por exemplo, as vendas de comércio eletrônico da L'Oréal atingiram 28,2% da receita total em 2024, com marcas orgânicas como Kiehl's e Biotherm alcançando 35-40% de penetração online.
Supermercados e hipermercados estão perdendo participação à medida que prazos de validade mais curtos (12-18 meses para conservantes naturais versus 36+ meses para sintéticos) aumentam os riscos de remarcação, causando um impacto de -0,5% no CAGR do varejo de massa e acelerando a mudança para lojas de saúde e beleza e canais online. Outros canais, incluindo farmácias, vendas diretas e varejo de hotéis/spas, detêm participações significativas. As farmácias estão ganhando força na Europa, onde os cuidados orgânicos com a pele são comercializados como "dermacêuticos" com endossos de farmacêuticos. As reformas de comércio eletrônico transfronteiriço da China em 2024 desbloquearam um mercado de USD 3 bilhões de cuidados orgânicos com a pele para marcas internacionais no Tmall Global e JD Worldwide, impulsionando o CAGR regional de 6,22% da Ásia-Pacífico. Inovações tecnológicas, como soros à base de exossomos e formulações para o microbioma, adicionam um impulso de 0,7% no CAGR, beneficiando os canais online e de saúde e beleza que atendem aos primeiros adotantes.

Análise Geográfica
Mercado de Cuidados com a Pele Orgânicos da APAC
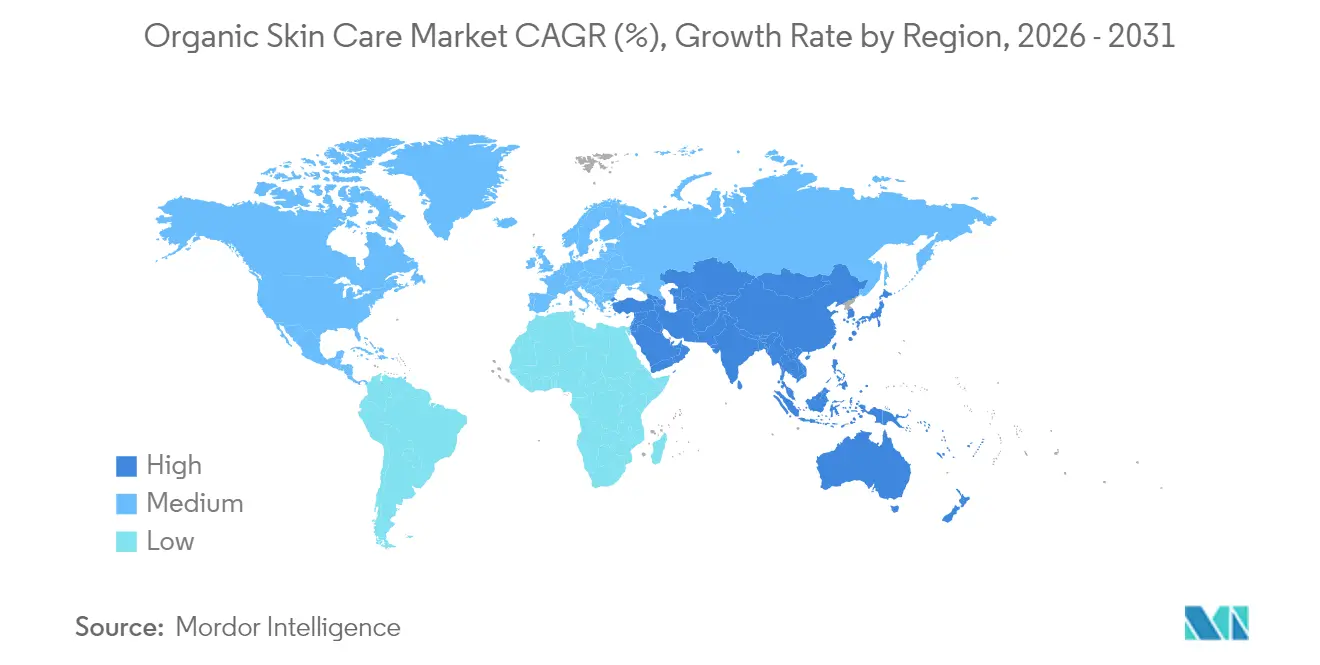
A Ásia-Pacífico representa 40,43% do mercado de cuidados com a pele orgânicos em 2025 e está projetada para crescer a um CAGR de 6,22% de 2026 a 2031. A dominância da região no mercado é impulsionada pelo aumento da renda disponível, pela crescente consciência sobre saúde e pelas práticas tradicionais de cuidados com a pele no Japão, na Coreia do Sul e na China. O lançamento do "Projeto Sunshine ANESSA" da Shiseido em 12 países asiáticos em maio de 2024 destaca a importância da região. A estratégia "Mirai Shift NIPPON 2025" da empresa enfatiza o crescimento sustentável, a rentabilidade e o desenvolvimento do capital humano por meio de investimentos em tecnologia e em Pesquisa e Desenvolvimento.
Mercado de Cuidados com a Pele Orgânicos da América do Norte
A América do Norte continua seu crescimento de mercado, com consumidores que buscam transparência no fornecimento de ingredientes e nas práticas de sustentabilidade. A regra de Fortalecimento da Fiscalização Orgânica (SOE) do Departamento de Agricultura dos Estados Unidos (USDA), implementada em 19 de março de 2024, introduz mudanças significativas no Programa Nacional Orgânico (NOP). Essas mudanças incluem requisitos de certificação ampliados para corretores e comerciantes, Certificados de Importação NOP obrigatórios para importações orgânicas e medidas aprimoradas de rastreabilidade da cadeia de suprimentos para prevenir fraudes.
Mercado de Cuidados com a Pele Orgânicos da EMEA e da América do Sul
A Europa fortalece sua posição no mercado por meio de marcos regulatórios robustos e da crescente conscientização dos consumidores sobre sustentabilidade. O relatório de 2023 da Soil Association revela que as vendas de produtos orgânicos de saúde e beleza no Reino Unido atingiram 136 milhões de GBP, impulsionadas pela consciência ambiental, por rigorosos padrões de certificação e pela expansão dos canais de varejo orgânico. A América do Sul, o Oriente Médio e a África oferecem potencial de crescimento, com o Oriente Médio apresentando demanda crescente por produtos de cuidados pessoais naturais devido à preferência por ingredientes orgânicos em detrimento dos sintéticos.
Panorama regulatório
A regulamentação para produtos de cuidados com a pele orgânicos é moldada por uma combinação de normas de segurança de cosméticos e estruturas não harmonizadas de alegações orgânicas e naturais, levando as marcas a uma comprovação e rastreabilidade mais robustas. Na União Europeia, o Regulamento de Cosméticos (CE) nº 1223/2009 rege a segurança e as alegações, incluindo limites para alegações enganosas sobre produtos (Artigo 20), enquanto os insumos utilizados no início da produção orgânica são orientados por normas como o Regulamento de Execução (UE) 2021/1165 da Comissão e suas emendas periódicas (incluindo o Regulamento de Execução (UE) 2025/2501), que influenciam as substâncias permitidas e as escolhas de processamento para as cadeias de suprimento orgânicas.
Nos Estados Unidos, a Lei de Modernização da Regulamentação de Cosméticos de 2022 (MoCRA) introduziu o registro obrigatório de instalações, a listagem de produtos e a notificação de eventos adversos graves, aumentando as exigências de conformidade para marcas e fabricantes que vendem no mercado. Em julho de 2026, a FDA introduziu uma proposta de via de registro e listagem que aborda a fabricação distribuída de cosméticos, refletindo a atenção do regulador a modelos de produção mais recentes que se cruzam com a fabricação em pequenos lotes e em múltiplos locais. Separadamente, as orientações técnicas para as definições de ingredientes naturais e orgânicos continuam a evoluir por meio de trabalhos de normalização, incluindo a revisão ativa da ISO 16128-2 (projeto registrado em 10 de fevereiro de 2026), adicionando outra camada para as marcas globais que gerenciam o alinhamento de alegações entre regiões.
Cenário Competitivo
Concentração do Mercado
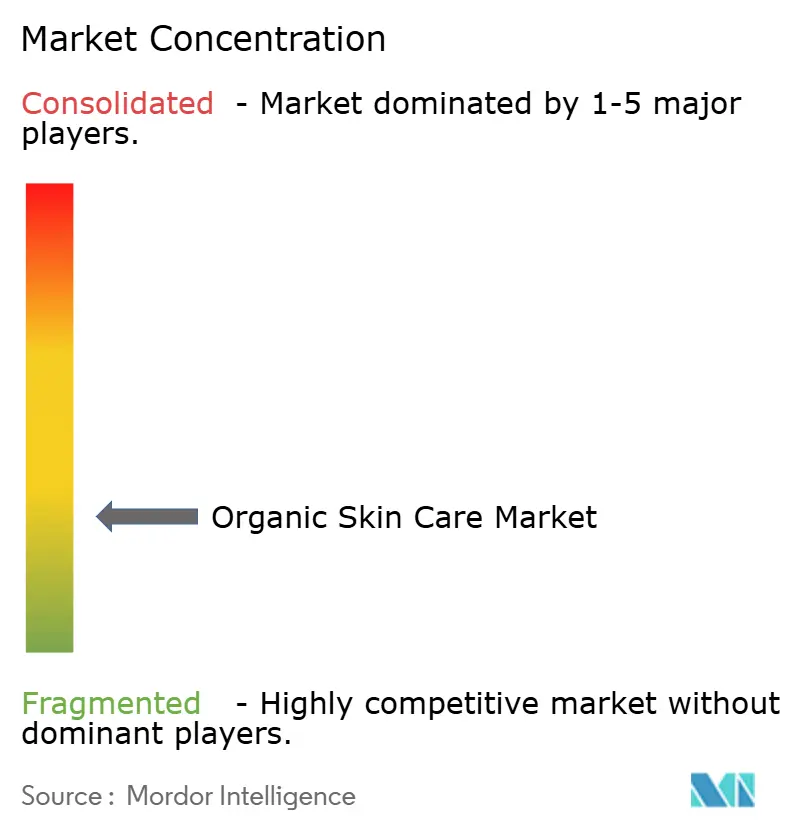
O mercado de cuidados orgânicos com a pele exibe uma estrutura competitiva fragmentada, caracterizada pela presença de corporações multinacionais, marcas naturais especializadas e novos entrantes no mercado. O ambiente competitivo é marcado por iniciativas estratégicas de empresas estabelecidas como L'Oréal S.A., The Estée Lauder Companies Inc., Shiseido Company, Limited, Natura & Co Holding SA e Weleda AG, que mantêm suas posições de mercado por meio da expansão contínua do portfólio no segmento orgânico.
Esses líderes do setor implementam programas abrangentes de pesquisa e desenvolvimento, aproveitando suas substanciais capacidades técnicas e economias de escala para abordar os complexos desafios de formulação em produtos naturais. Sua vantagem competitiva decorre de redes de distribuição estabelecidas, reconhecimento de marca e capacidades significativas de investimento em inovação de produtos e expansão de mercado.
O mercado apresenta oportunidades consideráveis em segmentos especializados, particularmente em produtos para pele sensível, beleza multicultural e formulações específicas por faixa etária. Marcas pequenas e emergentes capturam com sucesso participação de mercado ao se concentrar nesses segmentos de nicho, enfatizando credenciais de sustentabilidade e transparência de ingredientes. O cenário competitivo continua a evoluir com a crescente adoção de modelos de negócios diretos ao consumidor, permitindo que marcas emergentes estabeleçam relacionamentos diretos com os consumidores por meio de canais digitais, contornando as redes tradicionais de distribuição no varejo.
Líderes do Setor de Cuidados Orgânicos com a Pele
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
Shiseido Company, Limited
-
Weleda AG
-
Natura & Co Holding SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cuidados com a Pele Orgânicos Empresas cobertas neste relatório
- L'Oreal S.A.
- The Estee Lauder Companies Inc.
- Shiseido Company, Limited
- Natura & Co Holding SA
- Weleda AG
- Hain Celestial Group
- Botanic Organic LLC
- Pai Skincare
- Green People
- Dr. Bronner's
- Laboratoires Expanscience
- Eminence Organic Skincare Inc.
- Good Glamm Group
- Vedicare Ayurveda Private Limited (Soul Tree)
- Starflower Essential Organic Skin Care
- Jerodia Group
- Eco Lips, Inc.
- The Amorepacific Group
- Kora Organics
- The Lea Nature Group (SO BiO etic)
Oportunidades de mercado e perspectivas futuras
A rastreabilidade impulsionada por regulamentações e a diligência devida sobre desmatamento criam espaço para o fornecimento verificado, a documentação da cadeia de custódia e a transparência da origem dos ingredientes em produtos de cuidados com a pele orgânicos, particularmente para óleos e manteigas derivados de florestas usados em hidratantes, bálsamos e cuidados corporais. Em junho de 2026, o Governo do Reino Unido anunciou o Regulamento de Desmatamento da Grã-Bretanha (GBDR), com exigências de diligência devida para commodities de risco florestal, com promulgação prevista para 2027, e o impulso da política da UE em torno da restauração de ecossistemas está sendo operacionalizado à medida que os Planos Nacionais de Restauração devem ser apresentados até setembro de 2026, conforme o Regulamento de Restauração da Natureza. Esses marcos elevam a documentação de fornecedores, o fornecimento verificado e as capacidades de rastreabilidade digital de diferenciais de marketing para viabilizadores de aquisição e acesso ao mercado. A produção de ingredientes descentralizada e habilitada por tecnologia é outra área de oportunidade de curto prazo para escalar alegações orgânicas sem perder a proveniência baseada na comunidade. A Natura e a Siemens expandiram o projeto Moiru na Amazônia em junho de 2026, usando gêmeos digitais para otimizar processos de extração para agroindústrias administradas pela comunidade, destacando um modelo em que as ferramentas da Indústria 4.0 apoiam qualidade e eficiência consistentes a partir de insumos biobaseados distribuídos. A inovação de ingredientes ligada a novos modelos de fornecimento também está surgindo: em junho de 2026, a ParagonCorp apresentou prototipos de manteiga de illipe provenientes de Kalimantan Ocidental na Conferência da Parceria para Florestas (P4F) em Londres, ressaltando o interesse comercial em emolientes alternativos e bases de fornecimento tropical diversificadas que podem ser combinadas com documentação de sustentabilidade mais robusta.
Desenvolvimentos industriais recentes em Mercado de Cuidados com a Pele Orgânicos
- Julho de 2026: A L'Oreal Paris lançou o Revitalift Melasyl Dark Spot Creamy-Serum, ampliando o portfólio de cuidados faciais da marca com uma proposta direcionada para manchas escuras. O lançamento reforça a mudança em direção a alegações de desempenho com enquadramento clínico nos cuidados com a pele de massa e masstige, um espaço em que as linhas orgânicas e de posicionamento natural competem em narrativas de eficácia.
- Março de 2026: A The Estee Lauder Companies Inc. anunciou um acordo para adquirir as participações remanescentes na Forest Essentials na Índia, com a transação prevista para ser concluída na segunda metade do ano calendário de 2026. A medida reforça a exposição da Estee Lauder ao posicionamento de herança e botânico e fornece uma plataforma maior para escalar narrativas naturais premium por meio de suas capacidades globais de distribuição e marketing.
- Setembro de 2024: A Dr. Squatch introduziu um sabonete líquido corporal natural que se baseia nos atributos de seu formato de sabonete em barra processado a frio e contém mais de 98% de ingredientes naturais. O lançamento amplia as ofertas de posicionamento natural em cuidados corporais, uma categoria em que a recompra e a acessibilidade de preço podem acelerar a experimentação de formatos de rótulo limpo além dos cuidados faciais.
Mercado de Cuidados com a Pele Orgânicos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de cuidados com a pele orgânicos corresponde ao valor dos produtos de cuidados com a pele posicionados como orgânicos, nos quais os principais ingredientes são provenientes da agricultura orgânica e o produto é comercializado por meio de canais varejistas e profissionais.
Exclusões de escopo: Excluímos cosméticos coloridos, cuidados com os cabelos, higiene bucal, fragrâncias e suplementos de beleza ingeríveis, mesmo que carreguem alegações orgânicas.
Visão Geral da Segmentação
- Tipo de Produto
- Cuidados Faciais
- Limpadores
- Hidratantes e Óleos/Soros
- Outros Produtos de Cuidados Faciais
- Cuidados Corporais
- Loções Corporais
- Sabonete Corporal
- Outros Produtos de Cuidados Corporais
- Cuidados Labiais
- Cuidados Faciais
- Categoria
- Massa
- Premium
- Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Saúde e Beleza
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Suécia
- Bélgica
- Polônia
- Países Baixos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Tailândia
- Singapura
- Coreia do Sul
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- Catar
- Turquia
- África do Sul
- Nigéria
- Egito
- Marrocos
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental estabelece os limites do mercado e fornece o primeiro conjunto de sinais de demanda e precificação. Iniciamos com referências públicas, como as diretrizes de cosméticos da FDA dos Estados Unidos, o marco regulatório de cosméticos da Comissão Europeia e as estatísticas de comércio internacional do UN Comtrade, para compreender os fluxos de ingredientes e produtos acabados. Também consultamos fontes como o Bureau of Labor Statistics dos Estados Unidos para tendências do Índice de Preços ao Consumidor que influenciam a precificação de produtos de cuidados com a pele, além de publicações de periódicos de dermatologia para acompanhar mudanças na preferência dos consumidores por ingredientes percebidos como mais seguros.
No âmbito da indústria, utilizamos registros de empresas, apresentações para investidores, páginas de categorias de varejistas e sites de associações que abordam normas e práticas de rotulagem orgânica. Assinaturas de bases de dados pagas são utilizadas de forma limitada para informações financeiras de empresas, monitoramento de notícias e bases de dados de patentes, a fim de confirmar a atividade de produtos e manter a consistência temporal entre as regiões. As fontes aqui listadas não são exaustivas, e recorremos a referências públicas e pagas adicionais para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais, especialmente onde as alegações orgânicas e a precificação premium podem variar por país e canal. Conversamos com partes interessadas de marcas e canais, especialistas em ingredientes e formulação, além de distribuidores e varejistas, para confirmar o que é contabilizado como cuidados com a pele orgânicos na prática e como as escalas de preços evoluem ao longo do tempo. Para um mercado global, os dados são validados nas regiões APAC, EMEA e Américas, de modo que o mix regional e os efeitos cambiais não distorçam o valor final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 34% | CXOs: 14% | APAC: 43% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 42% | EMEA: 31% |
| Participantes de menor porte: 20% | Gestores: 44% | Américas: 26% |
Dimensionamento de Mercado e Previsão
O dimensionamento de mercado é construído por meio de uma abordagem top-down e bottom-up, em que o formato principal é formado a partir do pool global de demanda por cuidados com a pele e, em seguida, refinado utilizando a penetração de alegações orgânicas e o mix de canais por região. Para a construção top-down, os gastos domésticos e o valor da categoria de beleza são traduzidos em uma base endereçável de cuidados com a pele, que é então ajustada com base em sinais como a participação orgânica por canal, o mix premium versus massa e o prêmio de preço típico para produtos orgânicos certificados ou declarados.
Para manter a estimativa realista, corroboramos os totais com verificações bottom-up seletivas utilizando pontos de preço amostrados de marcas e varejistas e a profundidade de sortimento observada, escalando-os com proxies de volume em nível regional. Os insumos mais relevantes incluem a evolução do preço médio de venda por tipo de produto, a participação do varejo online versus a participação do varejo físico, o ritmo de lançamentos de novos produtos vinculados a alegações orgânicas e os movimentos de inflação e câmbio específicos de cada região. A previsão é realizada por meio de análise de cenários, em que a penetração orgânica, as mudanças de canal e a inflação de preços são variadas dentro de intervalos confirmados durante as discussões primárias e, em seguida, consolidadas em um único caso esperado.
Ciclo de Validação e Atualização de Dados
A validação é realizada em etapas para que uma série de dados não determine o resultado completo. Comparamos os resultados do modelo com sinais independentes, como o crescimento regional de cuidados com a pele, índices de inflação que afetam os preços nas prateleiras e a direção do comércio e das remessas para grupos de ingredientes-chave, investigando quaisquer grandes discrepâncias. Quando as divergências persistem, as premissas são revisadas e ligações de acompanhamento são realizadas para confirmar se o problema é de escopo, precificação ou mix.
Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram materialmente a precificação, a demanda ou as regras de rotulagem. Antes da entrega, um analista realiza uma revisão final para confirmar que a janela de conversão cambial, as últimas leituras de inflação e as mudanças recentes de canal estão refletidas, de modo que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Cuidados com a Pele Orgânicos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para cuidados com a pele orgânicos podem parecer muito distantes entre si, mesmo quando o nome do tema parece idêntico. Na maioria dos casos, as diferenças decorrem de como o termo orgânico é interpretado, do que está incluído nos limites de cuidados com a pele e se a precificação está ancorada nos preços de prateleira ou nos valores do produtor.
Uma segunda fonte de diferenças é o momento e a forma como os preços são atualizados entre as regiões, pois a inflação em cuidados com a pele e as taxas de câmbio podem mover o valor final em USD de forma perceptível dentro de um único ano. Ao reverificar as janelas de conversão cambial, validar as escalas de preços por canal e atualizar as premissas de mix premium versus massa próximo ao lançamento, a Mordor Intelligence reduz a deriva que pode ocorrer quando instantâneos mais antigos de preço médio de venda são mantidos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 47,51 B (2025) | |
| Publicador do Setor A | USD 49,86 B (2025) | Esta estimativa parece aplicar uma definição orgânica mais ampla, que pode tratar produtos sem conservantes e com tendência natural como orgânicos, o que pode expandir os volumes contabilizados e elevar o valor em canais com forte presença premium. |
| Publicador do Setor B | USD 14,10 B (2025) | Este valor provavelmente utiliza uma regra de inclusão mais restrita, focada em insumos de cultivo orgânico, e pode subestimar o varejo de massa e os sortimentos online, o que tende a comprimir tanto o volume endereçável quanto o preço médio de venda combinado. |
A dispersão entre as fontes aponta principalmente para escolhas de delimitação em torno do que se qualifica como orgânico e de como a precificação por canal é tratada. Quando as regras de escopo são explícitas e as premissas de preço e câmbio são mantidas atualizadas, o valor final do mercado torna-se mais fácil de rastrear, explicar e reproduzir ano após ano.
Principais Perguntas Respondidas no Relatório
Qual é o valor esperado do mercado de cuidados orgânicos com a pele em 2031?
As previsões indicam USD 61,92 bilhões até 2031, ante USD 49,74 bilhões em 2026.
Qual região lidera as vendas atuais?
A Ásia-Pacífico comandou 40,43% da receita global em 2025 e também registrou o crescimento mais rápido.
Qual tipo de produto gera mais receita?
Os cuidados faciais detiveram 75,62% do valor de 2025 porque os consumidores priorizam a pele visível.
Por que as marcas orgânicas premium estão crescendo mais rápido do que as etiquetas de massa?
A validação clínica e as certificações de terceiros permitem que os produtos premium justifiquem preços mais elevados, resultando em um CAGR de 6,11% até 2031.