
Tamanho e Participação do Mercado de Produtos para Cuidados Faciais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
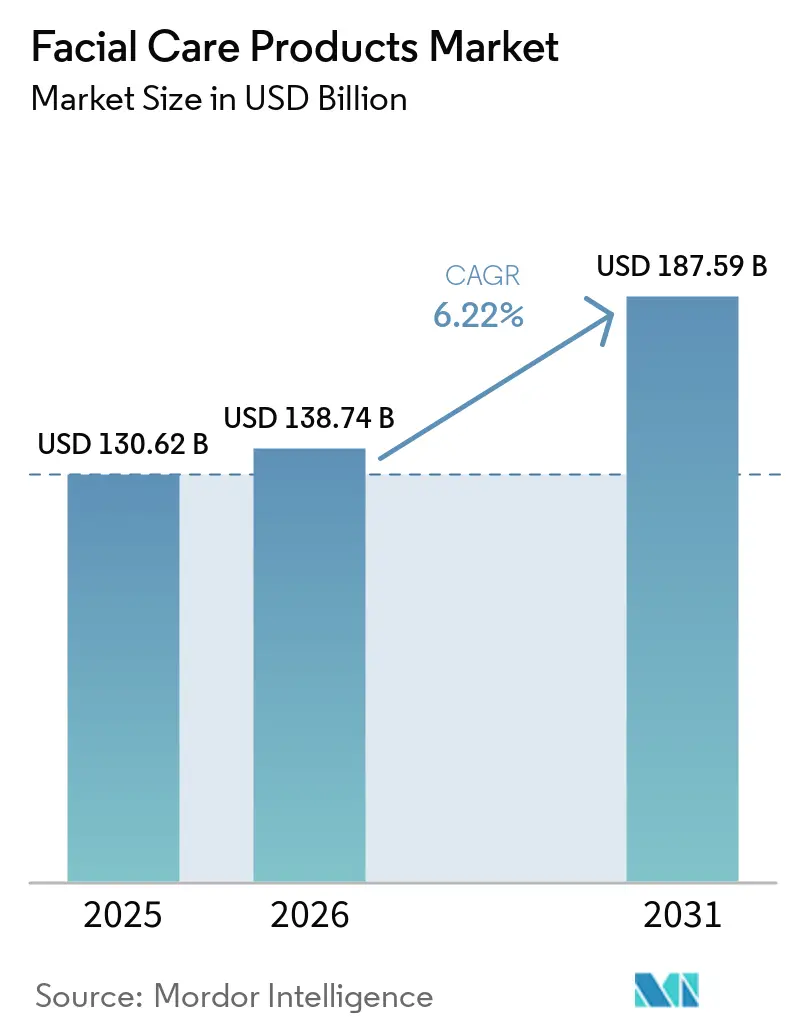
| Tamanho do Mercado (2026) | 138.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 187.59 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.22 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
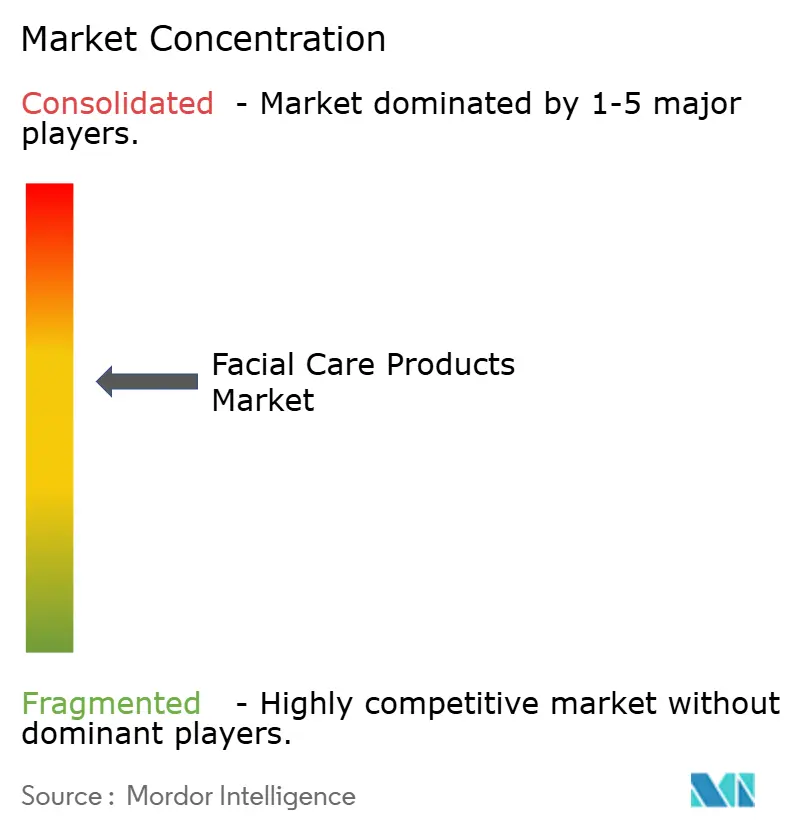
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos para Cuidados Faciais por Mordor Intelligence
O tamanho do mercado de cuidados faciais foi avaliado em USD 130,62 bilhões em 2025 e estima-se que cresça de USD 138,74 bilhões em 2026 para atingir USD 187,59 bilhões até 2031, a um CAGR de 6,22% durante o período de previsão (2026-2031). O impulso atual decorre de uma mudança do consumidor em direção à saúde preventiva da pele, ao escrutínio rigoroso da transparência de ingredientes e à rápida inovação de produtos. A Ásia-Pacífico continua a ancorar o crescimento à medida que as formulações C-beauty localizadas e as exportações K-beauty se expandem, enquanto a América do Sul registra a expansão mais rápida impulsionada por ofertas à base de botânicos e pelo aumento da renda disponível. A premiumização, impulsionada por estratégias masstige, comprime a distância entre preço e eficácia respaldada pela ciência. O comércio social online redesenha a economia de distribuição, e a biotecnologia reformula a cadeia de suprimentos de ativos e emolientes.
Principais Conclusões do Relatório
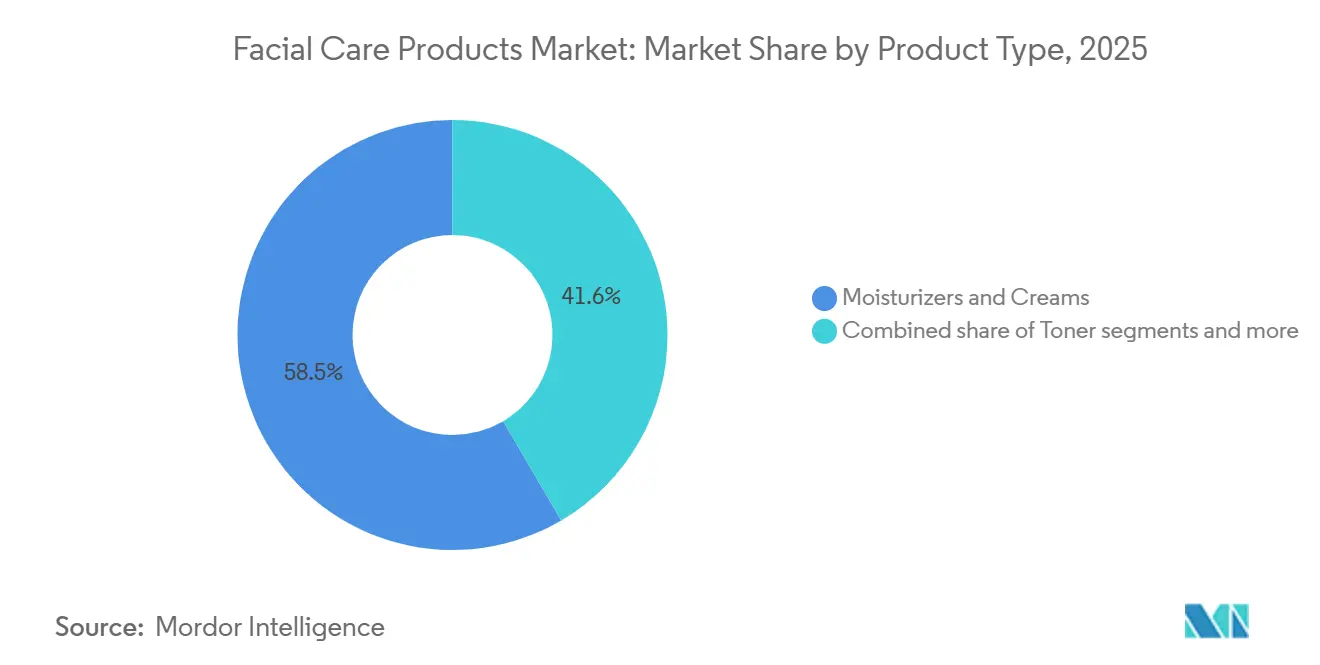
- Por tipo de produto, hidratantes e cremes lideraram com 58,45% de participação na receita do mercado de cuidados faciais em 2025, enquanto os tônicos devem se expandir a um CAGR de 6,78% até 2031.
- Por formulação, as formulações convencionais retiveram 68,24% da participação do mercado de cuidados faciais em 2025, mas as variantes naturais e orgânicas crescerão a um CAGR de 6,89%, superando a taxa geral.
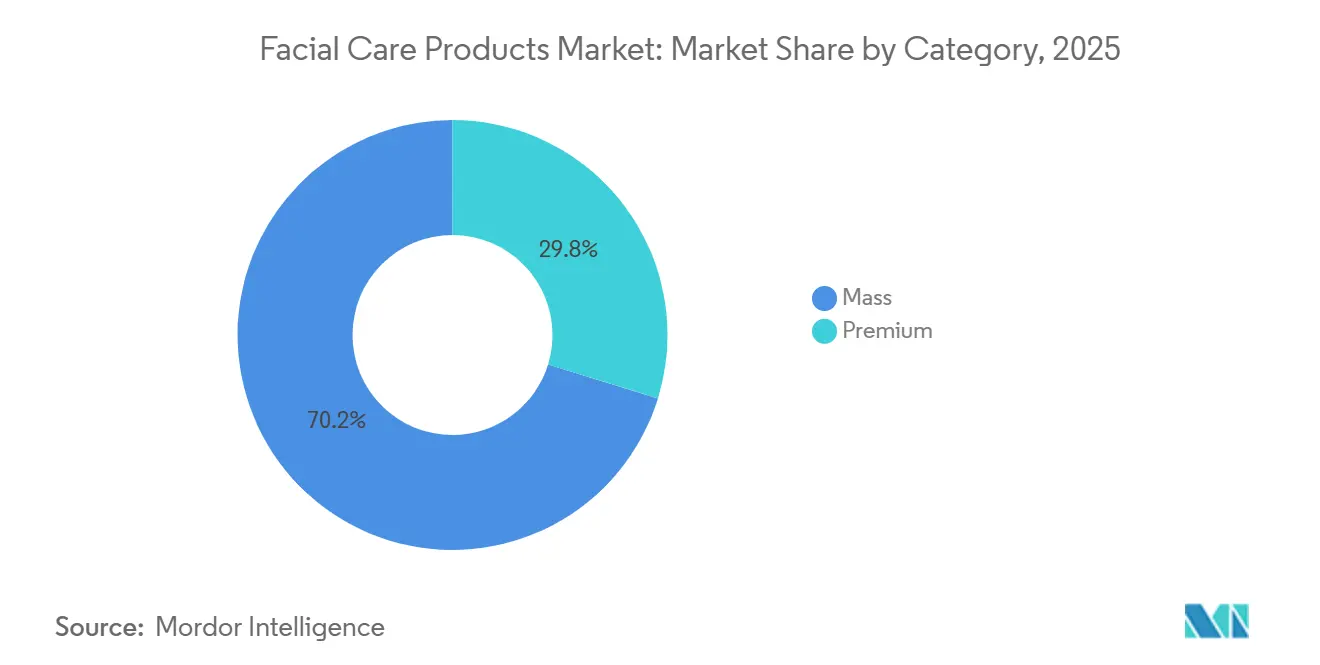
- Por categoria, as ofertas de massa representaram 70,22% do tamanho do mercado de cuidados faciais em 2025, e as ofertas premium devem crescer a um CAGR de 7,36%, superando o segmento de massa.
- Por canal de distribuição, as lojas de varejo online devem crescer a um CAGR de 7,53% até 2031, erodindo a participação de 48,21% detida pelas lojas de beleza e saúde em 2025.
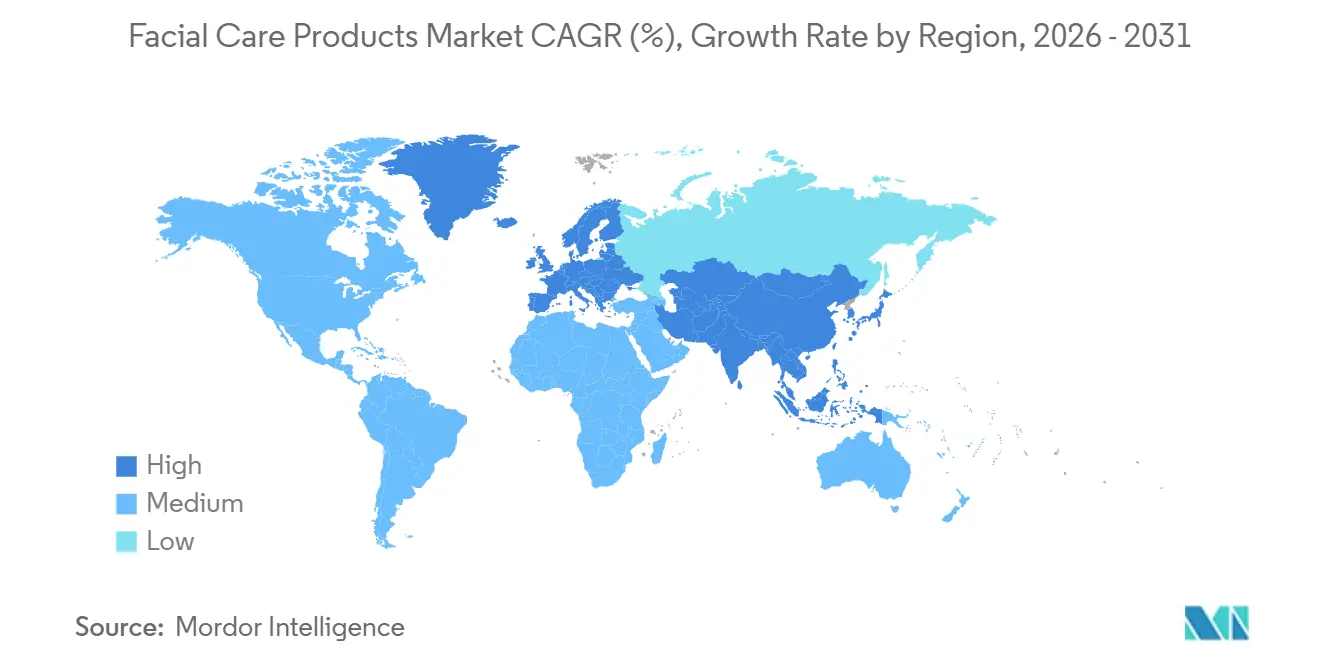
- Por geografia, a Ásia-Pacífico capturou 47,21% da receita de 2025; a América do Sul deve avançar a um CAGR de 8,03%, o mais rápido entre todas as regiões.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Inclinação do consumidor por produtos orgânicos e naturais | +1.2% | Global, com adoção mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Influência das mídias sociais e endosso de celebridades | +0.8% | Global, particularmente forte na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Inovações tecnológicas em formulações de produtos | +0.6% | Global, liderado pelos centros de pesquisa e desenvolvimento da América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Demanda crescente por produtos antienvelhecimento | +0.5% | Global, com maior impacto em mercados desenvolvidos | Médio prazo (2-4 anos) |
| Demanda crescente por produtos para cuidados faciais multifuncionais | +0.7% | Global, com adoção antecipada em centros urbanos | Médio prazo (2-4 anos) |
| Crescente conscientização sobre problemas relacionados à pele | +0.4% | Global, acelerado por campanhas de saúde | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Inclinação do consumidor por produtos orgânicos e naturais
A mudança em direção a produtos para cuidados faciais orgânicos e naturais representa uma transformação fundamental no comportamento do consumidor, impulsionada pela maior conscientização sobre a segurança dos ingredientes e a sustentabilidade ambiental. Essa tendência se estende além dos alimentos aos cuidados pessoais, onde os consumidores examinam cada vez mais as listas de ingredientes e buscam produtos livres de produtos químicos sintéticos. O Programa de Segurança Cosmética do Departamento de Saúde Pública da Califórnia exige que os produtos rotulados como orgânicos contenham pelo menos 70% de conteúdo orgânico, estabelecendo estruturas regulatórias que apoiam a transparência do mercado[1]Fonte: Departamento de Saúde Pública da Califórnia, "Programa de Segurança Cosmética", cdph.ca.gov. A convergência da consciência de saúde e da gestão ambiental cria uma poderosa força de mercado que transcende as fronteiras demográficas tradicionais. Esses esforços também estão aprimorando a reputação da marca e promovendo a fidelidade de longo prazo dos clientes entre os consumidores ambientalmente conscientes. Por exemplo, em outubro de 2023, a Kimirica Organic lançou seu primeiro Creme Facial Hidratante + Iluminador à base de plantas para pele opaca e desidratada. O produto oferece hidratação e luminosidade.
Influência das mídias sociais e endosso de celebridades
As plataformas de mídias sociais alteraram fundamentalmente a forma como os consumidores descobrem, avaliam e compram produtos para cuidados faciais, criando uma influência sem precedentes sobre a dinâmica do mercado. O exame da Comissão Federal de Comércio sobre dados de mídias sociais de 2024 revela que as plataformas coletam informações demográficas extensas, métricas de usuários e comportamentos de compra, permitindo publicidade altamente direcionada que impulsiona as decisões de compra dos consumidores. Pesquisas sobre publicidade comportamental demonstram que anúncios direcionados aumentam as intenções de compra em comparação com produtos aleatórios, embora frequentemente apresentem ofertas de fornecedores menores e menos conhecidos. Essa dinâmica cria oportunidades para marcas emergentes ganharem participação de mercado por meio de posicionamento estratégico nas mídias sociais, enquanto empresas estabelecidas devem adaptar suas estratégias de marketing para manter a relevância. O patrimônio de celebridades se aprofundou quando a Coty aumentou sua participação na Kylie Cosmetics, provando que marcas lideradas por criadores podem atingir avaliações de nível empresarial. O valor da marca está, portanto, migrando da publicidade tradicional para o engajamento direto com a comunidade.
Inovações tecnológicas em formulações de produtos
A ciência de formulação está passando da química empírica para a dermatologia molecular. Complexos de peptídeos, como Matrixyl e Argireline, são vendidos por menos de USD 30 por unidade pela The Ordinary, demonstrando que ativos de grau clínico podem penetrar nos canais de massa. Alternativas a retinoides como o bakuchiol proporcionam estimulação de colágeno com irritação limitada, de acordo com estudos revisados por pares. A reparação da barreira segue a proporção lipídica 3-1-1, um modelo comercializado pela CeraVe com respaldo de dermatologistas. A integração dos resultados de pesquisa permite que os fabricantes criem soluções de cuidados com a pele mais sofisticadas. Como resultado, os fabricantes estão lançando novas formulações de produtos no mercado. Por exemplo, em fevereiro de 2025, a marca Nivea lançou um segmento avançado de cuidados com a pele com o lançamento da Linha Luminous Even Glow. A linha inclui sérum, creme noturno, creme diurno e sabonete facial. Apresenta Thiamidol junto com Ácido Salicílico, Chá Verde e Ácido Hialurônico para ajudar a melhorar o tom da pele, a hidratação e a clareza. Formulações avançadas permitem que as empresas combinem múltiplos benefícios para a pele em um único produto, atendendo às preferências dos consumidores por rotinas simplificadas.
Demanda crescente por produtos antienvelhecimento
As mudanças demográficas em direção a uma população envelhecida criam uma demanda sustentada por produtos para cuidados faciais antienvelhecimento, apoiada pelo aumento dos gastos com saúde e pelas tendências de longevidade. Os dados do Censo dos Estados Unidos projetam que até 2030, 20% da população dos Estados Unidos terá 65 anos ou mais, com adultos mais velhos superando em número as crianças menores de 18 anos até 2034. Os produtos antienvelhecimento se beneficiam da validação científica e das alegações de eficácia clínica, diferenciando-os das ofertas gerais de cuidados com a pele. A tolerância a preços premium aumenta quando dados clínicos respaldam as alegações tecnológicas. A interseção de dados demográficos de envelhecimento com maior consciência de beleza entre os indivíduos cria uma base de mercado robusta que se estende além das aplicações cosméticas tradicionais para incluir cuidados preventivos com a pele e tratamentos recomendados por dermatologistas. Em resposta, a marca Purple Pompa introduziu uma linha inovadora de cuidados com a pele em agosto de 2024, focada em alcançar o equilíbrio etário. Os produtos antienvelhecimento incluem cremes, tônicos e hidratantes. Além disso, as parcerias entre marcas cosméticas e clínicas de dermatologia estão expandindo o acesso a cuidados com a pele com respaldo médico, impulsionando ainda mais a confiança do consumidor e a adoção de soluções para cuidados faciais antienvelhecimento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de produtos falsificados | -0.3% | Global, com maior impacto em mercados emergentes | Curto prazo (≤ 2 anos) |
| Preocupações de saúde com ingredientes químicos | -0.2% | Global, particularmente em mercados regulamentados | Médio prazo (2-4 anos) |
| Adoção crescente de serviços de tratamento de pele em casa | -0.4% | Mercados desenvolvidos, centros urbanos | Médio prazo (2-4 anos) |
| Flutuação nos preços de matérias-primas | -0.3% | Global, com dependências da cadeia de suprimentos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de produtos falsificados
O mercado de produtos para cuidados faciais falsificados ameaça os fabricantes legítimos e a segurança do consumidor, pois dados governamentais indicam extensas redes de comércio ilícito. Esses produtos falsificados contêm ingredientes nocivos e são fabricados em condições precárias, criando riscos à saúde e reduzindo a confiança do consumidor. O Departamento de Segurança Interna relata que o crescimento do comércio eletrônico facilitou a distribuição de produtos falsificados, exigindo maior monitoramento de importações e supervisão de plataformas online. A rápida expansão dos mercados online tornou cada vez mais difícil para as autoridades rastrear e prevenir a venda de produtos falsificados. A Alfândega dos EUA apreendeu USD 3,4 bilhões em itens falsificados em 2023, enquanto as autoridades da UE interceptaram 86 milhões de unidades, com cosméticos proeminentes em ambas as contagens. Produtos falsos podem replicar embalagens autênticas e até mesmo códigos de lote, erodindo o patrimônio da marca quando ocorrem reações adversas. A LVMH Moët Hennessy-Louis Vuitton aborda a autenticidade com o Aura, um blockchain que rastreia cada unidade da fábrica ao ponto de venda.
Adoção crescente de serviços de tratamento de pele em casa
O crescimento dos tratamentos de cuidados com a pele em casa e dos serviços de telessaúde afeta as vendas tradicionais de produtos para cuidados faciais ao fornecer opções alternativas de gerenciamento da saúde da pele. O Bureau of Labor Statistics prevê um crescimento de 10% no emprego de especialistas em cuidados com a pele de 2023 a 2033, devido ao aumento da demanda dos consumidores por tratamentos profissionais e serviços faciais móveis. Dispositivos domésticos que cobrem terapia de LED, microcorrente e infusão ultrassônica devem crescer até 2033, reduzindo a frequência de visitas a spas. Os operadores profissionais agora combinam tratamentos em clínica com programas de manutenção habilitados por dispositivos. As marcas que fornecem tanto protocolos de serviço quanto dispositivos de varejo garantem fluxos de receita recorrentes. A combinação de expertise profissional e métodos de entrega convenientes compete com os produtos tradicionais para cuidados faciais. A disponibilidade de dispositivos de tratamento doméstico e formulações de grau profissional reduz a distinção entre os mercados consumidor e profissional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tônicos Impulsionam a Adoção de Rotinas em Múltiplas EtapasOs hidratantes e cremes dominaram a receita de 2025 com 58,45%, refletindo seu papel central na manutenção da barreira cutânea. Os tônicos registrarão um CAGR de 6,78% até 2031, o mais alto dentro do mercado de cuidados faciais, à medida que as rotinas de hidratação em múltiplas camadas originadas na Coreia se tornam mainstream. O método dos 7 passos popularizou a ideia de que os tônicos podem funcionar como veículos de tratamento ricos em filtrados fermentados, impulsionando as vendas de híbridos de essência e tônico. Os tônicos esfoliantes contendo ácidos polihidroxílicos ampliam a acessibilidade para usuários de pele sensível. Os produtos de limpeza passam por premiumização por meio de texturas de óleo a leite que evitam a ruptura da barreira, enquanto as máscaras passam de indulgência ocasional a packs noturnos para dormir. Outros formatos, como séruns faciais, beneficiam-se da entrega direcionada de ativos, comandando preços premium.
O Bureau of Labor Statistics relata que os produtos de cuidados pessoais registraram aumentos de preços de 1,0% em março de 2025, indicando pressões inflacionárias que podem deslocar as preferências dos consumidores para formulações orientadas ao valor em cada categoria[2]Fonte: Bureau of Labor Statistics, "Índice de Preços ao Consumidor de Março de 2025", bls.gov. A segmentação por tipo de produto torna-se cada vez mais difusa à medida que os fabricantes desenvolvem formulações híbridas que combinam benefícios de limpeza, tratamento e hidratação em produtos únicos. Essa tendência em direção a produtos multifuncionais reflete a demanda dos consumidores por rotinas de cuidados com a pele simplificadas sem comprometer a eficácia, criando oportunidades de inovação além das fronteiras tradicionais das categorias.


Por Formulação:
A Biotecnologia Dissolve a Divisão entre Convencional e NaturalOs produtos convencionais detinham uma participação de 68,24% em 2025, mas as opções naturais e orgânicas crescerão a um CAGR de 6,89%. O COSMOS estabelece um limite de 95% de origem natural e proíbe OGMs e parabenos, fornecendo uma estrutura harmonizada para o comércio transfronteiriço. A fermentação de precisão agora produz ácido hialurônico e esqualano em escala, permitindo o posicionamento "naturalmente idêntico" e reduzindo o impacto ambiental. Essa segmentação de mercado está alinhada com tendências mais amplas do consumidor, onde a consciência de saúde, as preferências de gosto e as preocupações ambientais impulsionam as compras de produtos orgânicos em todas as categorias. Para capitalizar esse interesse crescente, os fabricantes estão reformulando e expandindo suas ofertas de produtos, introduzindo uma ampla gama de produtos orgânicos para cuidados faciais que contêm ingredientes à base de plantas e com rótulo limpo, com alegações como 'orgânico', 'natural', 'livre de produtos químicos' e 'livre de crueldade'.
A Lei de Modernização da Regulamentação de Cosméticos da Agência de Alimentos e Medicamentos dos Estados Unidos fortalece a supervisão de ingredientes ao exigir que os fabricantes validem as alegações de segurança e mantenham registros abrangentes. Essa estrutura regulatória beneficia os fornecedores de ingredientes naturais com documentação transparente de origem e processamento, ao mesmo tempo que cria requisitos adicionais de conformidade para formulações convencionais que usam compostos sintéticos. A composição dos ingredientes influencia o posicionamento do produto, pois os produtos naturais e orgânicos geram margens mais altas apesar dos custos de produção elevados. Os ingredientes sintéticos ainda oferecem vantagens de custo e estabilidade. O fenoxietanol continua sendo um conservante confiável, e as silicones proporcionam o deslizamento desejado. No entanto, as restrições da UE sobre microplásticos e certos filtros UV forçam até mesmo as marcas convencionais a reformular.
Por Categoria:
O Masstige Dissolve a Percepção de Preço-QualidadeOs produtos de massa representaram 70,22% da receita de 2025, mas as ofertas premium crescerão a um CAGR de 7,36%. A The Ordinary provou que ativos transparentes e de alta concentração podem ser vendidos abaixo de USD 10 sem comprometer a credibilidade. A CeraVe aproveita os endossos de dermatologistas para se posicionar entre o mercado de massa e o de prestígio. As marcas premium respondem enfatizando tecnologia patenteada e embalagens sensoriais. A Estée Lauder precifica o Advanced Night Repair acima de USD 100 por onça, sustentando o premium por meio da pesquisa Chronolux Power Signal. Essa tendência se correlaciona com o aumento da renda disponível e a crescente consciência de saúde entre os consumidores. Além disso, a acessibilidade de produtos premium por meio do comércio eletrônico e varejistas especializados está estreitando a lacuna entre as ofertas de produtos para cuidados faciais de massa e premium.
De acordo com o Bureau of Labor Statistics, os gastos dos consumidores com produtos e serviços de cuidados pessoais aumentaram 9,7% em 2023, indicando forte demanda de mercado em ambos os segmentos[3]Fonte: Bureau of Labor Statistics, "Despesas do Consumidor 2023", bls.gov. Os produtos premium ganham impulso por meio de tecnologias avançadas de formulação, apoiadas por iniciativas federais que permitem a comercialização de soluções inovadoras de cuidados com a pele. O sucesso no mercado nos segmentos de massa e premium depende cada vez mais de evidências clínicas, divulgação de ingredientes e embalagens ecológicas para atender às demandas dos consumidores por transparência e responsabilidade ambiental. As marcas que se alinham com as tendências de bem-estar e oferecem benefícios multifuncionais estão particularmente bem posicionadas para capturar as preferências evolutivas dos consumidores. As marcas de nível médio correm o risco de serem espremidas à medida que os consumidores se polarizam entre eficácia acessível e luxo experiencial. As estratégias incluem integração vertical para reduzir o custo dos produtos ou aquisição por conglomerados.
Por Canal de Distribuição:
O Comércio Social Reescreve o VarejoAs lojas de beleza e saúde capturaram 48,21% da receita em 2025 graças à descoberta experiencial, mas o varejo online se expandirá a um CAGR de 7,53% até 2031. O TikTok Shop converteu o engajamento de vídeos de formato curto em USD 2,5 bilhões em vendas em seu primeiro ano, mostrando como o entretenimento se integra ao checkout. O Instagram Shopping expõe 130 milhões de usuários a tags de produtos a cada mês. A Sephora e a Ulta incorporam ferramentas de experimentação virtual e serviços de compra online com retirada na loja para manter a relevância. Os supermercados e hipermercados servem como pontos de acesso convenientes para compras regulares, enquanto as farmácias e drogarias capitalizam seu posicionamento orientado para a saúde e orientação profissional. Canais de distribuição alternativos, como serviços de assinatura, fornecem novas rotas para o mercado fora das redes de varejo tradicionais.
Os canais de distribuição continuam a se adaptar às tendências de varejo que enfatizam experiências omnicanal, onde os consumidores realizam pesquisas online e fazem compras em várias plataformas. A expansão do varejo online cria oportunidades de entrada no mercado para novas marcas, ao mesmo tempo que leva os varejistas tradicionais a fortalecer sua posição no mercado por meio de serviços personalizados e ofertas de produtos exclusivos. Além disso, a ascensão do comércio social e do marketing impulsionado por influenciadores está borrando as linhas entre conteúdo e comércio, permitindo o engajamento direto com o consumidor e aumentando as taxas de conversão. Os supermercados perdem participação à medida que os compradores pesquisam ingredientes antes da compra. Os sites diretos ao consumidor capturam margem total e dados primários. Salões e spas compensam o tráfego mais lento de serviços ao vender produtos de grau profissional no varejo, combinando regimes de tratamento e para levar para casa.
Análise Geográfica
Mercado de Produtos para Cuidados Faciais da APAC
A Ásia-Pacífico gerou 47,21% da receita de 2025 para o mercado de cuidados faciais. As marcas locais combinam ingredientes da medicina tradicional com texturas modernas, ressoando com a identidade cultural. As exportações de K-beauty atingiram 13,2 bilhões de USD em 2023, com uma meta nacional de 20 bilhões de USD até 2030. O Japão concentra-se na ciência de barreira e proteção UV, refletindo a preferência dos consumidores por rotinas concisas. O crescimento da ASEAN acelera à medida que o comércio móvel penetra nas cidades secundárias. A posição de mercado da região decorre de robustas capacidades de fabricação e padrões de consumo doméstico, com a Coreia do Sul e o Japão impulsionando a inovação de produtos e o desenvolvimento de tecnologia de beleza. A crescente classe média da China oferece oportunidades de mercado significativas, enquanto os mercados do Sudeste Asiático demonstram maior sofisticação nas preferências de produtos e na adoção de produtos de cuidados com a pele premium.
Mercado de Produtos para Cuidados Faciais da América do Sul
A América do Sul tem previsão de expansão a um CAGR de 8,03% até 2031, o ritmo regional mais rápido no mercado de cuidados faciais. A expansão da região resulta do crescimento das populações de classe média e da mudança de preferências em direção a produtos de cuidados pessoais premium. O Brasil domina a demanda regional com sua grande população e cultura de beleza consolidada. A região aproveita cadeias de suprimentos estabelecidas para ingredientes naturais e infraestrutura de fabricação que suporta a demanda do mercado local. O Brasil ocupa o quarto lugar globalmente em gastos com beleza, liderado pela Natura e pelo O Boticário. Óleos e manteigas amazônicas indígenas conferem às marcas locais uma narrativa de beleza limpa. A ANVISA mantém protocolos de segurança comparáveis aos da UE, apoiando as ambições de exportação.
Mercado de Produtos para Cuidados Faciais da EMEA, América do Norte e APAC
A América do Norte mantém um mercado maduro caracterizado pela preferência dos consumidores por produtos com validação científica e forte fidelidade às marcas com capacidades de pesquisa consolidadas. A Europa concentra-se na sustentabilidade e na transparência dos ingredientes, gerando demanda por formulações naturais e orgânicas que atendam às regulamentações ambientais e às expectativas dos consumidores. O envelhecimento da população da região sustenta a demanda por produtos antienvelhecimento, enquanto os consumidores mais jovens impulsionam o crescimento em produtos multifuncionais e com tecnologia aprimorada. O Oriente Médio e a África oferecem oportunidades de crescimento devido às populações jovens e à crescente urbanização, embora o desenvolvimento do mercado varie por país com base nas condições econômicas e nas regulamentações. A subcategoria ayurvédica da Índia ganha força, embora a supervisão permaneça separada da regulamentação cosmética convencional sob o Ministério do Ayush.

Panorama regulatório
Os produtos de cuidados faciais enfrentam uma fiscalização cada vez mais rigorosa de ingredientes e fabricação nos principais mercados, o que aumenta o custo da conformidade global e encurta o ciclo de reformulação. Na União Europeia, o Regulamento de Cosméticos (CE) n.º 1223/2009 continua a ser atualizado por meio de regulamentos da Comissão, incluindo o Regulamento (UE) 2026/78 da Comissão (com alterações em vigor a partir de 1 de maio de 2026) e o Regulamento (UE) 2026/909 da Comissão (publicado em 28 de abril de 2026), que alteram anexos relativos a substâncias restritas/proibidas e condições de uso para ingredientes específicos.
Nos Estados Unidos, a FDA está implementando a Modernization of Cosmetics Regulation Act de 2022 (MoCRA), que reforça as exigências relacionadas à comprovação de segurança, aos requisitos de instalações e produtos e ao acesso a registros, enquanto a regulamentação final de BPF para cosméticos permanece uma ação de longo prazo. Muitos fabricantes recorrem à norma ISO 22716 nesse período de transição. A divergência regulatória também se manifesta no Reino Unido, onde as alterações de 2026 às restrições de cosméticos atualizam proibições de ingredientes e limites de rotulagem, enquanto os mercados da ASEAN buscam harmonização, incluindo a Circular n.º 2026-0001 da FDA das Filipinas, que adota alterações consolidadas à Diretiva Cosmética da ASEAN para alinhar padrões de ingredientes entre os mercados membros.
Cenário Competitivo
O mercado de produtos para cuidados faciais demonstra concentração moderada, o que permite que tanto empresas estabelecidas quanto novos entrantes capturem participação de mercado por meio de estratégias distintas. Os principais players do mercado incluem The Estée Lauder Companies Inc., L'Oréal SA, Shiseido Company Limited, Unilever PLC e The Procter and Gamble Company, entre outros. As grandes corporações multinacionais mantêm suas posições de mercado por meio de vantagens de escala, redes de distribuição robustas e capacidades substanciais de pesquisa. As empresas menores competem efetivamente ao se concentrar em segmentos de nicho, implementar modelos de negócios diretos ao consumidor e desenvolver formulações especializadas para requisitos específicos dos consumidores.
As empresas do mercado priorizam o desenvolvimento de produtos naturais e orgânicos, iniciativas de marketing digital e estratégias de distribuição integradas que atendem aos clientes em vários canais. O avanço tecnológico do setor se concentra em sistemas de personalização, testes de produtos baseados em realidade aumentada e análise de dados do consumidor para melhorar os relacionamentos e a fidelidade dos clientes. As principais oportunidades de crescimento existem no desenvolvimento de embalagens sustentáveis, nos segmentos de cuidados faciais masculinos e nas formulações direcionadas por faixa etária. No entanto, o mercado enfrenta desafios significativos de produtos falsificados, enfatizando a necessidade de sistemas de autenticação de produtos e métodos de distribuição seguros.
Os novos entrantes no mercado incluem empresas de biotecnologia que desenvolvem ingredientes inovadores, serviços de assinatura personalizados e plataformas digitais que combinam conselhos profissionais de cuidados com a pele com sugestões de produtos. O sucesso no mercado depende cada vez mais da capacidade das empresas de equilibrar a validade científica com fortes relacionamentos de marca, estabelecendo vantagens competitivas duradouras neste mercado em expansão. O mercado é cada vez mais recompensador para as empresas que combinam com sucesso credibilidade científica com conexões de marca, criando diferenciação sustentável em um mercado cada vez mais concorrido.
Líderes do Setor de Produtos para Cuidados Faciais
The Estée Lauder Companies Inc.
L'Oréal SA
Shiseido Company Limited
The Procter and Gamble Company
Unilever PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Produtos para Cuidados Faciais
- L’Oréal SA
- Unilever PLC
- The Estée Lauder Companies Inc.
- Shiseido Company Limited
- Procter and Gamble Company
- Beiersdorf AG
- Johnson and Johnson Services Inc.
- Amorepacific Corporation
- Coty Inc.
- Natura & Co
- Groupe Clarins
- Kao Corporation
- LG Household & Health Care
- KOSÉ Corporation
- LVMH Moët Hennessy-Louis Vuitton
- Revlon Inc.
- Mary Kay Inc.
- Pierre Fabre Group
- Colgate-Palmolive Company
- Oriflame Cosmetics AG

Oportunidades de mercado e perspectivas futuras
A expansão da produção de dermocosméticos e de cuidados faciais de massa está criando espaço para lançamentos regionais mais rápidos e exclusividades lideradas por varejistas, apoiada por adições específicas de capacidade na Europa. A Beiersdorf concluiu uma expansão de 300 milhões de euros em seu centro de produção em Poznań, na Polônia, em junho de 2025, dobrando a capacidade para 500 milhões de unidades anuais para marcas como Nivea e Eucerin, enquanto a Pierre Fabre anunciou um investimento de 50 milhões de euros em maio de 2026 para expandir sua fábrica Avène na França, com o objetivo de dobrar a capacidade de produção de 100 milhões para 200 milhões de unidades até 2029. Esses projetos de capacidade elevam o padrão de confiabilidade do abastecimento e encurtam os ciclos de reposição para SKUs faciais de alta rotatividade, aumentando o valor estratégico da fabricação localizada para marcas que vendem em toda a UE e em corredores de exportação vizinhos.
A personalização e o posicionamento de estilo clínico também estão fortalecendo a premiumização nas rotinas de cuidados faciais, particularmente por meio de canais digitais, onde o diagnóstico e a construção de regimes podem se converter diretamente em cestas de compra. Em junho de 2026, a Ludient foi lançada nos Estados Unidos com uma abordagem baseada em IA fundamentada em milhões de pontos de dados de pele, refletindo a adoção mais ampla de sistemas de cuidados com a pele guiados por diagnóstico usados por grandes players (por exemplo, o SkinConsult AI da L'Oréal) para estruturar jornadas do consumidor em torno de preocupações mensuráveis, como manchas escuras, reparo da barreira cutânea e profundidade de rugas. Paralelamente, a inovação orientada por ingredientes está expandindo microssegmentos endereçáveis (por exemplo, ativos regenerativos e orientados à longevidade), apoiada por trabalhos revisados por pares sobre sistemas de liberação, incluindo a dissolução de pontas de ácido hialurônico com auxílio de microagulhas para aplicações em rugas periorbitais, possibilitando tratamentos faciais mais direcionados dentro do escopo do mercado (formulações faciais para deixar na pele e para enxaguar).
Recent Industry Developments in Mercado de Produtos para Cuidados Faciais
- Julho de 2026: a L'Oréal Paris lançou uma versão reformulada do sérum antirrugas Revitalift Hyaluronic Acid & PDRN+ Anti-Wrinkle Plumping Serum, adicionando PDRN como ingrediente de orientação regenerativa dentro de uma linha antienvelhecimento carro-chefe. A atualização indica uma rotatividade mais rápida de ingredientes em séruns faciais de massa premium, à medida que as marcas competem com ativos bioinspirados mais recentes e comprovação de alegações.
- Junho de 2025: a Beiersdorf concluiu uma expansão de 300 milhões de euros em seu centro de produção em Poznań, na Polônia, dobrando a capacidade de fabricação anual para 500 milhões de unidades para apoiar marcas de cuidados com a pele, incluindo Nivea e Eucerin. A capacidade adicional fortalece a resiliência do abastecimento para formatos essenciais de cuidados faciais, como cremes e produtos de limpeza, e apoia um ritmo mais amplo de lançamento em múltiplos mercados.
- Abril de 2024: a Sisley Paris apresentou a Neurae, uma linha de cuidados com a pele posicionada em torno da neurociência e da relação entre pele e emoção, voltada para sinais como opacidade, fadiga e tensão, que podem se relacionar a narrativas de envelhecimento precoce. O lançamento reforça a diferenciação premium por meio de narrativas baseadas em ciência e novos territórios de alegações além dos descritores tradicionais antienvelhecimento.


Mercado de Produtos para Cuidados Faciais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange o valor das vendas no varejo de produtos utilizados principalmente para cuidados com a pele do rosto, incluindo formatos de enxágue e leave-on, como produtos de limpeza, tônicos, séruns, hidratantes, máscaras e esfoliantes nas principais regiões.
Exclusões de escopo: Excluímos produtos para cuidados corporais, dispositivos de beleza, suplementos ingeríveis e serviços profissionais de tratamentos faciais em clínicas do valor de mercado.
Visão Geral da Segmentação
- Tipo de Produto
- Limpadores
- Máscaras
- Hidratantes e Cremes
- Tônico
- Outros Tipos de Produtos
- Formulação
- Convencional
- Natural/Orgânico
- Categoria
- Massa
- Premium
- Canal de Distribuição
- Supermercados/Hipermercados
- Lojas de Beleza e Saúde
- Lojas de Varejo Online
- Outros Canais de Distribuição
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante da América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polônia
- Bélgica
- Suécia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante da América do Sul
- Oriente Médio e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante do Oriente Médio e África
- América do Norte
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
O trabalho documental começa ancorando o modelo em sinais públicos de oferta e demanda que podem ser verificados ano a ano. Utilizamos principalmente estatísticas oficiais e séries de referência, como o UN Comtrade para fluxos comerciais, indicadores do Banco Mundial e do FMI para bases macroeconômicas, e conjuntos de dados da OCDE onde são necessários cortes de gastos domésticos para contextualização.
Para manter as definições de categoria práticas, também revisamos fontes como as orientações de rotulagem de cosméticos da FDA dos EUA e as páginas do Regulamento de Cosméticos da UE, além de materiais de associações comerciais que descrevem agrupamentos comuns de produtos e alegações típicas. Registros de empresas, apresentações para investidores, notas de chamadas de resultados e entrevistas de imprensa de reputação são então utilizados para compreender mudanças de mix, como premiumização, expansão de canais e comportamento de precificação. Quando disponíveis por meio de assinaturas internas, também consultamos uma base de dados de patentes paga e uma base de dados de remessas de importação e exportação em nível de embarque para verificar a intensidade de inovação e os sinais de movimentação transfronteiriça. Esses exemplos não são exaustivos, e muitas outras fontes públicas e pagas são referenciadas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em preencher as lacunas que os dados públicos não conseguem explicar bem, especialmente em relação a limites de categorias, divisões de canais e escadas de preços. Conversamos com equipes de marcas e marcas próprias, distribuidores, varejistas e consultores do setor nas principais regiões, e então verificamos novamente as premissas quando as respostas mostram precificação incomum, profundidade de promoções ou mudanças de demanda por formato.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 19% | APAC: 42% |
| Nível médio: 47% | Líderes funcionais/de unidade: 30% | EMEA: 37% |
| Participantes menores: 20% | Gerentes: 51% | Américas: 21% |
Dimensionamento e Previsão do Mercado
Construímos o mercado utilizando uma abordagem top-down, na qual os padrões de gastos dos consumidores e os totais das categorias de beleza e cuidados pessoais são reconstruídos por região e, em seguida, filtrados para cuidados exclusivamente faciais com base em evidências de mix de produtos. Uma vez formada essa visão, os totais são corroborados com verificações bottom-up seletivas, como preço amostrado por unidade por formato, verificações de canais de varejistas e distribuidores, e uma consolidação simplificada das receitas de categorias reportadas pelos grandes participantes.
Os insumos utilizados no modelo incluem indicadores como gasto per capita em cuidados pessoais, inflação e timing cambial para o ano base, mudanças na penetração online e movimentação de preços por principais formatos faciais (produtos de limpeza, séruns, hidratantes e máscaras). Também acompanhamos tendências de embalagem e alegações (por exemplo, posicionamento para pele sensível e antienvelhecimento), pois frequentemente sinalizam atualizações de mix que podem mover o valor mais rapidamente do que o volume. A previsão é feita por meio de análise de cenários apoiada por suavização de curto prazo na série histórica, e então ajustada com base no que os entrevistados esperam para a intensidade de promoções, mix premium e crescimento de canais nos próximos anos. Onde os sinais bottom-up estão ausentes em países menores, as lacunas são tratadas usando índices de proxy de mercados comparáveis, seguidos de uma nova verificação em relação aos totais regionais para que a consolidação permaneça consistente.
Ciclo de Validação e Atualização de Dados
Os resultados são revisados por meio de múltiplas verificações para que os totais permaneçam consistentes com os sinais do mundo real. Comparamos o crescimento de valor modelado com indicadores independentes, como a direção dos gastos dos consumidores, a movimentação comercial de insumos-chave e produtos acabados, e o comportamento de precificação reportado, e então investigamos grandes variações antes da aprovação final.
Uma segunda revisão por analista é utilizada para identificar sobreposições de categorias, mudanças inesperadas e problemas de conversão cambial, e os respondentes podem ser recontactados quando as premissas se alteram de forma significativa. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes afetam a demanda ou a precificação, seguidas de uma revisão final antes da entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Produtos para Cuidados Faciais da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para produtos para cuidados faciais podem parecer muito distantes entre si, mesmo quando o mesmo uso final está sendo discutido, porque cada publicador define os limites à sua própria maneira e escolhe anos base diferentes. O momento da conversão cambial, a forma como as vendas exclusivamente online são tratadas e se os serviços profissionais estão incluídos também são razões comuns para a dispersão.
Ao acompanhar os limites das categorias e o momento de atualização, a Mordor Intelligence mantém esta estimativa focada exclusivamente em produtos para cuidados faciais no varejo, o que evita inflar os totais com tratamentos faciais em clínicas, dispositivos ou cuidados corporais adjacentes que às vezes são incorporados a um número mais amplo de cuidados com a pele.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 138,74 bilhões de USD (2026) | |
| Boletim de Mídia Comercial A | 116,62 bilhões de USD (2024) | Utiliza um ano base anterior e uma definição mais ampla de cuidados faciais que pode incluir tratamentos profissionais e procedimentos dermatológicos, o que altera o que é contabilizado como valor de mercado. |
| Publicador de Dados do Setor B | 169,59 bilhões de USD (2024) | Parece aplicar uma cesta de produtos mais ampla e uma construção de valor diferente que pode elevar os totais, e não está claro como a precificação no varejo, os pesos dos canais e o timing cambial são normalizados entre as regiões. |
A comparação mostra principalmente que a seleção do ano e as decisões de escopo movem o número do mercado mais do que pequenos ajustes de modelagem. Quando o limite permanece restrito aos produtos para cuidados faciais no varejo e a construção de valor está vinculada a sinais visíveis de gastos e preços, o número final é mais fácil de rastrear e reproduzir durante as atualizações.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cuidados faciais em 2026?
O tamanho do mercado de cuidados faciais é de USD 138,74 bilhões em 2026 com uma perspectiva de CAGR de 6,22% até 2031.
Qual região registra o crescimento mais rápido em cuidados faciais?
A América do Sul lidera com uma previsão de CAGR de 8,03%, impulsionada pelos robustos gastos com beleza do Brasil e pelas formulações botânicas.
Qual segmento de produto está crescendo mais rapidamente?
Os tônicos registram o crescimento mais rápido a um CAGR de 6,78%, à medida que as rotinas de hidratação em múltiplas etapas ganham aceitação global.
Como os canais online estão impactando as vendas de cuidados faciais?
O varejo online, impulsionado pelo comércio social em plataformas como o TikTok Shop, deve se expandir a um CAGR de 7,53% e capturar participação das lojas especializadas em beleza.
Página atualizada pela última vez em:



