
Tamanho e Participação do Mercado de Cabos de Fibra Óptica
Análise do Mercado de Cabos de Fibra Óptica por Mordor Intelligence
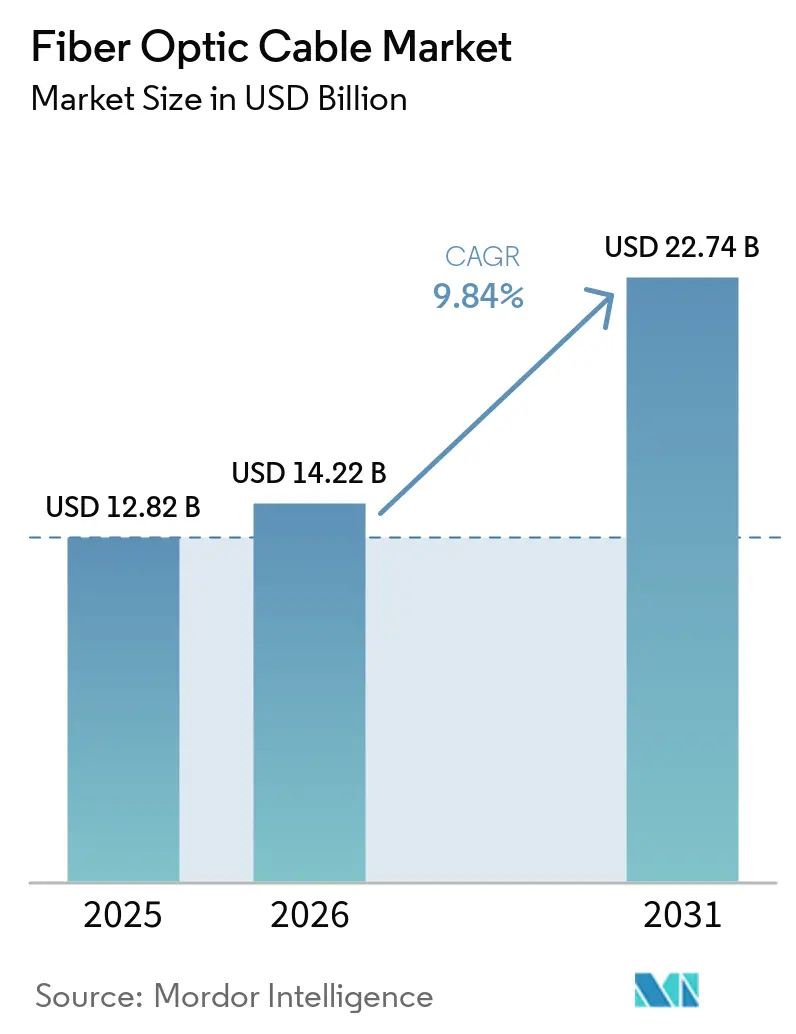
O tamanho do mercado de cabos de fibra óptica deve aumentar de 14,22 bilhões de USD em 2026 para 15,62 bilhões de USD em 2027 e atingir 25,47 bilhões de USD até 2032, crescendo a um CAGR de 10,27% no período 2027-2032.
O uso da internet e a expansão do acesso por fibra sustentam novas rotas e maior capacidade na infraestrutura existente. Os compromissos de fornecimento de data centers nos Estados Unidos fortalecem a demanda e apoiam o planejamento de produção plurianual. O cabo de fita de alta contagem de fibras permite que os operadores adicionem capacidade nos dutos existentes, aumentando o valor dos fornecedores capazes de entregá-lo em volume. Os custos de implantação restringem a expansão, enquanto a interrupção no fornecimento de hélio do Qatar em março de 2026, decorrente de ataques iranianos a Ras Laffan, criou risco adicional na produção de fibra óptica. As restrições de hélio colocam em risco os compromissos de entrega, de modo que a capacidade de produção plurianual pode fortalecer a posição dos fornecedores junto a compradores de hiperescala e operadoras.
Principais Conclusões do Relatório
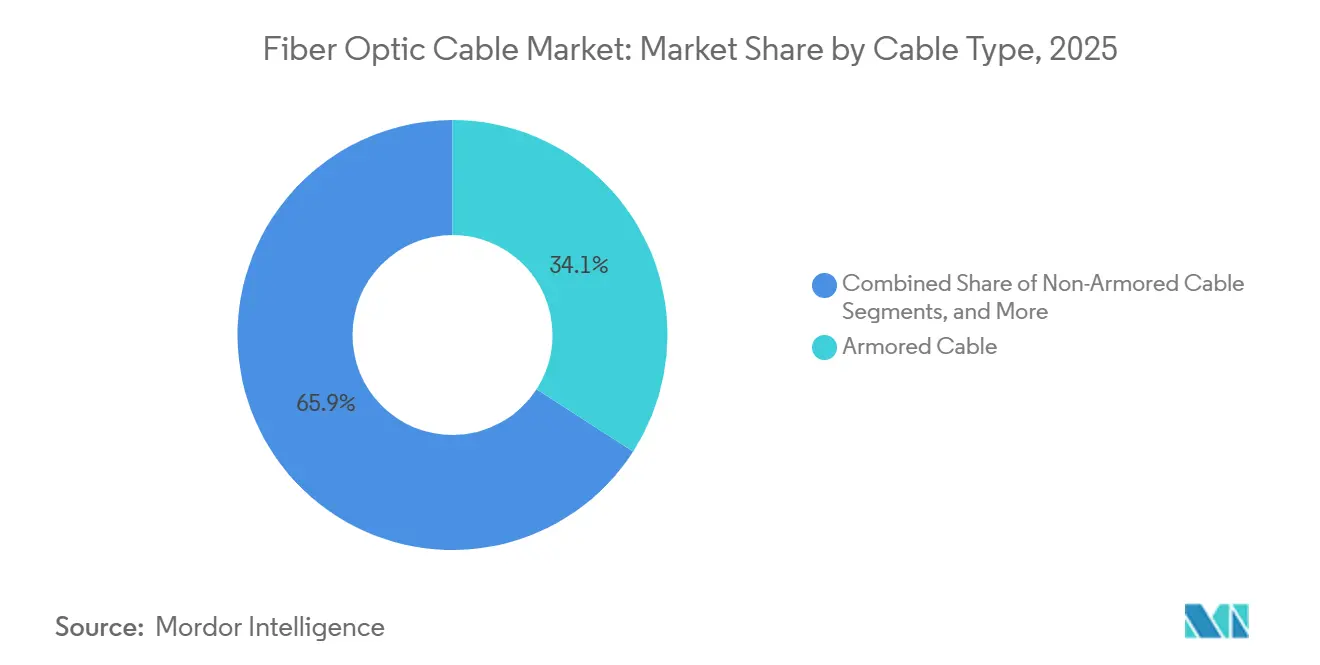
- A demanda por tipo de cabo foi liderada pelo cabo blindado, com 34,03% de participação no mercado de cabos de fibra óptica em 2026, enquanto o cabo de fita tem previsão de crescimento mais rápido, com CAGR de 10,98% no período 2027-2032.
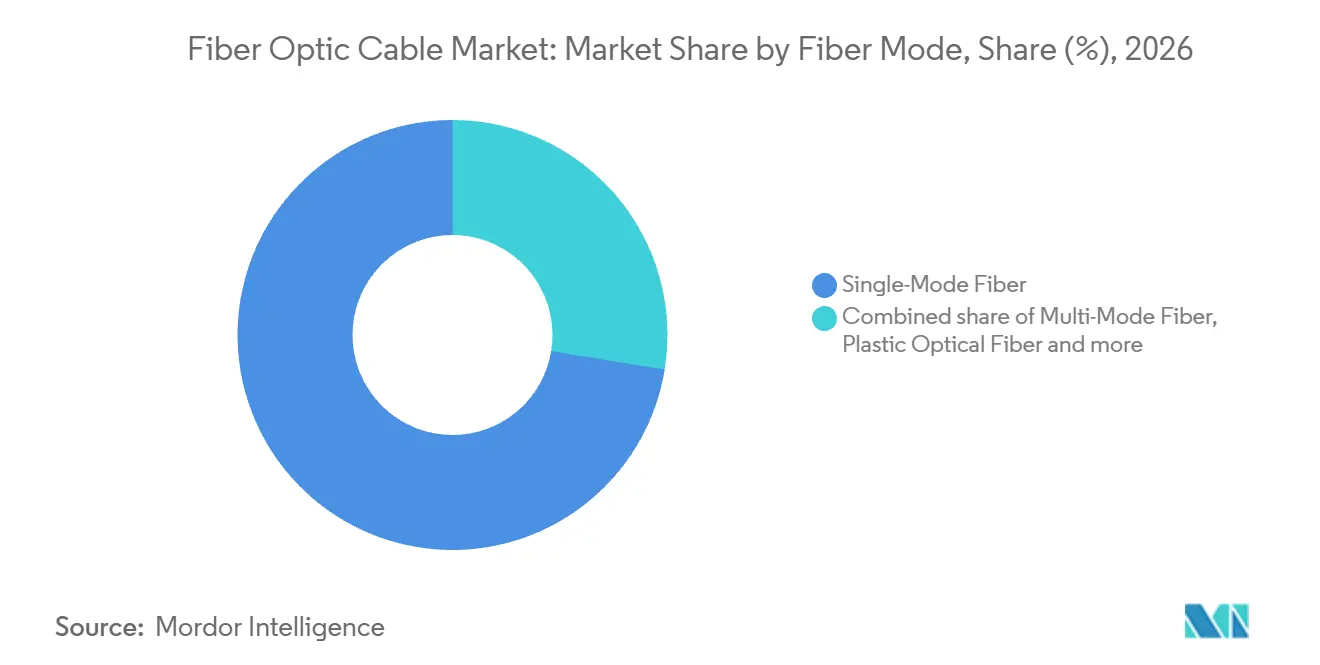
- Entre os modos de fibra, a fibra monomodo deteve 72,43% da participação no tamanho do mercado de cabos de fibra óptica em 2026, e a fibra multimodo é o segmento de crescimento mais rápido, com CAGR de 10,6% no período 2027-2032.
- Por tipo de instalação, os cabos subterrâneos e enterrados lideraram com 46,14% da receita de mercado em 2026, enquanto os cabos submarinos e subaquáticos têm previsão de crescimento mais rápido, com CAGR de 11,3% no período 2027-2032.
- As telecomunicações lideraram a demanda de usuários finais com 60,14% da receita de mercado em 2026, com data centers e provedores de nuvem com previsão de crescimento mais rápido, com CAGR de 11,2% no período 2027-2032.
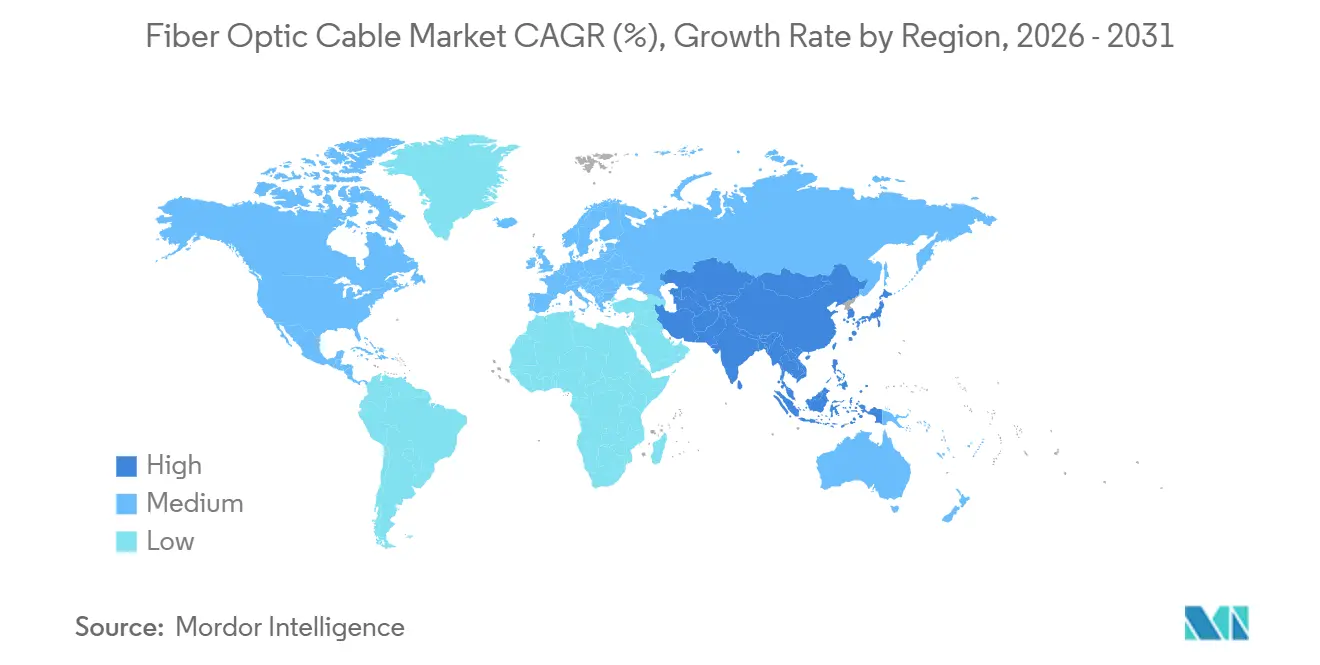
- Geograficamente, a Ásia-Pacífico liderou com 36,12% da receita de mercado em 2026, e o Oriente Médio é a região de crescimento mais rápido, com CAGR previsto de 11,5% no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Penetração da Internet de Alta Velocidade e Aumento Global do Tráfego de Dados | +3.3% | Ásia-Pacífico, América do Norte e Europa | Médio prazo (2-4 anos) |
| Aceleração da Implantação do 5G e Implantações FTTx de Fibra Profunda | +3.1% | Ásia-Pacífico e Europa | Médio prazo (2-4 anos) |
| Crescimento da Demanda por Interconexão em Data Centers de Hiperescala | +3.6% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Programas de Banda Larga Rural e Inclusão Digital Apoiados pelo Governo | +2% | Índia e Reino Unido | Médio prazo (2-4 anos) |
| Diversificação de Rotas Submarinas para Resiliência Geopolítica | +1.1% | Sudeste Asiático e Leste Asiático | Longo prazo (≥ 4 anos) |
| Impulso pela Sustentabilidade na Substituição do Cobre por Fibra de Vidro de Baixo Carbono | +0.7% | Países Baixos e Reino Unido | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Penetração da Internet de Alta Velocidade e Aumento Global do Tráfego de Dados
Uma população conectada mais ampla expande a necessidade endereçável de redes, enquanto o aumento do tráfego eleva a capacidade que essas redes precisam acomodar. A União Internacional de Telecomunicações estimou que 74% da população mundial, ou 6 bilhões de pessoas, utilizaram a internet em 2025, ante 71% e 5,8 bilhões em 2024. O tráfego global de banda larga fixa aumentou de 6,2 ZB em 2024 para 7,3 ZB em 2025, segundo estimativas da organização.[1] Essas métricas distinguem o crescimento da população conectada do crescimento do tráfego transportado pelas redes. Um operador que planeje apenas com base em novos usuários deixaria de fora a demanda por capacidade impulsionada pelo tráfego em seu plano de expansão.
Aceleração da Implantação do 5G e Implantações FTTx de Fibra Profunda
As construções de acesso fixo e o transporte de redes móveis criam rotas distintas do investimento dos operadores para a demanda por infraestrutura de fibra. No final de 2025, as conexões 5G globais superaram 2,7 bilhões, de acordo com a GSMA Intelligence. Em 26 de maio de 2025, a U Mobile nomeou a Telekom Malaysia para fornecer backhaul de fibra arrendada para sua implantação nacional de 5G de próxima geração na Malásia. A implantação da Proximus atingiu 2,6 milhões de domicílios passados com fibra até a residência (FTTH) na Bélgica no final de 2025, representando cerca de 42% de cobertura populacional. O alcance belga ilustra a escala da rede de acesso, enquanto a nomeação malaia identifica o transporte de fibra como parte da implantação de redes móveis. Com backhaul arrendado, a implantação de 5G de um operador móvel pode gerar demanda por fibra por meio de seu provedor de transporte, além da aquisição direta de cabos.
Crescimento da Demanda por Interconexão em Data Centers de Hiperescala
A conexão de instalações de computação cria uma necessidade de fibra que vai além dos equipamentos instalados dentro de qualquer data center individual. A Equinix superou 500.000 interconexões globalmente em 2025, ilustrando a escala de seu ecossistema de interconexão mais amplo. Em 23 de setembro de 2026, a WhiteFiber disponibilizou comercialmente o Continuum, conectando 2 instalações QTS certificadas pela HITRUST, separadas por 83 quilômetros, por meio de 12 pares de fibra escura da Zayo. O serviço da WhiteFiber apresenta as 2 instalações conectadas como um supercluster de GPU lógico único, integrando suas localizações físicas separadas em uma arquitetura de computação comum. Cada cluster dividido utiliza um conjunto dedicado de pares ao longo de toda a rota de 83 quilômetros, de modo que a demanda por interconexão cresce com o número de sites conectados, bem como com os equipamentos instalados em cada um deles.
Programas de Banda Larga Rural e Inclusão Digital Apoiados pelo Governo
As construções rurais apoiadas pelo governo criam demanda por cabos ao transformar objetivos de inclusão digital em conexões físicas para comunidades especificamente identificadas. Em 13 de outubro de 2026, o governo do Reino Unido informou que a Gigaclear havia concluído sua implantação do Projeto Gigabit para 3.880 domicílios rurais no norte de Oxfordshire, 4 meses antes do prazo previsto.[2] Na Índia, o Digital Bharat Nidhi reportou 265.064 Gram Panchayats com banda larga de fibra óptica de alta velocidade no âmbito do programa BharatNet em andamento, em 30 de setembro de 2026. A construção local concluída e o alcance mais amplo do programa mostram diferentes formas pelas quais a intervenção pública apoia a infraestrutura de fibra além de um anúncio de política. Ambos os programas são financiados com recursos públicos, de modo que o cabo que absorvem segue marcos de entrega financiados, e não a adesão de assinantes no varejo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Custo de Obras Civis e Complexidades de Direito de Passagem | -1.5% | Estados Unidos, Inglaterra e País de Gales | Médio prazo (2-4 anos) |
| Volatilidade de Preços em Matérias-Primas e Restrições no Fornecimento de Hélio | -1% | Índia e Qatar | Curto prazo (≤ 2 anos) |
| Atrasos no Licenciamento Ambiental para Rotas Submarinas | -0.6% | Baía de Stanley, Hong Kong RAE | Médio prazo (2-4 anos) |
| Estagnação do Capex das Operadoras em Mercados Metropolitanos Saturados | -0.4% | Filipinas e Alemanha | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo de Obras Civis e Complexidades de Direito de Passagem
O acesso à rota pode atrasar uma construção de fibra antes mesmo do início da instalação do cabo, adicionando uma restrição de prazo além da viabilidade financeira da implantação. Em uma pesquisa realizada nos Estados Unidos em 2025 pela NTCA, a Associação de Banda Larga Rural, 84,6% das empresas respondentes identificaram o custo de implantação como uma barreira significativa para a ampla implantação de fibra. Em comentários apresentados em 18 de novembro de 2025, a Crown Castle Fiber LLC relatou uma espera média de 9 meses para obter licenças do Departamento de Transportes de Los Angeles para instalações de fibra subterrânea. Essas exposições afetam diferentes decisões de projeto, com o custo determinando a viabilidade financeira e a autorização determinando quando a construção pode prosseguir. Mesmo quando um operador está preparado para financiar a construção, a aprovação da rota pode adiar o momento em que a fibra começa a gerar receita.
Volatilidade de Preços em Matérias-Primas e Restrições no Fornecimento de Hélio
A escassez de insumos torna-se uma restrição à implantação quando os fornecedores de cabos precisam absorver custos de reposição dentro de preços de projeto previamente acordados. Em junho de 2026, a ETTelecom informou que os preços de cabos de fibra óptica acabados quase dobraram devido à disponibilidade limitada de matérias-primas, onerando as empresas domésticas com contratos de preço fixo da Fase III do BharatNet. Em março de 2026, a Prysmian alertou que a escassez de hélio decorrente dos ataques iranianos à instalação de Ras Laffan no Qatar arriscava atrasar as entregas de fibra óptica e restringir a disponibilidade. Com um preço de venda fixo, cabos mais caros reduzem a margem disponível para financiar o restante do trabalho contratado. O risco de fornecimento e a exposição a preço fixo podem restringir produtores e empreiteiros de implantação em diferentes pontos da cadeia. Sob contratos de preço fixo da Fase III do BharatNet, uma rota adjudicada garante receita para o fornecedor, mas o deixa arcando com o custo de entregar cabos com preço quase o dobro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cabo:
Proteção e Densidade Moldam a Seleção de CabosO cabo blindado representou 34,03% do tamanho do mercado de cabos de fibra óptica em 2026, tornando-o o maior segmento. A construção blindada adiciona uma camada protetora ao redor das fibras para rotas subterrâneas expostas a esmagamento ou impacto. Para o operador de rede, um cabo danificado ameaça a conexão que a rota enterrada foi construída para fornecer. A decisão de especificação diz respeito a se essa exposição justifica proteção, e não se mais fibras adicionariam capacidade de transmissão.
O cabo de fita é o segmento de crescimento mais rápido, com CAGR previsto de 10,98% no período 2027-2032. Em setembro de 2026, a Verizon e a Corning Inc. firmaram um acordo de fornecimento de fibra óptica de alta densidade e soluções de conectividade para entrega durante 2027-2032. A Verizon identificou o cabo de fita flexível Contour Flow da Corning Inc. como uma forma de colocar mais fibra nos dutos existentes e aumentar a capacidade da rede. Utilizar mais de um duto existente oferece ao operador uma alternativa à ampliação do caminho físico, de modo que a densidade do cabo pode influenciar a sequência das decisões de expansão da rede.

Por Modo de Fibra:
Escala Monomodo e Crescimento MultimodoA fibra monomodo representou 72,43% de participação no mercado de cabos de fibra óptica em 2026, tornando-a o maior segmento. A EXA Infrastructure concluiu uma implantação de rota europeia em 2025 que incluiu 1.085 quilômetros de nova fibra terrestre monomodo G.652D. A rota conectou Londres a Frankfurt, Amsterdã e Bruxelas. Como a seção terrestre de 1.085 quilômetros constituiu a maior parte da rota de 1.200 quilômetros, a construção de um único corredor gerou uma grande demanda por fibra monomodo junto a um único operador.
A fibra multimodo é o segmento de crescimento mais rápido, com CAGR previsto de 10,6% no período 2027-2032. A perspectiva de janeiro de 2025 da CRU previu crescimento significativo no consumo de cabos de fibra multimodo em diversas regiões em aplicações de data centers e IA generativa. Em julho de 2025, o IEEE 802.3 relatou a adoção de padrões Ethernet para links que combinam cabos multimodo e transceivers de laser de cavidade vertical emissores de superfície em redes de back-end de IA e de conexão de servidores. O grupo atribuiu a adoção ao menor consumo de energia e custo desses links em comparação com outras tecnologias ópticas, além de maior alcance do que o cobre. O argumento do comprador baseia-se na economia e no alcance do link Ethernet completo, de modo que comparações de capacidade apenas do cabo deixam de capturar parte do apelo da fibra multimodo.
Por Tipo de Instalação:
Resiliência Subterrânea Encontra a Escala de Projetos SubmarinosAs instalações subterrâneas e enterradas representaram 46,14% da receita de mercado em 2026, tornando-as o maior segmento. Até agosto de 2026, a Globe Telecom havia implantado mais de 1.500 quilômetros de instalações de fibra subterrânea nas Filipinas. A Globe afirmou que o enterramento reduziu significativamente os cortes de fibra nas áreas onde essas instalações foram implantadas. A experiência da Globe vincula a escolha construtiva ao tempo de atividade da rede, de modo que os operadores que avaliam o enterramento podem ponderar os custos de interrupção juntamente com a construção inicial.
As instalações submarinas e subaquáticas são o segmento de crescimento mais rápido, com CAGR previsto de 11,3% no período 2027-2032. Em 25 de junho de 2026, a SUBCO informou que seu cabo SMAP de 5.000 quilômetros, conectando Sydney, Melbourne, Adelaide e Perth, estava pronto para operação. O sistema possui 16 pares de fibras e capacidade acima de 400 Tbps. Essas características mostram como uma única rota comissionada pode combinar alcance geográfico substancial com alta capacidade de transporte de dados. Para os fornecedores de cabos, uma única decisão de sistema pode definir uma oportunidade de volume substancial ao longo de toda uma rota de longa distância.
Por Setor de Usuário Final:
Cobertura de Acesso e Compromissos de Hiperescala Impulsionam a DemandaAs telecomunicações detiveram 60,14% da receita de mercado em 2026, tornando-se o maior segmento de usuário final. A Deutsche Telekom disponibilizou linhas de fibra óptica para 2,5 milhões de domicílios e empresas adicionais na Alemanha durante 2025, por meio de sua própria expansão e parcerias. Nos Estados Unidos, a Fiber Broadband Association e a Cartesian reportaram 84,6 milhões de domicílios passados por fibra em setembro de 2025, representando mais de 60% dos domicílios. Esses alcances inserem a demanda por cabos de telecomunicações no desenvolvimento amplo de redes de acesso, abrangendo rotas construídas pelos operadores e expansão apoiada por parcerias. Os fornecedores de cabos podem atender a uma construção de acesso antes que todos os domicílios passados se convertam em assinantes pagantes.
Os data centers e provedores de nuvem são o segmento de usuário final de crescimento mais rápido, com CAGR previsto de 11,2% no período 2027-2032. Em janeiro de 2026, a Meta firmou um acordo plurianual no valor de até 6 bilhões de USD com a Corning Inc. para cabos de fibra óptica destinados a seus data centers nos Estados Unidos. Em junho de 2026, a Amazon firmou um acordo plurianual com a Corning Inc. para fibra óptica, cabos e soluções de conectividade para sua infraestrutura de data centers nos Estados Unidos. Ambos os compradores selecionaram a Corning Inc., colocando um fornecedor comum por trás de programas separados de aquisição de data centers. A alocação do fornecimento plurianual de cabos de 2 compradores de hiperescala a um único fabricante vincula o cronograma de construção de data centers de cada comprador à produção da Corning Inc. ao longo do prazo do contrato.
Análise Geográfica
Mercado de Cabos de Fibra Óptica da Ásia-Pacífico
A Ásia-Pacífico deteve 36,12% de participação no mercado de cabos de fibra óptica em 2026, tornando-se a maior geografia. A China construiu 2,11 milhões de quilômetros de novas linhas de cabos ópticos em 2025, fornecendo um exemplo substancial de expansão física da rede. Para o exercício fiscal de 2025, o TelkomGroup reportou um backbone de fibra óptica em todo o grupo superior a 210.000 quilômetros como parte de seu negócio de Infraestrutura B2B e afirmou estar acelerando a construção da infraestrutura digital nacional da Indonésia. A construção de novas linhas da China representa volume de construção de rotas, enquanto o extenso backbone do TelkomGroup fornece uma base de operadores que os fornecedores podem atender por meio de atualizações e extensões.
Mercado de Cabos de Fibra Óptica do Oriente Médio
O Oriente Médio é a geografia de crescimento mais rápido, com CAGR previsto de 11,5% no período 2027-2032. Em 2025, a du e a Omantel ativaram o cabo submarino de fibra óptica Oman Emirates Gateway, de 275 quilômetros, entre os Emirados Árabes Unidos e Omã. O sistema conecta o datamena DX1 em Dubai ao Equinix MC1 em Barka e ao Equinix SN1 em Salalah. Para o Equinix MC1, o Equinix SN1 e o datamena DX1, a rota de 275 quilômetros mostra como a demanda por cabos surge da conexão de instalações específicas em uma rede transfronteiriça.
Na América do Norte, a proposta de regulamentação da FCC de junho de 2026 descreveu algumas revisões de autorização de linhas fixas estaduais e locais nos EUA levando meses ou anos, atrasando as implantações. Em uma audiência no Congresso em 29 de abril de 2026, o conselheiro substituto da Anatel relatou backhaul de fibra óptica instalado em 4.645 municípios brasileiros, enquanto as conexões de internet fixa baseadas em fibra do Peru se expandiram em 2025. O Fundo de Banda Larga para Conectar a Europa havia passado um milhão de domicílios rurais e semirrurais desatendidos com banda larga de fibra até junho de 2025. As assinaturas de fibra até a residência/edifício na África do Sul cresceram 22% em 2025, enquanto as assinaturas de DSL caíram 6%, ao passo que o projeto em andamento de Conectividade Universal de Banda Larga do Quênia reportou 676 quilômetros de fibra instalados até 16 de outubro de 2026 e registrou seu alvo como não atingido. As revisões de licenças nos EUA atrasam as implantações, enquanto o comprimento instalado no Quênia ficou aquém de sua meta de projeto, e os programas de acesso europeus e a migração de assinantes no Peru e na África do Sul sustentam a demanda por fibra.
Estrutura Regulatória e Perspectivas
A comparação avalia os marcos regulatórios de implantação e aquisição em jurisdições selecionadas sob a perspectiva de um implantador de redes de fibra que adquire cabos. O Brasil e os Estados Unidos regulam o acesso compartilhado a estruturas de suporte e postes, enquanto o Reino Unido regula a segurança das redes públicas. A África do Sul e a Arábia Saudita regulam o acesso a terrenos e edifícios, enquanto a norma recomendada de cabos externos da China fornece uma referência de especificação voluntária.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Brasil | Reino Unido | China | Arábia Saudita | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Anatel | Ofcom | Ministério da Indústria e Tecnologia da Informação (Eletrônica) | Comissão de Comunicações, Espaço e Tecnologia | Autoridade Independente de Comunicações da África do Sul (ICASA) |
| Principais instrumentos ou diretrizes | Alterações federais de conexão a postes com vigência a partir de 7 de maio de 2026; consulta sobre certificação estadual de junho de 2026 | Resolução 683/2017, Artigo 5, compartilhamento de infraestrutura de suporte | Regulamentos de Medidas de Segurança de 2022; orientação do Código de 2026 para provedores de Nível 1 e Nível 2; declaração de política da Ofcom pendente em 1º de outubro de 2026 | GB/T 7424.3-2025 recomendado para cabos ópticos externos, com vigência a partir de 1º de fevereiro de 2026 | Regulamentos de telecomunicações imobiliárias de 2025 sob a Decisão 560/1446 | Lei de Comunicações Eletrônicas, seção 22; proposta de regras de implantação rápida de 2026 |
| Efeito comercial | Prazos definidos para grandes pedidos e respostas de 30 dias das concessionárias a solicitações de listas de empreiteiros sob jurisdição federal | Acesso justo, razoável e não discriminatório à capacidade de suporte excedente, sujeito a exceções técnicas justificadas | Redução de risco de segurança adequada e proporcional no projeto e construção de novas partes de redes públicas | Referência técnica voluntária de aquisição para cabos externos | Proprietários de imóveis contratam com um único anfitrião para uso de rede de fibra; anfitriões não podem concordar com exclusividade de serviço ao usuário final | Provedores de rede licenciados podem acessar terrenos e construir sujeitos à legislação aplicável e à política ambiental; regras em minuta exigiriam consulta e pelo menos 30 dias de aviso prévio por escrito |
| Atratividade atual da política | Média | Alta | Média | Média | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||||||
Os prazos federais de conexão a postes nos EUA sustentam atratividade média e continuidade, pois a consulta de certificação estadual de junho de 2026 buscou comentários sem alterar os procedimentos operacionais de implantação. A referência voluntária de cabos externos da China e a orientação do Reino Unido de 2026, que mantém inalteradas as obrigações vinculantes de segurança, sustentam suas classificações médias e direções inalteradas. A obrigação de compartilhamento de capacidade excedente do Brasil, qualificada por exceções técnicas justificadas e exigindo termos justos, razoáveis e não discriminatórios, sustenta a classificação Alta, enquanto a recomendação da Anatel de 2025 para manter a Resolução 683 sustenta Sem alteração. Os acordos de propriedade com anfitrião único na Arábia Saudita e a proibição de exclusividade ao usuário final, juntamente com o acesso a terrenos na África do Sul qualificado pela legislação e pela política ambiental e a proposta de consulta e pelo menos 30 dias de aviso prévio, sustentam Média e Sem alteração.
Etapas da Cadeia de Valor
A cadeia de valor compara a produção de fibra óptica, a fabricação de cabos acabados e a integração de sistemas submarinos por receita dos fornecedores e restrições de entrega. Em 2025, a Putian Cable concluiu e comissionou seu projeto de estiramento de fibra da Fase II, adicionando 3 torres e 6 linhas de produção e elevando a capacidade anual para 12 milhões de quilômetros de fibra. Essa expansão ilustra como o investimento na etapa de produção de fibra pode ampliar a base de fabricação disponível para apoiar a fabricação subsequente de cabos.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção de fibra óptica | Fabricantes de fibra óptica, como Putian Communication Group e Prysmian Group | Vendas de fibra óptica | Adequação da capacidade de estiramento aos pedidos de cabos | Adicionar e qualificar linhas de estiramento |
| Fabricação de cabos acabados | Fabricantes de cabos, como Putian Communication Group e Prysmian Group | Vendas de cabos acabados | Reprecificação de pedidos e compromissos de fornecimento incertos | Coordenar volumes de produção comprometidos e condições de entrega com os compradores |
| Integração e instalação de sistemas submarinos | Provedores de sistemas turnkey, como Nexans S.A. e Prysmian Group | Taxas de integração, instalação, testes e manutenção | Coordenação de engenharia, fornecimento de cabos e instalação marítima | Integrar responsabilidades de projeto, fabricação e implantação |
| Fonte: Mordor Intelligence | ||||
Em março de 2026, alguns beneficiários do BEAD no Centro-Oeste dos EUA relataram pedidos de compra de fibra cancelados e pedidos revisados com aumentos de custo de até 70% a 80%. O financiamento BEAD adjudicado, portanto, não impediu que os pedidos fossem cancelados ou reprecificados, o que coloca a exposição onde os fornecedores comprometem volume e preço. Na etapa submarina, uma joint venture detida 80% pela Prysmian e 20% pela Fincantieri concluiu sua aquisição da Xtera em 13 de outubro de 2026, combinando expertise em sistemas submarinos com capacidades de fabricação, instalação, monitoramento e manutenção.[3] Essa integração cria uma oportunidade de capturar receitas ao longo do fornecimento de cabos e dos serviços de ciclo de vida, estendendo o relacionamento com o fornecedor além do cabo fabricado.
Cenário Competitivo
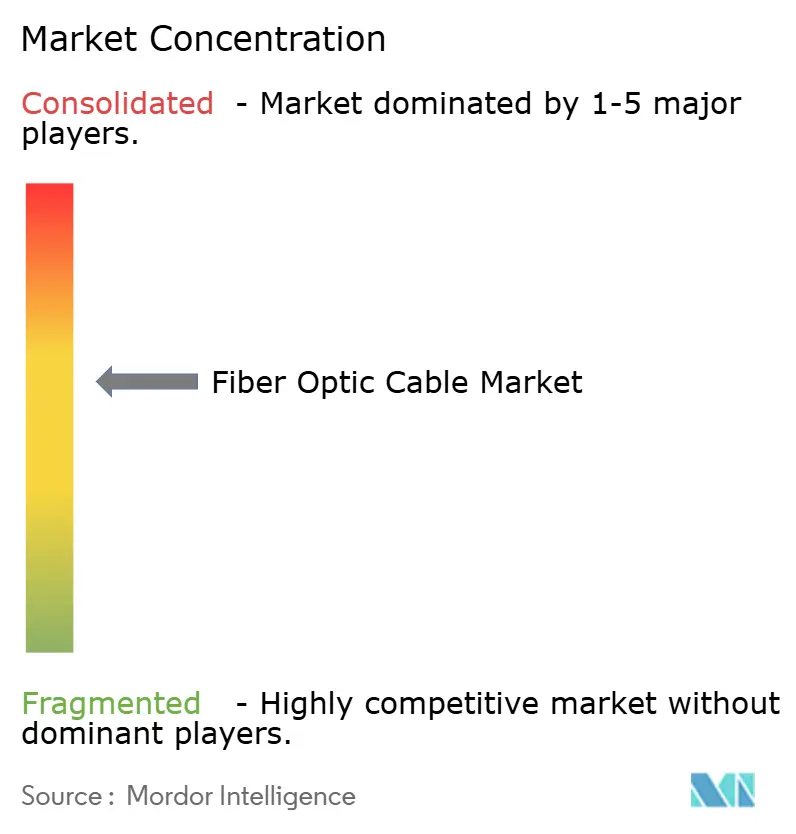
O setor combina fornecedores multinacionais com fabricantes especializados em uma estrutura competitiva moderadamente fragmentada. Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) e Furukawa Electric Co., Ltd. são os principais fornecedores. A YOFC fabrica e vende cabos ópticos para telecomunicações, enquanto a Prysmian produz fibras ópticas, cabos de cobre e sistemas de conectividade. Em março de 2025, a Sumitomo Electric Industries Ltd. e a 3M firmaram um acordo de montagem que permite à Sumitomo Electric Industries Ltd. oferecer conjuntos de cabos ópticos de feixe expandido de 12 e 16 fibras para data centers. O acordo permite que a Sumitomo Electric Industries Ltd. ofereça conjuntos acabados construídos com a tecnologia de ferrule da 3M, de modo que os compradores de data centers possam adquirir uma interconexão completa em vez de apenas fibra.
Em 1º de abril de 2025, a Furukawa Electric Co., Ltd. transferiu seu negócio de fibra óptica e cabos e as participações em subsidiárias relacionadas para a Lightera Japan, de propriedade integral, por meio de uma cisão interna da empresa. A Lightera Japan, a Lightera, LLC (anteriormente OFS Fitel, LLC) e a Lightera LatAm S.A. (anteriormente Furukawa Electric LatAm S.A.) foram colocadas sob a holding intermediária de propriedade integral Lightera Holding. Em novembro de 2025, a Prysmian apresentou sua fibra óptica monomodo BendBrightXS de 160 mícrons, que descreveu como a primeira de seu tipo e como permitindo cabos menores que agrupam mais fibras. Essa abordagem transfere os ganhos de densidade para a própria fibra e atende a operadores com restrições de espaço em dutos, edifícios e data centers.
Em março de 2026, a Furukawa Electric Co., Ltd. informou que a Lightera havia iniciado a produção em massa de cabos com 13.824 fibras para data centers de hiperescala. A planta Mie Works Nº 2 da Furukawa Electric Co., Ltd. iniciou operações em plena escala em fevereiro de 2026, com capacidade de cabos de altíssima contagem mais que o dobro dos níveis do exercício fiscal de 2023. A Incab America LLC certificou em abril de 2026 que seus cabos InArmor OSP, fabricados em Grapevine, Texas, atendiam aos requisitos do Build America Buy America (BABA) para o programa Broadband Equity, Access, and Deployment (BEAD). Os clientes devem identificar o requisito BABA durante a cotação para que a Incab possa solicitar a fibra da Corning Inc. fabricada na Carolina do Norte com pré-formas produzidas nos Estados Unidos para esse pedido específico. O investimento da Furukawa Electric Co., Ltd. atende ao volume de cabos de hiperescala, enquanto o fornecimento de fibra específico por pedido da Incab oferece aos compradores financiados pelo BEAD uma rota de qualificação de conteúdo doméstico.
Líderes do Setor de Cabos de Fibra Óptica
-
Corning Inc.
-
Sumitomo Electric Industries Ltd.
-
Prysmian Group
-
Yangtze Optical Fibre and Cable (YOFC)
-
Furukawa Electric Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabos de Fibra Óptica Empresas cobertas neste relatório
- Prysmian Group
- Corning Inc.
- Sumitomo Electric Industries Ltd.
- Furukawa Electric Co., Ltd.
- Yangtze Optical Fibre and Cable (YOFC)
- CommScope Technologies LLC
- Fujikura Ltd.
- Nexans S.A.
- LS Cable & System Ltd.
- Lightera, LLC
- Sterlite Technologies Ltd.
- Hengtong Optic-Electric Co., Ltd.
- ZTT Group
- Proterial Ltd.
- Finolex Cables Ltd.
- Belden Inc.
- General Cable Corp.
- Hexatronic Group AB
- HMN Tech Co., Ltd.
- Taihan Fiberoptics Co., Ltd.
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam corredores submarinos propostos por necessidade do comprador, prontidão do projeto e o ponto prático de entrada para fornecedores de cabos. Em 14 de outubro de 2026, a Equitix, a MDM e a Orange formaram uma joint venture para o Pisces, um cabo de aproximadamente 3.125 quilômetros e 16 pares de fibras conectando Irlanda, França, Espanha e Portugal, com implantação prevista para 2028. Sua conexão direta planejada entre a Irlanda e a Europa continental ilustra como uma lacuna de interconexão específica pode moldar um projeto de cabo endereçável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Conectividade direta de data centers entre a Irlanda e a Europa continental | Joint venture Pisces formada em outubro de 2026 | Joint venture Pisces e usuários de conectividade de data centers | Desenvolver propostas de cabos e sistemas de aterrissagem específicos para a rota | Engenharia e licenciamento em andamento antes da implantação prevista para 2028 | Fabricantes de cabos submarinos e integradores de sistemas |
| Cabo AUÐUR entre o sul da Islândia e a Escócia | A Farice iniciou os preparativos em abril de 2026 antes de suas operações serem incorporadas à Korda Networks | Korda Networks | Posicionar capacidades de cabos e integração em torno da rota planejada | Fase de preparação e horizonte de serviço previsto para 2030 | Fornecedores de cabos submarinos e integração de redes |
| Conectividade Chennai-Singapura com possíveis aterrissagens no Sudeste Asiático | A USTDA concordou em financiar o estudo de viabilidade do SCNX3 em janeiro de 2026 | SubConnex Malaysia Sdn. Bhd. | Fornecer insumos técnicos e de custo para o projeto de sistema específico da rota | Trabalho de rota, financeiro, comercial e regulatório em fase de viabilidade | Fornecedores de cabos submarinos, engenharia e sistemas de aterrissagem |
| Fonte: Mordor Intelligence | |||||
A abertura mais clara no curto prazo é a participação liderada por engenharia no Pisces, cujo levantamento marítimo foi concluído antes dos trabalhos em andamento de engenharia e licenciamento. Esse progresso oferece aos fornecedores um contexto concreto de desenvolvimento de rota para projetar sua contribuição a um sistema transfronteiriço. O AUÐUR, entre o sul da Islândia e a Escócia, tem previsão de entrada em serviço em 2030, enquanto a implantação do Pisces está prevista para 2028. O acordo da USTDA de 20 de janeiro de 2026 financiou o estudo de viabilidade proposto do SCNX3, tornando a participação na fase de projeto mais relevante do que um compromisso de entrega de produção.
Desenvolvimentos industriais recentes em Mercado de Cabos de Fibra Óptica
- Out 2026: A Equitix, a MDM e a Orange formaram uma joint venture para o Pisces, um cabo submarino de aproximadamente 3.125 quilômetros e 16 pares de fibras conectando Irlanda, França, Espanha e Portugal, com implantação prevista para 2028.
- Out 2026: Uma joint venture detida 80% pela Prysmian e 20% pela Fincantieri concluiu sua aquisição da Xtera, combinando expertise em sistemas submarinos com capacidades de fabricação, instalação, monitoramento e manutenção de cabos.
- Set 2026: A AT&T assinou um acordo plurianual no valor de mais de 3 bilhões de USD com a Corning Inc. para adquirir fibra e cabos para a expansão de sua rede nos EUA.
Mercado de Cabos de Fibra Óptica Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de cabos de fibra óptica abrange a receita mundial anual proveniente de vendas de conjuntos de cabos de fibra óptica acabados que transportam sinais ópticos por fibras ópticas de vidro ou plástico. As vendas são classificadas por construção do cabo, modo de fibra, forma de instalação, setor de usuário final e região global.
Exclusões de escopo: Cabos de cobre, módulos ópticos ativos e transceivers, outros componentes de fibra óptica independentes que não sejam conjuntos de cabos, e serviços de instalação de cabos e obras civis estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Cabo
- Cabo Blindado
- Cabo Não Blindado
- Cabo em Fita
- Outro Tipo de Cabo
- Por Modo de Fibra
- Fibra Monomodo
- Fibra Multimodo
- Fibra Óptica Plástica
- Por Tipo de Instalação
- Aéreo / Sobreposto
- Subterrâneo / Enterrado
- Submarino / Subaquático
- Cabos Internos / de Acesso
- Por Setor de Usuário Final
- Telecomunicações
- Data Centers e Provedores de Nuvem
- Concessionárias de Energia e Rede Inteligente
- Defesa e Aeroespacial
- Automação e Controle Industrial
- Saúde e Medicina
- Petróleo e Gás e Offshore
- Outro Setor de Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Os indicadores públicos de conectividade ajudam a enquadrar a demanda por cabos sem tratar as métricas de acesso à banda larga como receita de cabos. Fontes como as estatísticas de tráfego de internet e TIC da União Internacional de Telecomunicações, o relatório de cobertura de conectividade da Década Digital da Comissão Europeia e as atualizações do BEAD da Administração Nacional de Telecomunicações e Informação podem informar a análise de tráfego, alcance da fibra e atividade de implantação com apoio público.
Registros de empresas, materiais para investidores e imprensa de negócios de reputação podem esclarecer o mix de produtos, capacidade, pressões de preços e compromissos de fornecimento anunciados pelos fabricantes, enquanto conjuntos de dados de associações e governos podem verificar as condições de implantação. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária é estruturada em torno de fabricantes de cabos, distribuidores, instaladores, operadores de rede e usuários finais, com pessoal sênior de áreas comercial, de produto, de aquisições e de planejamento de rede capaz de explicar as condições de vendas e implantação. Os analistas utilizariam perguntas estruturadas para verificar as interpretações de fontes secundárias sobre limites de produtos, tendências de remessa e preços, e o momento da demanda por tipos de cabos, modos de fibra, formas de instalação, setores de usuários finais e regiões. Quando as evidências estiverem ausentes ou inconsistentes, os analistas registrariam a lacuna, buscariam esclarecimentos junto a respondentes relevantes ou registros públicos, e triangulariam a explicação resultante com indicadores independentes de fornecimento e implantação.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | Diretores executivos (CXOs): 20% | APAC: 38% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 29% |
| Empresas menores: 20% | Gerentes: 45% | Américas: 33% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita mundial dos fabricantes proveniente de vendas de cabos acabados a preços líquidos de venda, alocando então o valor por construção do cabo, modo de fibra, forma de instalação, setor comprador e região. Uma estimativa de cima para baixo parte da receita global e utiliza indicadores como tráfego de banda larga fixa e móvel, implantação de FTTP e banda larga rural, investimento em redes 5G e de data centers, projetos de rotas submarinas e preços de cabos. Essas métricas indicam intensidade da demanda, momento, tipo de rota e variações no valor realizado. As participações dos segmentos são construídas a partir do mix de produtos reportado, evidências de implantação e aquisição, divulgações dos fornecedores e verificações com respondentes, com as participações reconciliadas ao total. Verificações seletivas de baixo para cima comparam totalizações de vendas dos fornecedores ou preço de venda amostrado multiplicado por volumes estimados de cabos com o resultado global. Indicadores de séries temporais e histórico de mercado podem apoiar análise de regressão ou de cenários para a previsão, enquanto o momento das políticas, restrições de fornecimento e atrasos em projetos informam caminhos alternativos. Os respondentes podem testar se as premissas em nível de variável refletem os ciclos de aquisição e o mix de produtos. Quando os dados públicos não divulgam volumes de cabos, preços ou uma divisão de segmento, os analistas utilizam o indicador divulgado mais próximo relevante, documentam a premissa e testam seu efeito em relação às evidências de fornecedores e canais, em vez de tratá-la como uma observação direta do mercado.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa de receita e suas alocações de segmento com sinais independentes de conectividade, implantação, fornecedores e comércio, investigando então movimentos incomuns, unidades inconsistentes e diferenças materiais entre fluxos de evidências antes da aprovação. A revisão prossegue por meio de verificações de fontes, revisão do modelo e aritmética, e um desafio de analista sênior. O recontato é acionado quando a definição, o período ou a explicação de um respondente conflita com outras evidências ou deixa uma lacuna relevante para a decisão. O modelo é atualizado anualmente, revisado entre ciclos quando um evento material de fornecimento, política ou investimento altera as perspectivas, e submetido a uma nova revisão de fontes e cálculos antes da entrega.
Tamanho do Mercado de Cabos de Fibra Óptica da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de cabos de fibra óptica abrange a receita mundial anual proveniente de vendas de conjuntos de cabos de fibra óptica acabados que transportam sinais ópticos por fibras ópticas de vidro ou plástico.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Uma estimativa de cima para baixo parte da receita global e utiliza indicadores como tráfego de banda larga fixa e móvel, implantação de FTTP e banda larga rural, investimento em redes 5G e de data centers, projetos de rotas submarinas e preços de cabos.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 15,62 bilhões de USD (2027) | |
| Consultoria Regional A | 13,45 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 13,9% abaixo do valor de 2027 deste relatório de 15,62 bilhões de USD, 2 anos depois. A medição de 2025 antecede o ano corrente de 2027 deste relatório, refletindo portanto um nível de mercado anterior. |
| Periódico do Setor B | 14,6 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 6,5% abaixo do valor de 2027 deste relatório de 15,62 bilhões de USD, 2 anos depois. O ano base de 2025 antecede o ano corrente de 2027 deste relatório, refletindo portanto um nível de mercado anterior. |
Os analistas da Mordor Intelligence triangulam a estimativa de receita e suas alocações de segmento com sinais independentes de conectividade, implantação, fornecedores e comércio, investigando então movimentos incomuns, unidades inconsistentes e diferenças materiais entre fluxos de evidências antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é a previsão de tamanho do mercado de Cabos de Fibra Óptica?
O tamanho deve atingir 15,62 bilhões de USD em 2027 e 25,47 bilhões de USD até 2032, com CAGR de 10,27% no período 2027-2032.
Quais forças impulsionam a demanda por cabos ópticos?
O tráfego de internet, o transporte 5G, a interconexão de data centers e os programas públicos de banda larga sustentam a demanda. O Projeto Gigabit do Reino Unido levou fibra completa a 3.880 domicílios rurais no norte de Oxfordshire em 2026, 4 meses antes do prazo previsto.
Qual modo de fibra detém a maior participação na receita de cabos de fibra óptica?
A fibra monomodo deteve 72,43% da receita em 2026.
Quem são os principais fornecedores de cabos ópticos?
Os principais fornecedores incluem Corning Inc., Sumitomo Electric Industries Ltd., Prysmian Group, Yangtze Optical Fibre and Cable (YOFC) e Furukawa Electric Co., Ltd.
Qual desafio afeta a implantação de cabos de fibra óptica?
O custo de implantação foi identificado como uma barreira significativa por 84,6% dos respondentes na pesquisa realizada nos EUA em 2025 pela NTCA.
Quais regiões lideram a receita de cabos ópticos e a previsão de crescimento?
A Ásia-Pacífico deteve 36,12% da receita em 2026, enquanto o Oriente Médio tem previsão de crescimento mais rápido, com CAGR de 11,5% no período 2027-2032.