
Tamanho e Participação do Mercado de Transceptores Ópticos
Análise do Mercado de Transceptores Ópticos por Mordor Intelligence
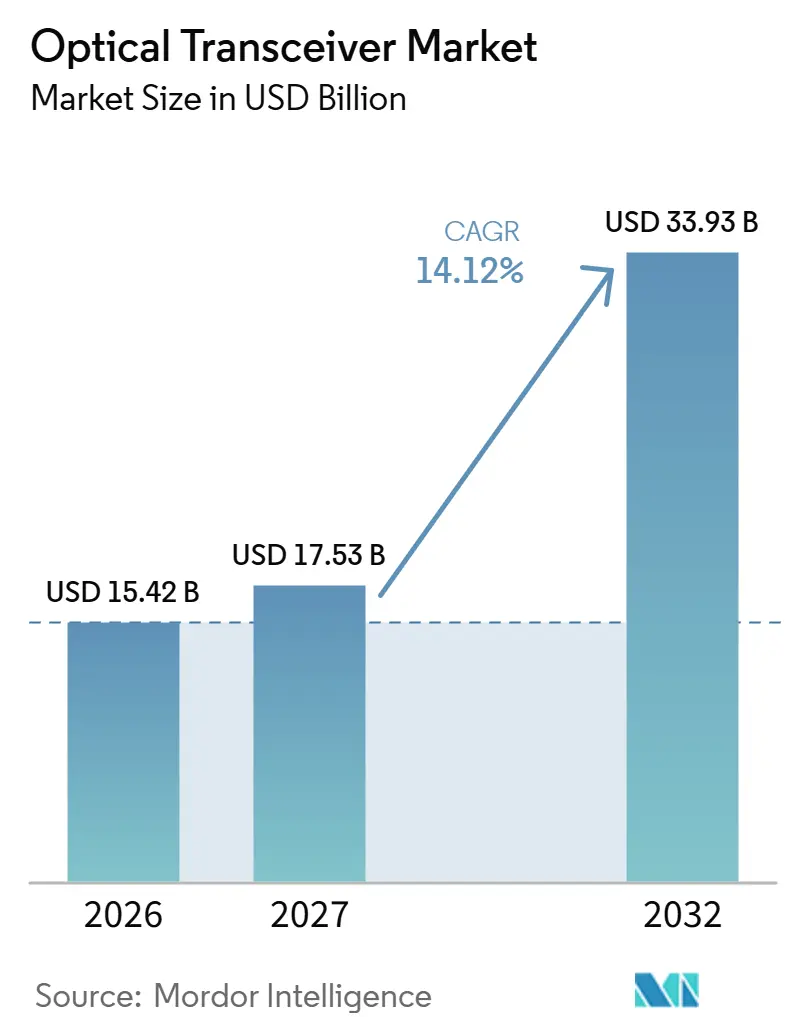
O tamanho do mercado de transceivers ópticos está projetado para expandir de 15,42 bilhões de USD em 2026 e 17,53 bilhões de USD em 2027 para 33,93 bilhões de USD até 2032, registrando um CAGR de 14,12% entre 2027 e 2032.
A expansão da infraestrutura de IA nos Estados Unidos e as atualizações de operadoras com módulos QSFP-DD coerentes ampliam a demanda em redes de computação e transporte. Os fornecedores respondem com produtos de maior velocidade, designs de baixo consumo de energia e fabricação capaz de suportar implantações qualificadas pelos clientes. A onerosa conversão de cabos para fibra na Europa e a escassez de componentes ópticos especializados podem retardar a entrega de capacidade utilizável. Fornecedores capazes de garantir lasers e DSPs escassos e qualificar módulos acabados podem capturar receita mais rapidamente, pois a capacidade óptica disponível determina quando o investimento em rede pode se traduzir em vendas de equipamentos.
Principais Conclusões do Relatório
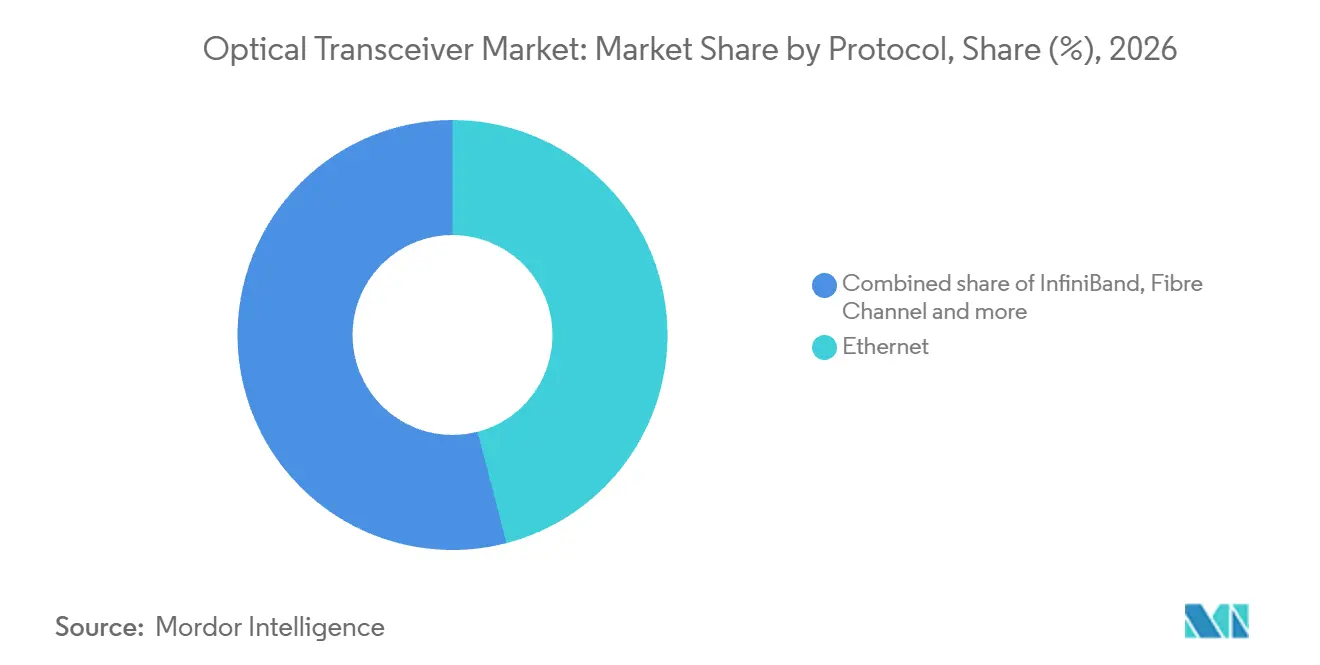
- Por protocolo, o Ethernet liderou com uma participação de 45,96% no mercado de transceivers ópticos em 2026, enquanto CWDM / DWDM tem previsão de crescimento mais rápido, com um CAGR de 15,33% de 2027 a 2032.
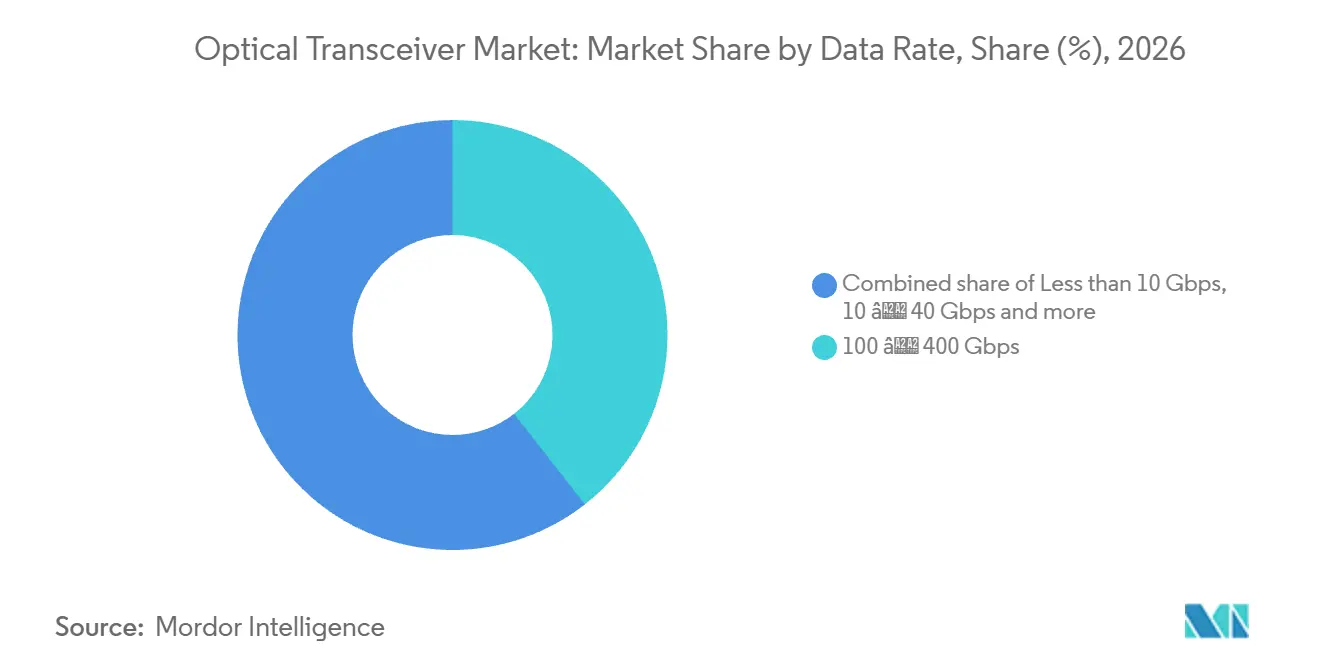
- Em termos de taxas de dados, o segmento de 100 a 400 Gbps detinha uma participação de 39,44% no tamanho do mercado de transceivers ópticos em 2026, enquanto os produtos acima de 400 Gbps têm previsão de crescimento mais rápido, com um CAGR de 15,1% de 2027 a 2032.
- Entre os fatores de forma, QSFP28 / QSFP-DD representou 39,25% do mercado em 2026, e o OSFP tem previsão de crescimento mais rápido, com um CAGR de 15,25% de 2027 a 2032.
- Por tipo de fibra, o monomodo liderou com uma participação de 62,21% no mercado em 2026, enquanto o multimodo tem previsão de crescimento mais rápido, com um CAGR de 14,62% de 2027 a 2032.
- Dentro das classes de alcance, os transceivers de curto alcance abaixo de 10 quilômetros detinham uma participação de 45,44% no mercado em 2026, e os produtos de médio alcance para 10 a 40 quilômetros têm previsão de crescimento mais rápido, com um CAGR de 14,6% de 2027 a 2032.
- Por aplicação, os data centers detinham uma participação de 56,43% no mercado em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 14,75% de 2027 a 2032.
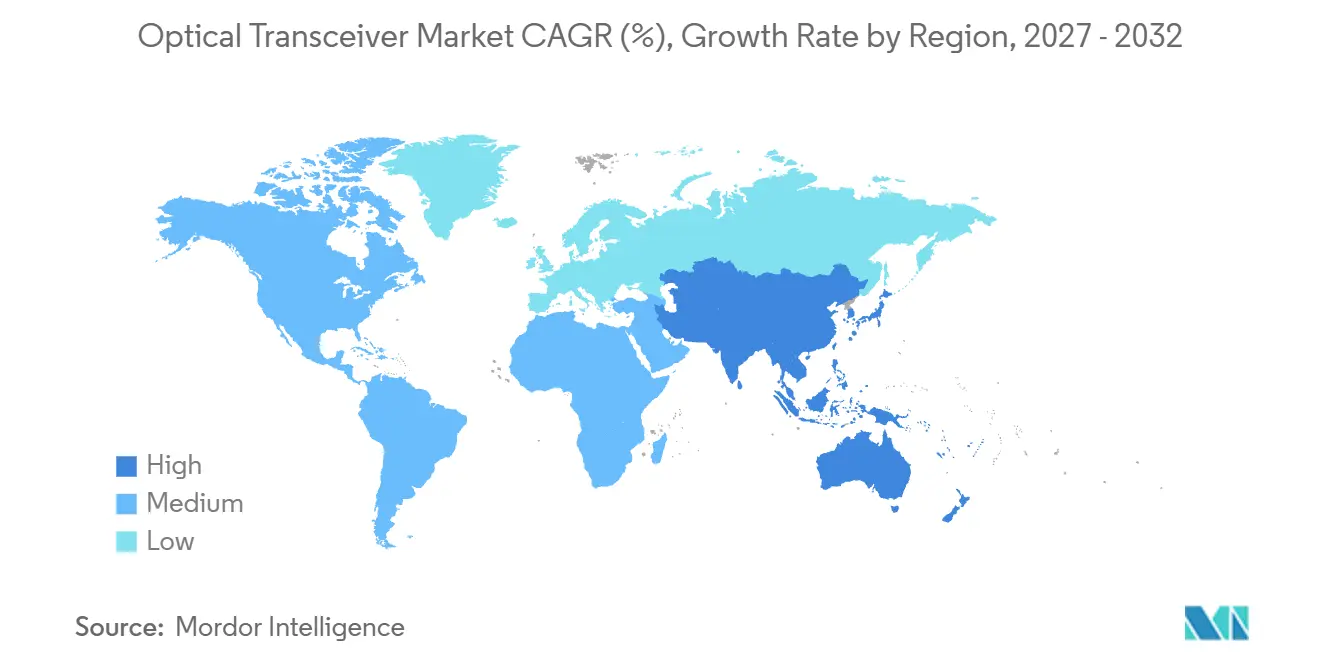
- Geograficamente, a América do Norte representou 33,9% do mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 14,95% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers de Hiperescala | +7.2% | Os Estados Unidos | Longo prazo (≥ 4 anos) |
| Implantação de Fibra para Fronthaul e Backhaul de 5G | +3.8% | O Reino da Arábia Saudita | Médio prazo (2-4 anos) |
| Migração para Ethernet 400G e 800G | +4.4% | América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Crescimento de Clusters de IA / ML em Nuvem que Adotam CPO | +3% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Módulos Termicamente Robustecidos para Satélites LEO | +0.4% | América do Norte, particularmente o Canadá | Longo prazo (≥ 4 anos) |
| Ascensão das Ópticas Plugáveis Lineares Reduzindo Consumo de Energia e Custo | +1.1% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers de Hiperescala
A expansão de hiperescala aumenta os requisitos de links ópticos quando um único sistema de computação abrange vários edifícios de data centers. Em outubro de 2026, a Meta informou que seu supercluster Prometheus em New Albany, Ohio, compreende centenas de milhares de GPUs distribuídos em edifícios de data centers conectados por fibra.[1] A Meta descreveu esses edifícios interconectados como funcionando como uma única máquina. Essa arquitetura torna a comunicação entre edifícios parte do próprio sistema de computação, ampliando o papel comercial da óptica para além da conectividade dentro de instalações individuais. Uma maior pegada computacional em um único campus pode gerar demanda óptica entre edifícios, de modo que a expansão de clusters pode criar links adicionais sem exigir um local de data center separado.
Implantação de Fibra para Fronthaul e Backhaul de 5G
A expansão de redes móveis cria uma oportunidade de transporte óptico quando as operadoras conectam sua infraestrutura de 5G por meio de fibra. Em 2025, o grupo stc estabeleceu 8.858 conexões de backhaul em fibra para sites de 5G na Arábia Saudita.[2] Essa atividade concluída demonstra como o investimento em serviços sem fio pode gerar um requisito substancial de implementação de rede fixa ao lado da infraestrutura de rádio. Para os fornecedores de transceivers, o mecanismo de demanda relevante é a extensão da conectividade óptica para a rede de transporte móvel. Cada conexão de backhaul em fibra liga um site de 5G à rede da operadora, de modo que implantações nessa escala criam demanda por endpoints ópticos em ambas as extremidades de cada link.
Migração para Ethernet 400G e 800G
A migração para Ethernet mais rápida cria uma oportunidade de implantação que se estende por toda a estrutura de um tecido de computação. A Meta informou que suas ópticas BASE 2x400G FR4, sua solução principal para plataformas 51T de próxima geração, haviam sido amplamente implantadas em seus data centers até outubro de 2025. A Meta também relatou o uso de ópticas 2x400G FR4 entre funções de switch em seu tecido de data center de IA em outubro de 2025. Essa arquitetura vincula a oportunidade comercial à distribuição de interfaces mais rápidas por toda a rede, ao lado da especificação de um módulo individual. Cada camada de switch que adota a mesma óptica 2x400G adiciona outro conjunto de links, de modo que o volume de módulos acompanha a amplitude de implantação de um design de plataforma.
Crescimento de Clusters de IA / ML em Nuvem que Adotam CPO
As ópticas co-empacotadas (CPO) podem criar uma oportunidade condicional de módulos em torno das conexões externas de clusters de IA e ML em nuvem em expansão. Onde um cluster mantém interfaces ópticas implantáveis separadamente, os fabricantes de equipamentos podem adquirir transceivers para esses links enquanto integram outras funções ópticas ao pacote. Fabricantes de switches e servidores poderiam especificar módulos plugáveis para links de expansão de rack para switch que permanecem fora do pacote óptico integrado. A adição de racks aumentaria a demanda por módulos apenas onde esses links separados se expandem com o cluster. A receita endereçável residiria nas interfaces mantidas plugáveis, de modo que a escolha da topologia, e não o número de pacotes CPO, determinaria a demanda por módulos.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ônus de CAPEX para Atualização de Plantas de Fibra Legadas | -2.4% | Áreas de redes de cabos na Europa | Longo prazo (≥ 4 anos) |
| Restrições de Fornecimento de Diodos Laser e DSP | -1.8% | América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Consumo de Energia de Módulos Acima de 800G | -0.9% | América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Barreiras de Licenciamento de PI para Fornecedores de Segunda Fonte | -0.6% | Os Estados Unidos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Carga de CAPEX para Atualização de Plantas de Fibra Legadas
O custo de substituição da infraestrutura de acesso legada pode limitar a expansão de endpoints ópticos mesmo quando a atualização da rede oferece benefícios operacionais. A Connect Europe relata que a auto-sobreposição de plantas de fibra híbrida coaxial (HFC) legadas por operadoras de cabo europeias com fibra até a residência (FTTH) é mais intensiva em capital do que a atualização de tecnologias HFC. A associação divide as operadoras de cabo entre a sobreposição com FTTH e as atualizações de HFC usando DOCSIS 3.1 ou DOCSIS 4.0. As operadoras que escolhem a segunda rota podem manter o acesso coaxial em vez de estender a fibra a cada residência. Os custos mais elevados de sobreposição podem, portanto, conter os volumes de módulos baseados em fibra nas redes de cabo europeias, ao favorecer atualizações que exigem menos novos endpoints de fibra.
Restrições de Fornecimento de Diodos Laser e DSP
A disponibilidade de componentes pode impedir que uma demanda mais forte por ópticas coerentes se traduza diretamente em módulos entregáveis. Em 26 de maio de 2026, Rob Shore, da Nokia, alertou sobre escassez de lasers de alta potência especializados que afetam os plugáveis 800G ZR/ZR+ e possíveis prazos de entrega de processadores de sinal digital (DSP) de 3 nm superiores a 9 meses. A Coherent também identificou uma escassez de fosfeto de índio em toda a indústria em seu relatório fiscal de 2026. Essas restrições expõem os fabricantes de transceivers a dependências upstream separadas, de modo que a capacidade adicional de montagem por si só não pode resolver o risco de entrega para os produtos afetados. Para compradores de nuvem e de redes ópticas, a limitação comercial é, portanto, o momento da capacidade utilizável, com longos prazos de entrega de componentes potencialmente separando um compromisso de expansão de rede de sua implementação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Protocolo:
Tecidos Ethernet Ancoram a Demanda enquanto o Transporte Coerente se ExpandeO Ethernet representou uma participação de 45,96% no tamanho do mercado de transceivers ópticos em 2026. Em outubro de 2026, a Meta descreveu a operação de tecidos Ethernet em nível de edifício em seu supercluster Prometheus em New Albany, Ohio, com cada tecido interconectando até 20.736 GPUs. Esses tecidos em nível de edifício utilizam uma topologia multicamada de alta largura de banda e baixa latência para fornecer conectividade em toda a população de aceleradores dentro do edifício de computação. Como cada tecido conecta esses GPUs por meio de várias camadas de switching, os fornecedores de módulos atendem a uma rede cujo desempenho depende de toda a topologia, e não de um único link.
CWDM / DWDM tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,33% de 2027 a 2032. A RETN concluiu em 2025 uma implantação de centenas de plugáveis coerentes de 400G em links de 300 a 950 quilômetros em seu backbone Pan-Eurasiano usando IP sobre DWDM. Essa aplicação posiciona a capacidade de módulos coerentes dentro de uma arquitetura de transporte baseada em comprimento de onda, conectando a oportunidade com os requisitos de capacidade de uma operadora em rotas de longa distância. As operadoras de backbone podem tornar os plugáveis coerentes uma unidade recorrente de expansão de capacidade de longa distância, ampliando a demanda endereçável dos fornecedores de módulos para além dos links de computação locais.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Taxa de Dados:
Atualizações de Operadoras Sustentam a Faixa Líder enquanto Produtos Mais Rápidos EscalamO segmento de 100 a 400 Gbps representou uma participação de 39,44% no mercado de transceivers ópticos em 2026. Em maio de 2025, a EXATEL da Polônia informou que estava implantando os transceivers plugáveis coerentes 400G ZR+ da Ciena em múltiplos fornecedores de roteadores sobre um sistema de linha fotônica aberta. Com módulos implantáveis em múltiplos fornecedores de roteadores, o design da EXATEL permite que a capacidade óptica seja adicionada sem que a escolha do transceiver dependa de uma única plataforma de roteador.
O segmento acima de 400 Gbps tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,1% de 2027 a 2032. A Applied Optoelectronics relatou que seu volume de produtos 800G mais do que dobrou do primeiro trimestre de 2026 para o segundo trimestre de 2026. Em seus resultados do segundo trimestre de 2026, a Applied Optoelectronics previu que a demanda por seus transceivers 800G e produtos de 1,6 Tb superaria sua capacidade de produção até meados de 2027. A previsão aponta para um limite específico do produtor no fornecimento de 800G de curto prazo, de modo que o acesso à capacidade de produção importa tanto quanto as especificações de transmissão.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Fator de Forma:
Integração em Roteadores Sustenta QSFP28 / QSFP-DD enquanto OSFP Amplia AceitaçãoQSFP28 / QSFP-DD detinha 39,25% do mercado em 2026, tornando-o o maior segmento. Em fevereiro de 2025, a Uniti Fiber estava implantando o transceiver QSFP-DD Universal 100G a 400G WL5n da Ciena em seus roteadores Cisco e UfiSpace existentes. Este exemplo vincula a escolha do fator de forma ao parque de roteadores de uma operadora, demonstrando como um pacote plugável pode fornecer um caminho de atualização óptica dentro de equipamentos já utilizados pela rede. Uma atualização vendida para roteadores existentes separa a substituição do módulo da substituição do roteador, de modo que a introdução de links coerentes requer menos mudança de equipamento.
O OSFP tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 15,25% de 2027 a 2032. A CIG Shanghai relatou que seus módulos OSFP 800G 2xFR4/2xLR4 de fotônica de silício concluíram a certificação com múltiplos grandes clientes no exterior e atingiram remessas em massa no primeiro semestre de 2026. A qualificação por clientes e as remessas em volume juntas demonstram execução comercial para esta família específica de produtos OSFP. A qualificação com vários compradores no exterior pode reduzir a dependência da decisão de aceitação de um único cliente ao escalar a produção desta família OSFP.
Por Tipo de Fibra:
Monomodo Escala em Data Centers enquanto Multimodo Troca Alcance por EficiênciaOs transceivers monomodo detinham 62,21% do mercado em 2026, tornando-os o maior segmento. Até abril de 2026, a Applied Optoelectronics relatou o envio das primeiras 10.000 unidades de um pedido de transceiver de data center monomodo de 800G para um cliente de hiperescala não identificado. Isso conecta a classe de fibra ao cumprimento de um produto de data center de alta velocidade especificado, demonstrando um papel comercial moldado pelos requisitos de redes de computação. O cumprimento de um lote inicial demonstra que a Applied Optoelectronics pode abastecer o design monomodo desse cliente de hiperescala, e os pedidos subsequentes dependeriam do comprador adicionar links.
O multimodo tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,62% de 2027 a 2032. O Fiber Optics Tech Consortium descreve as redes Ethernet multimodo como tendo conectores de menor custo e fontes de luz de laser de cavidade vertical emissora de superfície (VCSEL) de menor potência do que as redes monomodo de mesma velocidade, porém com menor alcance. Essa troca oferece aos projetistas de equipamentos uma razão para selecionar o multimodo onde a distância de link necessária se encaixa em suas capacidades ópticas. A uma taxa de dados fixa, o crescimento pode, portanto, vir da repetição de um design de link de menor custo cujas fontes de luz consomem menos energia nas conexões dentro de seu alcance.
Por Distância de Alcance:
Links Curtos Lideram enquanto Pegadas de Acesso Mais Amplas Sustentam o CrescimentoOs transceivers de curto alcance para links abaixo de 10 quilômetros detinham 45,44% do mercado em 2026, tornando-os o maior segmento. Em 2025, a CIG Shanghai qualificou seus transceivers de fotônica de silício 800G OSFP DR8/DR8+ com grandes clientes no exterior. A empresa também atingiu remessas em massa desses produtos durante 2025. Esta família de produtos combina uma alta taxa de dados com um curto alcance óptico, de modo que maior largura de banda está sendo entregue por meio de designs destinados a conexões locais.
Os transceivers de médio alcance para 10 a 40 quilômetros têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,6% de 2027 a 2032. A NEC iniciou atividades de vendas em março de 2025 para um transceiver SFP sintonizável de 25G com alcance de 40 quilômetros para redes móveis de 5G e de acesso. Este design ilustra como um produto de médio alcance pode atender a uma pegada de rede de acesso mais ampla ao lado do desenvolvimento de produtos de maior velocidade pela indústria. A abertura endereçável é uma operadora de acesso que expande sua pegada de serviço mantendo uma interface de menor velocidade, um objetivo de design diferente de maximizar a largura de banda de data center.
Por Aplicação:
Relacionamentos com Hiperescalas Sustentam Novas Gerações de Ópticas para Data CentersOs data centers detinham uma participação de 56,43% no mercado em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 14,75% de 2027 a 2032. Em março de 2026, a Applied Optoelectronics recebeu um pedido inicial no valor superior a 200 milhões de USD por transceivers de data center de 1,6T de um grande cliente de hiperescala de longo prazo, com remessas sujeitas à qualificação do produto.[3] O pedido tinha como objetivo aumentar a largura de banda de rede do cliente para cargas de trabalho de IA. Relacionamentos estabelecidos com hiperescalas podem permitir que um produtor busque pedidos de maior capacidade do mesmo comprador, de modo que a introdução de uma nova geração de velocidade não precisa depender da conquista de outra conta.
A qualificação torna o cumprimento um obstáculo comercial separado da obtenção de um compromisso inicial de hiperescala. Isso confere à aceitação específica do produto um papel na conversão de um pedido de data center em capacidade óptica entregue. A demanda de telecomunicações segue uma rota de rede de operadora, ilustrada pela implantação metro totalmente óptica de primeira fase concluída pela SoftBank em uma área inicial da Prefeitura de Osaka em setembro de 2025. A implantação utilizou transceivers Cisco 400G coerentes OpenZR+ em roteadores IP. Os pedidos de data center dependem da qualificação do fornecedor, enquanto a implantação da SoftBank combinou módulos coerentes com os roteadores Cisco que os transportam.
Análise Geográfica
Mercado de Transceptores Ópticos da América do Norte
A América do Norte detinha uma participação de 33,9% no mercado de transceivers ópticos em 2026. A JLL acompanhou 39 GW de capacidade ativa de data centers na América do Norte no final de 2025, com aproximadamente metade arrendada e a outra metade de propriedade de hiperescalas. Essa infraestrutura fornece uma base substancial de instalações que requerem conectividade óptica, enquanto seu mix de propriedade torna tanto as redes de inquilinos quanto os parques de hiperescalas relevantes para a oportunidade comercial. A capacidade de propriedade de hiperescalas pode suportar atualizações ópticas coordenadas em todo o parque de uma operadora, enquanto as instalações arrendadas deixam mais espaço para escolhas de rede específicas do inquilino.
Mercado de Transceivers Ópticos da Ásia-Pacífico
A Ásia-Pacífico tem previsão de ser a geografia de crescimento mais rápido, com um CAGR de 14,95% de 2027 a 2032. Uma adjudicação de aquisição em 2025 em Shenzhen, China, cobriu 80 módulos ópticos CFP2-DCO de 400G na banda C estendida. A Mapletree Industrial Trust relatou que a capacidade total de TI dos data centers da Ásia-Pacífico cresceu 42,7% entre 2024 e 2025. Austrália, Malásia e Índia contribuíram com 63,9% da capacidade incremental de 2025, particularmente nas categorias comprometidas e em estágio inicial, de modo que a demanda por módulos na Ásia-Pacífico se concretiza quando esses projetos se tornam instalações operacionais.
Na Europa, a colaboração entre Telxius e Nokia em setembro de 2026 para implantar plugáveis coerentes de 800G incluiu redes de transporte terrestres europeias. No Oriente Médio, a e& UAE relatou em dezembro de 2025 que links de 400G haviam sido implantados em seu núcleo UAE EMIX, uma plataforma de trânsito por atacado. A atualização dos Emirados Árabes Unidos atendeu aos requisitos de operadoras, provedores de serviços de internet e operadoras móveis, tornando o trânsito por atacado uma rota distinta para o investimento em redes ópticas. O canal de operadoras da América do Sul inclui o Brasil, onde a Algar relatou investir nos plugáveis coerentes QSFP-DD de 400 Gb/s da Padtec em dezembro de 2025 para expansão de capacidade planejada em 7 capitais e Uberlândia. A atualização multirregional da Telxius, o núcleo de trânsito por atacado da e& UAE e as expansões planejadas de cidades brasileiras da Algar são programas de operadoras separados, de modo que um módulo qualificado para um não atende por si só aos requisitos dos demais.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes de equipamentos de rede que adquirem módulos de transceivers ópticos e colocam equipamentos cobertos em mercados locais. A comparação diz respeito ao trabalho de autorização, registro e conformidade para equipamentos cobertos e categorias de produtos aplicáveis. Essas obrigações moldam como as escolhas de módulos ópticos entram no programa de acesso ao mercado e de conformidade ao longo do ciclo de vida de um fabricante de equipamentos.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil |
|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comunicações | Umweltbundesamt | Administração Estatal para Regulação do Mercado e Ministério da Indústria e Tecnologia da Informação | Anatel |
| Principais instrumentos ou diretrizes | 47 CFR Parte 15 para radiadores não intencionais cobertos | Registro ElektroG e obrigações aplicáveis de recolhimento para uso não doméstico | Para produtos em produção contínua, conversão para GB/T 26572-2011 alterado ou GB 26572-2025 até 1º de janeiro de 2027; nova norma em vigor a partir de 1º de agosto de 2027 | Resolução 715/2019, conforme alterada |
| Efeito comercial | Autorizar dispositivos cobertos antes da comercialização e cumprir os limites de emissões | Registrar equipamentos cobertos antes da comercialização e fornecer um conceito de recolhimento para uso não doméstico onde aplicável | Conversão de avaliação para produção contínua coberta e importações | Homologação antes que os produtos cobertos sejam utilizados ou vendidos |
| Atratividade atual da política | Médio | Médio | Médio | Médio |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||||
A atratividade dos Estados Unidos reflete uma estrutura definida de autorização e emissões, com as obrigações de pré-comercialização existentes fornecendo a base para a continuidade. O registro ElektroG da Alemanha e as obrigações aplicáveis de recolhimento para uso não doméstico permanecem operativos sob a lei alterada de novembro de 2025, sustentando a continuidade enquanto a revisão da Diretiva REEE da Comissão Europeia permanece como proposta planejada. A direção de endurecimento da China reflete a GB 26572-2025, a primeira norma nacional obrigatória de substâncias perigosas para produtos elétricos e eletrônicos, em vigor a partir de 1º de agosto de 2027, com produtos em produção contínua avaliados sob a GB/T 26572-2011 e sua primeira alteração podendo ser convertidos na renovação do certificado ou na mudança do produto a partir dessa data. A classificação do Brasil baseia-se na homologação como pré-condição para o fornecimento de equipamentos cobertos, com esse pré-requisito de acesso ao mercado mantido na estrutura alterada.
Etapas da Cadeia de Valor
A cadeia de valor compara onde os fornecedores obtêm receita à medida que os componentes ópticos se tornam módulos acabados e entram nos equipamentos de rede. A Coherent e a Semtech fornecem componentes ópticos upstream, enquanto a Innolight Technology e a Eoptolink Technology desenvolvem ou fornecem transceivers acabados. A Nokia fornece tecnologia de plugáveis coerentes a operadoras de rede, conectando as capacidades dos módulos com os requisitos de redes de transporte. A distinção comercial está entre vender um componente óptico e entregar um módulo ou solução de equipamento para uma aplicação de rede definida.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Chips ópticos e subconjuntos | Fornecedores de componentes ópticos como Coherent Corp. e Semtech | Vendas de chips ópticos e subconjuntos | Coordenação do fornecimento de fontes de luz e detectores | Qualificar rotas alternativas de componentes |
| Desenvolvimento e fabricação de transceivers | Fornecedores de módulos acabados como InnoLight e Eoptolink Technology | Vendas de transceivers completos | Desenvolvimento de plataformas de módulos em diferentes taxas de dados e aplicações | Reutilizar designs validados onde os requisitos da aplicação permitirem |
| Integração em equipamentos de rede | Fornecedores de equipamentos ópticos como Nokia | Vendas de equipamentos ópticos | Integração de capacidades plugáveis no design da rede de transporte | Validar configurações de módulos e de rede em conjunto |
| Fonte: Mordor Intelligence | ||||
A integração vertical cruza essas etapas porque a Eoptolink Technology fornece tanto transceivers quanto subconjuntos. Essa sobreposição oferece aos fornecedores várias rotas para a receita, enquanto a integração de módulos acabados concentra a responsabilidade pelo produto oferecido aos clientes de equipamentos. À medida que os requisitos de link evoluem, um portfólio de componentes mais amplo torna-se comercialmente valioso quando suporta um módulo acabado adequado à aplicação da operadora.
Cenário Competitivo
Concentração do Mercado
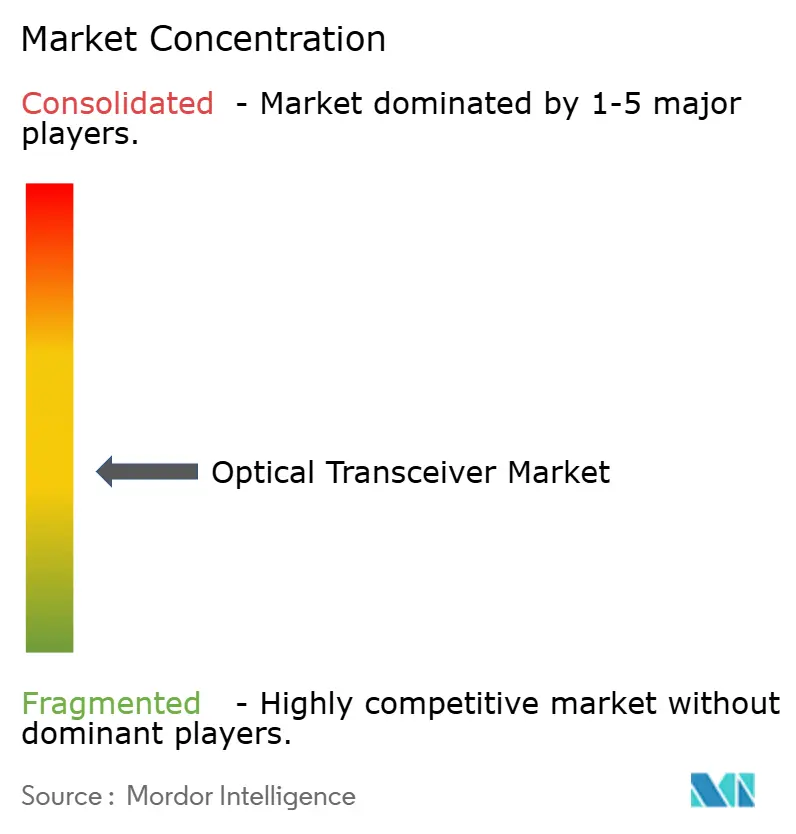
A concorrência combina vários fabricantes de módulos estabelecidos com fornecedores de DSP e componentes upstream. A Coherent Corp. e a Lumentum Holdings Inc. oferecem transceivers de datacom, enquanto a Broadcom Inc. fornece tecnologias habilitadoras de DSP e interconexão óptica. Os módulos de data center de 2025 da Accelink Technologies cobriram de 100 Gb/s a 1,6 Tb/s nos fatores de forma QSFP, QSFP-DD e OSFP para links de até 10 quilômetros. A Sumitomo Electric Industries oferece módulos plugáveis incluindo produtos CWDM/DWDM para tráfego de grande capacidade. A Coherent iniciou remessas com receita de transceivers de datacom de 1,6T para data centers de IA no quarto trimestre do exercício fiscal de 2025.
A execução de fabricação cria uma base distinta para a concorrência quando os fornecedores combinam altas velocidades de transmissão com designs de produtos de comunicação de dados de baixo consumo de energia. A Accelink relatou o desenvolvimento e a produção em massa de múltiplos módulos ópticos de comunicação de dados de alta velocidade e baixo consumo de energia em 2025. Para os fabricantes de equipamentos que projetam redes de data center densas e de baixa latência, essa combinação pode suportar designs que abordam os requisitos de transmissão e energia em conjunto, em vez de tratar a largura de banda como o único critério de seleção de produtos.
A Lumentum relatou remessas recordas de transceivers para nuvem no segundo trimestre do exercício fiscal de 2026, fornecendo um resultado comercial ao lado de sua oferta de módulos para data centers de IA e nuvem. Em 15 de maio de 2025, a Broadcom anunciou o lançamento de sua linha de produtos CPO de terceira geração de 200G por lane para redes de expansão e escalonamento de IA. A Coherent descreveu seu roteiro para transceivers de ópticas plugáveis e co-empacotadas em 28 de maio de 2025. Os fabricantes de módulos plugáveis enfrentam um concurso de design mais amplo à medida que a integração no lado do switch se desenvolve, de modo que atender tanto interfaces ópticas integradas quanto separadas poderia preservar o acesso a programas de equipamentos que escolhem diferentes arquiteturas.
Líderes do Setor de Transceptores Ópticos
-
Coherent Corp.
-
Lumentum Holdings
-
Broadcom Inc.
-
Accelink Technologies
-
Sumitomo Electric Industries
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Transceptores Ópticos Empresas cobertas neste relatório
- Coherent Corp.
- Lumentum Holdings
- Broadcom Inc.
- Accelink Technologies
- Sumitomo Electric Industries
- Furukawa FITEL Optical Components
- Source Photonics
- Huawei Technologies
- Cisco Systems (Acacia)
- Innolight Technology
- Ligent Technologies
- Eoptolink Technology
- Applied Optoelectronics
- Marvell Technology
- Credo Technology
- Ciena Corp.
- HUBER+SUHNER Cube Optics
- POET Technologies
- Molex LLC
- Lumentum Holdings Inc.
Principais Oportunidades para Participantes do Mercado
As oportunidades comparam as vendas de módulos em diferentes ambientes de link à medida que a infraestrutura de IA e os requisitos de transporte óptico se desenvolvem. Em outubro de 2026, a Meta afirmou que o Prometheus utiliza milhões de ópticas. A Meta também descreveu uma configuração futura em escala completa de aproximadamente 1 milhão de GPUs distribuídos. Para os fornecedores, essa combinação suporta uma oportunidade de portfólio em diferentes requisitos de link, com a conectividade de cluster de curto alcance e a transmissão de longa distância exigindo diferentes ofertas de módulos.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Plugáveis intra-edifício de baixo custo | Plugáveis FR4 LITE atendem links dentro do cluster de IA em operação | Operadores de data centers de IA | Desenvolver famílias de módulos de curto alcance em torno dos requisitos intra-edifício | Atingir o desempenho de link necessário a baixo custo de módulo | Fornecedores de módulos de curto alcance qualificados |
| Links coerentes entre instalações de cluster | Ópticas 800G-ZR atendem links de cluster além de aproximadamente 10 quilômetros | Clusters de IA em múltiplos edifícios | Oferecer módulos coerentes adequados à distância entre edifícios | Atender aos requisitos de links ópticos de maior distância | Fornecedores de módulos coerentes |
| Módulos coerentes para futuras atualizações terrestres | Adoção de plugáveis coerentes de 800G por operadoras em 2026 | Operadoras de transporte terrestre | Integrar módulos plugáveis em designs de atualização de capacidade | Adequar as capacidades dos módulos à arquitetura de transporte da operadora | Fornecedores de equipamentos ópticos como Nokia |
| Fonte: Mordor Intelligence | |||||
A abertura mais clara é um portfólio de módulos específico por alcance para a infraestrutura de IA em expansão. A combinação de plugáveis de baixo custo e ópticas coerentes de maior distância do cluster separa as prioridades de custo dos requisitos de distância de transmissão. Ofertas projetadas separadamente podem, portanto, atender tanto à conectividade interna densa quanto à comunicação entre instalações, oferecendo aos fornecedores de módulos vários pontos de entrada em uma implantação de computação maior.
Desenvolvimentos industriais recentes em Mercado de Transceptores Ópticos
- Set 2026: Telxius e Nokia anunciaram uma colaboração para implantar ópticas plugáveis coerentes de 800G nas redes de transporte terrestre da Telxius na Europa, nos Estados Unidos e na América Latina.
- Jul 2026: A Applied Optoelectronics iniciou a construção em 2 propriedades em Pearland, Texas, para adicionar quase 400.000 pés quadrados de espaço de fabricação em suporte aos aumentos planejados de produção de transceivers ópticos de 800G e 1,6T.
Mercado de Transceptores Ópticos Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de transceivers ópticos mede a receita anual proveniente de vendas de módulos de transceivers ópticos completos que convertem sinais elétricos em sinais ópticos e vice-versa para links de dados em fibra óptica. Abrange módulos utilizados em data centers, telecomunicações, redes empresariais e de campus, e aplicações industriais e outras em todo o mundo.
Exclusões de escopo: Cabos de conexão direta de cobre passivos, ópticas permanentemente integradas em placas de linha e subconjuntos ópticos discretos vendidos fora de um módulo acabado estão excluídos.
Visão Geral da Segmentação
- Por Protocolo
- Ethernet
- InfiniBand
- Canal de Fibra
- CWDM / DWDM
- FTTx / PON
- Outros Protocolos
- Por Taxa de Dados
- Menos de 10 Gbps
- 10 – 40 Gbps
- 40 – 100 Gbps
- 100 – 400 Gbps
- Superior a 400 Gbps
- Por Fator de Forma
- SFP / SFP+
- QSFP / QSFP+
- QSFP28 / QSFP-DD
- CFP / CFP2 / CFP4
- OSFP
- Outros Fatores de Forma
- Por Tipo de Fibra
- Monomodo
- Multimodo
- Por Distância de Alcance
- Curto Alcance (Menos de 10 km)
- Médio Alcance (10 – 40 km)
- Longo Alcance (Superior a 40 km)
- Por Aplicação
- Data Centers
- Telecomunicações
- Empresarial / Campus
- Aplicações Industriais e Outras
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
As recomendações e materiais explicativos da UIT, as normas Ethernet do IEEE, o acordo de implementação 400ZR do Optical Internetworking Forum e materiais públicos da indústria de fotônica, como publicações de conferências de comunicações ópticas, ajudam a definir interfaces de módulos, taxas de transmissão, classes de alcance e requisitos de interoperabilidade. Onde as normas descrevem o desempenho de interfaces e funções de transporte óptico, os analistas as utilizam para classificar módulos completos por taxa, alcance e aplicação.
Registros de empresas e materiais para investidores, incluindo relatórios anuais e anúncios de produtos de fabricantes de módulos ópticos, podem verificar a qualificação de produtos, a progressão de remessas, as adições de capacidade e o mix de aplicações. Relatórios comerciais de fontes confiáveis podem esclarecer o momento das implantações e as restrições de fornecimento. Essas fontes nomeadas são ilustrativas, não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam fornecedores de módulos, fabricantes de equipamentos de rede, distribuidores, operadores de data centers e operadoras de telecomunicações, com respondentes abrangendo funções comerciais, de produto, de engenharia, de aquisição e financeiras. Suas evidências seriam utilizadas para testar as conclusões secundárias sobre demanda de módulos, preços, mix de produtos, qualificação e condições de entrega, enquanto lacunas não resolvidas seriam registradas por variável e verificadas em relação a indicadores independentes de empresas, normas e mercado. As estimativas seriam trianguladas entre respondentes e evidências documentais, com relatos conflitantes sendo acompanhados quanto ao seu período, geografia e cobertura de produtos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 25% |
| Participantes menores: 25% | Gerentes: 45% | Américas: 35% |
Dimensionamento do Mercado e Previsão
O modelo estima a receita anual global de equipamentos para módulos completos e, em seguida, verifica o total por meio de consolidações selecionadas de fornecedores e do preço médio de venda amostrado multiplicado pelo volume de remessas. Os indicadores principais incluem construção de data centers e gastos com infraestrutura de nuvem, gastos de capital em telecomunicações e equipamentos de rede, remessas de módulos por taxa de dados e fator de forma, preços realizados de módulos e sinais de qualificação ou entrega de fornecedores, que juntos indicam implantações endereçáveis, mix de velocidade, receita por unidade e momento do fornecimento ao mercado. Relatórios públicos de fornecedores e divulgações de produtos sustentam evidências em nível de produto e empresa, enquanto normas e fontes de implantação de rede esclarecem quais módulos se encaixam em cada aplicação e alcance.
A receita histórica e o mix estabelecem o ponto de partida, com participações construídas a partir da receita de produtos de fornecedores, evidências de remessas e classificações de aplicações ou produtos reconciliadas com o total do mercado. A análise de cenários projeta os impulsionadores de demanda e mix de produtos enquanto testa condições alternativas de implantação e fornecimento. Quando as observações de remessas e preços são incompletas, os analistas preenchem as lacunas com os indicadores de produto ou aplicação mais próximos documentados e os sinalizam para verificações de sensibilidade. Os especialistas revisariam os caminhos em nível de variável, questionariam as premissas sobre qualificação e tempo de adoção e identificariam onde a previsão precisa de ajuste ou de um intervalo de cenário mais amplo.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, evidências de normas e implantações, e indicadores independentes como investimento em nuvem, gastos com equipamentos de rede e tendências de remessas. Eles investigam movimentos incomuns, comparam estimativas com períodos anteriores e classes de produtos adjacentes, registram explicações para variações e revisam o modelo por meio de verificações de fonte, cálculo e analista sênior antes da aprovação. O recontato é acionado quando as evidências dos respondentes conflitam materialmente com as informações publicadas, quando uma definição de produto ou geografia não está clara, ou quando uma mudança inesperada em remessas, preços ou fornecimento afeta a estimativa. O conjunto de evidências é atualizado anualmente, revisado entre ciclos para eventos materiais e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de Transceivers Ópticos da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado global de transceivers ópticos mede a receita anual proveniente de vendas de módulos de transceivers ópticos completos que convertem sinais elétricos em sinais ópticos e vice-versa para links de dados em fibra óptica.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem construção de data centers e gastos com infraestrutura de nuvem, gastos de capital em telecomunicações e equipamentos de rede, remessas de módulos por taxa de dados e fator de forma, preços realizados de módulos e sinais de qualificação ou entrega de fornecedores, que juntos indicam implantações endereçáveis, mix de velocidade, receita por unidade e momento do fornecimento ao mercado.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 17,53 bilhões de USD (2027) | |
| Consultoria Global A | 15,4 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 12,2% abaixo do valor de 2027 deste relatório de 17,53 bilhões de USD, 1 ano depois. Seu total publicado mede o mercado global de transceivers ópticos um ano antes, antes da expansão do mercado no ano seguinte. |
| Empresa Global de Pesquisa B | 13,26 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 24,4% abaixo do valor de 2027 deste relatório de 17,53 bilhões de USD, 2 anos depois. Seu total global publicado utiliza uma base dois anos antes, refletindo assim um ponto anterior na demanda por módulos e na adoção de produtos. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, evidências de normas e implantações, e indicadores independentes como investimento em nuvem, gastos com equipamentos de rede e tendências de remessas.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de transceivers ópticos?
O mercado está projetado para atingir 17,53 bilhões de USD em 2027 e 33,93 bilhões de USD até 2032, com um CAGR de 14,12% de 2027 a 2032.
O que impulsiona a demanda por transceivers ópticos?
A expansão de clusters de IA e as implantações de backhaul em fibra para 5G impulsionam a demanda. Em 2025, o grupo stc estabeleceu 8.858 conexões de backhaul em fibra para sites de 5G na Arábia Saudita.
Qual é a maior aplicação para transceivers ópticos?
Os data centers detinham 56,43% do mercado em 2026 e têm previsão de crescimento a um CAGR de 14,75% de 2027 a 2032.
Quais empresas são participantes-chave em transceivers ópticos?
Os participantes-chave incluem Coherent Corp., Lumentum Holdings Inc., Broadcom Inc., Accelink Technologies e Sumitomo Electric Industries. A Broadcom fornece tecnologias habilitadoras de DSP e interconexão óptica.
Qual desafio pode retardar a implantação de transceivers ópticos de alta velocidade?
O fornecimento de componentes especializados é uma restrição fundamental. Rob Shore, da Nokia, relatou em maio de 2026 que os prazos de entrega de DSP de 3 nm para plugáveis 800G ZR/ZR+ poderiam superar 9 meses.
Quais regiões lideram a demanda e a previsão de crescimento de transceivers ópticos?
A América do Norte detinha uma participação de 33,9% no mercado em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 14,95% de 2027 a 2032.