
Tamanho e Participação do Mercado de Terapêuticas em Medicina Nuclear
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 6.21 Bilhões de dólares |
| Tamanho do Mercado (2032) | 15.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 19.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
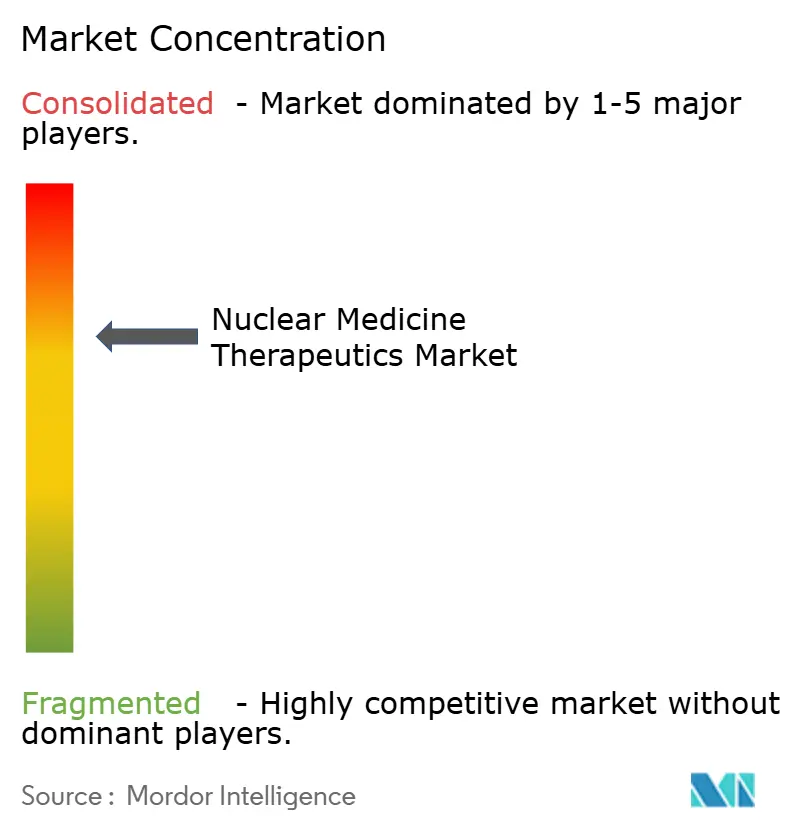
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terapêuticas em Medicina Nuclear por Mordor Intelligence
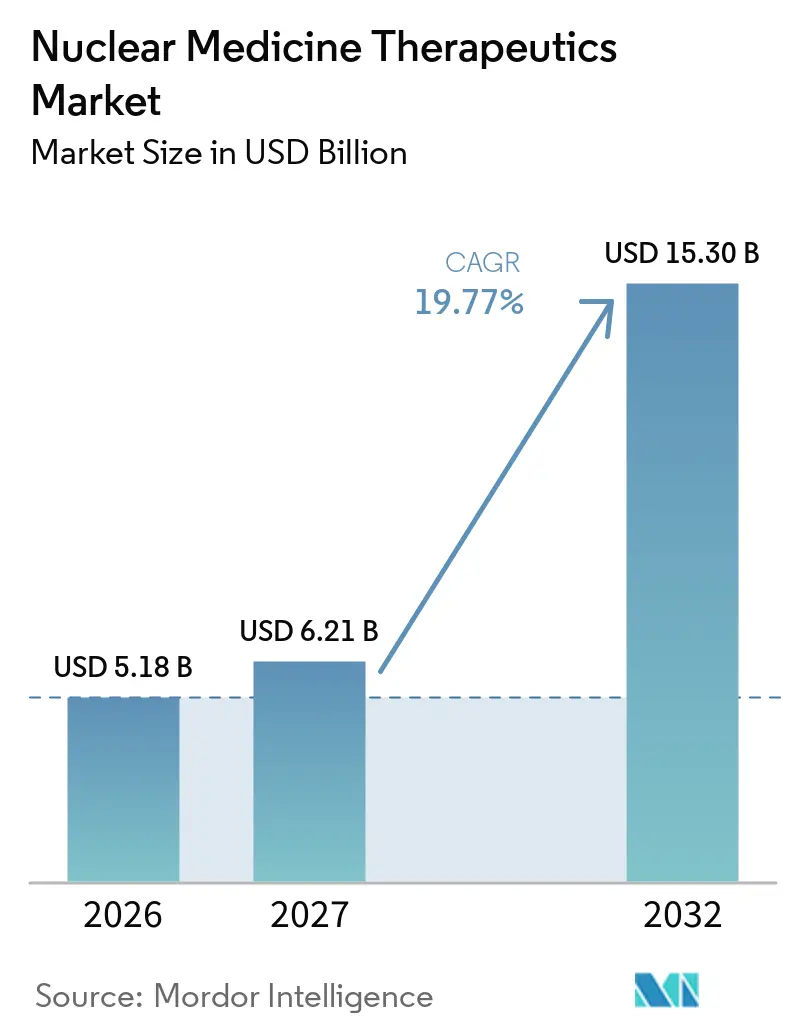
O tamanho do Mercado de Terapêuticas em Medicina Nuclear foi avaliado em 5,18 bilhões de USD em 2026 e estima-se que cresça de 6,21 bilhões de USD em 2027 para atingir 15,30 bilhões de USD até 2032, a um CAGR de 19,77% durante o período de previsão (2027-2032).
A demanda acelera à medida que os radiofármacos migram de opções paliativas para tratamentos de primeira linha em oncologia, neurologia e cardiologia. Avanços em isótopos emissores de partículas alfa, crescente suporte ao reembolso e um pipeline constante de agentes teranósticos continuam a expandir os volumes de procedimentos. Os fabricantes buscam a produção interna de isótopos para reduzir os gargalos de fornecimento, enquanto os hospitais adotam dosimetria habilitada por inteligência artificial para melhorar os resultados. Regionalmente, a sólida infraestrutura norte-americana ancora o mercado de terapêuticas em medicina nuclear, mas a rápida expansão de cíclotrons e clínicas especializadas na Ásia-Pacífico a posiciona como um motor de crescimento de longo prazo.
Principais Conclusões do Relatório
- Por tipo, os emissores beta lideraram com 67,58% da participação do mercado de terapêuticas em medicina nuclear em 2026; os emissores alfa registram o maior CAGR de 23,55% até 2032.
- Por modalidade terapêutica, a terapia com radioligantes direcionados representou 49,56% do mercado de terapêuticas em medicina nuclear em 2026; a terapia por captura de nêutrons por boro cresce mais rapidamente a um CAGR de 20,11% até 2032.
- Por aplicação, a oncologia deteve 48,68% da participação do tamanho do mercado de terapêuticas em medicina nuclear em 2026, enquanto a neurologia deve crescer a um CAGR de 21,29% entre 2027-2032.
- Por usuário final, hospitais e centros oncológicos capturaram 57,26% da participação do mercado de terapêuticas em medicina nuclear em 2026, enquanto as radiofarmácias expandem a um CAGR de 20,31%.
- Por geografia, a América do Norte dominou com 46,12% da participação do mercado de terapêuticas em medicina nuclear em 2026; a Ásia-Pacífico apresenta o CAGR mais rápido de 22,43% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta carga de câncer | 4.20% | Global | Longo prazo (≥ 4 anos) |
| Avanços em radiofármacos direcionados | 5.80% | América do Norte, UE, núcleo da APAC | Médio prazo (2-4 anos) |
| Demanda crescente por medicina minimamente invasiva e de precisão | 3.10% | Global | Médio prazo (2-4 anos) |
| Iniciativas estratégicas dos participantes do mercado e lançamentos de produtos | 2.70% | Global | Curto prazo (≤ 2 anos) |
| Expansão da infraestrutura de medicina nuclear | 2.40% | Núcleo da APAC, transbordamento para MEA | Longo prazo (≥ 4 anos) |
| Melhoria das evidências clínicas e suporte ao reembolso | 1.60% | América do Norte, UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Carga de Câncer
A incidência global de câncer deve superar 29,9 milhões de novos casos até 2040, intensificando a demanda por alternativas à cirurgia e à quimioterapia. Agentes emissores alfa, como a terapia com actínio-225 PSMA, entregam energia concentrada aos tumores com dano colateral mínimo, deslocando os protocolos para o uso de radiofármacos como tratamento de primeira linha. As empresas aceleram os programas de pesquisa, e o Pluvicto tornou-se o primeiro radioligante blockbuster, validando o potencial comercial. A teranóstica agora permite que os clínicos realizem imagem, tratamento e acompanhamento de tumores em um único fluxo de trabalho, reduzindo terapias redundantes e melhorando a qualidade de vida.
Avanços em Radiofármacos Direcionados
O chumbo-212 e o térbio-161 representam a próxima geração de isótopos. A Orano Med inaugurou a primeira planta industrial de chumbo-212 em escala mundial em janeiro de 2025, garantindo fornecimento confiável para programas alfa. Dados pré-clínicos mostram que o térbio-161 supera o lutécio-177 em modelos de linfoma, abrindo novos caminhos para neoplasias hematológicas. Quelantes e vetores aprimorados estendem a meia-vida in vivo, ampliando indicações como o direcionamento de placas beta-amiloides para a doença de Alzheimer[1].
Demanda Crescente por Medicina Minimamente Invasiva e de Precisão
Os sistemas de saúde adotam terapias que reduzem o tempo de internação e melhoram a segurança. O Flurpiridaz F-18 obteve aprovação da FDA para imagem cardíaca, possibilitando testes de esforço com maior precisão diagnóstica do que o SPECT. A dosimetria orientada por aprendizado de máquina reduz a exposição do paciente ao produzir cálculos de dose instantâneos a partir de um único ponto no tempo[2]. Os diagnósticos complementares garantem que apenas pacientes com biomarcadores adequados recebam a terapia, melhorando os resultados e reduzindo os excessos de custo.
Iniciativas Estratégicas dos Participantes do Mercado
A integração vertical define a estratégia competitiva. A aquisição da Monrol pela Curium em março de 2025 assegura a produção de lutécio-177 para clientes globais. A GE HealthCare obteve controle total da Nihon Medi-Physics para consolidar sua rede de radiofarmácias no Japão, a nação com maior densidade de cíclotrons do mundo. A aprovação pela FDA do Gozellix da Telix em março de 2025 amplia as opções de imagem prostática e apoia o planejamento terapêutico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo dos procedimentos com radiofármacos | -2.80% | Global, especialmente mercados emergentes | Médio prazo (2-4 anos) |
| Barreiras regulatórias e de licenciamento rigorosas | -1.90% | Global | Longo prazo (≥ 4 anos) |
| Produção complexa e curta vida dos radioisótopos | -2.10% | Global | Médio prazo (2-4 anos) |
| Escassez de radioquímicos treinados | -1.40% | Regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Procedimentos com Radiofármacos
As terapias baseadas em lutécio-177 frequentemente excedem USD 50.000 por ciclo, apresentando obstáculos de acessibilidade. O CMS agora reembolsa radiofármacos diagnósticos acima de USD 630 separadamente, melhorando a economia hospitalar[3]. Precificação baseada em resultados e contratos de compartilhamento de risco estão sendo explorados, permitindo uma adoção mais ampla sem erosão das margens.
Produção Complexa e Curta Vida dos Radioisótopos
A meia-vida de 10 dias do actínio-225 e a meia-vida de 10,6 horas do chumbo-212 restringem as janelas logísticas. Métodos alternativos baseados em aceleradores podem gerar lutécio-177 livre de carreador, reduzindo a dependência de reatores envelhecidos. Centros regionais de produção na China e nos Estados Unidos encurtam as cadeias de fornecimento e amortecem contra perturbações geopolíticas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
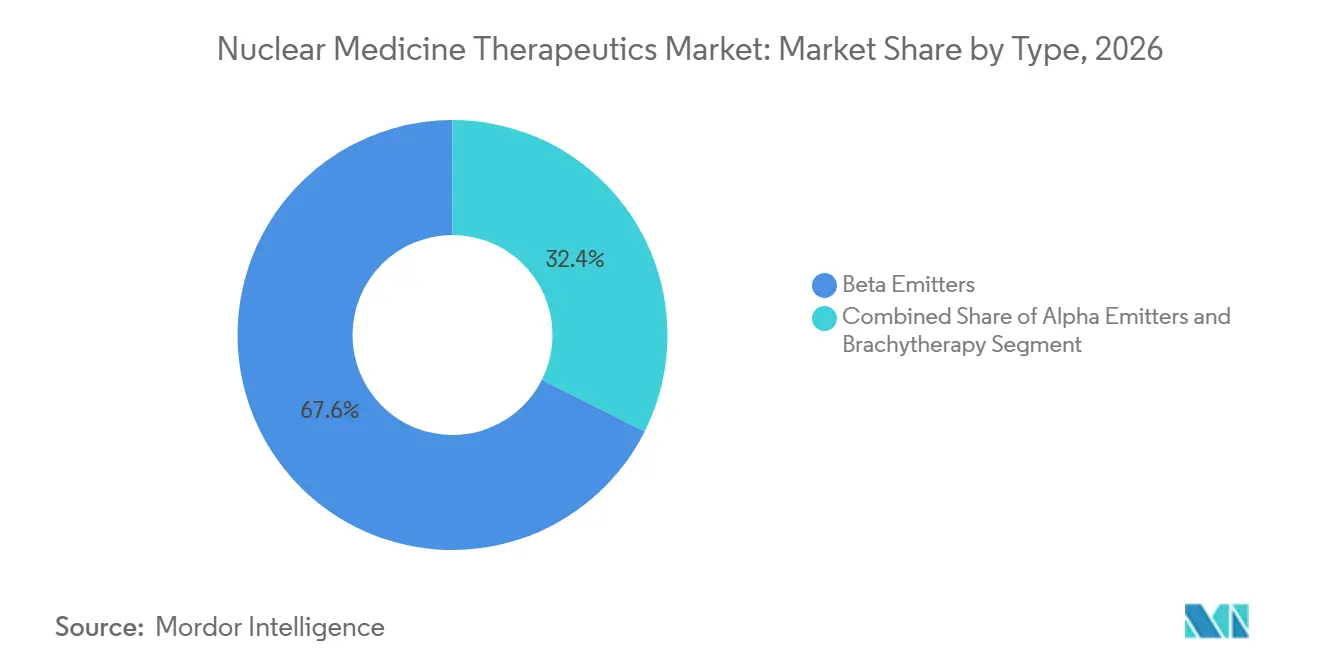
Emissores Beta Impulsionam a Liderança de MercadoOs emissores beta controlaram 67,58% do mercado de terapêuticas em medicina nuclear em 2026, pois os clínicos preferiram isótopos estabelecidos como o lutécio-177 e o iodo-131. A adoção do lutécio-177 acelerou após a SHINE Technologies introduzir o Ilumira de alta atividade específica, proporcionando um direcionamento tumoral mais preciso e facilitando as restrições de fabricação. Os emissores alfa apresentam a trajetória mais forte: o tamanho do mercado de terapêuticas em medicina nuclear para emissores alfa deve expandir a um CAGR de 23,55% até 2032, impulsionado pela produção comercial de actínio-225 da Eckert & Ziegler.
A radiação de alta TLE dos emissores alfa reduz os ciclos de tratamento, melhorando a conveniência para o paciente. A meia-vida prática do chumbo-212 suporta a produção centralizada, enquanto o rádio-223 mantém valor para metástases ósseas. O ítrio-90 à base de beta ampliou seu uso além do carcinoma hepatocelular para a sinovectomia, estendendo o alcance clínico do mercado de terapêuticas em medicina nuclear.

Por Modalidade Terapêutica:
Terapia com Radioligantes Direcionados Lidera a InovaçãoA terapia com radioligantes direcionados gerou 49,56% da receita total em 2026. O estudo de Fase 3 PSMAfore confirmou a vantagem de sobrevida livre de progressão mediana do PSMA-617 de lutécio-177 no câncer de próstata sem uso prévio de taxanos. Evidências do mundo real mostraram 73,5% de sobrevida global no acompanhamento de pacientes tratados com Pluvicto. A terapia por captura de nêutrons por boro segue com um CAGR de 20,11%, aproveitando novas nanopartículas contendo boro que combinam a ativação por nêutrons com a inibição de pontos de controle imunológico.
A radio-imunoterapia combina anticorpos monoclonais com isótopos de alta energia, abrindo tumores sólidos de difícil acesso. Ferramentas de planejamento automatizado limitam a variabilidade do operador, apoiando uma base de usuários mais ampla e expandindo o mercado de terapêuticas em medicina nuclear mesmo em centros de tratamento menores.
Por Aplicação:
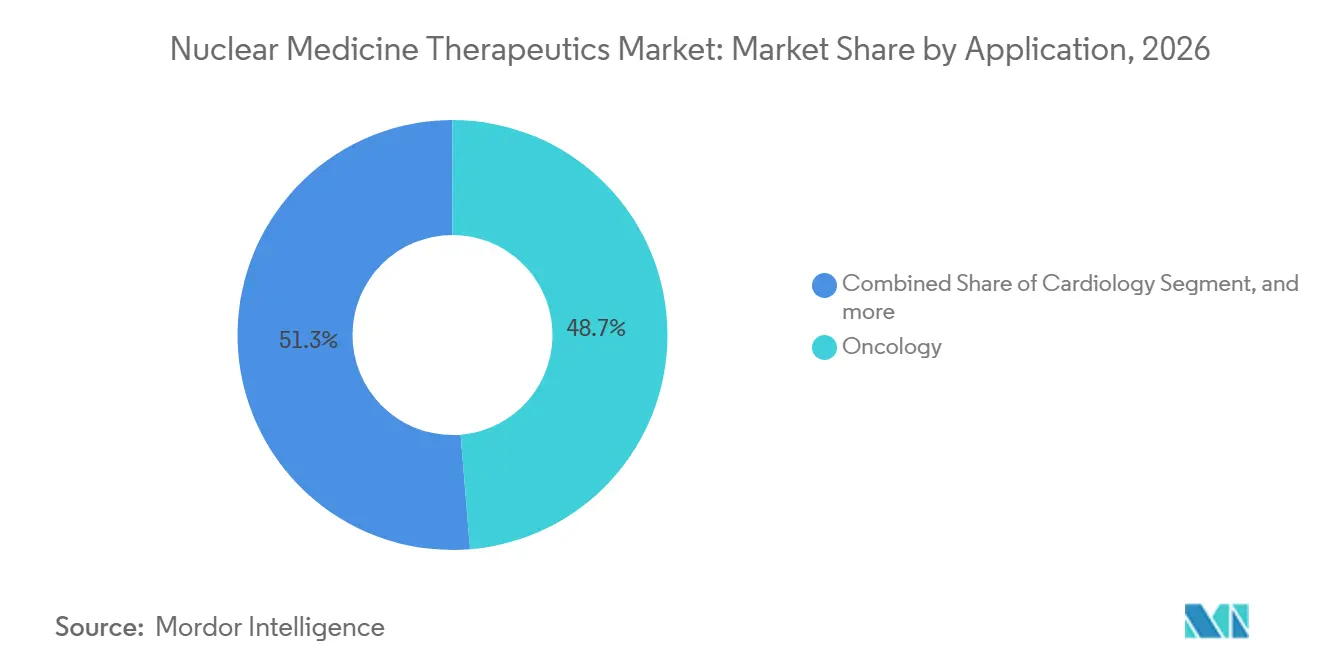
Dominância da Oncologia com Emergência da NeurologiaA oncologia manteve 48,68% de contribuição de mercado em 2026, liderada pelos cânceres de próstata, neuroendócrino e tireoide. As lesões neuroendócrinas respondem bem aos análogos de somatostatina marcados com chumbo-212 e actínio-225, uma vantagem que amplia as opções de tratamento. A neurologia apresenta um CAGR de 21,29%; agentes de bismuto-213 eliminaram até 100% das placas de beta-amiloide em modelos pré-clínicos de Alzheimer.
A cardiologia se beneficia da imagem de perfusão aprimorada pelo flurpiridaz, e a endocrinologia continua a depender do iodo-131 para malignidades da tireoide. A paliação da dor com isótopos osteofílicos permanece relevante para pacientes com metástases que não toleram quimioterapia sistêmica.
Por Usuário Final:
Hospitais Lideram Enquanto Radiofarmácias AceleramHospitais e centros oncológicos capturaram 57,26% da receita em 2026, auxiliados por equipes multifuncionais de medicina nuclear. O centro teranóstico da UChicago Medicine exemplifica o cuidado integrado que une imagem, planejamento e terapia. As radiofarmácias expandem mais rapidamente a um CAGR de 20,31%, pois a fabricação distribuída reduz o tempo de transporte e a perda por radiação. A rede da Jubilant Radiopharma oferece soluções completas sob modelos de taxa única por exame, facilitando a adoção por hospitais comunitários.
Institutos acadêmicos fazem parceria com a indústria para superar lacunas de comercialização, enquanto clínicas especializadas adotam protocolos de alta no mesmo dia, aumentando o fluxo de pacientes e apoiando uma penetração mais ampla do mercado de terapêuticas em medicina nuclear.
Análise Geográfica
Mercado de Terapêuticas de Medicina Nuclear da América do Norte
A América do Norte gerou 46,12% da receita em 2026, sustentada por mais de 2.000 unidades de PET/CT e pelo favorável reembolso do CMS que desagrega isótopos de alto custo. Os Estados Unidos abrigam uma base crescente de produção de isótopos, com a Novartis investindo mais de 200 milhões de USD em instalações domésticas para reduzir a dependência de importações. A parceria de imagem com inteligência artificial da Sutter Health com a GE HealthCare democratiza serviços avançados em toda a Califórnia.
Mercado de Terapêuticas de Medicina Nuclear da Ásia-Pacífico
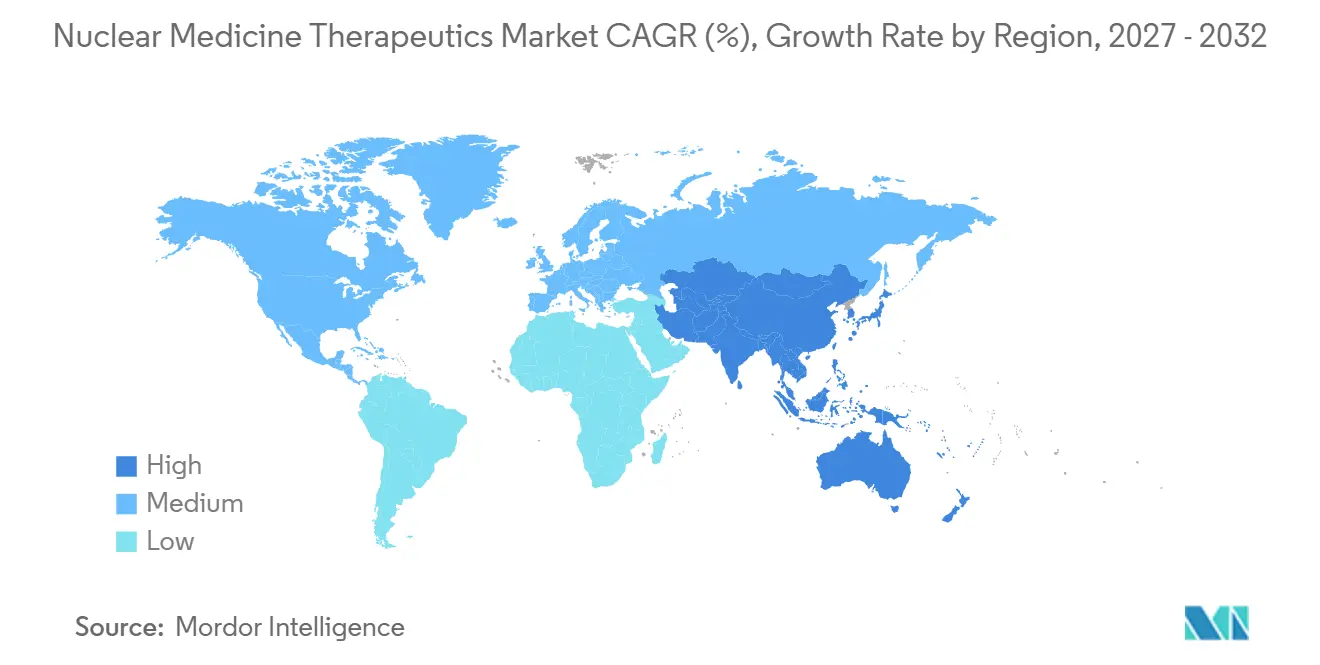
A Ásia-Pacífico registra o CAGR mais rápido de 22,43%. A China licenciou mais de 40 radiofármacos e tem como meta 10 milhões de procedimentos anuais até 2035, sustentando a demanda local. A SHINE Technologies faz parceria com a Primo Biotech para distribuir lutécio-177 em Taiwan, Japão, Coreia do Sul e Singapura, consolidando as cadeias de fornecimento. Os novos complexos de produção da Austrália e o forte apoio governamental criam um polo regional de exportação.
Mercado de Terapêuticas de Medicina Nuclear da EMEA
A Europa apresenta expansão mais estável, respaldada por robusta pesquisa e desenvolvimento e aprovações da EMA, embora paralisações de reatores exponham fragilidades no abastecimento. O projeto de tório-228 da Orano busca adicionar redundância às cadeias de isótopos. O Oriente Médio e a África avançam lentamente, embora Israel e a Arábia Saudita planejem instalações baseadas em cíclotrons que impulsionarão o crescimento futuro.
Cenário Competitivo
Os líderes de mercado combinam o desenvolvimento de terapias com o fornecimento de isótopos para proteger as margens e garantir a continuidade. A Novartis integra verticalmente por meio de múltiplos reatores nos EUA, reduzindo a dependência externa. A Lantheus ultrapassou a marca de USD 1 bilhão em vendas com o PYLARIFY, comprovando as economias de escala em imagem direcionada. A Siemens Healthineers oferece plataformas teranósticas de ponta a ponta que abrangem scanners, software e soluções terapêuticas.
Especialistas emergentes concentram-se na inovação em radioisótopos. A abordagem de baixo desperdício e sem reator da SHINE poderia redefinir o mercado de terapêuticas em medicina nuclear ao reduzir o risco de produção e o impacto ambiental. A Actinium Pharmaceuticals faz parceria com o Memorial Sloan Kettering para expandir o programa Actimab-A para novas indicações. A IBA e a Jubilant implantam cíclotrons compactos de próxima geração que localizam a produção de isótopos para PET, encurtando os prazos de entrega.
Oportunidades em espaços inexplorados persistem em doenças neurodegenerativas e cânceres raros. Os diagnósticos complementares agrupados com agentes terapêuticos permitem regimes personalizados que aumentam a eficácia e o poder de precificação. As empresas que unem segurança de fornecimento com evidências clínicas estão posicionadas para capturar a maior parcela do crescimento futuro do mercado de terapêuticas em medicina nuclear.
Líderes do Setor de Terapêuticas em Medicina Nuclear
-
Bayer AG
-
Curium Pharma
-
Lantheus Holdings
-
Novartis AG
-
Telix Pharmaceuticals Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terapêuticas em Medicina Nuclear Empresas cobertas neste relatório
- Actinium Pharmaceutical
- Alpha Tau Medical
- Bayer
- Fusion Pharmaceuticals
- IBA Radiopharma Solutions
- RadioMedix
- Telix Pharmaceuticals
- NTP Radioisotopes
- Bracco
- Cardinal Health
- Nordion Inc. (Sotera Health)
- Triad Isotopes (Jubilant)
- Novartis
- Curium Pharma
- Lantheus Holdings
- POINT Biopharma
- NorthStar Medical Radioisotopes
- ITM SE
- BWXT Medical
- Eckert & Ziegler
Desenvolvimentos industriais recentes em Mercado de Terapêuticas em Medicina Nuclear
- Março de 2025: A Curium finalizou a aquisição da Monrol para aumentar a produção de lutécio-177 e expandir sua presença em PET.
- Janeiro de 2025: A SHINE Technologies e a Primo Biotech firmaram parceria para distribuir o Ilumira nos principais mercados da Ásia-Pacífico.
- Dezembro de 2024: A Eckert & Ziegler iniciou a produção comercial de actínio-225, ampliando o fornecimento global de emissores alfa.
- Junho de 2024: A Orano Med inaugurou a primeira instalação industrial de chumbo-212 em escala mundial, reforçando os pipelines de terapia alfa.
Escopo do Relatório Global do Mercado de Terapêuticas em Medicina Nuclear
De acordo com o escopo do relatório, as terapêuticas em medicina nuclear envolvem o uso de substâncias radioativas para tratar doenças, principalmente o câncer. Elas entregam radiação direcionada para destruir células doentes, minimizando os danos ao tecido saudável. Exemplos comuns incluem a terapia com radioiodo para o câncer de tireoide e os radiofármacos para tumores neuroendócrinos. Essa abordagem oferece uma opção de tratamento personalizada e eficaz na medicina moderna.
O mercado de terapêuticas em medicina nuclear é segmentado por Tipo (Emissores Alfa, Emissores Beta e Braquiterapia), Modalidade Terapêutica (Radioimunoterapia, Braquiterapia, Terapia com Radioligantes Direcionados (RLT) e Terapia por Captura de Nêutrons por Boro (BNCT)), Aplicação (Oncologia, Cardiologia, Endocrinologia, Neurologia e Paliação da Dor/Metástase Óssea) e Usuário Final (Hospitais e Centros de Oncologia, Clínicas Especializadas, Institutos Acadêmicos e de Pesquisa e Radiofarmácias), e geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece o valor (em milhões de USD) para os segmentos acima.
Visão geral da segmentação
| Emissores Alfa | Rádio-223 (Ra-223) e Alpharadin |
| Actínio-225 (Ac-225) | |
| Chumbo-212 / Bismuto-212 | |
| Outros | |
| 5.1.2 Emissores Beta | Iodo-131 (I-131) |
| Lutécio-177 (Lu-177) | |
| Ítrio-90 (Y-90) | |
| Outros | |
| 5.1.3 Braquiterapia | Césio-131 |
| Iodo-125 | |
| Paládio-103 |
| Terapia com Radioligantes Direcionados (RLT) |
| Radioimunoterapia |
| Braquiterapia |
| Terapia por Captura de Nêutrons por Boro (BNCT) |
| Oncologia |
| Cardiologia |
| Endocrinologia (Tireoide, Paratireoide) |
| Neurologia |
| Paliação da Dor / Metástase Óssea |
| Hospitais e Centros de Oncologia |
| Clínicas Especializadas |
| Institutos Acadêmicos e de Pesquisa |
| Radiofarmácias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Emissores Alfa | Rádio-223 (Ra-223) e Alpharadin |
| Actínio-225 (Ac-225) | ||
| Chumbo-212 / Bismuto-212 | ||
| Outros | ||
| 5.1.2 Emissores Beta | Iodo-131 (I-131) | |
| Lutécio-177 (Lu-177) | ||
| Ítrio-90 (Y-90) | ||
| Outros | ||
| 5.1.3 Braquiterapia | Césio-131 | |
| Iodo-125 | ||
| Paládio-103 | ||
| Por Modalidade Terapêutica | Terapia com Radioligantes Direcionados (RLT) | |
| Radioimunoterapia | ||
| Braquiterapia | ||
| Terapia por Captura de Nêutrons por Boro (BNCT) | ||
| Por Aplicação | Oncologia | |
| Cardiologia | ||
| Endocrinologia (Tireoide, Paratireoide) | ||
| Neurologia | ||
| Paliação da Dor / Metástase Óssea | ||
| Por Usuário Final | Hospitais e Centros de Oncologia | |
| Clínicas Especializadas | ||
| Institutos Acadêmicos e de Pesquisa | ||
| Radiofarmácias | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado?
O mercado é avaliado em 5,18 bilhões de USD em 2026.
Com que velocidade o mercado de terapêuticas em medicina nuclear deve crescer?
Projeta-se que se expanda a um CAGR de 19,77%, atingindo 15,30 bilhões de USD até 2032.
Qual segmento detém a maior participação do mercado de terapêuticas em medicina nuclear?
Os emissores beta comandam 67,58% da participação, liderados pelas aplicações de lutécio-177.
Qual região crescerá mais rapidamente até 2032?
A Ásia-Pacífico apresenta o maior CAGR de 22,43% devido à expansão da infraestrutura e ao aumento dos volumes de procedimentos.
Por que os emissores alfa estão ganhando força?
Eles entregam radiação de maior energia em percursos mais curtos, melhorando o controle tumoral enquanto reduzem os danos colaterais, e as cadeias de fornecimento comerciais para actínio-225 e chumbo-212 já estão estabelecidas.