
Tamanho e Participação do Mercado de Caminhões Elétricos no Brasil
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 49.80 Milhões de dólares |
| Tamanho do Mercado (2026) | 55.01 Milhões de dólares |
| Tamanho do Mercado (2031) | 165.01 Milhões de dólares |
| Growth Rate (2026 - 2031) | 24.57 % |
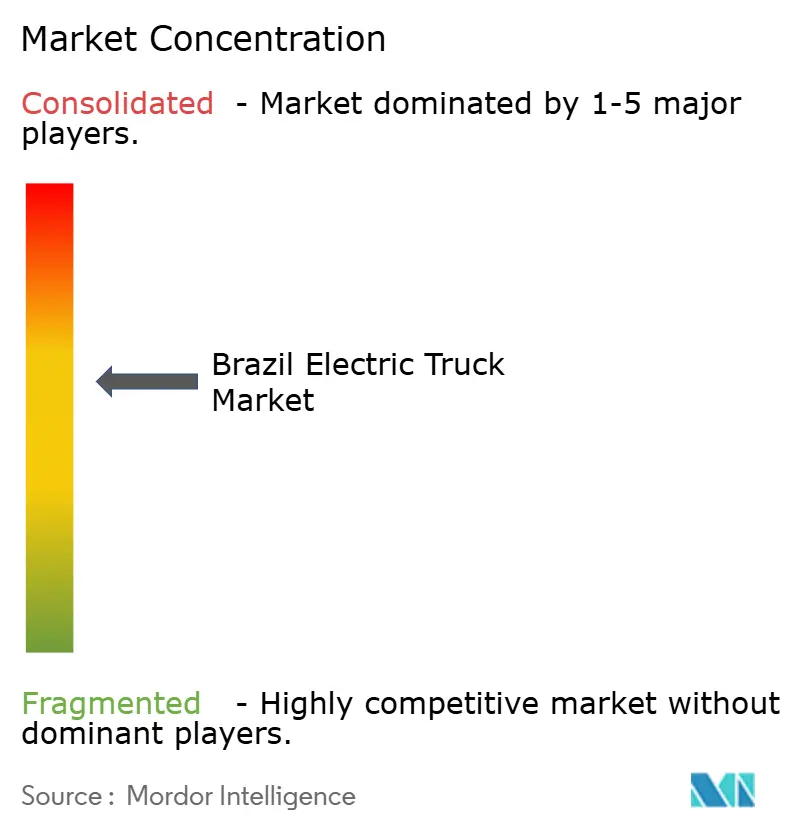
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Caminhões Elétricos no Brasil por Mordor Intelligence
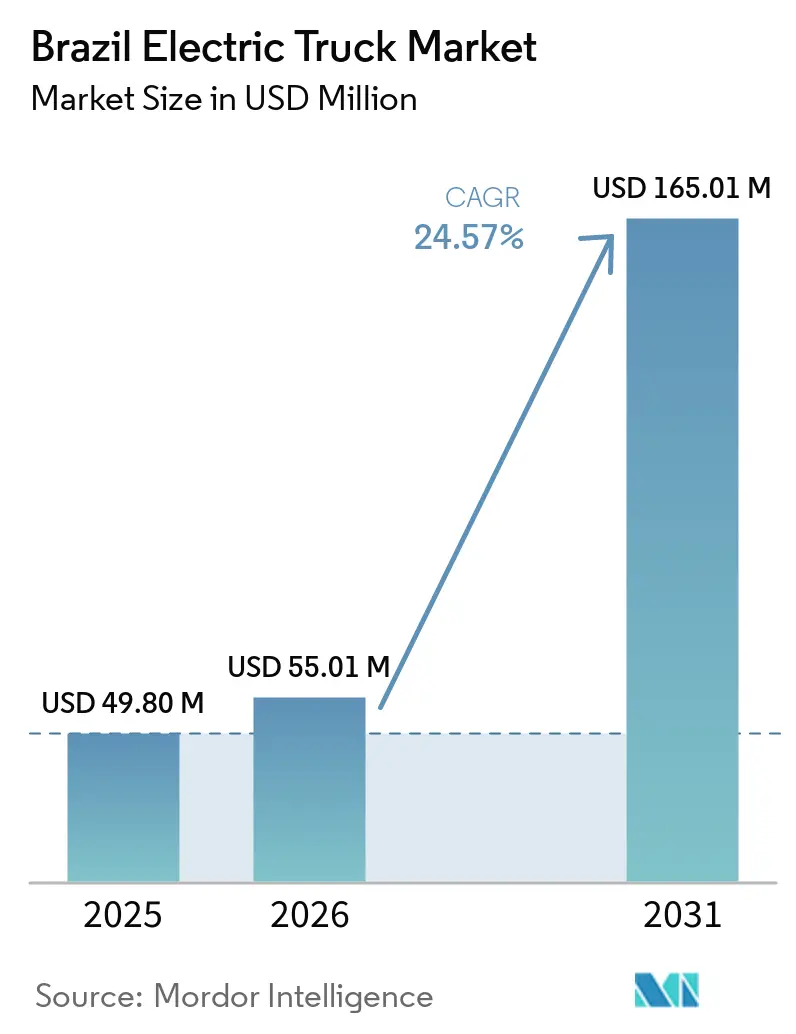
O tamanho do mercado de caminhões elétricos no Brasil foi avaliado em 49,80 milhões de USD em 2025, estimado em 55,01 milhões de USD em 2026, e projetado para atingir 165,01 milhões de USD até 2031, crescendo a um CAGR de 24,57% de 2026 a 2031. A matriz de eletricidade renovável do Brasil apoia menores emissões operacionais para veículos comerciais carregados eletricamente, o que melhora o argumento para frotas elétricas em rotas urbanas regulares. As vendas de veículos pesados de zero emissão atingiram 1.265 unidades em 2025, crescendo 48% em relação ao ano anterior, embora os caminhões elétricos representassem apenas 0,4% do total de vendas de caminhões[1]"Mercado de Ônibus e Caminhões de Zero Emissão no Brasil 2025," Conselho Internacional sobre Transporte Limpo, theicct.org . Esse padrão favorece operações controladas em depósitos, onde a previsibilidade de rotas, o planejamento energético e a utilização dos veículos podem ser gerenciados em conjunto. O mercado de caminhões elétricos no Brasil, portanto, permanece centrado em usos comerciais iniciais, enquanto a continuidade das políticas, o acesso à recarga e a produção local determinarão a rapidez com que alcançará rotas de frete mais longas.
Principais Conclusões do Relatório
- Por tipo de propulsão, os veículos elétricos a bateria detinham 94,12% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto os veículos elétricos a célula de combustível têm previsão de crescer a um CAGR de 30,64% até 2031.
- Por tipo de caminhão, os caminhões pesados responderam por 44,26% do tamanho do mercado de caminhões elétricos no Brasil em 2025, enquanto os caminhões de médio porte têm projeção de crescer a um CAGR de 28,17% até 2031.
- Por aplicação, logística e encomendas detinham 48,01% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto construção e mineração têm previsão de expandir a um CAGR de 26,34% até 2031.
- Por autonomia de condução, a categoria de 150-300 km detinha 45,33% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto a categoria acima de 500 km tem previsão de crescer a um CAGR de 31,26% até 2031.
- Por capacidade da bateria, a categoria de 301-500 kWh detinha 40,12% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto a categoria acima de 500 kWh tem previsão de crescer a um CAGR de 29,33% até 2031.
- Por arquitetura do motor, as configurações de motor duplo detinham 43,22% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto as configurações de três e quatro motores têm previsão de crescer a um CAGR de 25,18% até 2031.
- Por geografia, o Sudeste do Brasil detinha 65,05% da participação do mercado de caminhões elétricos no Brasil em 2025, enquanto o Centro-Oeste do Brasil deve crescer a um CAGR de 26,85% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Caminhões Elétricos no Brasil
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Federais e Estaduais | +4.5% | Nacional, com atividade estadual em São Paulo, Minas Gerais e Bahia | Médio prazo (2-4 anos) |
| Eletrificação da Entrega na Última Milha | +4.0% | Sudeste do Brasil, com expansão para o Sul do Brasil | Curto prazo (≤ 2 anos) |
| Compromissos de Descarbonização de Frotas | +3.5% | Nacional, com atividade inicial em São Paulo e Minas Gerais | Curto prazo (≤ 2 anos) |
| Montagem Local e Competição de Preços | +3.0% | Nacional, com atividade de fabricação em São Paulo, Rio de Janeiro, Bahia e Minas Gerais | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Diesel e Vantagem da Eletricidade | +2.8% | Nacional, com efeito mais forte nos estados com maior custo de diesel | Médio prazo (2-4 anos) |
| Recarga em Rotas Urbanas Previsíveis | +2.3% | Sudeste e Sul do Brasil, com uso emergente no Centro-Oeste do Brasil | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Federais e Estaduais à Eletromobilidade
O programa MOVER do Brasil, estabelecido pela Lei 14.902/2024 e regulamentado pelo Decreto 12.435/2025, substituiu o Rota 2030 com requisitos de redução de dióxido de carbono e incentivos fiscais vinculados à pesquisa. O programa incluiu 4,8 bilhões de USD em créditos fiscais até 2028 e havia apoiado mais de 26 bilhões de USD em investimentos automotivos anunciados até 2025 [2]"Incentivos Automotivos do Brasil para Competição e Inovação em Veículos Elétricos," Administração de Comércio Internacional, trade.gov . O requisito de gastos com pesquisa incentiva os fabricantes a adaptar o condicionamento de baterias e o gerenciamento térmico às condições locais, o que é importante para a confiabilidade das frotas em altas temperaturas e pode tornar os veículos elétricos mais adequados para um conjunto mais amplo de padrões operacionais comerciais. Essas medidas reduzem a incerteza no planejamento de investimentos, embora os projetos individuais de frotas ainda dependam da capacidade da rede local e das condições de financiamento. O mercado de caminhões elétricos no Brasil se beneficia quando os padrões regulatórios, o tratamento fiscal, o investimento em recarga, os compromissos de pesquisa doméstica e o financiamento de veículos avançam em cronogramas semelhantes, em vez de deixar as transportadoras gerenciarem cada elemento separadamente.
Eletrificação da Entrega Urbana na Última Milha
As frotas de entrega urbana em São Paulo estão se movendo primeiro porque seus veículos retornam a depósitos fixos e operam em rotas repetíveis. A Amazon Brasil expandiu suas operações de entrega elétrica em 2025, com estações de zero emissão atendendo a várias cidades em São Paulo e Minas Gerais. O Carrefour Brasil eletrificou sua frota de logística Express na Grande São Paulo em 2026, reportando um aumento de 33% na produtividade e economias anuais significativas [3]"Carrefour Eletrifica Frota do Express na Grande São Paulo," ABRALOG, abralog.com.br. O programa também removeu um volume significativo de dióxido de carbono equivalente da operação, vinculando o desempenho das entregas à descarbonização da frota e mostrando por que grandes operadores urbanos podem avaliar veículos elétricos tanto pelos resultados de serviço quanto pelos seus compromissos mais amplos de emissões. Grandes embarcadores buscam cada vez mais opções de transporte de baixo carbono junto às transportadoras, tornando a eletrificação de veículos relevante para a renovação de contratos e os custos de combustível. Essas condições operacionais tornam as frotas de última milha um ponto de entrada prático no mercado de caminhões elétricos no Brasil, especialmente quando as atualizações de energia dos depósitos, os cronogramas de substituição de veículos, as atribuições de rotas e as janelas de recarga podem ser planejados como uma única decisão operacional.
Compromissos Corporativos de Descarbonização de Frotas
Grandes embarcadores dos setores de varejo, alimentos e bebidas, celulose e papel e siderurgia estão incorporando reduções verificadas de emissões em contratos de logística de longo prazo. A meta da Bracell de reduzir as emissões de carbono por tonelada de celulose em 75% está aumentando a demanda por caminhões elétricos de alta capacidade em suas operações logísticas. O acesso à eletricidade renovável e os preços voláteis do diesel intensificam ainda mais as pressões de aquisição, levando os operadores de frotas a avaliar a economia das frotas ao longo da vida útil operacional do veículo, em vez de se concentrar exclusivamente no preço de compra. Menores emissões operacionais também permitem que os operadores atendam aos requisitos de grandes clientes.
Montagem Local e Competição de Preços dos Fabricantes de Equipamentos Originais Chineses
Os fabricantes chineses ampliaram a gama de caminhões elétricos disponíveis no Brasil e deram maior ênfase à precificação. A Foton vinculou seus planos de produção local a uma produção próxima de 220 unidades por mês, indicando uma mudança além da atividade de importação limitada. Em maio de 2026, a XCMG anunciou planos para montar caminhões elétricos em Pouso Alegre, Minas Gerais, entre o final de 2026 e o início de 2027. A montagem local pode melhorar o acesso a linhas de financiamento doméstico que exigem conteúdo nacional. Portanto, a localização da fabricação é um fator-chave no setor de caminhões elétricos no Brasil, influenciando tarifas, disponibilidade de crédito, suporte de serviços, disponibilidade de peças, adaptação térmica e custos totais da frota. Esses fatores são particularmente importantes para clientes que necessitam de financiamento, manutenção confiável, peças de reposição e suporte técnico prático ao longo da vida útil operacional de um veículo para manter o tempo de atividade comercial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Veículos e Sistemas de Recarga | -2.1% | Nacional, especialmente frotas menores e locais fora de São Paulo | Médio prazo (2-4 anos) |
| Cobertura Limitada de Recarga para Caminhões Pesados | -1.6% | Norte, Nordeste, Centro-Oeste e corredores de frete rurais | Longo prazo (≥ 4 anos) |
| Conexão à Rede e Atualização de Depósitos | -1.2% | Nacional, com períodos de aprovação mais longos no Norte e Nordeste do Brasil | Médio prazo (2-4 anos) |
| Degradação da Bateria sob Calor e Cargas Pesadas | -1.0% | Norte do Brasil, Nordeste tropical do Brasil e rotas exigentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Veículos e Sistemas de Recarga
Os caminhões elétricos ainda custam mais do que veículos a diesel comparáveis, particularmente em configurações pesadas com pacotes de baterias acima de 400 kWh. O prêmio diminuiu significativamente nos segmentos leve e médio, refletindo mudanças nos custos das baterias e o aumento da concorrência. Os projetos de recarga adicionam atualizações de rede, obras civis, substituição de transformadores, licenciamento, projeto do local e coordenação com a concessionária à decisão de compra do veículo. Portanto, o argumento comercial depende tanto da execução da infraestrutura quanto da especificação do caminhão em si. Transportadoras menores podem não ter a escala de frota necessária para distribuir esses custos fixos por muitos veículos. Os períodos de aprovação de 8 a 14 meses fora das principais cidades também podem atrasar os projetos de recarga após uma decisão de frota já ter sido tomada, desacelerando o mercado de caminhões elétricos no Brasil, mesmo onde há demanda e onde um operador tem rotas adequadas, clientes comprometidos e entregas de veículos planejadas.
Cobertura Limitada de Recarga para Caminhões Pesados Fora dos Centros Urbanos
A rede de frete brasileira transporta volumes substanciais de commodities em rotas que carecem de infraestrutura dedicada de recarga para caminhões pesados. O corredor e-Dutra São Paulo-Rio de Janeiro é a primeira rota de frete de zero emissão estruturada, demonstrando o planejamento necessário para que as rotas regionais se expandam. O calor tropical e as cargas pesadas podem acelerar o envelhecimento das baterias, aumentando a importância do gerenciamento térmico em pacotes comerciais e exigindo que os operadores considerem a condição da bateria, as práticas de manutenção e a intensidade de uso do veículo ao longo de toda a vida útil operacional. Essas condições aumentam os requisitos técnicos e financeiros para operadores fora dos centros urbanos estabelecidos. Até que a recarga em corredores e os sistemas de bateria duráveis se expandam, o diesel manterá uma posição forte em rotas além de 300 km, especialmente onde os cronogramas de frete são apertados, as cargas são altas e um veículo não pode permanecer ocioso por longos períodos de recarga.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão: Veículos Elétricos a Bateria Lideram a Implantação Atual Enquanto os Modelos a Célula de Combustível Visam Rotas Mais Longas
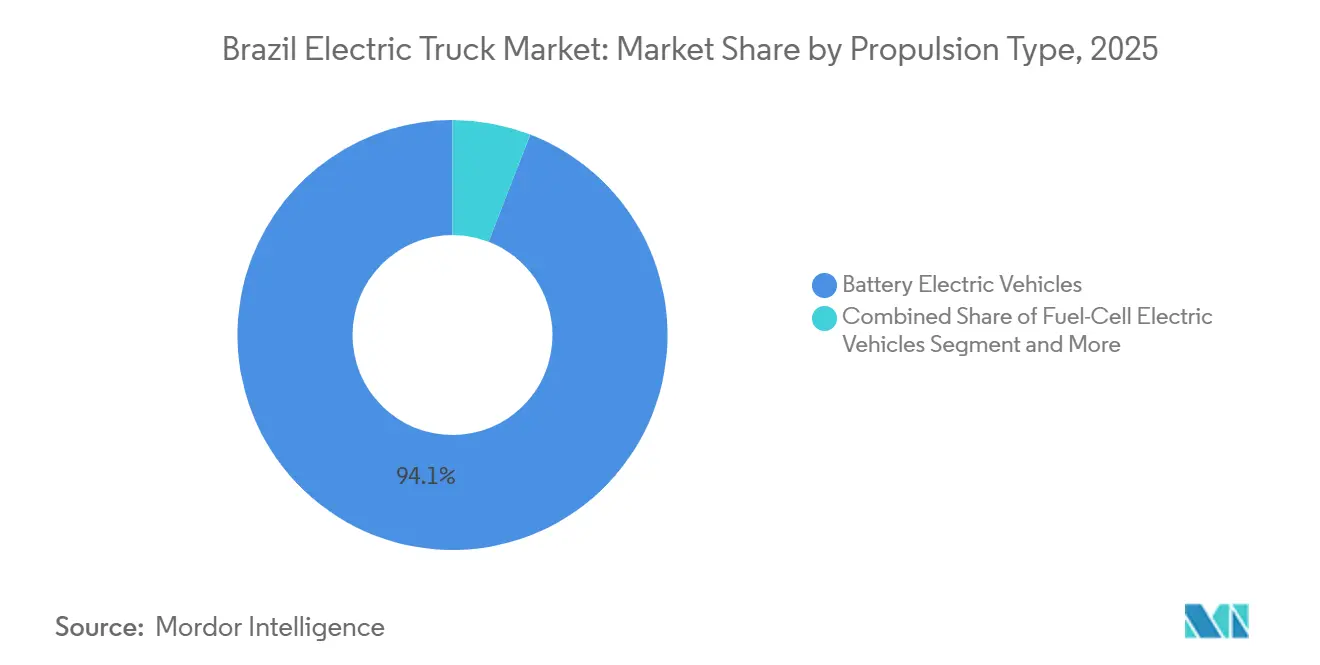
Os veículos elétricos a bateria responderam por 94,12% da participação do mercado de caminhões elétricos no Brasil em 2025, refletindo a disponibilidade de modelos para trabalho urbano e regional. Sua liderança é apoiada pela recarga em depósitos, distância diária controlada e a capacidade de retornar à base para recarga planejada, evitando assim a dependência de uma rede pública que permanece distribuída de forma desigual pelos corredores de frete e cidades regionais do Brasil. O iEV1200T e os modelos E-JT de 12,5 toneladas da JAC, juntamente com o iBlue da Foton, estão intensificando a concorrência na categoria de 5 a 14 toneladas. Esses veículos são adequados para rotas onde os operadores podem programar a recarga sem interromper as entregas. Os veículos elétricos a bateria, portanto, permanecem como a principal opção comercial para o mercado de caminhões elétricos no Brasil no curto prazo, porque seu argumento comercial é mais claro onde as frotas podem controlar os horários de partida, a distância diária, o acesso ao depósito e o tempo de retorno do veículo.
Os veículos elétricos a célula de combustível são a categoria de propulsão de crescimento mais rápido, com previsão de avançar a um CAGR de 30,64% até 2031. A categoria começa de uma base pequena, portanto as primeiras demonstrações têm peso significativo em seu perfil de crescimento. Em agosto de 2026, a GWM Hydrogen concluiu o primeiro transporte de carga da América do Sul usando um caminhão a célula de combustível. O veículo de 544 cv tem uma autonomia declarada de 500 km e utiliza hidrogênio verde produzido no Parque SENAI Cimatec em Camaçari, Bahia. Os modelos híbridos plug-in permanecem uma opção de transição limitada, enquanto a infraestrutura de recarga limitada restringe a adoção mais ampla de veículos totalmente elétricos a bateria. O amplo marco de zero emissão do MOVER apoia tanto os sistemas a bateria quanto os de célula de combustível, em vez de tratar uma tecnologia como substituta da outra, permitindo que os operadores selecionem a propulsão com base no comprimento da rota, acesso ao abastecimento, carga útil e ciclo de trabalho.


Por Tipo de Caminhão: Caminhões Pesados Detêm a Maior Posição Enquanto os Caminhões de Médio Porte Expandem Mais Rapidamente
Os caminhões pesados responderam por 44,26% do mercado de caminhões elétricos no Brasil em 2025, apoiados por operações industriais, de mineração, de celulose e de logística de varejo controladas. Esses ambientes têm distâncias definidas, depósitos estabelecidos e proprietários de frotas que podem gerenciar a infraestrutura de recarga, permitindo que a demanda de energia, a manutenção, a disponibilidade dos veículos e o cronograma das rotas sejam monitorados dentro de uma única operação industrial ou logística. A adoção de veículos pesados permanecerá limitada pela carga útil, pelo tempo de recarga, pelos requisitos de rotas mais longas e pela necessidade de infraestrutura confiável de depósito ou corredor, mesmo quando os proprietários de frotas operam a partir de locais industriais gerenciados.
Os caminhões de médio porte são o tipo de caminhão de crescimento mais rápido, com um CAGR de 28,17% esperado até 2031. Essa categoria se alinha estreitamente com os ciclos de distribuição urbana, que oferecem quilometragem previsível e recarga de retorno ao depósito. Os caminhões leves continuam a atender às entregas de última milha e às operações municipais, onde pacotes menores podem reduzir os custos de compra. O H9E da Farizon e o T35 da BYD adicionaram opções para operadores focados em tarefas urbanas. Os tratores-reboques permanecem mais difíceis de eletrificar porque os pesos brutos combinados excedem 40 toneladas e as rotas frequentemente se estendem além da infraestrutura de recarga disponível. O trator de 60 toneladas planejado pela BYD para rotas portuárias demonstrou o interesse competitivo nessa lacuna remanescente. As metas do PROCONVE P8 e do MOVER afetam a renovação de frotas em cada categoria de caminhão. Ainda assim, seu impacto comercial é mais forte onde os padrões de uso são bem definidos, a recarga pode ser instalada em um local conhecido e o tempo de inatividade do veículo pode ser incorporado ao planejamento de despacho.
Por Aplicação: Logística e Encomendas Lideram; Construção e Mineração Ganham Ritmo
Logística e encomendas responderam por 48,01% da participação do mercado de caminhões elétricos no Brasil em 2025, tornando-se o maior segmento de aplicação. Os volumes de comércio eletrônico e as frotas corporativas sustentam a demanda por rotas urbanas e de hub a hub previsíveis. Em janeiro de 2026, o Grupo DPSP lançou uma parceria EVMOB em São Paulo e Rio de Janeiro, cobrindo mais de 6 milhões de quilômetros ao longo de seis anos usando energia renovável de seus centros de distribuição. O Mercado Livre reportou menores custos operacionais para caminhões elétricos em rotas urbanas previsíveis. As entregas de varejo e de bens de consumo de alta rotatividade compartilham condições semelhantes, enquanto as aplicações municipais e de utilidades permanecem em estágio inicial devido a diferentes requisitos de aquisição, confiabilidade e rotas.
Construção e mineração emergirão como a aplicação de crescimento mais rápido, com um CAGR previsto de 26,34% até 2031. A categoria está avançando por meio de projetos-piloto que testam a capacidade de carga útil, o desempenho em terrenos e a recuperação de energia em condições específicas do local. A Cedro Mineração está programada para iniciar testes com caminhões basculantes elétricos em Nova Lima, Minas Gerais, em abril de 2026. A implantação industrial depende do planejamento de rotas, da infraestrutura de recarga e da durabilidade dos veículos. A aplicação é mais relevante para rotas controladas onde os operadores podem recuperar energia em descidas, integrar a recarga às operações do local e avaliar o desempenho do veículo antes de expandir as frotas-piloto.
Por Autonomia de Condução: A Categoria de 150-300 km Lidera o Uso Atual Enquanto os Sistemas de Longa Autonomia se Desenvolvem
A categoria de autonomia de condução de 150-300 km detinha 45,33% da participação do mercado de caminhões elétricos no Brasil em 2025. Essa autonomia corresponde às operações de depósito a depósito, à logística municipal e aos movimentos de centros de distribuição dentro de áreas metropolitanas. É a faixa operacional onde os cronogramas de recarga são mais gerenciáveis e o risco diário de rota é mais baixo, porque as frotas podem retornar a instalações conhecidas em vez de depender de carregadores públicos durante as entregas ou tomar decisões de rota em torno de disponibilidade de recarga incerta. O 30G da Scania ofereceu uma autonomia carregada de 250 km, posicionando-o dentro dessa faixa operacional estabelecida. Os veículos que cobrem menos de 150 km atendem às entregas urbanas curtas e às operações de última milha. A categoria de autonomia de 301-500 km está ganhando uso à medida que os fabricantes oferecem pacotes maiores e a recarga privada se expande ao longo de rotas selecionadas. A escolha da autonomia permanece vinculada à certeza da rota, aos requisitos de carga útil, ao tempo disponível para recarga, à localização das paradas dos veículos e ao grau em que uma frota pode ajustar os cronogramas de entrega em torno dos períodos de recarga.
A categoria acima de 500 km tem previsão de crescer a um CAGR de 31,26% até 2031. Essa autonomia representa o limiar para uma parcela maior da atividade de frete interestadual e de longa distância. O caminhão a célula de combustível da GWM reportou uma autonomia de até 500 km com um tempo de abastecimento de 20 minutos. A capacidade declarada cria uma alternativa à recarga de longa duração de baterias em rotas de frete onde o tempo de inatividade é difícil de acomodar. A Mercedes-Benz documentou uma viagem de 476 km com uma única carga do eActros 400 entre São Bernardo do Campo e Curitiba. Os caminhões pesados de nova energia importados também enfrentam requisitos locais de teste de bateria sob a Portaria INMETRO 142/2026. Esses requisitos aumentam a importância da durabilidade sob calor e umidade. O mercado de caminhões elétricos no Brasil precisará de recarga ou abastecimento em corredores mais confiáveis antes que essa faixa de autonomia possa atender aos volumes de frete em escala, porque a logística interestadual requer acesso previsível à energia entre os nós de frete, bem como desempenho confiável em operação carregada.
Por Capacidade da Bateria: 301-500 kWh é o Padrão à Medida que Pacotes Maiores Ganham Adoção
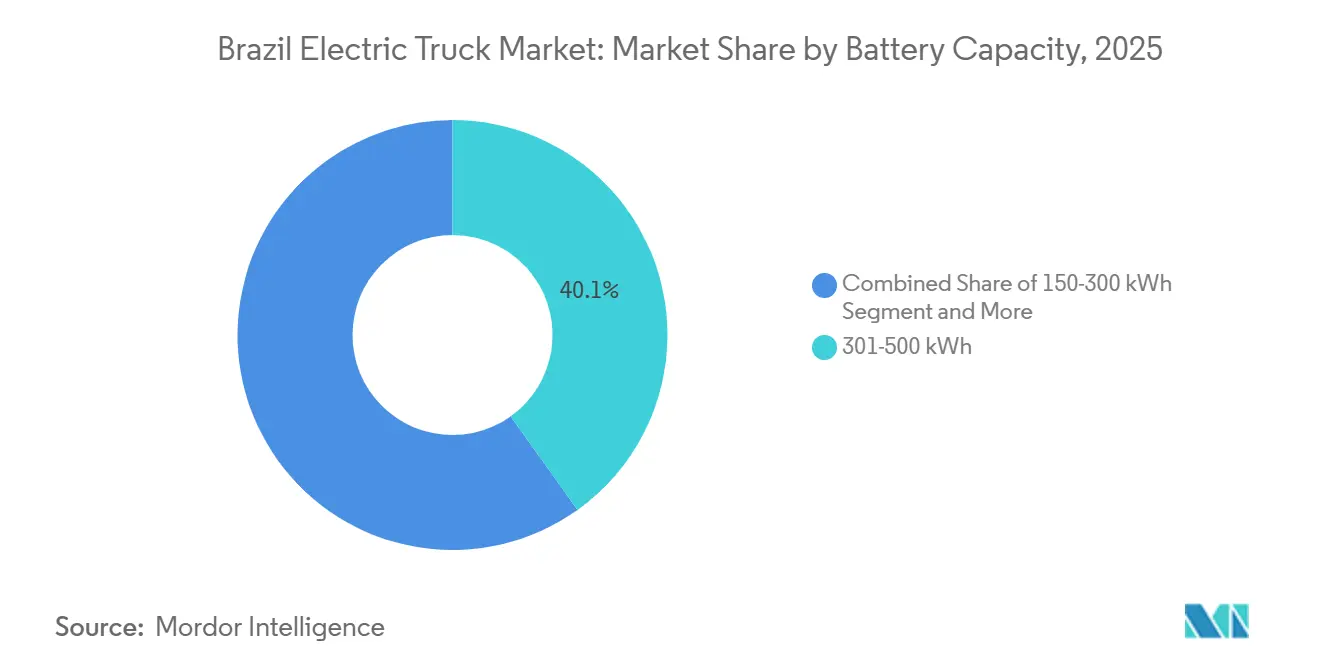
A categoria de 301-500 kWh detinha 40,12% da participação do mercado de caminhões elétricos no Brasil em 2025. Ela representa uma faixa de capacidade viável para caminhões elétricos a bateria de médio a pesado usados em ambientes urbanos e regionais, equilibrando a necessidade de autonomia utilizável com o custo adicional, a massa, o requisito de recarga e o ônus de gerenciamento térmico associados a pacotes de baterias maiores. O 30G da Scania usa uma bateria NMC de 416 kWh, posicionando o veículo dentro dessa faixa. Os modelos e-Delivery 17 da Volkswagen Caminhões e Ônibus e eActros 300 da Mercedes-Benz também se encaixam no perfil operacional associado a essa faixa de capacidade. A categoria de 150-300 kWh atende a caminhões urbanos mais leves e vans de entrega onde o preço permanece importante. Os modelos com menos de 150 kWh atendem às rotas de última milha e micrologística com menores necessidades diárias de energia. As ofertas de 64 kWh e 107 kWh da JAC permanecem relevantes onde pacotes menores são suficientes para os ciclos de trabalho locais. A seleção da capacidade da bateria é, portanto, moldada pelo peso do veículo, comprimento da rota, carga útil, acesso à recarga, utilização diária, condições térmicas e a disposição de aceitar um custo inicial mais alto para maior flexibilidade operacional.
Acima de 500 kWh é a categoria de capacidade de bateria de crescimento mais rápido, com um CAGR previsto de 29,33% até 2031. Pesquisas realizadas em condições equatoriais indicam que temperaturas mais altas aceleram o envelhecimento das baterias de íons de lítio, reforçando a necessidade de sistemas de gerenciamento térmico com resfriamento líquido. Os requisitos de certificação local também tornam a durabilidade térmica uma consideração crítica antes que veículos de alta capacidade entrem em serviço comercial. Embora pacotes de baterias maiores possam expandir o potencial de aplicação, seu custo, peso, requisitos de gerenciamento térmico, necessidades de certificação e impacto no projeto do veículo permanecem restrições significativas para operadores que avaliam ciclos de trabalho de frete pesado e industrial.
Por Arquitetura do Motor: Veículos de Motor Duplo Lideram Enquanto Sistemas de Três e Quatro Motores Atendem Rotas Exigentes
As configurações de motor duplo detinham 43,22% da participação do mercado de caminhões elétricos no Brasil em 2025. A arquitetura oferece um equilíbrio de torque, controle do veículo e redundância para trabalho urbano de médio porte, onde os veículos aceleram repetidamente, freiam, lidam com cargas variáveis e devem permanecer disponíveis para rotas comerciais com tolerância limitada a interrupções mecânicas. O motor de segunda geração e-Delivery da Volkswagen entregou 280 kW e 2.300 Nm a partir da parada. Os sistemas de motor duplo são adequados para logística de parar e andar porque oferecem desempenho responsivo em velocidades mais baixas. As configurações de motor único permanecem relevantes para caminhões leves onde os requisitos de torque são menores. Elas também atendem a compradores que dão maior peso ao custo inicial do veículo. As escolhas de arquitetura do motor, portanto, diferem de acordo com a carga útil, o terreno, a frequência da rota, os requisitos de manutenção, a recuperação de energia esperada em descidas e o grau de controle de tração necessário durante a operação comercial diária.
As configurações de três e quatro motores têm previsão de crescer a um CAGR de 25,18% até 2031. A demanda está vinculada a aplicações de mineração, construção e rotas íngremes que requerem forte tração e frenagem regenerativa. O caminhão a célula de combustível da GWM fornece 400 kW e 2.700 Nm por meio de seu sistema de múltiplos motores. A configuração também pode recuperar energia durante a frenagem em rotas de descida, o que é relevante para as escarpas costeiras do Brasil. O controle independente do motor pode apoiar o manuseio do veículo em terrenos mais exigentes do que as condições de entrega urbana. É provável que esses sistemas permaneçam focados em tarefas industriais de alto valor porque seu valor é maior onde a complexidade operacional é alta. Seu crescimento deve, portanto, acompanhar testes de veículos específicos do local, em vez de uso amplo em todas as categorias de caminhões, porque o benefício operacional é mais evidente onde gradientes, cargas, eventos de frenagem e condições de superfície criam um requisito de desempenho claro.
Análise Geográfica
O Sudeste do Brasil detinha 65,05% da participação do mercado de caminhões elétricos no Brasil em 2025, tornando-se a principal base regional. A região combina a densidade logística de São Paulo, a pressão de conformidade corporativa, uma rede rodoviária concentrada e uma alta concentração de operadores de frotas que podem testar novos veículos em rotas repetidas enquanto coordenam a recarga em depósitos, o suporte de serviços e os requisitos de relatórios dos clientes, o que fornece uma base inicial durável para a implantação comercial. A coalizão e-Dutra conecta São Paulo e Rio de Janeiro e visa atingir 1.000 viagens diárias de caminhões elétricos até 2030.
O Espírito Santo é um centro de atividade industrial dentro do Sudeste porque a Suzano testou caminhões elétricos pesados em Aracruz. O Sul do Brasil ocupa uma posição secundária, apoiado pela demanda industrial e sua conexão com a fabricação e logística do Sudeste. O programa Rota Elétrica de Santa Catarina expandiu de 35 para 100 estações de recarga. Essa infraestrutura é relevante para o frete industrial regional. No entanto, ela não elimina as restrições de recarga em todas as rotas intermunicipais nem elimina a necessidade de planejamento específico para frotas em torno da autonomia dos veículos, do cronograma de entregas e da capacidade da rede local.
O Nordeste do Brasil combina potencial de produção de veículos com cobertura de recarga limitada além das principais áreas urbanas. A fábrica da BYD em Camaçari, na Bahia, inaugurada em outubro de 2025, tem uma capacidade de produção anual de 150.000 veículos eletrificados. As atividades da GWM em Camaçari adicionam produção de hidrogênio e testes de caminhões à base de mobilidade limpa da região. O Centro-Oeste do Brasil tem previsão de crescer a um CAGR de 26,85% até 2031, impulsionado pelo frete do agronegócio associado à produção de soja, carne bovina e sucroalcooleiro. No entanto, a adoção inicial deve permanecer concentrada em operações de curta distância em locais agroindustriais, em vez de ao longo de rotas de commodities de longa distância. Os prazos mais longos de aprovação da rede e as temperaturas ambiente mais altas continuam a aumentar os requisitos para a implantação confiável de caminhões elétricos no Norte, onde a adaptação técnica, o investimento em recarga e a confiança das frotas devem se desenvolver juntos.
Cenário Competitivo
O mercado de caminhões elétricos no Brasil é moderadamente concentrado dentro das categorias individuais de caminhões, mas a concorrência está aumentando em toda a gama de produtos. JAC Motors, Volkswagen, Daimler Truck, AB Volvo e Foton dominaram o mercado. Essa estrutura competitiva destaca o rápido progresso das marcas chinesas, que introduziram modelos elétricos adicionais, estratégias localizadas e ofertas com preços competitivos no mercado de veículos comerciais ainda pequeno do Brasil. O cenário também reflete a adoção inicial em aplicações de construção e industriais, onde a disponibilidade de veículos e o suporte específico ao local são críticos. Nessas aplicações, os compradores podem avaliar o desempenho do veículo em condições operacionais definidas, em vez de exigir cobertura imediata em toda a extensa e diversificada rede de frete rodoviário do Brasil. A entrega comercial do caminhão elétrico 30G da Scania para a Reiter Log marcou a entrada de um trator elétrico pesado europeu na fase comercial do mercado.
A BYD avançou em múltiplas iniciativas simultaneamente, incluindo o teste de tratores pesados 6×2, o desenvolvimento do chassi urbano T35 e a preparação de um caminhão a célula de combustível de 60 toneladas. A Volkswagen expandiu as classes de peso do e-Delivery em 2026, enquanto a Scania está preparando sua fábrica em São Bernardo do Campo para futura produção doméstica. Esses desenvolvimentos indicam que a fabricação local, os portfólios de produtos e o acesso ao financiamento são fatores competitivos cada vez mais interconectados. Empresas com redes de serviços personalizadas e capacidades técnicas locais estão melhor posicionadas para apoiar frotas que operam em condições tropicais, particularmente à medida que os clientes exigem baterias duráveis, resposta rápida de manutenção, coordenação de recarga em locais operacionais e suporte prático para novas tecnologias de veículos.
O setor de caminhões elétricos no Brasil tem oportunidades para caminhões a célula de combustível de médio e longo alcance e veículos de propósito específico para agronegócio e mineração. Essas aplicações estão fora do corredor de frete urbano mais estabelecido São Paulo-Rio de Janeiro. Os caminhões de nova energia importados devem atender aos requisitos locais de teste de bateria, fortalecendo assim o valor dos veículos adaptados localmente e das parcerias de teste. O ambiente competitivo, portanto, favorece empresas que podem combinar o fornecimento de veículos com planejamento de infraestrutura, acesso a financiamento doméstico, adaptação térmica, testes locais, disponibilidade de peças e suporte pós-venda para frotas que não podem aceitar interrupções nas operações diárias de frete, especialmente quando a nova tecnologia de caminhões é implantada além dos corredores logísticos metropolitanos mais estabelecidos.
Líderes do Setor de Caminhões Elétricos no Brasil
-
Volkswagen Trucks & Buses
-
BYD Auto Co., Ltd.
-
JAC Motors
-
Daimler Truck Holding AG
-
AB Volvo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O trator elétrico 30G 4×2 da Scania entrou em operação comercial na frota da Reiter Log na região metropolitana de São Paulo. O caminhão possui uma bateria NMC de 416 kWh, entrega 410 cv e oferece uma autonomia carregada de 250 km.
- Agosto de 2026: A Tonly entregou caminhões de mineração híbridos DTH145 com capacidade de carga útil de 91 toneladas à R&D Mineração e Construção, empresa de mineração e construção sediada em Juiz de Fora, Minas Gerais. A entrega expandiu a implantação da tecnologia de caminhões de mineração híbridos nas operações da empresa na região.
- Maio de 2026: A BYD testou 10 tratores elétricos pesados 6×2 em sua fábrica de Camaçari, na Bahia, avançando em sua expansão para o frete rodoviário pesado eletrificado. O programa de testes avaliou o desempenho e as capacidades operacionais dos veículos para aplicações de frete comercial, apoiando a estratgia da BYD de fortalecer sua presença no segmento de transporte pesado eletrificado do Brasil.


Escopo do Relatório do Mercado de Caminhões Elétricos no Brasil
O escopo inclui segmentação por tipo de propulsão (veículos elétricos a bateria, veículos elétricos a célula de combustível e veículos elétricos híbridos plug-in), tipo de caminhão (caminhão leve (igual ou inferior a 3,5 t PBT), caminhão de médio porte (3,6–12 t), caminhão pesado (acima de 12 t) e trator-reboque), aplicação (logística e encomendas), serviços municipais (resíduos, varrição de ruas), construção e mineração, entrega de varejo e bens de consumo de alta rotatividade, e utilidades e outros industriais), autonomia de condução (menos de 150 km, 150-300 km, 301-500 km e mais de 500 km), capacidade da bateria (menos de 150 kWh, 150-300 kWh, 301-500 kWh e mais de 500 kWh), arquitetura do motor (motor único, motor duplo e três/quatro motores). A análise também abrange segmentação em nível regional, incluindo Sudeste do Brasil, Sul do Brasil, Nordeste do Brasil, Centro-Oeste do Brasil e Norte do Brasil. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
| Veículos Elétricos a Bateria |
| Veículos Elétricos a Célula de Combustível |
| Veículos Elétricos Híbridos Plug-in |
| Caminhão Leve (Igual ou inferior a 3,5 t PBT) |
| Caminhão de Médio Porte (3,6–12 t) |
| Caminhão Pesado (Acima de 12 t) |
| Trator-Reboque |
| Logística e Encomendas |
| Serviços Municipais (Resíduos, Varrição de Ruas) |
| Construção e Mineração |
| Entrega de Varejo e Bens de Consumo de Alta Rotatividade |
| Utilidades e Outros Industriais |
| Menos de 150 km |
| 150-300 km |
| 301-500 km |
| Mais de 500 km |
| Menos de 150 kWh |
| 150-300 kWh |
| 301-500 kWh |
| Mais de 500 kWh |
| Motor Único |
| Motor Duplo |
| Três/Quatro Motores |
| Sudeste do Brasil |
| Sul do Brasil |
| Nordeste do Brasil |
| Centro-Oeste do Brasil |
| Norte do Brasil |
| Por Tipo de Propulsão | Veículos Elétricos a Bateria |
| Veículos Elétricos a Célula de Combustível | |
| Veículos Elétricos Híbridos Plug-in | |
| Por Tipo de Caminhão | Caminhão Leve (Igual ou inferior a 3,5 t PBT) |
| Caminhão de Médio Porte (3,6–12 t) | |
| Caminhão Pesado (Acima de 12 t) | |
| Trator-Reboque | |
| Por Aplicação | Logística e Encomendas |
| Serviços Municipais (Resíduos, Varrição de Ruas) | |
| Construção e Mineração | |
| Entrega de Varejo e Bens de Consumo de Alta Rotatividade | |
| Utilidades e Outros Industriais | |
| Por Autonomia de Condução | Menos de 150 km |
| 150-300 km | |
| 301-500 km | |
| Mais de 500 km | |
| Por Capacidade da Bateria | Menos de 150 kWh |
| 150-300 kWh | |
| 301-500 kWh | |
| Mais de 500 kWh | |
| Por Arquitetura do Motor | Motor Único |
| Motor Duplo | |
| Três/Quatro Motores | |
| Por Geografia | Sudeste do Brasil |
| Sul do Brasil | |
| Nordeste do Brasil | |
| Centro-Oeste do Brasil | |
| Norte do Brasil |


Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de caminhões elétricos no Brasil?
Frotas urbanas em depósitos, compromissos corporativos de descarbonização, eletricidade renovável e apoio a investimentos relacionados ao MOVER estão impulsionando a adoção.
Qual é o tamanho do mercado de caminhões elétricos do Brasil em 2026?
O mercado de caminhões elétricos no Brasil é avaliado em 55,01 milhões de USD em 2026 e tem previsão de atingir 165,01 milhões de USD até 2031.
Qual sistema de propulsão de caminhões elétricos lidera no Brasil?
Os veículos elétricos a bateria lideraram com 94,12% da receita em 2025 porque se adequam a rotas urbanas e regionais previsíveis em depósitos.
Qual aplicação de caminhões está crescendo mais rapidamente?
Construção e mineração tem previsão de crescer a um CAGR de 26,34% até 2031 à medida que os projetos-piloto industriais se expandem.
Página atualizada pela última vez em:



