
Tamanho e Participação do Mercado de Neurotoxinas
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.68 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.74 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Neurotoxinas por Mordor Intelligence
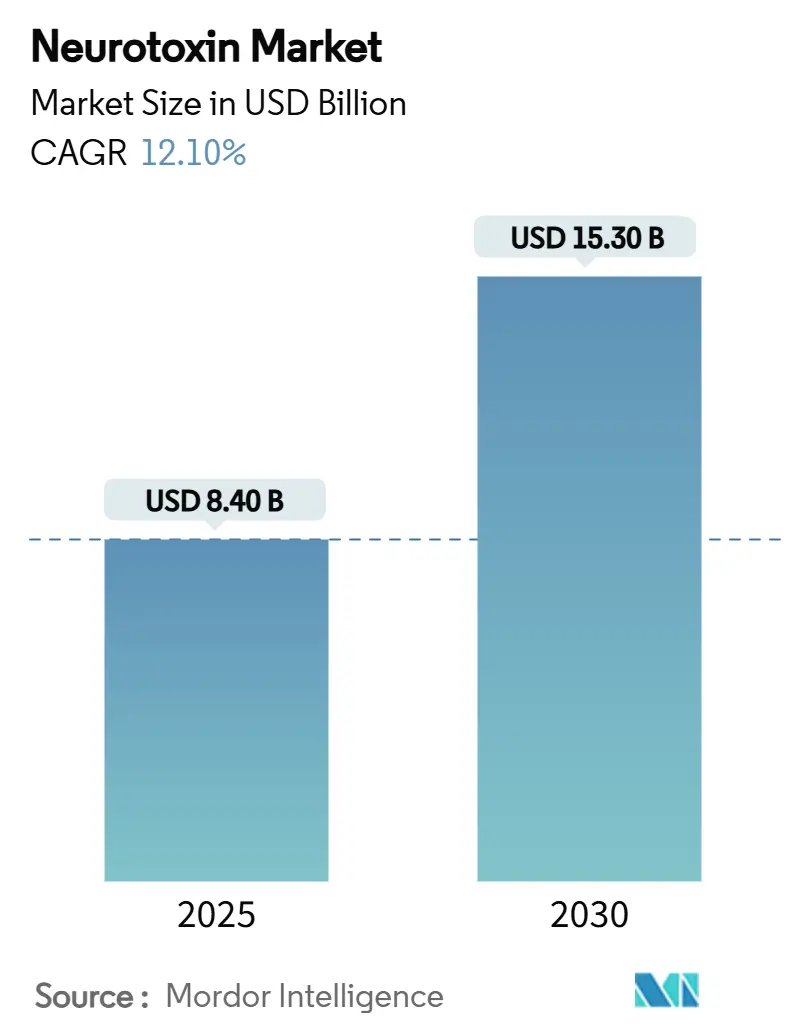
Espera-se que o mercado de Neurotoxinas aumente de 9,47 bilhões de USD em 2026 para 10,68 bilhões de USD em 2027, com previsão de atingir 19,45 bilhões de USD até 2032, registrando um CAGR de 12,74% durante o período. A diversificação contínua do uso puramente cosmético em direção a indicações terapêuticas reembolsadas, aliada à forte demanda dos consumidores por procedimentos minimamente invasivos, sustenta esse impulso. Os volumes de procedimentos na América do Norte permanecem estáveis apesar das flutuações macroeconômicas, enquanto a convergência regulatória na Ásia-Pacífico acelera as aprovações de produtos e o aumento da escala de fabricação local. O avanço do pipeline em formulações de longa duração e líquidas aprimora a diferenciação de marcas e sustenta preços premium. Em paralelo, sistemas de injeção guiados por precisão melhoram os resultados clínicos, reforçando a confiança dos profissionais e incentivando uma adoção mais ampla em diferentes faixas etárias.
Principais Conclusões do Relatório
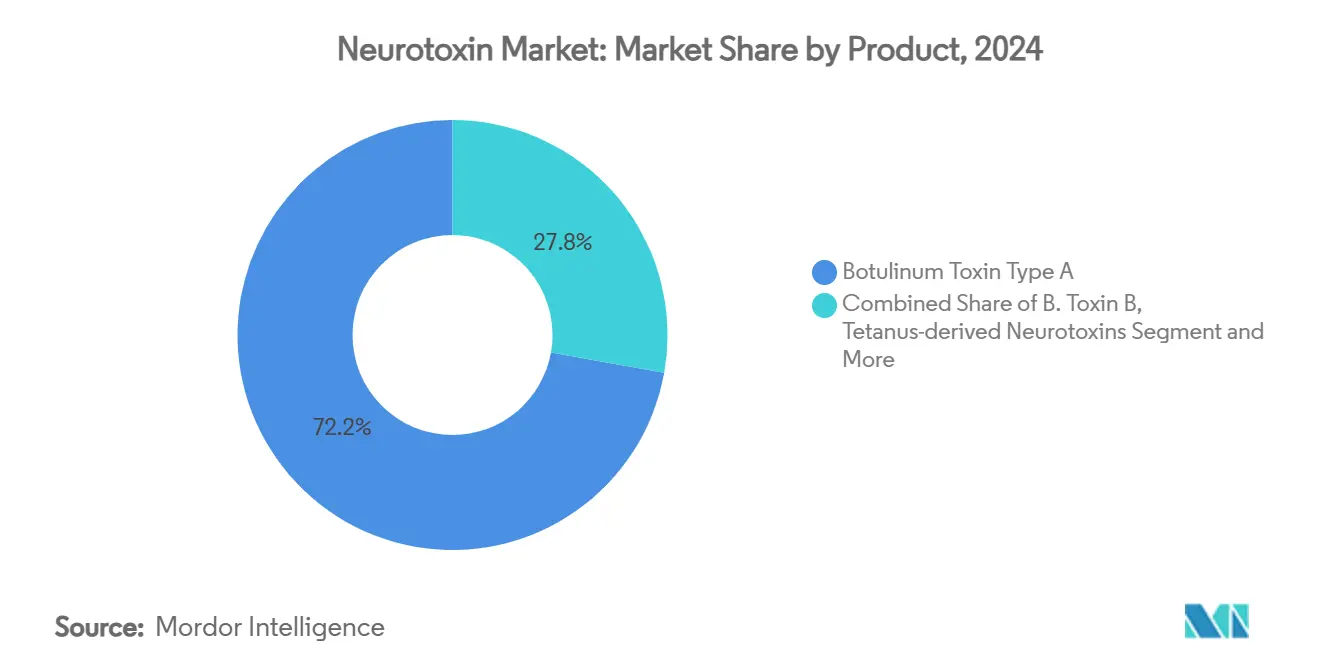
- Por tipo de produto, a toxina botulínica Tipo A capturou 72,2% da receita de 2026, consolidando sua posição como a formulação dominante.
- Por aplicação terapêutica, as indicações estéticas responderam por 53,3% da participação no tamanho do mercado de Neurotoxinas em 2026.
- Por usuário final, hospitais e clínicas realizaram 45,9% das injeções globais em 2026, mantendo o maior alcance de distribuição.
- Por região, a América do Norte deteve 43,7% da participação no mercado de Neurotoxinas em 2026, permanecendo o maior contribuinte geográfico individual.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão dos volumes de procedimentos estéticos | +3.20% | Global, concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente prevalência de enxaqueca crônica e espasticidade | +2.80% | Global, economias de alta renda com envelhecimento populacional | Longo prazo (≥ 4 anos) |
| Reembolso favorável para usos terapêuticos | +2.10% | América do Norte e Europa, expandindo para a Ásia-Pacífico | Médio prazo (2-4 anos) |
| Pipeline de neurotoxinas de longa duração e líquidas | +1.90% | Adoção inicial na América do Norte | Longo prazo (≥ 4 anos) |
| Surgimento de toxinas biossimilares/biobetter na Ásia | +1.40% | Núcleo na Ásia-Pacífico, expansão para mercados emergentes | Médio prazo (2-4 anos) |
| Técnicas de injeção guiadas por IA melhorando os resultados | +0.80% | América do Norte, Europa, mercados selecionados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Volumes de Procedimentos Estéticos
Os consumidores consideram cada vez mais os tratamentos com neurotoxinas como cuidados pessoais de rotina, em vez de luxo discricionário, sustentando a demanda mesmo durante desacelerações econômicas. As contagens de procedimentos permanecem mais elevadas do que outras opções minimamente invasivas devido a perfis de segurança previsíveis e curtos tempos de recuperação. A crescente aceitação entre coortes mais jovens, particularmente aqueles no final dos vinte anos que buscam intervenções preventivas, estabelece ciclos de receita recorrente para as clínicas. A rápida proliferação de spas médicos credenciados melhora a acessibilidade geográfica e amplia a base de clientes. O investimento privado continua a fluir para plataformas estéticas dedicadas, apoiando o treinamento de pessoal, o alcance de marketing e a adoção de tecnologia que, coletivamente, ampliam a população endereçável.
Crescente Prevalência de Enxaqueca Crônica e Espasticidade
A enxaqueca crônica afeta aproximadamente 1% da população mundial e impõe substanciais encargos à qualidade de vida; a toxina botulínica demonstrou eficácia profilática superior em comparação com os regimes orais tradicionais.[1] Da mesma forma, a espasticidade relacionada ao pós-AVC e à paralisia cerebral aumenta em conjunto com o envelhecimento das populações, impulsionando a adoção de injeções de neurotoxinas como tratamento de primeira linha, o que reduz os gastos com cuidados de longo prazo. Códigos de reembolso estáveis nos principais mercados criam receitas previsíveis tanto para prestadores de serviços quanto para fabricantes. Ensaios clínicos em andamento sobre depressão e ansiedade sugerem uma expansão adicional das indicações terapêuticas reembolsadas, reforçando a resiliência do mercado de Neurotoxinas aos ciclos de demanda estética. Em conjunto, esses fatores asseguram uma plataforma ampla e clinicamente validada para um crescimento sustentado de volume além do uso estético.
Reembolso Favorável para Usos Terapêuticos
O Medicare e os pagadores europeus análogos reconhecem a relação custo-efetividade da terapia com neurotoxinas para diversas condições neurológicas, fornecendo critérios de cobertura estruturados e limites de dose que incentivam a utilização adequada.[2] O alinhamento das seguradoras comerciais espelha essas políticas, minimizando os gastos diretos dos pacientes e acelerando a adoção. Estruturas claras de codificação CPT e CID-10 simplificam o faturamento dos prestadores, reduzindo a sobrecarga administrativa. Países da Ásia-Pacífico estão progressivamente integrando o reembolso de neurotoxinas em formulários nacionais, ampliando a penetração geográfica e suavizando a variabilidade de receita para os fabricantes. Esses ambientes favoráveis de pagadores sustentam o investimento de capital em capacidades expandidas de fabricação e distribuição em todo o mundo.
Pipeline de Neurotoxinas de Longa Duração e Líquidas
Produtos de duração estendida, como a daxibotulinumtoxinA, alcançam eficácia mediana de até 24 semanas, reduzindo pela metade a frequência de injeções em relação às marcas tradicionais e aumentando a satisfação dos pacientes. As apresentações líquidas eliminam as etapas de reconstituição, reduzindo erros de preparação e o tempo de cadeira na clínica, enquanto preservam a potência sob refrigeração padrão. Carreadores de nanopartículas em investigação prometem perfis de liberação ajustáveis, introduzindo a possibilidade de cronogramas de retratamento individualizados. As agências regulatórias oferecem vias estabelecidas para essas inovações, e os marcos clínicos iniciais sustentam preços de lançamento premium que melhoram o valor geral do mercado. Coletivamente, as formulações de próxima geração diferenciam os portfólios e sustentam barreiras competitivas à entrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Circulação de Botox falsificado em mercados paralelos | -1.80% | Global, ênfase em canais não regulamentados | Curto prazo (≤ 2 anos) |
| Logística rigorosa de cadeia de frio para biológicos | -1.20% | Global, maior impacto em ambientes com recursos limitados | Médio prazo (2-4 anos) |
| Visibilidade de eventos adversos nas redes sociais | -0.90% | Mundial, demografias ativas nas redes sociais | Curto prazo (≤ 2 anos) |
| Risco de vencimento de patentes e litígios de propriedade intelectual | -0.70% | Mercados desenvolvidos com forte aplicação de propriedade intelectual | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Circulação de Botox Falsificado em Mercados Paralelos
Dezessete casos de botulismo relacionados a falsificações em nove estados dos Estados Unidos exigiram hospitalização, ressaltando os riscos à segurança dos pacientes e corroendo a confiança nas marcas.[3] A publicidade nas redes sociais por profissionais não licenciados amplifica a exposição a frascos de qualidade inferior, enquanto os envios transfronteiriços online complicam a fiscalização regulatória. Tais incidentes intensificam o escrutínio das autoridades de saúde, potencialmente atrasando novas aprovações de indicações e aumentando os custos de conformidade para fabricantes legítimos. Clínicas e farmácias intensificam a verificação de fornecedores, investindo em ferramentas de serialização e autenticação que elevam as despesas operacionais. A falsificação persistente, portanto, restringe o crescimento de curto prazo ao provocar cautela entre consumidores e reguladores.
Logística Rigorosa de Cadeia de Frio para Biológicos
A toxina botulínica requer armazenamento ininterrupto entre 2-8 °C desde a fábrica até o ponto de uso; excursões de temperatura degradam a potência e introduzem risco de responsabilidade. Manter a refrigeração validada durante o transporte, armazenamento e manuseio na clínica eleva os custos de distribuição, especialmente em mercados emergentes com infraestrutura frágil. Práticas menores enfrentam investimento inicial em equipamentos de monitoramento, dificultando a expansão do serviço para áreas rurais. As formulações líquidas, embora convenientes, podem exigir controles mais rigorosos do que os pós liofilizados, adicionando complexidade. Os fabricantes respondem com embalagens termoestáveis e sistemas de rastreamento em tempo real, mas o ônus de capital continua a moderar a penetração de curto prazo em geografias sensíveis a custos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Estabilidade do Tipo A Encontra Competição de BiossimilaresA toxina botulínica Tipo A permaneceu como o principal agente, refletindo décadas de uso clínico e a mais ampla aprovação regulatória. O tamanho do mercado de Neurotoxinas para o Tipo A representou a maior fatia de receita em 2026, ancorado pela familiaridade consolidada dos médicos com a onabotulinumtoxinA. A incidência de anticorpos neutralizantes permanece baixa, preservando a responsividade dos pacientes a longo prazo. No entanto, desenvolvedores coreanos obtiveram aprovação nos EUA para o Letybo, sinalizando uma onda de entradas de biossimilares asiáticos que gradualmente corroerá os prêmios de preço. Os agentes Tipo B atendem pacientes que desenvolvem resistência ao Tipo A, porém as complexidades de dosagem e a dor localizada limitam o volume. As neurotoxinas investigacionais à base de tétano visam contornar as patentes existentes, potencialmente diversificando as opções terapêuticas após 2030. Ao longo do período de previsão, a dominância do Tipo A persiste, mas sua participação no mercado de Neurotoxinas diminui gradualmente à medida que a concorrência de biossimilares se intensifica e sorotipos alternativos conquistam nichos.
A corrida pela inovação agora se concentra em variantes do Tipo A com duração aprimorada e prontas para uso, que reforçam a diferenciação de marcas enquanto mantêm os perfis de segurança legados. Os fabricantes implementam programas de educação para reafirmar as vantagens de eficácia em relação aos genéricos de menor custo, mas o foco dos pagadores no impacto orçamentário acelera a inclusão de biossimilares comprovados nos formulários. No geral, as ofertas premium diferenciadas ocupam o nível de preço superior, enquanto as marcas regionais produzidas em grande escala penetram nos segmentos orientados por volume, ampliando coletivamente o acesso dos pacientes.


Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Aplicação Terapêutica:
Volume Estético Lidera, Enxaqueca Crônica AceleraOs procedimentos estéticos contribuíram com a maior parcela da receita de 2026, pois clientes que pagam do próprio bolso preferem intervenções previsíveis com pouco tempo de recuperação. As clínicas utilizam pacotes de tratamento no estilo de assinatura que garantem retornos a cada três ou quatro meses, criando um fluxo de caixa consistente. As indicações para enxaqueca crônica se expandem mais rapidamente, registrando um CAGR de 11,9% até 2032, com base em fortes evidências de Fase III e no reconhecimento pelos pagadores das economias geradas pela redução de visitas a emergências. O tratamento da espasticidade permanece estável, sustentado pelo envelhecimento demográfico e pela ampla adoção em neurologia. O crescimento da aplicação para hiperidrose se acelera à medida que a conscientização dos consumidores sobre opções minimamente invasivas aumenta, apoiado por reembolso favorável em alguns países europeus. Os usos psiquiátricos emergentes, incluindo a depressão resistente ao tratamento, continuam em desenvolvimento e podem ampliar o mercado de Neurotoxinas no final da década, quando os dados pivotais amadurecerem.
Em todas as categorias terapêuticas, os modelos de pagamento agrupado incentivam a colaboração multidisciplinar, integrando injeções de neurotoxinas em vias holísticas de neurologia e reabilitação. As formulações de longa duração beneficiarão especialmente os pacientes com enxaqueca crônica e distonia, estendendo os intervalos e, assim, melhorando a adesão e reduzindo o número anual de injeções sem perder eficácia.
Por Canal de Distribuição:
Expansão Online Reconfigura o AtendimentoAs farmácias hospitalares e de clínicas especializadas responderam por 49,5% do valor das vendas de 2026, refletindo contratos de compras hospitalares consolidados e alinhamento de reembolso. No entanto, as farmácias online, aproveitando consultas de telessaúde verificadas, avançam a um CAGR de 15,8% até 2032, impulsionadas pela aceitação pós-pandemia do atendimento remoto e pela conveniência direta ao consumidor. As e-farmácias certificadas integram embalagens com controle de temperatura e autenticação de rastreamento, atraindo usuários familiarizados com tecnologia e preocupados com o risco de falsificação. Os distribuidores atacadistas se modernizam com monitoramento baseado em blockchain para tranquilizar reguladores e seguradoras de que a integridade da cadeia de suprimentos é mantida. O ecossistema omnicanal resultante reduz as disparidades de acesso, especialmente em zonas suburbanas e rurais onde as farmácias físicas carecem de armazenamento especializado de biológicos.
A concorrência se intensifica à medida que os fabricantes oferecem programas de suporte diferenciados, incluindo entrega direta e treinamento de enfermeiros, para manter a fidelidade à marca tanto nos canais institucionais quanto nos digitais. Embora os marcos regulatórios ainda estejam evoluindo em relação ao comércio eletrônico de biológicos, os programas-piloto iniciais nos Estados Unidos e na Coreia do Sul ilustram modelos de conformidade escaláveis que outros países provavelmente irão adotar.
Por Usuário Final:
Spas Médicos Redefinem a Experiência do PacienteHospitais e clínicas realizaram quase metade das injeções em 2026, mas o modelo experiencial popularizado pelos spas médicos está remodelando as expectativas. Centros estéticos especializados combinam ambiente de hospitalidade com supervisão médica, criando ambientes premium que incentivam a venda cruzada de terapias dérmicas complementares. Os spas médicos realizam atualmente uma estimativa de 40 a 55% das sessões cosméticas de neurotoxinas em economias de alta renda, sinalizando uma mudança de ambientes puramente médicos para espaços orientados ao estilo de vida. Enfermeiros injetores móveis com suporte de telessupervisão ampliam o alcance a clientes domiciliados ou com restrições de tempo, diversificando ainda mais o cenário de atendimento. A variação regulatória em relação a injetores não médicos cria tanto oportunidades quanto riscos; jurisdições com regras de supervisão mais flexíveis registram taxas de estabelecimento mais rápidas, mas precisam abordar lacunas de garantia de qualidade.
Os laboratórios de pesquisa, embora sejam um contribuinte menor de receita, desempenham um papel fundamental na expansão das fronteiras terapêuticas por meio de ensaios iniciados por investigadores e estudos de combinação de dispositivos e medicamentos. Suas colaborações com instituições acadêmicas aceleram a pesquisa translacional, garantindo que as indicações emergentes sejam rapidamente validadas e comercializadas.
Análise Geográfica
Mercado de Neurotoxinas da América do Norte
A América do Norte manteve a liderança com 38,4% de participação na receita em 2026, apoiada por cobertura de seguro robusta e orientações bem definidas da FDA que agilizam as aprovações de indicações suplementares. A concentração de injetores certificados em centros metropolitanos sustenta a densidade de procedimentos, enquanto os serviços móveis estendem as ofertas cosméticas a localidades suburbanas. O investimento em capacidade doméstica de envase e acabamento, ilustrado pelos planos de expansão de instalações em andamento no valor de 2 bilhões de USD, aumenta a segurança do fornecimento e reduz os prazos de entrega.
Mercado de Neurotoxinas da Ásia-Pacífico
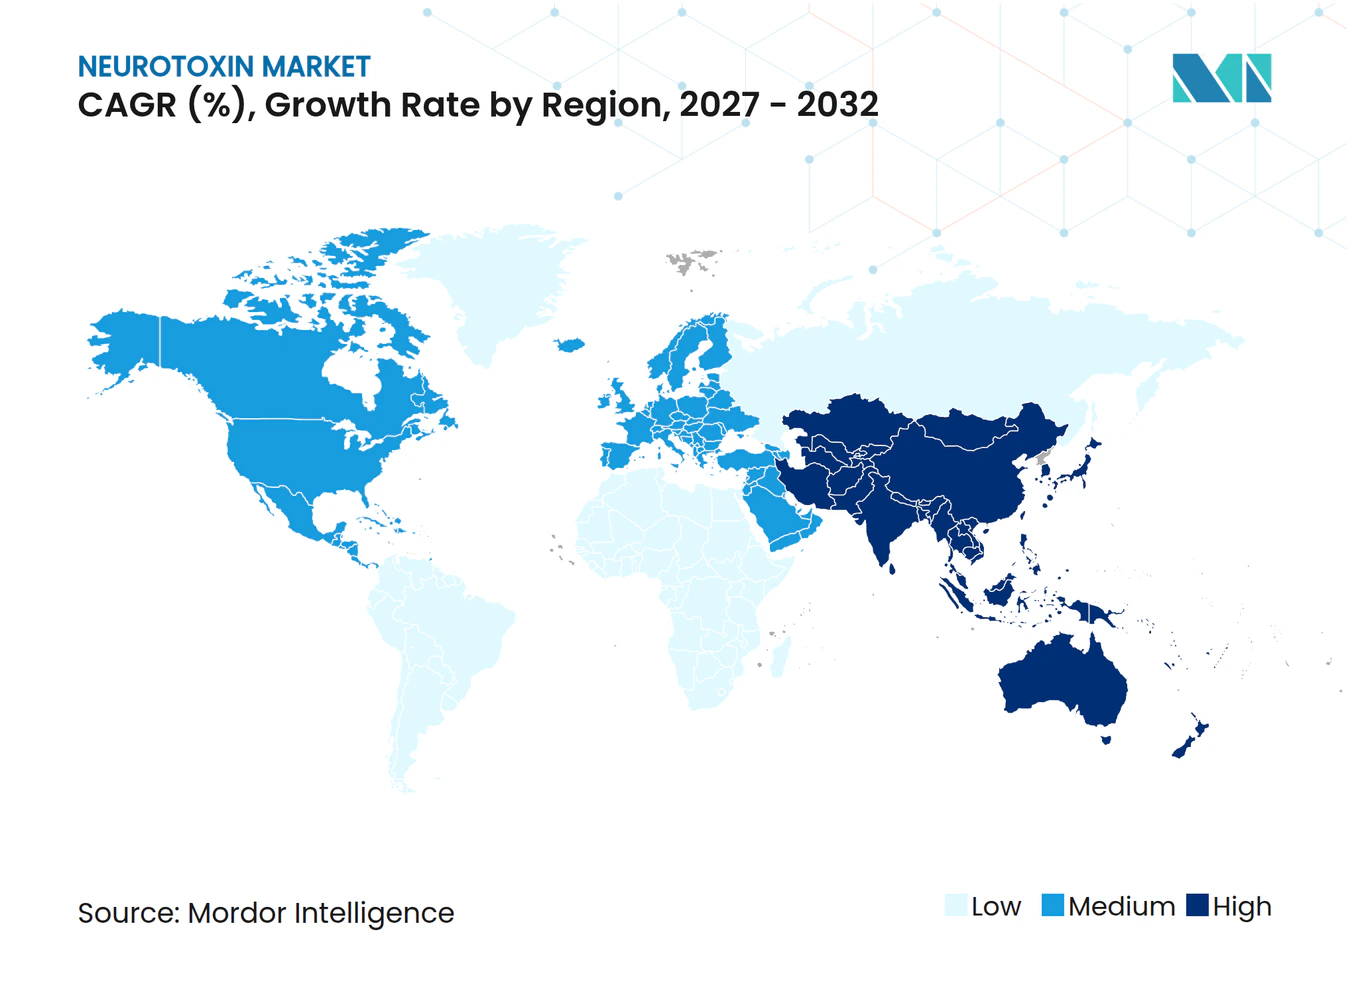
A Ásia-Pacífico registra a expansão mais rápida, avançando a um CAGR de 16,2% até 2032, impulsionada pelo crescimento do consumo da classe média e pela harmonização regulatória proativa que agiliza a revisão de dossiês. A fabricação local de biossimilares na Coreia do Sul e na China reduz os preços médios de venda e estimula uma adoção mais ampla além das elites urbanas. Os programas de treinamento de profissionais financiados pelo governo elevam a qualidade das injeções, mitigando preocupações iniciais de segurança e fomentando a aceitação comunitária.
Mercado de Neurotoxinas da Europa
A Europa apresenta crescimento estável em meio a sistemas de saúde maduros e farmacovigilância rigorosa. A disparidade no reembolso nacional permanece a principal barreira; no entanto, o envelhecimento da população e a prevalência de doenças neurológicas crônicas sustentam a demanda de base. Os ajustes de fornecimento pós-Brexit foram amplamente estabilizados, com programas de importação paralela amortecendo as pressões sobre os preços e garantindo disponibilidade consistente de produtos nos estados-membros.
Cenário Competitivo
Concentração do Mercado
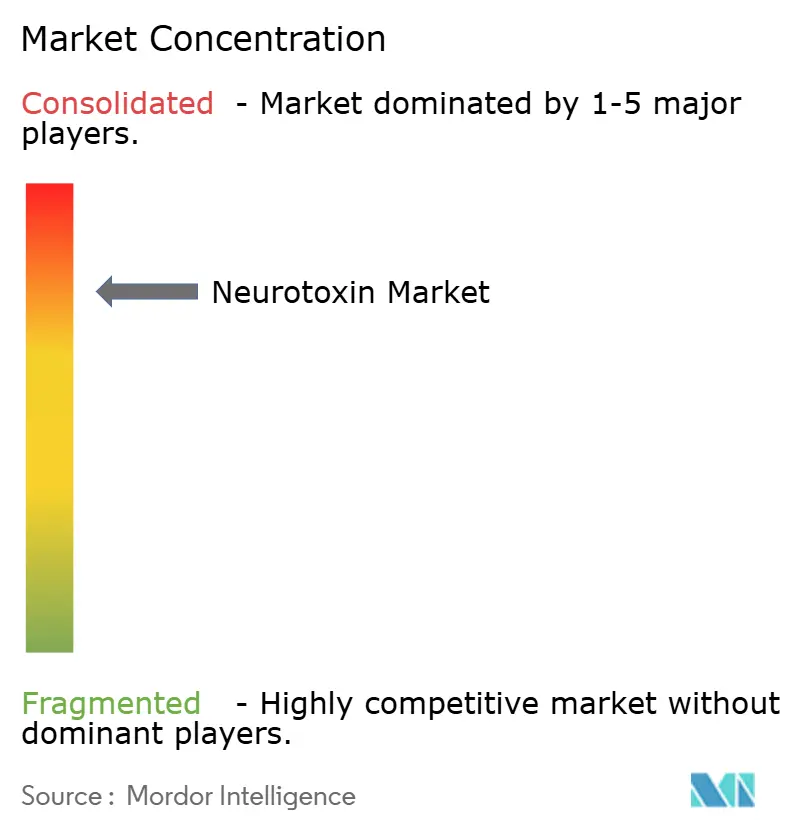
O mercado de Neurotoxinas exibe alta concentração, com a AbbVie controlando 68% de participação por meio da franquia Botox. Os entrantes contrabalançam essa dominância por meio de reivindicações diferenciadas, como duração de 24 semanas e início rápido, que atraem tanto clínicos quanto pacientes. O gerenciamento ativo de portfólio impulsiona a consolidação; a aquisição de USD 924 milhões da Revance pela Crown Laboratories.
A Therapeutics exemplifica movimentos estratégicos para adquirir plataformas de tecnologia que prometem vantagens competitivas duráveis. Os originadores de biossimilares aproveitam o posicionamento de preço-valor, visando sistemas públicos orientados por licitações e oferecendo descontos por volume para garantir a inclusão em formulários.
Os líderes investem em sistemas de injeção guiados por IA que padronizam a profundidade e o posicionamento da dosagem, reduzindo a variância e as taxas de eventos adversos. As parcerias com empresas de dispositivos aceleram essa capacidade, levando a pacotes integrados de produto-serviço que fidelizam os profissionais. Contratos de defesa governamentais, como o prêmio de USD 250 milhões à Resilience para contramedidas de toxinas, destacam a relevância de uso duplo e fornecem financiamento incremental para inovação de processos. Coletivamente, os pipelines de P&D se concentram na diversidade de serotipos, novas indicações e biofabricação escalável que sustenta as margens brutas apesar da erosão gradual de preços.
Líderes do Setor de Neurotoxinas
-
AbbVie (Allergan)
-
Ipsen
-
Merz Pharma
-
Revance Therapeutics
-
Daewoong Pharmaceutical
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Neurotoxinas Empresas cobertas neste relatório
- Abbvie
- Ipsen
- Merz Pharma
- Revance Therapeutics
- Daewoong Pharmaceutical
- Hugel
- Medytox
- Evolus
- Lanzhou Institute of Biological Products
- Galderma
- Alphaeon (Pharmakon)
- Clarion Medical
- TeraScience
- Shanghai Haohai Biotechnology
- Syndax Pharmaceuticals
- Huons Global
- Novartis (Investigational)
- Pfizer (Investigational)
- Abbisko Therapeutics
- Ipsen Biopharm Ltd. (UK)
Desenvolvimentos industriais recentes em Mercado de Neurotoxinas
- Janeiro de 2025: A AbbVie submeteu um Pedido de Licença Biológica para a trenibotulinumtoxinE, visando indicações neurológicas expandidas.
- Agosto de 2024: A Crown Laboratories concluiu sua aquisição de USD 924 milhões da Revance Therapeutics, adicionando o Daxxify ao seu portfólio estético.
- Março de 2024: A Hugel recebeu aprovação dos Estados Unidos para a letibotulinumtoxinA, a primeira toxina fabricada na Coreia autorizada simultaneamente nos mercados dos Estados Unidos, China e Europa.
Escopo do Relatório Global do Mercado de Neurotoxinas
Visão geral da segmentação
| Toxina Botulínica Tipo A |
| Toxina Botulínica Tipo B |
| Neurotoxinas Derivadas do Tétano |
| Outras Neurotoxinas |
| Indicações Estéticas |
| Enxaqueca Crônica |
| Espasticidade |
| Distonia Cervical |
| Hiperidrose |
| Outros Usos Terapêuticos |
| Hospitais e Clínicas |
| Centros de Dermatologia e Estética |
| Laboratórios de Pesquisa |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Toxina Botulínica Tipo A | |
| Toxina Botulínica Tipo B | ||
| Neurotoxinas Derivadas do Tétano | ||
| Outras Neurotoxinas | ||
| Por Aplicação Terapêutica | Indicações Estéticas | |
| Enxaqueca Crônica | ||
| Espasticidade | ||
| Distonia Cervical | ||
| Hiperidrose | ||
| Outros Usos Terapêuticos | ||
| Por Usuário Final | Hospitais e Clínicas | |
| Centros de Dermatologia e Estética | ||
| Laboratórios de Pesquisa | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor global projetado do mercado de Neurotoxinas em 2032?
O mercado tem previsão de atingir 19,45 bilhões de USD até 2032, expandindo-se a um CAGR de 12,74%.
Qual região apresenta o crescimento futuro mais rápido para neurotoxinas?
A Ásia-Pacífico lidera com um CAGR projetado de 16,2% até 2032, impulsionada pela harmonização regulatória e pelo aumento da escala de fabricação local.
Por quanto tempo as neurotoxinas de longa duração de próxima geração podem manter o efeito clínico?
Os ensaios clínicos relatam durações medianas de até 24 semanas, o dobro das formulações tradicionais de 12 a 16 semanas.
Qual indicação terapêutica cresce mais rapidamente atualmente?
A profilaxia da enxaqueca crônica lidera com um CAGR de 11,9%, atribuível à forte eficácia clínica e ao suporte de reembolso.
Qual percentual da receita de 2026 as farmácias hospitalares capturaram?
As farmácias hospitalares representaram 49,5% das vendas globais, embora os canais online estejam se expandindo muito mais rapidamente.
Por que o Botox falsificado é considerado uma grande restrição do setor?
Casos confirmados de hospitalização ligados a injeções falsificadas destacam os riscos à segurança dos pacientes e provocam uma supervisão regulatória mais rigorosa, reduzindo o crescimento da demanda de curto prazo.