
Neurotoxin Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 10.68 Milliarden US-Dollar |
| Marktgröße (2032) | 19.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.74 % |
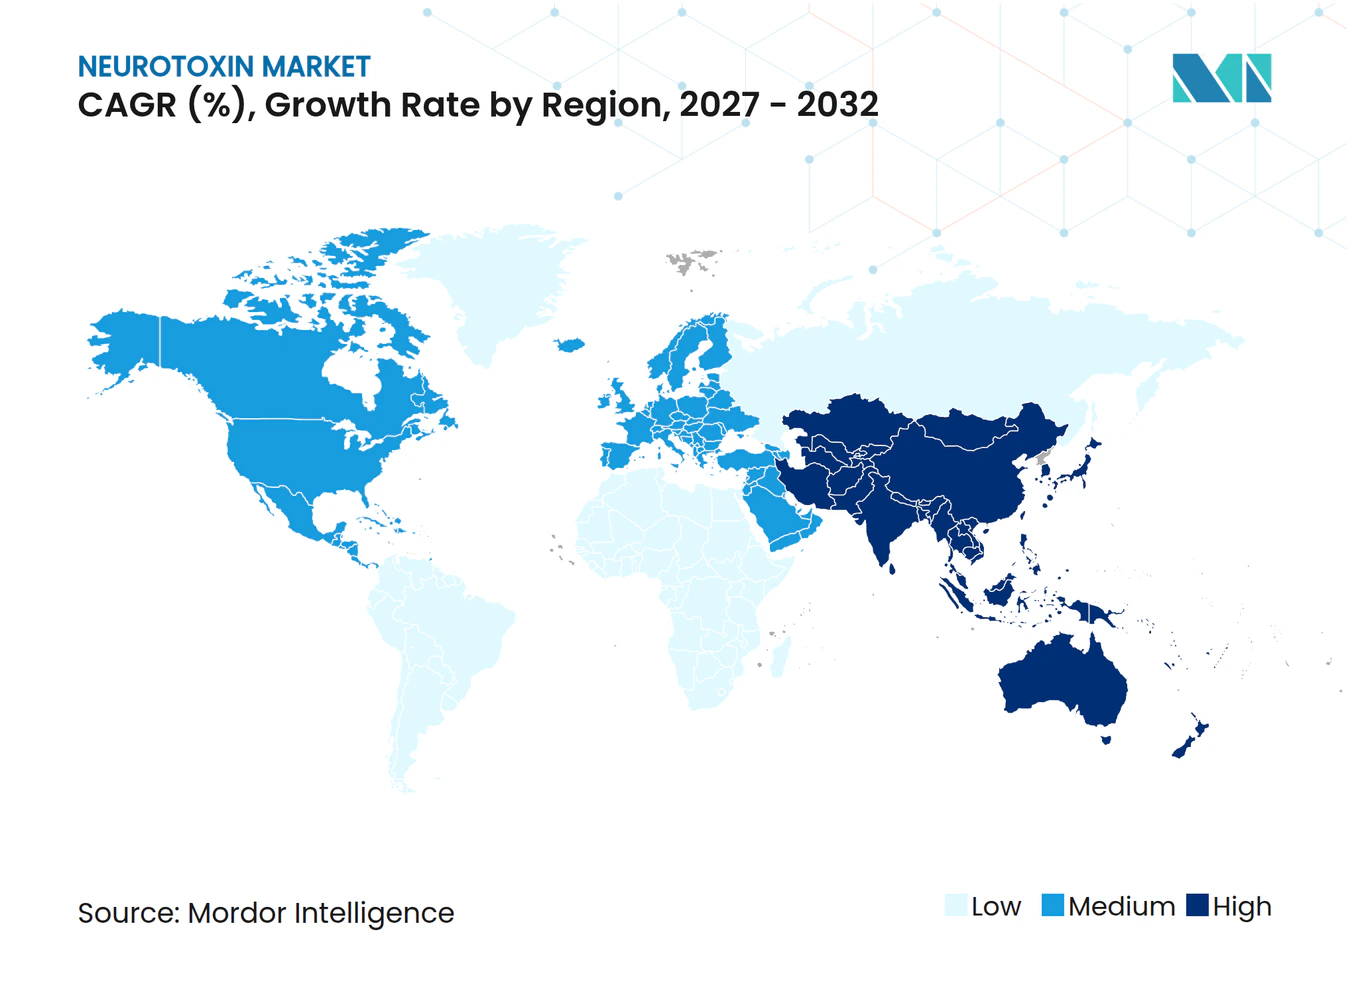
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Neurotoxin Marktanalyse von Mordor Intelligence
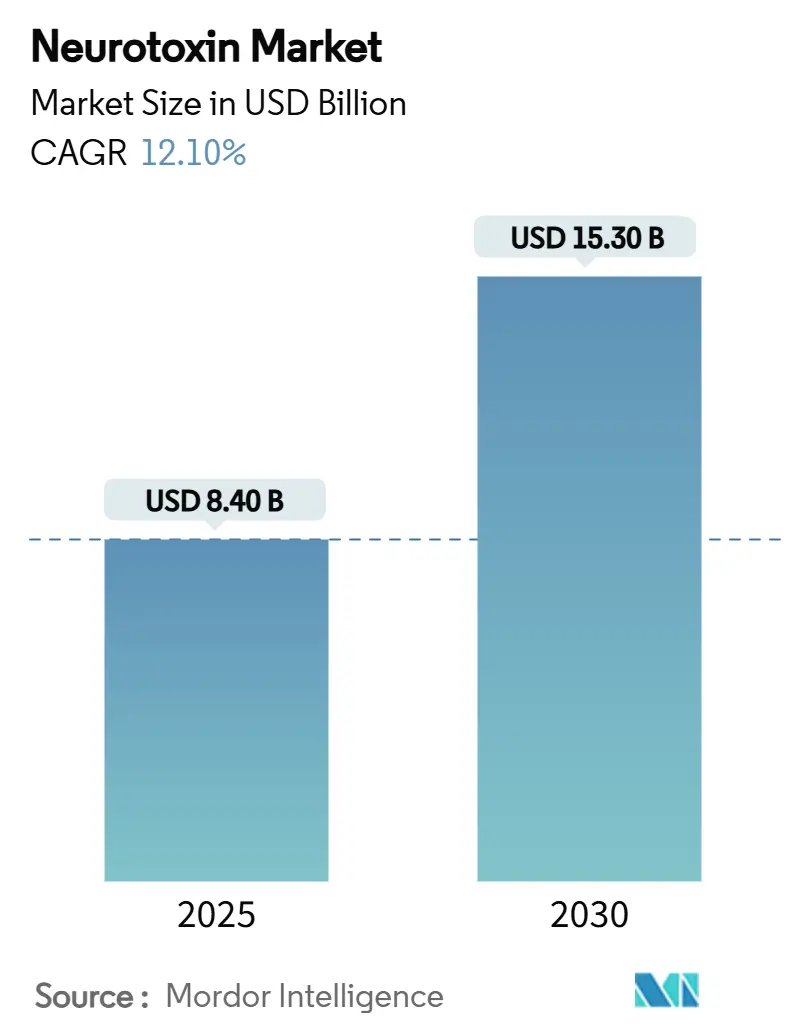
Es wird erwartet, dass der Neurotoxin-Markt von 9,47 Milliarden USD im Jahr 2026 auf 10,68 Milliarden USD im Jahr 2027 ansteigt und bis 2032 voraussichtlich 19,45 Milliarden USD erreichen wird, was einer CAGR von 12,74 % im Prognosezeitraum entspricht. Die kontinuierliche Diversifizierung von rein kosmetischen Anwendungen hin zu erstattungsfähigen therapeutischen Indikationen, verbunden mit einer starken Verbrauchernachfrage nach minimalinvasiven Eingriffen, trägt zu diesem Wachstum bei. Das Volumen der Eingriffe in Nordamerika bleibt trotz makroökonomischer Schwankungen stabil, während die regulatorische Konvergenz im asiatisch-pazifischen Raum Produktzulassungen und den Ausbau der lokalen Fertigung beschleunigt. Fortschritte in der Pipeline bei lang wirkenden und flüssigen Formulierungen stärken die Markendifferenzierung und unterstützen die Premiumpreisgestaltung. Gleichzeitig verbessern präzisionsgesteuerte Injektionssysteme die klinischen Ergebnisse, stärken das Vertrauen der Anwender und fördern eine breitere Akzeptanz in allen Altersgruppen.
Wichtigste Erkenntnisse des Berichts
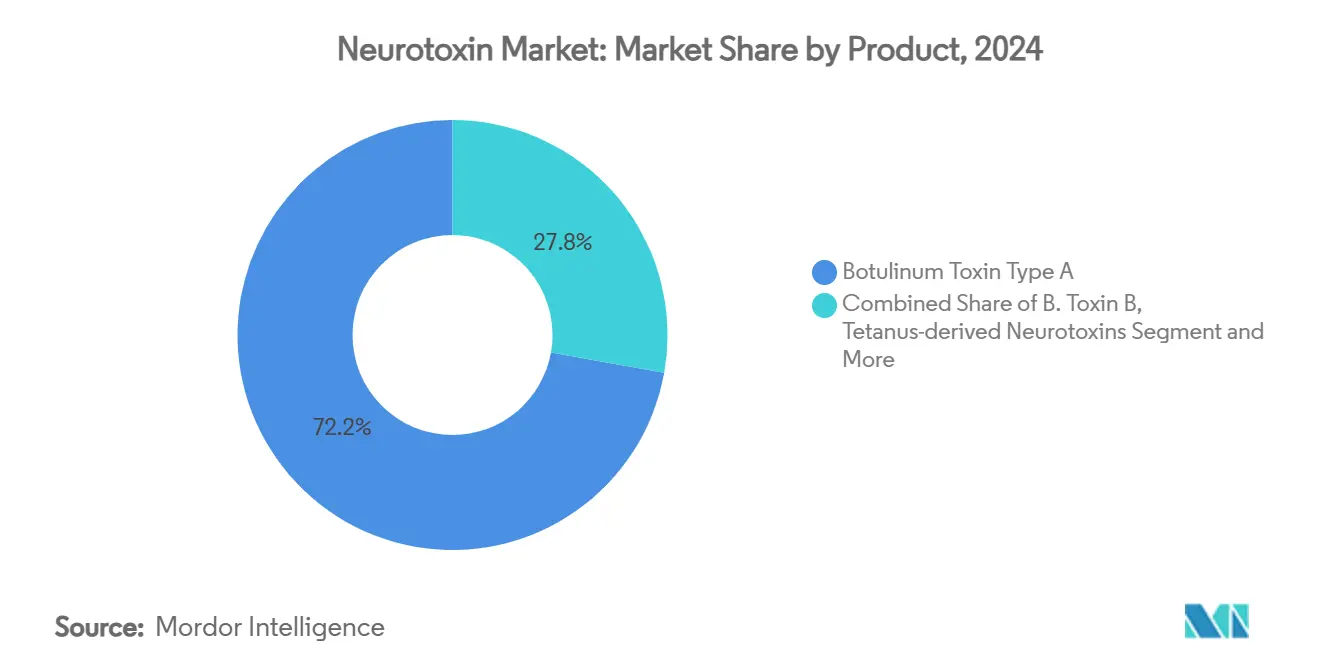
- Nach Produkttyp erfasste Botulinumtoxin Typ A im Jahr 2026 72,2 % des Umsatzes und festigte damit seine Position als dominierende Formulierung.
- Nach therapeutischer Anwendung entfielen auf ästhetische Indikationen im Jahr 2026 53,3 % des Neurotoxin-Marktvolumens.
- Nach Endnutzer lieferten Krankenhäuser und Kliniken im Jahr 2026 45,9 % der weltweiten Injektionen und behielten damit den größten Vertriebsanteil.
- Nach Region hielt Nordamerika im Jahr 2026 43,7 % des Neurotoxin-Marktanteils und blieb damit der größte geografische Einzelbeitrag.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Volumen ästhetischer Eingriffe | +3.20% | Global, Schwerpunkt in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Prävalenz chronischer Migräne & Spastizität | +2.80% | Global, alternde Hocheinkommensländer | Langfristig (≥ 4 Jahre) |
| Günstige Erstattungsregelungen für therapeutische Anwendungen | +2.10% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Pipeline lang wirkender & flüssiger Neurotoxine | +1.90% | Frühe Akzeptanz in Nordamerika | Langfristig (≥ 4 Jahre) |
| Aufkommen von Biosimilar- und Biobetter-Toxinen in Asien | +1.40% | Kernmarkt Asien-Pazifik, Ausstrahlungseffekte auf Schwellenmärkte | Mittelfristig (2–4 Jahre) |
| KI-gestützte Injektionstechniken zur Verbesserung der Ergebnisse | +0.80% | Nordamerika, Europa, ausgewählte Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Volumen ästhetischer Eingriffe
Verbraucher betrachten Neurotoxin-Behandlungen zunehmend als routinemäßige Selbstfürsorge statt als diskretionären Luxus, was die Nachfrage auch in wirtschaftlichen Abschwungphasen aufrechterhalten. Die Anzahl der Eingriffe bleibt im Vergleich zu anderen minimalinvasiven Optionen aufgrund vorhersehbarer Sicherheitsprofile und kurzer Erholungszeiten höher. Die wachsende Akzeptanz bei jüngeren Bevölkerungsgruppen, insbesondere bei Personen Ende zwanzig, die präventive Maßnahmen suchen, schafft wiederkehrende Umsatzzyklen für Kliniken. Die rasche Verbreitung akkreditierter medizinischer Spas verbessert die geografische Zugänglichkeit und verbreitert die Kundenbasis. Private Investitionen fließen weiterhin in spezialisierte ästhetische Plattformen und unterstützen Mitarbeiterschulungen, Marketingreichweite und Technologieadoption, die gemeinsam die adressierbare Bevölkerung vergrößern.
Zunehmende Prävalenz chronischer Migräne & Spastizität
Chronische Migräne betrifft etwa 1 % der Weltbevölkerung und verursacht erhebliche Einschränkungen der Lebensqualität; Botulinumtoxin hat im Vergleich zu herkömmlichen oralen Therapieschemata eine überlegene prophylaktische Wirksamkeit gezeigt.[1] Ebenso nehmen post-Schlaganfall- und zerebralparesebedingten Spastizitäten parallel zur Alterung der Bevölkerung zu, was zur erstlinigen Anwendung von Neurotoxin-Injektionen führt, die langfristige Pflegekosten senken. Stabile Erstattungscodes in den wichtigsten Märkten schaffen planbare Einnahmen für Anbieter und Hersteller gleichermaßen. Laufende Studien zu Depression und Angststörungen deuten auf eine weitere Ausweitung der erstattungsfähigen therapeutischen Indikationen hin und stärken die Widerstandsfähigkeit des Neurotoxin-Marktes gegenüber konjunkturellen Schwankungen der kosmetischen Nachfrage. Zusammengenommen sichern diese Faktoren eine breite, klinisch validierte Plattform für nachhaltiges Mengenwachstum über den ästhetischen Einsatz hinaus.
Günstige Erstattungsregelungen für therapeutische Anwendungen
Medicare und vergleichbare europäische Kostenträger erkennen die Kosteneffizienz der Neurotoxin-Therapie für mehrere neurologische Erkrankungen an und bieten strukturierte Deckungskriterien und Dosierungsobergrenzen, die eine angemessene Nutzung fördern.[2] Die Angleichung durch private Versicherer spiegelt diese Richtlinien wider, minimiert die Eigenkosten der Patienten und beschleunigt die Akzeptanz. Klare CPT- und ICD-10-Kodierungsrahmen vereinfachen die Abrechnung für Anbieter und senken den Verwaltungsaufwand. Länder im Asien-Pazifik-Raum integrieren die Neurotoxin-Erstattung zunehmend in nationale Arzneimittellisten, was die geografische Durchdringung verbreitert und die Umsatzschwankungen für Hersteller glättet. Solche unterstützenden Kostenträgerumgebungen bilden die Grundlage für Kapitalinvestitionen in erweiterte Fertigungs- und Vertriebskapazitäten weltweit.
Pipeline lang wirkender & flüssiger Neurotoxine
Produkte mit verlängerter Wirkdauer wie DaxibotulinumtoxinA erzielen eine mediane Wirksamkeit von bis zu 24 Wochen, wodurch die Injektionshäufigkeit im Vergleich zu etablierten Marken halbiert und die Patientenzufriedenheit gesteigert wird. Flüssige Darreichungsformen entfallen auf Rekonstitutionsschritte, reduzieren Vorbereitungsfehler und die Behandlungszeit in der Klinik, während die Wirksamkeit unter Standardkühlung erhalten bleibt. Nanopartikelträger, die derzeit untersucht werden, versprechen einstellbare Freisetzungsprofile und eröffnen die Möglichkeit individualisierter Wiederbehandlungspläne. Regulierungsbehörden bieten etablierte Zulassungswege für diese Innovationen an, und frühe klinische Meilensteine unterstützen eine Premiumpreisgestaltung beim Marktstart, die den Gesamtmarktwert steigert. Insgesamt differenzieren Formulierungen der nächsten Generation die Portfolios und erhalten Wettbewerbsbarrieren für den Markteintritt aufrecht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umlauf von gefälschtem Botox auf Graumärkten | -1.80% | Global, Schwerpunkt auf unregulierten Kanälen | Kurzfristig (≤ 2 Jahre) |
| Strenge Kühlkettenlogistik für Biologika | -1.20% | Global, stärkere Auswirkungen in ressourcenarmen Regionen | Mittelfristig (2–4 Jahre) |
| Sichtbarkeit unerwünschter Ereignisse in sozialen Medien | -0.90% | Weltweit, soziale-Medien-aktive Bevölkerungsgruppen | Kurzfristig (≤ 2 Jahre) |
| Patentablauf & Risiko von Rechtsstreitigkeiten im Bereich geistiges Eigentum | -0.70% | Entwickelte Märkte mit starker Durchsetzung des geistigen Eigentums | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umlauf von gefälschtem Botox auf Graumärkten
Siebzehn mit Fälschungen in Zusammenhang stehende Botulismus-Fälle in neun US-Bundesstaaten erforderten Krankenhausaufenthalte und unterstrichen die Patientensicherheitsrisiken sowie die Erosion des Markenvertrauens.[3] Werbung in sozialen Medien durch nicht lizenzierte Anwender verstärkt die Exposition gegenüber minderwertigen Fläschchen, während grenzüberschreitende Online-Sendungen die regulatorische Überwachung erschweren. Solche Vorfälle erhöhen die Kontrolle durch Gesundheitsbehörden, was möglicherweise neue Indikationszulassungen verzögert und die Compliance-Kosten für legitime Hersteller erhöht. Kliniken und Apotheken intensivieren die Lieferantenprüfung und investieren in Serialisierungs- und Authentifizierungstools, die den Betriebsaufwand erhöhen. Anhaltende Fälschungen hemmen daher das kurzfristige Wachstum, indem sie bei Verbrauchern und Regulierungsbehörden gleichermaßen Vorsicht hervorrufen.
Strenge Kühlkettenlogistik für Biologika
Botulinumtoxin erfordert eine ununterbrochene Lagerung bei 2–8 °C vom Werk bis zum Anwendungsort; Temperaturabweichungen beeinträchtigen die Wirksamkeit und führen zu Haftungsrisiken. Die Aufrechterhaltung einer validierten Kühlung während Transport, Lagerung und klinischer Handhabung erhöht die Vertriebskosten, insbesondere in Schwellenmärkten mit fragiler Infrastruktur. Kleinere Praxen stehen vor Vorabinvestitionen in Überwachungsgeräte, was die Ausweitung der Dienstleistungen in ländliche Gebiete erschwert. Flüssige Formulierungen können zwar bequemer sein, erfordern jedoch möglicherweise strengere Kontrollen als lyophilisierte Pulver, was die Komplexität erhöht. Hersteller reagieren mit temperaturstabilen Verpackungen und Echtzeit-Tracking-Systemen, doch die Kapitalbelastung dämpft weiterhin die kurzfristige Durchdringung in kostenempfindlichen Regionen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Stabilität von Typ A trifft auf Biosimilar-WettbewerbBotulinumtoxin Typ A blieb das Hauptprodukt, was jahrzehntelange klinische Anwendung und die breiteste regulatorische Zulassung widerspiegelt. Das Neurotoxin-Marktvolumen für Typ A entfiel im Jahr 2026 auf den größten Umsatzanteil, verankert durch die fest etablierte Vertrautheit der Ärzte mit Onabotulinumtoxin A. Die Inzidenz neutralisierender Antikörper bleibt gering, was die langfristige Ansprechbarkeit der Patienten erhält. Koreanische Entwickler haben jedoch die US-Zulassung für Letybo erhalten, was eine Welle asiatischer Biosimilar-Einträge signalisiert, die die Preisprämien schrittweise erodieren werden. Typ-B-Wirkstoffe kommen Patienten zugute, die eine Resistenz gegen Typ A entwickeln, doch begrenzen Dosierungskomplexitäten und lokalisierte Schmerzen das Volumen. Auf Tetanus basierende investigative Neurotoxine zielen darauf ab, bestehende Patente zu umgehen und könnten nach 2030 die therapeutischen Optionen diversifizieren. Im Prognosezeitraum bleibt die Dominanz von Typ A bestehen, doch sein Neurotoxin-Marktanteil sinkt leicht, da der Biosimilar-Wettbewerb zunimmt und alternative Serotypen Nischenpositionen sichern.
Das Innovationsrennen konzentriert sich nun auf wirkungsverlängerte und gebrauchsfertige Typ-A-Varianten, die die Markendifferenzierung stärken und gleichzeitig bewährte Sicherheitsprofile beibehalten. Hersteller setzen Schulungsprogramme ein, um Wirksamkeitsvorteile gegenüber kostengünstigeren Generika zu bekräftigen, doch der Fokus der Kostenträger auf Budgetauswirkungen beschleunigt die Aufnahme bewährter Biosimilars in Formulare. Insgesamt besetzen differenzierte Premiumangebote das obere Preissegment, während in großen Mengen produzierte regionale Marken in volumengetriebene Segmente eindringen und gemeinsam den Patientenzugang erweitern.



Nach therapeutischer Anwendung:
Ästhetisches Volumen führt, chronische Migräne beschleunigt sichÄsthetische Eingriffe trugen im Jahr 2026 den größten Anteil zum Umsatz bei, da Selbstzahler vorhersehbare Eingriffe mit kurzer Ausfallzeit bevorzugen. Kliniken nutzen abonnementartige Behandlungspakete, die Wiederholungsbesuche alle drei bis vier Monate sichern und einen gleichmäßigen Cashflow erzeugen. Indikationen bei chronischer Migräne expandieren am schnellsten und verzeichnen bis 2032 eine CAGR von 11,9 %, gestützt durch starke Phase-III-Evidenz und die Anerkennung durch Kostenträger hinsichtlich der Einsparungen durch vermiedene Notaufnahmebesuche. Die Spastizitätsversorgung bleibt stabil, getragen von der alternden Bevölkerung und breiter neurologischer Akzeptanz. Das Wachstum bei der Hyperhidrose-Anwendung beschleunigt sich, da das Verbraucherbewusstsein für minimalinvasive Optionen steigt, unterstützt durch günstige Erstattungsregelungen in ausgewählten europäischen Ländern. Aufkommende psychiatrische Anwendungen, einschließlich therapieresistenter Depressionen, befinden sich weiterhin in der Entwicklung und könnten den Neurotoxin-Markt gegen Ende des Jahrzehnts erweitern, wenn entscheidende Daten vorliegen.
Über alle therapeutischen Kategorien hinweg fördern gebündelte Zahlungsmodelle die multidisziplinäre Zusammenarbeit und integrieren Neurotoxin-Injektionen in ganzheitliche Neurologie- und Rehabilitationspfade. Lang wirkende Formulierungen werden insbesondere Patienten mit chronischer Migräne und Dystonie zugutekommen, indem sie die Intervalle verlängern, die Therapietreue verbessern und die jährliche Injektionsanzahl reduzieren, ohne an Wirksamkeit einzubüßen.
Nach Vertriebskanal:
Online-Expansion gestaltet die Auftragsabwicklung neuKrankenhaus- und Fachklinik-Apotheken beherrschten im Jahr 2026 49,5 % des Umsatzwerts, was auf fest etablierte Krankenhauseinkaufsverträge und die Ausrichtung auf Erstattungsregelungen zurückzuführen ist. Dennoch verzeichnen Online-Apotheken, die verifizierte Telemedizin-Konsultationen nutzen, bis 2032 eine CAGR von 15,8 %, angetrieben durch die nach der Pandemie gestiegene Akzeptanz von Fernversorgung und den Komfort des Direktvertriebs an Verbraucher. Zertifizierte elektronische Apotheken integrieren temperaturkontrollierte Verpackungen mit Track-and-Trace-Authentifizierung und sprechen damit technikaffine Nutzer an, die Fälschungsrisiken scheuen. Großhändler modernisieren sich mit Blockchain-basierter Überwachung, um Regulierungsbehörden und Versicherern zu versichern, dass die Versorgungsintegrität gewahrt bleibt. Das daraus resultierende Omni-Channel-Ökosystem reduziert Zugangsdisparitäten, insbesondere in städtischen Randgebieten und ländlichen Regionen, wo stationäre Apotheken keine spezialisierte Biologika-Lagerung anbieten.
Der Wettbewerb verschärft sich, da Hersteller differenzierte Unterstützungsprogramme anbieten, darunter Direktlieferung und Schulungen für Pflegepersonal, um die Markentreue sowohl in institutionellen als auch in digitalen Vertriebskanälen zu erhalten. Während sich die regulatorischen Rahmenbedingungen für den biologischen E-Commerce noch weiterentwickeln, veranschaulichen frühe Pilotprogramme in den Vereinigten Staaten und Südkorea skalierbare Compliance-Modelle, die andere Länder wahrscheinlich übernehmen werden.
Nach Endnutzer:
Medizinische Spas gestalten das Patientenerlebnis neuKrankenhäuser und Kliniken führten im Jahr 2026 fast die Hälfte der Injektionen durch, doch das von medizinischen Spas popularisierte Erlebnismodell verändert die Erwartungen. Zweckgebaute ästhetische Zentren verbinden Hospitality-Ambiente mit ärztlicher Aufsicht und schaffen Premium-Umgebungen, die den Cross-Selling-Verkauf ergänzender dermaler Therapien fördern. Med Spas führen nun schätzungsweise 40–55 % der kosmetischen Neurotoxin-Sitzungen in einkommensstarken Volkswirtschaften durch, was eine Verlagerung von rein medizinischen Einrichtungen hin zu lifestyle-orientierten Orten signalisiert. Mobile Injektionspflegekräfte, unterstützt durch Tele-Supervision, erweitern die Reichweite auf hausgebundene oder zeitlich eingeschränkte Kunden und diversifizieren das Versorgungsangebot weiter. Regulatorische Unterschiede bezüglich Nicht-Arzt-Injektoren schaffen sowohl Chancen als auch Risiken; Rechtsgebiete mit gelockerten Aufsichtsregeln verzeichnen schnellere Gründungsraten, müssen jedoch Qualitätssicherungslücken schließen.
Forschungslabore spielen, obwohl sie nur einen geringen Umsatzbeitrag leisten, eine entscheidende Rolle bei der Erweiterung therapeutischer Grenzen durch investigator-initiierte Studien und Kombinations-Studien aus Gerät und Arzneimittel. Ihre Zusammenarbeit mit akademischen Einrichtungen beschleunigt die translationale Forschung und stellt sicher, dass aufkommende Indikationen schnell validiert und kommerzialisiert werden.
Geografische Analyse
Neurotoxin-Markt Nordamerika
Nordamerika behielt mit einem Umsatzanteil von 38,4 % im Jahr 2026 die Führungsposition, unterstützt durch eine robuste Versicherungsabdeckung und klar definierte FDA-Leitlinien, die die Genehmigung ergänzender Indikationen vereinfachen. Konzentrationen von zertifizierten Injektoren in Ballungsräumen sichern die Eingriffsdichte, während mobile Dienste kosmetische Angebote in städtische Randgebiete ausweiten. Investitionen in inländische Abfüll- und Verpackungskapazitäten, veranschaulicht durch laufende Erweiterungspläne für Anlagen im Wert von 2 Milliarden USD, erhöhen die Versorgungssicherheit und verkürzen die Vorlaufzeiten.
Neurotoxin-Markt Asien-Pazifik
Der asiatisch-pazifische Raum verzeichnet die schnellste Expansion mit einer CAGR von 16,2 % bis 2032, getragen durch das Konsumwachstum der Mittelschicht und eine proaktive regulatorische Harmonisierung, die die Dossierprüfung beschleunigt. Die lokale Biosimilar-Herstellung in Südkorea und China senkt die durchschnittlichen Verkaufspreise und stimuliert eine breitere Akzeptanz über städtische Eliten hinaus. Staatlich finanzierte Schulungsprogramme für Anwender verbessern die Injektionsqualität, mindern frühe Sicherheitsbedenken und fördern die gesellschaftliche Akzeptanz.
Neurotoxin-Markt Europa
Europa verzeichnet ein stetiges Wachstum inmitten ausgereifter Gesundheitssysteme und strenger Pharmakovigilanz. Unterschiede bei der nationalen Kostenerstattung bleiben das primäre Hindernis, doch die alternde Bevölkerung und die Prävalenz chronischer neurologischer Erkrankungen sichern die Grundnachfrage. Die Anpassungen der Lieferkette nach dem Brexit haben sich weitgehend stabilisiert, wobei Parallelimportprogramme den Preisdruck abfedern und eine konsistente Produktverfügbarkeit in den Mitgliedstaaten gewährleisten.
Wettbewerbslandschaft
Marktkonzentration
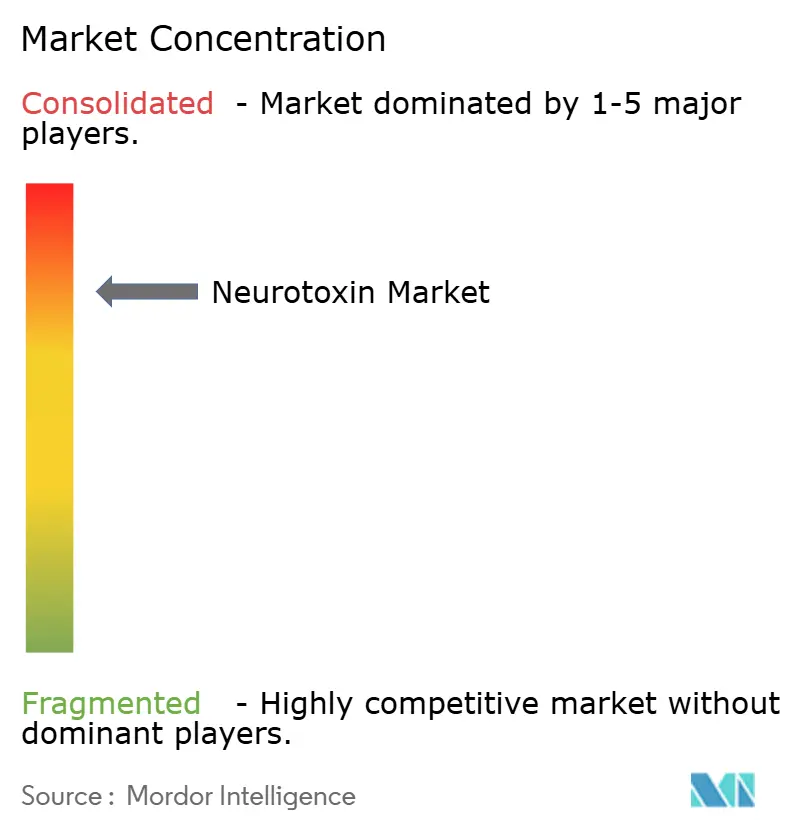
Der Neurotoxin Markt weist eine hohe Konzentration auf, wobei AbbVie über die Botox-Marke einen Marktanteil von 68 % kontrolliert. Neueinsteiger gleichen diese Dominanz durch differenzierte Ansprüche aus, wie z. B. eine 24-wöchige Wirkdauer und einen schnellen Wirkungseintritt, die sowohl Kliniker als auch Patienten ansprechen. Aktives Portfoliomanagement treibt die Konsolidierung voran; Crown Laboratories' Übernahme von Revance für 924 Millionen USD.
Therapeutics veranschaulicht strategische Schritte zur Übernahme von Technologieplattformen, die dauerhafte Wettbewerbsvorteile versprechen. Biosimilar-Originatoren nutzen eine Preis-Leistungs-Positionierung, zielen auf ausschreibungsgetriebene öffentliche Systeme ab und bieten Mengenrabatte an, um die Aufnahme in Arzneimittellisten zu sichern.
Marktführer investieren in KI-gestützte Injektionssysteme, die Dosierungstiefe und -platzierung standardisieren, Varianz und unerwünschte Ereignisraten reduzieren. Partnerschaften mit Geräteherstellern beschleunigen diese Fähigkeit und führen zu integrierten Produkt-Service-Bündeln, die die Anbieterloyalität sichern. Staatliche Verteidigungsaufträge, wie die 250-Millionen-USD-Vergabe an Resilience für Toxin-Gegenmaßnahmen, unterstreichen die Dual-Use-Relevanz und bieten zusätzliche Finanzierung für Prozessinnovationen. Insgesamt konzentrieren sich die F&E-Pipelines auf Serotyp-Diversität, neue Indikationen und skalierbare Bioproduktion, die Bruttomargen trotz schrittweiser Preiserosion aufrechterhalten.
Führende Unternehmen der Neurotoxin-Branche
-
AbbVie (Allergan)
-
Ipsen
-
Merz Pharma
-
Revance Therapeutics
-
Daewoong Pharmaceutical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neurotoxin-Markt Unternehmen in diesem Bericht
- Abbvie
- Ipsen
- Merz Pharma
- Revance Therapeutics
- Daewoong Pharmaceutical
- Hugel
- Medytox
- Evolus
- Lanzhou Institute of Biological Products
- Galderma
- Alphaeon (Pharmakon)
- Clarion Medical
- TeraScience
- Shanghai Haohai Biotechnology
- Syndax Pharmaceuticals
- Huons Global
- Novartis (Investigational)
- Pfizer (Investigational)
- Abbisko Therapeutics
- Ipsen Biopharm Ltd. (UK)
Neueste Industrielle Entwicklungen in Neurotoxin-Markt
- Januar 2025: AbbVie reichte einen Biologics License Application für TrenibotulinumtoxinE ein, der auf erweiterte neurologische Indikationen abzielt.
- August 2024: Crown Laboratories schloss die Übernahme von Revance Therapeutics für 924 Millionen USD ab und fügte Daxxify seinem ästhetischen Portfolio hinzu.
- März 2024: Hugel erhielt die Zulassung in den Vereinigten Staaten für LetibotulinumtoxinA, das erste koreanisch hergestellte Toxin, das gleichzeitig auf den US-amerikanischen, chinesischen und europäischen Märkten zugelassen wurde.
Berichtsumfang des globalen Neurotoxin Marktes
Segmentierungsübersicht
| Botulinumtoxin Typ A |
| Botulinumtoxin Typ B |
| Tetanus-abgeleitete Neurotoxine |
| Sonstige Neurotoxine |
| Ästhetische Indikationen |
| Chronische Migräne |
| Spastizität |
| Zervikale Dystonie |
| Hyperhidrose |
| Sonstige therapeutische Anwendungen |
| Krankenhäuser & Kliniken |
| Dermatologie- & Kosmetikzentren |
| Forschungslabore |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten & Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Botulinumtoxin Typ A | |
| Botulinumtoxin Typ B | ||
| Tetanus-abgeleitete Neurotoxine | ||
| Sonstige Neurotoxine | ||
| Nach therapeutischer Anwendung | Ästhetische Indikationen | |
| Chronische Migräne | ||
| Spastizität | ||
| Zervikale Dystonie | ||
| Hyperhidrose | ||
| Sonstige therapeutische Anwendungen | ||
| Nach Endnutzer | Krankenhäuser & Kliniken | |
| Dermatologie- & Kosmetikzentren | ||
| Forschungslabore | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten & Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte globale Wert des Neurotoxin-Markts im Jahr 2032?
Der Markt soll bis 2032 einen Wert von 19,45 Milliarden USD erreichen und wächst mit einer CAGR von 12,74 %.
Welche Region zeigt das schnellste zukünftige Wachstum für Neurotoxine?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 16,2 % bis 2032, angetrieben durch regulatorische Harmonisierung und den Ausbau der lokalen Fertigung.
Wie lange können Neurotoxine der nächsten Generation mit langer Wirkdauer klinische Wirkung aufrechterhalten?
Klinische Studien berichten von medianen Wirkungsdauern von bis zu 24 Wochen, doppelt so lang wie bei herkömmlichen Formulierungen mit 12–16 Wochen.
Welche therapeutische Indikation wächst derzeit am schnellsten?
Die Prophylaxe chronischer Migräne führt mit einer CAGR von 11,9 %, die auf starke klinische Wirksamkeit und Erstattungsunterstützung zurückzuführen ist.
Welchen prozentualen Anteil am Umsatz 2026 haben Krankenhausapotheken erfasst?
Krankenhausapotheken entfielen auf 49,5 % des globalen Umsatzes, obwohl Online-Kanäle deutlich schneller wachsen.
Warum gilt gefälschtes Botox als wesentliches Branchenhemmnis?
Bestätigte Krankenhausaufenthalte im Zusammenhang mit gefälschten Injektionen unterstreichen die Patientensicherheitsrisiken und veranlassen eine strengere regulatorische Aufsicht, was das kurzfristige Nachfragewachstum dämpft.