
Tamanho e Participação do Mercado de Dispositivos de Neurothrombectomia
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 0.93 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.28 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.60 % |
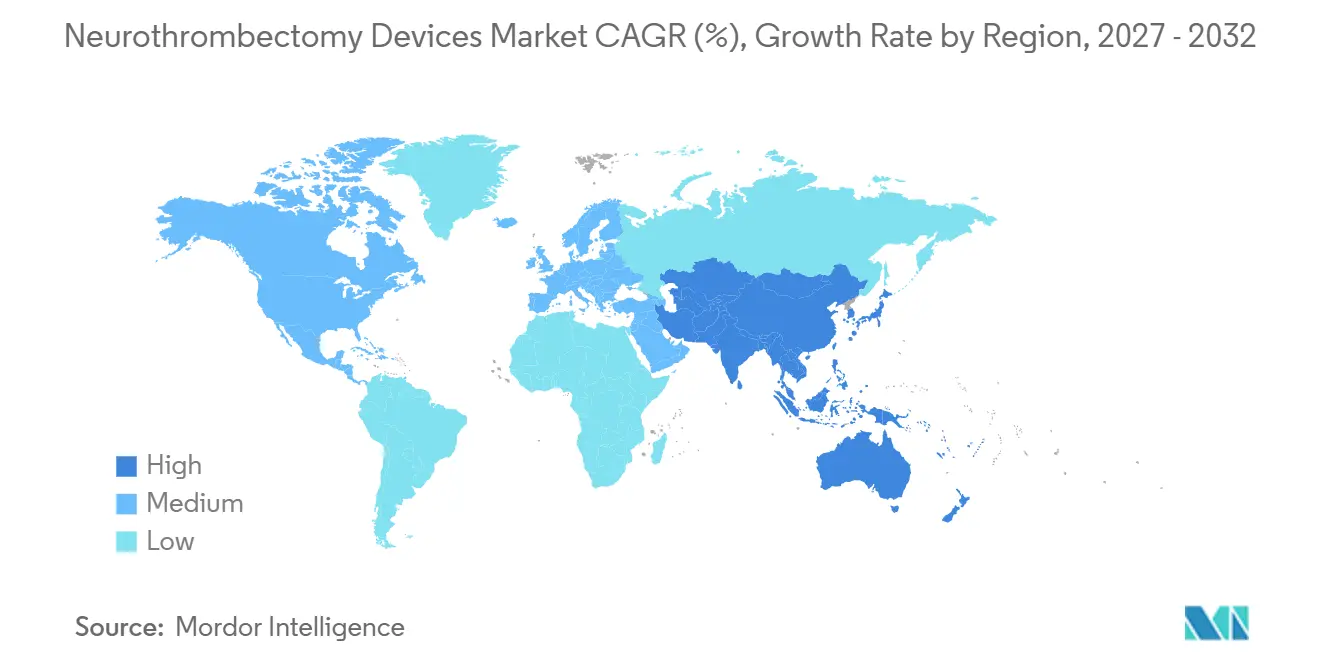
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
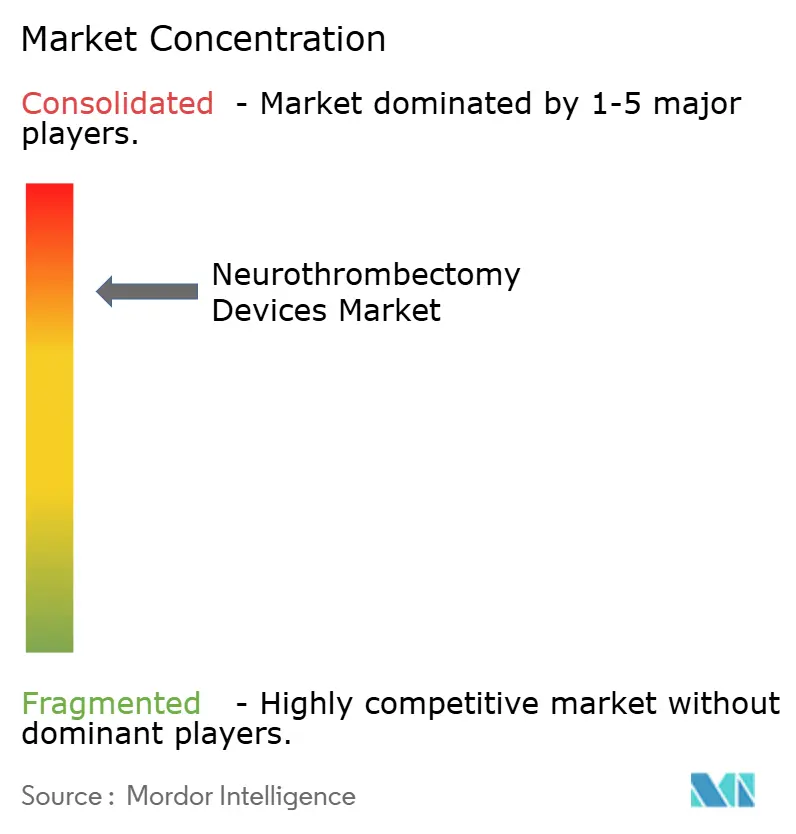
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Dispositivos de Neurothrombectomia por Mordor Intelligence
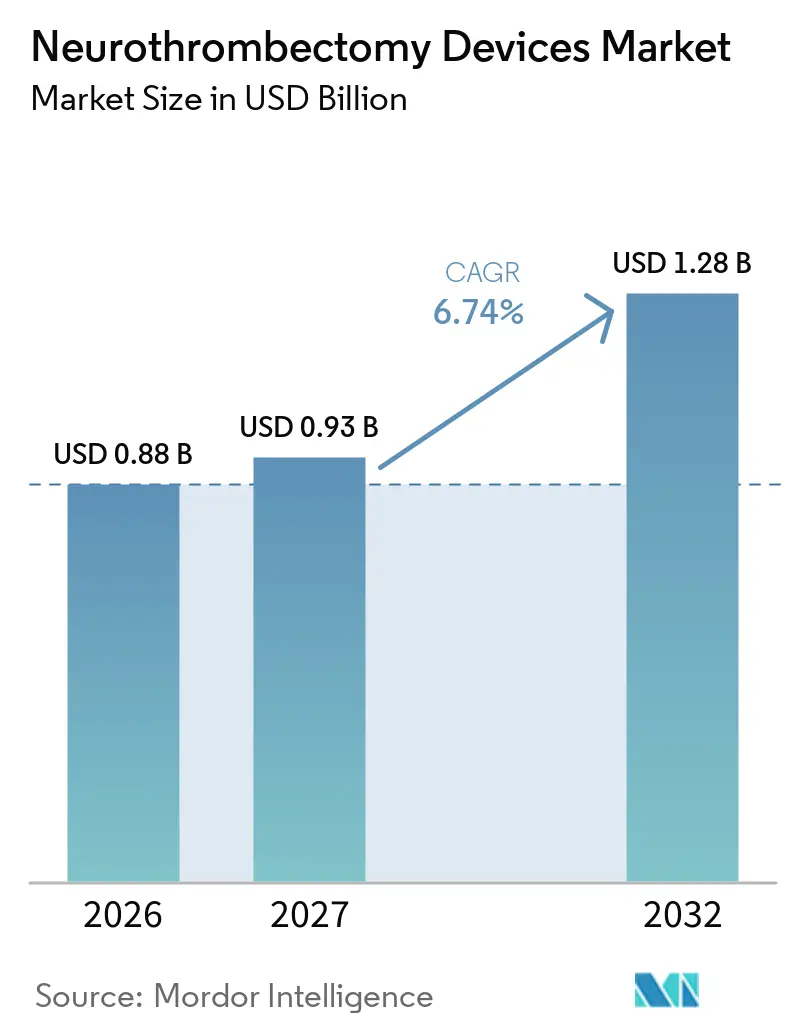
O tamanho do Mercado de Dispositivos de Neurothrombectomia foi avaliado em 0,88 bilhões de USD em 2026 e estima-se que cresça de 0,93 bilhões de USD em 2027 para atingir 1,28 bilhões de USD até 2032, a um CAGR de 6,60% durante o período de previsão (2027-2032).
Essa ascensão constante reflete um ciclo tecnológico em maturação que se seguiu ao surto pós-ensaio DAWN, com os hospitais agora otimizando a seleção de pacientes por meio de imagens de perfusão automatizadas e redes hub-and-spoke simplificadas. Técnicas de aspiração que reduzem o tempo de fluoroscopia e diminuem as trocas de dispositivos estão ganhando espaço entre os operadores dos EUA e da Europa, enquanto o mandato da China para a acreditação de centros terciários de AVC está elevando os volumes de procedimentos em mais de 2.000 hospitais. Plataformas de triagem baseadas em IA, como Viz.ai e RapidAI, comprimem os tempos de porta a punção em aproximadamente 20 minutos, ajudando os hospitais comunitários a cumprir as janelas de tratamento recomendadas pelas diretrizes. Ao mesmo tempo, a certeza de reembolso sob o Medicare MS-DRG 023-027, a cobertura categoria C1 no Japão e as diretrizes harmonizadas da Organização Europeia do AVC continuam tornando o tratamento de oclusão de grandes vasos financeiramente viável para os prestadores de cuidados.[1]
Principais Conclusões do Relatório
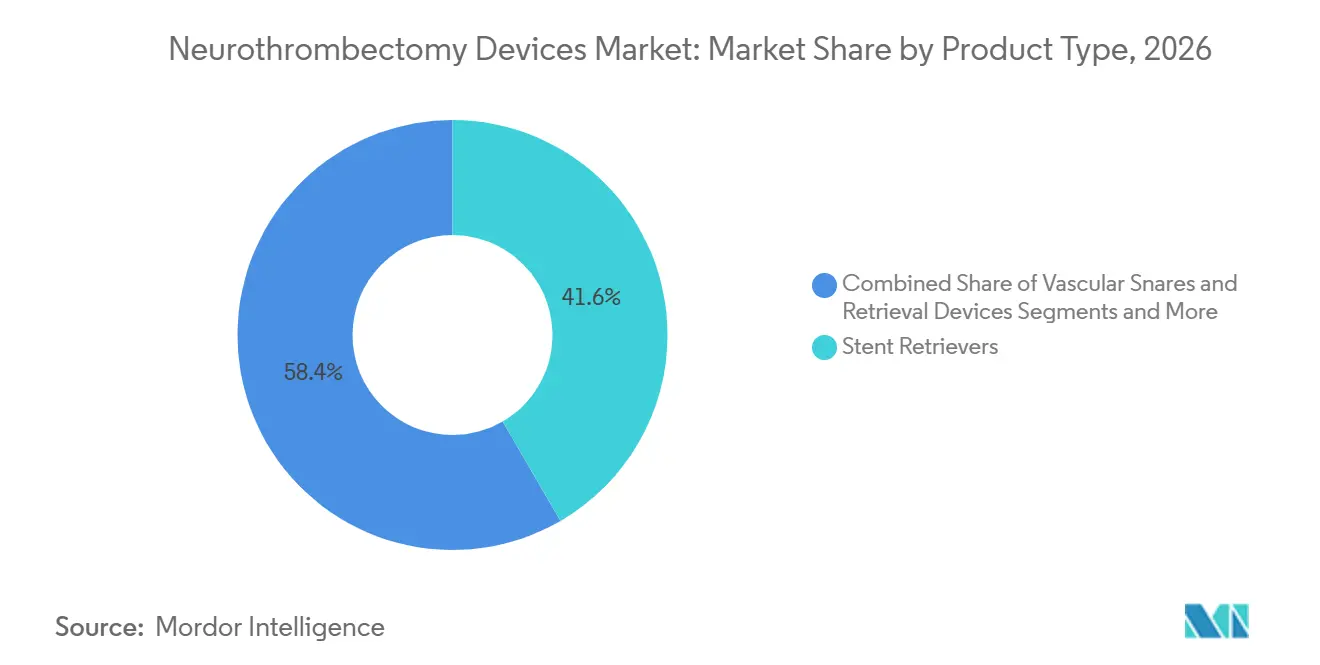
- Por tipo de produto, os stents retrievers lideraram com 41,62% de participação na receita em 2026, enquanto os dispositivos de aspiração têm previsão de expansão a um CAGR de 10,13% até 2032.
- Por via de acesso, as técnicas transfemoral detiveram 76,13% da participação do mercado de dispositivos de neurothrombectomia em 2026, mas as abordagens transradial e braquial estão avançando a um CAGR de 9,34% até 2032.
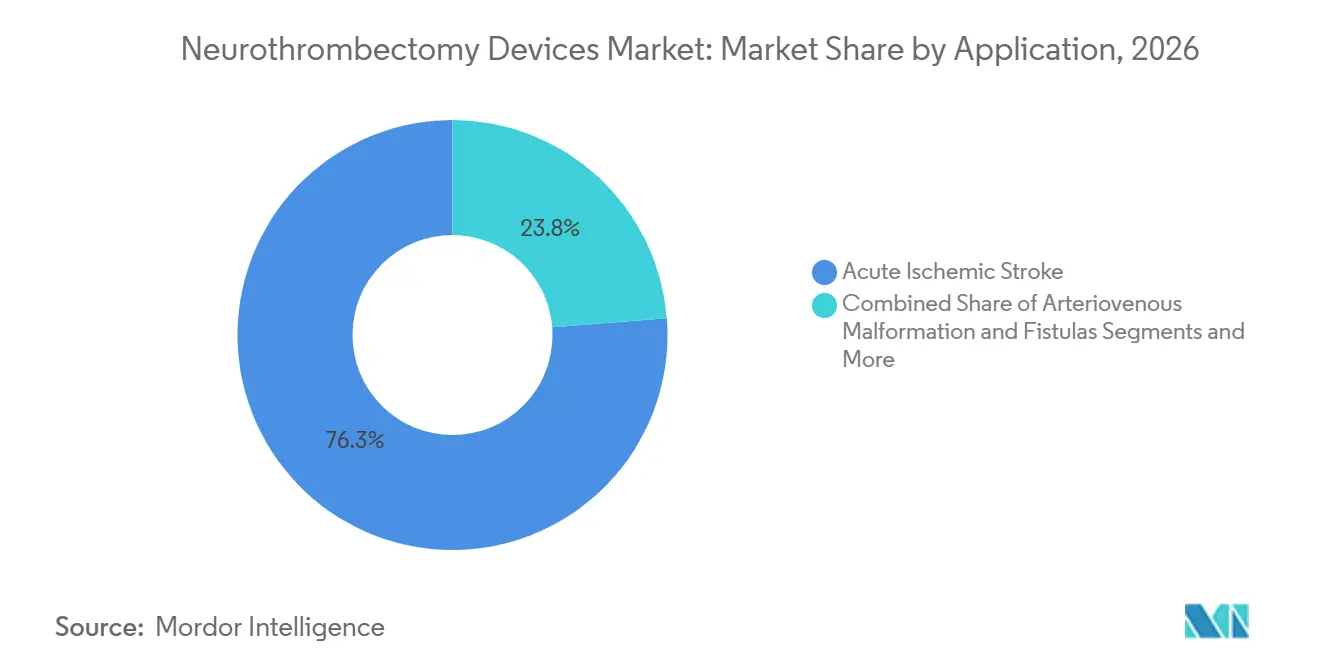
- Por aplicação, o acidente vascular cerebral isquêmico agudo representou 76,25% do tamanho do mercado de dispositivos de neurothrombectomia em 2026, enquanto as malformações arteriovenosas e fístulas avançam a um CAGR de 8,64% até 2032.
- Por janela de tratamento, os procedimentos realizados em até 6 horas detiveram 66,91% de participação em 2026, mas o grupo de 6 a 24 horas está crescendo a um CAGR de 10,35% durante o período de previsão.
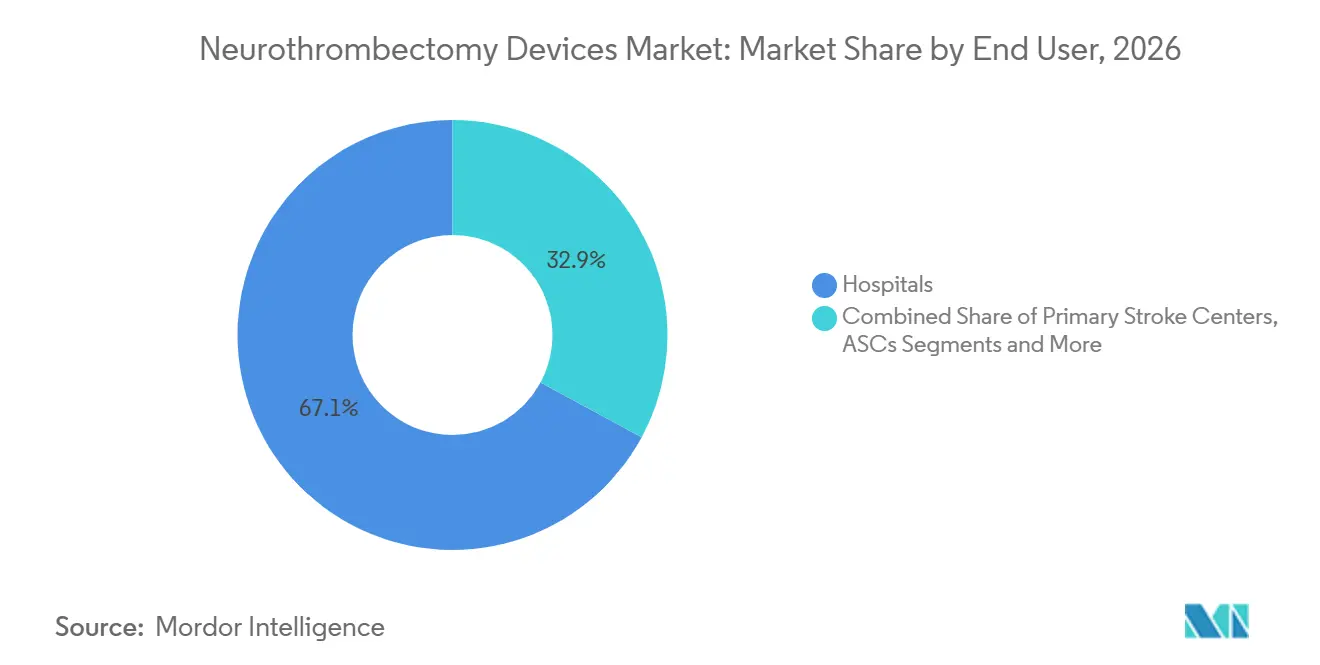
- Por usuário final, os hospitais comandaram 67,12% de participação em 2026; os centros cirúrgicos ambulatoriais apresentam o crescimento mais rápido, a um CAGR de 8,13% até 2032.
- Por geografia, a América do Norte capturou 39,13% da receita de 2026, enquanto a Ásia-Pacífico está a caminho do maior CAGR regional, de 8,12%, até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Dispositivos de Neurotombectomia*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento Global da Incidência de AVC Isquêmico Agudo | +1.2% | APAC, Europa, América do Norte | Longo prazo (≥ 4 anos) |
| Expansão das Diretrizes de Tratamento e Cobertura de Reembolso | +1.5% | América do Norte, Europa Ocidental | Médio prazo (2-4 anos) |
| Avanços Tecnológicos em Recuperadores de Stent e Cateteres de Aspiração | +1.0% | Global | Médio prazo (2-4 anos) |
| Adoção Crescente em Mercados Emergentes | +1.3% | China, Índia, América Latina | Longo prazo (≥ 4 anos) |
| Plataformas de Triagem de AVC Habilitadas por IA | +0.9% | América do Norte, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Telestroke e Proctoring Remoto | +0.6% | Zona Rural dos EUA, Europa, Índia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Global da Incidência de AVC Isquêmico Agudo
A Organização Mundial da Saúde registrou 11,95 milhões de AVCs em 2021, dos quais 87% foram isquêmicos, e as populações envelhecidas no Japão, na Alemanha e nos Estados Unidos continuam a elevar a carga de casos em 2-3% ao ano.[2] Somente a China registra cerca de 3 milhões de novos eventos anualmente, enquanto a incidência na Índia cresce 4% ao ano à medida que os estilos de vida urbanos impulsionam a hipertensão e o diabetes. Essas pressões epidemiológicas sobrecarregam a capacidade de trombólise, dado que o ativador do plasminogênio tecidual falha em recanalizar 60-70% das oclusões de grandes vasos. Os sistemas de saúde estão, portanto, priorizando a construção de salas de neurothrombectomia, ampliando a elegibilidade para pacientes tardios e investindo em programas de treinamento especializado para acompanhar a demanda.
Expansão das Diretrizes de Tratamento e Cobertura de Reembolso
As diretrizes atualizadas da AHA/ASA de 2026 endossam a trombectomia mecânica até 24 horas após o último momento em que o paciente foi visto bem, quando as imagens de perfusão mostram penumbra recuperável.[3] O Medicare reembolsa esses procedimentos sob o MS-DRG 023-027 a USD 7.200-8.500, e mudanças de política semelhantes na Alemanha, França e Japão reduziram os prazos de retorno do investimento em equipamentos de angiografia biplanar para menos de cinco anos. A clareza na cobertura incentiva os gastos de capital e ajuda hospitais comunitários menores a justificar a expansão de pessoal, movendo o mercado de dispositivos de neurothrombectomia em direção a uma penetração geográfica mais ampla.
Avanços Tecnológicos em Recuperadores de Stent e Cateteres de Aspiração
As linhas de aspiração Lightning Flash 2.0 da Penumbra e React 71 da Medtronic introduzem hastes de rigidez variável e bombas de vácuo assistido que reduzem os tempos medianos de procedimento para menos de 40 minutos. O cateter intermediário Cereglide 71 da Cerenovus apresenta uma ponta distal de baixo perfil que enfrenta a anatomia intracraniana tortuosa sem trauma vascular. Esses refinamentos reduzem o risco de embolização distal, diminuem o uso de contraste e reduzem a exposição à anestesia, enquanto a via 510(k) para dispositivos de aspiração permite que os fabricantes iterem mais rapidamente do que os recuperadores de stent regulamentados pela PMA.
Adoção Crescente em Mercados Emergentes
A China exige que todos os hospitais terciários operem um centro de AVC certificado, impulsionando a adoção de dispositivos em 2.000 unidades, enquanto os fornecedores domésticos precificam os recuperadores 40-50% abaixo das importações ocidentais. As redes de telestroke da Índia conectam hospitais distritais rurais a especialistas urbanos, e o Sistema Único de Saúde do Brasil começou a pagar pela trombectomia em centros públicos. Essas iniciativas expandem o mercado endereçável de dispositivos de neurothrombectomia, embora a escassez de mão de obra e as cadeias de suprimentos fragmentadas moderem o ritmo.
Análise de Impacto das Restrições do Mercado de Dispositivos de Neurotombectomia*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Dispositivos e Procedimentos em Ambientes de Baixos Recursos | –0.8% | África Subsaariana, Ásia do Sul | Longo prazo (≥ 4 anos) |
| Requisitos Regulatórios e de Ensaios Clínicos Rigorosos | –0.5% | América do Norte, UE | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Neurointervencionalismo em Áreas Rurais | –0.6% | Zona Rural dos EUA, Europa Oriental, Índia | Longo prazo (≥ 4 anos) |
| Fragilidade da Cadeia de Suprimentos para Componentes de Nitinol e Polímeros | –0.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Dispositivos e Procedimentos em Ambientes de Baixos Recursos
Uma única trombectomia pode custar USD 15.000-40.000, superando em até 200 vezes o gasto anual per capita em saúde na Ásia do Sul. O programa Ayushman Bharat da Índia cobre apenas USD 1.800 por caso, forçando os hospitais a renunciar ao tratamento ou a absorver prejuízos. Lacunas semelhantes existem em toda a África Subsaariana e na América Latina rural, onde tarifas de importação e volatilidade cambial inflacionam ainda mais os preços, limitando o acesso à neurothrombectomia a projetos-piloto financiados por doadores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de dispositivos e procedimentos em mercados emergentes | -1.4% | APAC, América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Escassez de neurointervencionalistas treinados fora dos centros urbanos | -1.1% | Global, particularmente aguda em áreas rurais | Longo prazo (≥ 4 anos) |
| Vulnerabilidade da cadeia de suprimentos para ligas de nitinol e platina-irídio | -0.9% | Global, com impacto agudo em fabricantes especializados | Curto prazo (≤ 2 anos) |
| Atrasos no reembolso para trombectomias de circulação posterior | -0.7% | América do Norte e Europa, políticas seletivas de pagadores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos Regulatórios e de Ensaios Clínicos Rigorosos
A classificação 21 CFR 882.5600 da FDA exige registros PMA respaldados por ensaios randomizados com pelo menos 200 pacientes, um obstáculo que eleva o custo por paciente do ensaio para USD 50.000. O Regulamento de Dispositivos Médicos da Europa adiciona camadas de auditoria pós-mercado que podem estender os prazos de certificação para três anos, desvantajando pequenos inovadores e desacelerando o ritmo de lançamento de arquiteturas de recuperação de próxima geração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Dispositivos de Neurotombectomia
Por Tipo de Produto:
O Impulso da Aspiração Ganha ForçaOs stents retrievers asseguraram 41,62% da receita de 2026, mas os cateteres de aspiração estão avançando a um CAGR de 10,13%, quase o dobro da taxa geral do mercado de dispositivos de neurothrombectomia. Menor número de trocas e tempos de fluoroscopia mais curtos tornam a aspiração direta de 2.000 a 3.000 USD mais barata por caso. Sistemas combinados de aspiração e stent estão emergindo, mas aguardam dados de resultados de longo prazo. Os cateteres-guia com balão mantêm demanda estável porque a oclusão de fluxo proximal minimiza êmbolos, enquanto os laços vasculares permanecem uma opção de resgate de nicho.
Plataformas de aspiração de segunda geração, como o Medtronic React e o Stryker Catalyst, utilizam rigidez de haste graduada para empurrabilidade, mantendo pontas distais macias. O protocolo ADAPT agora orienta cerca de 40% das primeiras passagens de trombectomia nos EUA, embora os stents retrievers ainda dominem os casos distais M2/M3, onde vasos pequenos dificultam a entrega do cateter. Ciclos de aprovação 510(k) mais rápidos incentivam mais novos entrantes, intensificando a concorrência de preços e ampliando o conjunto de opções do mercado de dispositivos de neurothrombectomia.

Por Via de Acesso:
Técnicas Radiais Desafiam a Dominância FemoralO acesso transfemoral deteve 76,13% de participação em 2026, sustentado pelo maior calibre dos vasos e pela familiaridade dos operadores, mas os sítios de entrada radial e braquial estão crescendo a um CAGR de 9,34%. O acesso radial reduz complicações na virilha e favorece a alta no mesmo dia, um diferencial para centros ambulatoriais. A punção carotídea direta atende menos de 3% dos casos, mas cresce 8-9% onde a tortuosidade do arco bloqueia as vias tradicionais.
Curvas de aprendizado de 20 a 30 casos elevam os tempos de fluoroscopia no início, mas dados de registros japoneses mostram paridade com o sucesso femoral após a maturação das habilidades. Sistemas-guia 6-French mais finos podem limitar o lúmen interno para cateteres de aspiração de grande porte, ocasionalmente forçando a troca de acesso durante o procedimento, mas os escores de conforto relatados pelos pacientes favorecem o acesso radial.
Por Aplicação:
Usos Não Aprovados em Bula Ganham TerrenoO acidente vascular cerebral isquêmico agudo contribuiu com 76,25% dos procedimentos de 2026, impulsionado por uma carga global persistente de cerca de 12 milhões de eventos anuais. Os usos off-label em malformações arteriovenosas e fístulas expandem-se a um CAGR de 8,64%, à medida que os operadores empregam cateteres de aspiração para remover trombos intraprocedimentais. A trombose de aneurisma cerebral, embora rara, utiliza dispositivos de recuperação para proteger territórios distais quando a coagulação do saco ameaça o fluxo.
Ensaios de grande núcleo, como SELECT2 e ANGEL-ASPECT, incluíram mais de 2.000 pacientes e ampliaram a elegibilidade para ASPECTS 3-5, aumentando o tamanho do mercado de dispositivos de neurothrombectomia sem inflar a incidência de AVC. As evidências sobre a artéria basilar permanecem mistas, portanto a maioria dos pagadores reembolsa sob os DRGs de AVC existentes, em vez de criar novos códigos.
Por Janela de Tratamento:
Imagens Ampliam a ElegibilidadeOs procedimentos realizados em até 6 horas ainda representam 66,91% do volume, refletindo o legado dos primeiros ensaios, mas os casos de 6 a 24 horas estão crescendo 10,35% ao ano graças à perfusão por TC e ao software automatizado de incompatibilidade. Os AVCs ao despertar constituem um grupo menor, mas crescente, porque o tecido rico em colaterais pode permanecer recuperável bem além de 24 horas.
RapidAI e Brainomix geram mapas de perfusão em cinco minutos, permitindo que hospitais comunitários triem pacientes tardios sem neurorradiologistas no local. O crescimento da janela estendida é mais rápido em países de baixa e média renda, onde os atrasos no transporte tornam a chegada precoce rara, enquanto o segmento de menos de 6 horas em regiões de alta renda caminha para a saturação.
Por Usuário Final:
Modelos de Centros Cirúrgicos Ambulatoriais EmergemOs hospitais controlaram 67,12% dos gastos de 2026, justificados por laboratórios biplanares de 2 a 3 milhões de USD e UTIs neurológicas no local. Os centros cirúrgicos ambulatoriais avançam 8,13% ao ano, tratando pacientes com NIHSS inferior a 10 sob sedação consciente e com alta em até 23 horas. No entanto, a aprovação do CMS para trombectomia em centros ambulatoriais permanece dependente do estado, e as seguradoras de responsabilidade civil exigem cobertura maior porque os leitos de terapia intensiva estão fora do local.
Os fabricantes de dispositivos agora agrupam cateteres-guia, sistemas de aspiração e curativos de hemostasia em bandejas de uso único adaptadas para centros ambulatoriais, reduzindo o tempo de configuração e os custos de estoque. Os centros primários de AVC continuam a atuar principalmente como centros de referência, estabilizando os pacientes e organizando o transporte para instalações com capacidade de trombectomia.
Análise Geográfica
Mercado de Dispositivos de Neurotombectomia na América do Norte
A América do Norte deteve 39,13% de participação em 2026, ancorada por 1.600 neurointervencionalistas, mais de 1.500 centros com capacidade de trombectomia e robusto reembolso pelo Medicare. As redes provinciais de AVC do Canadá ampliam o acesso, mas ainda realizam cerca de 30% menos procedimentos per capita do que os Estados Unidos, devido a filas de imagem mais longas. O México apresenta uma estrutura de dois níveis: hospitais privados nas principais metrópoles equiparam-se aos padrões dos EUA, enquanto as instalações públicas carecem de especialistas, deixando até 80% dos candidatos sem tratamento.
Mercado de Dispositivos de Neurotombectomia na Ásia-Pacífico
A Ásia-Pacífico é a região de crescimento mais rápido, com um CAGR de 8,12%, impulsionada pelo mandato nacional de centros de AVC da China e pela implantação de redes de telerradiologia em modelo hub-and-spoke na Índia. Os fabricantes chineses de dispositivos já detêm aproximadamente 25% da participação doméstica, com preços que superam os produtos importados em 40-50%, pressionando as multinacionais a localizar a produção. A sociedade envelhecida do Japão sustenta cerca de 300.000 AVCs por ano, com as empresas locais Asahi Intecc e Terumo fornecendo microcateteres específicos para a anatomia local, enquanto a penetração na Índia permanece abaixo de 2%, pois apenas 200 especialistas atendem 1,4 bilhão de pessoas.
Mercado de Dispositivos de Neurotombectomia na EMEA
A Europa é liderada por Alemanha, França e Reino Unido, cada um tratando entre 15% e 20% das oclusões de grandes vasos. As diretrizes atualizadas da ESO de 2024 reduziram as lacunas de prática transfronteiriça, e os fundos estruturais da UE ajudam Polônia, República Tcheca e Hungria a adicionar novos laboratórios com crescimento anual de 9-10%. Regiões do sul, como Andaluzia e Sicília, permanecem subatendidas devido à escassez de especialistas, embora os estados do CCG no Oriente Médio estejam investindo agressivamente em centros abrangentes com equipes ocidentais. A África Subsaariana representa menos de 1% da participação, pois os custos dos dispositivos superam em muito os orçamentos nacionais de saúde.
Panorama regulatório
Nos Estados Unidos, os dispositivos de neurotrombectomia estão sujeitos a uma estrutura madura da FDA que combina controles de alto risco com acesso mais rápido para alguns sistemas baseados em cateteres. As diretrizes da FDA para estudos pré-clínicos e clínicos moldam a geração de evidências, e autorizações 510(k) recentes, como o Phenox pRESET Delta em fevereiro de 2025 e o Akura Thrombectomy System em novembro de 2025, apontam para a contínua dependência de vias de equivalência substancial para muitas submissões de dispositivos relacionados à trombectomia. Isso tende a acelerar os ciclos de renovação de produtos em comparação com rotas fortemente baseadas em ensaios clínicos.
Na Europa, a implementação do Regulamento de Dispositivos Médicos da UE (MDR) continua a afetar os cronogramas e as obrigações pós-comercialização, enquanto o trabalho de política busca reduzir atritos e melhorar a previsibilidade. Em maio de 2026, a Comissão Europeia adotou o Regulamento de Execução (UE) 2026/977 para estabelecer requisitos mais uniformes para avaliação de conformidade e organismos notificados. Em junho de 2026, a ESMINT e sociedades parceiras publicaram padrões de consenso conduzidos por médicos sobre evidências clínicas para dispositivos endovasculares de alto risco para AVC, indicando expectativas mais harmonizadas junto aos esforços contínuos de revisão do MDR. No Japão, a supervisão da PMDA e a comercialização vinculada ao reembolso permanecem centrais para a adoção, ilustradas pelo lançamento do sistema WovenEndoBridge 17 pela Terumo Neuro em maio de 2026, após aprovação regulatória em novembro de 2025.
Análise da cadeia de valor
A cadeia de valor dos dispositivos de neurotrombectomia começa com matérias-primas especializadas, incluindo nitinol e polímeros de alto desempenho, e avança para a fabricação de componentes de precisão, como trançagem, corte a laser, revestimento e microinjeção. A montagem em sala limpa, a esterilização e a liberação de lotes seguem sob sistemas de qualidade rigorosos. Os OEMs e fabricantes contratados devem validar características de desempenho, como rastreabilidade, resistência a dobras, radiopacidade e fluxo de aspiração, e depois apoiar a documentação regulatória e a geração de evidências clínicas vinculadas às decisões de formulário hospitalar e à padronização de laboratórios neurointervencionistas.
Na etapa posterior, a distribuição depende de uma combinação de vendas diretas para centros abrangentes de AVC e canais de compra em grupo ou licitação para redes multi-hospitalares. Treinamento, suporte de casos e integração de fluxo de trabalho processual são enfatizados em cateteres-guia, cateteres intermediários/de aspiração e plataformas de recuperação. As autorizações de 2026 mostram como a inovação se move por essa cadeia: a Perfuze obteve autorização 510(k) da FDA em março de 2026 para o cateter de aspiração de super-calibre Millipede88, para aspiração direta independente, enquanto a Penumbra recebeu autorização da FDA em junho de 2026 para o THUNDERBOLT, uma plataforma de trombectomia por vácuo assistida por computador. Isso aumenta o papel dos consoles assistidos por software, junto com cateteres descartáveis e consumíveis.
Cenário Competitivo
Os quatro principais players incluem Medtronic, Stryker, Penumbra e Cerenovus. A Medtronic registrou USD 9,846 bilhões em receita de neurociências no exercício fiscal de 2025 e agrupa os recuperadores Solitaire X com aspiração React e stents de desvio de fluxo Pipeline sob contratos por volume. A Stryker gerou USD 1,307 bilhão em vendas neurovascular em 2024 e adicionou tecnologia de hemorragia por meio de sua aquisição da NICO Corporation em 2024. A Penumbra ainda lidera a inovação em aspiração com a plataforma Lightning, enquanto a Cerenovus explora a cadeia de suprimentos da Johnson & Johnson para impulsionar EmboTrap e Cereglide na Europa e na Ásia.
As startups estão explorando o vencimento de patentes sobre os primeiros recuperadores. A Imperative Care captou USD 260 milhões para comercializar o sistema combinado Zoom, que reduziu os tempos de procedimento em 25% em seu ensaio IMPERATIVE. O dispositivo de interrupção de fluxo Comaneci da Rapid Medical e o cateter funil ANAIS da Perflow abordam morfologias de coágulos de nicho. Os custos de PMA da FDA e as auditorias do MDR favorecem os incumbentes com capital abundante, mas os concorrentes biossimilares asiáticos agora comercializam recuperadores a metade dos preços ocidentais em regiões sensíveis ao custo, testando a fidelidade à marca e comprimindo as margens em todo o mercado de dispositivos de neurothrombectomia.
Líderes do Setor de Dispositivos de Neurothrombectomia
-
Medtronic plc
-
Stryker Corporation
-
Johnson & Johnson
-
Penumbra, Inc.
-
Terumo Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Dispositivos de Neurothrombectomia Empresas cobertas neste relatório
- Abbott Laboratories
- Acandis GmbH & Co. KG
- AngioDynamics
- Argon Medical Devices
- Asahi Intecc Co., Ltd.
- Boston Scientific
- Imperative Care
- Inari Medical
- Johnson & Johnson
- Medtronic
- MicroPort
- MicroVention
- Penumbra
- Perflow Medical
- Phenox
- Rapid Medical
- Shanghai HeartCare Medical Technology
- Straub Medical
- Stryker
- Terumo
- ZYLOX-Tonbridge Medical Technology
Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço tecnológico em aberto em torno da aspiração de maior calibre, mecânicas de recuperação ajustáveis e plataformas de trombectomia por vácuo assistida por computador, que visam uma ingestão de coágulo mais rápida e menos trocas de dispositivos. Diversas autorizações dos EUA em 2026 demonstram o ritmo de iteração e apoiam propostas de valor diferenciadas com foco no sucesso na primeira passagem e na simplificação do fluxo de trabalho. Exemplos incluem o RoVo Mechanical Thrombectomy System da Verge Medical (autorização 510(k) da FDA em janeiro de 2026), o cateter de aspiração de super-calibre Millipede88 da Perfuze (março de 2026), o dispositivo ajustável TIGERTRIEVER 25 da Rapid Medical (abril de 2026) e a plataforma de trombectomia por vácuo assistida por computador THUNDERBOLT da Penumbra (autorização da FDA em junho de 2026, junto com a marca CE em junho de 2026).
A integração de portfólio ao longo de todo o continuum do procedimento é outra área de oportunidade, à medida que os provedores padronizam cada vez mais as bandejas de trombectomia e as compras no nível do sistema. A conclusão pela Medtronic da aquisição da Scientia Vascular por 550 milhões de dólares em junho de 2026 ilustra esse tema de consolidação, com a intenção de combinar produtos de acesso (fios-guia e cateteres) com linhas terapêuticas neurovasculares já estabelecidas. Essa estrutura pode apoiar contratos agrupados e maior interoperabilidade entre dispositivos usados desde o acesso inguinal ou radial até o engajamento intracraniano do coágulo.
Desenvolvimento Recente do Setor no Mercado de Dispositivos de Neurotombectomia
- Julho de 2026: a Penumbra inscreveu o primeiro paciente em seu estudo FORWARD, avaliando trombectomia mecânica e trombectomia por vácuo assistida por computador (CAVT) para AVC isquêmico agudo distal. O desenho do estudo apoia a geração prospectiva de evidências em territórios distais mais complexos, estendendo a validação além dos casos centrais de oclusão de grandes vasos.
- Junho de 2026: a Medtronic concluiu sua aquisição da Scientia Vascular por 550 milhões de dólares para integrar produtos especializados de acesso neurovascular ao seu portfólio terapêutico existente. A transação fortalece a cobertura de ponta a ponta para procedimentos de AVC e apoia um agrupamento mais amplo de portfólio entre fios-guia, cateteres e sistemas de trombectomia.
- Julho de 2025: a Stryker anunciou o lançamento do InThrill Thrombectomy System sob a Inari Medical, expandindo seu conjunto de tecnologias de trombectomia. O lançamento adiciona outra opção de plataforma para hospitais que avaliam o desempenho de dispositivos, as necessidades de treinamento e a padronização processual em seus laboratórios neurointervencionistas.
Mercado de Dispositivos de Neurothrombectomia Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Este mercado abrange a receita gerada por dispositivos utilizados em procedimentos de neurothrombectomia para remover ou fragmentar coágulos sanguíneos no cérebro, principalmente no tratamento do acidente vascular cerebral isquêmico agudo. Inclui o dispositivo e os consumíveis vinculados ao procedimento vendidos para uso em ambientes hospitalares e de cuidados de AVC relevantes.
Exclusões do escopo: Ferramentas neurovasculares adjacentes utilizadas exclusivamente para embolização de aneurisma, desvio de fluxo ou stenting intracraniano sem um procedimento de trombectomia estão excluídas.
Visão Geral da Segmentação
- Por Tipo de Produto
- Recuperadores de Stent
- Dispositivos de Aspiração
- Sistemas Combinados de Aspiração e Stent
- Cateteres-Balão de Guia
- Laços Vasculares e Dispositivos de Recuperação
- Por Via de Acesso
- Transfemoral
- Transradial / Braquial
- Carotídeo Direto / Percutâneo
- Por Aplicação
- AVC Isquêmico Agudo
- Trombose de Aneurisma Cerebral
- Malformações Arteriovenosas e Fístulas
- Por Janela de Tratamento
- ≤ 6 Horas a Partir do Início dos Sintomas
- > 6 a 24 Horas (Janela Estendida)
- > 24 Horas (Paciente Tardio / AVC ao Despertar)
- Por Usuário Final
- Hospitais
- Centros Primários de AVC
- Centros Cirúrgicos Ambulatoriais
- Clínicas de Emergência e Especializadas
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O trabalho documental começa pelo mapeamento do conjunto de pacientes com AVC tratados e da via clínica que impulsiona a demanda por dispositivos, alinhando-o em seguida com as diretrizes de procedimentos e os relatórios de resultados. Consultamos painéis públicos de carga de AVC e mortalidade de fontes como a Organização Mundial da Saúde, além de estatísticas de vigilância e utilização de serviços de saúde de fontes como o CDC dos EUA e outras agências nacionais de saúde.
Para ancorar os sinais de prontidão para procedimentos e adoção, também utilizamos divulgações regulatórias e de segurança de fontes como o FDA dos EUA e a Agência Europeia de Medicamentos, além de resumos de evidências clínicas de periódicos revisados por pares e anais de conferências em neurologia intervencionista. O contexto adicional provém de arquivamentos públicos e apresentações para investidores de fabricantes de dispositivos, sites de associações relacionadas a sistemas de cuidados de AVC e cobertura de imprensa de renome sobre atualizações de diretrizes. Onde existe uma lacuna nas divisões de receita por empresa ou na direção de preços, também recorremos a assinaturas pagas aprovadas para dados financeiros e inteligência de empresas e para bancos de dados de patentes, a fim de validar a atividade de inovação. As fontes listadas aqui são meramente ilustrativas, e muitas outras referências públicas e pagas também foram utilizadas para coleta de dados, verificações cruzadas e esclarecimentos.
Entrevistas Primárias e Pesquisas
Os insumos primários foram utilizados para converter o conjunto de pacientes com AVC em um volume de procedimentos realista e uma faixa de preços utilizável, e depois para testar sob pressão as premissas de adoção. Conversamos com uma combinação de clínicos, partes interessadas em compras hospitalares, distribuidores e especialistas em produtos nas principais regiões, de modo que as estruturas de reembolso, as vias de cuidado e as mudanças no mix de dispositivos fossem refletidas no modelo final.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 14% | APAC: 49% |
| Nível intermediário: 50% | Líderes funcionais/de unidade: 31% | EMEA: 32% |
| Players menores: 19% | Gerentes: 55% | Américas: 19% |
Dimensionamento e Previsão do Mercado
A lógica central de dimensionamento utiliza uma construção de cima para baixo que reconstrói a demanda a partir da incidência de AVC, da elegibilidade por janela de tratamento e da parcela de pacientes encaminhados a centros com capacidade de trombectomia, que é então convertida em volumes de procedimentos. Esses volumes são precificados usando uma faixa de preço médio de venda que reflete o mix de dispositivos na prática rotineira (por exemplo, stents retrievers versus abordagens de aspiração em primeiro lugar, e o uso de cateteres-guia com balão) e é ajustada por região para refletir os padrões de reembolso e compra.
Para manter os totais fundamentados, corroboramos o resultado com verificações seletivas de baixo para cima, como padrões de uso hospitalar amostrados, feedback de canal sobre volumes unitários e exposição de receita de fornecedores onde é discutida publicamente. Os principais insumos que acompanhamos incluem taxas de tratamento de oclusão de grandes vasos, mudanças na participação da janela de tratamento de 6 a 24 horas, média de dispositivos utilizados por caso, crescimento de procedimentos em centros primários e abrangentes de AVC, e movimentação de preços vinculada à demanda por cateteres e sistemas combinados. As previsões são produzidas usando análise de cenários, onde o crescimento de procedimentos e os preços médios de venda são flexibilizados em torno da expansão de capacidade esperada e das mudanças na prática clínica, e então alinhados com o que os especialistas consideram viável para sua região. Quando um dado de país é escasso, preenchemos as lacunas usando indicadores substitutos, como infraestrutura de cuidados de AVC e padrões históricos de adoção, e então verificamos novamente os procedimentos implícitos por centro para avaliar a razoabilidade.
Validação de Dados e Ciclo de Atualização
Validamos o modelo por meio de múltiplas verificações para que o número final não seja determinado por um único insumo. Os resultados são comparados com sinais independentes, como atividade de procedimentos de AVC relatada, cronograma de lançamento de dispositivos e mudanças visíveis de reembolso ou diretrizes, e as variações são revisadas antes da aprovação final.
Se uma anomalia aparecer, como um salto repentino nos procedimentos implícitos por local ou um preço médio de venda que não corresponde ao que os compradores relatam, as premissas são revisitadas e os contatos primários podem ser reabordados para confirmar o que mudou. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais que podem alterar volumes ou preços. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atual disponível naquele momento.
Dimensionamento do Mercado de Dispositivos de Neurothrombectomia da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para dispositivos de neurothrombectomia frequentemente variam porque os produtos contabilizados, a definição de procedimento e as premissas de ano não são consistentes entre os publicadores. As diferenças também decorrem de como cada estimativa converte a atividade clínica em receita de dispositivos, especialmente quando os países têm relatórios desiguais de procedimentos de AVC.
Dispositivos neurovasculares adjuntos utilizados exclusivamente para embolização de aneurisma e desvio de fluxo estão fora do escopo da Mordor Intelligence, o que restringe o conjunto de receitas em comparação com estimativas que tratam toda a cesta de intervenções neurovasculares como um único mercado. As lacunas também podem decorrer de como as empresas tratam a expansão da janela de 6 a 24 horas, se os cateteres-guia com balão e o uso de acessórios são precificados como parte do caso médio, e se a conversão de moeda é feita a uma taxa média anual ou em um momento específico.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 0,83 bilhões de USD (2025) | |
| Periódico Especializado A | 0,74 bilhões de USD (2024) | Utiliza um ano-base anterior e um horizonte mais longo, e a lógica de dimensionamento não está claramente vinculada à elegibilidade de pacientes tratados por janela de tempo, o que pode subestimar a aceleração de procedimentos no curto prazo. |
| Consultoria Regional B | 0,76 bilhões de USD (2025) | Aplica premissas conservadoras de preço médio de venda e parece focar em um conjunto de dispositivos mais restrito por caso, o que pode deixar de capturar a receita proveniente do uso comum de acessórios em fluxos de trabalho rotineiros de trombectomia. |
Entre as três cifras, a dispersão remonta principalmente ao que é contabilizado por procedimento e à rapidez com que a elegibilidade e a expansão de capacidade são traduzidas em crescimento de volume. Ao manter os insumos vinculados a volumes de procedimentos, mix de dispositivos e verificações de preços específicas por região, as etapas de dimensionamento permanecem fáceis de acompanhar e podem ser repetidas quando novos sinais clínicos ou de reembolso surgirem.
Principais Perguntas Respondidas no Relatório
Com que rapidez se espera que o mercado de dispositivos de neurothrombectomia cresça entre 2027 e 2032?
O mercado está projetado para expandir de 0,93 bilhões de USD em 2027 para 1,28 bilhões de USD até 2032, a um CAGR de 6,60%.
Qual categoria de produto está avançando mais rapidamente?
Os dispositivos de aspiração têm previsão de crescimento a um CAGR de 10,13% até 2032, devido a menores tempos e custos de procedimento.
Qual região apresenta o maior crescimento futuro?
A Ásia-Pacífico tem previsão de registrar um CAGR de 8,12%, impulsionada pelos lançamentos obrigatórios de centros de AVC na China e na Índia.
Por que os centros cirúrgicos ambulatoriais estão ganhando participação?
Os centros cirúrgicos ambulatoriais atendem casos de infarto de núcleo pequeno e estáveis sob sedação consciente, permitindo alta em 23 horas e reduzindo os custos das instalações.
O que limita a adoção em países de baixa renda?
Custos de dispositivos de USD 15.000-40.000 por caso, cobertura de seguro escassa e tarifas de importação mantêm a penetração abaixo de 2% dos pacientes elegíveis.