
Tamanho e Participação do Mercado de Guerra Centrada em Rede
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
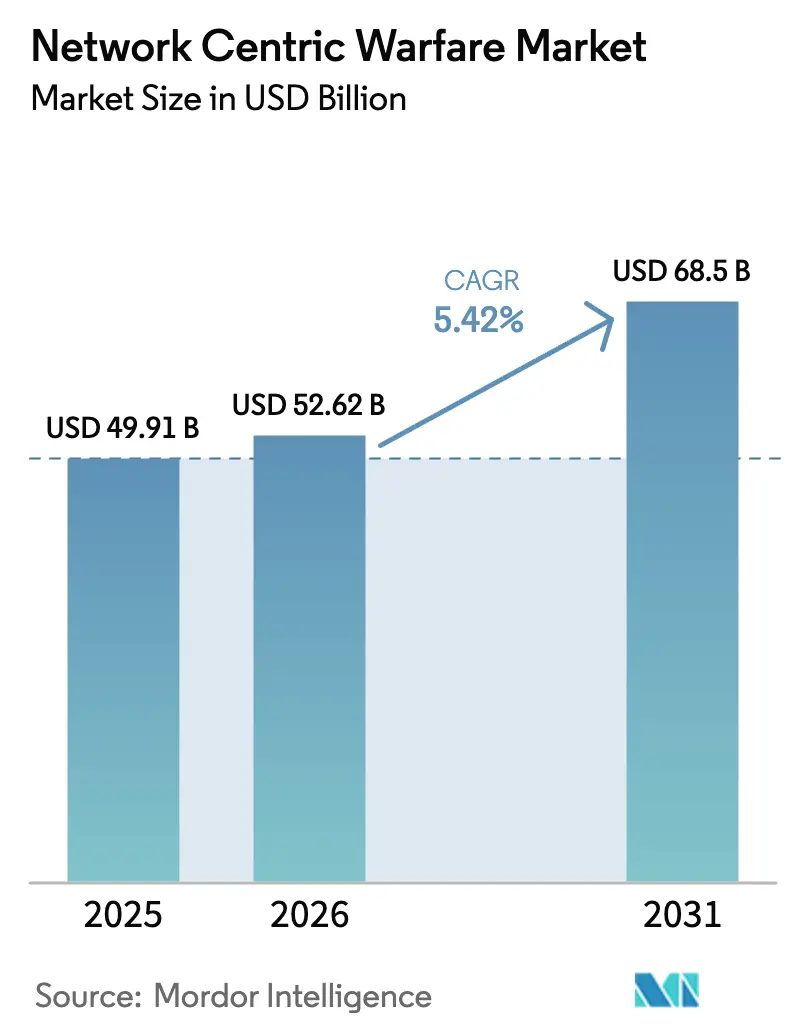
| Tamanho do Mercado (2026) | 52.62 Bilhões de dólares |
| Tamanho do Mercado (2031) | 68.5 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Guerra Centrada em Rede por Mordor Intelligence
O tamanho do mercado de guerra centrada em rede (NCW) foi avaliado em USD 49,91 bilhões em 2025 e estima-se que cresça de USD 52,62 bilhões em 2026 para atingir USD 68,5 bilhões até 2031, a um CAGR de 5,42% durante o período de previsão (2026-2031). A intensificação da competição entre grandes potências, a doutrina de operações multidomínio e os orçamentos de C4ISR em rápida ascensão estão acelerando a adoção de arquiteturas centradas em dados, auxílios de decisão baseados em inteligência artificial (IA) e comunicações resilientes nos domínios terrestre, aéreo, naval, espacial e cibernético. Somente o Departamento de Defesa dos EUA (DoD) reservou USD 21,1 bilhões para programas de comando, controle, comunicações, computadores e inteligência (C4I) no exercício fiscal de 2025, um sinal claro de prioridade de financiamento. A experiência em campo de batalha — desde os exercícios Steadfast Defender 2024 da OTAN até o combate na Ucrânia — confirma que as forças com links de dados seguros e em tempo real e análises automatizadas obtêm vantagens decisivas em precisão de designação de alvos e ritmo operacional. O hardware ainda sustenta o mercado de NCW, mas as capacidades definidas por software, as ferramentas de IA e a conformidade com a arquitetura de sistemas modulares abertos (MOSA) impulsionam os gastos incrementais mais rápidos, criando novas oportunidades para fornecedores ágeis capazes de atender aos mandatos de cibersegurança de confiança zero e aos requisitos de interoperabilidade de coalizão.
Principais Conclusões do Relatório
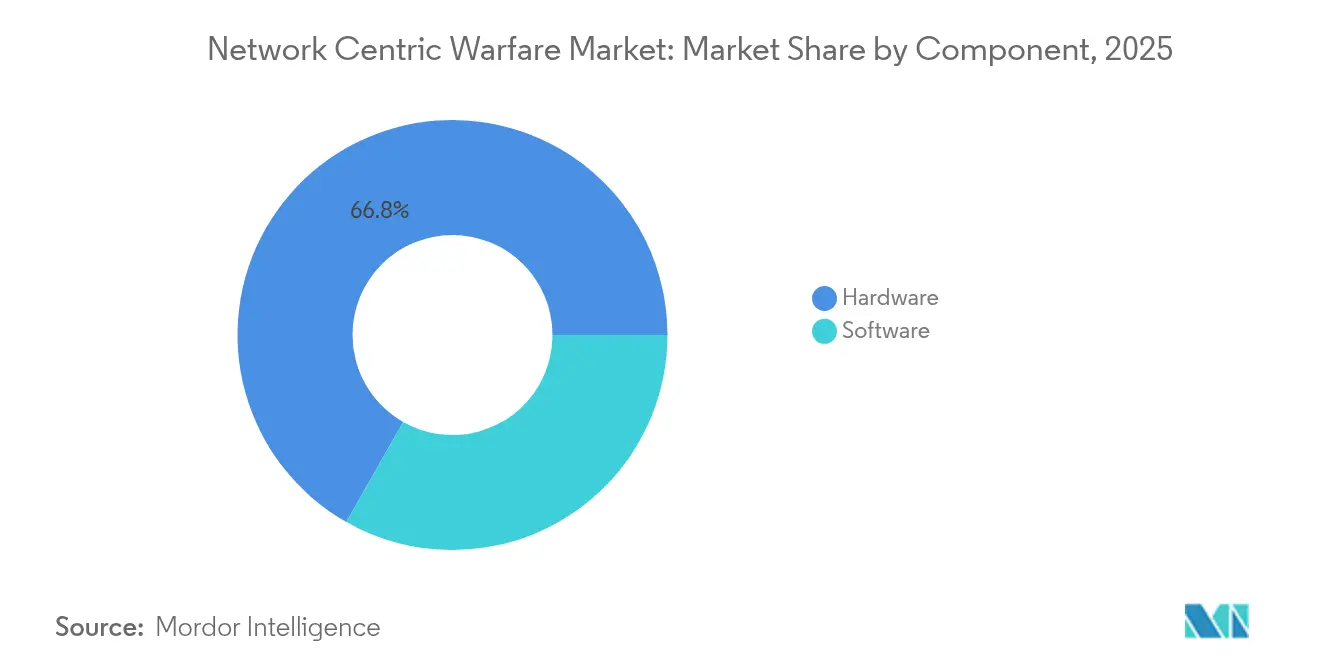
- Por componente, o hardware capturou 66,78% da participação do mercado de NCW em 2025, enquanto o software está previsto para registrar o maior CAGR de 6,12% até 2031.
- Por plataforma, os sistemas terrestres comandaram 53,64% do tamanho do mercado de NCW em 2025; as aplicações navais estão projetadas para crescer mais rapidamente a um CAGR de 6,28% até 2031.
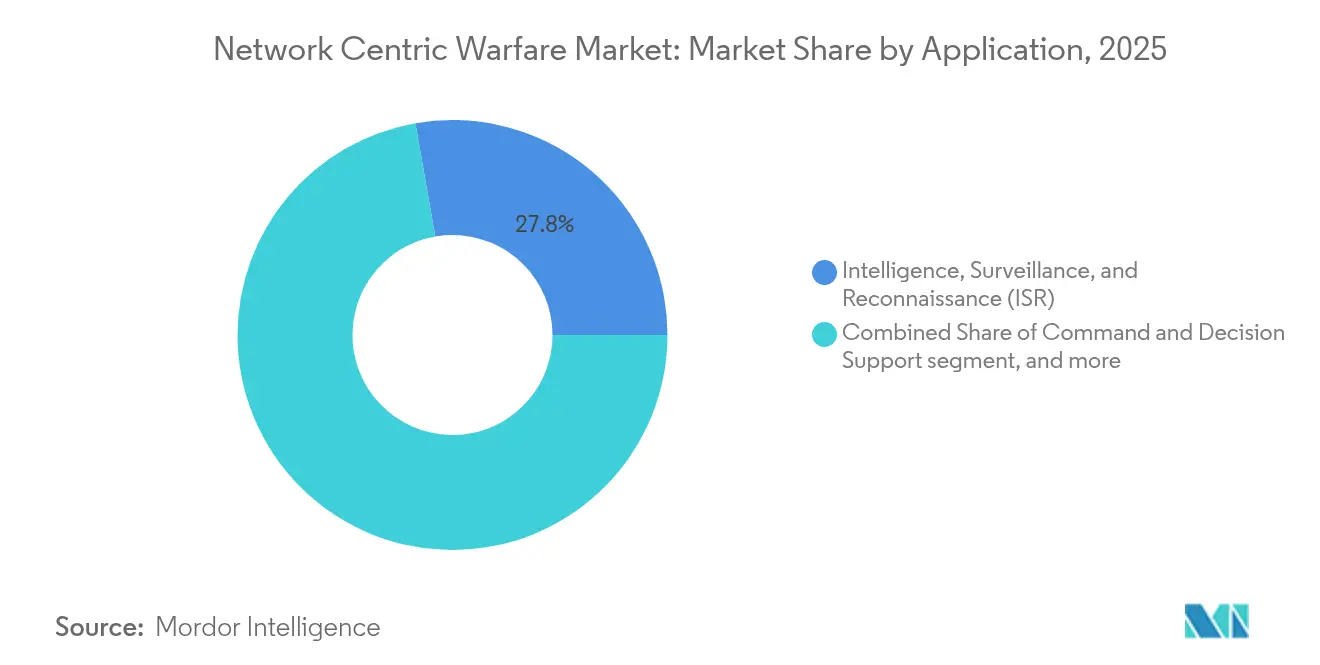
- Por aplicação, o ISR liderou com 27,76% de participação na receita em 2025; a guerra eletrônica e cibernética avança ao maior CAGR de 6,6% até 2031.
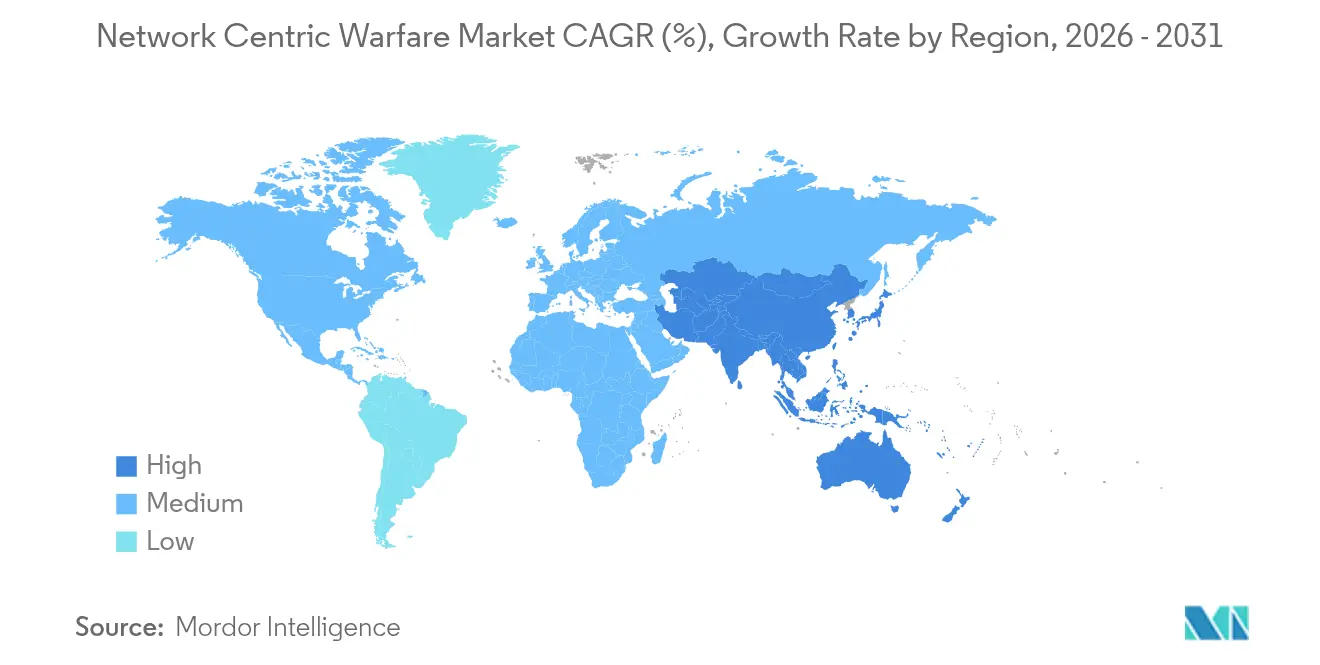
- Por geografia, a América do Norte deteve 38,21% do tamanho do mercado de NCW em 2025, enquanto a Ásia-Pacífico está definida para expandir ao CAGR mais rápido de 6,41% durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das alocações orçamentárias de defesa para modernização do C4ISR | +1.8% | Global, liderado pela América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescente demanda por consciência situacional em tempo real e comando e controle (C2) interoperável | +1.5% | Ásia-Pacífico, parceiros da OTAN | Curto prazo (≤ 2 anos) |
| Maior integração de plataformas de defesa não tripuladas e autônomas | +1.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Transição para arquiteturas MOSA abertas e definidas por software | +0.9% | Global, liderado pelo DoD dos EUA | Longo prazo (≥ 4 anos) |
| Adoção de constelações LEO comerciais para comunicações resilientes | 0.7% | Global, com adoção antecipada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Sucesso comprovado em campo de batalha do CJADC2 acelerando a adoção global | 0.6% | Aliados da OTAN, parceiros AUKUS, membros da coalizão Indo-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Alocações Orçamentárias de Defesa para Modernização do C4ISR
O crescimento orçamentário constante ancora o mercado de NCW à medida que os governos elevam a superioridade da informação a um imperativo estratégico. Os gastos dos EUA no exercício fiscal de 2025 destinam USD 21,1 bilhões ao C4I, um aumento material que subsidia atualizações de links de dados táticos, nós de computação em nuvem de borda e motores de fusão habilitados por IA. A Alemanha está no caminho de destinar 3,5% do PIB à defesa até 2029, e o mecanismo SAFE da UE mobilizará EUR 150 bilhões (USD 176,06 bilhões) para reforço industrial. Maiores desembolsos aceleram os ciclos de aquisição, encurtam os prazos de implantação e consolidam a demanda de longo prazo por redes seguras e interoperáveis que conectam sensores, atiradores e comandantes entre domínios.
Crescente Demanda por Consciência Situacional em Tempo Real e Comando e Controle (C2) Interoperável
O Steadfast Defender 2024 da OTAN provou que os kits de parceiros de missão e as plataformas centradas em dados podem transmitir inteligência para 32 nações aliadas em segundos, impulsionando a demanda da coalizão por formas de onda resistentes a interferências e tecidos de dados comuns.[1]Carnegie Endowment for International Peace, "Think Bigger, Act Larger," carnegieendowment.org O conflito na Ucrânia destacou a vulnerabilidade dos rádios legados, impulsionando a rápida adoção de retransmissão via satélite em Órbita Baixa da Terra (LEO) e formas de onda táticas protegidas. Programas como o Land 4140 da Austrália visam entregar conectividade de classe 5G às unidades de manobra a partir de 2025, levando as capacidades de guerra centrada em rede à borda tática.
Maior Integração de Plataformas de Defesa Não Tripuladas e Autônomas
Veículos aéreos, de superfície e terrestres autônomos adicionam sensores distribuídos e nós de armas, remodelando as cadeias de eliminação em todo o mercado de Guerra Centrada em Rede. A política dos EUA agora prioriza a aquisição doméstica de drones, acelerando centenas de sistemas e realocando economias para compras adicionais. Anduril Industries garantiu mais de USD 800 milhões em contratos em 2024, incluindo USD 642 milhões para soluções de contramedidas a sistemas aéreos não tripulados (contra-UAS) do Corpo de Fuzileiros Navais, sublinhando a capacidade dos novos entrantes comerciais de entregar autonomia habilitada por IA em ritmo acelerado. Exercícios multinacionais mostram drones em enxame alimentando dados para nós de comando conjunto, ampliando o alcance enquanto comprimem os tempos de decisão.
Transição para Arquiteturas MOSA Abertas e Definidas por Software
Os sistemas modulares abertos eliminam a dependência de fornecedor único, permitindo que as forças armadas realizem atualizações por meio de patches de software em vez de substituição física de hardware. O contrato de USD 4,1 bilhões da Lockheed Martin para o C2BMC-Next de defesa antimíssil enfatiza elementos configuráveis por software que podem se adaptar à evolução das ameaças por meio de atualizações de código. Os rádios portáteis, transportáveis e de pequeno fator de forma do Exército dos EUA (Handheld, Manpack e small Form Fit) pivotam para designs agnósticos de forma de onda, facilitando a interoperabilidade de coalizão e reduzindo os custos do ciclo de vida. As curvas de adoção aumentarão à medida que as linhas de base de confiança zero exigirem endurecimento cibernético contínuo, melhor entregue por meio de pipelines de software ágeis.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade e custo de integração de sistemas legados | -1.4% | Membros da OTAN com extensos ativos legados | Longo prazo (≥ 4 anos) |
| Crescentes desafios de cibersegurança e conformidade com confiança zero | -1.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Interrupções na cadeia de suprimentos de semicondutores afetando rádios seguros e ASICs | -0.8% | Global, com impacto concentrado nas cadeias de suprimentos da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Congestionamento do espectro e vulnerabilidade à guerra eletrônica e interferência | -0.6% | Pontos críticos regionais incluindo Europa Oriental e áreas contestadas do Indo-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade e Custo de Integração de Sistemas Legados
Rádios e postos de comando com décadas de existência permanecem em operação, forçando as forças armadas a implantar gateways que traduzem entre analógico e IP, classificado e não classificado, e redes de coalizão e nacionais. O Escritório de Responsabilidade do Governo dos EUA (US Government Accountability Office) alerta que a implementação do MOSA frequentemente incorre em custos de curto prazo mais elevados do que o previsto, pressionando os orçamentos para novos inserções de capacidade.[2]Escritório de Responsabilidade do Governo dos EUA, "Aquisições de Defesa: Abordagens de Sistemas Modulares Abertos," gao.gov Os exércitos europeus enfrentam obstáculos semelhantes, pois sistemas nacionais diversos precisam interoperar sob os padrões da OTAN, exemplificado pela extensa integração da Alemanha de rádios da era SINCGARS com conjuntos digitais Soveren. Esses encargos de integração podem atrasar os cronogramas de modernização e diluir os recursos disponíveis para aquisições de próxima geração, moderando o crescimento geral do mercado de NCW.
Crescentes Desafios de Cibersegurança e Conformidade com Confiança Zero
As arquiteturas de confiança zero exigem verificação contínua de cada usuário, dispositivo e transação de dados, criando latência e sobrecarga de largura de banda que podem prejudicar a designação de alvos sensível ao tempo. O roteiro da Força Aérea dos EUA detalha milhares de endpoints que requerem atestado de identidade e dispositivo, criptografia e microssegmentação, tudo sob condições de largura de banda contestada. Os contratantes devem obter certificação contra o NIST 800-171 e o CMMC 2.0, adicionando cargas de trabalho de documentação e custos de pessoal que as pequenas empresas têm dificuldade em absorver. As operações de coalizão complicam ainda mais o cenário, pois padrões cibernéticos nacionais díspares dificultam o compartilhamento de informações e o planejamento conjunto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Impulso do Software Remodela a Integração de CapacidadesO hardware representou 66,78% do tamanho do mercado de NCW em 2025, dominado por rádios táticos, links de dados, sensores e servidores robustecidos que sustentam as redes implantadas. No entanto, a receita de software está se expandindo a um CAGR de 6,12% — superando o mercado geral de NCW — à medida que as organizações de defesa pivotam para algoritmos de IA, motores de fusão de dados e atualizações de segurança na camada de aplicação. O C2BMC-Next da Lockheed Martin ilustra o valor de implantar novas bibliotecas de ameaças via envio de software, enquanto o rádio AN/PRC-163 da L3Harris recebe patches de forma de onda que desbloqueiam interoperabilidade avançada de coalizão.
O apelo do software decorre de ciclos de iteração rápidos, menor dependência de hardware e alinhamento com os mandatos de MOSA e confiança zero. Os desenvolvedores podem implantar recursos de resiliência e contramedidas cibernéticas em semanas, em vez de atualizações de hardware plurianuais, uma vantagem crucial contra adversários pares ágeis. A demanda por hardware persiste, mas choques na cadeia de suprimentos em semicondutores e componentes de radiofrequência (RF) prolongam os prazos de entrega, inclinando a alocação de orçamento para soluções de código adaptáveis. Essa divergência reforça uma mudança estrutural ascendente em direção à aquisição centrada em software em todo o mercado de NCW.


Por Plataforma:
O Crescimento Naval Acelera sob a Competição MarítimaAs forças terrestres retiveram 53,64% do tamanho do mercado de NCW em 2025 devido à digitalização das brigadas e à explosão da computação de borda no nível tático. O Projeto Convergência do Exército dos EUA e o Land 4140 da Austrália exemplificam a corrida para incorporar redes robustas e móveis nas formações de manobra. As plataformas aéreas continuam a absorver investimentos para ISR de longo alcance e redes de ataque, incluindo os feeds de vigilância marítima do MQ-4C Triton.
Os programas navais, no entanto, apresentam o CAGR mais rápido de 6,28% à medida que as tensões no Indo-Pacífico amplificam a necessidade de operações marítimas distribuídas. A atualização do Network Tactical Common Data Link da BAE Systems no valor de USD 85 milhões equipará porta-aviões e fragatas da classe Constellation com compartilhamento seguro de vídeo em movimento completo e voz no mar. Iniciativas semelhantes no Canadá e no Japão implantam links de dados multibanda e conexões LEO SATCOM em combatentes de superfície. A crescente dependência de veículos de superfície e subsuperfície não tripulados impulsiona ainda mais a demanda por redes marítimas, reforçando o impulso naval dentro do mercado mais amplo de NCW.
Por Aplicação:
A Guerra Eletrônica e Cibernética Ganha Prioridade EstratégicaO ISR capturou uma participação de 27,76% em 2025, refletindo o valor da sensoriamento persistente e da exploração alimentada por IA. As capacidades variam de satélites em órbita a sensores terrestres sem vigilância que alimentam quadros operacionais comuns. As plataformas de apoio ao comando e decisão combinam análises baseadas em nuvem, modelos de aprendizado de máquina e tecidos de dados empresariais para comprimir os ciclos de planejamento e aumentar a velocidade da cadeia de eliminação.
A guerra eletrônica e cibernética, no entanto, lidera o crescimento a um CAGR de 6,6% à medida que os concorrentes entre pares demonstram sofisticadas ferramentas de interferência e intrusão cibernética. As táticas de negação de GPS da Rússia na Ucrânia expuseram vulnerabilidades em munições de precisão guiada (PGMs), provocando investimentos urgentes em antenas anti-interferência, gerenciamento de espectro e conjuntos de guerra eletrônica (EW) cognitiva. Os experimentos de forma de onda tática protegida da L3Harris com satélites LEO mostram como os ativos espaciais comerciais ajudam a fortalecer o Link 16 contra interferências. À medida que os adversários transformam o espectro eletromagnético em arma, os gastos em ferramentas de perturbação ofensiva e soluções de resiliência defensiva manterão a guerra eletrônica na vanguarda do mercado de NCW.
Análise Geográfica
Mercado de Guerra Centrada em Rede da América do Norte
A América do Norte reteve 38,21% do tamanho do mercado de Guerra Centrada em Rede (NCW) em 2025, impulsionada por programas do Departamento de Defesa dos EUA, como o CJADC2 e o Open DAGIR, juntamente com a modernização dos enlaces de dados táticos do Canadá. Contratos multibilionários — por exemplo, o C2BMC-Next da Lockheed Martin no valor de 4,1 bilhões de USD e o Maven Smart System da Palantir — ancoram uma base industrial madura e garantem linhas de financiamento anuais. As implementações contínuas de confiança zero e os rádios definidos por software (SDRs) sustentarão a demanda regional mesmo com a estabilização dos orçamentos após 2026.
Mercado de Guerra Centrada em Rede da Europa
A Europa está acelerando as capacidades de comando digital sob os mandatos de interoperabilidade da OTAN e as crescentes ameaças regionais. As fusões e aquisições de defesa atingiram 2,3 bilhões de USD no primeiro semestre de 2025 — um aumento de 35% em relação ao ano anterior — à medida que as principais empresas adquirem firmas especializadas em segurança cibernética e inteligência artificial para fechar lacunas tecnológicas. O programa de Digitalização das Operações Terrestres da Alemanha e as iniciativas de comunicações ópticas a laser da França ilustram o compromisso continental com redes reforçadas e capacidade industrial soberana.
Mercado de Guerra Centrada em Rede da Ásia-Pacífico
A Ásia-Pacífico representa a região de crescimento mais rápido, com um CAGR de 6,41%, impulsionada pela formação da Força de Apoio à Informação da China em 2024 e pelas respostas dos aliados por meio de redes de campo de batalha de padrão 5G e consciência situacional habilitada pelo espaço. A Rede de Telecomunicações do Campo de Batalha Integrado da Austrália atingiu a capacidade operacional final em 2024, enquanto o Japão e a Índia expandem arquiteturas conjuntas de ISR para contrariar a coerção regional. Esses programas e as crescentes regras de conteúdo doméstico criam uma trajetória multibilionária para integradores locais e aliados dos EUA em todo o mercado de Guerra Centrada em Rede.

Panorama regulatório
Os programas de guerra em rede operam dentro de estruturas de políticas de aquisição de defesa, segurança cibernética e interoperabilidade que cada vez mais incorporam requisitos de compartilhamento de dados e arquitetura aberta nas solicitações. Nos Estados Unidos, a estratégia CJADC2 do Departamento de Defesa e as orientações relacionadas colocam a supervisão sob o Chief Digital and Artificial Intelligence Officer (CDAO), reforçando a direção em nível empresarial para dados, IA e integração multidomínio que moldam os requisitos para programas de C2, ISR e comunicações.
As atividades independentes de supervisão e auditoria também alimentam as expectativas de conformidade. Uma revisão do GAO (GAO-25-106454) exige uma estrutura abrangente para alinhar os investimentos com as metas do CJADC2, enquanto uma avaliação do Inspetor-Geral do DoD (DODIG-2025-126) examina uma linha de esforço do CJADC2 focada no compartilhamento de informações com parceiros de missão, destacando a interoperabilidade da coalizão e a liberação controlada de dados como temas centrais de governança para arquiteturas de NCW.
Análise da cadeia de valor
A cadeia de valor da NCW vai da definição de missão e requisitos (ministérios de defesa e comandos conjuntos) até os órgãos de arquitetura e normas que estabelecem as expectativas de interoperabilidade, passando pela integração de sistemas liderada por empreiteiros principais que conectam sensores, redes, plataformas de dados e efetores. Grandes contratados como Lockheed Martin, Northrop Grumman, RTX, BAE Systems e Thales ancoram o design de soluções e a integração, enquanto fornecedores de subsistemas fornecem rádios táticos, data links, sensores, computação robusta, criptografia e componentes de rede que alimentam as atualizações de plataformas e postos de comando.
O valor está cada vez mais migrando para camadas definidas por software, incluindo serviços de malha de dados, ferramentas de fusão e decisão habilitadas por IA e controles de segurança que suportam a integração multidomínio e o compartilhamento de dados com a coalizão. Essa mudança expande o trabalho de integração entre as fontes de dados do DoD e da Comunidade de Inteligência e eleva o papel dos pipelines de DevSecOps, controles de identidade e acesso, e soluções de gateway que conectam redes legadas, enquanto a aquisição e a coordenação entre serviços continuam a restringir o ritmo de implementação de ponta a ponta.
Cenário Competitivo
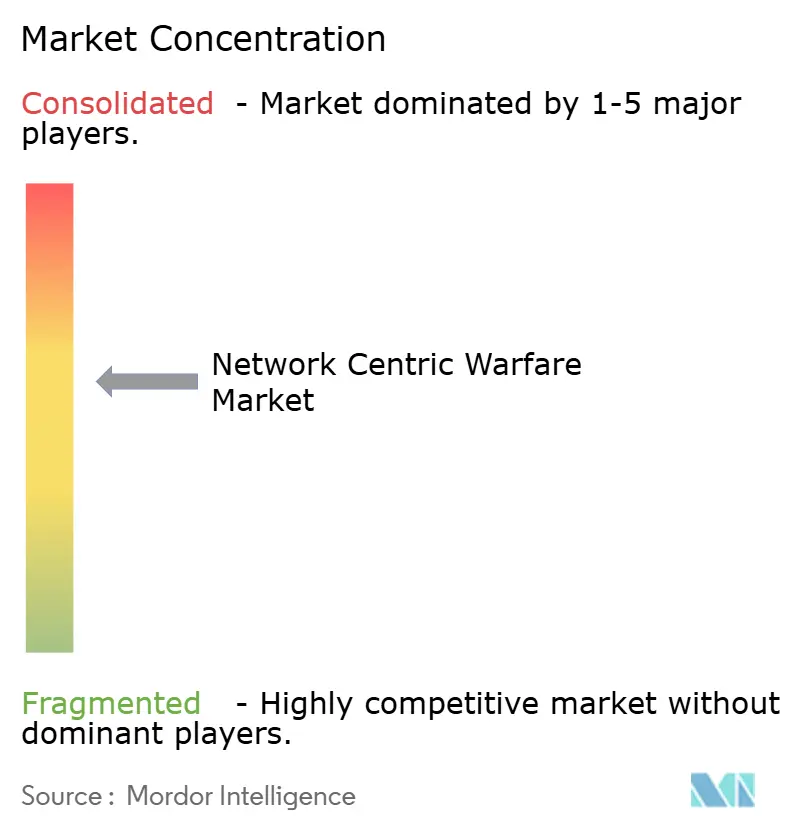
O mercado de NCW apresenta concentração moderada. Cinco grandes contratantes — Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, BAE Systems plc e Thales Group — mantêm posições de liderança por meio da amplitude de integração de sistemas e relacionamentos duradouros com clientes. As empresas de tecnologia emergente estão erodindo a participação ao se especializarem em análise de dados, autonomia e arquiteturas de nuvem.
As tendências de consolidação se intensificam à medida que os titulares adquirem capacidades para preencher lacunas rapidamente. Simultaneamente, acordos de pesquisa cooperativa combinam as empresas líderes com pequenos inovadores em criptografia quântica segura, sensoriamento de espectro habilitado por IA e fusão comercial-militar espacial. A diferenciação depende de atender aos requisitos de MOSA, confiança zero e atualização rápida a um menor custo total de propriedade — uma mudança que favorece assinaturas de software e pipelines de DevSecOps em detrimento de contagens de plataformas de hardware.
O escrutínio regulatório nos EUA e na UE pode atrasar grandes fusões, direcionando as empresas para investimentos minoritários e joint ventures. No entanto, o crescente risco geopolítico e o imperativo de implantar soluções integradas e resilientes cibernéticamente manterão os fluxos de negociações ativos em todo o mercado de NCW.
Líderes do Setor de Guerra Centrada em Rede
Northrop Grumman Corporation
Lockheed Martin Corporation
RTX Corporation
Thales Group
BAE Systems plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Guerra Centrada em Rede
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- BAE Systems plc
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Saab AB
- CACI International Inc.
- HENSOLDT AG
- Indra Sistemas, S.A.
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Singapore Technologies Engineering Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Meshdynamics, Inc.

Oportunidades de mercado e perspectivas futuras
Uma oportunidade clara é o desenvolvimento, experimentação e escalonamento alinhados ao CJADC2 de arquiteturas centradas em dados, onde a visibilidade do financiamento depende de linhas orçamentárias formais e supervisão empresarial. O pedido de orçamento do DoD dos EUA para o ano fiscal de 2026 inclui 297,8 milhões de dólares americanos para Atividades de Desenvolvimento e Experimentação do JADC2 sob o CDAO, apoiando um pipeline para fornecedores que oferecem malhas de dados, ferramentas de decisão habilitadas por IA, middleware de integração e capacidades de teste e instrumentação que transformam prototípos em soluções conjuntas prontas para implantação em campo.
A interoperabilidade da coalizão e dos parceiros de missão também cria espaços em branco em torno do compartilhamento de dados governado, integração multidomínio e serviços de imagem operacional comum que operam dentro de restrições nacionais e padrões cibernéticos diferentes. A linha de esforço do CJADC2 avaliada no DODIG-2025-126 coloca o compartilhamento de informações com parceiros de missão como foco de execução, o que aumenta a demanda por intercâmbio de informações compatível com políticas, ferramentas de liberação e segurança alinhada ao zero-trust implementada em arquiteturas de rede definidas por software (incluindo abordagens orientadas ao Open DAGIR) que podem ser adaptadas em diferentes plataformas e teatros.
Recent Industry Developments in Mercado de Guerra Centrada em Rede
- Julho de 2026: A Lockheed Martin demonstrou integração de comando e controle impulsionada por software durante o Valiant Shield 2026, conectando sensores, armas e nós de comando, incluindo o C2BMC, juntamente com sistemas como o Aegis Guam, THAAD e IBCS. O evento destacou fluxos de trabalho de integração multidomínio e o papel prático de interfaces abertas e centradas em software para acelerar a integração entre ativos heterogêneos de defesa aérea e antimísseis.
- Abril de 2026: O Ministério da Defesa do Reino Unido e a Lockheed Martin Skunk Works realizaram o Exercício Babel Fish para demonstrar interoperabilidade compartilhando dados do F-35 no ambiente de comando e controle NEXUS e conectando-o a efetores terrestres do Exército Britânico. A demonstração reforçou a demanda de mercado por kits de parceiros de missão, padrões de dados abertos e integração multidomínio que conectam plataformas aéreas ao C2 e fogo terrestre.
- Julho de 2024: A Marinha dos EUA comprou dispositivos de rede da Persistent Systems para apoiar operações litorâneas expedicionárias e melhorar as comunicações resilientes em ambientes distribuídos. A aquisição reforçou o investimento contínuo em hardware de rede tática e capacidades de malha que estendem o compartilhamento de dados até a borda para unidades dispersas.


Mercado de Guerra Centrada em Rede Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado abrange os gastos de defesa em capacidades de guerra centrada em rede que conectam plataformas, sensores e nós de comando, para que as informações possam ser compartilhadas com segurança e usadas para decisões mais rápidas durante as operações.
Exclusões de escopo: Exclui infraestrutura de TI de uso geral que não seja adquirida ou orçada como uma capacidade de NCW, C4ISR ou rede de missão de defesa.
Visão geral da segmentação
- Por Componente
- Hardware
- Software
- Por Plataforma
- Terrestre
- Aéreo
- Naval
- Por Aplicação
- Inteligência, Vigilância e Reconhecimento (ISR)
- Apoio ao Comando e Decisão
- Comunicações e Links de Dados
- Designação de Alvos e Controle de Fogo
- Guerra Eletrônica e Cibernética
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e construir pontos de referência claros para orçamentos de defesa, prioridades de aquisição e roteiros de modernização que influenciam a adoção da NCW. Normalmente, ancoramos essas entradas usando fontes públicas como dados de despesas militares do SIPRI, resumos de gastos de defesa do IISS, documentos de justificativa orçamentária do DoD dos EUA, publicações de interoperabilidade e capacidade da OTAN e referências de espectro e comunicações da UIT.
Para evitar contagem duplicada, a fase documental também rastreia como os programas são descritos em anúncios públicos, avisos de contrato e documentos parlamentares ou congressuais, e depois verifica contra relatórios anuais e apresentações a investidores quando disponíveis. Para tarefas selecionadas, como rastreamento de adjudicação de contratos, sinais de embarque, sinais de patentes e monitoramento de licitações de defesa, assinaturas pagas são usadas quando adicionam estrutura rastreável sem alterar a definição de mercado. As fontes nomeadas aqui são apenas ilustrativas, e muitas referências públicas e pagas adicionais são revisadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário foi realizado por meio de entrevistas com especialistas e pesquisas estruturadas com partes interessadas de programas de defesa, integradores de sistemas, especialistas de domínio e respondentes informados sobre aquisições nas principais regiões compradoras. Esta etapa ajudou a confirmar o que é financiado como capacidade de NCW versus o que está sendo testado, e reduziu a incerteza em torno dos cronogramas de implantação, ciclos de renovação e a divisão entre os gastos com hardware e software.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 39% | CXOs: 15% | APAC: 40% |
| Nível médio: 46% | Líderes funcionais/de unidade: 42% | EMEA: 33% |
| Players menores: 15% | Gerentes: 43% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado começa a partir de uma reconstrução de cima para baixo que segue os gastos de defesa em fundos de rede de missão, C4ISR e digitalização, filtrando então esses fundos usando a intensidade de adoção e integração entre as forças terrestres, aéreas e navais. Depois que esses fundos são moldados, verificamos os totais usando aproximações seletivas de baixo para cima, como valores de contratos amostrados, consolidações de famílias de programas e estimativas de volume baseadas no preço unitário típico para as principais classes de equipamentos.
As principais entradas do modelo incluem linhas orçamentárias anuais de defesa e relacionadas ao C4ISR, prioridades de modernização e prontidão, ciclos de atualização de plataformas, o ritmo das implementações de data-link e comunicações seguras, e atividades relatadas em programas de guerra eletrônica e cibernética. Como programas plurianuais podem mudar entre aprovação e execução, as lacunas são tratadas com ajustes de tempo baseados nos prazos de aquisição e cronogramas de entrega compartilhados pelos entrevistados.
A previsão usa análise de cenários apoiada por suavização de tendências. O crescimento dos gastos no cenário base está vinculado às perspectivas orçamentárias e indicadores de demanda validados. As premissas são revisadas com os respondentes primários para que o crescimento não seja derivado apenas dos orçamentos principais, mas também da capacidade de integração realista e do ritmo de adoção de doutrinas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, para que um único fluxo de dados não determine o número final. Comparamos a saída do modelo com sinais independentes, como movimentos do orçamento de defesa, marcos de grandes programas e o ritmo de anúncios de contratos, e depois investigamos variações que ficam fora dos intervalos esperados.
Antes da aprovação final, o trabalho passa por revisões de analistas em múltiplas etapas, com gatilhos de recontato quando as premissas mudam materialmente, como um grande atraso na aquisição, um novo impulso doutrinário ou uma grande realocação orçamentária. Os relatórios são atualizados anualmente, com atualizações intermediárias para eventos materiais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de guerra centrada em rede da Mordor Intelligence medido em comparação com outras estimativas publicadas
Os valores de mercado publicados para guerra centrada em rede podem diferir mesmo quando parecem semelhantes, porque os itens de linha de gastos não são rotulados de forma consistente entre países e estágios de programa. As diferenças também surgem de saber se as estimativas seguem programas adjudicados e financiados, ou se contam adicionalmente roteiros aspiracionais que ainda não avançaram para a aquisição.
A dispersão geralmente é explicada por escolhas de escopo, ano de conversão de moeda e a rapidez com que se assume que os preços e o conteúdo de software aumentarão ao longo do tempo. Algumas fontes incluem categorias adjacentes, como comando e controle mais amplo e redes empresariais não relacionadas à missão, no total, enquanto outras adotam uma visão mais restrita que conta apenas os investimentos em redes de missão de defesa vinculados a ISR, comunicações e data links, e cargas de trabalho relacionadas a mira, que é a abordagem usada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 52,62 bilhões de dólares americanos (2026) | |
| Editora de Pesquisa Global A | 51,20 bilhões de dólares americanos (2021) | Usa um ano-base anterior e mistura padrões de gastos do período de pandemia com crescimento de longo prazo, o que pode comprimir a recuperação de atualização do meio do ciclo e reduzir o nível ao traduzir para anos posteriores. |
| Empresa de Pesquisa Estratégica B | 63,70 bilhões de dólares americanos (2028) | Relata um ponto temporal diferente e pode incluir gastos adjacentes mais amplos de C4ISR e pacotes de programas regionais, o que pode elevar o total quando os limites entre plataforma e aplicação não são claramente separados. |
Analisando a tabela, as principais diferenças vêm do ano-base escolhido e de quão estreitamente o modelo vincula a demanda a programas de missão financiados versus temas de modernização mais amplos. Ao manter as entradas rastreáveis a sinais orçamentários, ao ritmo de atualização de plataformas e ao tempo de aquisição validado, o número final permanece explicável e repetível para casos de uso de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor do mercado de Guerra Centrada em Rede em 2026?
O tamanho do mercado de Guerra Centrada em Rede (NCW) atingiu USD 52,62 bilhões em 2026.
Com que rapidez os gastos em plataformas navais de guerra centrada em rede crescerão até 2031?
Os programas navais estão previstos para registrar um CAGR de 6,28%, o mais rápido entre as categorias de plataformas.
Qual segmento de componente está se expandindo mais rapidamente?
As soluções de software lideram o crescimento com um CAGR de 6,12%, impulsionadas por IA, conformidade com MOSA e atualizações de segurança de confiança zero.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Os investimentos da China em guerra de informação e a contramodernização aliada impulsionam o CAGR regional para 6,41% até 2031.
Quais são as principais empresas neste espaço?
Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, BAE Systems plc e Thales Group detêm posições proeminentes.
Página atualizada pela última vez em:



