
ネットワーク中心戦市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 52.62 十億米ドル |
| 市場規模 (2031) | 68.5 十億米ドル |
| Growth Rate (2026 - 2031) | 5.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるネットワーク中心戦市場分析
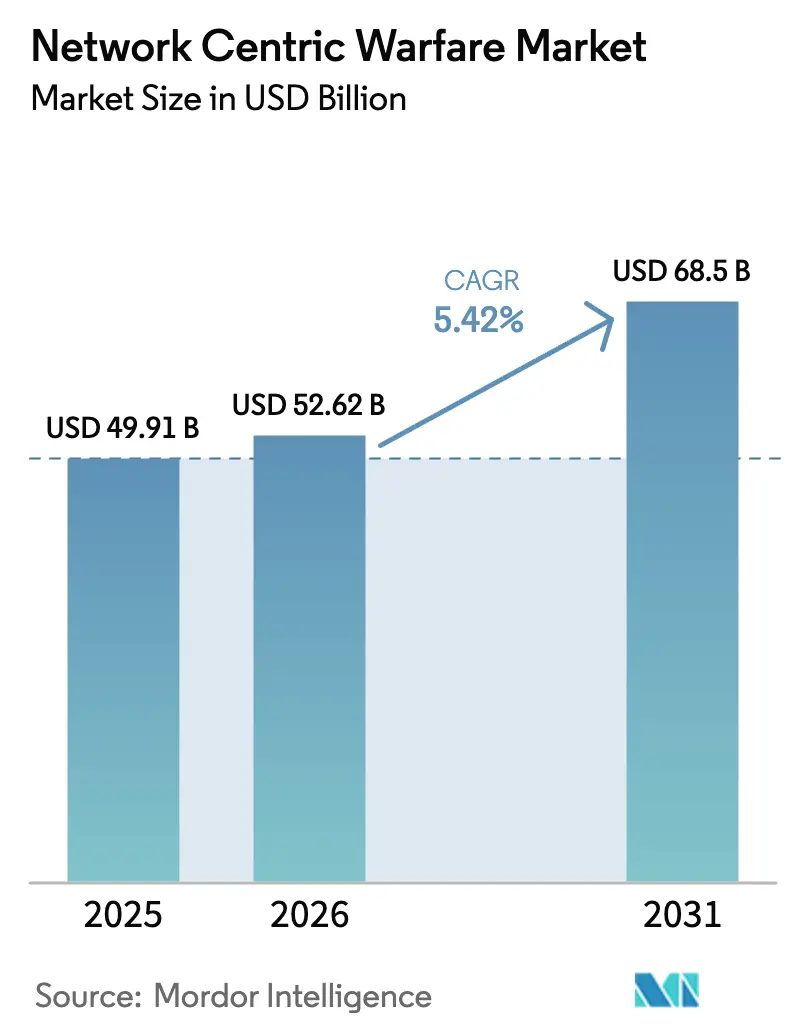
ネットワーク中心戦(NCW)市場規模は2025年に499億1,000万米ドルと評価され、2026年の526億2,000万米ドルから2031年には685億米ドルへと成長すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は5.42%です。大国間競争の激化、マルチドメイン作戦ドクトリン、およびC4ISR予算の急速な増大が、陸上、航空、海軍、宇宙、サイバー領域全体にわたるデータ中心アーキテクチャ、人工知能(AI)意思決定支援ツール、および耐障害性通信の導入を加速させています。米国国防総省(DoD)だけでも、2025会計年度における指揮・統制・通信・コンピュータ・情報(C4I)プログラムに211億米ドルを割り当てており、資金調達優先度を明確に示しています。NATO「ステッドファスト・ディフェンダー2024」演習からウクライナでの戦闘に至る実戦経験は、安全なリアルタイムデータリンクと自動化分析を持つ部隊が、目標精度と作戦テンポにおいて決定的な優位を獲得することを確認しています。ハードウェアは依然としてNCW市場を支えていますが、ソフトウェア定義型能力、AIツール、およびオープン・モジュラー・システム・アーキテクチャ(MOSA)準拠が最も急速な増分支出を牽引しており、ゼロトラスト・サイバーセキュリティ要件および多国間相互運用性要件を満たすことができる機動的なベンダーに新たな機会をもたらしています。
主要レポートのポイント
- コンポーネント別では、ハードウェアが2025年のNCW市場シェアの66.78%を占め、一方でソフトウェアは2031年までに最高の年平均成長率(CAGR)6.12%を記録すると予測されています。
- プラットフォーム別では、陸上システムが2025年のNCW市場規模の53.64%を占め、海軍アプリケーションが2031年までに最高の年平均成長率(CAGR)6.28%で最も速く成長すると予測されています。
- アプリケーション別では、ISRが2025年に27.76%の収益シェアでトップとなり、電子・サイバー戦が最高の年平均成長率(CAGR)6.6%で2031年まで進展しています。
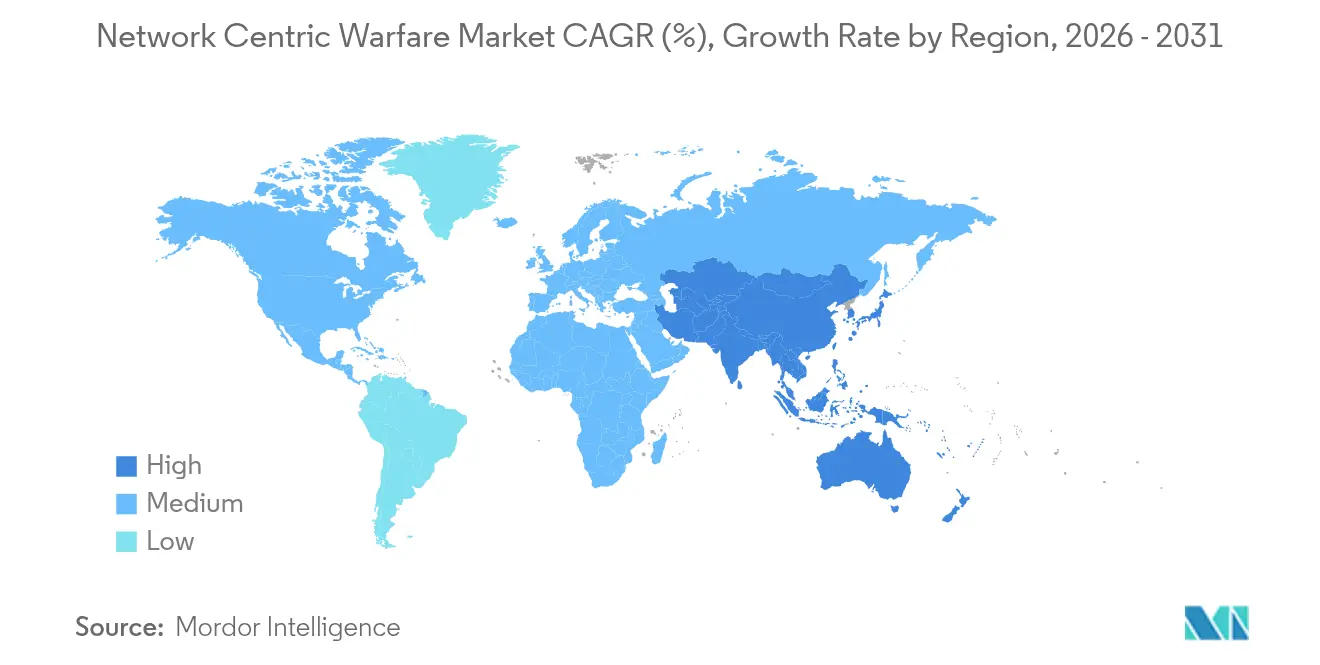
- 地域別では、北米が2025年のNCW市場規模の38.21%を占め、アジア太平洋が予測期間中に最速の年平均成長率(CAGR)6.41%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域別関連性 | 影響のタイムライン |
|---|---|---|---|
| C4ISR近代化に向けた防衛予算配分の増加 | +1.8% | グローバル(北米および欧州主導) | 中期(2〜4年) |
| リアルタイム状況認識および相互運用可能な指揮統制(C2)に対する需要の増大 | +1.5% | アジア太平洋、NATOパートナー | 短期(2年以内) |
| 無人・自律型防衛プラットフォームの統合拡大 | +1.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| オープンMOSAおよびソフトウェア定義アーキテクチャへの移行 | +0.9% | グローバル(米国国防総省主導) | 長期(4年以上) |
| 耐障害性通信のための商業低軌道(LEO)コンステレーションの採用 | 0.7% | グローバル(北米および欧州での早期採用) | 短期(2年以内) |
| CJADC2の実戦実証成功によるグローバル採用の加速 | 0.6% | NATO同盟国、AUKUSパートナー、インド太平洋連合メンバー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
C4ISR近代化に向けた防衛予算配分の増加
着実な予算成長がNCW市場を支えており、各国政府は情報優勢を戦略的必須事項として位置づけています。2025会計年度の米国支出はC4Iに211億米ドルを割り当てており、これは戦術データリンクのアップグレード、エッジクラウドノード、およびAI対応融合エンジンを支える実質的な増額です。ドイツは2029年までにGDPの3.5%を防衛費に充てる軌道にあり、EUのSAFEファシリティは産業強化のために1,500億ユーロ(1,760億6,000万米ドル)を動員する予定です。支出増加は調達サイクルを加速させ、現場展開のタイムラインを短縮し、センサー、射撃手、および指揮官をドメイン横断で結ぶ安全で相互運用可能なネットワークへの長期的な需要を確固たるものにします。
リアルタイム状況認識および相互運用可能な指揮統制(C2)に対する需要の増大
NATOの「ステッドファスト・ディフェンダー2024」は、ミッションパートナーキットおよびデータ中心プラットフォームが数秒で32の同盟国に情報を提供できることを証明し、妨害耐性波形および共通データファブリックへの連合需要を牽引しました。[1]カーネギー国際平和財団、「より大きく考え、より大きく行動せよ」、carnegieendowment.org ウクライナ紛争はレガシー無線機の脆弱性を浮き彫りにし、低軌道(LEO)衛星バックホールおよび保護された戦術波形の急速な採用を促しました。オーストラリアのランド4140プログラムは、2025年以降に機動部隊へ5Gクラスの接続性を提供することを目指し、ネットワーク中心能力を戦術エッジへ推進しています。
無人・自律型防衛プラットフォームの統合拡大
自律型の航空、水上、および地上車両が分散センサーおよび兵器ノードを追加し、ネットワーク中心戦市場全体のキルチェーンを再形成しています。米国の政策は現在、国内ドローン調達を優先し、数百のシステムを迅速に追跡し、節減分を追加調達に振り向けています。Anduril Industries は2024年に8億米ドル超の契約を獲得し、海兵隊向け対無人機システム(カウンターUAS)ソリューションに6億4,200万米ドルを含む契約が、AI対応自律性をペースを保って提供する商業参入企業の能力を裏付けています。多国間演習では、群れをなすドローンが統合指揮ノードにデータを送信し、意思決定時間を短縮しながら射程を拡大する様子が示されています。
オープンMOSAおよびソフトウェア定義アーキテクチャへの移行
モジュラーオープンシステムはベンダーロックインを解消し、軍がハードウェアの全面交換ではなくソフトウェアパッチによるアップグレードを可能にします。Lockheed Martinの41億米ドルのC2BMC-Next弾道ミサイル防衛システム受注は、コードアップデートを通じて脅威の進化に適応できるソフトウェア設定可能要素を重視しています。米国陸軍のハンドヘルド、マンパック、および小型フォームフィット無線機は波形非依存設計に移行し、連合間の相互運用性を容易にしてライフサイクルコストを低減しています。ゼロトラストのベースラインが継続的なサイバーハードニングを要求するにつれ、採用曲線は急峻になり、これはアジャイルなソフトウェアパイプラインを通じて最も効果的に提供されます。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地域別関連性 | 影響のタイムライン |
|---|---|---|---|
| レガシーシステム統合の複雑性とコスト | -1.4% | 広範なレガシー資産を持つNATO加盟国 | 長期(4年以上) |
| サイバーセキュリティおよびゼロトラスト準拠の課題の増大 | -1.1% | 北米、欧州 | 中期(2〜4年) |
| 安全な無線機およびASICに影響を与える半導体サプライチェーンの混乱 | -0.8% | グローバル(アジア太平洋サプライチェーンに集中的影響) | 短期(2年以内) |
| スペクトル輻輳および電子戦(EW)・妨害への脆弱性 | -0.6% | 東欧、インド太平洋の係争地域を含む地域的ホットスポット | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステム統合の複雑性とコスト
数十年前の無線機や指揮所は依然として運用中であり、軍はアナログとIP、秘密と非秘密、連合と国家ネットワーク間を変換するゲートウェイを展開せざるを得ません。米国政府説明責任局(GAO)は、MOSA実装がしばしば当初の予測を上回る近期コストを招き、新たな能力投入のための予算を圧迫すると警告しています。[2]米国政府説明責任局、「防衛調達:モジュラーオープンシステムアプローチ」、gao.gov 欧州各国軍も、NATOの標準下で多様な国家システムを相互運用させなければならないという同様の課題に直面しており、ドイツがSINCGARS時代の無線機をゾーフェレン・デジタルセットと広範にブリッジングした例がその典型です。こうした統合の負担は近代化スケジュールを遅延させ、次世代調達に利用可能なリソースを希薄化し、NCW市場全体の成長を抑制する可能性があります。
サイバーセキュリティおよびゼロトラスト準拠の課題の増大
ゼロトラストアーキテクチャはすべてのユーザー、デバイス、およびデータトランザクションの継続的な検証を要求し、時間的に機微な目標指定を損なう可能性のあるレイテンシーおよび帯域幅のオーバーヘッドを生じさせます。米国空軍のロードマップは、競合する帯域幅環境下での身元・デバイス認証、暗号化、およびマイクロセグメンテーションを必要とする数千のエンドポイントを詳述しています。請負業者はNIST 800-171およびCMMC 2.0に対して認証を取得しなければならず、小規模企業が吸収するのに苦労する文書作成作業および人件費が追加されます。連合作戦は、各国のサイバー標準が情報共有と共同計画を妨げるため、状況をさらに複雑にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
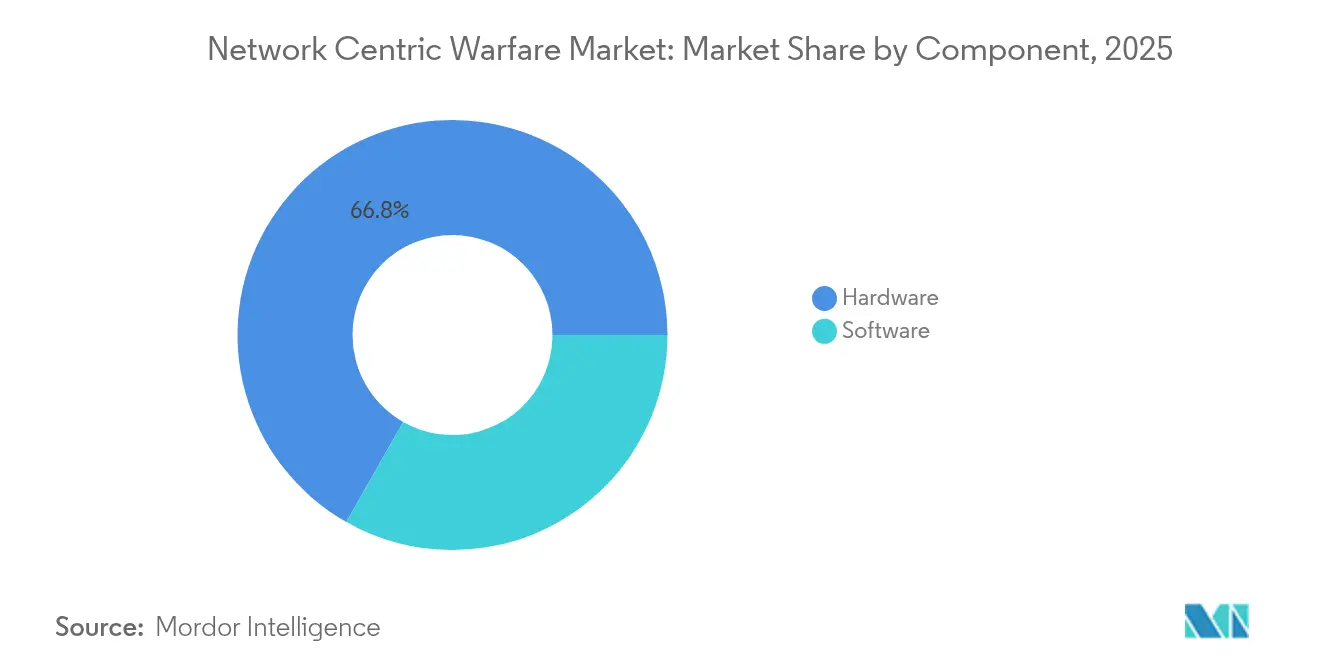
ソフトウェアの勢いが能力統合を再形成ハードウェアは2025年のNCW市場規模の66.78%を占め、フィールドネットワークの基盤となる戦術無線機、データリンク、センサー、およびラギッドサーバーが主を成しています。しかしながら、防衛組織がAIアルゴリズム、データ融合エンジン、およびアプリケーション層のセキュリティアップデートへの転換を進めるにつれ、ソフトウェア収益はNCW市場全体を上回る年平均成長率(CAGR)6.12%で拡大しています。Lockheed MartinのC2BMC-Nextは、ソフトウェアプッシュによる新たな脅威ライブラリ展開の価値を示しており、L3Harris Technologies, Inc.のAN/PRC-163無線機は高度な連合間相互運用性を解放する波形パッチを受信しています。
ソフトウェアの魅力は、迅速なイテレーションサイクル、ハードウェア依存の低減、およびMOSAとゼロトラスト要件との整合性にあります。開発者は、多年にわたるハードウェア更新ではなく数週間で耐障害性機能とサイバー対抗措置を展開でき、機動的な同等の敵対勢力に対して極めて重要な優位性をもたらします。ハードウェア需要は持続していますが、半導体およびRFコンポーネントのサプライチェーン障害がリードタイムを長期化させ、適応性の高いコードソリューションへの予算配分を傾けています。この乖離はNCW市場全体でソフトウェア中心調達への構造的な上方シフトを強化しています。
注記: 個別セグメントのセグメントシェアはレポート購入後に提供されます


プラットフォーム別:
海洋競争の下で海軍の成長が加速陸上部隊は、旅団のデジタル化と戦術レベルでのエッジコンピューティングの爆発的拡大により、2025年のNCW市場規模の53.64%を維持しています。米国陸軍のプロジェクト・コンバージェンスおよびオーストラリアのランド4140は、堅牢なモバイルネットワークを機動部隊に組み込む競争の典型です。航空プラットフォームは、MQ-4Cトライトンの海洋監視フィードを含む長距離ISRおよびストライクネットワーキングへの投資を引き続き吸収しています。
しかしながら、海軍プログラムはインド太平洋の緊張が分散型海洋作戦の必要性を高めるにつれ、最速の年平均成長率(CAGR)6.28%を示しています。BAE Systems plcの8,500万米ドルのネットワーク戦術共通データリンクアップグレードは、空母およびコンステレーション級フリゲートに海上での安全なフルモーションビデオおよび音声共有機能を装備させます。カナダおよび日本の同様のイニシアチブは、水上戦闘艦にマルチバンドデータリンクおよび低軌道(LEO)SATCOMパイプを展開しています。無人水上・水中艦艇への依存が高まることで海洋ネットワーキング需要がさらに押し上げられ、より広範なNCW市場における海軍の勢いを強化しています。
アプリケーション別:
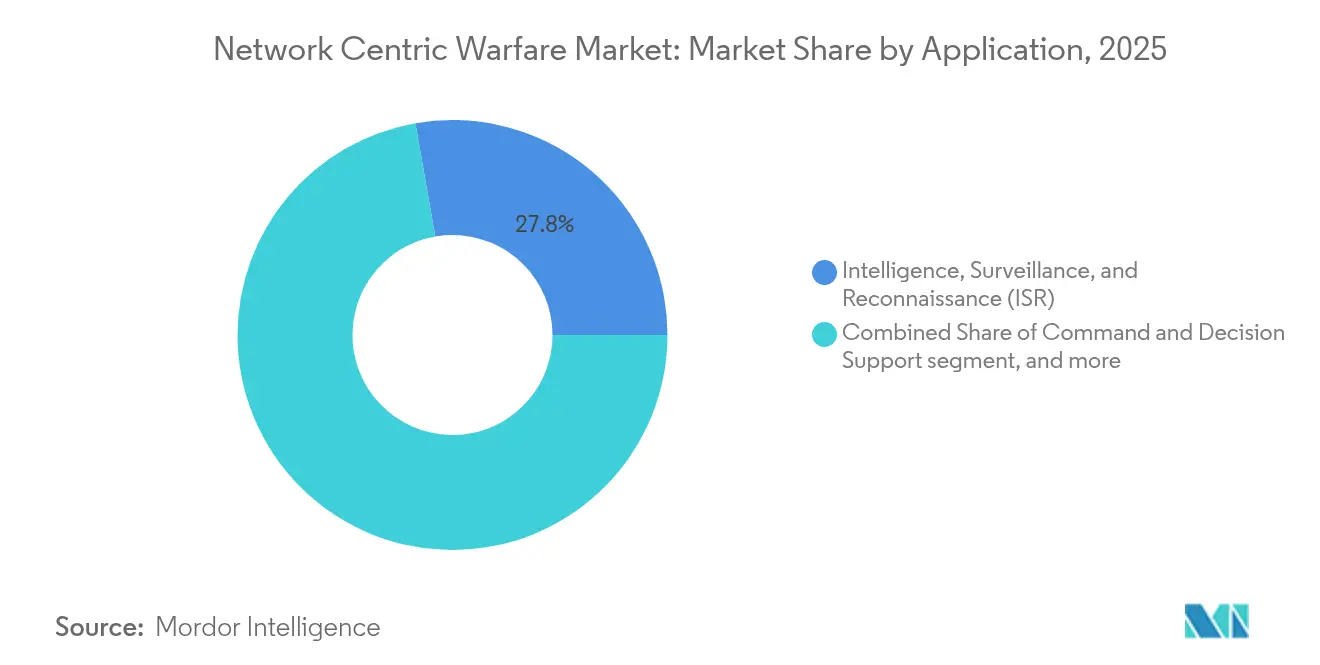
電子・サイバー戦が戦略的優先事項を獲得ISRは2025年に27.76%のシェアを獲得し、持続的なセンシングとAI活用の価値を反映しています。能力は上空衛星から共通作戦画像に送信する無人地上センサーにまで及びます。指揮・意思決定支援プラットフォームは、クラウドベース分析、機械学習モデル、およびエンタープライズデータファブリックを組み合わせ、計画サイクルを短縮しキルチェーンの速度を向上させます。
しかしながら、電子・サイバー戦は近同等の競争相手が高度な妨害およびサイバー侵入ツールを実証するにつれ、年平均成長率(CAGR)6.6%でトップの成長を牽引しています。ウクライナにおけるロシアのGPS拒否戦術は精密誘導弾(PGM)の脆弱性を露呈し、対妨害アンテナ、スペクトル管理、および認知的電子戦(EW)スイートへの緊急投資を促しました。L3Harris Technologies, Inc.の低軌道(LEO)衛星を用いた保護された戦術波形実験は、商業宇宙資産がリンク16を妨害から強化する方法を示しています。敵対勢力が電磁スペクトルを武器化するにつれ、攻撃的妨害ツールおよび防御的耐障害性ソリューションへの支出は、NCW市場の最前線にEWを維持し続けるでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入後に提供されます
地域分析
北米ネットワーク中心戦市場
北米は、CJADC2およびオープンDAGIRなどの米国国防総省プログラム、ならびにカナダの戦術データリンク近代化を背景に、2025年のNCW市場規模の38.21%を維持した。Lockheed MartinによるC2BMC-Nextの41億米ドル契約、PalantirのMaven Smart Systemなど、数十億ドル規模の受注案件が成熟した産業基盤を支え、年度ごとの安定した資金調達ラインを確保している。ゼロトラストの継続的な展開およびソフトウェア定義無線(SDR)は、2026年以降に予算が横ばいとなる局面においても、地域需要を持続させるものとみられる。
欧州ネットワーク中心市場
欧州は、NATOの相互運用性義務付けおよび地域的脅威の高まりを受け、デジタル指揮能力の強化を加速させている。技術格差を埋めるべく大手企業がニッチなサイバー・AI企業を買収する動きが相次ぎ、2025年上半期の防衛分野における合併・買収は23億米ドルに達し、前年同期比35%の急増を記録した。ドイツの陸上作戦デジタル化プログラムおよびフランスのレーザー光通信イニシアチブは、堅牢なネットワークと自国産業能力に対する欧州大陸全体のコミットメントを示している。
アジア太平洋ネットワーク中心戦市場
アジア太平洋地域は、2024年の中国情報支援部隊の創設、および5Gグレードの戦場ネットワークや宇宙を活用した状況認識による同盟国の対応を背景に、最も高い6.41%のCAGR成長率を示す地域となっている。オーストラリアの統合戦場通信ネットワークは2024年に最終運用能力に到達し、日本およびインドは地域的な威圧に対抗するため共同ISRアーキテクチャを拡充している。これらのプログラムおよび国内調達比率の引き上げ規制は、ネットワーク中心戦市場において、地域のシステムインテグレーターおよび米国の同盟国に対し数十億ドル規模の事業機会をもたらしている。

規制環境
ネットワーク中心戦プログラムは、防衛調達、サイバーセキュリティ、相互運用性に関する政策枠組みの中で運用されており、データ共有とオープンアーキテクチャ要件が入札条件にますます組み込まれている。米国では、国防総省のCJADC2戦略および関連ガイダンスにより、最高デジタル・AI責任者(CDAO)が監督責任を担い、C2、ISR、通信プログラムの要件を形作るデータ、AI、およびクロスドメイン統合に関する企業レベルの方向性を強化している。
独立した監視・監査活動もコンプライアンス期待に反映されている。GAOレビュー(GAO-25-106454)は、投資をCJADC2の目標に整合させるための包括的な枠組みを求めており、一方で国防総省監察官による評価(DODIG-2025-126)は、任務パートナーとの情報共有に焦点を当てたCJADC2の取り組みライン(line of effort)を検証し、連合相互運用性と制御された情報公開をNCWアーキテクチャの中核的なガバナンス課題として強調している。
バリューチェーン分析
NCWのバリューチェーンは、任務・要件の定義(国防省および統合司令部)から始まり、相互運用性の要件を設定するアーキテクチャ・標準団体を経て、センサー、ネットワーク、データプラットフォーム、エフェクターを接続する主契約者主導のシステム統合へと続く。ロッキード・マーティン、ノースロップ・グラマン、RTX、BAEシステムズ、タレスなどの大手契約企業がソリューション設計・統合の中心を担い、サブシステム供給者は戦術無線機、データリンク、センサー、堅牢化コンピュート機器、暗号技術、ネットワーキング部品を提供し、プラットフォームおよび指揮所のアップグレードを支えている。
価値の重心は、データメッシュサービス、AI対応の融合・意思決定ツール、クロスドメイン統合と連合データ共有を支えるセキュリティ制御などのソフトウェア定義層へと徐々に移行している。この移行により、国防総省および情報コミュニティのデータソース全体で統合作業が拡大し、DevSecOpsパイプライン、ID・アクセス管理、レガシーネットワークを橋渡しするゲートウェイソリューションの重要性が高まる一方、調達プロセスと軍種間調整が依然として展開速度全体を制約している。
競争環境
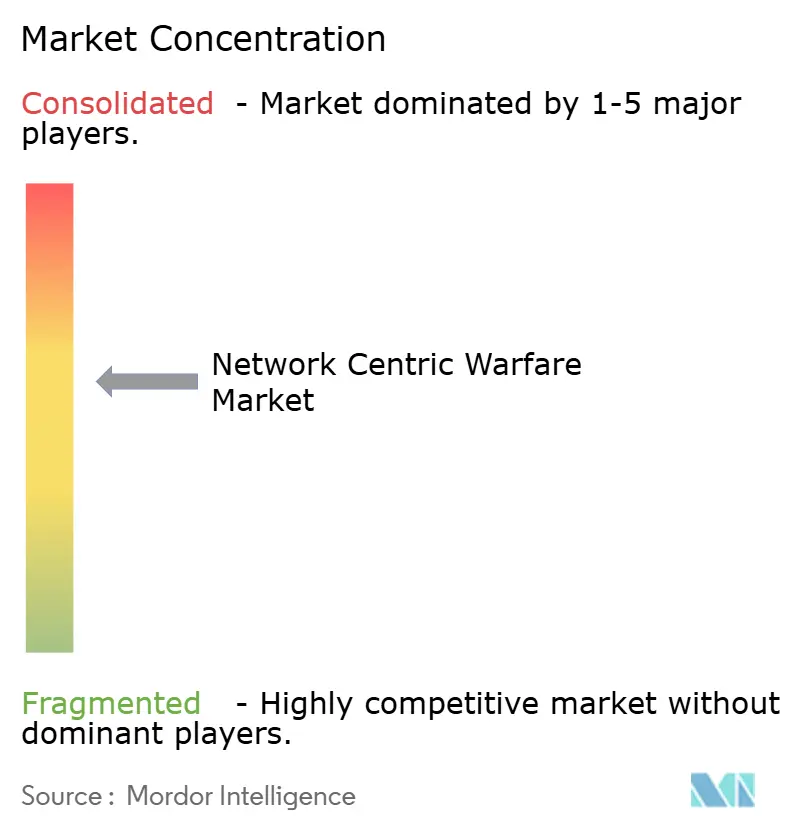
NCW市場は中程度の集中度を特徴としています。Lockheed Martin Corporation、Northrop Grumman Corporation、RTX Corporation、BAE Systems plc、およびThales Groupの5大主要請負業者が、システム統合の幅広さと長年にわたる顧客関係を通じて主導的地位を維持しています。新興技術企業は、データ分析、自律性、およびクラウドアーキテクチャに特化することでシェアを侵食しています。
既存企業がギャップを迅速に埋める能力の取得を進める中、統合トレンドが激化しています。同時に、共同研究協定が量子安全暗号、AI対応スペクトルセンシング、および商業・軍事宇宙融合において主要企業と小規模イノベーターを組み合わせています。差別化は、より低い総所有コストでMOSA、ゼロトラスト、および迅速なアップグレード要件を満たすことにかかっており、これはハードウェアプラットフォーム数よりもソフトウェアサブスクリプションとDevSecOpsパイプラインを優先するシフトです。
米国およびEUにおける規制審査は大規模合併を遅延させる可能性があり、企業をマイノリティ投資とジョイントベンチャーへと誘導しています。それにもかかわらず、地政学的リスクの高まりと統合されたサイバー耐障害性ソリューションを展開する必要性が、NCW市場全体でディールフローを活発に維持するでしょう。
ネットワーク中心戦産業リーダー
Northrop Grumman Corporation
Lockheed Martin Corporation
RTX Corporation
Thales Group
BAE Systems plc
- *免責事項:主要選手の並び順不同
ネットワーク中心戦市場
- Lockheed Martin Corporation
- Northrop Grumman Corporation
- RTX Corporation
- Thales Group
- BAE Systems plc
- L3Harris Technologies, Inc.
- Leonardo S.p.A.
- Elbit Systems Ltd.
- Saab AB
- CACI International Inc.
- HENSOLDT AG
- Indra Sistemas, S.A.
- Rheinmetall AG
- Israel Aerospace Industries Ltd.
- Singapore Technologies Engineering Ltd.
- Rohde & Schwarz GmbH & Co. KG
- Meshdynamics, Inc.

市場機会と将来展望
明確な機会の一つは、CJADC2に整合したデータ中心アーキテクチャの開発、実証、拡大であり、資金の可視性は正式な予算項目と企業レベルの監督に依存している。米国防総省のFY26予算要求には、CDAO傘下のJADC2開発・実証活動に2億9,780万米ドルが計上されており、データファブリック、AI対応意思決定ツール、統合ミドルウェア、試験・計測能力を提供するベンダーにとって、プロトタイプを実運用可能な統合ソリューションへと発展させるためのパイプラインを支えている。
連合・任務パートナー間の相互運用性は、国家的制約や異なるサイバー基準の下で運用される、統制されたデータ共有、クロスドメイン統合、共通作戦状況把握サービスにおいても新たな余地を生み出している。DODIG-2025-126で評価されたCJADC2の取り組みラインでは、任務パートナー間の情報共有が実行上の重点分野とされており、政策準拠の情報交換、公開可否判定ツール、そしてOpen DAGIR志向のアプローチを含むソフトウェア定義ネットワークアーキテクチャに実装されたゼロトラスト対応セキュリティへの需要を高めている。これらはプラットフォームや戦域を越えて適応可能である。
Recent Industry Developments in ネットワーク中心戦市場
- 2026年7月:ロッキード・マーティンは、Valiant Shield 2026において、C2BMCを含む指揮ノード、センサー、兵器システムを接続し、Aegis Guam、THAAD、IBCSなどのシステムと連携させるソフトウェア主導型の指揮統制統合を実証した。このイベントでは、多領域統合ワークフローと、異種の防空・ミサイル防衛資産間の統合を迅速化する上でのオープンでソフトウェア中心のインターフェースの実用的な役割が強調された。
- 2026年4月:英国国防省とロッキード・マーティンのスカンクワークスは、Exercise Babel Fishを実施し、F-35のデータをNEXUS指揮統制環境に共有し、英国陸軍の地上エフェクターと接続することで相互運用性を実証した。この実証は、航空プラットフォームを地上のC2および火力と結びつける任務パートナーキット、オープンデータ標準、クロスドメイン統合に対する市場の需要を裏付けるものとなった。
- 2024年7月:米海軍は、分散環境における展開型沿岸作戦の支援と、強靭な通信の改善を目的として、Persistent Systemsのネットワーキング機器を調達した。この調達は、分散配置された部隊へのエッジまでのデータ共有を拡張する戦術ネットワーキングハードウェアおよびメッシュ機能への継続的な投資を裏付けるものである。


ネットワーク中心戦市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、プラットフォーム、センサー、指揮ノードを接続し、作戦中の情報を安全に共有し、より迅速な意思決定に活用できるようにするネットワーク中心戦能力への防衛支出を対象としている。
対象範囲の除外事項:防衛NCW、C4ISR、または任務ネットワーク能力として調達・予算計上されていない汎用ITインフラは対象外とする。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- プラットフォーム別
- 陸上
- 航空
- 海軍
- アプリケーション別
- 情報収集・監視・偵察(ISR)
- 指揮・意思決定支援
- 通信・データリンク
- 目標指定・射撃管制
- 電子・サイバー戦
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- イタリア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 南米
- ブラジル
- 南米その他
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を設定し、NCWの採用に影響を与える防衛予算、調達優先事項、近代化ロードマップに関する明確な参照点を構築するために用いられた。これらの情報は通常、SIPRIの軍事支出データ、IISSの防衛支出概要、米国防総省の予算根拠資料、NATOの相互運用性・能力に関する刊行物、ITUの周波数・通信に関する参考資料などの公開情報源に基づいて裏付けられている。
過剰計上を避けるため、デスクリサーチ段階では、公式発表、契約通知、議会関連文書全体でプログラムがどのように記述されているかを追跡し、可能な場合は年次報告書や投資家向け説明資料と照合する。契約受注の追跡、出荷動向、特許シグナル、防衛入札の監視など特定のタスクについては、市場定義を変えることなく追跡可能な構造を付加できる有料サブスクリプションを利用している。ここに挙げた情報源は例示にすぎず、データの収集、検証、明確化のために、さらに多くの公開・有料情報源が確認されている。
一次インタビューおよび調査
一次調査は、主要な購買地域における防衛プログラム関係者、システムインテグレーター、専門分野の専門家、調達に精通した回答者を対象とした専門家インタビューおよび構造化調査を通じて実施された。この段階により、NCW能力として資金提供されているものと試験段階にあるものとの区別が明確になり、導入時期、更新サイクル、ハードウェアとソフトウェア支出の配分に関する不確実性が軽減された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:39% | 最高責任者(CXO):15% | アジア太平洋:40% |
| 中堅層:46% | 機能・部門責任者:42% | 欧州・中東・アフリカ:33% |
| 小規模企業:15% | マネージャー:43% | 南北アメリカ:27% |
市場規模算定と予測
市場規模算定は、防衛支出を任務ネットワーク、C4ISR、デジタル化資金プールへと追跡するトップダウン型の再構築から始まり、その後、陸・空・海軍全体における採用度と統合強度を用いてこれらのプールを絞り込む。これらのプールが形成された後、契約金額のサンプル、プログラムファミリーの積み上げ、主要装備区分の標準的な単価に基づく数量推計など、選択的なボトムアップ手法を用いて総額を相互検証する。
主要なモデル入力には、防衛およびC4ISR関連の年間予算項目、近代化・即応性の優先事項、プラットフォームのアップグレードサイクル、データリンクおよび安全な通信の展開ペース、電子戦・サイバー戦プログラムにおける報告された活動が含まれる。複数年にわたるプログラムは承認と実行の間で変動する可能性があるため、インタビュー対象者から共有された調達リードタイムと納品スケジュールに基づく時期調整によってギャップを処理している。
予測にはトレンド平滑化を伴うシナリオ分析を用いる。基本ケースの支出成長率は、予算見通しと検証済みの需要指標に連動している。前提条件は一次回答者と共に見直され、成長率が単に主要な予算数値のみから導出されるのではなく、現実的な統合能力と教義採用のペースからも導出されるようにしている。
データ検証と更新サイクル
検証は繰り返しの相互チェックを通じて行われ、単一のデータストリームが最終数値を決定することがないようにしている。モデルの出力結果を、防衛予算の動き、主要プログラムのマイルストーン、契約発表の頻度といった独立したシグナルと比較し、想定範囲を外れる差異を調査する。
最終承認前には、複数段階のアナリストレビューを経て、大規模な調達遅延、新たな教義の推進、大規模な予算再配分といった前提条件に重大な変化があった場合には再確認のトリガーが発動する。レポートは毎年更新され、重要な事象が発生した際には中間更新が行われ、納品前には最終レビューが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceによるネットワーク中心戦市場規模と他の公開推計値との比較
ネットワーク中心戦の公開市場規模は、支出項目が国やプログラム段階ごとに一貫して分類されていないため、似たように見えても異なる場合がある。差異はまた、推計が受注・資金提供済みのプログラムに基づいているか、それとも調達段階に至っていない将来的なロードマップまで含めているかによっても生じる。
この差異は通常、対象範囲の選択、通貨換算年、価格およびソフトウェア比率の将来的な上昇率の想定によって説明される。一部の情報源は、より広範な指揮統制や非任務用の企業ネットワークといった隣接カテゴリーを総額に含めているが、他の情報源はISR、通信・データリンク、目標捕捉関連業務に紐づく防衛任務ネットワーク投資のみを対象とする、より狭い視点を採用しており、これはMordor Intelligenceが採用するアプローチである。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 52.62 B (2026) | |
| グローバル調査出版社A | USD 51.20 B (2021) | より早い基準年を使用し、パンデミック期の支出パターンを長期的な成長と混合しているため、中間サイクルのアップグレード反発を圧縮し、後年に換算した際に水準を低く見せる可能性がある。 |
| 戦略調査会社B | USD 63.70 B (2028) | 異なる時点を報告しており、より広範なC4ISR関連支出や地域プログラムの束を含んでいる可能性があり、プラットフォームとアプリケーションの境界が明確に分離されていない場合、総額を押し上げる可能性がある。 |
表全体を見ると、主な違いは選択された基準年と、モデルが需要をより広範な近代化テーマではなく、資金提供済みの任務プログラムにどれだけ密接に結び付けているかに起因している。入力データを予算シグナル、プラットフォームのアップグレード頻度、検証済みの調達時期に追跡可能な形で維持することで、最終数値は計画用途において説明可能かつ再現可能な状態を保っている。


レポートで回答される主要な質問
ネットワーク中心戦市場の2026年の価値は?
ネットワーク中心戦(NCW)市場規模は2026年に526億2,000万米ドルに達しました。
2031年までの海軍向けネットワーク中心プラットフォームへの支出はどのくらいの速さで成長しますか?
海軍プログラムは、プラットフォームカテゴリーの中で最速となる年平均成長率(CAGR)6.28%を記録すると予測されています。
最も急速に拡大しているコンポーネントセグメントはどれですか?
ソフトウェアソリューションは、AI、MOSA準拠、およびゼロトラストセキュリティアップデートに牽引され、年平均成長率(CAGR)6.12%でトップの成長を示しています。
アジア太平洋が最も成長が速い地域である理由は?
中国の情報戦投資と同盟国の対抗近代化が、2031年までの地域CAGRを6.41%に押し上げています。
この分野の主要企業はどこですか?
Lockheed Martin Corporation、Northrop Grumman Corporation、RTX Corporation、BAE Systems plc、およびThales Groupが主要な地位を占めています。
最終更新日:



