
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
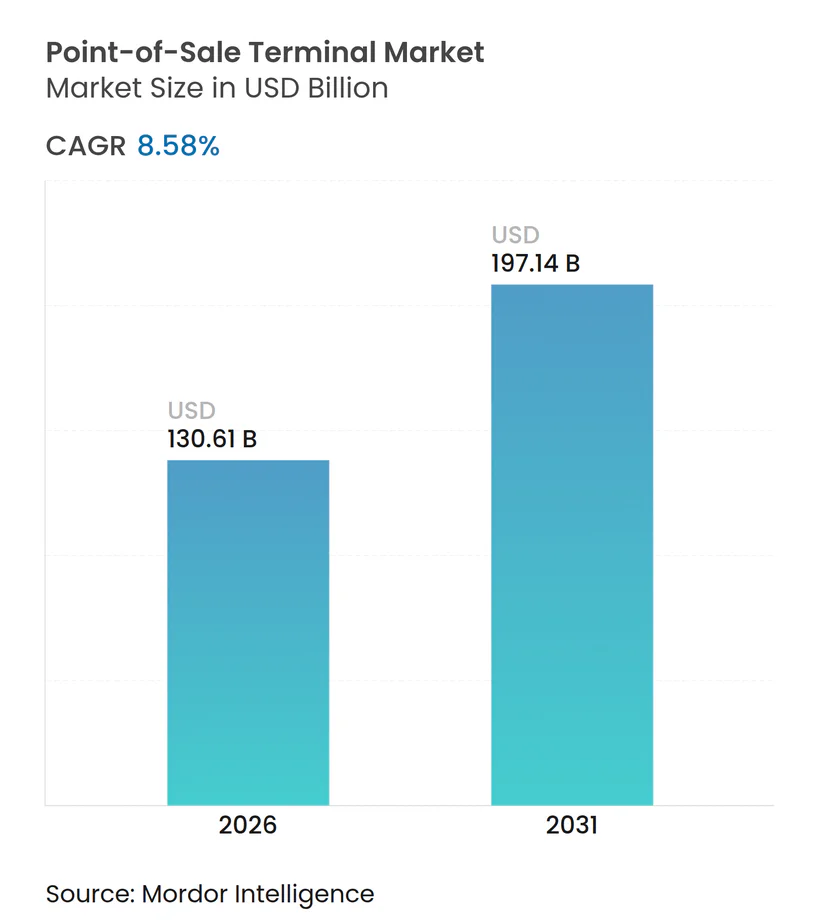
| Tamanho do Mercado (2026) | 130.61 Bilhões de dólares |
| Tamanho do Mercado (2031) | 197.14 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.58 % |
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terminais de Ponto de Venda por Mordor Intelligence
O tamanho do Mercado de Terminais de Ponto de Venda foi de 130,61 bilhões de USD em 2026 e está projetado para atingir 197,14 bilhões de USD até 2031, representando um CAGR de 8,58% durante o período de 2026-2031. A demanda está crescendo à medida que os governos legislam sobre faturamento eletrônico, os varejistas orquestram checkouts omnicanal integrados e os prestadores de serviços de saúde aceleram a cobrança digital. A comoditização do hardware, o software nativo em nuvem e as finanças incorporadas estão remodelando a economia dos fornecedores, enquanto a aceitação sem contato e as carteiras digitais mantêm os pagamentos com cartão presencial relevantes. A volatilidade da cadeia de suprimentos de semicondutores está diminuindo, mas os padrões de segurança cibernética, como o PCI DSS v4.0, elevaram os custos de conformidade. A concorrência está se deslocando para plataformas centradas em software que monetizam assinaturas em vez de vendas de dispositivos individuais, reduzindo as margens para os fabricantes tradicionais de hardware.
Principais Conclusões do Relatório
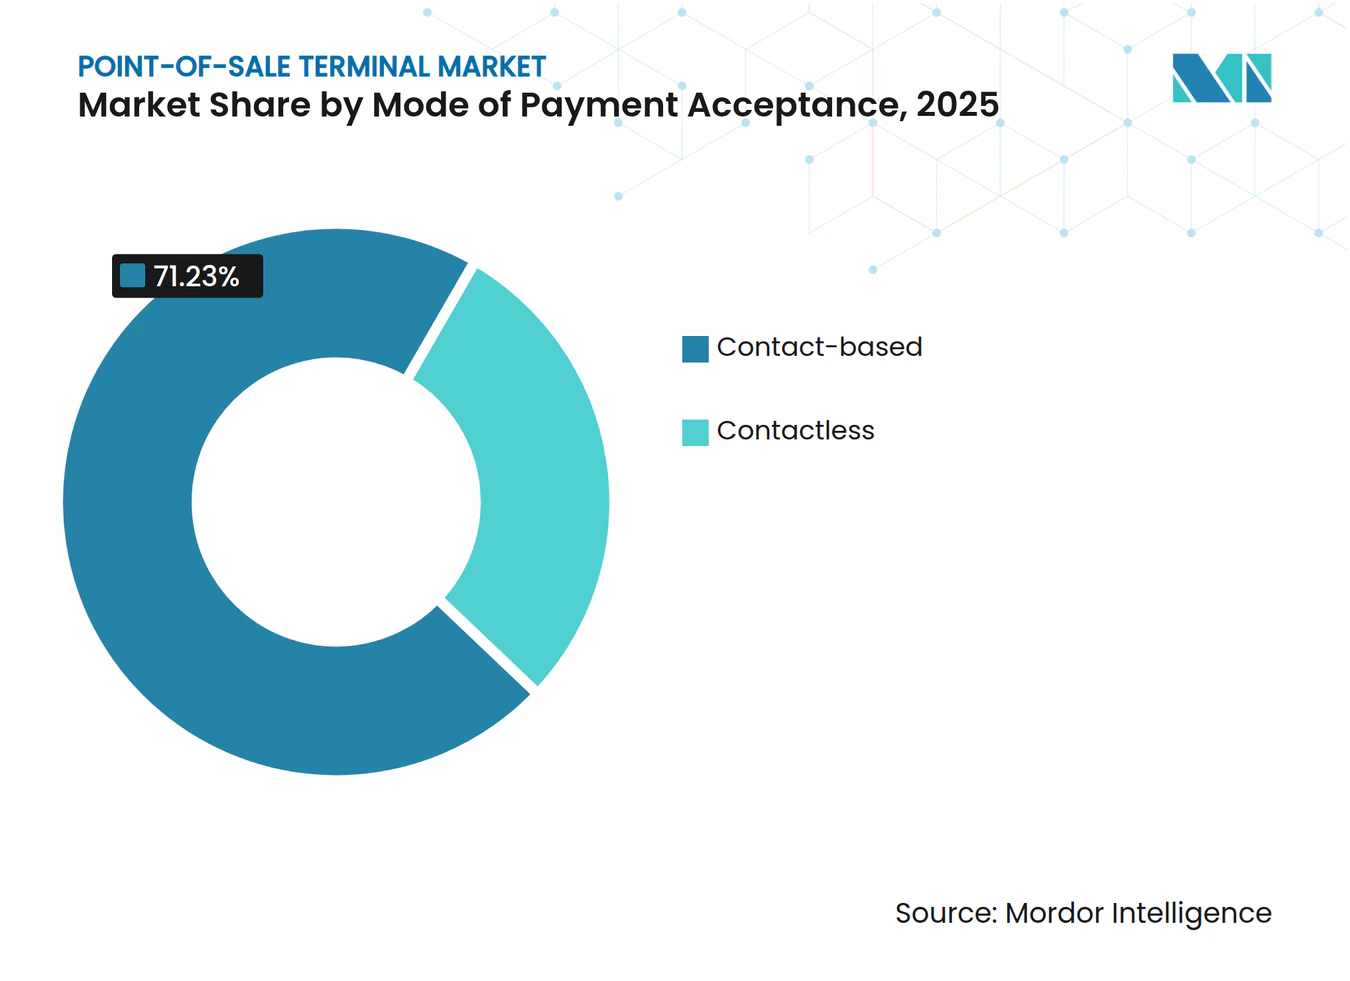
- Por modo de aceitação de pagamento, os terminais baseados em contato lideraram com 71,23% de participação na receita em 2025; os sistemas sem contato estão se expandindo a um CAGR de 9,32% até 2031.
- Por tipo de PDV, os sistemas fixos detinham 54,42% da participação do Mercado de Terminais de Ponto de Venda em 2025, mas as variantes móveis e portáteis estão avançando a um CAGR de 9,67% até 2031.
- Por componente, o hardware gerou 63,14% da receita de 2025, enquanto o software está posicionado para crescer a um CAGR de 9,83% ao longo de 2026-2031.
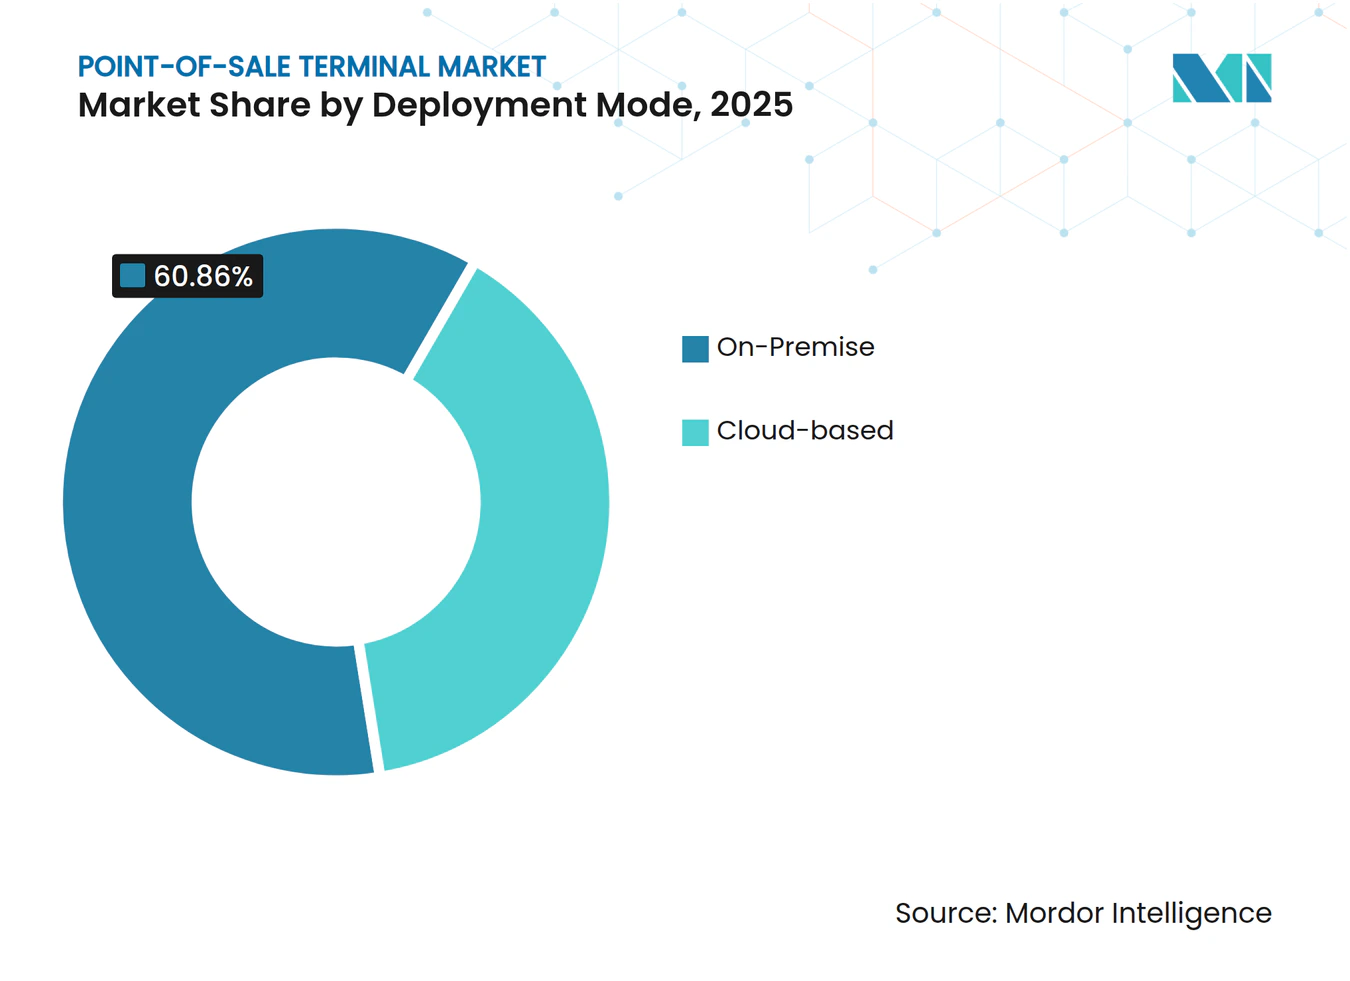
- Por modo de implantação, as instalações locais detinham 60,86% de participação em 2025; as arquiteturas em nuvem estão escalando a um CAGR de 9,48% durante o período de previsão.
- Por setor do usuário final, o varejo capturou 34,83% da demanda de 2025, enquanto a saúde está projetada para registrar um CAGR de 10,23% até 2031.
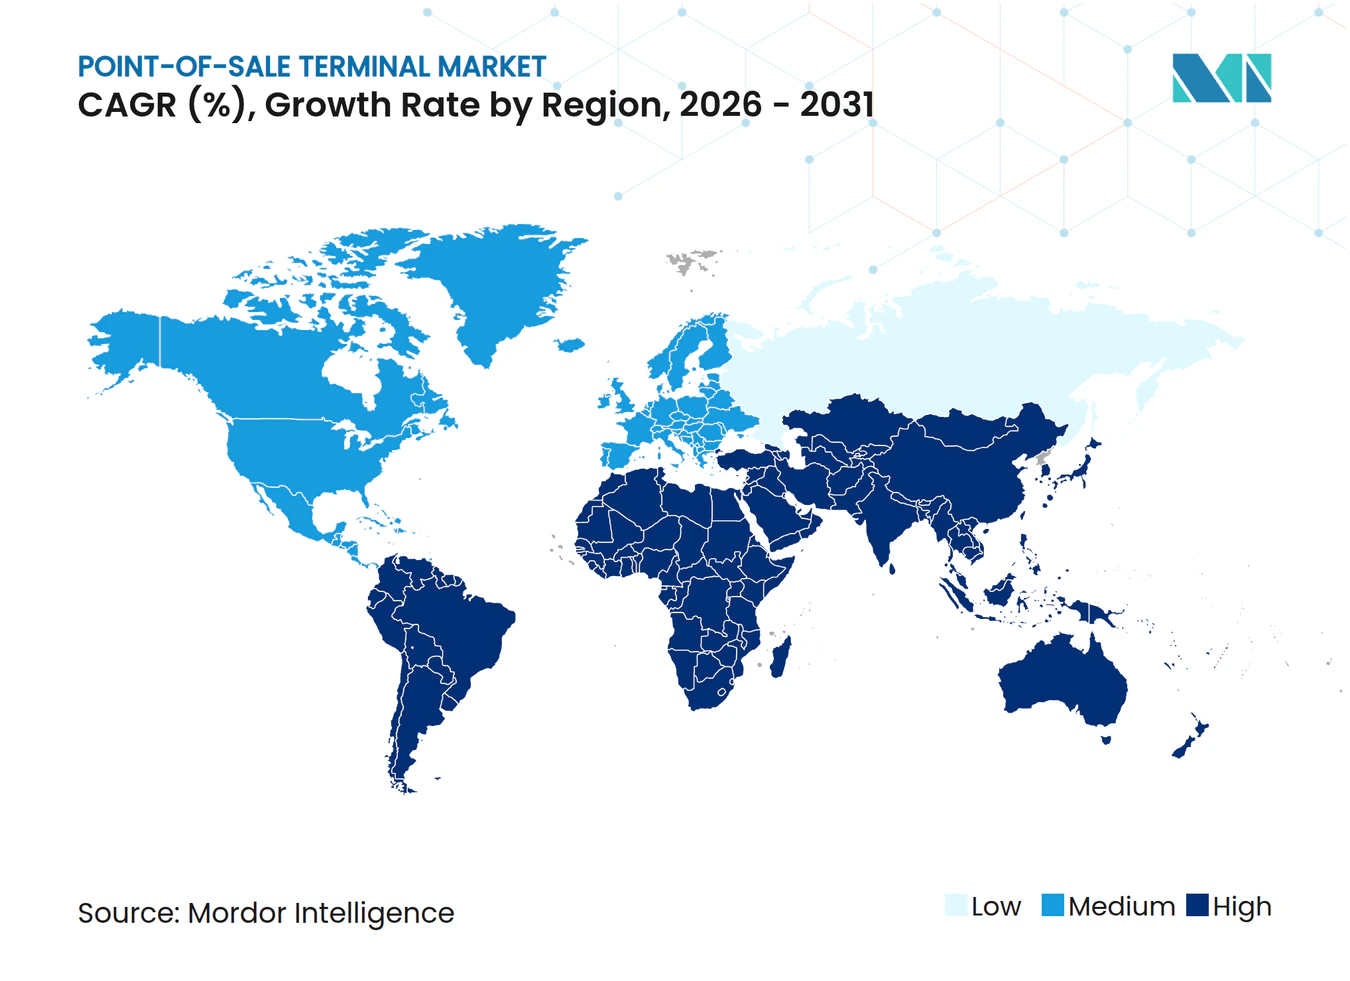
- Por geografia, a Ásia-Pacífico respondeu por 40,52% do faturamento de 2025, e a América do Sul está prevista para se expandir a um CAGR de 10,18% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente no Setor de Varejo | +1.8% | Ásia-Pacífico, América do Norte | Médio prazo (2-4 anos) |
| Adoção Crescente de Plataformas de PDV Baseadas em Nuvem | +1.6% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Demanda Acelerada por Pagamentos Sem Contato e Móveis | +1.5% | Europa, Ásia-Pacífico | Curto prazo (≤2 anos) |
| Integração de Dados de PDV com Análises Avançadas e CRM | +1.2% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Pressão Regulatória para Fiscalização e Mandatos de Faturamento Eletrônico | +1.4% | Europa, América do Sul, Ásia-Pacífico | Longo prazo (≥4 anos) |
| Modelos de PDV como Serviço Baseados em Assinatura Reduzindo Despesas de Capital | +1.1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente no Setor de Varejo
As iniciativas de comércio unificado permitem que compras em loja, online e móveis sejam processadas por meio de uma única interface de terminal, possibilitando que o estoque das prateleiras da loja atenda pedidos digitais e reduza os custos de última milha. Restaurantes de serviço rápido implantam quiosques de autoatendimento que combinam pagamento com personalização de cardápio, reduzindo despesas com mão de obra e aumentando o valor médio do pedido ao apresentar complementos algorítmicos. Redes de supermercados na Europa e na América do Norte pilotaram aplicativos de digitalização pelo celular que permitem aos compradores dispensar os caixas atendidos, embora controles de furto e regras de verificação de idade permaneçam como obstáculos. Lojas de moda equipam os atendentes com dispositivos móveis que fecham vendas no salão de exposição, reduzindo o abandono de filas. Varejistas de luxo incorporam leitores de impressão digital para agilizar a confirmação de identidade no financiamento parcelado e no resgate de programas de fidelidade.
Adoção Crescente de Plataformas de PDV Baseadas em Nuvem
As arquiteturas em nuvem desacoplam a lógica de processamento do hardware fixo, permitindo que os comerciantes acessem dados de transações, estoque e clientes de qualquer dispositivo conectado à web, um modelo que reduz os custos de TI no local.[1] As atualizações automáticas de software eliminam a despesa com deslocamentos de técnicos, um benefício para redes que operam centenas de terminais. O preço por assinatura converte despesas de capital em despesas operacionais previsíveis, tornando as atualizações acessíveis para pequenas empresas. As interfaces de programação de aplicativos abertas integram funções de contabilidade, agendamento de pessoal e marketing em torno do fluxo central de pagamento, transformando os terminais em centros de gestão empresarial. O backup contínuo em nuvem melhora a recuperação de desastres, e a conformidade PCI no nível do provedor transfere a complexidade de auditoria para longe dos comerciantes individuais.
Demanda Acelerada por Pagamentos Sem Contato e Móveis
Os pagamentos sem contato representaram mais de 60% das compras com cartão presencial no Reino Unido durante 2025.[2] Os bancos centrais da Europa e da Ásia elevaram os limites sem PIN em 2024-2025, tornando o pagamento por aproximação viável para transações de valor médio. Smartphones e dispositivos vestíveis com chips de comunicação por campo de proximidade estão substituindo os cartões físicos, especialmente entre os millennials urbanos que consideram as carteiras inconvenientes. Os sistemas de código de resposta rápida dominam na China e na Índia, permitindo que os comerciantes exibam códigos estáticos que os clientes escaneiam usando aplicativos de banco móvel, reduzindo os custos de hardware de terminal. As agências de transporte público em todo o mundo agora aceitam cartões de circuito aberto nas catracas, reduzindo os gastos com produção de cartões de tarifa e melhorando o fluxo de passageiros.
Integração de Dados de PDV com Análises Avançadas e CRM
Os sistemas modernos capturam metadados granulares — horário, composição do carrinho, tipo de pagamento — e alimentam modelos de aprendizado de máquina que preveem a demanda, otimizam o quadro de pessoal e personalizam ofertas. Vincular recibos a perfis de clientes permite que os varejistas acionem mensagens automatizadas quando a frequência de pedidos diminui, aumentando o valor vitalício. Os restaurantes analisam dados no nível de conta para identificar itens do cardápio com alto desperdício, corrigindo tamanhos de porções e aumentando a margem. Os mecanismos de detecção de fraude em tempo real sinalizam padrões suspeitos, como compras de alto valor incomumente rápidas, reduzindo os estornos. Estatutos de privacidade como o Regulamento Geral de Proteção de Dados da Europa exigem armazenamento anonimizado que ainda preserve a utilidade analítica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Segurança de Dados e Fraude Cibernética | -0.9% | América do Norte, Europa | Curto prazo (≤2 anos) |
| Problemas de Confiabilidade de Hardware e Custos de Manutenção | -0.7% | Mercados emergentes e desenvolvidos | Médio prazo (2-4 anos) |
| Fragmentação dos Padrões Regionais de Pagamento | -0.6% | Ásia-Pacífico, África | Longo prazo (≥4 anos) |
| Volatilidade da Cadeia de Suprimentos de Semicondutores | -0.8% | Global | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Fraude Cibernética
O malware que extrai dados da memória volátil pode capturar dados brutos de cartão antes da criptografia se os patches de firmware estiverem atrasados, mantendo os terminais como um vetor de ataque atraente. As penalidades do PCI DSS podem chegar a USD 500.000 por violação, e a não conformidade prolongada pode levar ao encerramento dos privilégios de processamento. As pequenas empresas frequentemente carecem de pessoal de segurança cibernética, de modo que softwares desatualizados persistem. A tokenização e a criptografia ponto a ponto reduzem o risco, porém as atualizações de hardware e de adquirentes impõem custos que dificultam a adoção. A Lei de Resiliência Operacional Digital da Europa agora obriga os provedores de pagamento a relatar incidentes em até 24 horas, elevando os orçamentos de conformidade.
Problemas de Confiabilidade de Hardware e Custos de Manutenção
Os terminais suportam derramamentos, poeira e milhares de pressionamentos de teclas, de modo que as falhas causam perda imediata de receita para operadores de serviço rápido cujos clientes partem se os cartões não puderem ser aceitos. Os contratos de manutenção padrão representam 10-15% do preço de compra a cada ano, corroendo as economias percebidas de propriedade. Dispositivos periféricos, como impressoras de recibo, introduzem pontos adicionais de falha, e o fornecimento de peças para modelos descontinuados pode levar semanas. Os comerciantes de mercados emergentes frequentemente precisam enviar dispositivos para centros de serviço distantes, imobilizando capital e interrompendo fluxos de trabalho. As unidades móveis se degradam mais rapidamente porque os ciclos de bateria encurtam a vida útil, e as regras de resíduos eletrônicos na Europa e na América do Norte impõem custos adicionais de descarte.[3]
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Aceitação de Pagamento:
Sem Contato Avança Apesar da Dominância Baseada em ContatoOs terminais baseados em contato responderam por 71,23% da receita do Mercado de Terminais de Ponto de Venda em 2025, um legado das implementações de chip e PIN após as mudanças globais de responsabilidade. Os comerciantes de alto valor ainda preferem a segurança adicional da verificação por PIN. A aceitação sem contato está escalando a um CAGR de 9,32% até 2031, impulsionada pela conveniência do toque e pelas iniciativas governamentais que penalizam operações com uso intensivo de dinheiro em espécie. Agências de transporte público, lojas de conveniência e restaurantes de serviço rápido lideram a adoção porque um throughput mais rápido reduz os tempos de fila.
Dispositivos híbridos que aceitam tanto contato quanto sem contato estão se tornando padrão, pois uma antena de campo próximo adiciona apenas 2-3 USD ao custo dos materiais. Na região da Ásia-Pacífico, os códigos QR estáticos diversificam ainda mais as opções de checkout, permitindo que os comerciantes dispensem hardware dispendioso. Pilotos iniciais de autenticação biométrica, reconhecimento de impressão digital e facial, estão em andamento no varejo de luxo e em farmácias hospitalares para acelerar a verificação de identidade.


Por Tipo de PDV:
Variantes Móveis Perturbam os Terminais Fixos EstabelecidosOs sistemas de balcão fixos ainda respondiam por 54,42% do Mercado de Terminais de Ponto de Venda em 2025, sustentados por redes de supermercados e farmácias que processam altos volumes de transações em estações com atendentes. Scanners integrados e gavetas de dinheiro maximizam a eficiência dos operadores de caixa onde espaço e energia são abundantes. As unidades móveis e portáteis, no entanto, estão avançando a um CAGR de 9,67%, atraindo food trucks, técnicos de reparo e vendedores ao ar livre que precisam receber pagamentos onde quer que o serviço seja prestado.
Os sistemas baseados em tablet dominam os restaurantes sofisticados, permitindo que os garçons dividam contas e processem pagamentos na mesa, reduzindo o tempo de rotatividade das mesas e aumentando os percentuais de gorjeta. Formas vestíveis, como pulseiras e anéis, estão sendo testadas em festivais e estádios, embora a vida útil limitada da bateria mantenha o uso em nicho. Handhelds robustecidos atendem a armazéns e frotas de entrega, combinando leitura de inventário com coleta de pagamentos em condições adversas.
Por Componente:
A Monetização de Software Remodela a Economia dos FornecedoresO hardware contribuiu com 63,14% do Mercado de Terminais de Ponto de Venda em 2025, mas o foco dos fornecedores está se voltando para a receita recorrente de software. O software está projetado para registrar um CAGR de 9,83%, impulsionado por pontuação de fraude com inteligência artificial, sincronização de estoque em tempo real e módulos de gestão de relacionamento com o cliente que os comerciantes valorizam mais do que o incremento de velocidade do hardware. A capacidade de atualização remota comprime os ciclos de funcionalidades de anos para semanas, criando vantagens algorítmicas.
Os fabricantes contratuais globais agora produzem terminais de marca branca que as empresas de software personalizam e distribuem, corroendo as margens dos fornecedores estabelecidos que dependem de dispositivos proprietários. As interfaces de programação de aplicações padronizadas permitem que os comerciantes troquem de software sem descartar o hardware, diluindo o aprisionamento tecnológico. Os recursos de finanças incorporadas, como compre agora e pague depois ou adiantamentos de capital de giro, permitem que os fornecedores obtenham receitas de intercâmbio e taxas de empréstimo além das assinaturas.
Por Modo de Implantação:
A Migração para a Nuvem Acelera Apesar da Inércia LocalAs implantações locais ainda detinham 60,86% da participação do Mercado de Terminais de Ponto de Venda em 2025, notadamente entre grandes redes que investiram em data centers próprios para soberania de dados e disponibilidade. Essa abordagem desacelera o ritmo de atualização e infla os orçamentos de recuperação de desastres. As arquiteturas em nuvem estão em uma trajetória ascendente de CAGR de 9,48%, à medida que pequenos e médios comerciantes adotam a precificação por assinatura, que elimina gastos iniciais e envia atualizações automáticas durante a noite.
Os modelos híbridos mantêm a lógica de pagamento local para resiliência offline, mas replicam os dados para a nuvem para fins de análise. Supermercados e farmácias preferem essa arquitetura, equilibrando disponibilidade com insights. Os testes de computação de borda visam reduzir a latência para verificações de fraude em tempo real, mas a adoção ainda é incipiente. O PCI DSS v4.0 agora codifica controles para ambientes virtualizados, facilitando os obstáculos de conformidade.

Por Setor do Usuário Final:
Saúde Emerge como Fronteira de CrescimentoO varejo capturou 34,83% da demanda de 2025 e permanece o maior segmento vertical, embora a expansão decorra principalmente de substituição e upsell de funcionalidades. A saúde está prevista para crescer a 10,23% até 2031, à medida que os hospitais implantam quiosques à beira do leito que coletam copagamentos durante o atendimento ao paciente, encurtando os ciclos de receita e melhorando a satisfação. Os operadores de hotelaria integram terminais ao software de gestão de propriedades para unificar a cobrança dos hóspedes, enquanto as frotas de logística equipam os motoristas com leitores portáteis que agilizam a conciliação de pagamentos na entrega.
O impulso da saúde decorre dos mandatos de prontuário eletrônico e dos modelos de reembolso que penalizam atrasos nas cobranças. Os terminais vinculados aos sistemas de prontuário permitem que os enfermeiros confirmem a cobertura do seguro, processem pagamentos e emitam recibos sem sair dos quartos dos pacientes. As farmácias estão implantando recursos de verificação de prescrição para atender às regras de substâncias controladas, e os provedores de telemedicina incorporam links de pagamento ao final das sessões para aumentar as taxas de cobrança.
Análise Geográfica
Mercado de Terminais de Ponto de Venda da APAC
A Ásia-Pacífico respondeu por 40,52% do faturamento de 2025, ancorada pela vasta base de comerciantes da China e pela Interface de Pagamentos Unificados da Índia. A transição da China dos códigos QR para a comunicação por campo de proximidade sem contato está se acelerando à medida que carteiras digitais globais competem pelo tráfego. O impulso de digitalização tributária da Índia elevou a densidade de terminais, embora a adoção rural ainda seja limitada devido à sensibilidade à conectividade e às taxas. A demografia envelhecida do Japão modera a adoção de soluções móveis, mas a Expo de Osaka de 2025 impulsionou modernizações no setor de hospitalidade. A Coreia do Sul serve como ambiente de testes para iniciativas de liquidação biométrica, enquanto Indonésia, Tailândia e Vietnã apostam em plataformas omnicanal para integrar o comércio eletrônico às lojas físicas.
Mercado de Terminais de Ponto de Venda da Europa
A Europa está em um ciclo de substituição desencadeado por decretos de fiscalização, como o plano IVA na Era Digital e a Kassensicherungsverordnung da Alemanha. Os módulos de segurança certificados elevam os custos de hardware, mas conferem às autoridades fiscais visibilidade em tempo real. A divergência pós-Brexit do Reino Unido obriga os varejistas a gerenciar configurações de dispositivos distintas. Os países nórdicos estão se aproximando do status sem dinheiro em espécie, reduzindo a demanda por terminais híbridos de dinheiro e cartão, enquanto a adesão à UE está impulsionando a modernização da infraestrutura na Europa Oriental.
Mercado de Terminais de Ponto de Venda da América do Norte
A América do Norte é um mercado maduro, porém rico em inovação. Plataformas integradas da Square e da Toast deslocam fornecedores tradicionais ao agrupar folha de pagamento, análises e fidelidade. A variação tributária por estado e as regulamentações de privacidade fragmentadas criam complexidade de conformidade que favorece softwares automatizados. Os trilhos de pagamento em tempo real do Canadá melhoram o fluxo de caixa para os comerciantes, enquanto o mandato ampliado de faturamento eletrônico do México impulsiona as microempresas em direção a dispositivos certificados, apesar da fiscalização desigual nas áreas rurais.
Mercado de Terminais de Ponto de Venda da América do Sul e do Oriente Médio e África
A América do Sul é a região de crescimento mais acelerado, com um CAGR previsto de 10,18%, liderada pela Nota Fiscal Eletrônica do Brasil, que multa comerciantes não conformes em tempo real. A inflação da Argentina impulsiona os consumidores em direção a planos de parcelamento no cartão, ampliando a aceitação eletrônica. Chile e Colômbia estão elaborando estruturas fiscais semelhantes, abrindo oportunidades regionais para fornecedores com cobertura de serviços. O Oriente Médio e a África permanecem em estágio incipiente, mas o dinheiro móvel no Quênia e na Nigéria está criando trilhos alternativos que podem superar os terminais convencionais.
Edições regionais
Cenário Competitivo
Concentração do Mercado
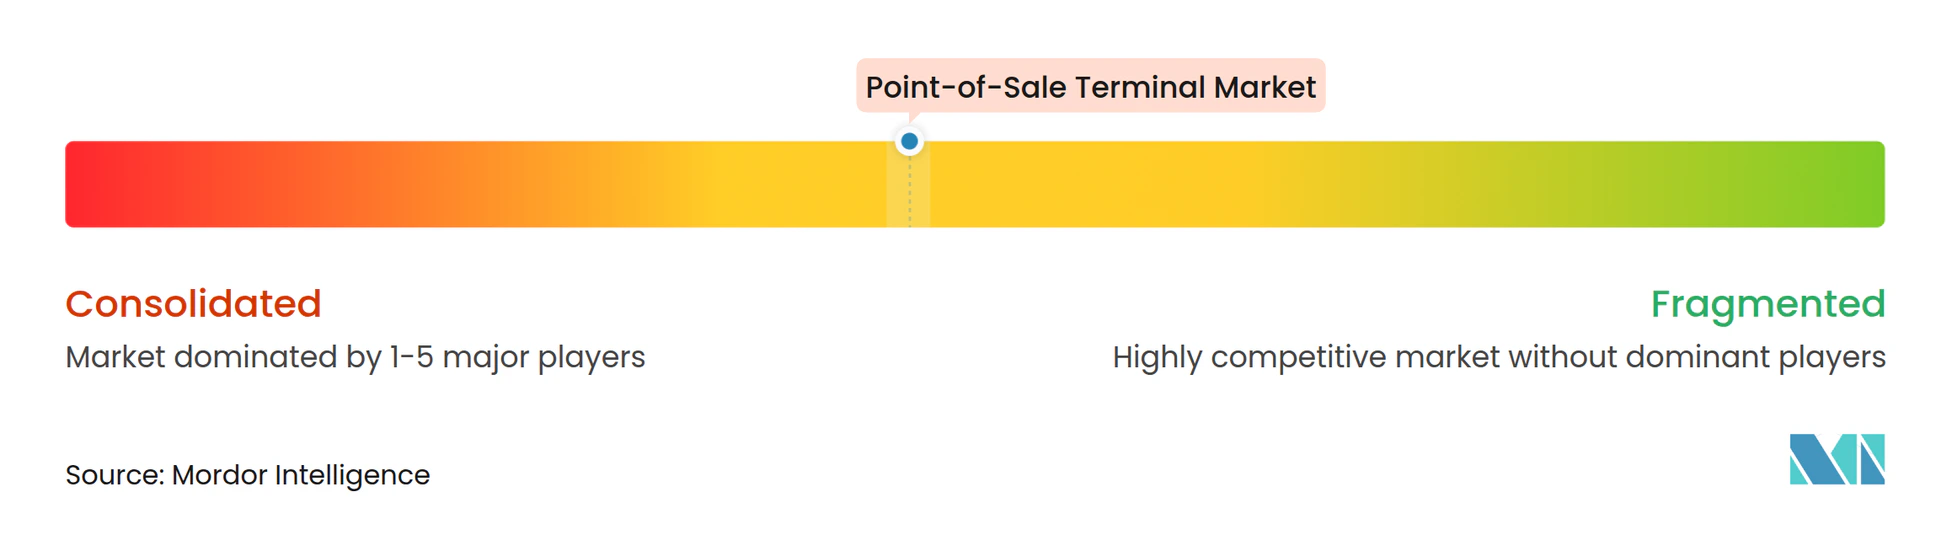
A concorrência é moderadamente fragmentada. Os líderes históricos de hardware Ingenico, Verifone e PAX Technology enfrentam compressão de margens por parte de desafiantes centrados em software como Square, Toast e Shopify, que ancoram a receita em assinaturas. Os incumbentes respondem com lançamentos em nuvem e aquisições, porém os canais de vendas consolidados retardam a velocidade de pivô. A especialização vertical se intensifica à medida que os fornecedores desenvolvem módulos prontos para farmácias com verificação de prescrição, gestão de mesas para restaurantes ou módulos de agendamento para salões de beleza.
A diferenciação tecnológica centra-se em mecanismos de detecção de fraude por inteligência artificial, dados de estoque em tempo real e finanças incorporadas. A Worldline está integrando autenticação biométrica e liquidação em blockchain em seus terminais após a aquisição da Ingenico, embora os atrasos de integração tenham retardado os lançamentos.
Os depósitos de patentes mostram trabalho contínuo em antenas sem contato miniaturizadas e chips de elemento seguro reforçados, onde os incumbentes mantêm força de engenharia. Os novos entrantes de baixo custo que aproveitam pilhas de código aberto e fabricação contratual reduzem os preços, atraindo comerciantes sensíveis a custos, mas levantando questões de suporte a longo prazo.
Líderes do Setor de Terminais de Ponto de Venda
-
Ingenico SA (Worldline)
-
VeriFone Systems Inc.
-
PAX Technology Ltd.
-
NCR Corporation
-
Diebold Nixdorf Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Terminais de Ponto de Venda Empresas cobertas neste relatório
- Ingenico SA (Worldline)
- VeriFone Systems Inc.
- PAX Technology Ltd.
- NCR Corporation
- Diebold Nixdorf Inc.
- Toshiba Global Commerce Solutions
- HP Inc.
- Panasonic Corporation
- Fujitsu Ltd.
- Samsung Electronics Co. Ltd.
- Newland Payment Technology
- BBPOS Ltd.
- Square Inc. (Block)
- Fiserv Inc. (Clover)
- Lightspeed Commerce Inc.
- Shopify Inc. (Shopify POS)
- Toast Inc.
- Revel Systems Inc.
- Oracle Corporation (MICROS)
- Agilysys Inc.
- Aptos Inc.
- GK Software SE
- NEC Corporation
- NEXGO (Shenzhen Xinguodu Technology)
- Qashier Pte Ltd.
- Cegid Group
- Cow Hills Retail BV
- PCMS Group Ltd.
- SumUp Payments Limited
- Adyen N.V.
Desenvolvimentos industriais recentes em Mercado de Terminais de Ponto de Venda
- Janeiro de 2026: A Worldline firmou parceria com a Microsoft para incorporar modelos de inteligência artificial do Azure nos terminais, permitindo pontuação de fraude em tempo real e ofertas contextuais.
- Dezembro de 2025: A Block Inc. lançou o Square Terminal 3 com tela maior, processador mais rápido e bateria estendida, voltado para restaurantes e frotas de serviço de campo.
- Novembro de 2025: A PAX Technology captou USD 150 milhões do Ant Group para expandir a fabricação no Sudeste Asiático e acelerar os lançamentos de produtos sem contato.
- Outubro de 2025: A Toast adquiriu a Sling por USD 400 milhões, adicionando agendamento de pessoal e folha de pagamento à sua plataforma focada em restaurantes.
Mercado de Terminais de Ponto de Venda Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado de terminais de ponto de venda (PDV) como todos os novos dispositivos eletrônicos fixos ou móveis, juntamente com o software embarcado, que autorizam, roteiam e registram pagamentos com cartão ou carteira digital em um estabelecimento comercial, ao mesmo tempo em que oferecem funções essenciais como rastreamento de estoque e captura básica de dados de clientes. De acordo com os analistas da Mordor Intelligence, os valores refletem o hardware fabricado em fábrica, mais os aplicativos pré-instalados e o primeiro ano de serviços incluídos no pacote.
Exclusão de escopo: Impressoras fiscais, leitores de cartão autônomos sem capacidade de gestão de estoque e unidades recondicionadas ou alugadas foram mantidos fora do dimensionamento.
Visão Geral da Segmentação
- Por Modo de Aceitação de Pagamento
- Baseado em Contato
- Sem Contato
- Por Tipo de PDV
- Sistemas de Ponto de Venda Fixos
- Sistemas de Ponto de Venda Móveis / Portáteis
- Por Componente
- Hardware
- Software
- Serviços
- Por Modo de Implantação
- Baseado em Nuvem
- Local
- Por Setor do Usuário Final
- Varejo
- Hotelaria
- Saúde
- Transporte e Logística
- Outros Setores do Usuário Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Sudeste Asiático
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
A equipe da Mordor entrevistou fabricantes de hardware de PDV, processadores de pagamento, grandes varejistas e associações regionais de fintech na América do Norte, Europa e Ásia.
Essas discussões validaram os níveis de estoque nos canais de distribuição, as taxas de adesão a assinaturas em nuvem e a velocidade com que os comerciantes substituem os caixas registradores legados, conferindo-nos confiança para ajustar indicadores secundários e fatores de sazonalidade.
Pesquisa Documental
Iniciamos com dados governamentais disponíveis publicamente, como as tabelas de vendas no varejo do Censo dos EUA, os painéis de pagamentos digitais do Banco de Reserva da Índia e as séries de cartões em circulação do Eurostat, que nos ajudaram a ancorar os volumes de transações e os ciclos de substituição.
Entidades do setor, como a Electronic Transactions Association e a Payments UK, forneceram benchmarks de remessas e cronogramas regulatórios sobre limites de pagamentos por aproximação.
Os relatórios anuais (10-K) das empresas, apresentações para investidores e registros de remessas alfandegárias (obtidos por meio da Volza) esclareceram ainda mais os preços médios de venda e os fluxos de exportação.
Recursos pagos como D&B Hoovers e Dow Jones Factiva forneceram divisões de receita e contratos recentes conquistados, que aprimoraram as estimativas de participação competitiva.
As fontes listadas são ilustrativas; muitas outras contribuíram para a validação de dados e verificações de lacunas.
Dimensionamento de Mercado e Previsão
Um modelo de cima para baixo parte dos volumes de pagamentos com cartão e móveis, converte-os em demanda por terminais por meio de índices de penetração e é então reconciliado com consolidações de baixo para cima provenientes dos principais fornecedores e verificações amostrais de distribuidores.
As principais variáveis incluem: 1) curva de envelhecimento da base instalada, 2) variação anual da participação do dinheiro em espécie para o digital, 3) preço médio de venda (ASP) do terminal, 4) penetração de assinaturas de PDV em nuvem, 5) crescimento da área de vendas no varejo e 6) mandatos de substituição vinculados à fiscalização ou atualizações de PCI.
A regressão multivariada sobre esses fatores, combinada com análise de cenários para choques macroeconômicos, produz a perspectiva para 2026-2031.
Onde as consolidações de fornecedores foram insuficientes em regiões emergentes, preenchemos as lacunas utilizando dados de importação e ASPs calibrados antes da triangulação final.
Ciclo de Validação e Atualização de Dados
Cada rascunho passa por duas revisões de analistas que sinalizam anomalias em relação a índices independentes de pagamentos e varejo.
Variações superiores a três pontos percentuais acionam novas verificações junto a contatos do setor.
Os relatórios são atualizados anualmente, e eventos relevantes, como mudanças regulatórias repentinas, motivam atualizações intermediárias para que os clientes sempre recebam uma linha de base atualizada.
Por Que a Linha de Base de Terminais de Ponto de Venda da Mordor É Confiável para os Tomadores de Decisão
Os tamanhos de mercado publicados frequentemente divergem porque as empresas variam o escopo geográfico, contabilizam o software de forma diferente ou atualizam os dados em cadências irregulares.
Ao alinhar as definições com o que os comerciantes realmente implantam e ao atualizar os modelos a cada doze meses, a Mordor fornece um ponto médio equilibrado que os executivos podem usar como referência com ajustes mínimos.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 121,35 bilhões de USD (2025) | Mordor Intelligence | - |
| 113,38 bilhões de USD (2024) | Consultoria Global A | Inclui unidades recondicionadas e uma amostra limitada da Ásia, resultando em um total inferior |
| 106,18 bilhões de USD (2025) | Publicação Especializada do Setor B | Exclui assinaturas de PDV baseadas em nuvem e aplica um único ASP global |
A comparação mostra que, uma vez eliminadas as diferenças de escopo e lógica de ASP, outras estimativas convergem para o nosso número, reforçando como a seleção disciplinada de variáveis e o ciclo de atualização anual da Mordor produzem uma linha de base confiável e transparente para o planejamento.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Terminais de Ponto de Venda em 2026?
O tamanho do Mercado de Terminais de Ponto de Venda atingiu 130,61 bilhões de USD em 2026.
Qual CAGR é esperado para os terminais de PDV globais até 2031?
A receita mundial está prevista para se expandir a um CAGR de 8,58% entre 2026 e 2031.
Qual modo de aceitação de pagamento está crescendo mais rapidamente?
Os sistemas sem contato estão projetados para crescer a um CAGR de 9,32%, refletindo a preferência dos consumidores por transações de pagamento por aproximação.
Por que os prestadores de serviços de saúde estão investindo em terminais de ponto de venda?
Hospitais e farmácias implantam quiosques à beira do leito e recursos de verificação para encurtar os ciclos de cobrança e aumentar a conformidade, impulsionando um CAGR de 10,23% no setor.
Como as implantações em nuvem estão afetando a economia do PDV?
As plataformas em nuvem baseadas em assinatura transferem os gastos de despesas de capital para despesas operacionais, reduzem o trabalho de TI no local e permitem atualizações rápidas de software, acelerando a diversificação da receita dos fornecedores.
Qual região registrará o maior crescimento até 2031?
A América do Sul está posicionada para a expansão regional mais rápida, com um CAGR projetado de 10,18%, liderada pelos mandatos fiscais do Brasil e da Argentina.