
Tamanho e Participação do Mercado de Terminais POS da Romênia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 110.19 Milhões de dólares |
| Tamanho do Mercado (2026) | 119.96 Milhões de dólares |
| Tamanho do Mercado (2031) | 173.74 Milhões de dólares |
| Growth Rate (2026 - 2031) | 7.69 % |
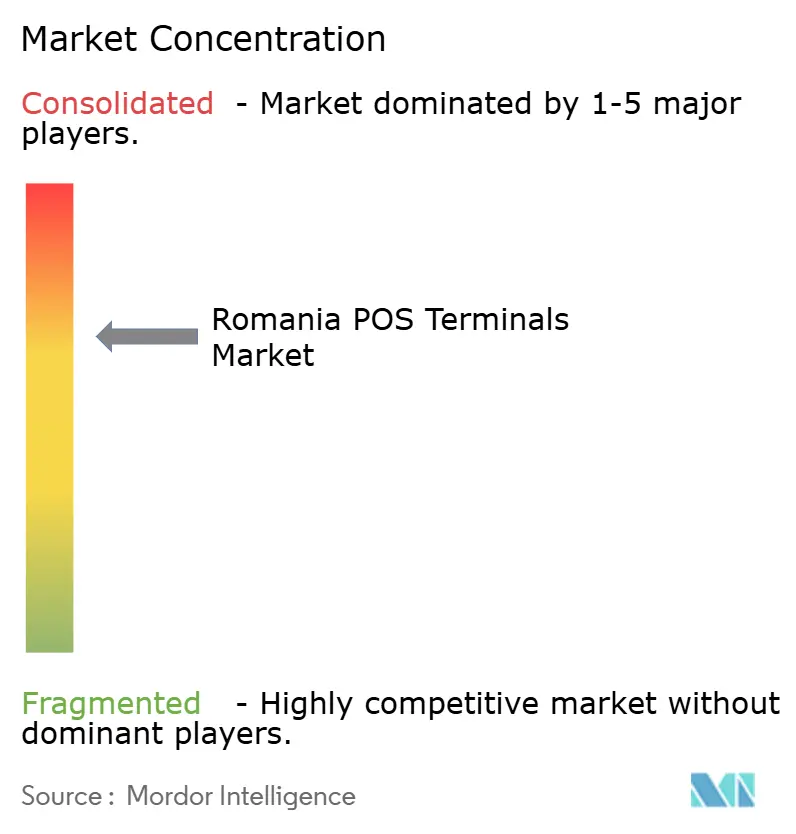
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terminais POS da Romênia por Mordor Intelligence
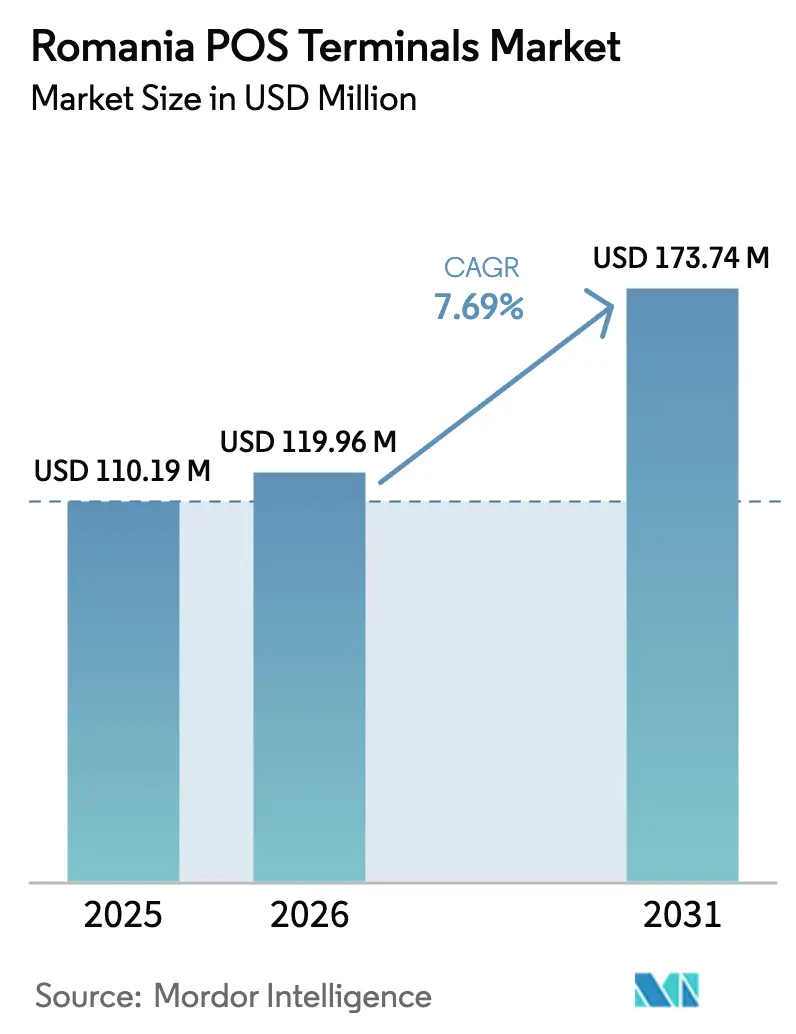
Espera-se que o tamanho do mercado de terminais POS da Romênia cresça de USD 110,19 milhões em 2025 para USD 119,96 milhões em 2026 e está previsto para atingir USD 173,74 milhões até 2031, a um CAGR de 7,69% no período de 2026 a 2031. A obrigação legislativa, a consolidação do setor bancário e as atualizações da infraestrutura digital estão remodelando conjuntamente a aceitação de pagamentos, com a Lei 239/2025 convertendo a implantação de terminais de uma escolha competitiva em um requisito legal. A fusão Banca Transilvania-OTP conferiu a um único adquirente 31% dos terminais, possibilitando preços agressivos em municípios rurais. A demanda por dispositivos inteligentes Android está crescendo à medida que os comerciantes buscam serviços de valor agregado, enquanto as assinaturas de software em nuvem reduzem os custos iniciais para pequenas empresas. A cobertura 4G ubíqua e a expansão do 5G estão permitindo que comerciantes ao ar livre, operadores de transporte e locais de turismo mantenham conectividade permanente.
Principais Conclusões do Relatório
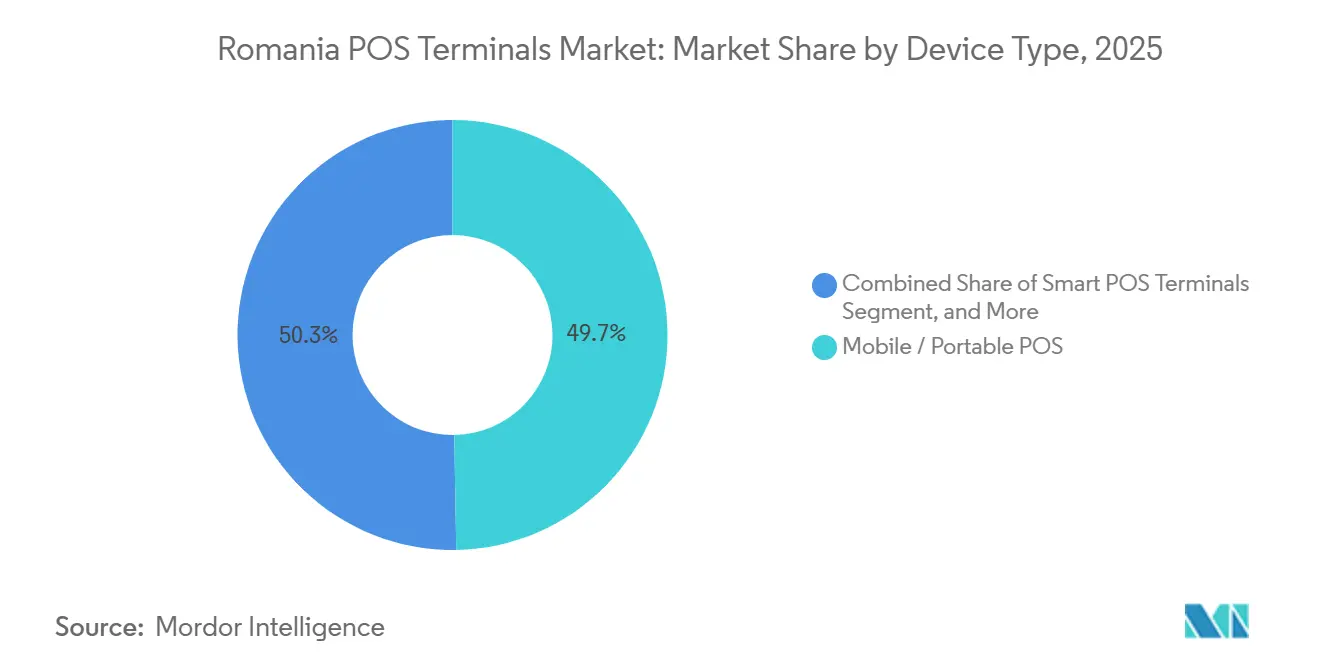
- Por tipo de dispositivo, os terminais móveis e portáteis detinham 49,72% da participação do mercado de terminais POS da Romênia em 2025, enquanto os dispositivos POS inteligentes têm previsão de expansão a um CAGR de 8,46% até 2031.
- Por setor de usuário final, o varejo respondeu por 38,19% da receita em 2025, enquanto o transporte e a logística têm projeção de crescimento a um CAGR de 8,79% até 2031.
- Por componente, o hardware representou 63,77% da receita em 2025; o software deve crescer a um CAGR de 8,23% durante o período de previsão.
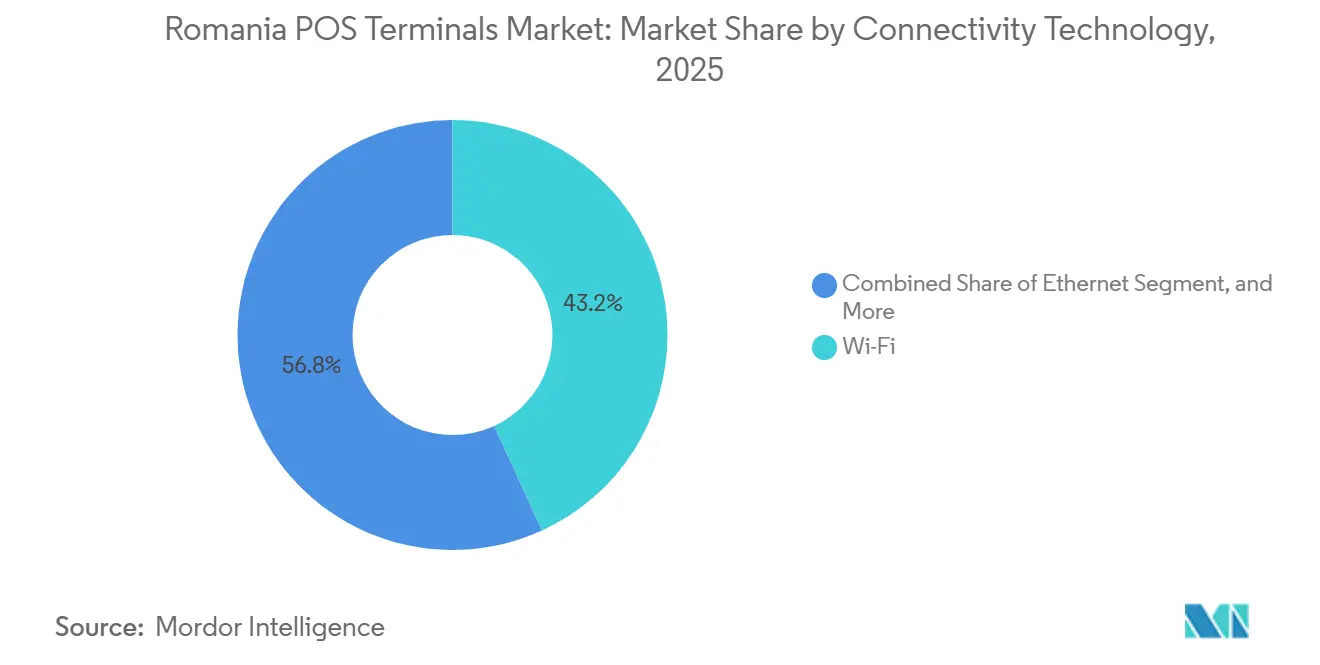
- Por conectividade, o Wi-Fi respondeu por 43,16% das instalações de 2025, enquanto os links celulares 4G e 5G avançam a um CAGR de 8,41%.
- Por modo de implantação, as plataformas em nuvem capturaram 37,89% da receita em 2025 e têm projeção de progressão a um CAGR de 7,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Terminais POS da Romênia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Demanda por Terminais POS Móveis | +1.2% | Nacional, com concentração em Bucareste, Cluj-Napoca, Timișoara e zonas de turismo costeiro | Médio prazo (2 a 4 anos) |
| Aumento das Tecnologias de Comunicação Sem Fio Acessíveis | +0.9% | Nacional, acelerado pela implantação do 5G em centros urbanos e pela densificação do 4G em áreas rurais | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Pagamentos Sem Dinheiro e Sem Contato | +1.5% | Nacional, com maior penetração nos setores de varejo e hotelaria | Médio prazo (2 a 4 anos) |
| Incentivos Fiscais Governamentais para Adoção de Dispositivos Fiscais Eletrônicos | +1.8% | Nacional, aplicado uniformemente em todas as categorias de comerciantes | Curto prazo (≤ 2 anos) |
| Expansão do Setor de Turismo da Romênia Impulsionando a Implantação de Terminais POS | +0.7% | Litoral (Constanța, Mamaia), resorts de montanha (Brașov, Sinaia) e cidades históricas (Sibiu, Sighișoara) | Longo prazo (≥ 4 anos) |
| Lei de Resiliência Operacional Digital da UE Impulsionando Atualizações Seguras de Terminais POS | +1.0% | Nacional, com ênfase em instituições financeiras e prestadores de serviços de pagamento | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Fiscais Governamentais para Adoção de Dispositivos Fiscais Eletrônicos
A Lei 239/2025 exige que todo comerciante romeno aceite pagamentos eletrônicos a partir de janeiro de 2026, eliminando isenções anteriores e desencadeando um rápido aumento em novas instalações. Aproximadamente 120.000 microempresas devem adquirir terminais no primeiro semestre de 2026, transformando a pressão de conformidade em uma oportunidade de receita para os adquirentes. O RO e-Factura já digitalizou a faturação para 1,3 milhão de entidades, facilitando a integração entre os sistemas de ponto de venda e as plataformas fiscais. Os principais bancos lançaram programas subsidiados que dispensam taxas de instalação e oferecem planos de pagamento diferido, acelerando a substituição de caixas registradoras autônomas por dispositivos fiscais POS integrados. Espera-se que esse impulso fiscal reduza a disparidade de infraestrutura de aceitação entre áreas urbanas e rurais.[1]Parlamento Romeno, "Lei 239/2025 sobre Aceitação Obrigatória de Pagamentos Eletrônicos," parlament.ro
Crescente Demanda por Pagamentos Sem Dinheiro e Sem Contato
Os pagamentos por aproximação atingiram 87% das transações com cartão presencial nos primeiros nove meses de 2025, após o limite sem PIN ter aumentado para EUR 50 (USD 55). Carteiras digitais como o BT Pay acumularam 4,5 milhões de usuários ativos, levando os pagamentos digitais a padarias de bairro e frotas de táxi. O esquema de pagamento instantâneo RoPay processou 8,2 milhões de transferências no valor de RON 2,1 bilhões (USD 470 milhões) em seus primeiros seis meses, oferecendo liquidação com taxas reduzidas fora dos trilhos tradicionais de cartão.[2]Banco Nacional da Romênia, "Lançamento do Sistema de Pagamento Instantâneo RoPay," bnr.ro Os usuários mais jovens preferem o pagamento por aproximação, sugerindo um impulso sustentado à medida que a demografia evolui. Os comerciantes estão respondendo com atualizações de terminais que suportam aceitação por NFC e QR.
Crescente Demanda por Terminais POS Móveis
Os dispositivos móveis capturaram quase metade da receita de 2025, refletindo a adequação para microcomercializantes e prestadores de serviços sem instalações fixas. A tecnologia SoftPOS converteu cerca de 25.000 telefones Android em pontos de aceitação até o final de 2024, reduzindo os custos de entrada. Os bancos agruparam o SoftPOS com software POS em nuvem, dando aos restaurantes a capacidade de gerenciar pedidos, estoque e aplicativos de entrega a partir de um único aparelho. Fornecedores como a myPOS oferecem AppMarkets que adicionam fidelidade, recibos digitais e ferramentas de CRM no dispositivo, integrando pagamento e gestão empresarial. Varejistas sazonais em resorts costeiros e festivais valorizam a portabilidade e a autonomia da bateria em detrimento das funcionalidades de balcão.[3]myPOS Europe, "Especificações do Produto e AppMarket," mypos.com
Lei de Resiliência Operacional Digital da UE Impulsionando Atualizações Seguras de Terminais POS
A Lei de Resiliência Operacional Digital, em vigor desde janeiro de 2025, obriga os prestadores de serviços de pagamento a realizar testes de penetração anuais, manter manuais de resposta a incidentes e reportar interrupções de TIC em até quatro horas. Os terminais devem, portanto, suportar downloads seguros de firmware e criptografia de ponta a ponta. Os adquirentes de maior porte com equipes internas de cibersegurança se beneficiam do ônus de conformidade, acelerando a consolidação. Os fornecedores estão incorporando painéis de segurança em nuvem que permitem aos bancos aplicar patches remotamente em milhares de terminais, encurtando os ciclos de atualização e ampliando a demanda por hardware de próxima geração.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preocupações com Segurança de Dados e Fraude | -0.8% | Nacional, com maior escrutínio nos setores de serviços financeiros e comércio eletrônico | Médio prazo (2 a 4 anos) |
| Falta de Padronização Técnica na Infraestrutura Legada | -0.5% | Nacional, concentrada em redes de varejo com múltiplas unidades e franquias | Curto prazo (≤ 2 anos) |
| Altas Taxas de Desconto para Comerciantes de Pequenas PMEs Romenas | -0.6% | Nacional, afetando desproporcionalmente microempresas e comerciantes rurais | Longo prazo (≥ 4 anos) |
| Interrupções na Cadeia de Suprimentos de Componentes Semicondutores | -0.3% | Global, com impacto indireto na disponibilidade de terminais e nos prazos de entrega na Romênia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preocupações com Segurança de Dados e Fraude
A Romênia registrou 1.847 violações de dados pessoais em 2024, um aumento de 19% em relação a 2023, alimentando a ansiedade dos comerciantes em relação a dispositivos conectados em rede. O PCI DSS 4.0.1 adicionou 53 novos requisitos, incluindo autenticação multifator obrigatória, pressionando os adquirentes a investir em conformidade e recuperar custos por meio de taxas de serviço mais elevadas. A autenticação forte do cliente reduz as perdas por fraude, mas prolonga o tempo de finalização da compra, e 12% dos compradores abandonaram transações piloto que exigiam etapas adicionais. A DORA exige relatórios rápidos de incidentes, favorecendo os grandes bancos mais bem equipados para absorver a sobrecarga. Como resultado, alguns pequenos comerciantes adiam atualizações ou optam por soluções exclusivamente em dinheiro.
Altas Taxas de Desconto para Comerciantes de Pequenas PMEs Romenas
As taxas de cartão podem ultrapassar 3,5% para microcomercializantes que processam menos de 50 transações por mês, o que compromete as margens estreitas em mercearias e quiosques. Embora os limites de intercâmbio da UE restrinjam as taxas dos esquemas, os adquirentes acrescentam encargos de aluguel, gateway e serviço, tornando a aceitação em dinheiro mais barata para transações de baixo valor. Os subsídios ePOSibil da Visa reduzem o impacto, mas ganharam tração principalmente em compras acima de EUR 20. As transferências instantâneas de taxa fixa via RoPay oferecem uma alternativa de custo, mas os fluxos iniciados pelo consumidor reduzem as vendas por impulso, restringindo a adoção em transações de varejo pontuais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Dispositivo: Terminais Inteligentes Baseados em Android Ganham Tração
As unidades inteligentes estão se expandindo mais rapidamente do que o mercado de terminais POS da Romênia em geral, crescendo a um CAGR de 8,46% devido às funções integradas de estoque, fidelidade e análise. Este subsegmento está se beneficiando da plataforma Manage 360 da Ingenico, que oferece atualizações e diagnósticos remotos, bem como de novos modelos certificados PCI-PTS 6.x, como o Newland N910 Pro. Os terminais inteligentes permitem recibos digitais e fidelidade integrada, recursos valorizados por redes varejistas que realizam promoções em múltiplas lojas. No entanto, o tamanho do mercado de terminais POS da Romênia para dispositivos inteligentes é limitado pelos preços iniciais de EUR 200 a 400 (USD 220 a 440), em comparação com leitores móveis básicos com preço inferior a EUR 100 (USD 110).
A portabilidade continua sendo vital. Os leitores móveis e portáteis detinham 49,72% da participação do mercado de terminais POS da Romênia em 2025, permitindo que os fornecedores atendam feiras de agricultores, eventos e entregadores. O SoftPOS amplia ainda mais seu alcance ao aproveitar smartphones existentes, eliminando a necessidade de gastos com hardware. As instalações de balcão continuam relevantes em supermercados e postos de combustível, onde a Ethernet com fio e os scanners integrados oferecem processamento de baixa latência. Os quiosques integrados estão surgindo em hospitais e terminais de transporte; 87 unidades lançadas pelo Ministério dos Transportes gerenciam a emissão de bilhetes de autoatendimento enquanto atendem às exigências de segurança de agências públicas.


Por Setor de Usuário Final: A Infraestrutura de Transporte Lidera o Crescimento
Transporte e logística têm projeção de superar o mercado de terminais POS da Romênia a um CAGR de 8,79% até 2031. Validadores sem contato no metrô de Bucareste e em 15 redes de ônibus regionais reduzem as filas de embarque e diminuem os custos de manuseio de dinheiro. Oradea integrou códigos QR do RoPay nos ônibus em outubro de 2025, eliminando o hardware a bordo e comprovando a viabilidade do pagamento de tarifas iniciado por dispositivo móvel. Parquímetros inteligentes equipados com modems 4G-5G suportam precificação dinâmica e diagnósticos remotos, reforçando a aceitação nos serviços municipais.
O varejo ainda lidera a receita com 38,19% da participação do mercado de terminais POS da Romênia em 2025, embora o crescimento esteja desacelerando à medida que a penetração urbana se aproxima da saturação. A hotelaria está se recuperando junto com o turismo, estimulando a adoção de pagamentos à mesa sincronizados com sistemas de gestão de propriedades. A digitalização da saúde, apoiada por uma subvenção do plano de recuperação de EUR 150 milhões (USD 165 milhões), está instalando quiosques de pagamento para copagamentos, refeições em cantinas e estacionamento. Os demais setores — entretenimento, serviços profissionais, educação e utilidades — formam uma longa cauda que é cada vez mais atendida por soluções SoftPOS, que contornam os custos de hardware.
Por Componente: Plataformas de Software em Nuvem Perturbam os Modelos Tradicionais de Hardware
O hardware ainda respondeu por 63,77% da receita de 2025, refletindo contratos de aluguel que distribuem as despesas de capital. No entanto, as vendas de software estão crescendo a um CAGR de 8,23% à medida que os comerciantes preferem modelos de assinatura com atualizações automáticas. Fornecedores domésticos de SaaS, como a Ebriza, cobram de EUR 49 a 179 por mês por soluções POS em nuvem que integram aplicativos de entrega e suportam modo offline. O tamanho do mercado de terminais POS da Romênia para software está crescendo à medida que os desenvolvedores agrupam pedidos, fidelidade e relatórios em um único painel.
A Verifone e a Ingenico agora oferecem microsserviços que desacoplam a autorização do hardware, permitindo que os clientes adicionem novos esquemas sem necessidade de troca de dispositivos. A instalação de serviços, o treinamento e o suporte em campo permanecem estáveis, mas enfrentam pressão de taxas à medida que os diagnósticos remotos reduzem a necessidade de visitas presenciais. Os fornecedores independentes de software que oferecem pacotes completos representam um desafio competitivo para os fornecedores de hardware puro que não possuem um ecossistema de desenvolvedores.
Por Tecnologia de Conectividade: Redes Celulares Permitem Aceitação Permanente
O Wi-Fi respondeu por 43,16% das instalações em 2025, mas os links celulares têm previsão de crescimento a um CAGR de 8,41%, o mais rápido entre as opções de conectividade. Downloads 4G confiáveis e 5G rápidos de até 212 Mbps permitem autorizações em tempo real, mesmo em locais ao ar livre. Os dispositivos de conectividade dupla atendem aos requisitos de redundância da DORA, permitindo que os comerciantes continuem aceitando pagamentos durante interrupções de banda larga.
Supermercados e farmácias, que processam grandes volumes e priorizam o controle de latência, continuam a depender da Ethernet devido à sua confiabilidade e capacidade de lidar com grandes transferências de dados de forma eficiente. O Bluetooth conecta principalmente scanners periféricos, como leitores de código de barras, a terminais centrais, garantindo comunicação integrada dentro do sistema, mas não gerencia autorizações, que exigem soluções mais robustas. Com a crescente densidade do espectro, a tecnologia celular está prestes a assumir a liderança em locais sazonais, como lojas temporárias e espaços para eventos temporários, bem como em iniciativas emergentes de cidades inteligentes. Esses projetos exigem que os dispositivos sejam autônomos, permanentemente ativos e capazes de operar em ambientes diversos e dinâmicos, tornando o celular uma opção mais adequada para tais aplicações.
Por Modo de Implantação: Plataformas em Nuvem Ganham Participação por meio da Economia de Assinaturas
A implantação em nuvem representou 37,89% da receita de 2025 e está crescendo a um CAGR de 7,88% à medida que pequenas empresas adotam modelos de assinatura que substituem a propriedade de servidores. A Omniful AI hospeda dados em centros locais, abordando preocupações de soberania enquanto oferece escalonamento automático e recuperação de desastres. As arquiteturas offline-first permitem que os comerciantes enfilerem transações quando o sinal cai, sincronizando-as posteriormente com a nuvem, reduzindo assim o risco.
As grandes redes, valorizando o controle rigoroso de dados e as integrações personalizadas, dominam os sistemas locais, detendo uma participação de mercado de 62,11%. Os bancos, em um movimento estratégico, estão agora agrupando as taxas de POS em nuvem com contratos de adquirência, simplificando o processo de aquisição. No entanto, em setores como saúde e finanças, onde a regulamentação é rigorosa, as preocupações com custos recorrentes e possíveis violações de dados estão dificultando a rápida adoção de serviços em nuvem.
Análise Geográfica
A Romênia tinha 529.520 terminais ativos em dezembro de 2024, equivalente a 27.771 unidades por milhão de habitantes, abaixo da média europeia, mas em expansão mais rápida à medida que a adoção móvel preenche as lacunas rurais. Bucareste, Cluj-Napoca e Timișoara detêm aproximadamente 65% dos dispositivos devido às densas redes de varejo e setores de serviços. A fusão Banca Transilvania-OTP criou uma rede de 177.000 unidades e a escala para expandir a cobertura para a Moldávia e a Valáquia, onde o dinheiro ainda predomina.
Resorts costeiros, como Constanța e Mamaia, adotam termos de aluguel flexíveis que se adequam à sazonalidade turística, enquanto destinos de montanha como Brașov utilizam terminais sem contato para ingressos e aluguéis de teleféricos. Cidades históricas, incluindo Sibiu e Sighișoara, aproveitam os subsídios Visa ePOSibil para equipar pousadas e lojas de artesanato que anteriormente não aceitavam cartões. O Ministério dos Transportes investiu RON 450 milhões (USD 99 milhões) em 2025 para modernizar a emissão de bilhetes em 87 estações ferroviárias e 12 aeroportos, alinhando os corredores de trânsito às expectativas dos viajantes estrangeiros.
A adoção regional permanece sensível às taxas. O Banco Nacional resistiu a tetos de intercâmbio doméstico mais baixos, preservando margens que financiam a expansão rural, mas desacelerando a adoção por microcomercializantes. As transferências de taxa fixa do RoPay mostram potencial em zonas sensíveis a preços, mas carecem de recursos de proteção ao comprador que incentivem gastos espontâneos. A aplicação uniforme da DORA eleva os custos de conformidade, empurrando os adquirentes menores em direção a fusões, como a aquisição da PayNet pela Euronet em 2025, que adicionou 1.700 terminais ao seu portfólio.
Panorama regulatório
O ambiente de aceitação de POS na Romênia está sendo moldado por regras domésticas de serviços de pagamento e requisitos operacionais em nível da UE, além dos regimes de criptoativos. O Banco Nacional da Romênia (BNR) atua como o principal supervisor de instituições de pagamento, emissores de moeda eletrônica e supervisão dos sistemas de pagamento, e a base legal central para os serviços de pagamento continua sendo a Lei nº 209/2019 (transposição da PSD2), juntamente com a Lei nº 210/2019 para moeda eletrônica, apoiada por regulamentações de implementação do BNR e emendas, incluindo alterações em 2024.
Um ponto de inflexão fundamental para a implantação de terminais é a exigência nacional que obriga uma aceitação mais ampla de pagamentos eletrônicos por comerciantes a partir de janeiro de 2026 no contexto do relatório (Lei 239/2025), o que desloca a aceitação de uma implantação opcional para implantações orientadas por conformidade. No lado da resiliência, a Lei de Resiliência Operacional Digital da UE (DORA) é aplicável desde janeiro de 2025, impulsionando os adquirentes e seus fornecedores em direção a uma gestão remota segura, notificação rápida de incidentes e estruturas de controle mais robustas. Isso, por sua vez, elevou o padrão exigido para governança de firmware, criptografia e monitoramento em toda a frota de terminais instalados.
Análise da cadeia de valor
A cadeia de valor dos terminais POS na Romênia percorre desde fabricantes globais de terminais (OEMs) e fornecedores de smart POS Android (hardware, elementos seguros e pilhas de sistema operacional dos dispositivos) até distribuidores locais, adquirentes e facilitadores de pagamento que contratam comerciantes, fornecem terminais e agrupam conectividade com software de valor agregado. Os bancos adquirentes e as instituições de pagamento licenciadas normalmente controlam o cadastramento (KYC/AML), a precificação (taxas de serviço ao comerciante e aluguéis) e a logística de implantação, enquanto os fornecedores independentes de software adicionam aplicativos de POS, integrações como estoque, fidelidade e recibos eletrônicos, além de camadas de gerenciamento de dispositivos que são cada vez mais entregues via nuvem.
As redes de bandeiras e os sistemas domésticos de pagamento completam o fluxo de transações, com autorização, compensação e liquidação apoiadas por uma infraestrutura mais amplo do sistema de pagamentos supervisionada pelo BNR. Os requisitos de segurança e conformidade (por exemplo, a DORA a partir de janeiro de 2025 e os requisitos atualizados do PCI DSS referenciados no contexto do relatório) transferem mais valor para serviços de monitoramento remoto, aplicação de patches e resposta a incidentes. Essa configuração tende a favorecer adquirentes e fornecedores em escala, capazes de gerenciar grandes bases instaladas e cumprir obrigações de auditoria e relatórios.
Cenário Competitivo
O mercado de terminais POS da Romênia é moderadamente concentrado. Banca Transilvania, ING Bank e Raiffeisen Bank supervisionam juntos cerca de 60% dos terminais ativos, enquanto os concorrentes myPOS, SumUp e Viva Payments conquistam nichos nos segmentos de microcomercializantes e hotelaria. A integração da OTP pela Banca Transilvania em 2025 abre potencial de venda cruzada para 4,4 milhões de clientes e sustenta esquemas de equipamentos subsidiados.
Os fornecedores de hardware estão evoluindo para parceiros de software, refletindo uma mudança significativa no setor. O centro de Bucareste da Verifone, com 400 engenheiros, está focado no desenvolvimento de consoles avançados de segurança em nuvem e gestão de patches. Essas soluções visam simplificar as operações dos adquirentes, reduzindo a sobrecarga e aumentando a eficiência do sistema. Da mesma forma, o Manage 360 da Ingenico exemplifica essa transformação ao permitir a implantação remota de funcionalidades. Essa capacidade permite que os terminais sejam continuamente atualizados com novas funcionalidades, convertendo-os efetivamente de unidades descartáveis em ativos perenes de longo prazo que se adaptam às necessidades mutáveis do mercado.
Verticais com espaço em branco permanecem. A digitalização de hospitais públicos, avaliada em EUR 150 milhões (USD 165 milhões), está atraindo fornecedores de quiosques integrados. Os municípios implantam parquímetros inteligentes e sistemas de tarifas por QR, oferecendo pontos de entrada para especialistas em redes. Os provedores de SoftPOS reduzem a barreira para trabalhadores autônomos, mas precisam demonstrar receita sustentável além das taxas por transação. A pesada carga de conformidade da DORA favorece os adquirentes de maior escala, sugerindo maior consolidação à frente.
Líderes do Setor de Terminais POS da Romênia
Sociedade Interbancária de Serviços, S.A.
Mellon Romania S.A.
Ingenico Group S.A.
Rapyd Financial Networks Ltd.
OTP Bank Romania S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A expansão obrigatória da aceitação de pagamentos eletrônicos, que entra em vigor em janeiro de 2026 no contexto do relatório, cria um conjunto de cadastramento orientado por conformidade entre microcomerciantes e negócios rurais. Nessa fase, decisões de empacotamento, como aluguel de dispositivos, assinatura de POS em nuvem e suporte à instalação, tornam-se as principais palancas para uma implantação mais rápida. Evidências de preparação digital em fluxos de trabalho adjacentes, como a digitalização de faturamento pela RO e-Factura para 1,3 milhão de entidades, sustentam oportunidades para pacotes integrados de POS fiscal e software, que reduzem o esforço de reconciliação e conectam os dados do checkout aos processos fiscais e de back-office.
Duas mudanças ampliam os casos de uso endereçáveis além do checkout tradicional de varejo. Primeiro, os serviços de transporte e municipais estão testando modelos alternativos de aceitação, incluindo pagamentos de tarifa via QR RoPay em ônibus de Oradea (outubro de 2025) e parquímetros inteligentes que utilizam conexões 4G/5G, o que cria oportunidades para terminais móveis reforçados, quiosques não assistidos e aceitação híbrida QR/NFC. Segundo, a exigibilidade da DORA desde janeiro de 2025 e a linha de trabalho em nível da UE em torno da PSD3 e do Regulamento de Serviços de Pagamento (acordo político provisório alcançado em 27 de novembro de 2025) aumentam a demanda por gestão remota segura de frotas, redundância e ciclos de mudança mais rápidos. Isso apoia atualizações de smart POS e plataformas de gerenciamento de terminais baseadas em nuvem entre adquirentes e grandes redes de comerciantes.
Desenvolvimentos recentes do setor
- Maio de 2026: a PayPoint Romania anunciou um objetivo estratégico de alcançar 50.000 terminais POS ativos até 2028 por meio de um novo modelo Multi-Merchant Partner e de uma divisão fintech. A iniciativa amplia a presença nacional de POS e possibilita serviços multicomerciantes mais amplos e venda cruzada de ofertas fintech. Esse movimento fortalece o ecossistema e posiciona a PayPoint para capturar demanda incremental em áreas rurais e urbanas.
- Fevereiro de 2026: a PayPoint Romania relatou expansão rápida e contínua de sua rede de terminais POS assistidos, crescendo cerca de 35% em 2025 e superando 35.000 unidades no início de 2026. A rede processou mais de 128 milhões de transações em 2025, indicando um uso robusto. Essa escala sustenta o domínio de mercado e efeitos de rede nos segmentos rural e urbano.
- Janeiro de 2026: a Sociedade Interbancária de Serviços S.A. SIBS Romênia relatou que sua solução POS Sharing processou 4,4 bilhões de euros em 2025 em dezenas de milhares de terminais ativos. O arranjo permite acesso multibancário e maior utilização dos terminais. O desenvolvimento sustenta um panorama de adquirentes mais integrado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de terminais POS da Romênia abrange a receita gerada por terminais de aceitação de pagamento implantados na Romênia, incluindo o hardware do dispositivo central e o software e serviços relacionados vendidos com o terminal para uso do comerciante.
Exclusões de escopo: excluímos caixas registradoras puras sem aceitação de cartão, smartphones de consumo padrão utilizados como pontos de aceitação sem uma venda de terminal POS dedicado, e taxas de processamento de pagamento não vinculadas à receita do terminal.
Visão geral da segmentação
- Por Tipo de Dispositivo
- Sistemas de Ponto de Venda Fixos
- Sistemas de Ponto de Venda Móveis / Portáteis
- Terminais POS Inteligentes
- Quiosques POS Integrados
- Por Setor de Usuário Final
- Varejo
- Hotelaria
- Saúde
- Transporte e Logística
- Entretenimento e Recreação
- Outros Setores de Usuário Final
- Por Componente
- Hardware
- Software
- Serviços
- Por Tecnologia de Conectividade
- Ethernet
- Wi-Fi
- Bluetooth
- Celular (4G / 5G)
- Por Modo de Implantação
- Local
- Baseado em Nuvem
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
Começamos com pesquisa documental para entender o panorama de pagamentos da Romênia e a lógica da base instalada que impulsiona substituições e novas implantações. Fontes públicas ajudam a delinear o conjunto de demanda usando indicadores como contagem de terminais POS, volumes de pagamento com cartão e sinais de digitalização de comerciantes.
Exemplos de fontes utilizadas incluem estatísticas de bancos centrais e de pagamentos (como conjuntos de dados do Banco Central Europeu e publicações do Banco Nacional da Romênia), anuários do setor de pagamentos que compilam dados oficiais, divulgações comerciais e alfandegárias da Romênia para categorias de dispositivos relevantes, e documentos normativos ou de política vinculados a pagamentos eletrônicos. Também revisamos registros de empresas e apresentações a investidores de participantes do ecossistema para mapear o cronograma de implantação, a direção de precificação e mudanças de canal. Quando disponíveis, utilizamos assinaturas pagas para dados financeiros e inteligência de empresas, e registros de importação e exportação em nível de embarque para verificar cruzadamente as tendências de fluxo de dispositivos. Essas fontes de pesquisa documental são ilustrativas, não exaustivas, e usamos referências adicionais durante a coleta de dados, validação e esclarecimento.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com profissionais de serviços de pagamento, adquirência, distribuição de dispositivos, tecnologia para comerciantes e usuários finais na Romênia esclarecem o momento de substituição, preços de dispositivos, adoção móvel e em nuvem, cobertura rural e o efeito das regras de aceitação de cartões. O feedback dos entrevistados é usado para abordar lacunas nos dados de frota de terminais e de comerciantes, e depois para revisar as premissas aplicadas na estimativa da Romênia.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos (CXOs): 18% |
| Nível médio: 52% | Líderes funcionais/de unidade: 32% |
| Participantes menores: 20% | Gerentes: 50% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma reconstrução top-down do conjunto de receita de terminais na Romênia, em que sinais da base instalada e demanda de substituição são traduzidos em necessidades unitárias anuais e, então, avaliados usando faixas de preço realistas. Em seguida, corroboramos os totais com verificações bottom-up seletivas com base no preço médio de venda amostrado multiplicado por volumes estimados a partir de feedback de canais, e comparando as receitas implícitas com o que os participantes do ecossistema indicam ser plausível.
As principais entradas que usamos incluem contagens de terminais POS ativos e taxas de variação, crescimento das transações de pagamento com cartão, tendências de cobertura e formalização de comerciantes, ciclos típicos de renovação e substituição, e a mudança de mix em direção a configurações de smart POS e conectadas à nuvem. O mix de conectividade também importa, pois unidades com conexão celular e implantações gerenciadas tendem a apresentar precificação e adesão de serviços diferentes. Para a previsão, é usada uma análise de cenários para refletir um caso base mais sensibilidade em torno de implantações orientadas por regulação, ritmo de cadastramento de comerciantes e precificação impulsionada pela inflação, e então a visão é refinada usando faixas de consenso obtidas de discussões primárias. Quando faltam detalhes bottom-up para canais menores, preenchemos as lacunas usando premissas conservadoras de participação e verificamos os totais implícitos em relação a indicadores independentes antes de finalizar.
Validação de dados e ciclo de atualização
Validamos os resultados por meio de triangulação em três camadas: indicadores públicos, feedback primário e verificações internas de consistência dentro do modelo. Grandes saltos de ano a ano são revisados quanto a causas como mudanças de política, ondas de compra pontuais, ou aumentos escalonados de preço ligados a upgrades de recursos, e então corrigidos se os fatores não puderem ser sustentados.
Antes da aprovação final, o modelo é revisado em múltiplas etapas, incluindo uma revisão por pares que foca em conversões de unidades para valor, sincronização de moeda e razoabilidade das previsões. Se uma premissa-chave mudar de forma material, os respondentes são recontatados para confirmar se a mudança é estrutural ou temporária. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes impactam implantações de terminais, precificação ou comportamento de aceitação dos comerciantes, seguidas de uma verificação final de atualidade antes da entrega.
Tamanho do mercado de terminais POS da Romênia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados podem variar porque os autores nem sempre contabilizam as mesmas linhas de receita, podem usar pontos de preço diferentes para dispositivos inteligentes versus básicos, e o momento de atualização pode diferir em vários trimestres. As diferenças também aparecem quando algumas estimativas se apoiam em proxies de embarque de dispositivos, enquanto outras se ancoram na base instalada e no comportamento de substituição.
A tabela de referência mostra uma dispersão que vem principalmente das escolhas de escopo e de como o valor do terminal é construído ano a ano. No modelo da Mordor Intelligence, o mercado permanece vinculado à receita de terminais POS na Romênia e não se expande para uma infraestrutura mais amplo de aceitação de pagamentos ou para conjuntos de taxas de transação não relacionadas. Alguns valores externos também parecem usar uma escalada de preços agressiva ou não reconciliam os totais com sinais locais, como contagem de terminais e ritmo de implantação dos comerciantes, o que pode elevar ou comprimir o valor relatado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 110,19 milhões de USD (2025) | |
| Periódico Comercial A | 96,40 milhões de USD (2025) | Utiliza uma definição de dispositivo mais estreita, que parece se concentrar apenas em hardware EFTPOS básico, e aplica uma trajetória de preço médio de venda mais plana, que subestima o smart POS e o software e serviços agrupados. |
| Consultoria Regional B | 138,70 milhões de USD (2025) | Parece incluir itens adjacentes de aceitação de pagamento (como infraestrutura mais ampla de pagamento a comerciantes) e assume adições unitárias mais rápidas sem correspondência com sinais locais de base instalada e ciclo de substituição. |
No geral, a discrepância entre publicadores é explicada principalmente pelo que é contabilizado como receita de terminal e por como a precificação e o mix são tratados entre tipos de dispositivo e modos de implantação. Ao manter a construção rastreável em relação à movimentação da base instalada, ao momento de substituição e a premissas realistas de preço e taxa de adesão, nossa estimativa permanece mais fácil de reproduzir e mais simples de testar sob estresse quando as condições mudam.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de terminais POS da Romênia?
O tamanho do mercado de terminais POS da Romênia foi de USD 119,96 milhões em 2026 e tem projeção de atingir USD 173,74 milhões até 2031.
Qual CAGR é esperado para os terminais de ponto de venda na Romênia até 2031?
O mercado tem previsão de crescimento a um CAGR de 7,69% entre 2026 e 2031.
Qual tipo de dispositivo lidera a adoção na Romênia?
Os terminais móveis e portáteis lideram, respondendo por 49,72% da receita de 2025, devido à sua adequação para microcomercializantes e locais ao ar livre.
Qual segmento de usuário final está se expandindo mais rapidamente?
Transporte e logística é o segmento de crescimento mais rápido, com projeção de avanço a um CAGR de 8,79% à medida que validadores sem contato e parquímetros inteligentes são implantados.
Como a Lei 239/2025 afeta os comerciantes?
A partir de janeiro de 2026, todo comerciante deve aceitar pagamentos eletrônicos, forçando um estimado de 120.000 microempresas a implantar terminais no primeiro semestre de 2026.
Por que as conexões celulares estão ganhando terreno?
Os links 4G e 5G fornecem conectividade permanente para comerciantes sem banda larga fixa e satisfazem os requisitos de redundância da Lei de Resiliência Operacional Digital.
Página atualizada pela última vez em:



