
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 35.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 46.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.53 % |
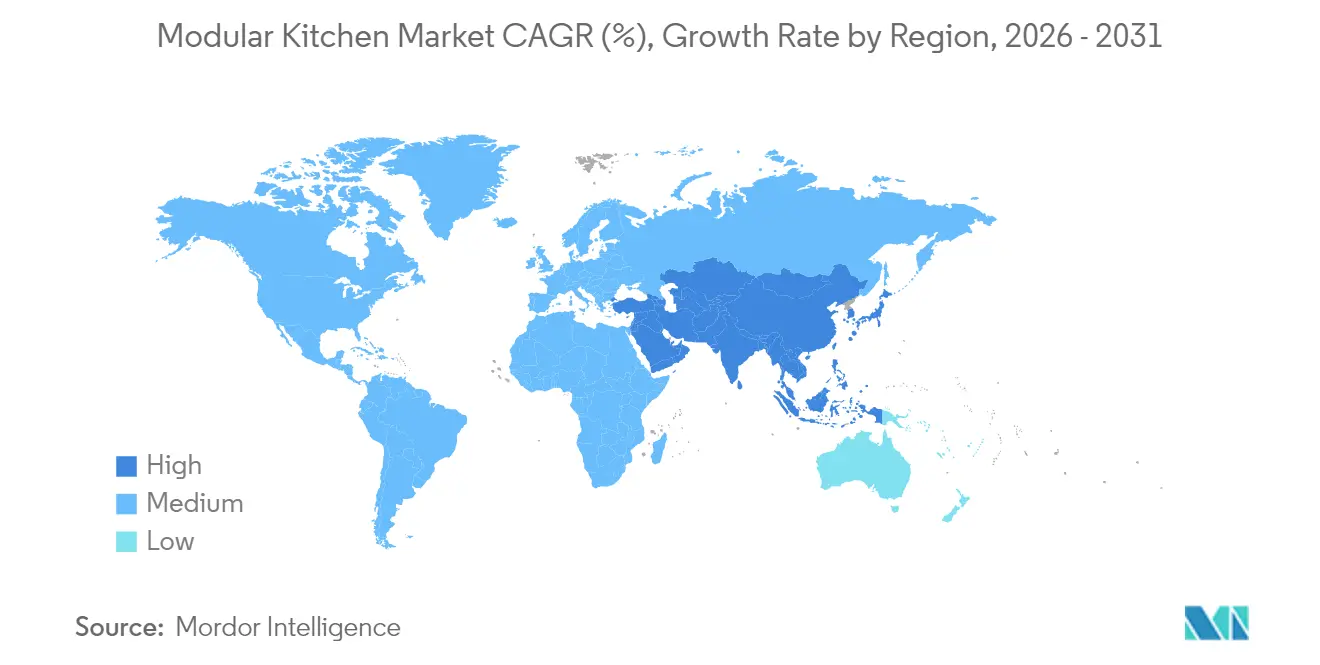
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cozinha Modular por Mordor Intelligence
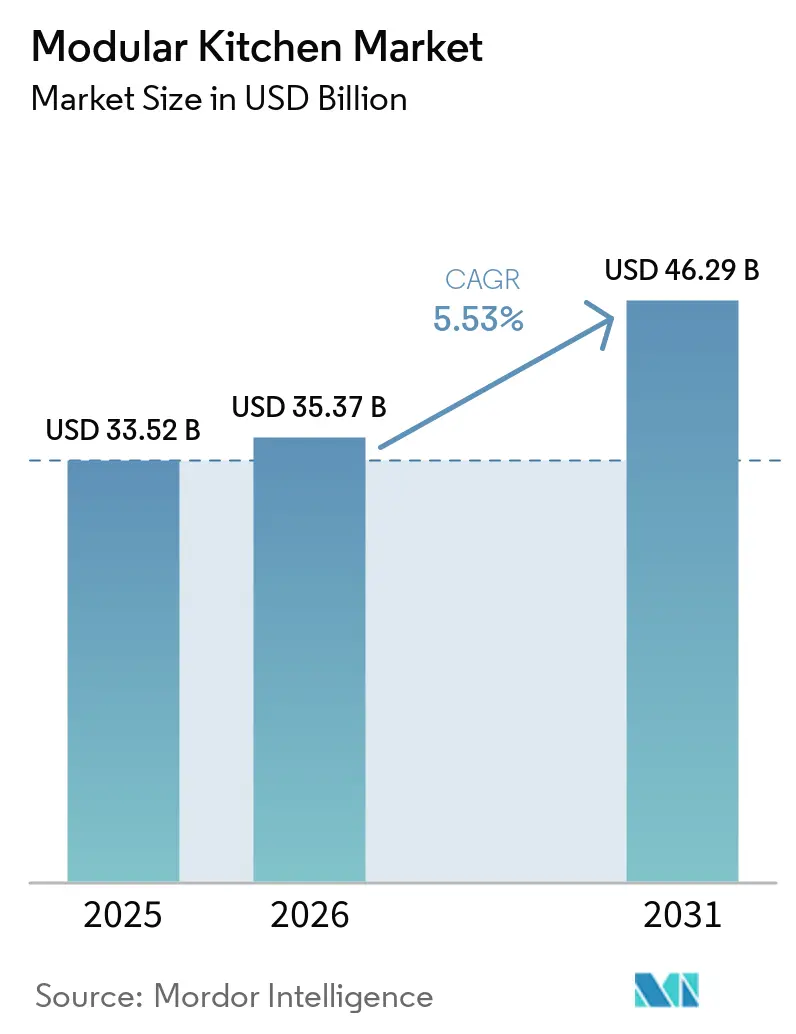
O tamanho do Mercado de Cozinha Modular deve crescer de USD 33,52 bilhões em 2025 para USD 35,37 bilhões em 2026 e tem previsão de atingir USD 46,29 bilhões até 2031 a um CAGR de 5,53% no período 2026-2031.
A urbanização está comprimindo os espaços habitacionais e impulsionando os domicílios em direção a soluções modulares que otimizam cada metro quadrado, mantendo o apelo visual. O aumento dos orçamentos de renovação nas economias pós-pandemia, o papel crescente do comércio eletrônico no processo de design até a entrega, e a insistência dos consumidores em materiais sustentáveis certificados estão expandindo a demanda endereçável em todas as faixas de renda. A intensidade competitiva está aumentando à medida que novos entrantes nativos digitais desafiam marcas estabelecidas em velocidade, transparência de preços e ferramentas de visualização online. Os fabricantes estão recorrendo a componentes inteligentes, fornecimento flexível e parcerias com instaladores para proteger as margens e garantir qualidade de serviço consistente.
Principais Conclusões do Relatório
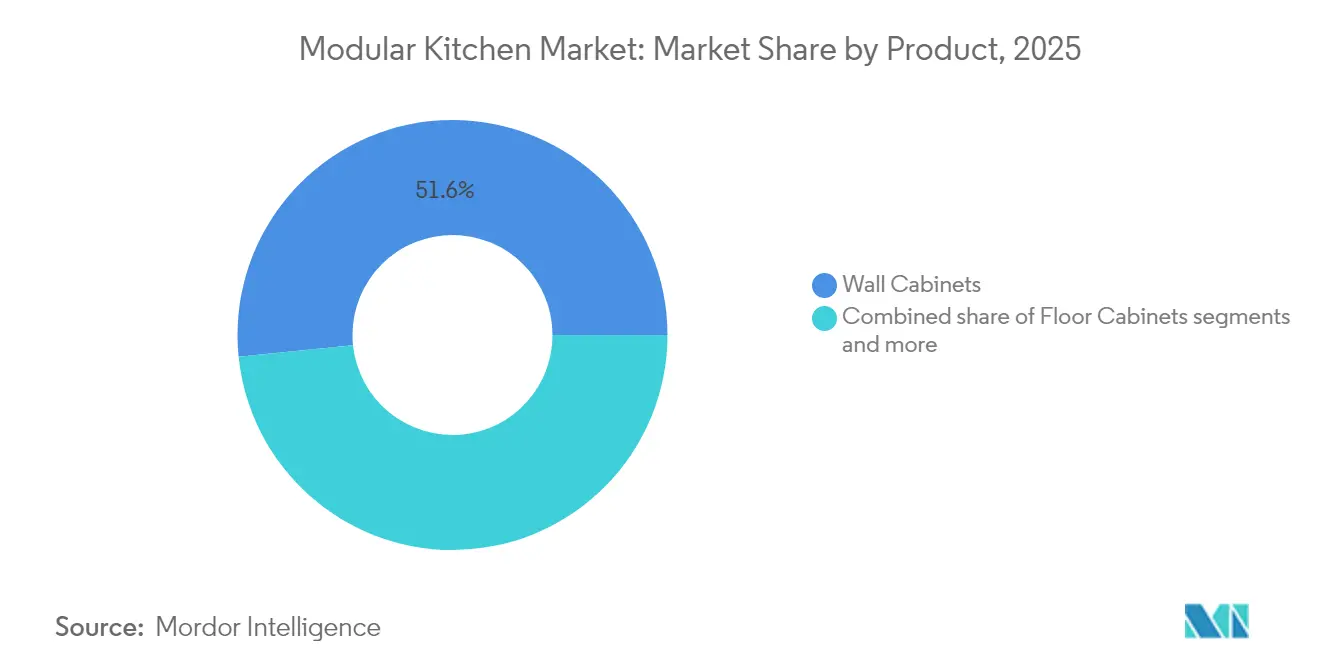
- Por produto, os armários de parede lideraram com 51,62% da participação do mercado de cozinha modular em 2025; outros armários devem registrar um CAGR de 6,24% até 2031.
- Por layout de design, as configurações em L detinham 33,40% da participação de receita em 2025, enquanto os formatos paralelos ou corredor devem se expandir a um CAGR de 6,40% até 2031.
- Por material, a madeira representou 59,20% do tamanho do mercado de cozinha modular em 2025, enquanto os compósitos de fibra/plástico avançam a um CAGR de 6,02%.
- Por faixa de preço, o segmento intermediário captou 49,10% das receitas de 2025; o segmento econômico tem previsão de crescimento mais rápido a um CAGR de 5,93%.
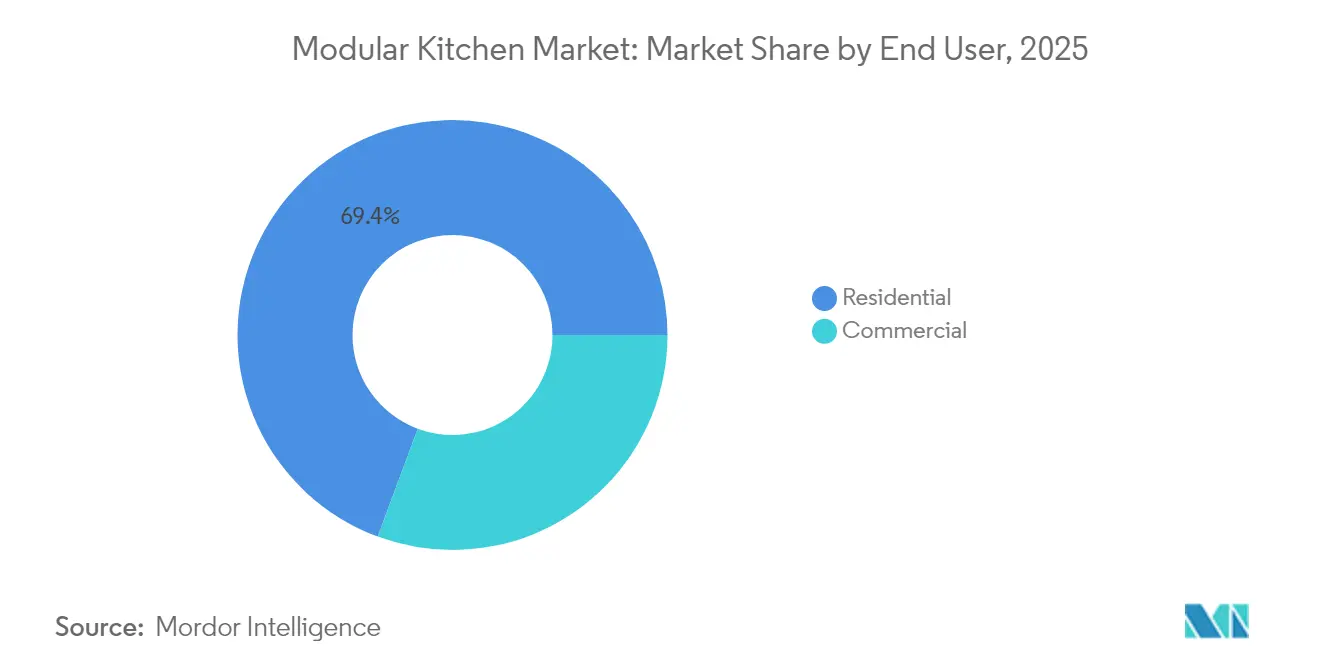
- Por usuário final, as instalações residenciais representaram 69,35% do mercado em 2025 e estão crescendo a um CAGR de 5,72% até 2031.
- Por canal de distribuição, os pontos de venda B2C e varejo comandaram 59,40% das receitas de 2025, com o subsegmento B2C online crescendo a um CAGR de 5,62%.
- Por geografia, a Europa assegurou 32,70% das receitas globais em 2025, enquanto a Ásia-Pacífico deve entregar um CAGR de 6,70% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Urbanização e domicílios menores | +1.2% | Ásia-Pacífico, Europa, América Latina | Longo prazo (≥ 4 anos) |
| Gastos com renovação residencial pós-pandemia | +0.9% | América do Norte, Europa e Ásia-Pacífico afluente | Médio prazo (2–4 anos) |
| Plataformas de comércio eletrônico de design até a entrega | +0.8% | Global | Médio prazo (2–4 anos) |
| Migração para materiais certificados ecologicamente corretos | +0.7% | Europa, América do Norte, Japão, Coreia do Sul | Longo prazo (≥ 4 anos) |
| Expansão Rápida de Projetos de Habitação Acessível em Regiões Emergentes e Desenvolvidas | +0.6% | Ásia-Pacífico (especialmente Índia, China), Oriente Médio e América Latina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Urbanização e Redução do Tamanho dos Domicílios Impulsionando a Demanda por Cozinhas com Uso Eficiente do Espaço
A vida urbana agora ancora o crescimento demográfico, e a redução das plantas dos apartamentos está forçando os consumidores a priorizar a funcionalidade. Em mercados emergentes como a Índia, onde a urbanização ocorre a 2,3% ao ano, o impacto é proporcionalmente maior. A Índia ilustra a tendência, com seu mercado de cozinha modular expandindo-se a mais de 20% ao ano, impulsionado pelo aumento da oferta de condomínios e pelos gastos aspiracionais. Em contraste, as cidades europeias ecoam a mudança, onde códigos rígidos de espaço favorecem sistemas modulares suspensos e de canto que minimizam a obstrução do fluxo de trabalho. O design de produtos agora se concentra em zonas de alcance ergonômico e eletrodomésticos compactos que reduzem a largura dos corredores sem sacrificar o desempenho. Os fabricantes que competem nesses mercados densos estão agrupando planos de instalação com auditorias de espaço, dando aos compradores a confiança de que cada centímetro cúbico está totalmente otimizado.
Aumento Global dos Gastos com Renovação Residencial na Era Pós-Pandemia
As reformas de cozinha absorvem a maior parcela dos orçamentos de renovação atuais, à medida que os domicílios reavaliam os interiores para trabalho, aprendizado e refeições. A Houzz relata que o desembolso médio para uma grande reforma de cozinha nos EUA subiu 22% para USD 55.000 em 2024; 42% dos proprietários citaram a estética e 35% citaram a funcionalidade como principal objetivo. Os consumidores percebem os sistemas modulares como investimentos que elevam o valor de revenda e permitem reformas em fases ao longo de vários anos. Os catálogos de design destacam cada vez mais carcaças reconfiguráveis, permitindo que os proprietários ampliem o armazenamento ou adicionem eletrodomésticos inteligentes sem descartar as unidades anteriores. Os programas de financiamento oferecidos por varejistas em mercados maduros cobrem quase metade das instalações, suavizando compras de alto valor e apoiando uma adoção mais ampla de ferragens premium.
Plataformas de Comércio Eletrônico de Design até a Entrega Acelerando a Adoção
Os canais digitais agora comprimem o ciclo de design de semanas para dias por meio de configuradores 3D, visualizações em realidade aumentada e preços transparentes. Os compradores podem visualizar acabamentos no local, aprovar desenhos técnicos online e agendar a instalação a partir de um único portal, eliminando múltiplas visitas a showrooms. Embora os showrooms físicos ainda dominem a conversão, os clientes iniciam sua jornada online, e as pessoas usam aplicativos de realidade aumentada para simular configurações em casa. Os fabricantes que combinam visualização online com equipes de montagem de última milha relatam tempos de decisão mais rápidos e menores taxas de devolução. À medida que o comércio eletrônico penetra nas cidades de segundo nível na Ásia-Pacífico e na América Latina, as plataformas diretas ao consumidor estão permitindo que fábricas menores contornem as redes de atacado e alcancem novos domicílios com pacotes a preços competitivos.
Migração dos Consumidores para Materiais Certificados Ecologicamente Corretos e Designs Circulares
O escrutínio ambiental está impulsionando a inovação em materiais. As cozinhas modulares sustentáveis certificadas superaram o mercado geral em cinco vezes em 2024, à medida que o vidro reciclado, o bambu e a madeira recuperada migraram de nicho para o mercado principal. As regulamentações europeias que favorecem a construção circular aceleraram a mudança, e o prêmio de preço pago por selos ecológicos reduziu-se para 8% em relação a 15% dois anos antes. Os fornecedores agora publicam avaliações de ciclo de vida e pegadas de carbono ao lado dos catálogos de acabamentos, fornecendo aos arquitetos dados verificáveis para certificações de construção sustentável. À medida que a transparência da cadeia de suprimentos se torna uma expectativa, as marcas que conseguem rastrear a madeira bruta até florestas gerenciadas de forma responsável ou demonstrar a reciclagem em circuito fechado de painéis compostos estão conquistando reconhecimento e melhorando as margens dos canais.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo inicial em comparação com a marcenaria tradicional | -0.4% | Ásia-Pacífico, América Latina, África | Médio prazo (2–4 anos) |
| Volatilidade do custo de matérias-primas | -0.3% | Global | Curto prazo (≤ 2 anos) |
| Escassez de Instaladores Modulares Qualificados e Ausência de Códigos Universais de Instalação | -0.2% | Global, mais aguda em mercados de crescimento acelerado | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais em Comparação com a Marcenaria Tradicional em Mercados Sensíveis ao Preço
Em regiões com baixas taxas de mão de obra, a marcenaria personalizada é até 40% mais barata do que as cozinhas modulares, desestimulando a adoção entre os domicílios de renda média. Apenas 15% dos compradores de cozinhas modulares em economias emergentes têm acesso a financiamento parcelado, em comparação com 45% nos mercados desenvolvidos, ampliando a lacuna de acessibilidade. Embora os custos totais de propriedade frequentemente favoreçam as soluções modulares por meio de menor manutenção e maiores valores de revenda, esse benefício nem sempre é claro para os compradores de primeira viagem. Os fabricantes estão mitigando o obstáculo com linhas iniciais que utilizam módulos padronizados, acabamentos laminados e ferragens simplificadas, reduzindo os preços de entrada em aproximadamente 15% desde 2023. Opções de locação para incorporadoras e caminhos de atualização progressiva também estão surgindo para distribuir os custos ao longo do tempo.
Volatilidade do Custo de Matérias-Primas Perturbando as Cadeias de Suprimentos Globais
Os preços de madeiras nobres premium subiram 18% em 2024, forçando os produtores a aumentar os preços de tabela ou comprimir as margens. Os atrasos no transporte marítimo e a escassez de contêineres agravam o desafio, estendendo os prazos de entrega e elevando as necessidades de estoque. As importações representam uma parcela significativa do folheado de maior qualidade e das ferragens em vários mercados, tornando os montadores locais vulneráveis às oscilações cambiais. Os fabricantes estão combatendo a volatilidade por meio de contratos de fornecimento de longo prazo, diversificação para painéis de madeira engenheirada e laminação própria que substitui folheados escassos. Alguns migraram para abordagens de materiais mistos — combinando frentes sólidas com carcaças de madeira engenheirada — para estabilizar os custos enquanto mantêm a qualidade percebida.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
Armários de Parede Ancoram a Eficiência de ArmazenamentoOs armários de parede detinham 51,62% das receitas de 2025, confirmando seu status como o elemento mais visível das composições de cozinha modernas. As variantes com frente de vidro e iluminadas alcançam prêmios de até 40%, particularmente na Europa e na América do Norte, onde a planta aberta expõe os armários aos espaços adjacentes. O tamanho do mercado de cozinha modular para armários de parede tem previsão de crescimento constante à medida que os fabricantes introduzem sistemas de suspensão com altura ajustável e designs de estrutura profunda que integram pequenos eletrodomésticos atrás de frentes de abertura superior. Os armários de chão permanecem essenciais para utensílios de cozinha pesados, mas estagnaram em participação dada a preferência dos consumidores pelo acesso ao nível dos olhos. Torres especiais, pull-outs de despensa e garagens para eletrodomésticos — agrupados como outros armários — estão no caminho de um CAGR de 6,24% até 2031, à medida que os domicílios demandam zonas de uso específico para tudo, desde mantimentos a granel até gadgets de bancada.
O investimento em dobradiças de fechamento suave, travas de abertura por pressão e fitas de LED instaladas em fábrica está migrando de expectativa premium para padrão básico. Módulos inteligentes equipados com sensores de umidade e iluminação ativada por voz estão em produção piloto, permitindo que as marcas se diferenciem além dos acabamentos. A compatibilidade entre famílias de armários agora impulsiona compras repetidas; os proprietários podem adicionar torres combinando anos depois sem incompatibilidade de cores, reforçando a fidelidade do cliente e suavizando os ciclos de receita para os fabricantes.



Por Layout de Design:
As Escolhas de Configuração Refletem as Realidades EspaciaisAs cozinhas em formato L representaram 33,40% das instalações globais em 2025, devido ao seu triângulo de trabalho adaptável e adequação tanto para ambientes fechados quanto semiabertas. Os arranjos paralelos ou em corredor apresentam o crescimento projetado mais rápido, com CAGR de 6,40%, à medida que os moradores de condomínios em centros urbanos maximizam plantas estreitas. Uma análise de participação do mercado de cozinha modular mostra que os formatos em L ainda dominam em residências unifamiliares, enquanto os formatos em corredor estão conquistando estúdios e unidades de aluguel onde cada centímetro conta. Os layouts em U atraem cozinheiros entusiastas que priorizam amplas superfícies de preparo, enquanto as configurações retas de uma parede atendem às necessidades de unidades secundárias e apartamentos com serviços.
O aumento da popularidade do formato em corredor está incentivando os fabricantes a projetar bancadas mais compactas e cooktops com ventilação frontal que economizam a largura do corredor. Gavetas integradas no rodapé e porta-temperos deslizantes tornam os corredores estreitos mais funcionais. Com o aumento do cozinhar em grupo, os designers estão repensando o clássico triângulo de trabalho, optando por estações paralelas que permitem que vários usuários cozinhem simultaneamente sem colisões.
Por Material:
A Madeira Lidera enquanto os Compósitos Ganham TerrenoA madeira manteve 59,20% das receitas de 2025, favorecida por seu calor tátil e ampla paleta de acabamentos. No entanto, a pressão pela sustentabilidade e o desempenho em ambientes úmidos estão direcionando muitos compradores para compósitos de fibra ou plástico, que prometem estabilidade dimensional e baixa manutenção. Os compósitos têm previsão de avançar a um CAGR de 6,02% até 2031, auxiliados pela impressão digital que replica convincentemente os padrões de veios. O metal mantém um papel de nicho em ambientes de estilo profissional, valorizado pela higiene e resistência à temperatura.
O conteúdo reciclado está ganhando preferência contratual em projetos públicos, e o painel de fibra de média densidade resistente à água está estendendo os painéis engenheirados para zonas de pia antes reservadas para compensado. Carcaças híbridas — portas de madeira maciça montadas em caixas de material composto — equilibram estética premium com controle de custos. O bambu, que atinge a maturidade em cinco anos, agora aparece tanto em linhas de entrada quanto em coleções ecológicas, sublinhando como as escolhas de materiais estão evoluindo sob a incerteza da cadeia de suprimentos e os mandatos de construção sustentável.
Por Faixa de Preço:
O Segmento Intermediário Captura os Consumidores em Busca de ValorO segmento intermediário atraiu 49,10% dos gastos de 2025, oferecendo uma combinação acessível de precisão fabril e detalhes personalizáveis. A mobilidade neste segmento está aumentando à medida que as marcas oferecem dimensões semipersonalizadas, múltiplas opções e ferragens de fechamento suave sem sobretaxas de luxo. As coleções de entrada reduziram os custos limitando as cores das portas e padronizando as profundidades das carcaças, preparando o terreno para um CAGR de 5,93% no segmento econômico. As linhas premium, embora ainda de nicho em volume, definem a direção do design e os benchmarks tecnológicos adotados posteriormente pelos segmentos inferiores.
Os fabricantes estão respondendo ao crescimento do segmento de entrada com modelos de personalização em massa: um catálogo central de armários, estilos de porta opcionais e inserções modulares que os compradores podem adicionar ao longo do tempo. Essa estrutura reduz o risco de estoque, apoia entregas mais rápidas e permite que os domicílios distribuam os investimentos ao longo das fases de renovação. No segmento alto, a definição de luxo migra de frentes ornamentadas para dobradiças invisíveis, acabamentos antimicrobianos e protocolos integrados de automação residencial.
Por Usuário Final:
A Renovação Residencial Impulsiona o VolumeOs clientes residenciais geraram 69,35% das vendas de 2025 e superarão as contas comerciais até 2031 com um CAGR de 5,72%. As reformas repetidas estão ganhando destaque; os proprietários em mercados maduros agora substituem as cozinhas a cada 10–12 anos, em vez dos anteriores 15–20. O aumento da frequência de cozinhar — 78% dos proprietários cozinham mais do que antes da pandemia — eleva a cozinha como um hub multifuncional. Os incorporadores de habitação multifamiliar veem os módulos acabados em fábrica como garantias de qualidade que encurtam os cronogramas de construção e aumentam a comercialização. A demanda comercial permanece estável em aplicações de hospitalidade e institucionais, centrada em componentes de aço inoxidável e conformidade com normas.
A consciência sobre saúde e higiene está remodelando as especificações residenciais. Os pedidos por torneiras sem toque, ventilação de alta capacidade e superfícies de fácil limpeza estão aumentando. As zonas de armazenamento flexíveis funcionam também como estações de estudo ou trabalho remoto, ampliando ainda mais o apelo do mercado de cozinha modular para famílias que conciliam múltiplas atividades sob o mesmo teto.

Por Canal de Distribuição:
As Jornadas Omnicanal DominamAs contas B2C e varejo absorveram 59,40% das receitas de 2025, ancoradas por showrooms físicos onde os compradores testam gavetas, inspecionam acabamentos e avaliam a ergonomia. As jornadas online estão ganhando força a um CAGR de 5,62%, à medida que os softwares de visualização reduzem a lacuna sensorial entre a tela e a loja. Modelos híbridos — agendar uma sessão de design online, finalizar na loja e acompanhar a instalação por um aplicativo — estão emergindo como o caminho preferido para compradores com pouco tempo.
Os fabricantes agora curadoria de conteúdo em mídias sociais que alimenta diretamente os configuradores, encurtando os ciclos de inspiração à compra. O envio direto ao consumidor de armários em kit plano atrai entusiastas do faça-você-mesmo e localidades remotas, embora as redes de instaladores permaneçam cruciais para experiências de serviço completo. Os volumes do canal de projetos vinculados a incorporadoras residenciais e empreiteiros comerciais estabilizam a utilização das fábricas e apoiam o planejamento de produção de longo prazo.
Análise Geográfica
Mercado Europeu de Cozinhas Modulares
A Europa manteve a liderança com 32,70% das receitas de 2025, impulsionada pelo seu legado de engenharia e liderança em design. Alemanha e Itália ancoram a produção continental e exportam kits premium para todo o mundo. A renovação, em vez da nova construção, impulsiona 62% das instalações, à medida que o parque habitacional envelhecido requer modernização. A procura da Europa Ocidental centra-se na estética e na sustentabilidade; a Europa Oriental cresce mais rapidamente à medida que os rendimentos das famílias aumentam e os consumidores migram de soluções feitas por carpinteiros para soluções fabricadas em fábrica. As diretivas de economia circular estão a acelerar o conteúdo reciclado e os esquemas de recolha, conferindo às marcas pioneiras uma vantagem competitiva.
Mercado de Cozinhas Modulares da Ásia-Pacífico
O mercado de cozinhas modulares da Ásia-Pacífico está a caminho de registrar um CAGR de 6,70% até 2031, impulsionado pela urbanização, pelo aumento da renda disponível e pela expansão das redes de varejo. Somente a Índia deverá avançar 20,09% ao ano, sustentada por iniciativas governamentais de habitação urbana e pela mudança nas aspirações dos consumidores em direção a uma qualidade padronizada. O mercado da China está em fase de maturação; o crescimento concentra-se agora em upgrades premium, enquanto o Sudeste Asiático representa uma nova fronteira que exige designs localizados para diferentes estilos culinários e padrões de espaço. Os fornecedores regionais estão aproveitando vantagens de custo e conhecimento cultural para competir com os players globais estabelecidos, forçando as multinacionais a equilibrar a escala de plataforma com a personalização específica para cada mercado.
Mercado de Cozinhas Modulares das Américas e MEA
A América do Norte continua a ser lucrativa devido aos elevados valores por unidade e às amplas cozinhas que acomodam sistemas modulares abrangentes. As renovações representam 75% das instalações, com as funcionalidades de sustentabilidade a duplicar a sua quota de mercado de ano para ano. A compatibilidade com casas inteligentes, especialmente iluminação controlada por voz e monitorização de eletrodomésticos, está a tornar-se um upsell padrão. A América do Sul apresenta um dinamismo misto; o Brasil lidera a procura em meio à consolidação urbana, enquanto a volatilidade cambial modera as importações a curto prazo. Em todo o Médio Oriente e África, os estados ricos do Golfo procuram linhas europeias premium, ao passo que uma adoção mais ampla depende de pacotes acessíveis que se adaptem a apartamentos mais pequenos e resistam a climas quentes.
Edições regionais
Todas as regiões
Cenário Competitivo
Concentração do Mercado
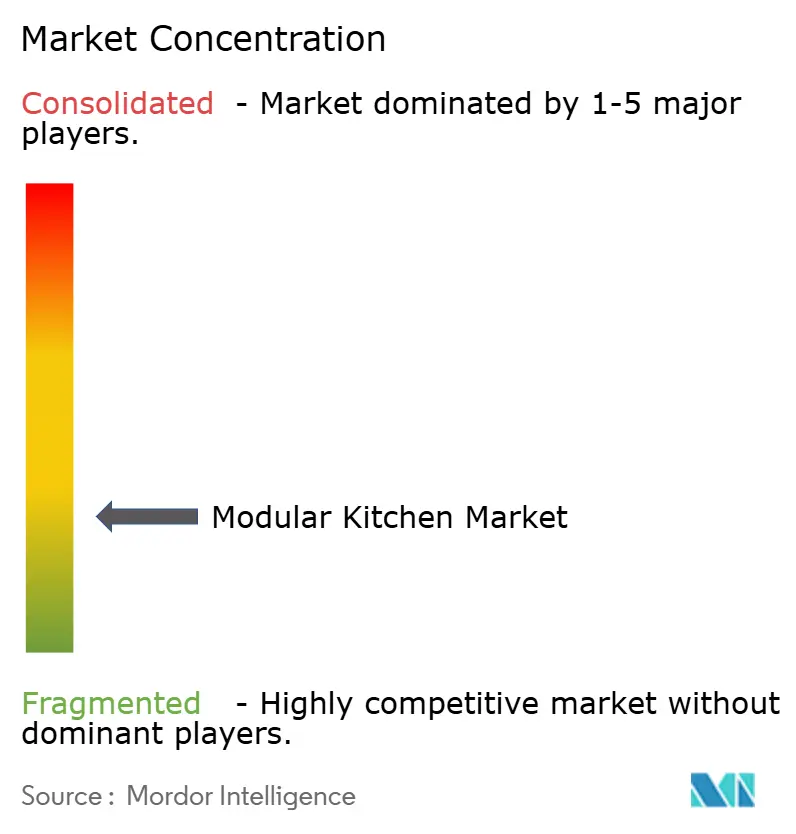
O mercado global de cozinha modular é moderadamente fragmentado. Líderes europeus como Nobilia, Nobia e Veneta Cucine dominam os segmentos premium por meio de engenharia consistente e herança de marca, comandando preços mais elevados nos destinos de exportação. Multinacionais como IKEA, montadores locais e uma crescente coorte de startups com foco em comércio eletrônico compartilham os volumes do mercado de massa. Os limites do mercado se tornam difusos à medida que marcas de entrada atualizam as opções de acabamento e as casas premium lançam submarcas voltadas para compradores aspiracionais que buscam luxo acessível.
A tecnologia agora sustenta o posicionamento competitivo. A Oppein Home Group, por exemplo, investiu em software proprietário que permite aos clientes arrastar e soltar módulos em tempo real e receber cotações instantâneas, reduzindo drasticamente os tempos de aprovação de design. As linhas de produção conectadas digitalmente permitem a personalização em massa com estruturas de custo antes limitadas a linhas totalmente padronizadas. Enquanto isso, as parcerias com especialistas em eletrodomésticos e IoT estão incorporando recursos inteligentes — telas sensíveis ao toque, sensores de inventário e diagnósticos remotos — diretamente nos armários, transformando a cozinha em um ecossistema conectado.
A resiliência da cadeia de suprimentos é outro campo de batalha. Os players estão diversificando o fornecimento de painéis e ferragens para amortecer as oscilações de preços de matérias-primas e garantir entregas pontuais. A integração vertical, incluindo fábricas de painéis engenheirados e academias de instaladores, está ganhando força para garantir uma execução consistente em mercados onde instaladores certificados são escassos. As marcas que conseguem combinar velocidade de design digital com suporte pós-venda confiável estão melhor posicionadas para capturar participação à medida que as expectativas dos clientes vão além da estética do produto para uma experiência de propriedade holística.
Líderes do Setor de Cozinha Modular
-
IKEA
-
Nobilia Kitchen Furnishing GmbH
-
Nobia AB
-
Oppein Home Group Inc.
-
Howdens Joinery Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cozinhas Modulares Empresas cobertas neste relatório
- IKEA
- Nobilia Kitchen Furnishing GmbH
- Nobia AB
- Oppein Home Group Inc.
- Poggenpohl Möbelwerke GmbH
- Veneta Cucine S.p.A.
- Scavolini S.p.A.
- Pedini S.p.A.
- Snaidero Rino Spa
- Schmidt Kitchens
- SieMatic Möbelwerke GmbH & Co. KG
- Euromobil Spa
- Nolte Küchen GmbH & Co. KG
- Boffi S.p.A.
- Lineadecor Furniture San. ve Tic. A.Ş.
- Howdens Joinery Group plc
- Häcker Küchen GmbH & Co. KG
- Würfel Küche Private Limited (growing exports)
- IFB Industries Ltd.
- Godrej Interio
- LEICHT Küchen AG
- Sleek Kitchens
Desenvolvimentos industriais recentes em Mercado de Cozinhas Modulares
- Abril de 2025: A Veneta Cucine apresentou sua série "Nocte Venetiis" na Casa Decor Madrid, combinando armazenamento com tecnologia IoT e ilhas de pedra esculpida.
- Dezembro de 2024: A Oppein Home Group inaugurou showrooms no Catar, Vietnã, Kuwait, Panamá e Ontário e conquistou seis Prêmios MUSE Design por inovação de produto.
- Outubro de 2024: A 21 Invest adquiriu a TheNiceKitchen para acelerar a expansão internacional no setor de design e móveis.
- Abril de 2024: A Veneta Cucine delineou planos para adicionar 100 lojas na França em três anos para aprofundar sua presença europeia.
Mercado de Cozinhas Modulares Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado global de cozinhas modulares como o valor anual faturado de novos módulos de armários produzidos em fábrica, bancadas e acessórios integrados fornecidos para cozinhas residenciais e comerciais de pequeno porte. Os módulos são usinados em fábrica.
Exclusão de escopo: Excluímos construções carpinteiradas no local, armários de segunda mão e kits desmontáveis vendidos sem garantia do fabricante.
Visão Geral da Segmentação
- Por Produto
- Armários de Chão
- Armários de Parede
- Outros Armários
- Por Layout de Design
- Formato em L
- Formato em U
- Reto / Uma Parede
- Paralelo / Corredor
- Outros Layouts de Design
- Por Material
- Madeira
- Metal
- Fibra/Plástico
- Outro Material
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Usuário Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C/Varejo
- Offline
- Online
- B2B/Projetos
- B2C/Varejo
- Por Geografia
- América do Norte
- Canadá
- Estados Unidos
- México
- América do Sul
- Brasil
- Peru
- Chile
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Espanha
- Itália
- BENELUX (Bélgica, Países Baixos e Luxemburgo)
- NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia)
- Restante da Europa
- Ásia-Pacífico
- Índia
- China
- Japão
- Austrália
- Coreia do Sul
- Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas)
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Emirados Árabes Unidos
- Arábia Saudita
- África do Sul
- Nigéria
- Restante do Oriente Médio e África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Entrevistamos fabricantes de armários, fornecedores de ferragens, varejistas de grande porte e empreiteiros de instalação na Europa, América do Norte e Ásia-Pacífico.
Suas perspectivas sobre preços médios de venda, escolhas de materiais e divisões de canais ancoraram nossas premissas.
Pesquisa Documental
Nossos analistas analisaram as tabelas de comércio de móveis do Eurostat, os códigos 9403 e 9405 do UN Comtrade, o rastreador de reformas do U.S. Joint Center for Housing Studies e os painéis dos ministérios de habitação da Índia e da China, que esclarecem as conclusões de unidades habitacionais e os gastos com reformas de cozinhas.
Os relatórios anuais (10-Ks) das empresas, apresentações para investidores e documentos técnicos de associações do setor ampliaram o contexto.
Informações selecionadas do D&B Hoovers, Dow Jones Factiva e fluxo de patentes no Questel refinaram as faixas de preço e as mudanças de materiais antes da verificação cruzada.
As fontes citadas são ilustrativas, não exaustivas.
Dimensionamento de Mercado e Previsão
Primeiro construímos um conjunto de demanda de cima para baixo a partir das conclusões de novas unidades habitacionais e dos gastos medianos com reformas de cozinhas, e depois o testamos com um consolidado de baixo para cima baseado em amostras de remessas de fornecedores.
Variáveis-chave, como novos empreendimentos habitacionais urbanos, renda disponível per capita, preços de painéis de fibra de média densidade, adoção de ferramentas de design online e valores de importação de armários, alimentam uma regressão multivariada que estende as perspectivas, enquanto a análise de cenários amortece as oscilações de commodities.
As lacunas nas evidências de baixo para cima são preenchidas por meio de faixas de substituição de preço-volume compartilhadas durante as entrevistas primárias.
Ciclo de Validação e Atualização de Dados
Os resultados passam por verificações de variância em três camadas, revisão por pares e, em seguida, aprovação de nível sênior.
Os analistas da Mordor Intelligence atualizam o modelo a cada doze meses, com atualizações intermediárias acionadas por mudanças tarifárias ou de políticas.
Antes da publicação, um analista reexecuta os painéis para que os clientes recebam a visão mais atualizada.
Por que a Base de Referência de Cozinhas Modulares da Mordor Intelligence é Confiável
As estimativas publicadas frequentemente divergem porque cada empresa seleciona seu próprio escopo, conjunto de drivers e ritmo de atualização. Nossos filtros rigorosos sobre definição de produto, conversão de moeda e cadência de atualização anual mantêm a base de referência estável e atual.
Os principais fatores de divergência incluem se a mão de obra de instalação é contabilizada, como a inflação de preços é aplicada e a profundidade da amostragem de fornecedores na Ásia em rápido crescimento. Alguns estudos incluem kits de montagem própria ou dependem de proxies de preço de um único país, o que infla ou reduz os totais.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| USD 33,52 bilhões (2025) | Mordor Intelligence | - |
| USD 36,93 bilhões (2025) | Consultoria Global A | Inclui portas de reposição e tampos de bancada, utiliza um único preço médio de venda para todas as regiões |
| USD 25,84 bilhões (2024) | Hub de Dados do Setor B | Exclui vendas diretas ao consumidor online, precificação constante de 2020 |
| USD 39,04 bilhões (2024) | Editora de Pesquisa C | Inclui kits de montagem própria desmontáveis e pacotes de eletrodomésticos |
Esses contrastes demonstram que a Mordor Intelligence fornece uma base de referência equilibrada e transparente, fundamentada em métricas verificáveis de produção e gastos que os tomadores de decisão podem rastrear e reproduzir com confiança.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado global de cozinha modular?
O mercado atingiu USD 35,37 bilhões em 2026 e tem previsão de crescer para USD 46,29 bilhões até 2031 a um CAGR de 5,53%.
Qual região geográfica lidera o mercado de cozinha modular?
A Europa detém a maior participação com 32,70% das receitas de 2025, impulsionada pela força de fabricação alemã e italiana.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico tem previsão de registrar um CAGR de 6,70% de 2026 a 2031, com a Índia avançando 20,09% ao ano.
Qual categoria de produto domina as vendas?
Os armários de parede representaram 51,62% das receitas globais em 2025 devido ao seu papel na maximização do armazenamento vertical.
Qual a importância dos canais online para a compra de cozinhas modulares?
As vendas online estão se expandindo a um CAGR de 5,62%, à medida que as ferramentas de design 3D e as visualizações em realidade aumentada aceleram a tomada de decisão.
Qual tipo de material está ganhando participação devido a preocupações com sustentabilidade?
Os compósitos de fibra e plástico estão crescendo a um CAGR de 6,02%, à medida que os consumidores buscam opções resistentes à umidade e ecologicamente corretas.