
Tamanho e Participação do Mercado de Móveis para Cozinha da Austrália
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.51 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.59 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.03 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.06 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis para Cozinha da Austrália pela Mordor Intelligence
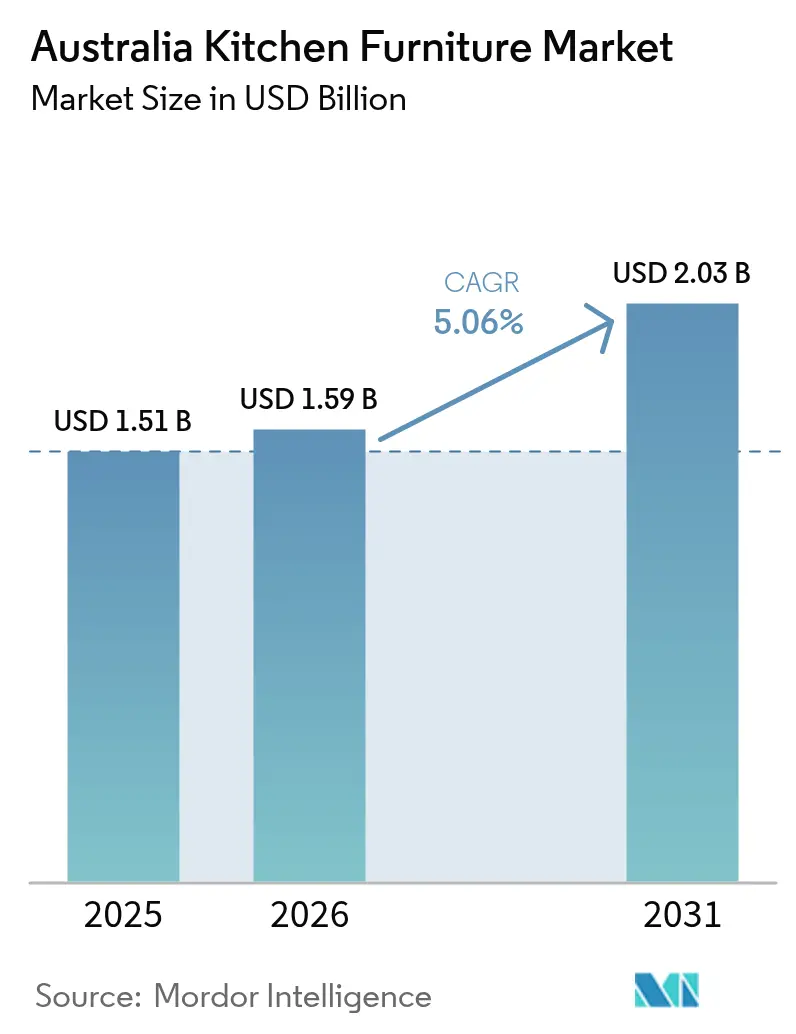
O tamanho do mercado de móveis para cozinha da Austrália em 2026 é estimado em USD 1,59 bilhão, crescendo a partir do valor de 2025 de USD 1,51 bilhão, com projeções para 2031 mostrando USD 2,03 bilhões, crescendo a um CAGR de 5,06% no período 2026-2031. A atividade sustentada de renovação residencial, mudanças no estilo de vida que favorecem plantas abertas e a aceleração da adoção de tecnologia ancoram a expansão. Os proprietários continuam a priorizar reformas de cozinha para a valorização dos imóveis, enquanto a crescente migração interestadual impulsiona a demanda por novas habitações em corredores de crescimento. Os fabricantes se diferenciam por meio de formatos modulares, armazenamento com tecnologia integrada e materiais ecologicamente sustentáveis que atendem às expectativas evolutivas dos consumidores. A intensidade competitiva permanece moderada, à medida que varejistas globais, especialistas locais e marcas diretas ao consumidor adotam estratégias omnicanal para alcançar compradores urbanos e regionais.
Principais Conclusões do Relatório
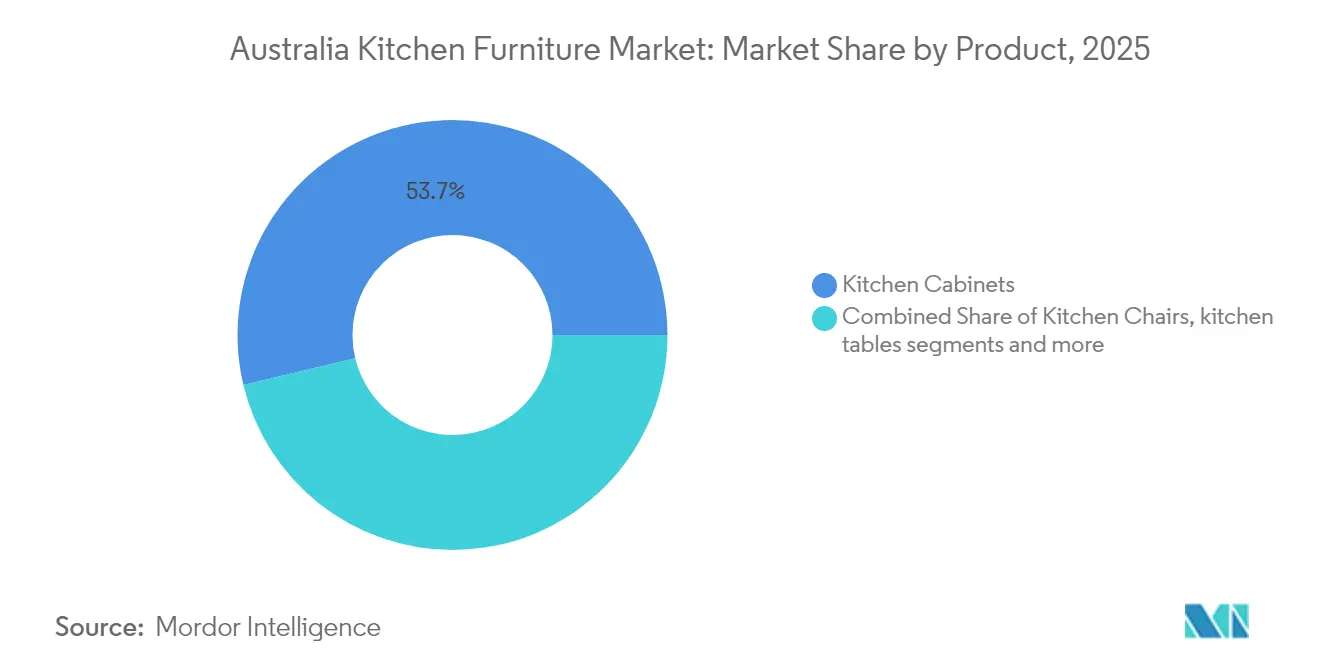
- Por produto, os armários de cozinha detinham 53,74% da participação no mercado de móveis para cozinha da Austrália em 2025, enquanto acessórios como carrinhos e prateleiras de despensa têm previsão de expansão a um CAGR de 5,58% até 2031.
- Por material, a madeira manteve uma participação de 60,62% no tamanho do mercado de móveis para cozinha da Austrália em 2025, enquanto os componentes metálicos avançam a um CAGR de 6,52% até 2031.
- Por utilizador final, as aplicações residenciais capturaram 76,05% do tamanho do mercado de móveis para cozinha da Austrália em 2025, enquanto as instalações comerciais têm projeção de crescimento a um CAGR de 6,63% até 2031.
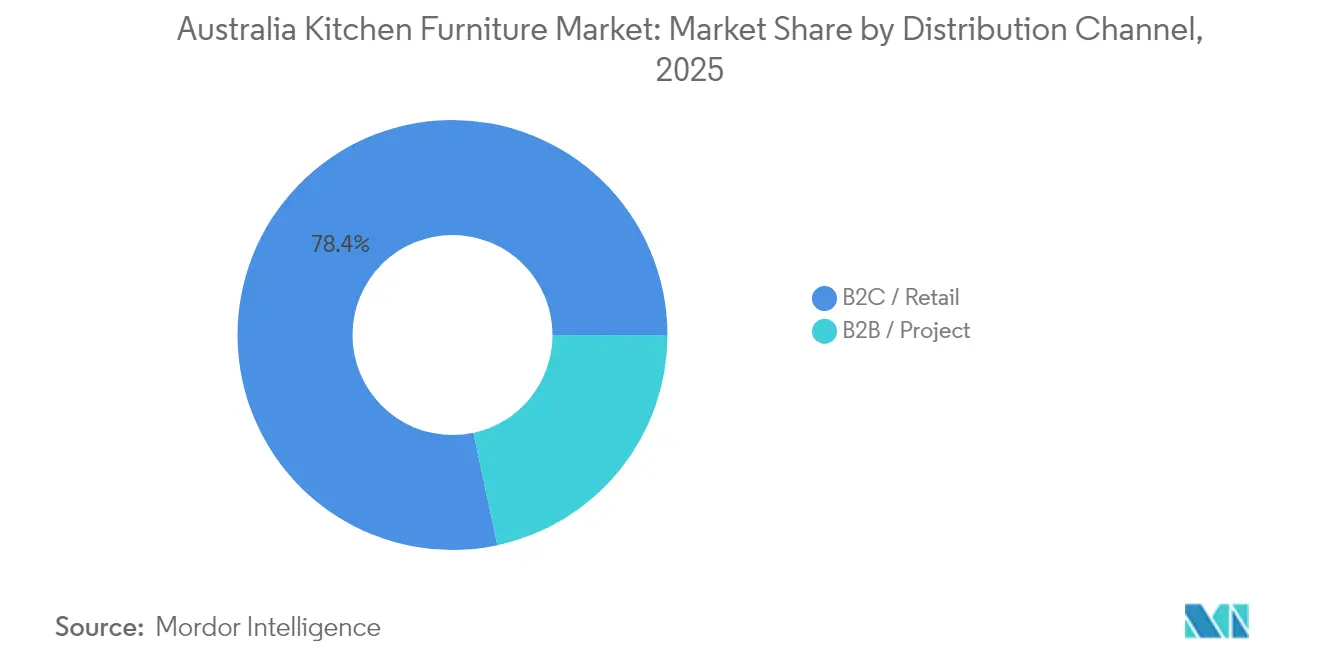
- Por canal de distribuição, o varejo B2C controlou 78,35% do valor em 2025, enquanto as vendas por projetos B2B registram um CAGR de 6,41% à medida que construtores incorporam soluções premium de cozinha em novas habitações.
- Por região, a Nova Gales do Sul liderou com 34,18% de participação na receita em 2025; Queensland é o estado de crescimento mais rápido, com CAGR de 6,14% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Móveis para Cozinha da Austrália
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos gastos com renovação residencial | +1.2% | Nacional, concentrado em Nova Gales do Sul e Vitória | Médio prazo (2-4 anos) |
| Habitações com planta aberta impulsionando a demanda modular | +0.8% | Centros urbanos em todo o país | Longo prazo (≥ 4 anos) |
| Expansão do varejo de móveis online | +0.6% | Nacional, mais forte em áreas regionais | Curto prazo (≤ 2 anos) |
| Adoção de tecnologias de cozinha inteligente | +0.5% | Áreas metropolitanas, com expansão para centros regionais | Médio prazo (2-4 anos) |
| Incentivos para residências energeticamente eficientes | +0.4% | Vitória liderando, com extensão para outros estados | Médio prazo (2-4 anos) |
| Surgimento de marketplaces de economia circular | +0.3% | Principais áreas metropolitanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Gastos com Renovação Residencial e Modernização de Cozinhas
Os orçamentos médios de renovação de cozinha subiram para AUD 35.000–45.000 em 2024, à medida que os millennials entraram nos anos de pico de propriedade e os baby boomers reduziram para residências voltadas ao estilo de vida[1]Envision Kitchens, "Custos e Tendências de Renovação de Cozinha," envisionkitchens.com.au. As baixas taxas de juros e os incentivos estaduais direcionados mantiveram o impulso, apoiando a adoção de armários premium e móveis multifuncionais. Brisbane registrou o maior gasto agregado em renovações, enquanto Geelong apresentou os maiores gastos per capita, demonstrando a amplitude da demanda além das metrópoles tradicionalmente dominantes. Embora a inflação dos materiais de construção agora modere os orçamentos discricionários, as soluções modulares com engenharia de valor ajudam a sustentar os ciclos de substituição. Os fabricantes que oferecem instalação rápida e pacotes de financiamento ganham participação nesse ambiente sensível ao preço.
Crescente Prevalência de Habitações com Planta Aberta Impulsionando a Demanda por Armários de Cozinha Modulares
Mais de dois terços das novas habitações construídas incorporaram plantas abertas em 2024, posicionando a cozinha como um centro social contíguo às áreas de convivência. Essa preferência arquitetônica eleva a demanda por armários modulares que funcionam como divisórias de ambientes e pontos focais visuais. O dimensionamento padronizado das unidades simplifica a logística, enquanto a personalização de cores e ferragens mantém a flexibilidade de design. Os incorporadores de apartamentos em Sydney e Melbourne especificam cada vez mais gavetas de canto retráteis, despensas altas e módulos de bancada para café da manhã para maximizar a área utilizável. A tendência sustenta preços premium para portas de perfil slim, dobradiças ocultas e iluminação LED integrada que se harmoniza com a decoração adjacente.
Crescente Penetração do Varejo de Móveis Online Ampliando o Alcance ao Cliente
Os canais digitais capturaram aproximadamente 18% das vendas nacionais de móveis em 2024, com as categorias de cozinha superando o crescimento do setor mais amplo[2]Kitchen Warehouse, "Crescimento do Comércio Eletrônico no Mercado de Móveis Australiano," kitchenwarehouse.com.au. Ferramentas de planejamento em realidade aumentada e consultas virtuais mitigam as limitações táteis do comércio eletrônico. Os domicílios regionais se beneficiam mais, ganhando acesso a linhas premium anteriormente limitadas às lojas expositoras metropolitanas. As plataformas diretas ao consumidor comprimem as cadeias de fornecimento, reduzindo os custos de aquisição para renovadores conscientes do valor. No entanto, as experiências em lojas físicas continuam sendo fundamentais para a seleção de materiais e o teste de ferragens, levando os varejistas a integrar a retirada em loja, visitas guiadas por vídeo ao vivo e estúdios pop-up em modelos omnicanal.
Crescente Adoção de Tecnologias de Cozinha Inteligente
Aproximadamente 50% dos domicílios australianos possuíam pelo menos um dispositivo de cozinha inteligente no final de 2024, acima dos 36% em 2023[3]Relatório de Tecnologia de Cozinha Inteligente, "Adoção de Cozinha Inteligente na Austrália," smartkitchentech.com.au. Gavetas ativadas por voz, prateleiras com iluminação por sensor e dobradiças habilitadas para IoT migram dos segmentos de luxo para os populares. Os designers de armários agora alocam nichos dedicados de carregamento e canais de gerenciamento de cabos como recursos de base. As gerações mais jovens priorizam o monitoramento de estoque via aplicativo, que reduz o desperdício de alimentos, enquanto as populações idosas valorizam as prateleiras com sistemas de elevação automatizados para acesso ergonômico. Os fornecedores de componentes que coordenam com marcas de eletrodomésticos aceleram a compatibilidade do ecossistema, reforçando a demanda de substituição por móveis com tecnologia integrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos elevados de madeira e matérias-primas | −0.7% | Nacional, com necessidade aguda para produtores locais | Curto prazo (≤ 2 anos) |
| Intensificação da concorrência de importações | −0.6% | Nacional, mais forte em segmentos sensíveis ao preço | Médio prazo (2-4 anos) |
| Escassez de mão de obra qualificada na fabricação de armários | −0.5% | Nacional, grave em áreas regionais | Médio prazo (2-4 anos) |
| Variabilidade dos códigos de construção entre estados | −0.4% | Nacional, regras específicas por estado | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Elevados de Madeira e Matérias-Primas Comprimindo as Margens dos Fabricantes
Os preços da madeira para construção subiram 22% em termos homólogos em 2024, em meio a gargalos de fornecimento e demanda de exportação, pressionando os fabricantes de armários locais[4]Associação da Indústria de Habitação, "Relatório de Escassez de Habilidades," hia.com.au. Os custos de ferragens, adesivos e folhas de madeira seguiram em alta, estreitando as margens brutas em pequenas e médias oficinas. Alguns produtores migraram para painéis engenheirados e compósitos híbridos para reduzir a exposição à volatilidade dos preços da madeira. Os fabricantes maiores aproveitaram a aquisição em volume e o fornecimento alternativo de plantações da Nova Zelândia para estabilizar os insumos. Os varejistas introduziram cláusulas transparentes de ajuste de preços, mas a resistência dos consumidores intensificou-se, levando as marcas de segmento de entrada a enfatizar sortimentos de laminado de entrada.
Intensificação da Concorrência de Importações de Fornecedores Asiáticos de Móveis Desmontáveis
Os exportadores asiáticos expandiram as remessas de linhas prontas para montagem com preços 15–20% abaixo dos equivalentes domésticos em 2024. Preços agressivos na saída de fábrica, consolidação em nível de contêiner e redes localizadas de pós-venda corroem a participação de mercado dos jogadores locais que visam consumidores conscientes do custo. As marcas domésticas contra-atacam com serviços sob medida, janelas de entrega mais curtas e certificações de sustentabilidade. As deliberações governamentais sobre direitos antidumping permanecem em curso, mas ainda não resultaram em tarifas de proteção. A concorrência de preços comprime as margens dos varejistas, especialmente na faixa média inferior, onde a diferenciação se baseia principalmente em opções de acabamento e prazo de garantia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Os Armários Mantêm a Primazia Enquanto os Acessórios Aceleram
Os armários de cozinha capturaram 53,74% do valor em 2025, gerando a maior fatia da participação de mercado de móveis para cozinha australiano. Os altos valores dos itens e os longos ciclos de substituição garantem seu papel como investimentos fundamentais tanto em novas construções quanto em reformas. A demanda principal se concentra em unidades de despensa de altura total, módulos de ilha com assento integrado e sistemas de gaveta de fechamento suave que elevam a experiência do utilizador. Carcaças de compensado premium e acabamentos curados por UV apoiam as expectativas de durabilidade dos proprietários abastados.
Os acessórios que incluem carrinhos, trolleys e prateleiras de despensa modulares registraram o crescimento mais rápido, com CAGR de 5,58%, refletindo o surto de desenvolvimento de apartamentos em Sydney, Melbourne e Brisbane. Essas soluções móveis ou plug-and-play compensam as restrições de espaço e são adequadas para propriedades alugadas onde as instalações permanentes enfrentam restrições. Os fabricantes se concentram em estruturas de aço slim, tampos dobráveis e rodízios com trava que permitem reconfiguração flexível. Os preços mais baixos do segmento incentivam upgrades por impulso e compras repetidas, reforçando fluxos de receita recorrentes. Sensores inteligentes que medem os níveis de estoque ou lembram os utilizadores das datas de validade ilustram como os acessórios integram cada vez mais tecnologia para aumentar o valor percebido.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Material: A Dominância da Madeira Enfrenta a Inovação Impulsionada pelo Metal
A madeira continuou a comandar 60,62% da participação de mercado em 2025 no mercado de móveis para cozinha da Austrália. Os consumidores valorizam seu calor estético e o artesanato percebido, especialmente em casas isoladas suburbanas onde os acabamentos naturais complementam os interiores de planta aberta. Portas de madeira maciça, folhas termicamente modificadas e selantes à base de água estendem a vida útil e atendem às expectativas de sustentabilidade. As linhas de carvalho Royal-ite e madeira-preta da Tasmânia vendem-se robustamente nas faixas premium, apesar das pressões de custo.
Os componentes metálicos estão crescendo a um CAGR de 6,52% à medida que os designers buscam perfis slim, estéticas industriais e compatibilidade com ferragens inteligentes. Estruturas de alumínio revestidas a pó facilitam frontes sem puxadores e dobradiças ocultas, satisfazendo os gostos contemporâneos. Caixas de gaveta em aço inoxidável combinadas com frontes de madeira criam construções híbridas que equilibram durabilidade e apelo visual. Os padrões de segurança contra incêndio cada vez mais rigorosos em habitações de alta densidade impulsionam ainda mais a demanda por substratos não combustíveis, posicionando o metal como uma alternativa pragmática. Placas compostas e laminados de alta pressão atendem a segmentos focados em custo, mas raramente substituem o apelo cultural arraigado da madeira.
Por Utilizador Final: O Residencial Reina Enquanto o Impulso Comercial Cresce
Os compradores residenciais geraram 76,05% das receitas de 2025, refletindo ciclos orientados pelo estilo de vida que dependem da valorização dos imóveis e das prioridades de comodidade pessoal. As casas isoladas têm intervalos médios de substituição de 15 a 20 anos, enquanto as reformas de apartamentos tendem a ser mais próximas de 10 anos devido às moda evoluindo em termos de arrendamento e design. Armários com tecnologia integrada, centros de carregamento integrados e superfícies antimicrobianas ganham espaço entre os profissionais urbanos que priorizam conveniência e proteção à saúde.
As instalações comerciais, abrangendo restaurantes, hotéis, escritórios e estabelecimentos de ensino, têm projeção de registrar um CAGR de 6,63% até 2031. A recuperação da hospitalidade no pós-pandemia estimula reformas de cozinha com ênfase em velocidade, higiene e áreas de preparação visíveis ao cliente. Os provedores de espaços de coworking especificam copas com estilo de barista que funcionam como espaços de colaboração, elevando os requisitos funcionais. Os compradores comerciais exigem estruturas de aço inoxidável, corrediças de serviço pesado e laminados de alta resistência ao desgaste, desenvolvidos para uso intensivo diário. Os fornecedores personalizam contratos de manutenção e garantias de substituição rápida para atender às rigorosas expectativas de tempo de atividade.
Por Canal de Distribuição: A Dominância do Varejo Muda em Direção às Vendas por Projeto
Os pontos de venda B2C no varejo — incluindo centros de bricolage, lojas expositoras especializadas e comércio eletrônico puro — controlaram 78,35% dos gastos em 2025. Os domicílios inclinados ao faça você mesmo gravitam em torno de sistemas desmontáveis que apresentam instruções de montagem intuitivas e ferramentas de configuração online. As filiais regionais de redes de ferragens ampliam o alcance, enquanto os conceitos de loja dentro da loja proporcionam exposição de marcas premium em formatos de grandes superfícies.
Os canais B2B baseados em projetos têm previsão de crescer 6,41% ao ano, à medida que os construtores pré-selecionam pacotes completos de cozinha para empreendimentos na planta. Os contratos de volume geram eficiências de custo, favorecendo os fornecedores capazes de garantir qualidade consistente em centenas de unidades. Os serviços de renovação turnkey reúnem design, demolição, fornecimento e instalação, atraindo proprietários com pouco tempo disponível. As lojas expositoras acolhem cada vez mais balcões de atendimento dedicados ao setor de construção, facilitando o alinhamento de especificações e o processamento de garantias pós-venda. No entanto, os pipelines de projetos permanecem vinculados aos ciclos macroeconômicos da construção, exigindo mitigação de riscos por meio de carteiras de pedidos diversificadas.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Análise Geográfica
A Nova Gales do Sul manteve a liderança com 34,18% do valor nacional em 2025, sublinhada pela alta renda disponível per capita de Sydney e por uma força de trabalho experiente em renovações. O estoque maduro impulsiona a demanda de substituição por armazenamento aprimorado, ferragens de fechamento suave e iluminação energeticamente eficiente. A proximidade com o Porto de Botany agiliza os fluxos de importação, permitindo preços competitivos para marcas internacionais. As eficiências do lado da oferta reforçam a amplitude de escolha do consumidor, desde pacotes desmontáveis econômicos até suites artesanais sob encomenda.
O CAGR de 6,14% de Queensland sublinha o afluxo demográfico e a atividade de construção orientada ao estilo de vida, particularmente em enclaves costeiros. Os incorporadores enfatizam plantas ventiladas com ilhas de grandes dimensões e portinholas de serviço externas para apoiar o entretenimento. As considerações específicas do estado sobre ciclones e umidade estimulam a adoção de subestruturas de aço galvanizado e placas resistentes à umidade. Os programas de subsídio governamentais para residências com energia positiva também catalisam a demanda por acabamentos com baixo teor de COV e tiras de iluminação compatíveis com energia solar.
Vitória, Austrália Ocidental e Austrália do Sul contribuem coletivamente com aproximadamente um terço das receitas nacionais, cada uma aproveitando ecossistemas de produção localizados e mão de obra qualificada em marcenaria. A distância de Perth dos fornecedores da costa leste motiva fabricantes verticalmente integrados que capturam o valor do design à instalação. A Tasmânia e o Território do Norte permanecem nichos, mas exibem um apetite crescente por remessas diretas ao consumidor que contornam footprints de varejo limitados. A divergência nos códigos de construção em nível estadual exige linhas de produtos adaptativas, destacando ainda mais a natureza regionalizada do mercado de móveis para cozinha da Austrália.
Panorama regulatório
Os fornecedores de mobiliário de cozinha na Austrália atuam dentro dos requisitos de segurança de produtos e proteção ao consumidor administrados pela ACCC sob a Australian Consumer Law (ACL). Uma mudança recente importante é o Consumer Goods (Toppling Furniture) Information Standard 2024, que entrou em vigor em 4 de maio de 2025 e exige rótulos de advertência, avisos no ponto de venda e informações de fixação para mobiliário de armazenamento especificado (por exemplo, cômodas, armários e estantes com 686 mm ou mais de altura). Isso tem implicações para embalagens, merchandising e orientações de instalação nos canais de varejo e de projetos.
No lado comercial, orientações da Australian Border Force indicam que, a partir de 1 de julho de 2024, as tarifas aduaneiras para numerosas classificações tarifárias, incluindo vários tipos de mobiliário, foram reduzidas para isenção (Free). Isso reduz o atrito de custo de desembarque para importações e intensifica a concorrência de preços nas categorias flat-pack e prontas para montar. Para armários embutidos, as expectativas técnicas são moldadas por normas australianas estabelecidas, como a AS 4386:2018 para projeto, fabricação e instalação de armários, e a não conformidade com as obrigações de segurança vinculadas à ACL acarreta tetos de penalidades corporativas severos (até 50 milhões de AUD ou 30% do faturamento ajustado durante o período da infração).
Análise da cadeia de valor
A cadeia de valor começa com as matérias-primas (madeira e painéis de engenharia, laminados, estruturas e ferragens metálicas, adesivos e acabamentos), passando depois para o fornecimento de componentes e ferragens (dobradiças, corrediças, puxadores, organizadores e iluminação). A fabricação ocorre em marcenarias e fabricantes industriais de armários que utilizam linhas de roteamento CNC, perfuração e acabamento. A partir daí, o design e a especificação passam por designers de cozinha, construtores e empreiteiros de reforma, enquanto os serviços de instalação permanecem uma etapa crítica de última milha para produtos embutidos. O varejo B2C (incluindo online) e as vendas de projetos B2B entregam então armários acabados e mobiliário de cozinha complementar a usuários finais residenciais e comerciais.
A distribuição e o abastecimento são fortemente influenciados pela exposição a importações e pelos requisitos de aquisição. Uma análise da GTAIC de março de 2026 destacou um alto risco de concentração de importações para mobiliário de cozinha de madeira, com China, Itália e Vietnã representando mais de 96% das importações. Isso eleva o risco de prazo de entrega do fornecedor, frete e câmbio para distribuidores e varejistas. Para fornecedores que atendem projetos do setor público ou alinhados ao governo, a Australian Federal Government Environmentally Sustainable Procurement Policy (em vigor a partir de julho de 2025) aumenta a importância da rastreabilidade, da gestão de resíduos e da seleção de materiais sustentáveis no abastecimento e na fabricação, moldando a documentação de produtos e os processos de qualificação de fornecedores.
Panorama Competitivo
O mercado de móveis para cozinha da Austrália exibe fragmentação moderada. A IKEA combina a escala de abastecimento global com estúdios de planejamento localizados para atingir consumidores orientados ao valor, apoiada por uma aliança de entrega de três anos com a Australia Post que cobre regiões remotas. A marca Kaboodle da Bunnings domina as reformas faça você mesmo, aproveitando a ampla cobertura de lojas e configuradores online intuitivos. A Freedom Kitchens se posiciona na faixa premium, oferecendo serviços de consultoria de design e garantias estendidas para se diferenciar dos varejistas de massa.
A tecnologia serve como um campo de batalha competitivo fundamental. A técnica ultrassônica WoodWelding® da Modulr entrega armários 30% mais resistentes do que a marcenaria convencional, ao mesmo tempo que reduz o tempo de montagem. O Starlight Kitchens Group implementa automação CNC para reduzir os prazos de entrega para menos de duas semanas em pedidos personalizados. As credenciais de sustentabilidade são igualmente instrumentais: a loja da IKEA em Adelaide alcançou o status de energia renovável positiva em 2025, demonstrando autonomia energética por meio de energia fotovoltaica no telhado e armazenamento em baterias.
As iniciativas de economia circular ganham proeminência à medida que as empresas realizam projetos-piloto de programas de recompra de componentes recondicionados, atraindo consumidores eco-conscientes e compensando a inflação das matérias-primas. Os fabricantes domésticos capitalizam o branding fabricado na Austrália, acentuando janelas de entrega mais curtas e alinhamento de conformidade. Em geral, os players capazes de combinar eficiência de fabricação com experiências memoráveis do cliente e conveniência omnicanal mantêm uma vantagem competitiva no mercado de móveis para cozinha australiano.
Líderes do Setor de Móveis para Cozinha da Austrália
IKEA Group
Kaboodle Kitchen (Bunnings Group Limited)
Freedom Kitchens (Steinhoff Asia-Pacific Group)
Kinsman Kitchens (Fletcher Building Ltd.)
Harvey Norman Holdings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A automação de fabricação e os fluxos de trabalho de produção conectados são cada vez mais utilizados para lidar com a escassez de mão de obra qualificada em marcenaria e com a necessidade de resultados personalizados mais rápidos e repetíveis. Em março de 2026, a SCM Australia concluiu a instalação de um sistema automatizado de armazenamento e quatro centros de nesting na eKitchens, em Perth. Em junho de 2026, o Stirling Group lançou a plataforma ProConnect Machinery para integrar software de escritório, medição de ferramentas e máquinas CNC para fabricantes de madeira. Esses movimentos criam oportunidades para fornecedores de armários e mobiliário de cozinha que consigam padronizar projetos modulares mantendo a personalização por meio da integração software-máquina, melhorando os prazos de entrega tanto para reformas quanto para construtores de projetos.
A entrada de fabricação local e a resiliência da cadeia de suprimentos criam espaço adicional de crescimento, especialmente onde a concentração de importações é um risco documentado. Em março de 2026, a JAT Holdings iniciou a fabricação local de armários em Perth sob a marca Form Cabinetry, com foco em cozinhas residenciais e armários. Isso adiciona pressão competitiva sobre os players estabelecidos e expande o conjunto de opções produzidas localmente para construtores e reformadores. Ao mesmo tempo, a redução das tarifas aduaneiras para isenção (Free) em numerosas linhas tarifárias de mobiliário a partir de 1 de julho de 2024 aumenta a concorrência baseada em preço das importações, o que elevou o prêmio para ofertas diferenciadas, como armazenamento pronto para tecnologia inteligente, sistemas modulares de instalação rápida e documentação de sustentabilidade alinhada com os requisitos de aquisição e as preferências dos consumidores.
Desenvolvimentos recentes do setor
- Maio de 2026: a Freedom Australia anunciou o lançamento oficial da Home Furniture Group, uma nova entidade que reúne as marcas de mobiliário Freedom e Amart. A estrutura combinada fortalece a escala do varejo nacional e pode concentrar a compra, o merchandising e a execução omnichannel, influenciando a forma como as linhas de mobiliário de cozinha são selecionadas e precificadas em toda a Austrália.
- Abril de 2026: a Freedom Kitchens inaugurou dois novos showrooms em Melbourne. A presença física adicional apoia o planejamento de cozinhas de maior consideração e as consultas de design, reforçando o papel do varejo orientado à experiência junto com as ferramentas de configuração online.
- Abril de 2025: a IKEA anunciou que sua loja em Adelaide operará como o primeiro ponto de venda do país com balanço energético renovável positivo. A iniciativa sinaliza investimento contínuo em operações de varejo de menor impacto e capacitação logística, aumentando a ênfase competitiva nas credenciais de sustentabilidade entre os varejistas de mobiliário de cozinha de grande formato.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para esta metodologia, o mercado de mobiliário de cozinha da Austrália abrange a demanda e o valor de vendas de mobiliário de cozinha adquirido para cozinhas residenciais e comerciais, onde a decisão de compra está vinculada a reformas, atualizações ou substituições de cozinhas.
Exclusões de escopo: excluímos eletrodomésticos soltos e linha branca, armazenamento geral de sala de estar e itens de decoração independentes que não sejam adquiridos como mobiliário de cozinha.
Visão geral da segmentação
- Por Produto
- Armários de Cozinha
- Cadeiras de Cozinha
- Mesas de Cozinha
- Outros Produtos (carrinho de cozinha, trolley, prateleiras de despensa, etc.)
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Utilizador Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C / Varejo
- Centros de Bricolage
- Lojas Especializadas em Móveis
- Online
- Outros Canais de Distribuição
- B2B / Projeto
- B2C / Varejo
- Por Região
- Nova Gales do Sul
- Vitória
- Queensland
- Austrália Ocidental
- Austrália do Sul
- Tasmânia
- Território da Capital Australiana e Território do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajudou a definir os limites do mercado e a construir uma narrativa de demanda clara para a Austrália, antes de qualquer cálculo. Analisamos séries públicas de habitação e construção e as combinamos com sinais de reforma para entender com que frequência as cozinhas são atualizadas e como isso altera a demanda anual.
Os principais dados vieram de fontes de acesso livre, como o Australian Bureau of Statistics para atividade habitacional e tendências domiciliares, séries governamentais de aprovações de construção e estatísticas comerciais e aduaneiras sobre padrões de importação de mobiliário e itens relacionados. Também utilizamos fontes como sites de associações setoriais e publicações técnicas sobre madeira de engenharia e produtos em painel, além de relatórios anuais de empresas e apresentações a investidores para entender as mudanças de canal e a direção de preços. Em alguns casos, foram utilizadas assinaturas pagas para dados financeiros de empresas e um banco de dados de embarques de importação e exportação em nível de envio para verificar cruzadamente a exposição dos fornecedores e o mix comercial. As fontes listadas aqui são ilustrativas, e muitos outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar o que as fontes documentais não conseguem mostrar claramente, como mudanças no mix entre vendas de projetos e varejo, ciclos típicos de substituição de cozinhas e mudanças recentes no valor médio dos pedidos. Conversamos com uma variedade de partes interessadas, incluindo fabricantes, distribuidores, participantes de canais de varejo e online, instaladores e respondentes voltados a projetos, para que o modelo reflita o comportamento de compra real em toda a Austrália.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 39% | CXOs: 15% |
| Nível intermediário: 44% | Líderes funcionais/de unidade: 38% |
| Players menores: 17% | Gerentes: 47% |
Dimensionamento e previsão de mercado
O dimensionamento utilizou abordagens top-down e bottom-up em conjunto, partindo de pools específicos de atividade habitacional e demanda de reforma da Austrália, que foram então traduzidos em gastos com mobiliário de cozinha usando lógica de adoção e taxa de substituição. Uma vez formado esse total, foram realizadas verificações seletivas bottom-up consolidando uma amostra de receita de fornecedores e canais, e depois ajustando para lacunas de cobertura e dupla contagem.
Algumas variáveis relevantes no modelo incluíram conclusões de novas moradias, frequência de reforma residencial, a participação de cozinhas migrando para formatos modulares, o valor médio do ticket de reforma de cozinha, a divisão entre trabalho de projeto e compras de varejo, e a participação de importações para categorias-chave de mobiliário. Quando uma variável não era diretamente observável, preenchemos a lacuna usando faixas de entrevistas e séries proxy simples (por exemplo, atividade de construção e dados comerciais), mantendo a suposição consistente entre os anos para que a tendência permaneça explicável.
As previsões foram construídas usando análise de cenários, pois a demanda é sensível a ciclos de construção, confiança das famílias e momento das reformas. Aplicamos casos base, mais suave e mais forte, e depois restringimos o caminho final após os respondentes primários confirmarem a direção provável de preços e volume durante o período de projeção.
Validação de dados e ciclo de atualização
Os totais foram verificados em relação a sinais independentes que deveriam se mover na mesma direção, como aprovações de construção, indicadores de gastos com reforma e tendências de importação relacionadas a mobiliário, e qualquer grande discrepância foi retrabalhada até que a lógica dos motores a explicasse. Quando surgiam valores atípicos, as suposições sobre precificação, mix de canais ou taxas de substituição eram revisadas, e chamadas de esclarecimento eram feitas caso a variação não pudesse ser explicada por informações públicas.
Antes da aprovação final, o modelo passa por uma revisão de analista em várias etapas para que os dados de entrada, os cálculos e as movimentações ano a ano sejam facilmente rastreáveis. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos importantes alteram materialmente a demanda, os fluxos comerciais ou os preços. Pouco antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado de mobiliário de cozinha da Austrália segundo a Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para o mobiliário de cozinha da Austrália podem diferir mesmo quando o nome do tema parece o mesmo, pois as empresas podem contar limites de produto diferentes, tratar as vendas de projetos de forma diferente e converter os preços locais em USD usando momentos diferentes. A tabela abaixo apresenta três números lado a lado para que as razões práticas por trás da diferença sejam mais fáceis de identificar.
As maiores diferenças geralmente vêm de se os componentes de reforma de cozinha são contados como mobiliário, de como as importações são mapeadas para o consumo local, e de se a estimativa se inclina para um ciclo de reforma agressivo ou conservador no ano-base da previsão. O momento da conversão de moeda também importa, pois uma pequena mudança de AUD para USD pode alterar o tamanho de mercado declarado, mesmo que o gasto local seja semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,51 bilhão de USD (2025) | |
| Consultoria Regional A | 1,67 bilhão de USD (2026) | Utiliza um ano posterior e parece combinar mobiliário de cozinha com uma cesta mais ampla de reforma, o que pode incluir categorias adjacentes e elevar o total. |
| Editora do Setor B | 1,12 bilhão de USD (2025) | Provavelmente restringe o escopo apenas a armários ou a uma visão de canal de varejo mais estreita, e pode não contabilizar totalmente a demanda liderada por projetos e a oferta importada vinculada a atualizações de cozinhas. |
A tabela mostra uma divisão clara entre uma visão mais ampla de estilo de reforma completa e uma visão mais estreita de apenas armários, e no modelo da Mordor Intelligence o total é construído em torno das compras de mobiliário de cozinha vinculadas a atualizações e reformas de cozinhas, sem incluir eletrodomésticos não relacionados ou armazenamento doméstico geral. Com fatores fáceis de acompanhar a cada ano, como atividade habitacional, cadência de reformas e mix de canais, o resultado permanece transparente e repetível quando as suposições precisam ser atualizadas.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de móveis para cozinha australiano?
O tamanho do mercado de móveis para cozinha australiano atingiu USD 1,59 bilhão em 2026 e tem projeção de crescer para USD 2,03 bilhões até 2031.
Qual segmento de produto lidera as vendas?
Os armários de cozinha lideram, detendo 53,74% do valor nacional em 2025.
Qual estado apresenta o crescimento mais rápido?
Queensland tem previsão de expansão a um CAGR de 6,14% até 2031, graças à demanda habitacional impulsionada pela migração.
Qual é a relevância do varejo online para móveis de cozinha?
Os canais digitais já capturam aproximadamente 18% das vendas e continuam a crescer à medida que as ferramentas de planejamento virtual melhoram.
Quais materiais estão ganhando popularidade?
Os componentes metálicos são a categoria de material de crescimento mais rápido, registrando um CAGR de 6,52% devido à durabilidade e à compatibilidade com sistemas inteligentes.
Qual é o grau de fragmentação do panorama competitivo?
O mercado é moderadamente concentrado, com os cinco principais players detendo pouco menos de 40% de participação, conferindo uma pontuação de concentração de 6.
Página atualizada pela última vez em:



