
Tamanho e Participação do Mercado de Móveis de Cozinha dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
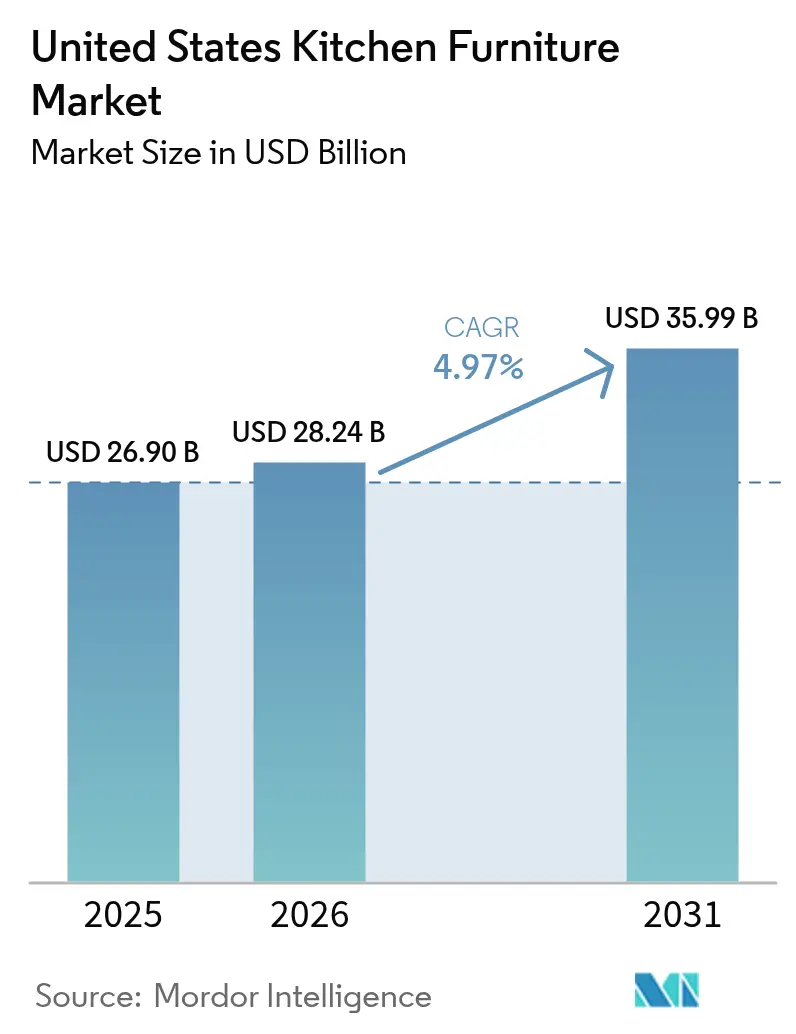
| Tamanho do mercado no ano base (2025) | 26.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 28.24 Bilhões de dólares |
| Tamanho do Mercado (2031) | 35.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.97 % |
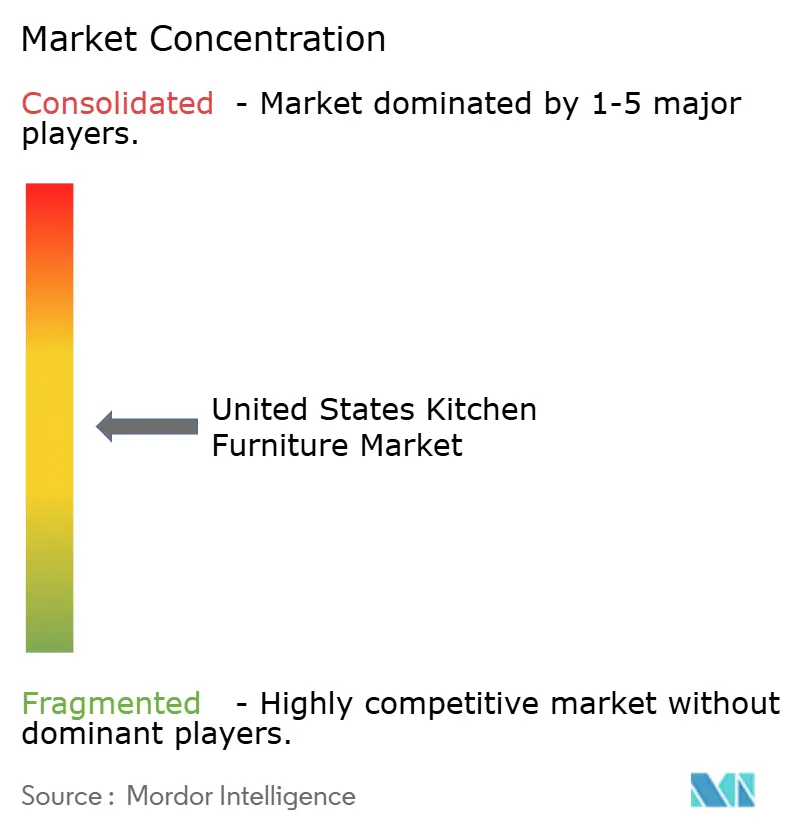
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Móveis de Cozinha dos Estados Unidos por Mordor Intelligence
O tamanho do mercado de móveis de cozinha dos Estados Unidos foi avaliado em USD 26,90 bilhões em 2025 e estima-se que cresça de USD 28,24 bilhões em 2026 para atingir USD 35,99 bilhões até 2031, a um CAGR de 4,97% durante o período de previsão (2026-2031). Os consumidores estão cada vez mais enxergando as cozinhas não apenas como locais para cozinhar, mas como centros multifuncionais para socialização e trabalho remoto, impulsionando essa trajetória de crescimento. O envelhecimento do estoque habitacional, a transformação digital, a escassez de mão de obra qualificada e o crescente apetite por soluções premium estão reescrevendo as prioridades de design, as estratégias de canal e as dinâmicas de precificação. Um robusto ciclo de substituição vinculado a habitações mais antigas, persistentes escassezes de mão de obra e a rápida ascensão da demanda por formatos prontos para montar reforçam o crescimento. O cenário competitivo apresenta a MasterBrand Cabinets liderando por meio de aquisições estratégicas e eficiências operacionais, enquanto a American Woodmark se volta para a automação. Os armários permanecem o ponto focal da maioria dos projetos, e a construção europeia sem moldura, as soluções para uso externo e as ferramentas de planejamento digital estão remodelando o design de produtos e os canais de distribuição. Embora os preços voláteis da madeira e os gargalos de instalação pressionem as margens, os produtos de faixa intermediária continuam a ressoar com os proprietários em busca de valor, e as linhas premium estão superando o mercado geral de móveis de cozinha dos Estados Unidos à medida que famílias abastadas investem em espaços personalizados e integrados à tecnologia. Em conjunto, essas tendências impulsionam investimentos em produção enxuta, engajamento omnicanal e consolidação seletiva, à medida que os fabricantes buscam vantagens de escala em compras, fabricação e distribuição.
Principais Conclusões do Relatório
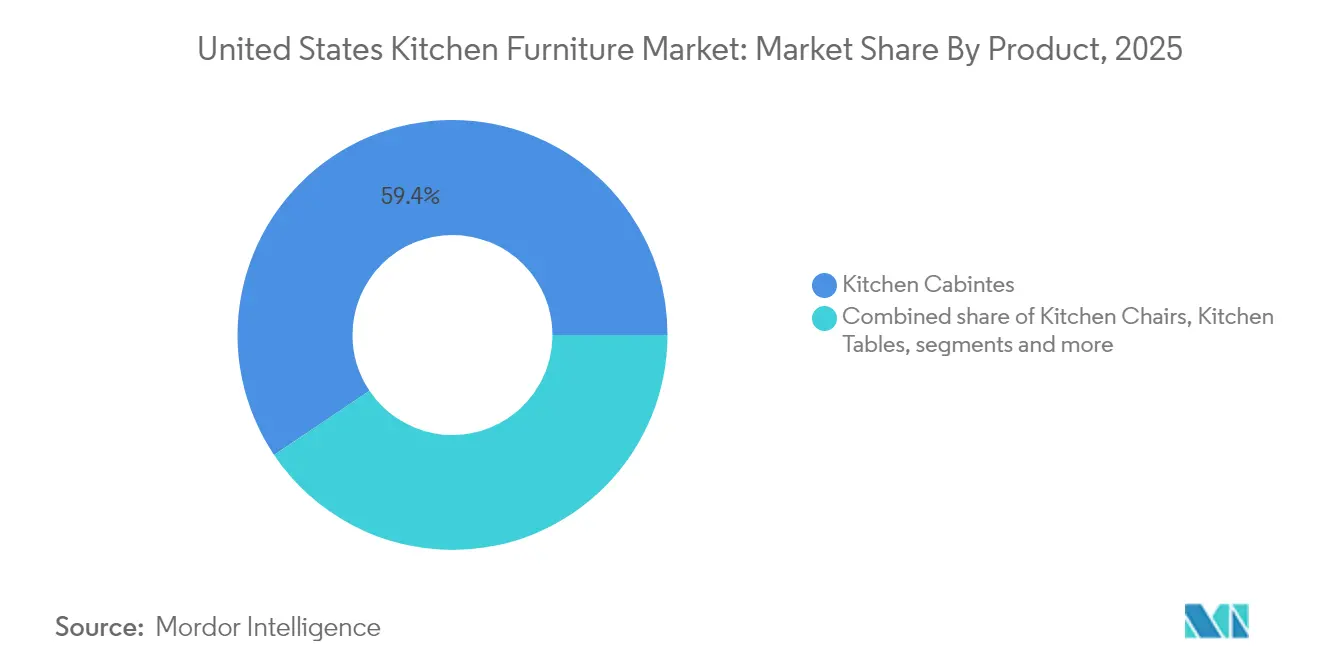
- Por categoria de produto, os armários de cozinha lideraram com 59,42% da participação do mercado de móveis de cozinha dos Estados Unidos em 2025, enquanto as prateleiras de despensa e armazenamento registraram o maior CAGR previsto de 5,72% até 2031.
- Por material, a madeira representou 60,88% do tamanho do mercado de móveis de cozinha dos Estados Unidos em 2025; os componentes de aço inoxidável têm previsão de expansão mais rápida a um CAGR de 6,02% até 2031.
- Por faixa de preço, o segmento intermediário comandou 54,35% do tamanho do mercado de móveis de cozinha dos Estados Unidos em 2025; o segmento premium deve crescer 4,82% ao ano até 2031.
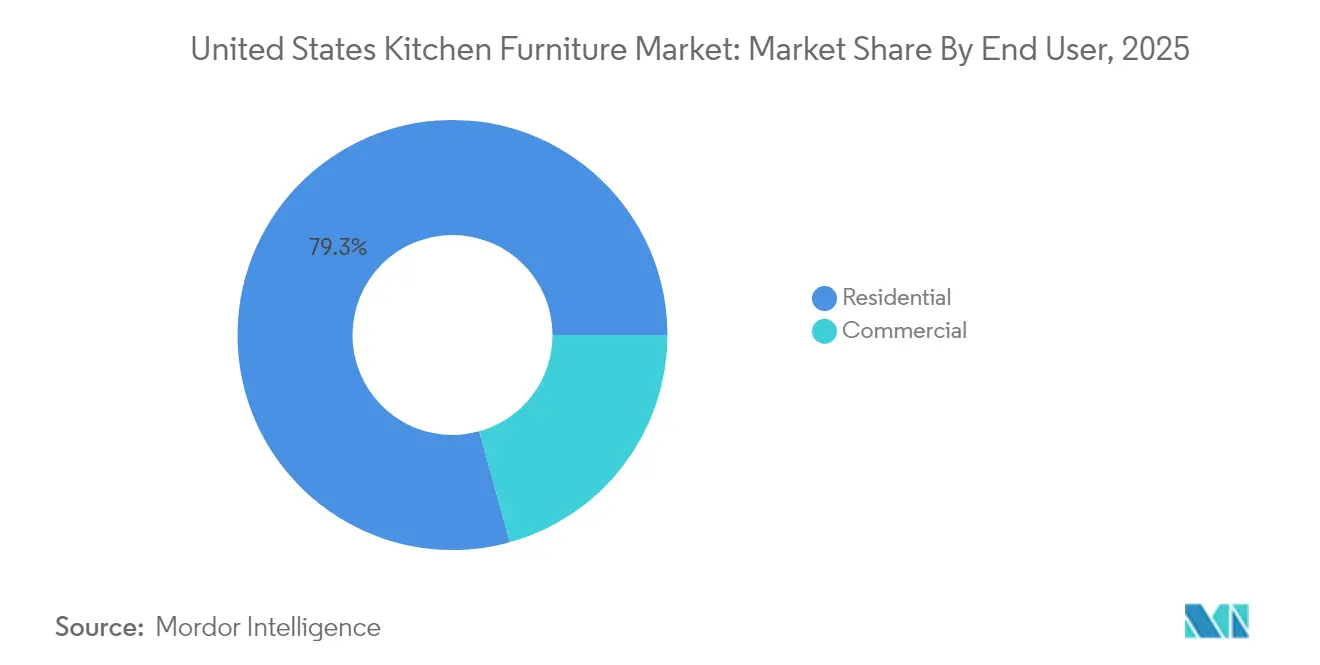
- Por usuário final, a demanda residencial deteve 79,30% da participação do mercado de móveis de cozinha dos Estados Unidos em 2025, enquanto as instalações comerciais avançam a um CAGR de 4,92%.
- Por geografia, o Sul capturou 34,65% da participação do mercado de móveis de cozinha dos Estados Unidos em 2025; o Oeste é a região de crescimento mais rápido, com um CAGR de 5,64% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Móveis de Cozinha dos Estados Unidos
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O envelhecimento do estoque habitacional impulsiona os ciclos de reforma | +1.2% | Nordeste e Meio-Oeste | Médio prazo (2-4 anos) |
| As vendas online de armários prontos para montar aceleram a adoção do faça-você-mesmo | +1.0% | Centros urbanos em todo o país | Curto prazo (≤ 2 anos) |
| Cozinhas externas de luxo elevam a demanda por materiais resistentes às intempéries | +0.8% | Estados do Cinturão Solar | Médio prazo (2-4 anos) |
| Armários de estilo europeu sem moldura ganham preferência | +0.7% | Metrópoles costeiras e subúrbios | Médio prazo (2-4 anos) |
| A preferência por móveis multifuncionais e que economizam espaço cresce | +0.6% | Grandes cidades com habitações menores | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento do Estoque Habitacional Impulsionando os Ciclos de Reforma
A necessidade urgente de modernizar cozinhas envelhecidas nas residências mais antigas da América está testemunhando uma demanda robusta por móveis de cozinha. O relatório "Melhorando a Habitação da América 2025" do Centro Conjunto de Estudos Habitacionais da Universidade Harvard, baseado em 42.500 unidades habitacionais, destacou que as residências construídas antes de 2000 representam 65% do estoque habitacional dos EUA [1]Abbe Will, "Melhorando a Habitação da América 2025: Envelhecimento do Estoque Habitacional e Demanda por Reformas," Centro Conjunto de Estudos Habitacionais da Universidade Harvard, jchs.harvard.edu. Da mesma forma, de acordo com o Relatório de Custo versus Valor de 2025 da Hanley Wood, as reformas de cozinha se destacam como o empreendimento de reforma interior mais lucrativo. Os proprietários podem recuperar até 72% dos custos de reforma na revenda. Essa tendência não apenas ressalta um mercado estável, mas também destaca uma resiliência às flutuações econômicas; à medida que os componentes da cozinha envelhecem, sua necessidade de substituição permanece constante, independentemente da saúde geral do mercado imobiliário.
Vendas Online de Armários Prontos para Montar Acelerando a Adoção do Faça-Você-Mesmo
O segmento de armários prontos para montar está crescendo rapidamente, superando o mercado mais amplo de móveis de cozinha. Os millennials, o maior grupo demográfico de compradores de imóveis, estão impulsionando essa tendência ao favorecer modelos econômicos e diretos ao consumidor. As ferramentas de realidade aumentada oferecidas pelos varejistas online aprimoraram a experiência de compra; de acordo com o relatório "Estatísticas do Setor de Restaurantes: Receita, Mão de Obra e Mais" da Webstaurant Store (2024), 90% dos consumidores pesquisam produtos de cozinha online antes de comprar. O relatório inclui uma pesquisa do terceiro trimestre de 2024 da Associação Nacional de Restaurantes com 4.200 adultos norte-americanos, mostrando que 90% pesquisaram online antes de comprar, subindo para 94,3% entre os millennials (com idades entre 28 e 43 anos).
O relatório da VividWorks de 29 de abril de 2025, Tendências de Comércio Eletrônico no Mercado de Móveis para 2025,
destaca que os configuradores de produtos 3D aumentaram as taxas de conversão em 27% e reduziram as devoluções em 35%. Dados de 42 varejistas de móveis norte-americanos (2023-2025) mostraram que os usuários de ferramentas de realidade aumentada passaram 18 minutos a mais nos sites e tiveram um valor médio de pedido 41% maior.
Cozinhas Externas Impulsionam Materiais Resistentes às Intempéries
O mercado de móveis de cozinha está evoluindo à medida que os espaços de culinária ao ar livre transitam de simples estações de churrasco para cozinhas totalmente equipadas, criando uma categoria de alta margem. Os fabricantes tradicionais de armários internos devem se adaptar às demandas especializadas de materiais ou perder participação de mercado para especialistas focados em ambientes externos. Os armários resistentes às intempéries para cozinhas externas comandam prêmios de preço de 30 a 40% em relação às unidades internas. Essa tendência, proeminente nos estados do Cinturão Solar, está se expandindo para o norte à medida que os proprietários priorizam o entretenimento ao ar livre. Um relatório da Architectural Digest de março de 2025 destaca a crescente demanda por cozinhas externas que combinam funcionalidade interna com materiais resistentes às intempéries.
Armários Europeus Sem Moldura Reformulam a Fabricação
O setor de móveis de cozinha está mudando à medida que a construção de armários sem moldura, que requer maquinário e técnicas diferentes dos métodos tradicionais com moldura frontal, ganha força. Os mercados urbanos e as novas construções impulsionam a demanda por armários sem moldura, alinhando-se com as preferências de design moderno. Os armários sem moldura oferecem de 10 a 15% mais espaço de armazenamento do que as opções com moldura. Os fabricantes que investem na produção de estilo europeu ganham vantagens competitivas, enquanto os fabricantes tradicionais de armários americanos correm o risco de perder participação de mercado. Os armários sem moldura estão crescendo duas vezes mais rápido do que os armários com moldura devido à demanda dos consumidores por estética mais limpa e mais espaço de armazenamento. As instalações otimizadas para colagem de bordas e processamento de painéis se beneficiam dessa tendência.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os preços voláteis da madeira e dos painéis comprimem as margens | -0.8% | Em todo o país; mais intenso no Sudeste e no Noroeste do Pacífico | Curto prazo (≤ 2 anos) |
| A escassez de mão de obra qualificada estende os prazos de entrega personalizados | -0.7% | Sul e Sudoeste em alto crescimento | Médio prazo (2-4 anos) |
| As elevadas taxas de hipoteca restringem o início de novas construções unifamiliares | -0.6% | Regiões com acessibilidade financeira limitada | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Os Preços Voláteis da Madeira Comprimem as Margens
A volatilidade dos preços da madeira provavelmente dificultará o crescimento do mercado. Os custos da madeira dura subiram 23,5% em relação ao ano anterior, apesar de recuos recentes menores, complicando os modelos de precificação [2]Associação Nacional de Construtores de Residências, "Rastreador de Volatilidade de Preços da Madeira," nahb.org. Os fabricantes de móveis enfrentam consistentemente o desafio dos custos de matérias-primas, forçando sobretaxas dinâmicas e mudanças de design em direção a painéis mais finos ou substratos de engenharia. Os fabricantes verticalmente integrados que possuem serrarias amortecem melhor as oscilações de preços do que os concorrentes que dependem de mercados spot, preservando a participação no mercado de móveis de cozinha dos Estados Unidos.
Escassez Aguda de Mão de Obra Qualificada em Carpintaria de Acabamento Estendendo os Prazos de Entrega
O Relatório do Estado dos Gastos Domésticos de 2024 da Angi, que pesquisou 6.500 proprietários, revelou que 54% enfrentaram dificuldades na contratação de carpinteiros de acabamento. A dificuldade foi mais pronunciada no Oeste, onde 62% relataram dificuldades, seguido de perto pelo Sul com 58%. Entre aqueles que reformavam cozinhas, 67% encontraram atrasos nos projetos de 4 a 6 semanas. Isso elevou os prazos médios de instalação para 6 a 8 semanas e resultou em aumentos de custos de 15 a 20%. Os dados da Associação Nacional de Construtores de Residências mostram que 85% dos construtores do Sudeste e 82% dos construtores do Sudoeste apontam a escassez de mão de obra como sua principal preocupação, ressaltando a concentração regional. Os fabricantes estão respondendo: 43% lançaram linhas de produtos de baixa complexidade e 29% formaram programas de treinamento de instaladores, de acordo com o Índice de Mercado de Cozinha e Banheiro do terceiro trimestre de 2024 [3] Associação Nacional de Cozinha e Banheiro, "Índice de Mercado de Cozinha e Banheiro T3 2024," nkba.org.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto: Armários Ancoram os Gastos enquanto as Soluções de Despensa Crescem
Os armários comandaram 59,42% da receita de 2025, refletindo sua centralidade no planejamento de layout. Formatos sem moldura, ferragens ocultas e interiores iluminados por LED diferenciam as ofertas no mercado de móveis de cozinha dos Estados Unidos. Outros produtos (prateleiras de despensa), o subsegmento de crescimento mais rápido com CAGR de 5,72%, capitalizam os hábitos de compra em grande quantidade e o desejo de bancadas sem desordem.
Módulos de armazenamento expandidos — prateleiras deslizantes, unidades de canto giratórias e divisórias verticais — comandam um preço premium por metro quadrado. Os fabricantes atendem a diversas plantas com colunas modulares e cestas de encaixe, acelerando as remessas e aliviando as pressões de instalação.


Por Material: Madeira Domina, Metal Ganha Terreno
A madeira deteve uma posição de 60,88% no tamanho do mercado de móveis de cozinha dos Estados Unidos em 2025, impulsionada pela afinidade dos consumidores por carvalho, nogueira e bordo em tons claros a médios. Os selos de certificação aumentam a confiança, e as folhas de madeira texturizadas satisfazem o interesse no design biofílico.
O metal, liderado pelo aço inoxidável, tem projeção de crescimento de 6,02% ao ano até 2031. A resistência às intempéries e a estética comercial impulsionam a adoção em ambientes internos e externos. Os designs híbridos — frentes de madeira com gavetas de aço — combinam calor com robustez, suavizando a transição em vez de deslocar completamente a madeira.
Por Faixa de Preço: Intermediário Lidera, Premium Acelera
O segmento intermediário reteve 54,35% dos gastos de 2025, aproveitando a escala para oferecer corrediças de fechamento suave e kits de interior personalizados a preços acessíveis. Os fabricantes empregam ferramentas enxutas e plataformas compartilhadas para manter as margens apesar da volatilidade das matérias-primas.
As coleções premium subirão 4,82% ao ano até 2031, impulsionadas por famílias que alocam USD 180.000 ou mais para grandes reformas. Folhas de madeira exóticas, iluminação integrada e portas elevatórias controladas por aplicativo definem esse segmento, ancorando a lucratividade para os fornecedores que podem oferecer suporte a configurações personalizadas.
Por Usuário Final: Residencial Prevalece, Comercial Avança
Os projetos residenciais representaram 79,30% do faturamento de 2025, sustentados por reformas de residências unifamiliares e empreendimentos multifamiliares. As reformas agora combinam armazenamento, entretenimento e recursos assistivos para membros idosos da família, ampliando o escopo da lista de materiais.
As cozinhas comerciais, embora representem 20,70% da demanda, estão previstas para um CAGR de 4,92% à medida que os restaurantes favorecem a teatralidade do preparo aberto e os hotéis renovam as áreas de serviço para maior eficiência. As superfícies com certificação NSF e as dobradiças de serviço pesado distinguem esses produtos no mercado de móveis de cozinha dos Estados Unidos.
Por Canal de Distribuição: Varejo Domina, Online Acelera
Os pontos de venda no varejo capturaram 87,30% das vendas de 2025. As grandes redes de varejo agrupam financiamento, eletrodomésticos e serviços de instalação, enquanto as showrooms boutique selecionam linhas premium. As vendas online dentro do varejo estão se expandindo a um CAGR de 6,58%, impulsionadas por visualizadores de realidade aumentada e personalização baseada em inteligência artificial. Os pacotes prontos para montar compatíveis com entrega por encomenda e as opções de retirada omnicanal se alinham perfeitamente com as jornadas digitais que começam em dispositivos móveis.
Análise Geográfica
O Sul ancora o mercado de móveis de cozinha dos Estados Unidos com 34,65% da receita de 2025, impulsionado por fluxos migratórios, preços de terrenos mais baixos e um pipeline de construção. Os custos de instalação ficam de 12 a 15% abaixo das médias nacionais, permitindo que os proprietários melhorem seus acabamentos sem sobrecarregar seus orçamentos. A cultura de vida ao ar livre impulsiona a demanda por armários de aço inoxidável, e a estética de transição combina perfis shaker com ferragens modernas. A escassez de mão de obra qualificada permanece pronunciada, portanto os fabricantes pré-montam módulos ou fazem parcerias com construtores de produção para garantir volume rapidamente.
O Oeste é o território de crescimento mais rápido, com projeção de CAGR de 5,64% até 2031. O Estudo de Tendências de Cozinha Houzz de janeiro de 2024, que pesquisou 3.437 proprietários norte-americanos, constatou que os proprietários do Oeste gastam 22% a mais em reformas e lideram em seleções sustentáveis, com mais de 90% incluindo pelo menos um recurso ecológico em novas cozinhas. Armários sem moldura, puxadores minimalistas e eletrodomésticos inteligentes integrados dominam nas metrópoles com forte cultura tecnológica, como São Francisco, Seattle e Denver. O tráfego de clientes no varejo físico diminuiu 4% em 2024, mas a pesquisa digital mais do que compensa, reforçando as dinâmicas omnicanal na região. Os elevados custos de mão de obra e materiais desafiam os cronogramas, mas a cultura de experimentação de design e investimento em imóveis sustenta a demanda premium.
Os padrões do Nordeste e do Meio-Oeste divergem, mas complementam o crescimento do mercado de móveis de cozinha dos Estados Unidos. Os insertes eficientes em espaço e os divisores verticais registram uma adoção 35% maior do que em outras regiões, refletindo a densidade urbana. O Meio-Oeste é estável e orientado para o valor, com proprietários mais propensos a enfatizar a durabilidade em detrimento da moda. Gatilhos funcionais, como portas com defeito ou falhas de ferragens, em vez de atualizações estéticas, dominam o início dos projetos. O Relatório do Estado dos Gastos Domésticos de 2024 da Angi, realizado de 15 de setembro a 20 de outubro de 2024, pesquisou 6.500 proprietários em todo o país, lançando luz sobre suas prioridades de reforma e hábitos de gastos. Ambas as regiões registram crescente interesse em ilhas multiuso que servem para preparo de refeições e trabalho remoto, já que 38% dos entrevistados do Nordeste e 32% dos entrevistados do Meio-Oeste citaram necessidades de trabalho em casa nas decisões de planejamento.
Análise da cadeia de valor
A cadeia de valor começa com matérias-primas e componentes, incluindo madeira maciça e painéis de madeira industrializada, laminados, acabamentos e adesivos, corrediças de gaveta e dobradiças, e componentes em aço inoxidável para aplicações internas e externas. Os insumos de painéis e compósitos também se conectam a requisitos de conformidade com emissões de formaldeído, moldando escolhas de resina, qualificação de fornecedores e práticas de teste e documentação em armários, estantes e outros elementos de mobiliário de cozinha.
A fabricação abrange desde linhas de alto volume RTA até armários semi-personalizados e personalizados, seguidos de acabamento, kitting e embalagem, e distribuição de saída. Empresas de grande escala como a MasterBrand operam portfólios multimarca e aplicam alavancagem de compras, alinhamento de footprint e produção lean para gerenciar a volatilidade de insumos, enquanto os canais levam os produtos por meio de centros de materiais de construção, revendedores especializados e showrooms, designers de cozinha e banho, e vendas diretas ao consumidor online. A instalação e a gestão de projetos, muitas vezes o caminho crítico devido à escassez de mão de obra qualificada, situam-se a jusante junto com o serviço pós-venda, e órgãos do setor como a Kitchen Cabinet Manufacturers Association (KCMA) e a National Kitchen and Bath Association (NKBA) influenciam as preferências de especificação e a adoção de produtos por meio de normas e engajamento com a comunidade profissional.
Cenário Competitivo
A intensidade competitiva no mercado de móveis de cozinha dos Estados Unidos permanece moderada, com líderes de escala aproveitando portfólios de múltiplas marcas e especialistas menores criando nichos. A MasterBrand Cabinets, Inc., entre os principais fornecedores, emprega produção enxuta e uma estratégia de marca em múltiplos níveis para atender desde o segmento econômico até o de luxo. Sua aquisição da Supreme Cabinetry Brands em 2025 amplia o alcance em revendedores premium e adiciona credibilidade de design com influência costeira.
A American Woodmark Corporation prioriza automação e atualizações de ERP após uma queda de 10,6% nas vendas líquidas no ano fiscal de 2024, com o objetivo de elevar o EBITDA simplificando os processos de pedido à entrega. A aquisição da SRS Distribution pela The Home Depot em 2025 amplia a logística de produtos de construção, fortalecendo o poder de compra para linhas de cozinha de marca própria e acessórios de instalação.
A inovação também flui dos fornecedores de componentes. A especialista em ambientes externos Brown Jordan Outdoor Kitchens captura compradores abastados com módulos de aço inoxidável com revestimento em pó combinado por cor, projetados para climas com ar salino. As marcas de prontos para montar nativas do digital exploram SEO, logística de entrega rápida e conteúdo gerado por usuários para conquistar a fidelidade dos millennials. Em todo o setor, o sucesso depende da resiliência da cadeia de suprimentos, do alcance omnicanal e da capacidade de integrar softwares de visualização que reduzem a incerteza do comprador.
Líderes do Setor de Móveis de Cozinha dos Estados Unidos
MasterBrand Cabinets, Inc.
Cabinetworks Group
American Woodmark Corporation
IKEA
Wellborn Cabinet, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A demanda por reparos e reformas cria espaço para fornecedores que conseguem reduzir atritos no planejamento e na entrega, especialmente em categorias que simplificam a instalação, como armazenamento modular, sistemas de despensa e formatos RTA, além de upgrades premium e de alta margem, incluindo armários resistentes às intempéries em aço inoxidável ou próprios para uso externo. Os dados de perspectiva do setor da NKBA para 2026 apontam para uma divisão, com o gasto em reparos e reformas em expansão enquanto o gasto relacionado a novas construções se contrai. Esse padrão sustenta oportunidades para fabricantes e varejistas que constroem portfólios centrados em reforma, programas de envio rápido e capacitação de revendedores e designers.
Cozinhas inteligentes e recursos integrados também permanecem como uma oportunidade orientada por produto, em que armários, armazenamento e mobiliário de cozinha são vendidos juntos, em vez de como SKUs separados. À medida que a pesquisa online continua a moldar as jornadas de compra, varejistas e marcas podem monetizar fluxos de visualização, configuração e medição para reduzir os ciclos de decisão e limitar o risco de devolução, particularmente para componentes RTA e modulares vendidos por caminhos omnichannel. A consolidação é outro tema contínuo no comportamento competitivo, com grandes plataformas de armários expandindo portfólios e alavancagem de distribuição, o que, por sua vez, empurra marcas menores para uma especialização mais clara em materiais, personalização e capacidade de resposta em serviços.
Desenvolvimentos recentes do setor
- Maio de 2026: A MasterBrand, Inc. e a American Woodmark Corporation concluem uma fusão em maio de 2026, estabelecendo um portfólio consolidado de armários residenciais na América do Norte. A presença expandida fortalece o alinhamento de mercado com canais de reforma residencial.
- Maio de 2026: O Cabinetworks Group encerra uma troca privada de notas representando aproximadamente 99% das notas e conclui o refinanciamento. A medida melhora a liquidez e a flexibilidade do balanço para buscar crescimento e resiliência da cadeia de suprimentos.
- Maio de 2026: A MasterBrand, Inc. conclui a fusão totalmente em ações com a American Woodmark Corporation em 28 de maio de 2026, estabelecendo um portfólio consolidado de armários residenciais na América do Norte. A integração amplia a amplitude de produtos e a distribuição nos principais canais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, dimensionamos o mercado de mobiliário de cozinha dos Estados Unidos como o valor do mobiliário específico para cozinha vendido para cozinhas residenciais e comerciais, incluindo armários e mesas, cadeiras, carrinhos e unidades de armazenamento tipo despensa ou estantes de cozinha. Os valores são registrados em dólares americanos correntes ao longo do período do estudo.
Exclusões de escopo: Estão excluídos deste mercado os eletrodomésticos embutidos de cozinha, bancadas, pias, torneiras e instalações de cozinha exclusivamente externas.
Visão geral da segmentação
- Por Produto
- Armários de Cozinha
- Cadeiras de Cozinha
- Mesas de Cozinha
- Outros Produtos (carrinho de cozinha, suporte, prateleiras de despensa, etc.)
- Por Material
- Madeira
- Metal
- Plástico e Polímero
- Outros Materiais
- Por Faixa de Preço
- Econômico
- Intermediário
- Premium
- Por Usuário Final
- Residencial
- Comercial
- Por Canal de Distribuição
- B2C/Varejo
- Grandes Redes de Varejo
- Lojas de Móveis Especializadas
- Online
- Outros Canais de Distribuição
- B2B/Projeto
- B2C/Varejo
- Por Geografia
- Nordeste
- Meio-Oeste
- Sul
- Oeste
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com o mapeamento do que é vendido como mobiliário de cozinha nos EUA e, em seguida, sua vinculação a indicadores mensuráveis, como rotatividade habitacional e atividade de reforma. Fontes públicas foram usadas para fundamentar hipóteses sobre ciclos de construção, gastos com renovação e sinais de preços, antes de passarmos para as entrevistas.
Referenciamos fontes como o US Census Bureau (início de construções, licenças e vendas de casas novas), o Bureau of Labor Statistics (séries de inflação relevantes para mobiliário) e o Bureau of Economic Analysis (consumo pessoal e contexto macroeconômico). Para a demanda de reforma e sinais de contratantes, os insumos também foram verificados usando publicações de associações do setor, como as da NAHB e da JLC, além de estatísticas de comércio e alfândega quando úteis para fluxos de mobiliário importado. Também revisamos registros de empresas, apresentações a investidores e cobertura de imprensa de negócios respeitável, e utilizamos assinaturas pagas aprovadas para dados financeiros de empresas e triagem de notícias, além de verificações seletivas de patentes relacionadas a materiais e acabamentos. As fontes documentais listadas acima são apenas ilustrativas, e muitas outras fontes foram revisadas para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para testar sob pressão a visão construída em pesquisa documental sobre demanda, preços e mix de canais, especialmente para armários versus outros itens de mobiliário de cozinha. Conversamos com uma combinação de fabricantes, distribuidores, varejistas, instaladores e compradores comerciais para que as hipóteses sobre ciclos de substituição, preços promocionais e prazos de entrega pudessem ser confirmadas e, então, ajustadas quando necessário. Também usamos o feedback dos entrevistados para refinar a rapidez com que os projetos avançam da consulta ao pedido para armários de cozinha e unidades de armazenamento no mercado dos EUA.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Posição do entrevistado |
|---|---|
| Nível superior: 34% | CXOs: 21% |
| Nível médio: 44% | Líderes funcionais/de unidade: 36% |
| Empresas menores: 22% | Gerentes: 43% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma reconstrução de demanda top-down, em que a atividade residencial de cozinha e os sinais de adaptação comercial são traduzidos em demanda de mobiliário e, então, avaliados usando a movimentação de preços observada. Para manter os números práticos, os resultados foram corroborados com verificações seletivas bottom-up, como consolidações amostrais de receita de fornecedores, verificações de canais em rotas de varejo e contratantes, e verificações pontuais de volume multiplicado pelo preço médio de venda para as principais linhas de mobiliário.
Os principais insumos usados no modelo incluíram início de construções e licenças, vendas de imóveis existentes (como gatilho de reforma), direção de gastos com reforma, inflação relacionada a mobiliário e transferência de custos de matéria-prima, e mudanças nos canais de distribuição, como a participação online para itens prontos para montar. Onde o mix de mercado muda, refletimos isso por meio de diferentes escalas de preços para mobiliário de cozinha de estoque, semi-personalizado e orientado a personalização. Também consideramos os sinais de prazo de entrega e disponibilidade compartilhados em entrevistas para armários e unidades de armazenamento.
Para a previsão, foi aplicada uma análise de cenários em torno dos ciclos habitacionais e de reforma, e então o cenário-base foi ajustado usando feedback primário sobre carteiras de pedidos esperadas, intensidade de descontos e perspectiva de custo de materiais. Quando um número bottom-up direto não estava disponível para um produto de nicho, preenchemos a lacuna usando hipóteses de participação na carteira e penetração que foram validadas por meio de entrevistas e, então, reverificadas em relação a padrões mais amplos de gastos com mobiliário.
Validação de dados e ciclo de atualização
Os resultados foram validados por meio de triangulação entre indicadores de demanda, movimentação de preços e feedback de canais, de modo que um único insumo ruidoso não determine o total. Verificamos saltos ano a ano que não se alinham com sinais de habitação e reforma, e revisamos as hipóteses quando o modelo produz uma mudança de mix inusitada entre armários, assentos e mobiliário de armazenamento.
Antes da aprovação final, o trabalho passa por uma revisão de analistas em múltiplas etapas, e chamadas de acompanhamento são acionadas quando o feedback das entrevistas entra em conflito com os indicadores documentais ou quando as tendências de preços e volume se movem em direções opostas. Os relatórios são atualizados anualmente, com atualizações intermediárias quando um evento material afeta a atividade de construção, os orçamentos de reforma ou os custos de insumos. Uma revisão final antes da entrega é então concluída para que os clientes recebam a visão mais recente.
Estimativa da Mordor Intelligence para o mercado de mobiliário de cozinha dos Estados Unidos comparada com outras estimativas publicadas
Os valores de mercado publicados para mobiliário de cozinha dos EUA nem sempre coincidem porque a lista de inclusões varia, a base de precificação difere (preço de fábrica versus valor de varejo) e o momento de atualização pode estar semanas ou meses distante. As diferenças também surgem de saber se as estimativas se apoiam apenas na construção habitacional ou também refletem a demanda de substituição liderada por reformas.
Bancadas e pias frequentemente são agrupadas em totais relacionados à cozinha, mas esses itens ficam fora do escopo da Mordor Intelligence aqui, o que mantém o número atrelado à receita de mobiliário de cozinha, e não a pacotes mais amplos de construção de cozinha. A dispersão também é moldada pela forma como cada fonte trata as margens de armários personalizados, os descontos de e-commerce e o ano usado para ajustes de moeda e inflação, o que pode alterar os valores reportados mesmo quando a demanda em unidades é semelhante.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 28,24 bilhões de USD (2026) | |
| Publicação Setorial A | 20,60 bilhões de USD (2022) | Utiliza enquadramento de preço de fábrica e condições de anos anteriores, e é comumente centrada no valor de produção de mobiliário de cozinha, em vez de na captura de valor total do canal, o que pode subestimar os gastos do mercado instalado em anos posteriores. |
| Editora do Setor B | 29,65 bilhões de USD (2026) | Frequentemente aplica uma cesta de mobiliário de cozinha mais ampla e uma progressão de preços mais agressiva na janela de previsão, com vinculação mais leve a gatilhos de reforma e menos verificações divulgadas em relação à rotatividade habitacional e aos descontos no nível do canal. |
A tabela mostra que a maior parte da diferença vem do que é contabilizado como valor relacionado à cozinha e do nível de preços usado para avaliar armários e outros itens de mobiliário. Ao manter as inclusões consistentes, vincular os totais a sinais de habitação e reforma e, então, reverificar as hipóteses por meio de entrevistas, o número final permanece rastreável a fatores claros e pode ser reproduzido quando novos dados forem divulgados.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de móveis de cozinha dos Estados Unidos?
O tamanho do mercado de móveis de cozinha dos Estados Unidos é de USD 28,24 bilhões em 2026 e está previsto para atingir USD 35,99 bilhões até 2031.
Qual região lidera o mercado de móveis de cozinha dos Estados Unidos?
O Sul detém a maior participação, com 34,65% em 2025, apoiado pelo forte crescimento populacional, menores custos de instalação e uma florescente cultura de cozinhas externas.
Qual categoria de produto domina os gastos?
Os armários de cozinha respondem por 59,42% dos gastos, ressaltando seu papel fundamental tanto no layout quanto na estética.
Qual é a velocidade de crescimento das vendas online?
As compras online dentro do canal de varejo estão se expandindo a um CAGR de 6,58% até 2031, o ritmo mais rápido entre todos os modos de distribuição.
Página atualizada pela última vez em:



