
Tamanho e Participação do Mercado de Soluções de Energia Militar
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 8.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.99 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.24 % |
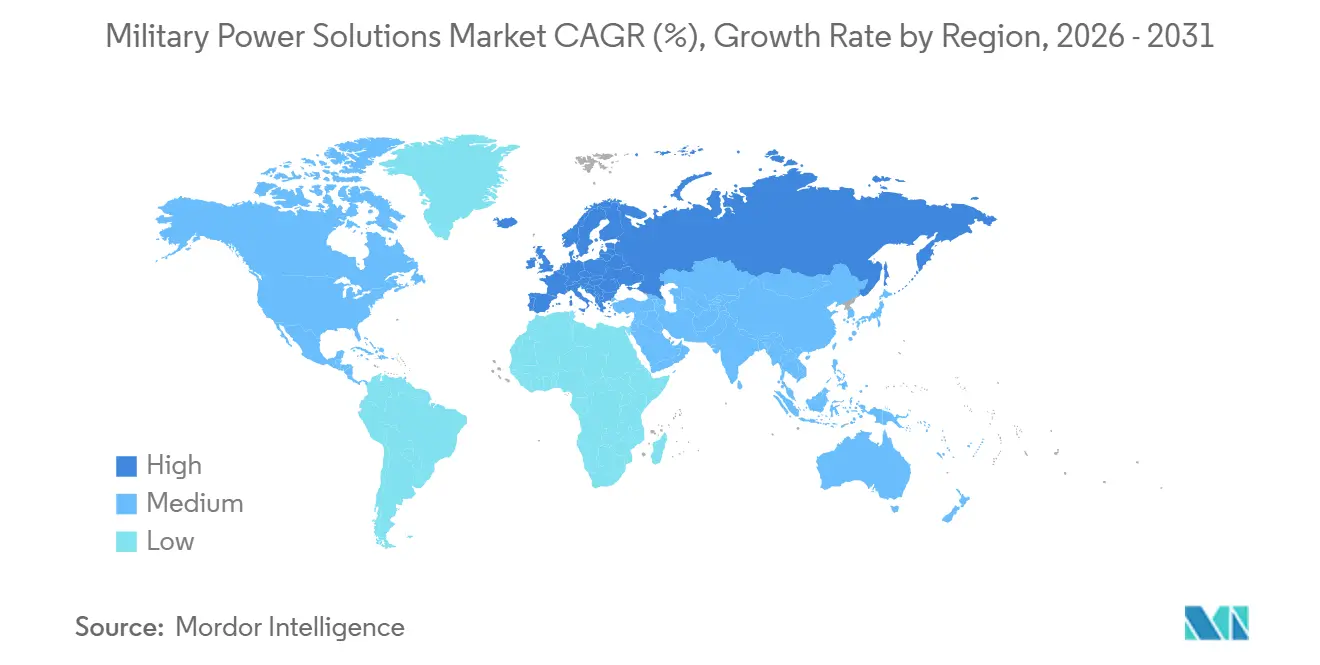
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
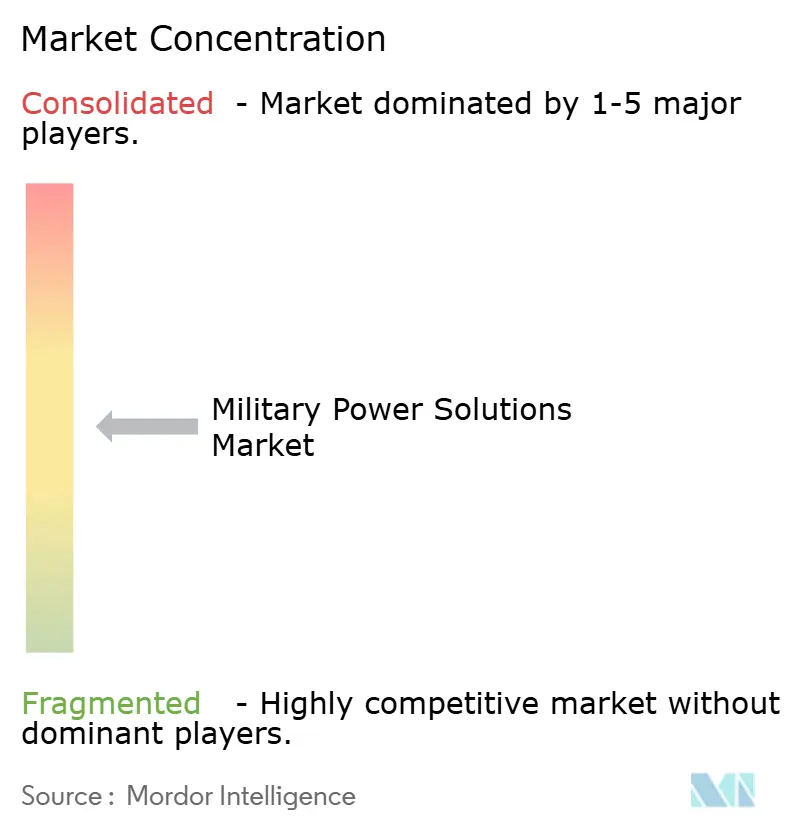
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Soluções de Energia Militar por Mordor Intelligence
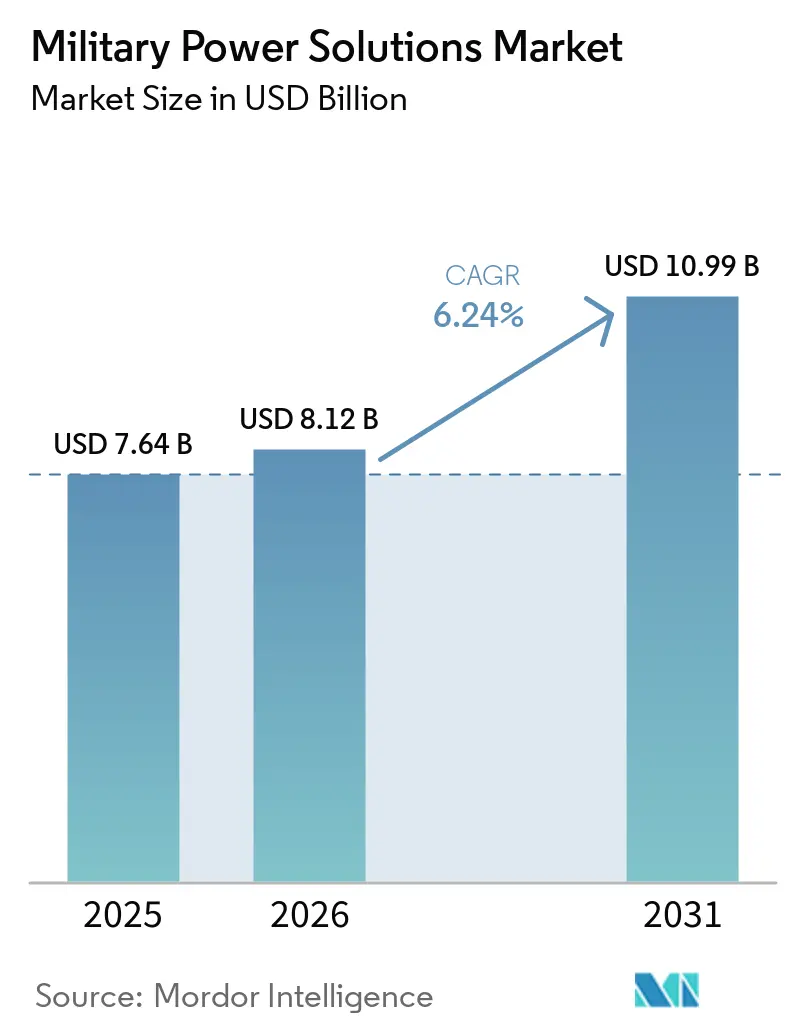
O tamanho do mercado de soluções de energia militar foi avaliado em 7,64 bilhões de USD em 2025 e está previsto para crescer de 8,12 bilhões de USD em 2026 para 10,99 bilhões de USD até 2031, registrando um CAGR de 6,24% entre 2026 e 2031. A modernização da defesa está aumentando a necessidade de geração, armazenamento, conversão e gestão de energia confiáveis em forças implantadas. O Departamento de Defesa dos EUA (DoD) solicitou 848,30 bilhões de USD em financiamento discricionário para o exercício fiscal de 2026, incluindo 13,40 bilhões de USD para sistemas autônomos e operados remotamente e 20,30 bilhões de USD para ciência e tecnologia.[1] O mercado também é apoiado pela expansão das cargas elétricas provenientes de sistemas não tripulados, sensores, guerra eletrônica (EW) e programas de energia direcionada. Fornecedores capazes de combinar hardware qualificado com fornecimento doméstico ou aliado confiável estão melhor posicionados para os próximos programas de aquisição. O mercado de soluções de energia militar está avançando além da demanda de substituição rotineira, à medida que as plataformas requerem atualizações de energia ao longo de suas vidas operacionais.
Principais Conclusões do Relatório
- Por tipo, as soluções de energia não portáteis detinham 71,90% da participação do mercado de soluções de energia militar em 2025 e estão previstas para crescer a um CAGR de 7,46% até 2031.
- Por fonte de energia, os geradores detinham 55,30% da participação de mercado em 2025, enquanto outras fontes de energia estão projetadas para crescer a um CAGR de 6,97% até 2031.
- Por componente, a geração e o armazenamento de energia representaram 70,60% da participação do mercado de soluções de energia militar em 2025 e estão projetados para crescer a um CAGR de 7,48% até 2031.
- Por domínio, os sistemas terrestres detinham 62,40% da participação de mercado em 2025 e estão projetados para crescer a um CAGR de 7,59% até 2031.
- Por geografia, a América do Norte detinha 38,60% da participação de mercado em 2025, enquanto a Europa está projetada para crescer a um CAGR de 7,78% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aceleração da modernização da defesa e eletrificação das plataformas militares | +1.80% | Global, com maior intensidade na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Rápida expansão de sistemas não tripulados e eletrônicos de missão de alta demanda energética | +1.50% | Global, com América do Norte e Ásia-Pacífico liderando | Curto prazo (≤ 2 anos) |
| Implantação de sistemas de energia direcionada e EW impulsionando requisitos de alta potência | +1.20% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Demanda por energia móvel e portátil em operações expedicionárias | +0.60% | Global, com o Oriente Médio, África e Ásia-Pacífico operacionalmente relevantes | Curto prazo (≤ 2 anos) |
| Adoção crescente de microrredes táticas para fortalecer a resiliência energética no campo de batalha | +0.80% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Impulso estratégico por cadeias de fornecimento de energia de defesa seguras e soberanas | +0.70% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Modernização da Defesa e Eletrificação das Plataformas Militares
O mercado de soluções de energia militar se beneficia à medida que as forças armadas substituem funções hidráulicas e pneumáticas por atuação elétrica em plataformas terrestres, navais e aéreas. A solicitação de orçamento dos EUA para o exercício fiscal de 2026 inclui 20,30 bilhões de USD para ciência e tecnologia e 2,90 bilhões de USD para microeletrônica. Atuadores elétricos e equipamentos de missão aumentam a necessidade de geração, armazenamento, conversores e controles térmicos. Isso pode criar uma lacuna de capacidade em plataformas que permanecem em serviço. Estima-se que os estados membros da União Europeia gastem 454 bilhões de EUR (aproximadamente 495 bilhões de USD) em defesa em 2026. As atualizações resultantes podem aumentar a demanda por substituições regulares e favorecer fornecedores qualificados que se integram a sistemas legados.
Rápida Expansão de Sistemas Não Tripulados e Eletrônicos de Missão de Alta Demanda Energética
O mercado de soluções de energia militar está sendo moldado por um número crescente de plataformas não tripuladas e sistemas de missão de alta demanda energética. A solicitação de orçamento dos EUA para o exercício fiscal de 2026 aloca 9,40 bilhões de USD para veículos aéreos não tripulados (VANTs), dentro de um total de 13,40 bilhões de USD para sistemas autônomos e operados remotamente. Esses sistemas requerem carregamento, processamento de dados, comunicações e manutenção na borda operacional. Uma análise do Exército dos EUA afirmou que o processamento de sistemas robóticos poderia exigir até 12 MW para uma equipe de combate de brigada até 2040. O Projeto Odin utiliza equipamentos inteligentes em conformidade com o MIL-STD-3071 para melhorar a visibilidade sobre o consumo de energia. Fornecedores que combinam funções de monitoramento e controle com hardware podem ter uma vantagem.
Implantação de Sistemas de Energia Direcionada e EW Impulsionando Requisitos de Alta Potência
O mercado de soluções de energia militar é apoiado por armas de energia direcionada (DEWs) e sistemas de EW que necessitam de saída elétrica elevada e estável. O DoD pretende aumentar as capacidades de energia direcionada de aproximadamente 150 kW para 500 kW até o final da década de 2020. Esses sistemas necessitam de resfriamento e condicionamento, o que pode exigir alterações na geração, armazenamento e distribuição. Lasers embarcados em navios devem operar juntamente com propulsão, sensores e outras cargas de missão. Veículos terrestres enfrentam limites comparáveis de potência de exportação, favorecendo trens de força híbridos, armazenamento e gestão térmica. Os fornecedores precisam qualificar soluções antecipadamente porque os cronogramas de desenvolvimento de novas plataformas são longos.
Demanda Crescente por Energia Móvel e Portátil em Operações Expedicionárias
Os sistemas portáteis continuam sendo importantes para o mercado de soluções de energia militar porque as unidades expedicionárias operam longe de bases fixas. Pessoal desmontado e unidades dispersas requerem eletricidade para alimentar rádios, sensores, sistemas contra veículos não tripulados e pequenas aeronaves. Isso cria demanda por baterias leves e de fácil substituição em campo, geradores compactos, carregadores e equipamentos de gestão. A necessidade cresce quando a geração baseada em veículos não consegue alcançar unidades avançadas. As diretrizes do Exército dos EUA tratam geração, armazenamento e distribuição como funções conectadas em operações de combate em larga escala. Módulos portáteis padronizados podem ajudar os usuários a reduzir as necessidades de reabastecimento e gerenciar o uso mais amplo de equipamentos eletrônicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto | |
|---|---|---|---|---|
| Dependência de minerais críticos criando vulnerabilidades de fornecimento e custo de baterias | -1.00% | Global, com os EUA e a UE mais expostos | Médio prazo (2-4 anos) | |
| Requisitos rigorosos de qualificação militar impulsionando altos custos de desenvolvimento e ciclo de vida | -0.80% | Global, mais pronunciado na América do Norte e na Europa | Longo prazo (≥ 4 anos) | |
| Desafios de gestão térmica e segurança limitando a implantação de baterias de alta energia | -0.50% | Global | Médio prazo (2-4 anos) | |
| Desafios de integração com plataformas legadas e longos prazos de aquisição de defesa | -0.40% | América do Norte e Europa | Longo prazo (≥ 4 anos) | |
| Fonte: Mordor Intelligence | ||||
Requisitos Rigorosos de Qualificação Militar Impulsionando Altos Custos de Desenvolvimento e Ciclo de Vida
O mercado de soluções de energia militar apresenta altas barreiras de entrada porque os equipamentos devem atender a exigentes regras de qualificação militar. Baterias e equipamentos de energia são avaliados quanto à durabilidade, compatibilidade eletromagnética, segurança e desempenho. O Escritório do Programa de Baterias do Exército dos EUA exige inspeções de qualificação e autorização da Lista de Produtos Qualificados antes da adjudicação de contratos. Os testes podem acrescentar anos e custos antes que os produtos comerciais entrem em serviço militar. Os requisitos de segurança cibernética criam encargos adicionais, particularmente para fornecedores menores. Essas barreiras favorecem empresas com sistemas de qualidade de defesa estabelecidos e podem atrasar a adoção de tecnologias de baterias de estado sólido, lítio-enxofre e outras tecnologias emergentes.
Dependência de Minerais Críticos Criando Vulnerabilidades de Fornecimento e Custo de Baterias
A disponibilidade de minerais críticos restringe o mercado de soluções de energia militar porque as baterias avançadas requerem materiais com fornecimento global concentrado. O testemunho no Senado dos EUA em 2026 afirmou que o país permanecia totalmente dependente de importações de grafite de grau de bateria. Restrições à exportação podem elevar os custos das baterias e estender os prazos de entrega para grafite, cobalto, terras raras e componentes relacionados. Novas minas e instalações de processamento necessitam de longos períodos de desenvolvimento, de modo que mudanças de política não podem garantir o fornecimento imediatamente. Os fabricantes devem utilizar planejamento de estoque, acordos de fornecimento, substituição de materiais e reciclagem, ao mesmo tempo em que atendem a rigorosos requisitos de qualificação. Essa incerteza pode atrasar as aquisições e encorajar os compradores a aprovar múltiplos fornecedores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
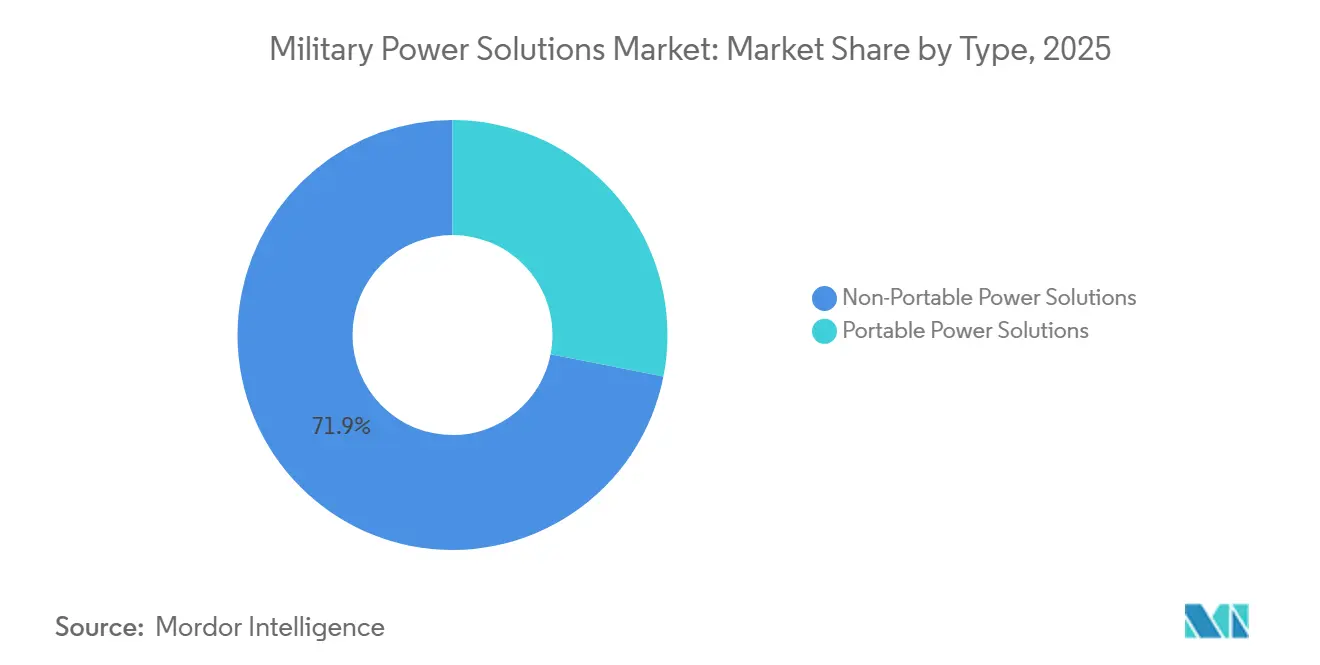
Sistemas Não Portáteis Lideram a Demanda Atual e o Crescimento FuturoAs soluções de energia não portáteis detinham 71,90% da participação de mercado em 2025 e estão projetadas para expandir a um CAGR de 7,46% até 2031. O segmento inclui equipamentos integrados a veículos, embarcados em navios e de instalação fixa que formam a base da infraestrutura de energia militar. Sua posição reflete a base instalada de veículos, navios, bases e outros sistemas que requerem energia contínua. As cargas elétricas provenientes de sensores, comunicações, EW e sistemas de proteção ativa sustentam a demanda por equipamentos de maior capacidade. As atualizações de veículos e navios podem ocorrer durante os ciclos de manutenção e retrofit.
O tamanho do mercado de soluções de energia militar para sistemas não portáteis também é apoiado por microrredes de nível de instalação fixa e de formação. Esses sistemas requerem geração, armazenamento, condicionamento e distribuição integrados que operam sob condições militares. As soluções portáteis representaram os 28,10% restantes da demanda e apoiaram equipamentos usados por soldados, pequenos sistemas não tripulados, comunicações e sensores remotos. Seus usuários priorizam baixo peso, resistência, acesso a carregamento e substituição em campo. As diretrizes do Exército dos EUA tratam geração, armazenamento e distribuição portáteis como funções logísticas conectadas.
Nota: Participaçes de segmentos de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Fonte de Energia:
Geradores Mantêm Escala Enquanto Outras Fontes Crescem Mais RapidamenteOs geradores detinham 55,30% da participação de mercado em 2025 porque as forças aliadas possuem infraestrutura de diesel estabelecida, fornecedores qualificados e sistemas de suporte em campo. Eles fornecem energia primária para bases, veículos, equipamentos táticos e operações remotas. O DoD dos EUA adjudicou à Cummins um contrato de 500 milhões de USD em dezembro de 2025 para conjuntos de geradores móveis de 500 kW fornecidos à Polônia por meio de vendas militares estrangeiras (FMS). Os geradores também podem fornecer capacidade despachável dentro de microrredes juntamente com sistemas de armazenamento e solar. A categoria permanece central para o mercado de soluções de energia militar.
Outras fontes de energia estão projetadas para crescer a um CAGR de 6,97% até 2031, a maior taxa na segmentação. Este grupo inclui células de combustível, sistemas solar-híbridos e sistemas baseados em hidrogênio que oferecem assinaturas acústicas e térmicas mais baixas. A SFC Energy recebeu um contrato de 42,70 milhões de EUR (48,07 milhões de USD) em maio de 2026 para fornecer sistemas móveis de células de combustível na Ucrânia. As baterias apoiam vigilância silenciosa, robótica e veículos não tripulados, incluindo o produto Hawker ARMASAFE iON-X da EnerSys, em conformidade com o MIL-PRF-32565C.[2] Essas fontes apresentam diferentes compensações em termos de combustível, carregamento, manutenção e assinatura.
Por Componente:
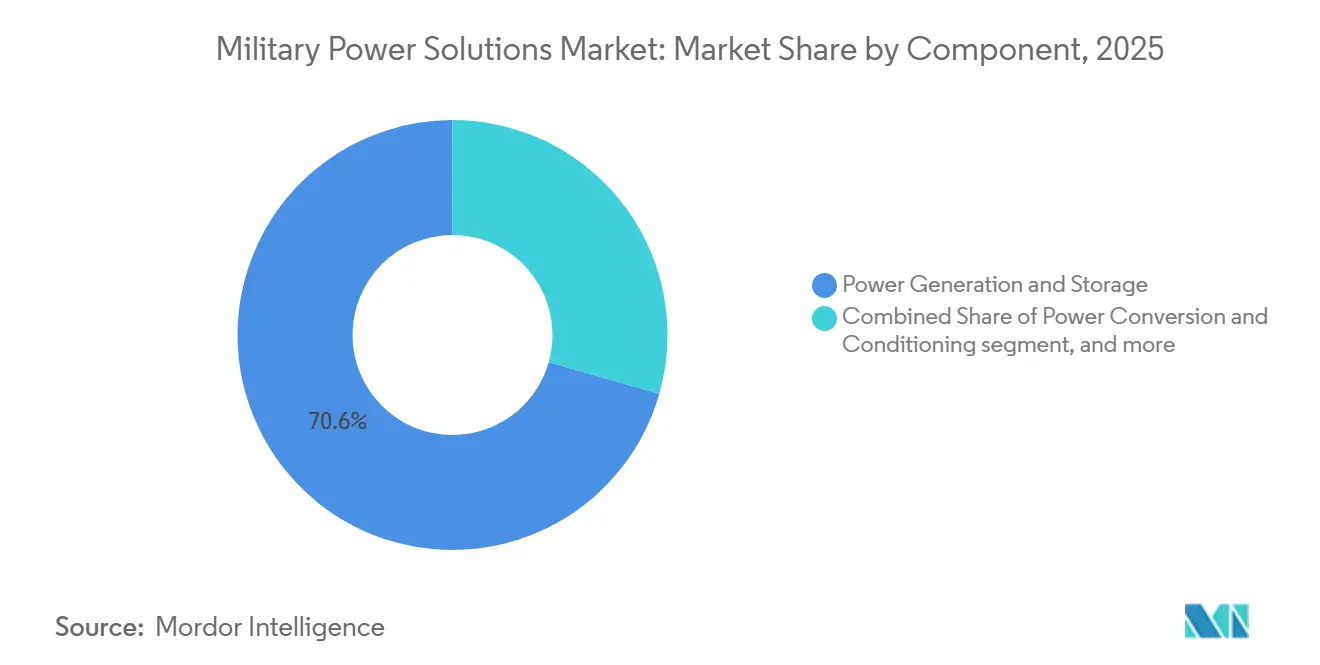
Geração e Armazenamento Permanecem a Área Central de AquisiçãoA geração e o armazenamento de energia representaram 70,60% da participação de mercado em 2025 e estão previstos para crescer a um CAGR de 7,48% até 2031. A categoria produz ou armazena a energia utilizada pelas cargas militares. Sistemas de energia direcionada, microrredes táticas e frotas de veículos não tripulados dependem de geração e armazenamento confiáveis. Baterias, geradores e células de combustível também requerem carregamento, combustível, manutenção e suporte ao ciclo de vida. Isso torna a geração e o armazenamento a categoria central para os componentes.
A conversão e o condicionamento de energia permanecem essenciais para cargas de radar, EW, comunicações e processamento que necessitam de tensão estável e resposta rápida. Conversores e inversores robustos devem atender a requisitos eletromagnéticos, de peso e de espaço. A distribuição e a gestão de energia estão ganhando valor à medida que os usuários buscam visibilidade sobre o consumo. O Projeto Odin utiliza equipamentos inteligentes para fornecer dados de energia por meio do ambiente de comando e controle (C2) do Exército. O mercado de soluções de energia militar está, consequentemente, deslocando parte de seu valor em direção a capacidades de controle integradas.
Por Domínio:
Sistemas Terrestres Fornecem Volume Enquanto Sistemas Navais e Aéreos Demandam Maior DesempenhoOs sistemas terrestres detinham 62,40% da participação de mercado em 2025 e estão projetados para crescer a um CAGR de 7,59% até 2031. A categoria abrange veículos blindados, veículos táticos, defesa aérea baseada em terra, sensores remotos e equipamentos implantáveis. Sua escala reflete tanto a grande frota global de plataformas terrestres quanto a demanda crescente de drones, sistemas contra drones e postos de comando. Microrredes táticas e logística de baterias adicionam demanda em formações amplamente dispersas. O MIL-STD-3071 apoia equipamentos interoperáveis para esses sistemas.
Os sistemas navais têm volumes unitários menores, mas os maiores requisitos de energia por plataforma para propulsão, sensores, comunicações, sistemas de combate e potenciais armas a laser. Isso cria demanda por geração, armazenamento, conversão, resfriamento e gestão de carga integrados. Os sistemas aéreos enfrentam limites rigorosos de peso, espaço, temperatura e confiabilidade, ao mesmo tempo em que apoiam radar, EW, controles de voo e processamento. Equipamentos com atuação elétrica elevam ainda mais as cargas elétricas das aeronaves. O mercado de soluções de energia militar deve atender a essas necessidades sem reduzir o desempenho da missão.
Análise Geográfica
Mercado de Soluções de Energia Militar da América do Norte
A América do Norte detinha 38,60% da participação de mercado em 2025. A escala de aquisições dos EUA sustenta a demanda por sistemas de geração, baterias, eletrônica de potência e sistemas de gerenciamento. A solicitação de orçamento para o exercício fiscal de 2026 inclui 13,40 bilhões de USD para sistemas autônomos e operados remotamente. A EnerSys está desenvolvendo capacidade de células de lítio em conformidade com as normas dos EUA para clientes dos setores aeroespacial e de defesa. A demanda norte-americana combina novos sistemas, modernizações, modernização naval, regras rígidas de qualificação e política industrial doméstica.
Mercado de Soluções de Energia Militar da Europa
Projeta-se que a Europa cresça a um CAGR de 7,78% até 2031, a taxa regional mais elevada no mercado de soluções de energia militar. Os gastos militares europeus atingiram 864 bilhões de USD em 2025, o nível mais alto já registrado para a região pelo SIPRI. A OTAN informou que os aliados europeus e o Canadá aumentaram os gastos com defesa em quase 20% em termos reais durante 2025. Esses gastos sustentam a aquisição de veículos, geradores, baterias e microrredes. O contrato de célula de combustível da SFC Energy em maio de 2026 para a Ucrânia demonstra o papel da demanda apoiada pelo governo.
Mercado de Soluções de Energia Militar da APAC, América do Sul e MEA
A Ásia-Pacífico manteve uma demanda de longo prazo à medida que Índia, China, Coreia do Sul e Japão modernizam suas forças armadas. A Índia alocou INR 2,19 lakh crore, equivalente a 26,10 bilhões de USD, para despesas de capital em defesa no exercício fiscal de 2026-27.[3] A China estabeleceu um orçamento oficial de defesa para o exercício fiscal de 2026 de RMB 1,91 trilhão (276,70 bilhões de USD). A América do Sul, o Oriente Médio e a África são mercados menores para a demanda em equipamentos de suporte FMS.
Cenário Competitivo
Segmento Terrestre no Mercado de Soluções de Energia Militar
O mercado de soluções de energia militar é moderadamente consolidado entre fornecedores de primeiro nível. EnerSys, Cummins, Saft Groupe SAS, Caterpillar, RTX Corporation, EaglePicher Technologies e Rolls-Royce fornecem baterias, geradores, eletrônica de potência ou equipamentos relacionados. Especialistas em células de combustível de médio porte e fabricantes de baterias competem por aplicações mais específicas. O status de qualificação é um fator importante porque os compradores de defesa exigem confiabilidade comprovada, conformidade e manuseio seguro de informações controladas. Longos históricos de produtos podem apoiar aquisições recorrentes.
A EnerSys está buscando capacidade doméstica de células para clientes aeroespaciais e de defesa que requerem fornecimento em conformidade com as normas dos EUA. A Cummins garantiu um contrato de 500 milhões de USD com o Exército dos EUA para conjuntos de geradores móveis fornecidos à Polônia por meio de FMS. A SFC Energy garantiu um pedido de 42,70 milhões de EUR (48,07 milhões de USD) para células de combustível móveis na Ucrânia. Essas iniciativas concentram-se em fornecimento em conformidade, escala de produção e energia de baixa assinatura. Fornecedores de grande porte e especializados podem, portanto, ocupar posições diferentes no cenário de aquisição.
O software de gestão de energia está ganhando relevância à medida que as microrredes táticas e as cargas elétricas dinâmicas se tornam mais comuns. O MIL-STD-3071 fornece uma estrutura para sistemas de energia tática interoperáveis. A geração e o armazenamento híbridos podem atender a cargas de pico enquanto limitam as assinaturas acústicas ou térmicas. O fornecimento qualificado de baterias de origem não adversária também está se tornando um requisito competitivo.
Líderes do Setor de Soluções de Energia Militar
-
RTX Corporation
-
Caterpillar Inc.
-
Saft Groupe SAS
-
Cummins Inc.
-
EnerSys
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Soluções de Energia Militar Empresas cobertas neste relatório
- EnerSys
- Cummins Inc.
- Saft Groupe SAS
- RTX Corporation
- EaglePicher Technologies, LLC
- SFC Energy AG
- Denchi Group Ltd.
- Concorde Battery Corporation
- Rolls-Royce Holdings PLC
- L3Harris Technologies, Inc.
- Advanced Conversion Technology, Inc.
- Epsilor-Electric Fuel Ltd.
- Caterpillar Inc.
- Eniquest Pty Ltd.
- Galvion Ltd.
Desenvolvimentos industriais recentes em Mercado de Soluções de Energia Militar
- Maio de 2026: A SFC Energy AG garantiu seu maior pedido na história da empresa, um contrato de 42,70 milhões de EUR (48,07 milhões de USD) para fornecer sistemas avançados de células de combustível móveis para implantação militar e civil na Ucrânia, financiado pela Iniciativa de Capacitação da Alemanha. O contrato desencadeou uma revisão ascendente da orientação de receita da SFC para o exercício fiscal de 2026 para 163–175 milhões de EUR (aproximadamente 190–204 milhões de USD) e sua orientação de EBITDA para 29–34 milhões de EUR (aproximadamente 34–40 milhões de USD).
- Julho de 2026: A EnerSys atualizou os planos para sua instalação de fabricação de células de lítio voltada para a defesa em Greenville, Carolina do Sul, refinando sua estratégia para atender clientes aeroespaciais e de defesa que requerem produção em conformidade com as normas de entidades estrangeiras de interesse, baseada nos EUA, e apoiada por uma concessão revisada de 150 milhões de USD do Departamento de Energia.
- Dezembro de 2025: A Cummins Power Generation ganhou um contrato de preço fixo firme de 500 milhões de USD do Exército dos EUA para conjuntos de geradores elétricos móveis montados em skid de 500 kW para a Polônia, a serem entregues por meio de FMS.
Escopo do Relatório Global do Mercado de Soluções de Energia Militar
As soluções de energia militar são sistemas de energia elétrica especializados projetados para operar de forma confiável em ambientes de combate e defesa extremos, robustos e fora da rede. Ao contrário da eletrônica comercial padrão, esses sistemas suportam choques severos, vibração, temperaturas extremas e poeira, ao mesmo tempo em que fornecem energia ininterrupta para operações de missão crítica.
O mercado de soluções de energia militar é segmentado por tipo, fonte de energia, componente, domínio e geografia. Por tipo, o mercado é segmentado em soluções de energia portáteis e soluções de energia não portáteis. Por fonte de energia, o mercado é segmentado em baterias, geradores e outras fontes de energia (incluindo células de combustível e sistemas híbridos). Por componente, o mercado é segmentado em geração e armazenamento de energia, conversão e condicionamento de energia, e distribuição de energia. Por domínio, o mercado é segmentado em terrestre, aéreo e naval. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de soluções de energia militar nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Visão geral da segmentação
| Portátil |
| Não Portátil |
| Baterias |
| Geradores |
| Outras Fontes |
| Aéreo |
| Terrestre |
| Marítimo |
| América do Norte | Estados Unidos |
| Canadá | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| América Latina | Brasil |
| Restante da América Latina | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| Israel | |
| Restante do Oriente Médio e África |
| Por Tipo | Portátil | |
| Não Portátil | ||
| Por Fonte | Baterias | |
| Geradores | ||
| Outras Fontes | ||
| Por Plataforma | Aéreo | |
| Terrestre | ||
| Marítimo | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| América Latina | Brasil | |
| Restante da América Latina | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Israel | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de soluções de energia militar até 2031?
O mercado de soluções de energia militar está projetado para atingir 10,99 bilhões de USD até 2031, crescendo a um CAGR de 6,24% até 2031.
Qual tipo lidera a demanda por soluções de energia militar?
As soluções de energia não portáteis lideraram com 71,90% de participação em 2025 e também estão projetadas para crescer a um CAGR de 7,46% até 2031.
Por que as células de combustível estão ganhando uso em aplicações de defesa?
As células de combustível podem fornecer energia de baixa assinatura para vigilância, comunicações, sistemas não tripulados e implantações remotas.
Qual componente representa a maior participação nos gastos militares com energia?
A geração e o armazenamento de energia detinham 70,60% de participação em 2025 e estão projetados para crescer a um CAGR de 7,48% até 2031.
Qual região está crescendo mais rapidamente até 2031?
A Europa está projetada para expandir a um CAGR de 7,78%, apoiada por investimentos sustentados em defesa e programas de modernização.
O que limita a adoção de baterias militares avançadas?
Requisitos de qualificação, risco de fornecimento de minerais críticos, gestão térmica e integração com plataformas legadas podem atrasar a adoção.