
Taille et part du marché des solutions d'alimentation militaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
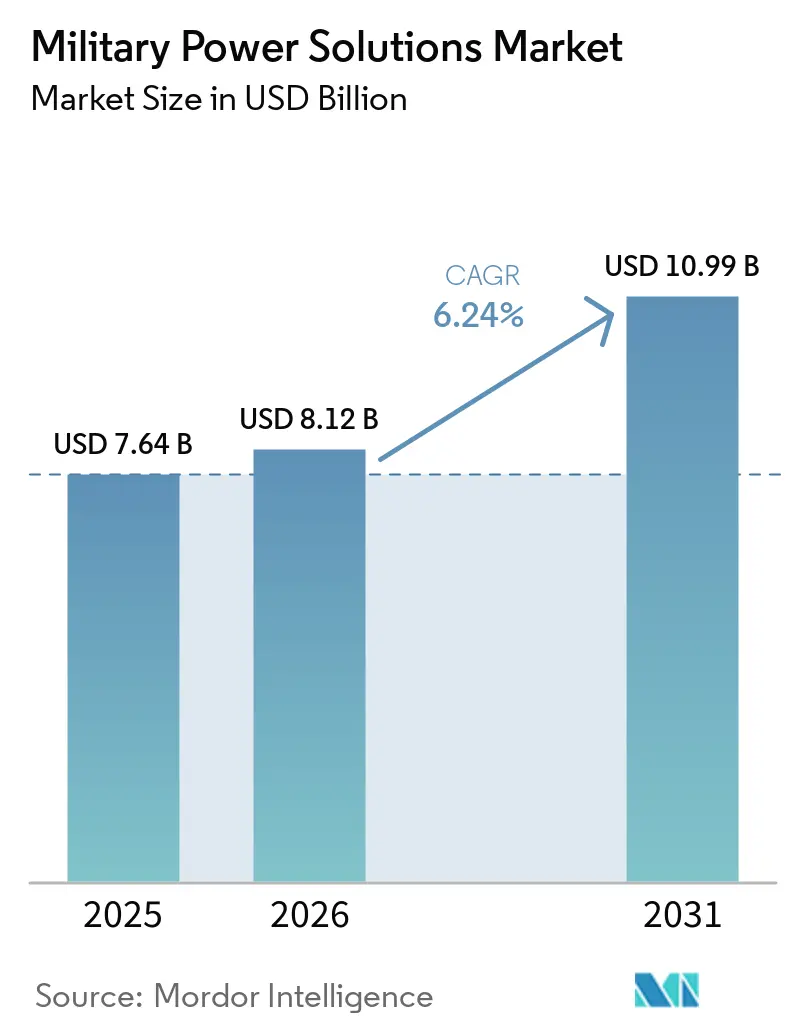
| Taille du Marché (2026) | 8.12 Milliards de dollars |
| Taille du Marché (2031) | 10.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.24 % |
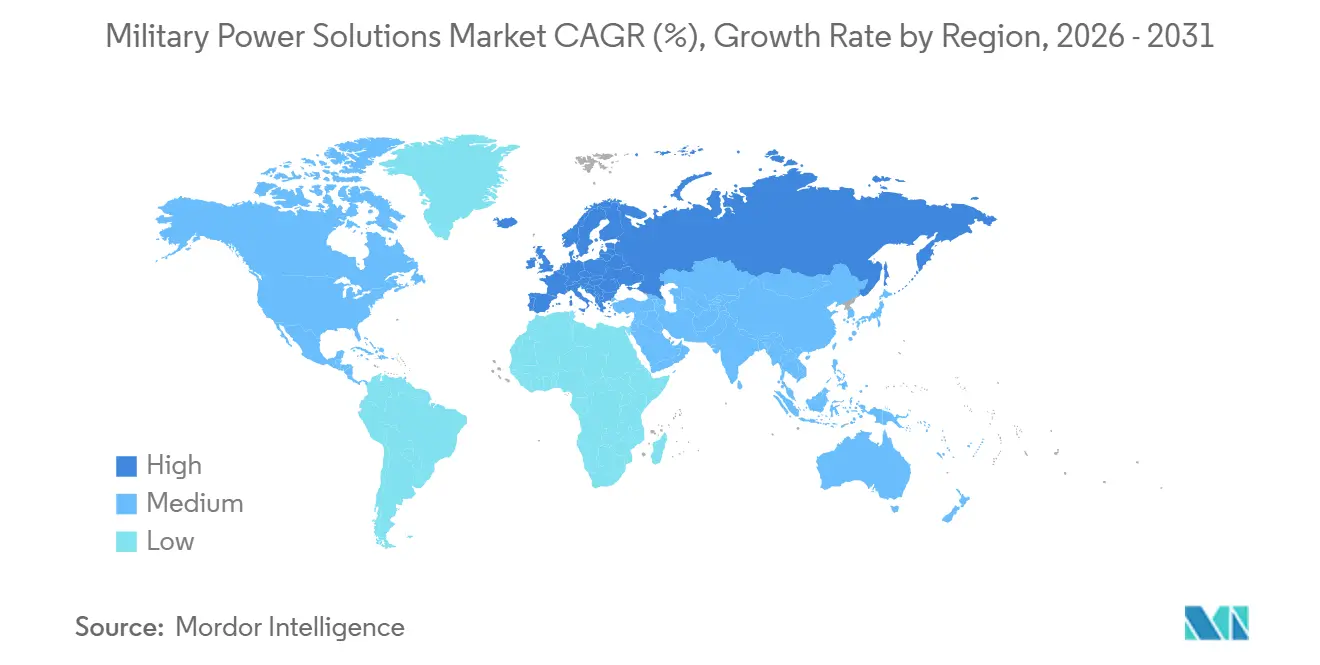
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
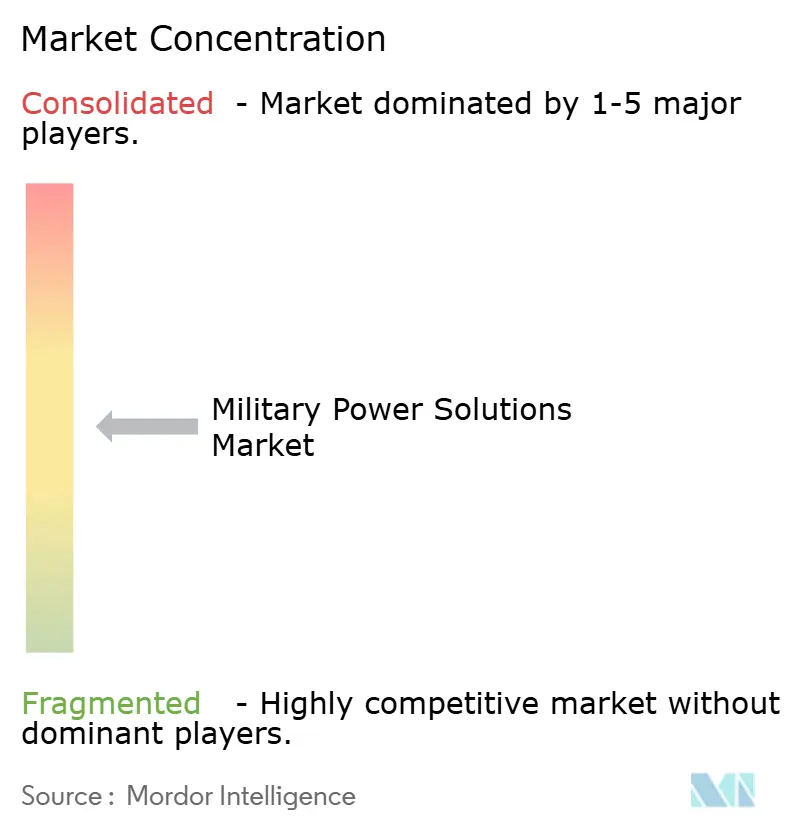
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des solutions d'alimentation militaires par Mordor Intelligence
La taille du marché des solutions d'alimentation militaire était évaluée à 7,64 milliards USD en 2025 et devrait croître de 8,12 milliards USD en 2026 à 10,99 milliards USD d'ici 2031, enregistrant un CAGR de 6,24 % entre 2026 et 2031. La modernisation de la défense accroît le besoin en production, stockage, conversion et gestion de l'énergie fiables pour les forces déployées. Le Département américain de la Défense (DoD) a demandé 848,30 milliards USD de financement discrétionnaire pour l'exercice budgétaire 2026, dont 13,40 milliards USD pour les systèmes autonomes et téléopérés et 20,30 milliards USD pour la science et la technologie.[1] Le marché est également soutenu par l'augmentation des charges électriques provenant des systèmes sans pilote, des capteurs, de la guerre électronique (GE) et des programmes à énergie dirigée. Les fournisseurs capables de combiner du matériel qualifié avec un approvisionnement national ou allié fiable sont mieux positionnés pour les prochains programmes d'acquisition. Le marché des solutions d'alimentation militaire dépasse la simple demande de remplacement de routine, car les plateformes nécessitent des mises à niveau de leur alimentation tout au long de leur durée de vie opérationnelle.
Points Clés du Rapport
- Par type, les solutions d'alimentation non portables détenaient 71,90 % de la part du marché des solutions d'alimentation militaire en 2025 et devraient croître à un CAGR de 7,46 % jusqu'en 2031.
- Par source d'énergie, les générateurs détenaient 55,30 % de la part de marché en 2025, tandis que les autres sources d'énergie devraient croître à un CAGR de 6,97 % jusqu'en 2031.
- Par composant, la production et le stockage d'énergie représentaient 70,60 % de la part du marché des solutions d'alimentation militaire en 2025 et devraient croître à un CAGR de 7,48 % jusqu'en 2031.
- Par domaine, les systèmes terrestres détenaient 62,40 % de la part de marché en 2025 et devraient croître à un CAGR de 7,59 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 38,60 % de la part de marché en 2025, tandis que l'Europe devrait croître à un CAGR de 7,78 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Accélération de la modernisation de la défense et électrification des plateformes militaires | +1.80% | Mondial, avec la plus forte intensité en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Expansion rapide des systèmes sans pilote et de l'électronique de mission à forte consommation d'énergie | +1.50% | Mondial, avec l'Amérique du Nord et l'Asie-Pacifique en tête | Court terme (≤ 2 ans) |
| Déploiement de systèmes à énergie dirigée et de GE entraînant des besoins en haute puissance | +1.20% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Demande d'alimentation mobile et portable pour les opérations expéditionnaires | +0.60% | Mondial, avec le Moyen-Orient, l'Afrique et l'Asie-Pacifique comme zones opérationnelles importantes | Court terme (≤ 2 ans) |
| Adoption croissante de microréseaux tactiques pour renforcer la résilience énergétique sur le champ de bataille | +0.80% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Impulsion stratégique en faveur de chaînes d'approvisionnement en énergie de défense sécurisées et souveraines | +0.70% | Amérique du Nord, Europe et Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la Modernisation de la Défense et Électrification des Plateformes Militaires
Le marché des solutions d'alimentation militaire bénéficie du remplacement par les forces armées des fonctions hydrauliques et pneumatiques par des actionneurs électriques sur les plateformes terrestres, navales et aériennes. La demande américaine pour l'exercice budgétaire 2026 comprend 20,30 milliards USD pour la science et la technologie et 2,90 milliards USD pour la microélectronique. Les actionneurs électriques et les équipements de mission accroissent le besoin en production, stockage, convertisseurs et contrôles thermiques. Cela peut créer un déficit de capacité sur les plateformes maintenues en service. Les États membres de l'Union européenne devraient consacrer 454 milliards EUR (environ 495 milliards USD) à la défense en 2026. Les mises à niveau qui en résultent peuvent accroître la demande de remplacements réguliers et favoriser les fournisseurs qualifiés qui s'intègrent aux systèmes existants.
Expansion Rapide des Systèmes Sans Pilote et de l'Électronique de Mission à Forte Consommation d'Énergie
Le marché des solutions d'alimentation militaire est façonné par un nombre croissant de plateformes sans pilote et de systèmes de mission à forte consommation d'énergie. La demande américaine pour l'exercice budgétaire 2026 alloue 9,40 milliards USD aux véhicules aériens sans pilote (Vasp), dans un total de 13,40 milliards USD pour les systèmes autonomes et téléopérés. Ces systèmes nécessitent une recharge, un traitement des données, des communications et une maintenance en périphérie opérationnelle. Une analyse de l'armée américaine a indiqué que le traitement des systèmes robotiques pourrait nécessiter jusqu'à 12 MW pour une équipe de combat de brigade d'ici 2040. Le projet Odin utilise des équipements intelligents conformes à la norme MIL-STD-3071 pour améliorer la visibilité sur la consommation d'énergie. Les fournisseurs qui combinent des fonctions de surveillance et de contrôle avec du matériel peuvent disposer d'un avantage.
Déploiement de Systèmes à Énergie Dirigée et de GE Entraînant des Besoins en Haute Puissance
Le marché des solutions d'alimentation militaire est soutenu par les armes à énergie dirigée (AED) et les systèmes de guerre électronique (GE) qui nécessitent une puissance électrique élevée et stable. Le DoD vise à augmenter les capacités à énergie dirigée d'environ 150 kW à 500 kW d'ici la fin des années 2020. Ces systèmes nécessitent un refroidissement et un conditionnement, ce qui peut nécessiter des modifications de la production, du stockage et de la distribution. Les lasers embarqués sur les navires doivent fonctionner conjointement avec la propulsion, les capteurs et les autres charges de mission. Les véhicules terrestres font face à des limites comparables en matière de puissance exportée, favorisant les groupes motopropulseurs hybrides, le stockage et la gestion thermique. Les fournisseurs doivent qualifier leurs solutions tôt, car les calendriers de développement des nouvelles plateformes sont longs.
Demande Croissante d'Alimentation Mobile et Portable pour les Opérations Expéditionnaires
Les systèmes portables restent importants pour le marché des solutions d'alimentation militaire, car les unités expéditionnaires opèrent loin des bases fixes. Le personnel débarqué et les unités dispersées ont besoin d'électricité pour alimenter les radios, les capteurs, les systèmes anti-drones et les petits aéronefs. Cela crée une demande pour des batteries légères et faciles à remplacer sur le terrain, des générateurs compacts, des chargeurs et des équipements de gestion. Le besoin augmente lorsque la production embarquée sur véhicule ne peut pas atteindre les unités avancées. Les directives de l'armée américaine traitent la production, le stockage et la distribution comme des fonctions connectées dans les opérations de combat à grande échelle. Les modules portables standardisés peuvent aider les utilisateurs à réduire les besoins en ravitaillement et à gérer une utilisation plus large des équipements électroniques.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact | |
|---|---|---|---|---|
| Dépendance aux minéraux critiques créant des vulnérabilités d'approvisionnement et de coût pour les batteries | -1.00% | Mondial, avec les États-Unis et l'UE les plus exposés | Moyen terme (2-4 ans) | |
| Exigences strictes de qualification militaire entraînant des coûts élevés de développement et de cycle de vie | -0.80% | Mondial, plus prononcé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) | |
| Défis de gestion thermique et de sécurité limitant le déploiement de batteries à haute énergie | -0.50% | Mondial | Moyen terme (2-4 ans) | |
| Défis d'intégration aux plateformes existantes et délais prolongés d'acquisition de défense | -0.40% | Amérique du Nord et Europe | Long terme (≥ 4 ans) | |
| Source: Mordor Intelligence | ||||
Exigences Strictes de Qualification Militaire Entraînant des Coûts Élevés de Développement et de Cycle de Vie
Le marché des solutions d'alimentation militaire présente des barrières à l'entrée élevées, car les équipements doivent satisfaire à des règles de qualification militaire exigeantes. Les batteries et les équipements d'alimentation sont évalués pour leur durabilité, leur compatibilité électromagnétique, leur sécurité et leurs performances. Le Bureau du programme de batteries de l'armée américaine exige des inspections de qualification et une autorisation sur la liste des produits qualifiés avant l'attribution du contrat. Les tests peuvent ajouter des années et des coûts avant que les produits commerciaux n'entrent en service militaire. Les exigences en matière de cybersécurité créent des charges supplémentaires, en particulier pour les petits fournisseurs. Ces barrières favorisent les entreprises disposant de systèmes de qualité défense établis et peuvent retarder l'adoption des technologies de batteries à l'état solide, lithium-soufre et autres technologies émergentes.
Dépendance aux Minéraux Critiques Créant des Vulnérabilités d'Approvisionnement et de Coût pour les Batteries
La disponibilité des minéraux critiques freine le marché des solutions d'alimentation militaire, car les batteries avancées nécessitent des matériaux dont l'approvisionnement mondial est concentré. Le témoignage devant le Sénat américain en 2026 a indiqué que le pays restait entièrement dépendant des importations pour le graphite de qualité batterie. Les restrictions à l'exportation peuvent augmenter les coûts des batteries et allonger les délais d'approvisionnement pour le graphite, le cobalt, les terres rares et les composants associés. Les nouvelles mines et installations de traitement nécessitent de longues périodes de développement, de sorte que les changements de politique ne peuvent pas sécuriser immédiatement l'approvisionnement. Les fabricants doivent recourir à la planification des stocks, aux accords d'approvisionnement, à la substitution de matériaux et au recyclage tout en respectant des exigences de qualification strictes. Cette incertitude peut retarder les acquisitions et inciter les acheteurs à approuver plusieurs fournisseurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type :
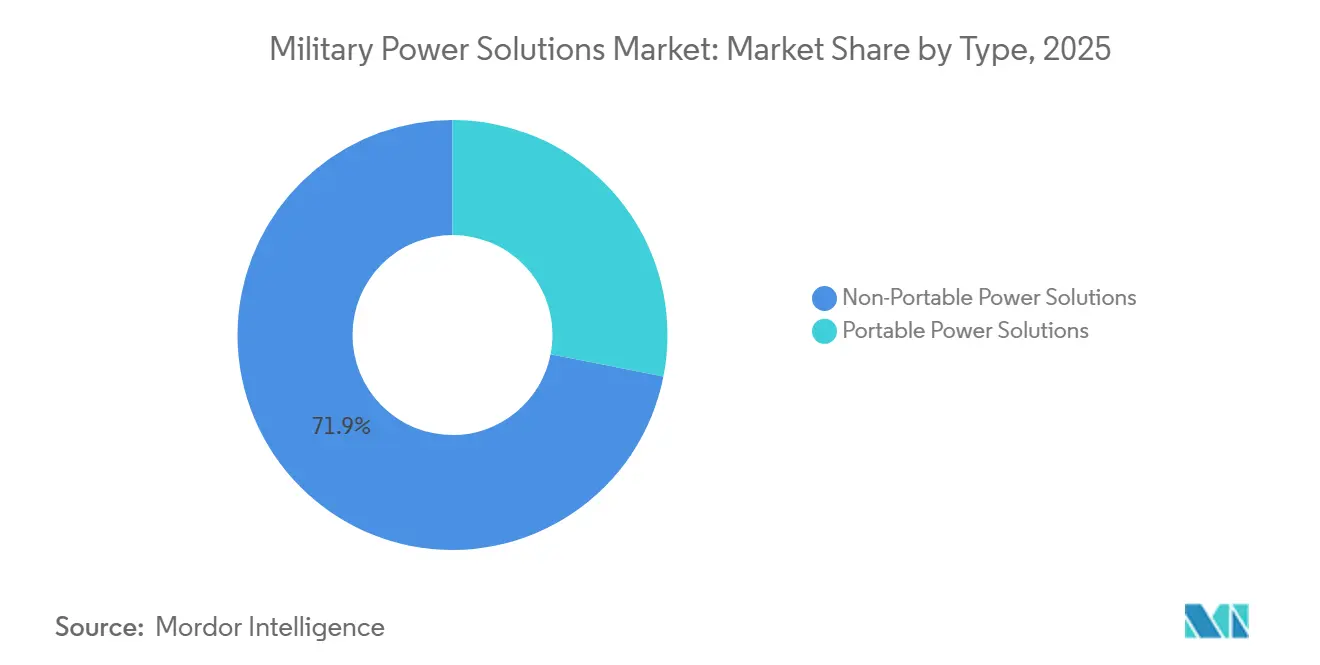
Les Systèmes Non Portables Dominent la Demande Actuelle et la Croissance FutureLes solutions d'alimentation non portables détenaient 71,90 % de la part de marché en 2025 et devraient se développer à un CAGR de 7,46 % jusqu'en 2031. Le segment comprend les équipements intégrés aux véhicules, embarqués sur les navires et en installation fixe qui constituent le fondement de l'infrastructure énergétique militaire. Sa position reflète le parc installé de véhicules, de navires, de bases et d'autres systèmes nécessitant une alimentation continue. Les charges électriques des capteurs, des communications, de la GE et des systèmes de protection active soutiennent la demande d'équipements à plus haute capacité. Les mises à niveau des véhicules et des navires peuvent intervenir lors des cycles de maintenance et de modernisation.
La taille du marché des solutions d'alimentation militaire pour les systèmes non portables est également soutenue par les microréseaux de sites fixes et de niveau formation. Ces systèmes nécessitent une production, un stockage, un conditionnement et une distribution intégrés fonctionnant dans des conditions militaires. Les solutions portables représentaient les 28,10 % restants de la demande et soutenaient les équipements portés par les soldats, les petits systèmes sans pilote, les communications et les capteurs distants. Leurs utilisateurs privilégient la légèreté, l'endurance, l'accès à la recharge et le remplacement sur le terrain. Les directives de l'armée américaine traitent la production, le stockage et la distribution portables comme des fonctions logistiques connectées.



Par Source d'Énergie :
Les Générateurs Conservent leur Échelle Tandis que les Autres Sources Croissent Plus ViteLes générateurs détenaient 55,30 % de la part de marché en 2025, car les forces alliées disposent d'une infrastructure diesel établie, de fournisseurs qualifiés et de systèmes de soutien sur le terrain. Ils fournissent l'alimentation principale pour les bases, les véhicules, les équipements tactiques et les opérations à distance. Le DoD américain a attribué à Cummins un contrat de 500 millions USD en décembre 2025 pour des groupes électrogènes mobiles de 500 kW fournis à la Pologne dans le cadre des ventes militaires à l'étranger (FMS). Les générateurs peuvent également fournir une capacité dispatchable au sein des microréseaux aux côtés du stockage et des systèmes solaires. Cette catégorie reste centrale pour le marché des solutions d'alimentation militaire.
Les autres sources d'énergie devraient croître à un CAGR de 6,97 % jusqu'en 2031, le taux le plus élevé de la segmentation. Ce groupe comprend les piles à combustible, les systèmes solaires hybrides et les systèmes à base d'hydrogène qui offrent des signatures acoustiques et thermiques réduites. SFC Energy a reçu un contrat de 42,70 millions EUR (48,07 millions USD) en mai 2026 pour fournir des systèmes mobiles à pile à combustible en Ukraine. Les batteries soutiennent la veille silencieuse, la robotique et les véhicules sans pilote, notamment le produit Hawker ARMASAFE iON-X d'EnerSys conforme à la norme MIL-PRF-32565C.[2] Ces sources présentent différents compromis en matière de carburant, de recharge, de maintenance et de signature.
Par Composant :
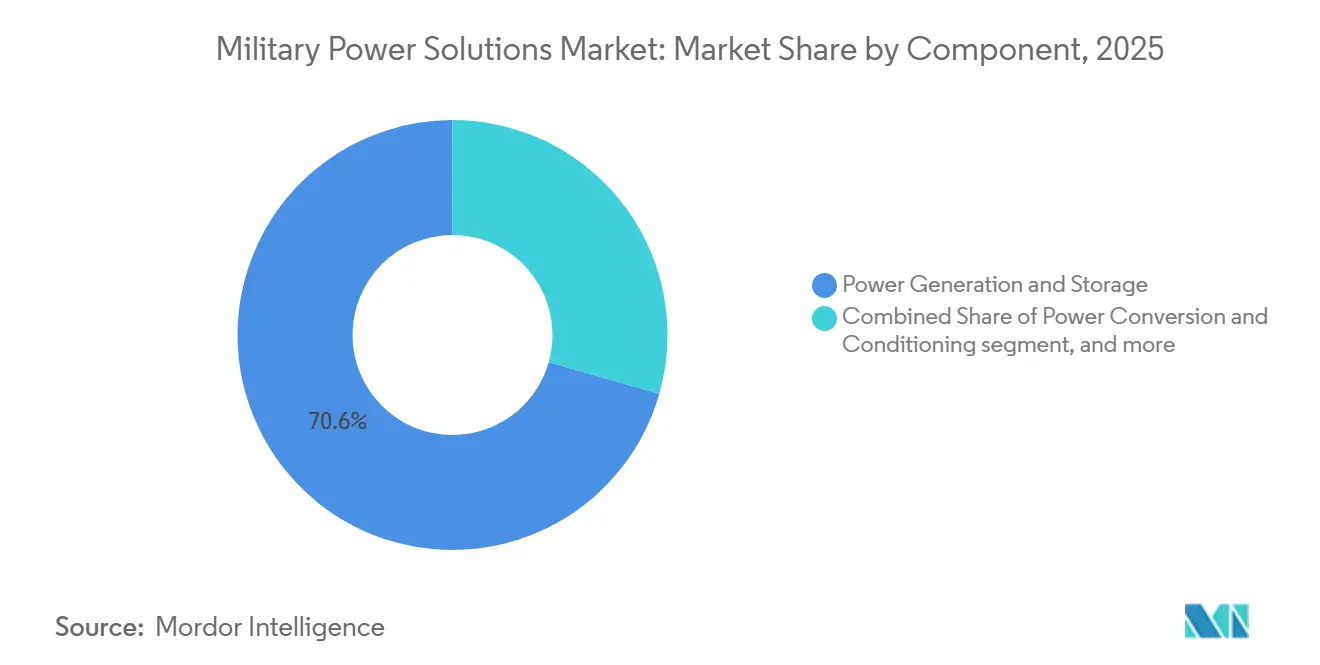
La Production et le Stockage Restent le Principal Domaine d'AcquisitionLa production et le stockage d'énergie représentaient 70,60 % de la part de marché en 2025 et devraient croître à un CAGR de 7,48 % jusqu'en 2031. Cette catégorie produit ou conserve l'énergie utilisée par les charges militaires. Les systèmes à énergie dirigée, les microréseaux tactiques et les flottes de drones dépendent d'une production et d'un stockage fiables. Les batteries, les générateurs et les piles à combustible nécessitent également une recharge, du carburant, une maintenance et un soutien sur le cycle de vie. Cela fait de la production et du stockage la catégorie centrale pour les composants.
La conversion et le conditionnement de l'énergie restent essentiels pour les charges radar, GE, communications et traitement qui nécessitent une tension stable et une réponse rapide. Les convertisseurs et onduleurs robustes doivent satisfaire aux exigences électromagnétiques, de poids et d'encombrement. La distribution et la gestion de l'énergie gagnent en valeur à mesure que les utilisateurs cherchent à avoir une visibilité sur la consommation. Le projet Odin utilise des équipements intelligents pour fournir des données énergétiques via l'environnement de commandement et de contrôle (C2) de l'armée. Le marché des solutions d'alimentation militaire déplace par conséquent une partie de sa valeur vers des capacités de contrôle intégrées.

Par Domaine :
Les Systèmes Terrestres Fournissent le Volume Tandis que les Systèmes Navals et Aériens Exigent des Performances Plus ÉlevéesLes systèmes terrestres détenaient 62,40 % de la part de marché en 2025 et devraient croître à un CAGR de 7,59 % jusqu'en 2031. Cette catégorie couvre les véhicules blindés, les véhicules tactiques, la défense aérienne au sol, les capteurs distants et les équipements déployables. Son échelle reflète à la fois le large parc mondial de plateformes terrestres et la demande croissante des drones, des systèmes anti-drones et des postes de commandement. Les microréseaux tactiques et la logistique des batteries ajoutent de la demande dans des formations largement dispersées. La norme MIL-STD-3071 soutient des équipements interopérables pour ces systèmes.
Les systèmes navals ont des volumes unitaires plus faibles mais les besoins en puissance par plateforme les plus élevés pour la propulsion, les capteurs, les communications, les systèmes de combat et les éventuelles armes laser. Cela crée une demande pour une production, un stockage, une conversion, un refroidissement et une gestion de charge intégrés. Les systèmes aériens font face à des contraintes strictes de poids, d'encombrement, thermiques et de fiabilité tout en supportant le radar, la GE, les commandes de vol et le traitement. Les équipements à actionnement électrique augmentent encore les charges électriques des aéronefs. Le marché des solutions d'alimentation militaire doit répondre à ces besoins sans réduire les performances de la mission.
Analyse Géographique
Marché des Solutions d'Alimentation Militaire en Amérique du Nord
L'Amérique du Nord détenait 38,60 % de la part de marché en 2025. L'échelle des achats américains soutient la demande en matière de production d'énergie, de batteries, d'électronique de puissance et de systèmes de gestion. La demande budgétaire pour l'exercice 2026 comprend 13,40 milliards USD pour les systèmes autonomes et téléopérés. EnerSys développe une capacité de cellules lithium conformes aux exigences nationales pour les clients des secteurs aérospatial et de la défense. La demande nord-américaine combine les nouveaux systèmes, les mises à niveau, la modernisation navale, les règles strictes de qualification et la politique industrielle nationale.
Marché des Solutions d'Alimentation Militaire en Europe
L'Europe devrait croître à un TCAC de 7,78 % jusqu'en 2031, soit le taux régional le plus élevé du marché des solutions d'alimentation militaire. Les dépenses militaires européennes ont atteint 864 milliards USD en 2025, le niveau le plus élevé jamais enregistré pour la région selon le SIPRI. L'OTAN a indiqué que les alliés européens et le Canada ont augmenté leurs dépenses de défense de base de près de 20 % en termes réels au cours de l'année 2025. Ces dépenses soutiennent l'acquisition de véhicules, de générateurs, de batteries et de microréseaux. Le contrat de pile à combustible de SFC Energy en mai 2026 pour l'Ukraine illustre le rôle de la demande soutenue par les gouvernements.
Marché des Solutions d'Alimentation Militaire en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et en Afrique
L'Asie-Pacifique a maintenu une demande à long terme alors que l'Inde, la Chine, la Corée du Sud et le Japon modernisent leurs forces armées. L'Inde a alloué 2,19 lakh crore INR, soit l'équivalent de 26,10 milliards USD, aux dépenses d'investissement en matière de défense pour l'exercice 2026-27.[3] La Chine a fixé un budget officiel de défense de 1,91 trillion RMB (276,70 milliards USD) pour l'exercice 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique constituent des marchés plus modestes pour les équipements de soutien dans le cadre des ventes militaires étrangères.
Paysage Concurrentiel
Concentration du Marché
Segment terrestre sur le marché des solutions d'alimentation militaires
Le marché des solutions d'alimentation militaire est modérément consolidé parmi les fournisseurs de premier rang. EnerSys, Cummins, Saft Groupe SAS, Caterpillar, RTX Corporation, EaglePicher Technologies et Rolls-Royce fournissent des batteries, des générateurs, de l'électronique de puissance ou des équipements connexes. Des spécialistes de taille intermédiaire dans les piles à combustible et les fabricants de batteries se disputent des applications plus ciblées. Le statut de qualification est un facteur majeur, car les acheteurs de défense exigent une fiabilité éprouvée, la conformité et la gestion sécurisée des informations contrôlées. De longs historiques de produits peuvent soutenir les acquisitions répétées.
EnerSys développe une capacité nationale de production de cellules pour les clients du secteur aérospatial et de la défense nécessitant un approvisionnement américain conforme. Cummins a remporté un contrat de 500 millions USD de l'armée américaine pour des groupes électrogènes mobiles fournis à la Pologne via FMS. SFC Energy a remporté une commande de 42,70 millions EUR (48,07 millions USD) pour des piles à combustible mobiles en Ukraine. Ces initiatives se concentrent sur l'approvisionnement conforme, l'échelle de production et l'alimentation à faible signature. Les grands fournisseurs et les fournisseurs spécialisés peuvent donc occuper des positions différentes dans le paysage des acquisitions.
Les logiciels de gestion de l'énergie gagnent en pertinence à mesure que les microréseaux tactiques et les charges électriques dynamiques deviennent plus courants. La norme MIL-STD-3071 fournit un cadre pour les systèmes d'alimentation tactiques interopérables. La production et le stockage hybrides peuvent répondre aux charges de pointe tout en limitant les signatures acoustiques ou thermiques. Un approvisionnement qualifié en batteries non adversariales devient également une exigence concurrentielle.
Leaders du Secteur des Solutions d'Alimentation Militaire
-
RTX Corporation
-
Caterpillar Inc.
-
Saft Groupe SAS
-
Cummins Inc.
-
EnerSys
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Solutions d'Alimentation Militaire Entreprises couvertes dans ce rapport
- EnerSys
- Cummins Inc.
- Saft Groupe SAS
- RTX Corporation
- EaglePicher Technologies, LLC
- SFC Energy AG
- Denchi Group Ltd.
- Concorde Battery Corporation
- Rolls-Royce Holdings PLC
- L3Harris Technologies, Inc.
- Advanced Conversion Technology, Inc.
- Epsilor-Electric Fuel Ltd.
- Caterpillar Inc.
- Eniquest Pty Ltd.
- Galvion Ltd.
Développements industriels récents dans Marché des Solutions d'Alimentation Militaire
- Mai 2026 : SFC Energy AG a remporté la plus grande commande de l'histoire de l'entreprise, un contrat de 42,70 millions EUR (48,07 millions USD) pour fournir des systèmes mobiles avancés à pile à combustible pour un déploiement militaire et civil en Ukraine, financé par l'Initiative d'habilitation de l'Allemagne. Le contrat a déclenché une révision à la hausse des prévisions de chiffre d'affaires de SFC pour l'exercice 2026 à 163–175 millions EUR (environ 190–204 millions USD) et de ses prévisions d'EBITDA à 29–34 millions EUR (environ 34–40 millions USD).
- Juillet 2026 : EnerSys a mis à jour ses plans pour son installation de fabrication de cellules lithium axée sur la défense à Greenville, en Caroline du Sud, affinant sa stratégie pour servir les clients du secteur aérospatial et de la défense nécessitant une production américaine conforme aux exigences relatives aux entités étrangères préoccupantes, soutenue par une subvention révisée de 150 millions USD du Département de l'Énergie.
- Décembre 2025 : Cummins Power Generation a remporté un contrat à prix fixe ferme de 500 millions USD de l'armée américaine pour des groupes électrogènes mobiles montés sur châssis de 500 kW destinés à la Pologne, à livrer via FMS.
Portée du Rapport sur le Marché Mondial des Solutions d'Alimentation Militaire
Les solutions d'alimentation militaire sont des systèmes d'alimentation électrique spécialisés conçus pour fonctionner de manière fiable dans des environnements de combat et de défense extrêmes, robustes et hors réseau. Contrairement à l'électronique commerciale standard, ces systèmes résistent aux chocs sévères, aux vibrations, aux températures extrêmes et à la poussière tout en fournissant une alimentation ininterrompue pour les opérations critiques de mission.
Le marché des solutions d'alimentation militaire est segmenté par type, source d'énergie, composant, domaine et géographie. Par type, le marché est segmenté en solutions d'alimentation portables et solutions d'alimentation non portables. Par source d'énergie, le marché est segmenté en batteries, générateurs et autres sources d'énergie (y compris les piles à combustible et les systèmes hybrides). Par composant, le marché est segmenté en production et stockage d'énergie, conversion et conditionnement de l'énergie, et distribution de l'énergie. Par domaine, le marché est segmenté en terrestre, aérien et naval. Le rapport couvre également les tailles de marché et les prévisions pour le marché des solutions d'alimentation militaire dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Aperçu de la segmentation
| Portable |
| Non portable |
| Batteries |
| Générateurs |
| Autres sources |
| Aérien |
| Terrestre |
| Maritime |
| Amérique du Nord | États-Unis |
| Canada | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique latine | Brésil |
| Reste de l'Amérique latine | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Israël | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Portable | |
| Non portable | ||
| Par source | Batteries | |
| Générateurs | ||
| Autres sources | ||
| Par plateforme | Aérien | |
| Terrestre | ||
| Maritime | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique latine | Brésil | |
| Reste de l'Amérique latine | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Israël | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des solutions d'alimentation militaire d'ici 2031 ?
Le marché des solutions d'alimentation militaire devrait atteindre 10,99 milliards USD d'ici 2031, avec un CAGR de 6,24 % jusqu'en 2031.
Quel type domine la demande en solutions d'alimentation militaire ?
Les solutions d'alimentation non portables étaient en tête avec une part de 71,90 % en 2025 et devraient également croître à un CAGR de 7,46 % jusqu'en 2031.
Pourquoi les piles à combustible gagnent-elles en utilisation dans les applications de défense ?
Les piles à combustible peuvent fournir une alimentation à faible signature pour la surveillance, les communications, les systèmes sans pilote et les déploiements à distance.
Quel composant représente la plus grande part des dépenses d'alimentation militaire ?
La production et le stockage d'énergie détenaient une part de 70,60 % en 2025 et devraient croître à un CAGR de 7,48 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Europe devrait se développer à un CAGR de 7,78 %, soutenue par des investissements de défense soutenus et des programmes de modernisation.
Qu'est-ce qui limite l'adoption des batteries militaires avancées ?
Les exigences de qualification, le risque d'approvisionnement en minéraux critiques, la gestion thermique et l'intégration aux plateformes existantes peuvent retarder l'adoption.