
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
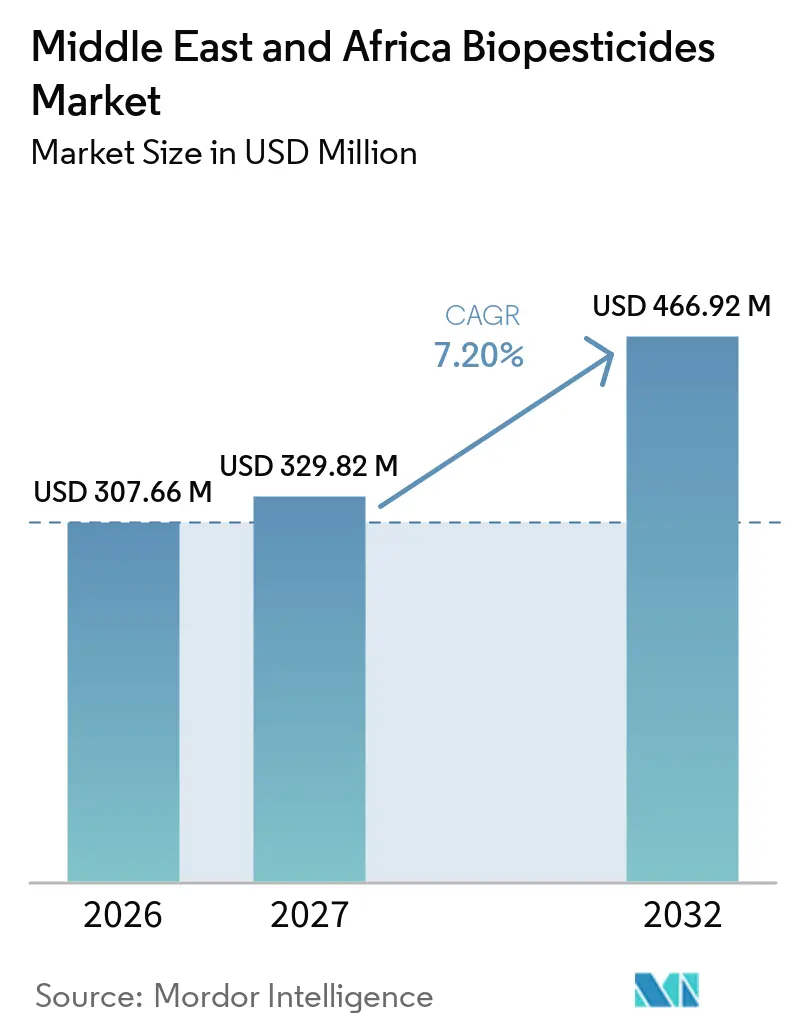
| Tamanho do mercado no ano base (2026) | 307.66 Milhões de dólares |
| Tamanho do Mercado (2027) | 329.82 Milhões de dólares |
| Tamanho do Mercado (2032) | 466.92 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.20 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio |
| Maior Mercado | África |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biopesticidas do Oriente Médio e África pela Mordor Intelligence
O tamanho do mercado de biopesticidas do Oriente Médio e África foi avaliado em 307,66 milhões de USD em 2026 e está previsto para crescer de 329,82 milhões de USD em 2027 para 466,92 milhões de USD até 2032, a um CAGR de 7,20% de 2027 a 2032. Esse crescimento é impulsionado por regulamentações mais rígidas sobre pesticidas, aumento da área de agricultura orgânica e investimentos contínuos de fundos soberanos em pesquisa biológica adaptada ao deserto. A África mantém a liderança de mercado, enquanto o Oriente Médio está previsto para registrar o crescimento mais rápido, apoiado por investimentos em modernização agrícola e soluções biológicas de proteção de culturas. Os desenvolvimentos do setor concentram-se em tecnologia de encapsulamento termoestável, formulações líquidas compatíveis com drones e aquisições estratégicas para expandir coleções microbianas para o desenvolvimento futuro de produtos. O potencial de mercado existe na melhoria da educação dos agricultores, na redução dos custos por hectare e no desenvolvimento de formulações resistentes ao clima para agricultores de pequena escala, particularmente em regiões onde os pesticidas convencionais perderam eficácia devido à resistência de pragas.
Principais Conclusões do Relatório
- Por tipo de produto, os bioinseticidas lideraram com 28,6% da participação do mercado de biopesticidas do Oriente Médio e África em 2026, enquanto os bioherbicidas estão previstos para crescer ao CAGR mais rápido de 9,2% de 2027 a 2032.
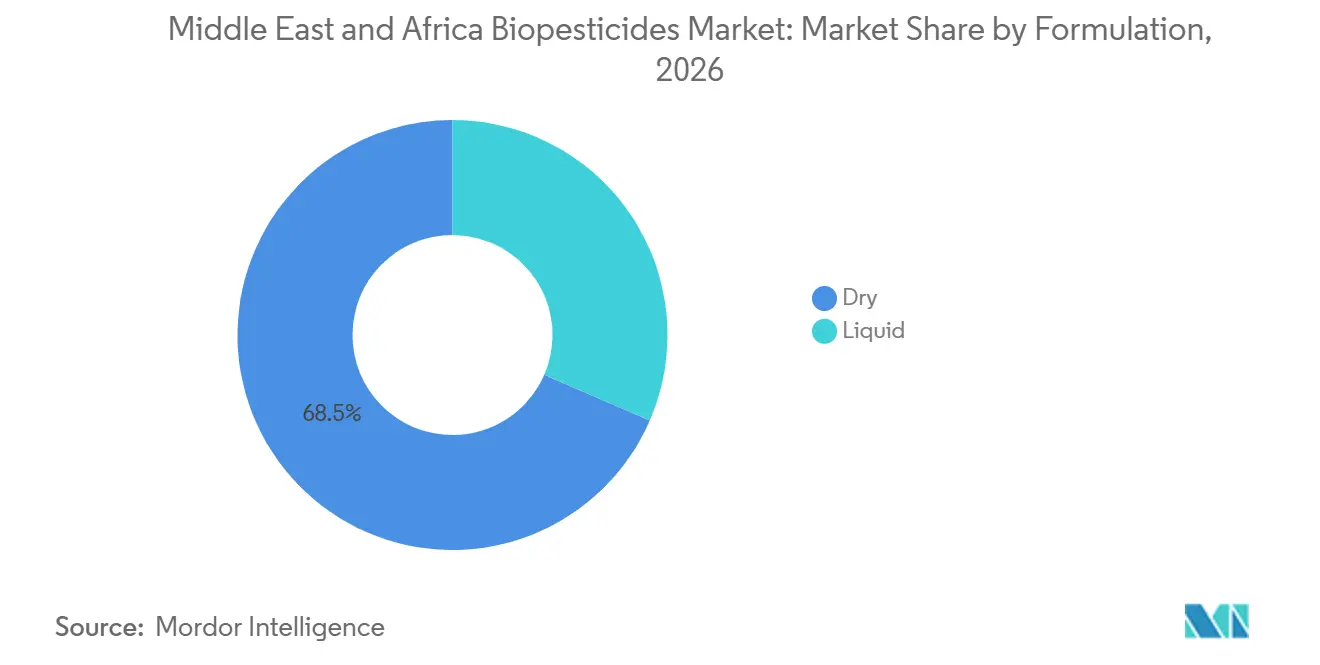
- Por formulação, os produtos secos representaram 68,5% do tamanho do mercado de biopesticidas do Oriente Médio e África em 2026, enquanto os produtos líquidos estão previstos para crescer ao CAGR mais rápido de 8,6% de 2027 a 2032.
- Por modo de aplicação, a pulverização foliar representou 32,3% do mercado em 2026, enquanto o tratamento de sementes está previsto para crescer ao CAGR mais rápido, 9,5%, de 2027 a 2032.
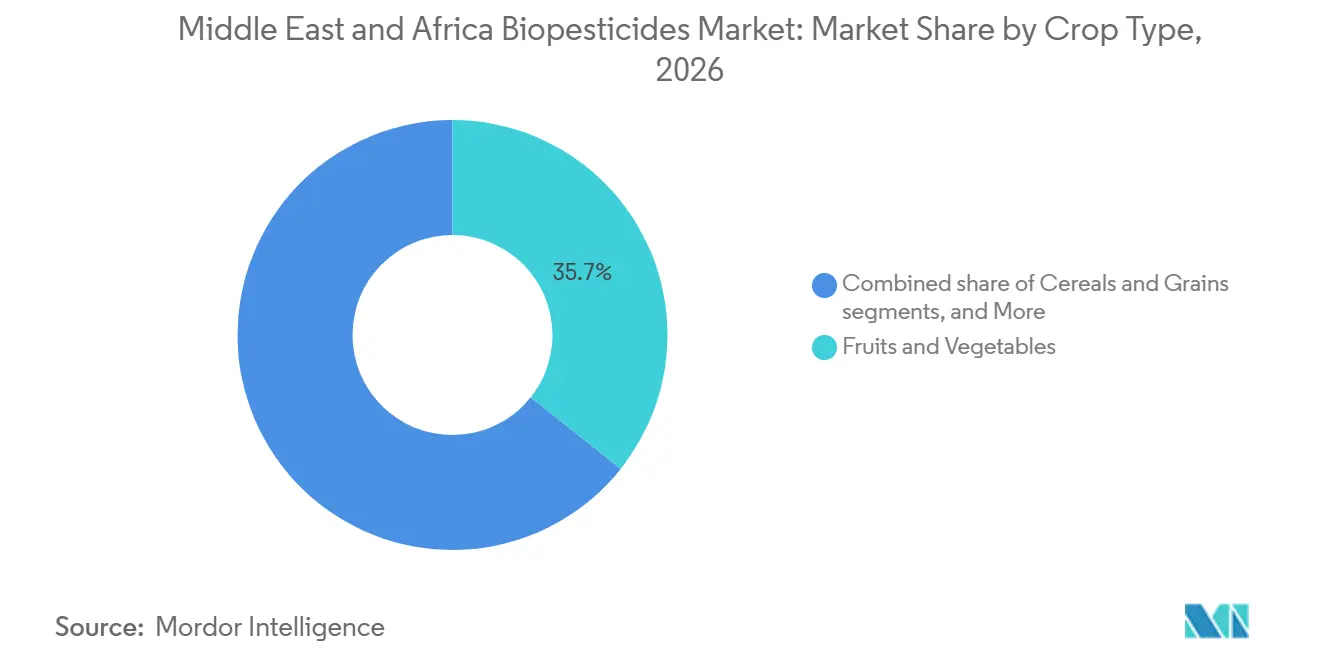
- Por tipo de cultura, frutas e hortaliças capturaram 35,7% do mercado em 2026, enquanto oleaginosas e leguminosas estão previstas para crescer ao CAGR mais rápido de 8,8% de 2027 a 2032.
- Por geografia, a África representou 58,8% do mercado de biopesticidas do Oriente Médio e África em 2026, enquanto o Oriente Médio está previsto para crescer ao CAGR mais rápido de 7,9% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proibições Regulatórias de Principais Ativos Sintéticos | +1.8% | Núcleo do Oriente Médio, expandindo-se para o Norte de África | Médio prazo (2-4 anos) |
| Aprovações Aceleradas para Produtos Microbianos | +1.2% | Emirados Árabes Unidos, Arábia Saudita, com extensão ao Egito | Curto prazo (≤ 2 anos) |
| Expansão de Terras Agrícolas Certificadas como Orgânicas | +1.5% | Em toda a África, particularmente nos corredores de exportação da África Oriental | Longo prazo (≥ 4 anos) |
| Aumento da Resistência de Pragas a Pesticidas Químicos | +2.1% | Global, com pressão aguda nas regiões de algodão e tamareira | Curto prazo (≤ 2 anos) |
| Adoção de Bioapulverização de Precisão Habilitada por Drones | +0.8% | Países do CCG, expandindo-se para fazendas comerciais em todo o Oriente Médio e África | Médio prazo (2-4 anos) |
| Investimentos de Fundos Soberanos do Conselho de Cooperação do Golfo (GCC) em P&D de Biocontrole Adaptado ao Deserto | +0.6% | Emirados Árabes Unidos, Arábia Saudita, com potencial de transferência de tecnologia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Proibições Regulatórias de Principais Ativos Sintéticos
As autoridades da região restringiram dezenas de compostos químicos de alto risco desde 2024, desencadeando uma mudança orientada pela conformidade em direção a opções microbianas. Os Emirados Árabes Unidos proibiram vários organofosforados e apresentaram um registro digital unificado que filtra produtos não aprovados. A Tunísia subsidia até 50% dos custos de certificação orgânica, tornando a biologia agrícola mais viável[1]. Este aperto regulatório estende-se além dos pesticidas domésticos às aplicações agrícolas, onde as preocupações com a contaminação de águas subterrâneas e resíduos de segurança alimentar estão a impulsionar mudanças de política. Os exportadores responderam rapidamente porque a conformidade com resíduos agora determina a liberação nas fronteiras. Esta rigidez encurta os ciclos de vida dos produtos para ativos mais antigos e acelera o redirecionamento dos orçamentos de P&D para empresas de controle biológico.
Aprovações Aceleradas para Produtos Microbianos
O plano de biotecnologia dos Emirados Árabes Unidos prioriza janelas de revisão de 120 dias para bioinsumos, em comparação com o dossiê padrão de vários anos para sintéticos. Os fundos da Visão 2030 da Arábia Saudita para ensaios de validação na Cidade do Rei Abdulaziz para Ciência e Tecnologia reduzem ainda mais o atrito regulatório. As multinacionais aproveitam a vantagem por meio de centros regionais que agrupam pesquisa, produção piloto e equipes de assuntos regulatórios. Aprovações mais rápidas reduzem os custos de manutenção, desbloqueiam receitas mais cedo e atraem capital de risco para startups microbianas de nicho. Esta vantagem de eficiência regulatória está atraindo empresas internacionais de biocontrole para estabelecer sedes regionais e instalações de fabricação no CCG, criando uma vantagem competitiva que se estende por todo o mercado mais amplo do Oriente Médio e África.
Expansão de Terras Agrícolas Certificadas como Orgânicas
Os prémios de preço para produtos certificados aumentam a renda dos agricultores e compensam os custos mais elevados dos biopesticidas avançados. Esses prémios variam tipicamente de 20 a 30% acima dos preços de culturas convencionais, proporcionando incentivos financeiros significativos para os agricultores. A procura do mercado, em vez de regulamentações, impulsiona o crescimento no mercado de biopesticidas do Oriente Médio e África, com a crescente preferência dos consumidores por produtos orgânicos e práticas agrícolas sustentáveis. O processo de certificação orgânica, embora rigoroso, permite que os agricultores acessem mercados premium e estabeleçam relações de longo prazo com compradores. A crescente consciencialização da sustentabilidade ambiental e da segurança alimentar entre os consumidores reforça ainda mais esta estabilidade de mercado.
Aumento da Resistência de Pragas a Pesticidas Químicos
As populações de lagarta-do-algodão resistem a múltiplos piretroides em toda a África Ocidental e Central, e os produtores de tâmaras de Omã combatem estirpes do inseto dubas imunes a neonicotinoides. Os investigadores registam resistência a novas composições químicas em três estações, obrigando os agricultores a rodar com biológicos de múltiplos modos que atrasam a adaptação. A procura dos agricultores atinge o pico em culturas onde os prémios de exportação ou a devastação por pragas alteram rapidamente o cálculo do rendimento. Esta pressão de resistência cria uma proposta de valor convincente para os biopesticidas, que tipicamente empregam múltiplos modos de ação e são menos propensos ao desenvolvimento de resistência devido aos seus complexos mecanismos biológicos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Curta Vida Útil em Climas Quentes | -1.4% | Em toda a região, particularmente aguda em áreas desérticas | Curto prazo (≤ 2 anos) |
| Custo por Hectare Mais Elevado em Comparação com Genéricos | -1.1% | Segmentos de pequenos agricultores sensíveis ao preço em toda a África | Médio prazo (2-4 anos) |
| Lacunas de Conscientização e Treinamento de Agricultores | -0.9% | Áreas rurais do Oriente Médio e África, particularmente em regiões de agricultura tradicional | Longo prazo (≥ 4 anos) |
| Importações Ilegais de Mercado Cinza de Biopesticidas Falsificados | -0.7% | Regiões fronteiriças e canais de distribuição informais | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Curta Vida Útil em Climas Quentes
As temperaturas ambientes nos armazéns ultrapassam 45 °C na época de pico, reduzindo drasticamente a viabilidade microbiana muito antes da venda. A cobertura da cadeia de frio permanece limitada fora das principais cidades. Embora os avanços no encapsulamento aumentem a sobrevivência, os custos unitários sobem, restringindo o acesso para compradores com orçamento limitado. Os padrões de encomendas sazonais agravam o desperdício, especialmente para pequenos distribuidores que carecem de velocidade de rotatividade. As empresas estão a investir fortemente em tecnologias de formulação termoestável, incluindo sistemas de encapsulamento e suportes resistentes a UV, mas essas formulações avançadas geralmente têm preços premium que limitam a acessibilidade. A restrição de prazo de validade cria desafios particulares para os padrões de procura sazonal, onde os produtos devem permanecer viáveis durante períodos de armazenamento prolongados entre as épocas de plantio.
Custo por Hectare Mais Elevado em Comparação com Genéricos
Os inseticidas genéricos, com preços 30 a 50% mais baixos por hectare, permanecem predominantes em fazendas com fluxo de caixa limitado. A reaplicação frequente necessária de produtos biológicos alarga esta diferença de custo. O acesso limitado ao crédito impede que os agricultores façam a transição para biológicos, a menos que os processadores ou exportadores partilhem as despesas. O maior número de aplicações necessárias para determinados biopesticidas aumenta os custos sazonais. A diferença de preço entre pesticidas sintéticos e biológicos está a diminuir à medida que os preços dos pesticidas sintéticos sobem devido à inflação das matérias-primas e aos custos de conformidade regulatória, enquanto a melhoria da escala de fabricação aumenta a eficiência da produção de biopesticidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os bioinseticidas permanecem dominantes sob pressão de resistênciaO segmento de bioinseticidas deteve 28,6% da participação do mercado de biopesticidas do Oriente Médio e África em 2026, à medida que os produtores enfrentaram surtos agressivos de lagarta-do-cartucho, minador-de-folhas e percevejo-dubas. Os produtos à base de Bacillus thuringiensis e Beauveria bassiana mantêm a confiança dos agricultores porque ensaios replicados comprovam uma rápida redução das pragas.
Os bioherbicidas estão previstos para crescer ao CAGR mais rápido de 9,2% de 2027 a 2032, à medida que a caruru resistente a herbicidas e o azevém se espalham pelas bacias cerealíferas. A P&D tem como alvo fungos alelopáticos que suprimem a viabilidade das sementes em condições áridas. Os bionematicidas escalam mais lentamente, mas permanecem vitais na horticultura protegida, enquanto os biofungicidas garantem a qualidade pós-colheita dos citros à medida que os limites dos fungicidas sintéticos se tornam mais rígidos. A mutação generalizada de pragas mantém as barreiras de substituição baixas. As multinacionais coformulam proteínas de insetos com óleos botânicos para um espectro ampliado. As startups licenciam tecnologias de edição genética para silenciar as vias de desintoxicação de insetos, alinhando os pipelines de produtos com as próximas diretrizes de gestão de resistência.
Por Formulação:
Os produtos secos dominam a escala enquanto os líquidos aceleramAs formulações secas comandam a maior participação de mercado, com 68,5% em 2026, principalmente devido à sua superior estabilidade e desempenho de vida útil nas desafiadoras condições climáticas do Oriente Médio e África. As formulações granulares e em pó podem suportar altas temperaturas e flutuações de umidade que degradariam rapidamente os produtos líquidos, tornando-os particularmente adequados para redes de distribuição que carecem de infraestrutura de cadeia de frio. A vantagem das formulações secas é mais pronunciada em áreas agrícolas remotas, onde as condições de armazenamento são subótimas e o giro de produtos é lento. Os grânulos dispersíveis em água e os pós molháveis ganharam particular tração entre os produtores comerciais que valorizam o desempenho consistente e a capacidade de armazenamento prolongado.
As formulações líquidas estão previstas para crescer ao CAGR mais rápido, 8,6%, de 2027 a 2032, impulsionadas pelos avanços nas tecnologias de estabilização e pelas características superiores de aplicação que os líquidos oferecem para sistemas de agricultura de precisão. As empresas estão desenvolvendo formulações líquidas termoestáveis usando tecnologias avançadas de encapsulamento e carreadores resistentes à radiação UV que abordam os desafios climáticos da região. Em novembro de 2023, o investimento da FMC Ventures nas tecnologias de encapsulamento biodegradável da AgroSpheres exemplifica o foco do setor no desenvolvimento de formulações líquidas que possam ter desempenho confiável em condições extremas[2].



Por Modo de Aplicação:
A pulverização foliar lidera, o tratamento de sementes cresce rapidamenteAs aplicações por pulverização foliar mantêm a posição dominante com 32,3% de participação de mercado em 2026, refletindo a versatilidade do método e sua compatibilidade com as práticas e equipamentos existentes dos agricultores em toda a região do Oriente Médio e África. O método de aplicação foliar proporciona contato direto com as pragas e rápido estabelecimento de agentes biológicos, tornando-o particularmente eficaz para bioinseticidas e biofungicidas que visam pressão de pragas e doenças acima do solo. O segmento se beneficia da disponibilidade de equipamentos de pulverização estabelecidos e da familiaridade dos agricultores, reduzindo as barreiras de adoção em comparação com métodos de aplicação especializados.
O tratamento de sementes está previsto para crescer ao CAGR mais rápido de 9,5% de 2027 a 2032, impulsionado por sua eficiência e benefícios de proteção no início da estação. O crescimento reflete a adoção crescente de tratamentos biológicos de sementes para o controle de pragas e doenças transmitidas pelo solo, particularmente em culturas de cereais e oleaginosas, onde a proteção no estabelecimento inicial é crítica. As aplicações de tratamento de sementes oferecem várias vantagens, incluindo dosagem precisa, redução da exposição ambiental e proteção durante o estágio vulnerável de plântula.
Por Tipo de Cultura:
Frutas e vegetais dominam enquanto as oleaginosas ganham terrenoFrutas e hortaliças comandam a maior participação de mercado, com 35,7% em 2026, refletindo o alto valor dessas culturas e sua sensibilidade aos resíduos de pesticidas nos mercados de exportação. A dominância do segmento é impulsionada por limites máximos de resíduos rigorosos nos mercados internacionais e pelas preferências dos consumidores por produtos sem resíduos, criando fortes incentivos econômicos para adotar o controle biológico de pragas. Os sistemas de agricultura protegida, que estão se expandindo rapidamente nos países do GCC, dependem fortemente de agentes de controle biológico para manter um gerenciamento eficaz de pragas enquanto atendem aos padrões de segurança alimentar. Em janeiro de 2025, a instalação AeroFarms AgX dos Emirados Árabes Unidos e iniciativas similares de agricultura vertical demonstram a integração do controle biológico de pragas na agricultura em ambiente controlado.
As oleaginosas e leguminosas estão previstas para crescer ao CAGR mais rápido de 8,8% de 2027 a 2032, impulsionadas pela expansão das áreas de produção e pela crescente adoção de práticas de manejo integrado de pragas. O crescimento é particularmente forte em países como Etiópia e Quênia, onde a produção de leguminosas orientada para exportação requer conformidade com padrões internacionais orgânicos e de resíduos. Os cereais e grãos mantêm uma posição substancial no mercado devido às suas grandes áreas de cultivo, embora as taxas de adoção sejam menores devido à sensibilidade ao preço e às práticas agrícolas tradicionais.

Análise Geográfica
A África representou 58,8% do mercado de biopesticidas do Oriente Médio e África em 2026, tornando-se o maior segmento geográfico, enquanto o Oriente Médio está previsto para crescer ao CAGR mais rápido de 7,9% de 2027 a 2032. A liderança de mercado da África é apoiada por sua extensa base agrícola e pela demanda por soluções biológicas de proteção de culturas nos principais mercados produtores. Enquanto isso, o crescimento no Oriente Médio é apoiado pela modernização agrícola, investimentos em agricultura em ambiente controlado e no deserto, e pela crescente adoção de soluções biológicas de proteção de culturas.
A demanda africana, embora menor hoje, expande-se em ritmo de dois dígitos. Quênia, Uganda e Tanzânia coletivamente superam 1 milhão de hectares de terra orgânica certificada, garantindo demanda consistente por produtos à base de Bacillus e Trichoderma para hortaliças de exportação. O mercado de biopesticidas do Oriente Médio e África permanece fragmentado entre canais de distribuição francófonos e anglófonos, exigindo materiais de rotulagem e treinamento localizados. A trajetória de crescimento regional é apoiada pelo aumento do financiamento internacional para o desenvolvimento da agricultura sustentável e pelo crescente reconhecimento do controle biológico de pragas como essencial para a produtividade agrícola de longo prazo.
O Egito conecta as duas sub-regiões por meio de seu significativo setor de exportação e dos crescentes desafios de resistência de pragas nas culturas de algodão e tomate. A mudança do país em direção a práticas agrícolas orgânicas e biodinâmicas, apoiada por organizações como a SEKEM e a Associação Biodinâmica Egípcia, cria demanda estruturada por soluções de controle biológico de pragas[3]. O governo mira receitas de créditos de carbono vinculadas à redução do uso de produtos químicos, incentivando ainda mais as substituições microbianas. As iniciativas governamentais de apoio à agricultura sustentável, combinadas com parcerias internacionais e oportunidades no mercado de carbono, criam múltiplos incentivos para a adoção do controle biológico de pragas que vão além das necessidades imediatas de gestão de pragas.
Panorama Competitivo
Concentração do Mercado
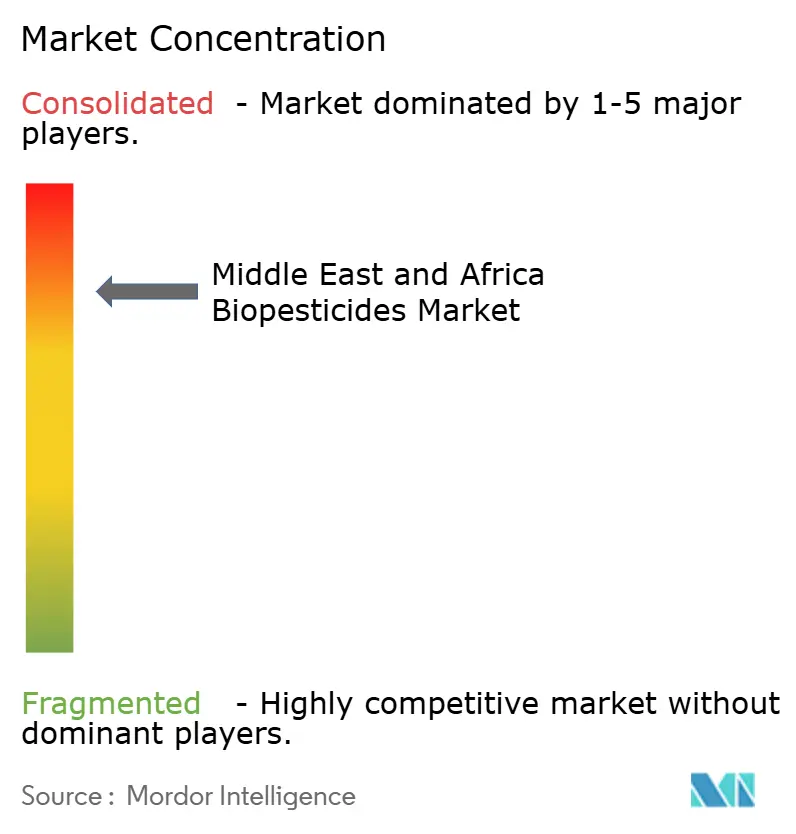
Em 2026, o mercado de biopesticidas do Oriente Médio e África apresenta alta concentração, com consolidação crescente impulsionada por aquisições estratégicas e parcerias entre empresas agroquímicas multinacionais e empresas especializadas em biocontrole. A concentração do mercado está evoluindo à medida que players estabelecidos como Bayer AG, BASF SE e Syngenta Group expandem seus portfólios biológicos por meio de desenvolvimento interno e parcerias externas, enquanto empresas especializadas em biológicos como Koppert Biological Systems e Certis Biologicals estabelecem redes de distribuição regionais.
A estratégia de aquisição molda o crescimento. A Certis Biologicals adquiriu ativos selecionados da AgBiome e, em agosto de 2024, licenciou patentes de interferência por RNA da Renaissance BioScience. A Ginkgo Bioworks adquiriu uma biblioteca microbiana de 115.000 isolados para encurtar os prazos de descoberta. A dinâmica competitiva reflete a transição do setor de soluções biológicas de nicho para ofertas convencionais de manejo integrado de pragas, com empresas investindo fortemente em formulações adaptadas ao clima e tecnologias de aplicação de precisão adequadas às condições de agricultura no deserto.
As empresas que combinam cepas microbianas com plataformas digitais de gestão agrícola estabelecem ciclos de dados que demonstram retorno sobre o investimento para produtores céticos. Players locais de nicho conquistam espaço isolando micróbios endêmicos já adaptados aos solos do deserto e, em seguida, contratando fabricação terceirizada para atender distribuidores locais. O cenário competitivo é cada vez mais moldado pelas capacidades de conformidade regulatória e pela capacidade de navegar por diversos processos de aprovação nos países do Oriente Médio e África, criando vantagens para empresas com expertise regulatória estabelecida e conhecimento do mercado local.
Líderes do Setor de Biopesticidas do Oriente Médio e África
-
BASF SE
-
FMC Corporation
-
Sumitomo Chemical Co. Ltd
-
Koppert Biological Systems (Koppert B.V.)
-
Bayer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biopesticidas do Oriente Médio e África Empresas cobertas neste relatório
- Bayer AG
- BASF SE
- Syngenta Group
- Sumitomo Chemical Co. Ltd
- FMC Corporation
- UPL Ltd
- Novonesis A/S
- Koppert Biological Systems (Koppert B.V.)
- Isagro SpA (Gowan Company)
- Nufarm Ltd
- Certis Biologicals (Mitsui & Co., Ltd.)
- SEIPASA S.A.
- Andermatt Group AG
- T. Stanes & Company (Amalgamations Group)
Desenvolvimentos industriais recentes em Mercado de Biopesticidas do Oriente Médio e África
- Dezembro de 2024: Silal e Bayer assinaram um Memorando de Entendimento na Cúpula Mundial de Inovação em Agrotecnologia. O acordo estende sua parceria e se concentra no desenvolvimento da agricultura sustentável no deserto, o que deve impulsionar a adoção de biopesticidas na região do Oriente Médio e África. A colaboração inclui a implementação de soluções de agricultura digital e a realização de ensaios com sementes de hortaliças adequadas às condições do Oriente Médio e da África, potencialmente aumentando a demanda por soluções biológicas de proteção de culturas na região.
- Agosto de 2024: A IPL Biologicals anunciou uma parceria com a empresa espanhola Azufrera y Fertilizantes Pallarés, S.A.U. (AFEPASA) para o registro conjunto global de biopesticidas microbianos com foco específico na entrada no mercado do Oriente Médio e África, apoiada pelo investimento planejado de 48 milhões de USD em uma instalação em Gujarat para atender aos mercados de exportação regionais.
- Maio de 2024: O Andermatt Group e a Novonesis A/S introduziram produtos inoculantes de soja nos mercados africanos, fortalecendo o mercado de biopesticidas no Oriente Médio e África ao melhorar a fixação de nitrogênio e a saúde do solo em sistemas de cultivo de leguminosas.
Escopo do Relatório do Mercado de Biopesticidas do Oriente Médio e África
Os biopesticidas são agentes de manejo de pragas derivados de fontes naturais, incluindo microrganismos como bactérias, fungos e vírus. Ao contrário dos produtos químicos sintéticos, eles são tipicamente biodegradáveis, específicos ao alvo e apresentam riscos mínimos para organismos não-alvo e humanos. Essas características tornam os biopesticidas parte integrante da agricultura sustentável e das práticas de manejo integrado de pragas (MIP).
O relatório abrange o mercado de biopesticidas do Oriente Médio e África e é segmentado por tipo de produto (bioinseticida, biofungicida, bioherbicida e bionematicida), formulação (líquida e seca), modo de aplicação (tratamento do solo, tratamento de sementes, pulverização foliar e outros modos de aplicação), tipo de cultura (cereais e grãos, frutas e hortaliças, oleaginosas e leguminosas, e gramados e plantas ornamentais) e geografia (África e Oriente Médio). O relatório fornece o tamanho do mercado e previsões em termos de valor (USD) para todos os segmentos acima.
Visão geral da segmentação
Por Tipo de Produto
| Bioinseticida |
| Biofungicida |
| Bioherbicida |
| Bionematicida |
Por Formulação
| Líquido |
| Seco |
Por Modo de Aplicação
| Tratamento do Solo |
| Tratamento de Sementes |
| Pulverização Foliar |
| Outros Modos de Aplicação |
Por Tipo de Cultura
| Cereais e Grãos |
| Frutas e Vegetais |
| Oleaginosas e Leguminosas |
| Relvados e Plantas Ornamentais |
Por Geografia
| África | África do Sul |
| Quénia | |
| Uganda | |
| Tanzânia | |
| Nigéria | |
| Resto de África | |
| Oriente Médio | Emirados Árabes Unidos |
| Arábia Saudita | |
| Turquia | |
| Egito | |
| Resto do Oriente Médio |
| Por Tipo de Produto | Bioinseticida | |
| Biofungicida | ||
| Bioherbicida | ||
| Bionematicida | ||
| Por Formulação | Líquido | |
| Seco | ||
| Por Modo de Aplicação | Tratamento do Solo | |
| Tratamento de Sementes | ||
| Pulverização Foliar | ||
| Outros Modos de Aplicação | ||
| Por Tipo de Cultura | Cereais e Grãos | |
| Frutas e Vegetais | ||
| Oleaginosas e Leguminosas | ||
| Relvados e Plantas Ornamentais | ||
| Por Geografia | África | África do Sul |
| Quénia | ||
| Uganda | ||
| Tanzânia | ||
| Nigéria | ||
| Resto de África | ||
| Oriente Médio | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| Turquia | ||
| Egito | ||
| Resto do Oriente Médio | ||
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de biopesticidas do Oriente Médio e África e com que rapidez a demanda regional está prevista para crescer?
O mercado de biopesticidas do Oriente Médio e África foi avaliado em 307,66 milhões de USD em 2026 e está previsto para crescer de 329,82 milhões de USD em 2027 para 466,92 milhões de USD até 2032, a um CAGR de 7,20% de 2027 a 2032.
Qual categoria de produto detém a maior participação?
Os bioinseticidas lideraram o mercado com uma participação de 28,6% em 2026.
Por que as formulações líquidas estão a ganhar relevância?
As formulações líquidas estão ganhando tração devido aos avanços nas tecnologias de estabilização e à sua adequação para sistemas de aplicação de precisão. O segmento está previsto para crescer a um CAGR de 8,6% de 2027 a 2032.
Quais culturas geram os maiores gastos em controlo biológico?
Frutas e hortaliças representaram 35,7% do mercado em 2026, apoiadas pelo alto valor dessas culturas e pela importância do gerenciamento de resíduos de pesticidas nos mercados de exportação.
Quem são os principais fornecedores na região?
Bayer AG, BASF SE, Syngenta Group, Koppert Biological Systems (Koppert B.V.), FMC Corporation e Sumitomo Chemical Co. Ltd são coletivamente os principais fornecedores na região.