
Análise do Mercado de Varejo do México por Mordor Intelligence
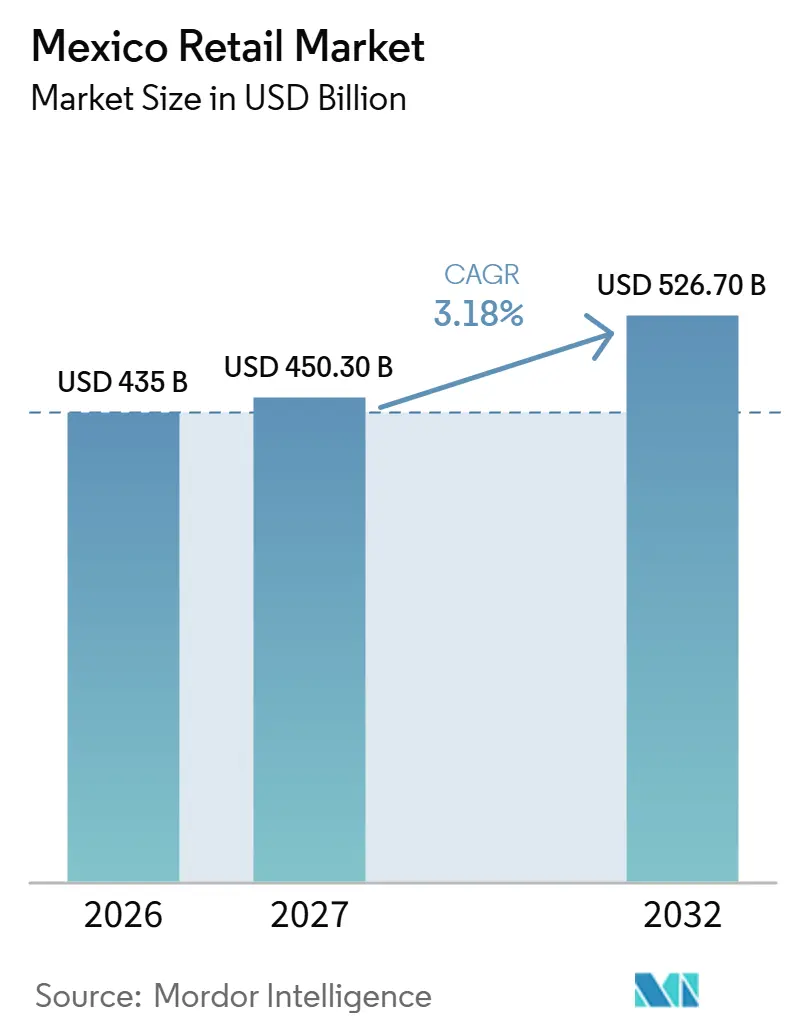
O tamanho do mercado de varejo do México está projetado para expandir de 435 bilhões de USD em 2026 e 450,3 bilhões de USD em 2027 para 526,7 bilhões de USD até 2032, registrando um CAGR de 3,18% entre 2027 e 2032.
O aumento da renda real do trabalho amplia o poder de compra dos consumidores mexicanos, e a maior aceitação de pagamentos digitais pelos comerciantes permite que uma parcela maior desse gasto chegue aos varejistas, incluindo mercearias. A automação de fulfillment e as lojas de proximidade oferecem aos varejistas formas de atender a essa demanda. O adiamento da fase três da NOM-051 do México teve início em janeiro de 2026, no âmbito de um acordo federal revisado, postergando critérios nutricionais complementares mais rigorosos para alimentos pré-embalados e bebidas não alcoólicas. A janela de adaptação mais longa concede aos fornecedores de alimentos embalados mais tempo para ajustar seus sortimentos. A escassez de encomendas durante o Hot Sale e o Buen Fin pode elevar os custos de fulfillment, e produtos réplica mais baratos competem pelo preço, de modo que essas duas forças limitam o quanto do gasto adicional chega aos varejistas formais.
Principais Conclusões do Relatório
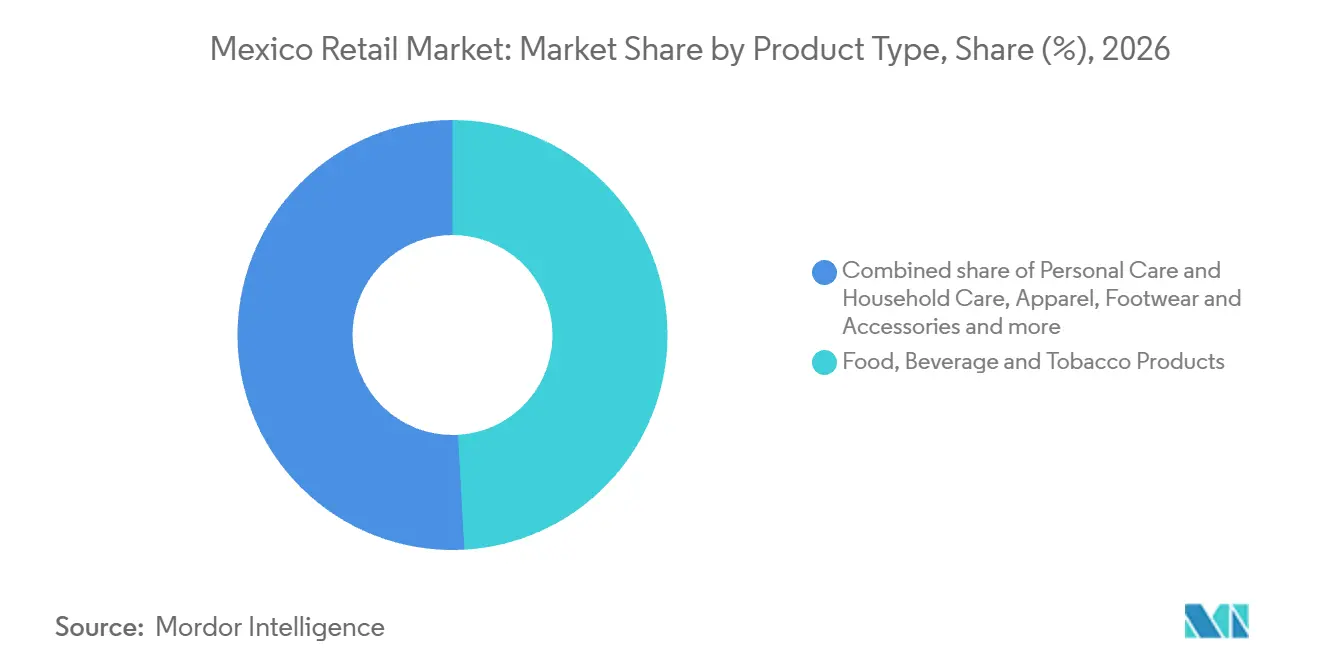
- Por tipo de produto, alimentos, bebidas e produtos de tabaco lideraram com uma participação de 49,12% no mercado de varejo do México em 2026, enquanto eletroeletrônicos e eletrodomésticos são previstos como o segmento de crescimento mais rápido, com um CAGR de 9,8% entre 2027 e 2032.
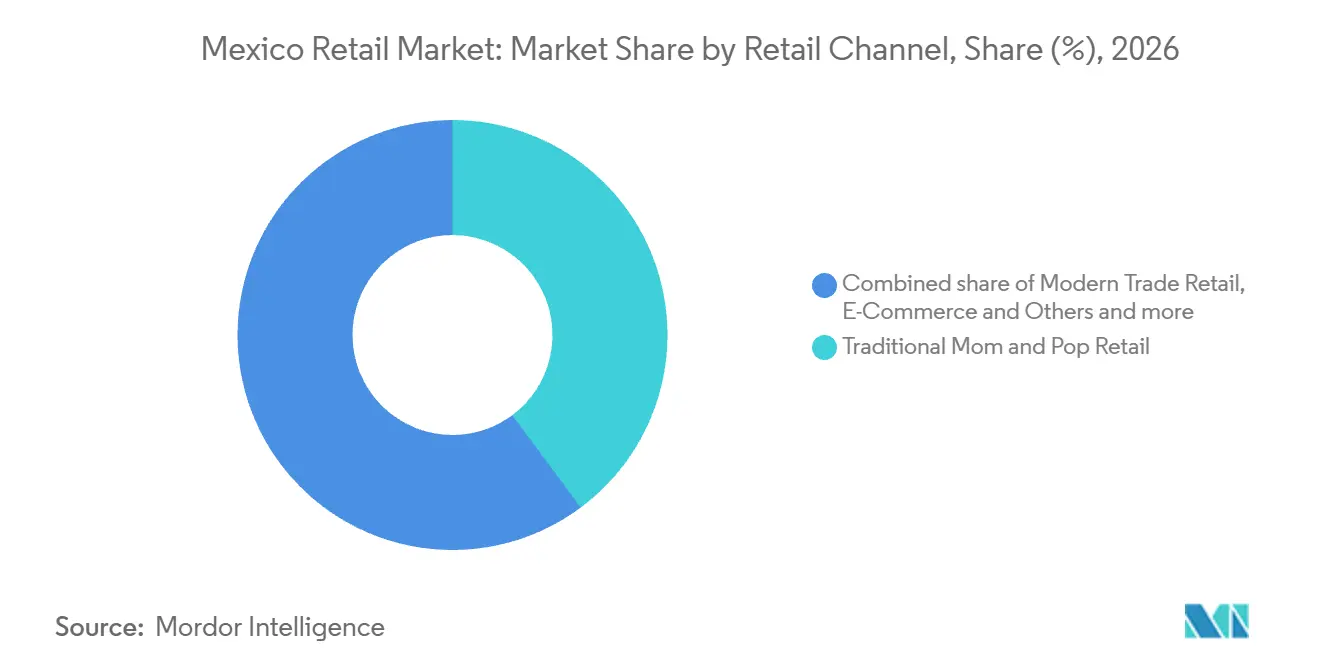
- O mix de canais de varejo foi liderado pelo varejo tradicional de pequeno porte, com uma participação de 39,82% no tamanho do mercado de varejo do México em 2026, e o segmento de e-commerce e outros é previsto para crescer mais rapidamente, com um CAGR de 15,04% entre 2027 e 2032.
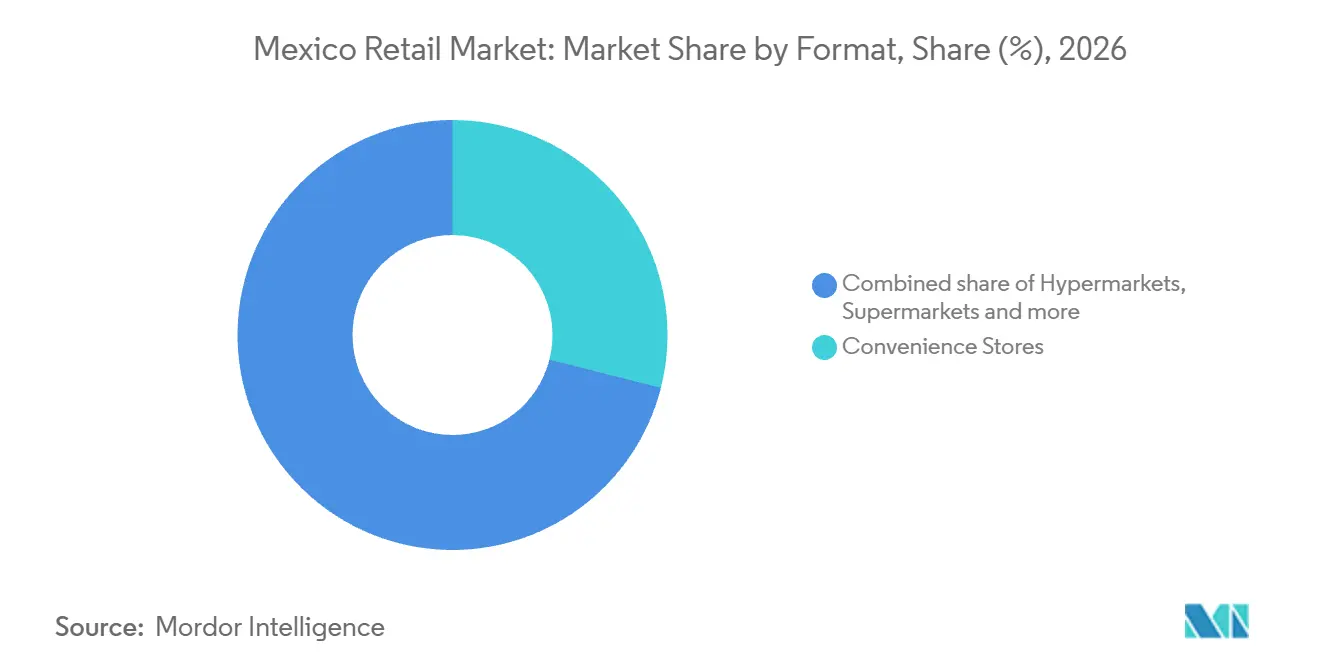
- Entre os formatos, as lojas de conveniência lideraram com 28,95% das vendas no varejo em 2026, enquanto as lojas especializadas são previstas como o segmento de crescimento mais rápido, com um CAGR de 9,95% entre 2027 e 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e expansão da classe média | +1.2% | Nacional | Curto prazo (≤ 2 anos) |
| Aceleração do e-commerce e adoção de pagamentos digitais | +1.7% | Nacional | Médio prazo (2-4 anos) |
| Rápida expansão dos formatos de comércio moderno | +1% | Nacional | Médio prazo (2-4 anos) |
| Boom do nearshoring impulsionando o varejo industrial e automotivo | +0.6% | General Escobedo, Nuevo Len | Médio prazo (2-4 anos) |
| Rotulagem frontal de embalagens promovendo combinações de produtos mais saudáveis | +0.25% | Nacional | Médio prazo (2-4 anos) |
| Microcrédito fintech desbloqueando o consumo rural | +0.2% | Veracruz, Oaxaca, Chiapas, Puebla e Guerrero | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da renda disponível e expansão da classe média
Rendimentos reais mais elevados podem ampliar a capacidade de gasto das famílias nos varejistas. A renda real do trabalho per capita do México cresceu 8% em relação ao ano anterior no segundo trimestre de 2026. O aumento real é relevante para os varejistas porque expande o poder de compra após a inflação, criando espaço para bens adicionais em vez de apenas receitas nominais mais elevadas. Um vendedor pode capturar esse espaço por meio de mais unidades ou de um mix de produtos diferente, dependendo das necessidades que sua oferta atende. Como o ganho mede a renda do trabalho, a oportunidade direta no varejo concentra-se nas famílias cujas compras dependem dos rendimentos provenientes do trabalho.
Aceleração do e-commerce e adoção de pagamentos digitais
A adoção de pagamentos digitais pode ampliar o acesso dos varejistas à demanda sem exigir que cada empresa participante se torne uma especialista em vendas online. A Asociación Mexicana de Venta Online (AMVO) estimou que o valor das vendas de e-commerce no varejo do México cresceu 19,2% em termos nominais em 2025.[1] Até 23 de setembro de 2026, a Secretaría de Economía e a Visa haviam habilitado um milhão de micro, pequenas e médias empresas mexicanas de diversas categorias a aceitar pagamentos digitais por meio do programa Crece tu MIPYME, apresentado em dezembro de 2025. A Visa identificou mercearias, comerciantes online e restaurantes como as categorias mais representadas em sua análise de dezembro de 2025 a agosto de 2026. O programa amplia o conjunto de pequenos comerciantes aptos a aceitar compras digitais, oferecendo às mercearias uma forma de participar ao lado do crescimento online medido pela AMVO.
Rápida expansão dos formatos de comércio moderno
A abertura de lojas pode aumentar a demanda do comércio moderno ao aproximar os formatos estabelecidos dos consumidores. Walmart de México y Centroamérica (Walmex) abriu mais de 100 lojas Bodega Aurrerá Express no Mxico em 2025 e afirmou que a expansão aproximou as lojas dos clientes.[2] A empresa também abriu 21 lojas Bodega Aurrerá no México no segundo trimestre de 2026. Novos pontos de venda adicionam uma forma de alcançar clientes em paralelo aos esforços para aumentar as vendas nas lojas existentes, tornando o posicionamento da rede parte do mecanismo de crescimento. O relatório anual da Walmex credita sua expansão Express de 2025 com uma contribuição significativa para o crescimento das vendas e a lucratividade, o que torna o posicionamento das lojas o elo declarado pela empresa entre as aberturas e a demanda.
Boom do nearshoring impulsionando o varejo industrial e automotivo
O investimento industrial e as vendas de veículos criam oportunidades no varejo em diferentes horizontes comerciais. Em abril de 2025, a fabricante sul-coreana de autopeças Seojin Mobility inaugurou a primeira fase de sua planta em General Escobedo, Nuevo León, para fabricar componentes para motores de carros elétricos. A nova capacidade pode ampliar a base prospectiva de clientes industriais, tornando a relevância para as necessidades relacionadas às fábricas uma rota potencial para a demanda. Separadamente, o México registrou 1,14 milhão de vendas de veículos leves novos de janeiro a setembro de 2026, alta de 5% em relação ao mesmo período de 2025. A oportunidade automotiva de curto prazo baseia-se em um fluxo observado de compras de veículos, enquanto a expansão do varejo industrial depende de transformar uma base de produção local em demanda recorrente de clientes.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta informalidade limita a penetração do varejo moderno | -0.75% | Nacional | Longo prazo (≥ 4 anos) |
| Gargalos logísticos inflacionam os custos de distribuição | -0.55% | Nacional | Médio prazo (2-4 anos) |
| Escalada da perda no varejo liderada pelo crime organizado | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Carga de conformidade com a faturação eletrônica CFDI 4.0 para PMEs | -0.2% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta informalidade limita a penetração do varejo moderno
Compradores sensíveis ao preço podem limitar a demanda que um varejista moderno captura em categorias expostas a produtos pirateados ou réplicas. Uma pesquisa da Universidad del Valle de México (UVM) utilizou um painel online de 800 pessoas no México de 30 de janeiro a 1º de fevereiro de 2026. Nessa pesquisa, 60% dos entrevistados afirmaram ter escolhido produtos pirateados ou réplicas no comércio informal porque seus preços eram significativamente mais baixos. Um ponto de venda formal mais acessível ainda compete com uma réplica com preço significativamente mais baixo, portanto, um acesso mais amplo às lojas não recupera por si só essas compras. O custo remanescente recai sobre os preços de venda alcançáveis e sobre o retorno de localizações adicionais nas categorias expostas.
Gargalos logísticos inflacionam os custos de distribuição
As promoções de pico podem elevar o obstáculo do custo de entrega precisamente quando os varejistas estão competindo por pedidos adicionais. O relatório de logística de 2026 da Kearney descreveu os picos recorrentes de encomendas durante o Hot Sale e o Buen Fin, quando a escassez de motoristas e veículos torna a capacidade de última milha mais difícil de garantir e frequentemente gera altos prêmios dos fornecedores. Uma pesquisa com 78 líderes de cadeia de suprimentos mexicanos de 9 setores, incluindo o varejo, realizada no final de 2025 e início de 2026, também identificou a infraestrutura rodoviária e portuária e a insegurança como grandes desafios que afetam a eficiência logística. Os volumes de encomendas durante o Hot Sale e o Buen Fin podem chegar ao dobro dos envios habituais, concentrando demanda extra por capacidade de entrega quando motoristas e veículos estão escassos. Os prêmios dos fornecedores podem reduzir o valor do volume promocional adicional quando o fulfillment precisa ser contratado a preços de alta temporada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Liderança em Alimentos e Ocasiões de Compra de EletrodomésticosAlimentos, bebidas e produtos de tabaco responderam por uma participação de 49,12% no tamanho do mercado de varejo do México em 2026. A Walmex afirmou que todas as suas divisões de mercadorias mexicanas registraram resultados positivos em 2025, com Alimentos e Consumíveis entre as que apresentaram o crescimento mais significativo. As famílias mexicanas destinaram 34,9% de seus gastos monetários a alimentos, bebidas e tabaco em 2025, sua maior categoria de despesas. O desempenho da Walmex ilustra como atender a essa substancial categoria de gastos domésticos pode contribuir para a expansão, juntamente com o crescimento em outras partes de seu portfólio de mercadorias.
Eletroeletrônicos e eletrodomésticos são previstos como o segmento de crescimento mais rápido, registrando um CAGR de 9,8% entre 2027 e 2032. A NielsenIQ constatou que o volume de vendas de pequenos eletrodomésticos no México durante a semana 19 de 2025, a semana do Dia das Mães, foi 94% acima da média anual. Também constatou que as vendas de grandes eletrodomésticos no canal de autosserviço foram 64% acima da média anual durante aquela semana. Os varejistas capazes de atender tanto compradores de pequenos quanto de grandes eletrodomésticos durante os picos do Dia das Mães estão melhor posicionados para capturar compras motivadas por ocasiões dentro do crescimento previsto do segmento.



Por Canal de Varejo:
Escala Tradicional e Alcance Digital DivergemO varejo tradicional de pequeno porte representou uma participação de 39,82% no mercado de varejo do México em 2026. A pesquisa da Alianza Nacional de Pequeños Comerciantes (ANPEC) com pequenos varejistas em todo o México identificou a queda nas vendas como um dos principais problemas enfrentados por seus negócios no primeiro semestre de 2026. O canal está previsto para contrair, portanto, sua posição de liderança reflete uma grande base de gastos e não uma garantia de demanda crescente. A ANPEC interpretou os níveis de faturamento relatados como um sinal das margens estreitas em que grande parte do pequeno varejo opera, deixando pouca margem de segurança caso as vendas caiam ainda mais.
O segmento de e-commerce e outros é previsto como o segmento de crescimento mais rápido, com um CAGR de 15,04% entre 2027 e 2032. A AMVO estimou que 77,2 milhões de usuários de internet mexicanos com mais de 18 anos compraram produtos ou serviços online em 2025, sujeito a ajuste quando o ENDUTIH 2026 estiver disponível. Para os varejistas online de produtos, converter a participação digital estabelecida em compras de mercadorias oferece uma rota para o crescimento previsto, além de simplesmente alcançar mais usuários de internet. Em seu relatório de associados de 2025, a Asociación Nacional de Tiendas de Autoservicio y Departamentales (ANTAD) contabilizou 82 redes associadas, 50.414 lojas e 22,4 milhões de metros quadrados de área de vendas. Essa rede de associação ilustra a capacidade do comércio moderno de atender consumidores por meio de locais físicos em vários formatos de varejo.

Nota: Participações de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Formato:
Engajamento em Conveniência e Expansão do Canal EspecializadoAs lojas de conveniência foram o maior segmento, respondendo por 28,95% das vendas no varejo do México em 2026. A FEMSA relatou que o resgate ou acúmulo do Spin Premia foi registrado em 50,4% das vendas do OXXO México no segundo trimestre de 2026, em comparação com 45,8% no segundo trimestre de 2025. O aumento vincula uma parcela maior do valor de vendas do OXXO México à operação de seu programa de fidelidade. O gerenciamento de resgates e acúmulos faz parte da operação central de vendas do OXXO, com relevância comercial mesmo antes da abertura de outro ponto de venda.
As lojas especializadas são previstas como o segmento de crescimento mais rápido, registrando um CAGR de 9,95% entre 2027 e 2032. A ANTAD relatou que o formato de lojas especializadas de suas redes associadas registrou a maior atividade de abertura de lojas durante 2025. A Petco, varejista especializada em produtos para animais de estimação, registrou mais de um milhão de pedidos de e-commerce em 2025, quando as vendas online responderam por 15% de suas vendas combinadas no México e no Chile. Os operadores especializados podem estender uma oferta focada além da área de captação imediata de cada loja, combinando pontos de venda com pedidos online.
Estrutura Regulatória e Perspectivas
A comparação abrange jurisdições selecionadas sob a perspectiva de varejistas que vendem alimentos embalados e bens de consumo em lojas e online. O adiamento da fase três da NOM-051 do México entrou em vigor em 1º de janeiro de 2026, no âmbito de um acordo federal revisado publicado em 31 de julho de 2025, prorrogando os critérios nutricionais complementares da fase dois até 31 de dezembro de 2027. O regime nacional combina obrigações relativas a transações com consumidores com rotulagem específica por produto, enquanto a Cidade do México acrescenta restrições locais a determinados plásticos de uso único. A questão comercial consiste em coordenar os requisitos de produto e de checkout em uma operação varejista, aplicando as regras locais de materiais dentro de sua jurisdição adequada.
Tabela Regulatória
| Fator de decisão | México | Cidade do México |
|---|---|---|
| Autoridade principal | PROFECO; Secretaría de Economía; COFEPRIS | Secretaría del Medio Ambiente (SEDEMA); Instituto de Verificación Administrativa (INVEA), para verificação de conformidade |
| Principais instrumentos ou diretrizes | Lei Federal de Proteção ao Consumidor; cronograma de fases nutricionais complementares da NOM-051 | Restrições de plásticos de uso único no ponto de venda, com exceções para materiais compostáveis e itens específicos de higiene ou resíduos alimentares |
| Efeito comercial | Recibos de transação obrigatórios; critérios nutricionais complementares graduais para alimentos pré-embalados e bebidas não alcoólicas | Alternativas conformes necessárias para sacolas e itens de serviço cobertos no ponto de venda |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Endurecimento | Endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média do México reflete as obrigações relativas a transações e os requisitos de rotulagem de produtos, enquanto os critérios nutricionais complementares completos da fase três, previstos para 1º de janeiro de 2028, sustentam uma direção futura de endurecimento. A classificação Média da Cidade do México reflete suas restrições existentes no ponto de venda e a necessidade de alternativas conformes, com sacolas de higiene ou resíduos alimentares permitidas quando alternativas compostáveis não estiverem disponíveis. A proposta de 18 de março de 2026 da legisladora da Cidade do México Elvia Guadalupe Estrada Barba restringiria os plásticos de uso único em embalagens de e-commerce, exceto materiais compostáveis, se aprovada. A proposta também aborda embalagens desnecessárias para a funcionalidade ou conservação do produto, o que acrescentaria uma questão de design de embalagem para remessas de e-commerce, separada das sacolas e itens de serviço no ponto de venda.
Etapas da Cadeia de Valor
A comparação acompanha o armazenamento, a venda no varejo e o fulfillment de pedidos, distinguindo a receita de mercadorias das taxas cobradas por prestadores de serviços. Em 15 de maio de 2025, Walmart de México y Centroamérica afirmou que 83% dos produtos vendidos em suas lojas mexicanas eram fabricados, cultivados ou montados no México. O elo com a produção doméstica posiciona fabricantes, produtores agrícolas e montadores mexicanos a montante dessas atividades varejistas, enquanto as vendas de mercadorias e os serviços cobrados separadamente fornecem mecanismos distintos de receita a jusante.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Armazenamento pré-venda | Prestadores de serviços de armazenamento, como Amazon México | Taxas de armazenamento de estoque | Encargos de armazenamento acumulam-se enquanto os produtos aguardam venda | Reduzir a duração do armazenamento e ajustar as quantidades de reabastecimento |
| Venda no varejo | Redes varejistas como Walmart de México y Centroamérica, Grupo Comercial Chedraui e Sanborns | Receita de vendas de mercadorias | Coordenar a disponibilidade de mercadorias nos canais de venda físico e online | Alinhar as ofertas de cada canal com as mercadorias alocadas a cada um |
| Fulfillment de pedidos e atendimento ao cliente | Prestadores de serviços de fulfillment, como Amazon México | Taxas de fulfillment e de serviços opcionais | Os encargos variam conforme o serviço, o peso e as dimensões do produto | Adequar a embalagem e a seleção de serviços aos requisitos de manuseio |
| Fonte: Mordor Intelligence | ||||
O armazenamento e a entrega criam oportunidades de receita separadas em torno da mesma transação de mercadoria. O fulfillment terceirizado pode dar aos vendedores acesso a capacidades de manuseio e atendimento ao cliente, ao mesmo tempo em que adiciona uma base de taxas de serviço à sua economia de vendas. Um vendedor que utiliza o FBA paga taxas de armazenamento e fulfillment à Amazon México, de modo que o prestador obtém receita de serviços com o estoque mantido e os pedidos enviados, sem depender da margem de mercadoria do vendedor.
Cenário Competitivo
Concentração do Mercado
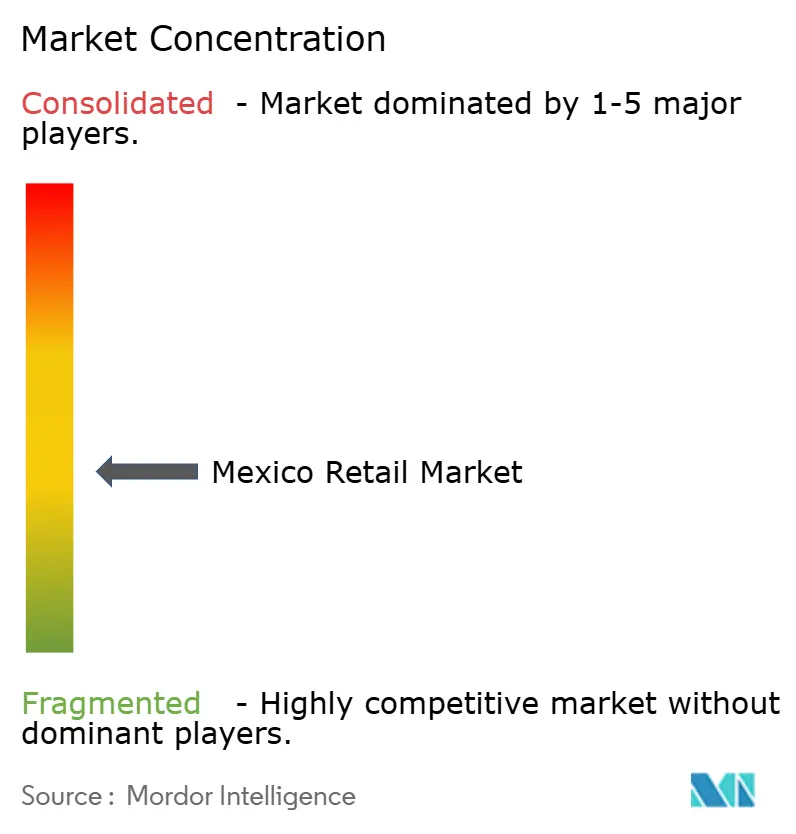
Uma estrutura varejista fragmentada coexiste com grandes redes capazes de suportar vários formatos e redes operacionais substanciais. Walmart de México y Centroamérica (Walmex) compete como varejista e operador de e-commerce, enquanto Organização Soriana encerrou 2025 com 820 lojas em 5 formatos em 287 municípios e todos os 32 estados mexicanos. FEMSA Comercio (OXXO) compete no varejo de conveniência, com a Divisão de Proximidade Américas da FEMSA operando 24.297 lojas OXXO no México em 31 de dezembro de 2025. A subsidiária 99,91% controlada pelo Grupo Comercial Chedraui, Tiendas Chedraui, S.A. de C.V., opera o varejo de autosserviço, enquanto Liverpool opera lojas de departamentos e Liverpool Express. O campo competitivo resultante apresenta barreiras tanto no nível de rede quanto de formato, de modo que um novo ponto de venda enfrenta concorrentes diferentes dependendo de sua proposta varejista.
Em 21 de maio de 2026, a Walmex inaugurou uma expansão de automação goods-to-person (GTP 2.0) em seu centro de e-commerce Megapark em Tepotzotlán, Estado do México. A empresa afirmou que a expansão quadruplicaria a produtividade de preparação de pedidos. El Puerto de Liverpool abriu 28 lojas Liverpool Express em 2025, encerrando o ano com 68, enquanto sua receita do segmento comercial cresceu 5,7%.[3] O Liverpool Express aproxima as lojas dos clientes, enquanto a automação da Walmex tem como alvo a preparação de pedidos, impondo exigências competitivas distintas às redes de lojas e às operações de fulfillment dos concorrentes.
A direção competitiva depende de como as redes coordenam ofertas amplas de mercadorias em suas redes operacionais. No final de 2025, a Tiendas Chedraui operava 683 lojas de autosserviço no México, vendendo mercearia, vestuário e mercadorias em geral. A NOM-051 estabelece critérios de rotulagem nutricional complementar para alimentos pré-embalados e bebidas não alcoólicas, incluindo produtos cobertos nas linhas de mercearia da Tiendas Chedraui. Como os critérios se aplicam aos produtos e não ao tamanho da rede, o posicionamento competitivo depende da amplitude da rede e do alcance do formato, e não de um padrão de rotulagem diferente para concorrentes focados.
Líderes do Setor de Varejo do México
-
Walmart de México y Centroamérica (Walmex)
-
Organización Soriana
-
FEMSA Comercio (OXXO)
-
Chedraui
-
Liverpool
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Varejo do México Empresas cobertas neste relatório
- Walmart de México y Centroamérica (Walmex)
- Organización Soriana
- FEMSA Comercio (OXXO)
- Chedraui
- Liverpool
- La Comer
- Grupo Elektra
- Costco México
- Home Depot México
- Grupo Sanborns
- Amazon México
- Sears México
- 7-Eleven México
- H-E-B México
- Grupo Soriana Híper City Club
- PriceSmart México
- Petco México
- Office Depot México
- Miniso México
- DAX Stores
Principais Oportunidades para os Participantes do Mercado
A comparação identifica oportunidades no varejo em torno de como os compradores digitais combinam canais e recebem suas compras. No estudo de compradores digitais de 2025 da AMVO, 71 de cada 100 consumidores combinaram compras físicas e digitais. Esse mix cria uma abertura para que os varejistas façam com que a compra e a retirada funcionem em conjunto, com a rota de entrega preferida do cliente integrada à oferta de mercadorias.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Ofertas varejistas com retirada em loja | Preferência por retirada em loja documentada em 2025 | Compradores digitais que preferem retirada em loja | Vender produtos online com uma loja de retirada claramente designada | Correspondência confiável entre pedidos pagos e disponibilidade na loja | Varejistas que combinam lojas físicas e vendas online |
| Acesso ao varejo online por meio de pontos de retirada | Uso de pontos de retirada e escritórios de courier documentado em 2025 | Compradores digitais que retiram pedidos fora de casa | Incluir locais de retirada adequados na oferta de checkout do varejo | Locais acessíveis e entrega confiável de pedidos | Varejistas online capazes de coordenar serviços de retirada |
| Ofertas unificadas de mercadorias físicas e digitais | Compras multicanal documentadas em 2025 | Compradores que combinam canais físicos e digitais | Conectar a seleção de produtos e as informações de pedidos entre os canais | Coordenar a oferta e o status do pedido nos canais de venda | Varejistas com operações integradas de loja e online |
| Fonte: Mordor Intelligence | |||||
O estudo de compradores digitais de 2025 da AMVO constatou que 21% preferiam a retirada em loja, enquanto 14% retiravam pedidos online em um ponto de retirada ou escritório de courier. Para os varejistas com lojas físicas, a preferência expressa por retirada apoia começar com seus próprios locais antes de se comprometer com pontos de retirada de parceiros. Essa sequência pode ampliar o papel das lojas para o recebimento de pedidos online, limitando a necessidade inicial de coordenar parceiros externos de retirada.
Desenvolvimentos industriais recentes em Mercado de Varejo do México
- Set 2026: OXXO, pertencente à FEMSA, anunciou planos de abrir 80 lojas e criar 580 empregos diretos no Estado do México durante 2026.
- Ago 2026: A Home Depot inaugurou sua primeira loja em San José del Cabo e a terceira em Baja California Sur, ampliando sua rede no México para 144 lojas e criando 95 postos de trabalho diretos.
- Mai 2026: Walmart de México y Centroamérica inaugurou a expansão de automação GTP 2.0 em seu centro de distribuição de e-commerce Megapark em Tepotzotlán, Estado do México.
Mercado de Varejo do México Escopo do relatório e metodologia de pesquisa
Definião e Cobertura do Mercado
O mercado de varejo do México mede os gastos anuais com bens vendidos a consumidores finais por meio de formatos de varejo em lojas físicas e online no México. O valor é contabilizado pelo preço da transação no varejo em USD.
Exclusões de escopo: o comércio atacadista B2B, as vendas puras de serviços de alimentação, os serviços vendidos separadamente e os impostos sobre vendas declarados separadamente estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Produto
- Produtos Alimentícios, Bebidas e Tabaco
- Cuidados Pessoais e Cuidados Domésticos
- Vestuário, Calçados e Acessórios
- Móveis, Brinquedos e Hobbie
- Industrial e Automotivo
- Eletroeletrônicos e Eletrodomésticos
- Outros Produtos
- Por Canal de Varejo
- Varejo Tradicional de Pequenos Comerciantes
- Varejo de Comércio Moderno
- E-Commerce e Outros
- Por Formato
- Hipermercados
- Supermercados
- Lojas de Conveniência
- Lojas de Departamentos
- Lojas Especializadas
- Outros (farmácia, atacarejo, atacadista)
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
O Data Mexico fornece medidas oficiais mexicanas de atividade no varejo, estabelecimentos, emprego e renda, enquanto a ANTAD acompanha as vendas e as redes de lojas das redes organizadas. Os estudos de vendas online da AMVO e o Relatório Anual de Alimentos no Varejo do México do Serviço Agrícola Exterior do USDA acrescentam evidências sobre e-commerce, varejo alimentar, demanda por categoria e estrutura de canais.
Os relatórios anuais e materiais para investidores das empresas podem esclarecer a expansão de formatos, o mix de vendas e as mudanças operacionais, enquanto a imprensa empresarial mexicana de reputação pode verificar desenvolvimentos datados e indicadores relatados. As fontes mencionadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, a validação e o esclarecimento.
Entrevistas Primárias e Pesquisas
Um programa estruturado de entrevistas e pesquisas incluiria executivos, líderes comerciais e de formato, e gestores de grandes, médios e pequenos varejistas que operam no México. As discussões testariam as conclusões secundárias sobre mix de categoria e canal, informalidade, compras online, expansão de lojas e o custo e o timing da atividade varejista, ao mesmo tempo em que identificariam lacunas nas vendas ao consumidor relatadas e na cobertura de canais. Relatos conflitantes seriam verificados em relação a indicadores oficiais, divulgações de empresas e dados de associações varejistas, com acompanhamento direcionado onde definições ou timing permanecerem pouco claros.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gestores: 45% |
Dimensionamento do Mercado e Previsão
A estimativa começaria com uma medida top-down dos gastos do consumidor mexicano em bens de varejo, depois reconciliada com verificações bottom-up seletivas usando vendas amostradas de varejistas ou preço médio de venda multiplicado por unidades para os principais formatos. A renda disponível das famílias e os salários reais indicam a capacidade de compra, as variações nos preços ao consumidor separam o movimento de preços da demanda subjacente, o consumo das famílias acompanha as condições de gasto, as vendas no varejo online medem a migração de canais, e as aberturas de lojas ou as vendas das redes ajudam a avaliar o alcance dos formatos organizados. Os indicadores históricos seriam alinhados a um ano civil comum e ao limite de venda no varejo, com séries não relatadas ou incompatíveis sinalizadas e testadas por meio de intervalos em vez de preenchidas com valores sem suporte. Uma regressão multivariada pode projetar a série de valor a partir dos indicadores de demanda e canal mais consistentes, com análise de cenários utilizada quando as condições econômicas ou de formato tornam a relação histórica instável. As participações de segmento seriam construídas a partir de estatísticas oficiais de varejo, dados de canais de associações, divulgações de empresas e evidências de categoria, depois verificadas com especialistas em varejo com base no México para testar se as trajetórias implícitas de categoria, canal e formato se adequam às operações observadas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulariam estatísticas oficiais, indicadores de associações, divulgações de empresas e sinais independentes de consumidores ou canais, investigando variações materiais em relação a períodos anteriores ou entre fontes antes da aprovação. Revisariam as definições das fontes, os períodos de tempo, as conversões de moeda e unidade, os totais de segmentos e as premissas de previsão em etapas sucessivas de revisão por analistas e revisão sênior, recontactando os respondentes quando as definições conflitam, novas evidências alteram um insumo-chave ou uma tendência relatada não pode ser reconciliada. O modelo seria atualizado anualmente, revisado entre ciclos após eventos materiais econômicos, regulatórios ou de rede varejista, e submetido a uma nova revisão pré-entrega.
Dimensionamento do Mercado de Varejo do México da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de varejo do México mede os gastos anuais com bens vendidos a consumidores finais por meio de formatos de varejo em lojas físicas e online no México. A renda disponível das famílias e os salários reais indicam a capacidade de compra, as variações nos preços ao consumidor separam o movimento de preços da demanda subjacente, o consumo das famílias acompanha as condições de gasto, as vendas no varejo online medem a migração de canais, e as aberturas de lojas ou as vendas das redes ajudam a avaliar o alcance dos formatos organizados.
Os Principais Fatores de Lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulariam estatísticas oficiais, indicadores de associações, divulgações de empresas e sinais independentes de consumidores ou canais, investigando variações materiais em relação a períodos anteriores ou entre fontes antes da aprovação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 450,3 bilhões de USD (2027) | |
| Publicador Global de Pesquisa A | 475,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 5,5% acima do valor de 2027 deste relatório de 450,3 bilhões de USD, 2 anos depois. |
| Agência Governamental B | Mais de 80 bilhões de USD (2024) | Subtotal do varejo alimentar e não o universo completo de bens no varejo. A fonte indica um limite inferior, portanto nenhuma lacuna percentual exata é inferida. |
A Mordor Intelligence vincula a estimativa à cobertura definida do estudo e ao modelo de demanda. Os analistas triangulariam estatísticas oficiais, indicadores de associações, divulgações de empresas e sinais independentes de consumidores ou canais, investigando variações materiais em relação a períodos anteriores ou entre fontes antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e as perspectivas de crescimento do mercado de varejo do México?
O tamanho está projetado para atingir 450,3 bilhões de USD em 2027 e 526,7 bilhões de USD até 2032, com um CAGR de 3,18% entre 2027 e 2032.
O que está sustentando a demanda no varejo do México?
A renda real do trabalho per capita do México cresceu 8% em relação ao ano anterior no segundo trimestre de 2026. A habilitação de pagamentos digitais também alcança as mercearias.
Qual categoria de produto lidera as vendas no varejo mexicano?
Alimentos, bebidas e produtos de tabaco foram o maior segmento, respondendo por 49,12% das vendas no varejo em 2026.
Quais empresas são proeminentes no varejo mexicano?
Os participantes proeminentes incluem Walmart de México y Centroamérica (Walmex), Organização Soriana, FEMSA Comercio (OXXO), Chedraui e Liverpool.
O que poderia restringir a expansão dos varejistas no México?
Durante o Hot Sale e o Buen Fin do México, a Kearney relatou que os volumes de encomendas podem chegar ao dobro dos envios habituais, enquanto a escassez de motoristas e veículos deixa os varejistas enfrentando altos prêmios dos fornecedores.