
Tamanho e Participação do Mercado de TIC do México
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
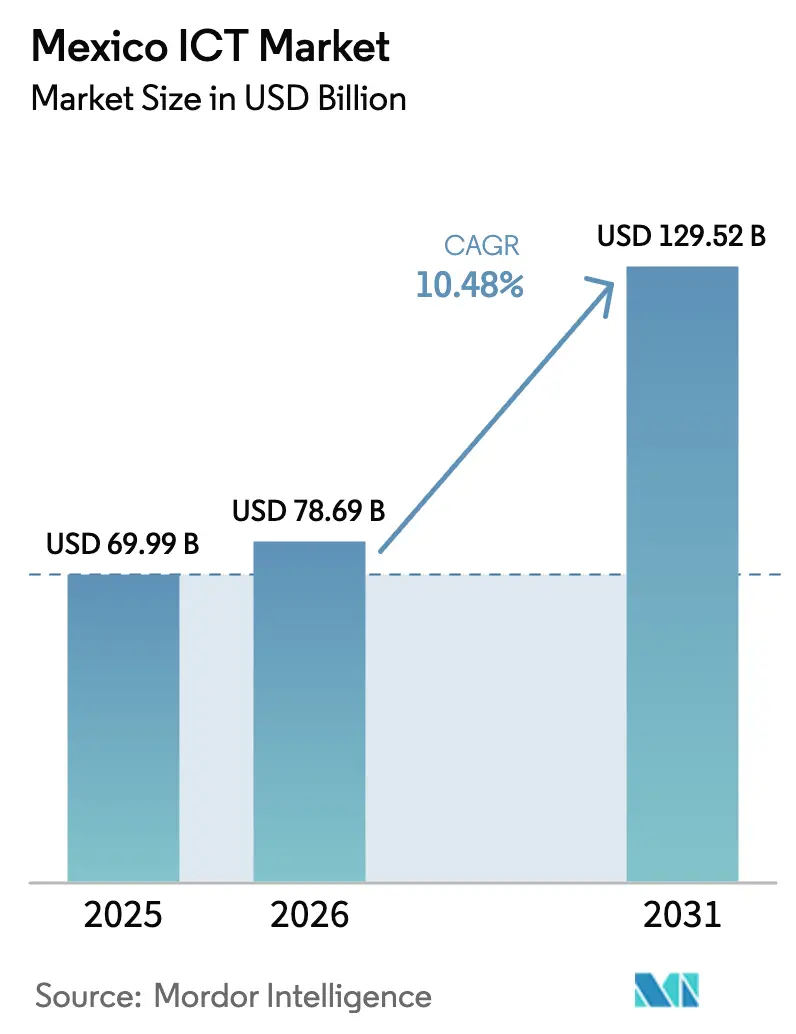
| Tamanho do mercado no ano base (2025) | 69.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 78.69 Bilhões de dólares |
| Tamanho do Mercado (2031) | 129.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.48 % |
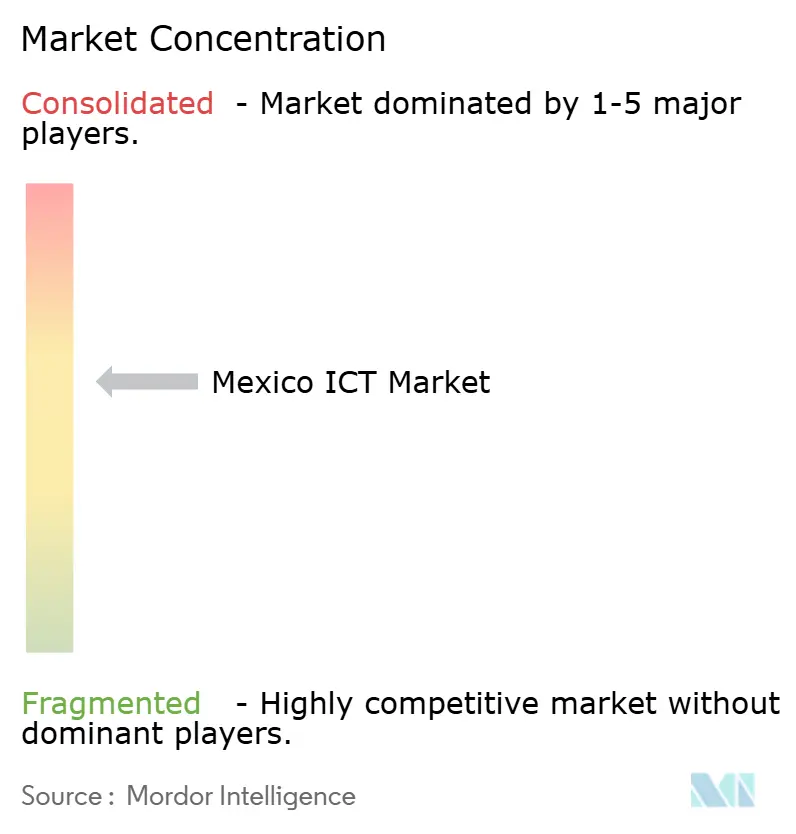
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de TIC do México por Mordor Intelligence
O tamanho do Mercado de TIC do México está projetado para expandir de USD 69,99 bilhões em 2025 e USD 78,69 bilhões em 2026 para USD 129,52 bilhões até 2031, registrando uma CAGR de 10,48% entre 2026 e 2031. A rápida expansão do nearshoring, uma Estratégia Digital Nacional centralizada e compromissos de hiperescaladores no valor de mais de USD 6 bilhões inclinaram os orçamentos empresariais em direção à nuvem, à cibersegurança e aos serviços gerenciados. O financiamento federal de MXN 3,85 bilhões (USD 193 milhões) para a nova Agência de Transformação Digital e Telecomunicações está simplificando a política de espectro e acelerando a implantação do governo eletrônico. O investimento estrangeiro direto relacionado ao nearshoring atingiu USD 35 bilhões em 2023, e os serviços de TI captaram quase um quinto desse fluxo. As regiões de hiperescaladores em Querétaro e Monterrey estão transferindo cargas de trabalho de silos locais, enquanto modelos de IA em língua espanhola estão expandindo o mercado endereçável de software e aumentando a demanda por plataformas com soberania de dados.
Principais Conclusões do Relatório
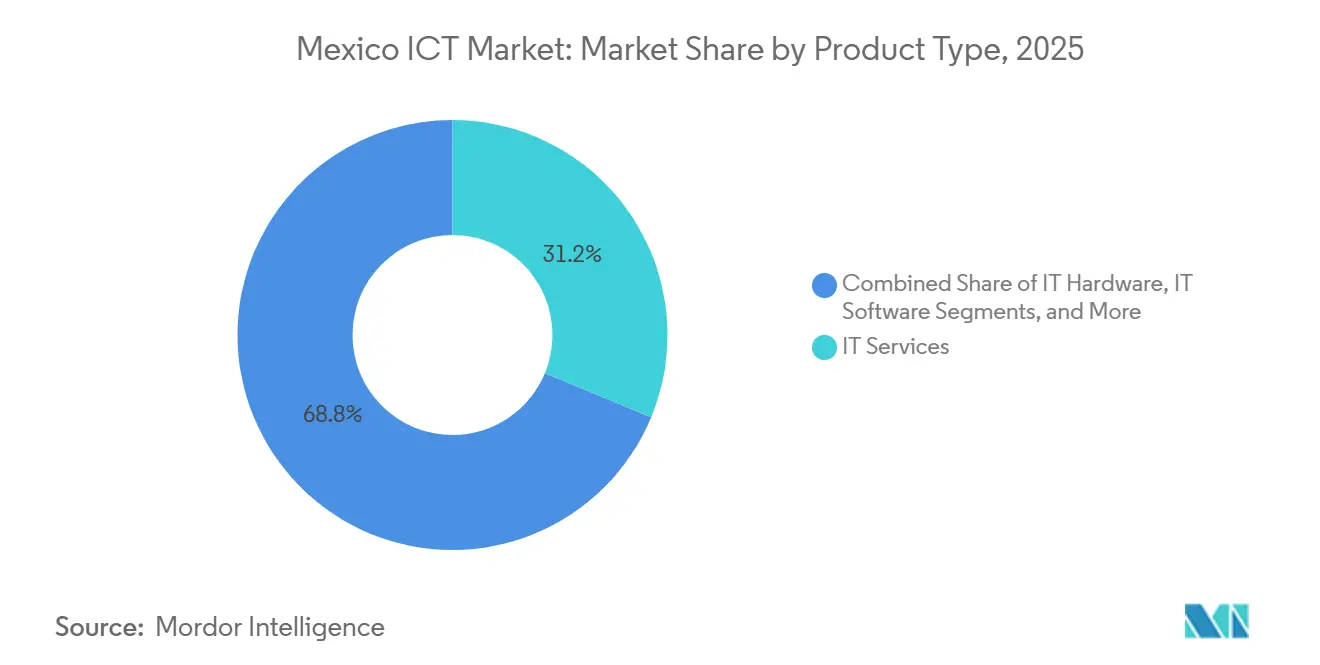
- Por tipo de produto, os Serviços de TI lideraram com 31,24% da participação do mercado de TIC do México em 2025, enquanto a Segurança de TI e Cibersegurança está projetada para expandir a uma CAGR de 11,28% até 2031.
- Por porte empresarial, as Grandes Empresas detiveram 58,91% dos gastos em 2025, e as Pequenas e Médias Empresas estão avançando a uma CAGR de 11,76% até 2031.
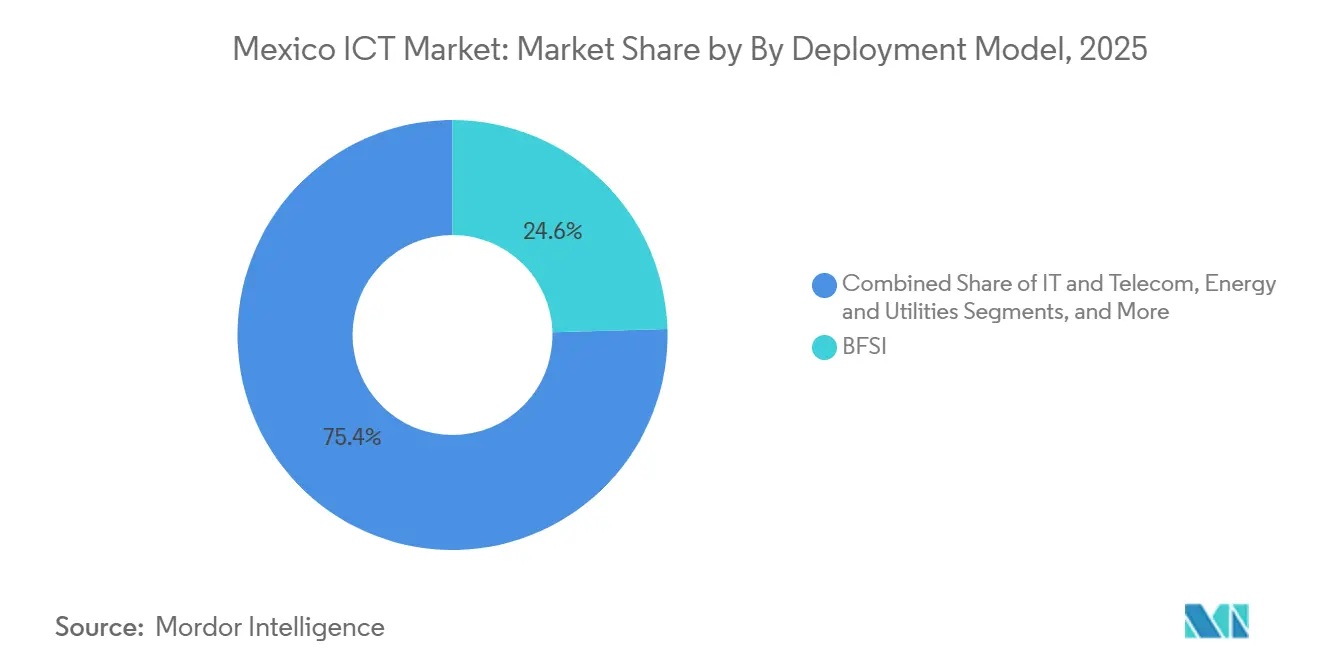
- Por vertical de indústria, o BFSI representou 24,56% do tamanho do mercado de TIC do México em 2025, e Saúde e Ciências da Vida está previsto para crescer a uma CAGR de 12,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de TIC do México
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso à Transformação Digital do Governo por meio da Agenda Digital Nacional | +1.8% | Nacional, com ganhos iniciais na Cidade do México, Jalisco e Nuevo León | Médio prazo (2 a 4 anos) |
| Rápida Expansão da Espinha Dorsal de Fibra Óptica e Implantação do 5G | +2.1% | Nacional, concentrado em Querétaro, Monterrey, Guadalajara e Cidade do México | Curto prazo (≤ 2 anos) |
| Aceleração da Adoção de Nuvem entre as PMEs Mexicanas | +1.5% | Nacional, com maior penetração nos centros urbanos | Médio prazo (2 a 4 anos) |
| Nearshoring de Serviços de TI à medida que Empresas dos EUA Diversificam Cadeias de Suprimentos | +2.3% | Nacional, mais forte nos estados fronteiriços e na região do Bajío | Longo prazo (≥ 4 anos) |
| Crescimento das Regulamentações de Sandbox de Fintech Impulsionando os Gastos de TI no BFSI | +1.2% | Nacional, concentrado na Cidade do México, Monterrey e Guadalajara | Curto prazo (≤ 2 anos) |
| Ascensão dos Modelos de IA em Língua Espanhola Impulsionando Nova Demanda por Software | +0.9% | Nacional, com transbordamento para a América Central | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Nearshoring de Serviços de TI à medida que Empresas dos EUA Diversificam Cadeias de Suprimentos
O nearshoring é o maior vetor externo de crescimento para o mercado de TIC do México, canalizando 18% dos USD 35 bilhões em investimento estrangeiro direto de 2023 diretamente para os serviços de TI.[1]Fundo Monetário Internacional, "Perspectiva Econômica Regional - Hemisfério Ocidental," imf.org Os clusters automotivos e eletrônicos em Querétaro e Guanajuato demandam suporte bilíngue, ERP baseado em nuvem e operações de segurança alinhadas às normas de conformidade dos Estados Unidos. Integradores globais expandiram centros de entrega mexicanos para se adequar aos fusos horários dos EUA, mas o aumento dos salários em Guadalajara tem levado os fornecedores a buscar Mérida e Puebla para capacidade secundária. A aliança da Softtek com a Intel em janeiro de 2025 adiciona kits de ferramentas acelerados por IA para cargas de trabalho de borda e consolida o posicionamento do México nas cadeias de suprimentos regionais da Indústria 4.0. À medida que os Estados Unidos elevam os incentivos ao reshoring, o mercado de TIC do México tende a firmar contratos plurianuais que protegem as empresas norte-americanas contra riscos geopolíticos.
Rápida Expansão da Espinha Dorsal de Fibra Óptica e Implantação do 5G
A cobertura 5G da America Móvil em 125 cidades e as rotas de fibra do setor privado que superam 4.000 quilômetros conferem ao mercado de TIC do México cobertura nacional de baixa latência. A AWS, a Microsoft e a Oracle selecionaram Querétaro porque os novos links transfronteiriços oferecem tempos de ida e volta inferiores a 25 milissegundos para cargas de trabalho no Texas. A rede atacadista dedicada Red Compartida já alcança 92% da população, embora as negociações de reestruturação ressaltem a importância de modelos atacadistas sustentáveis. Novos corredores de fibra reduzem os custos de transporte para os hiperescaladores, incentivam nós de borda regionais para análise de manufatura e direcionam as redes MPLS tradicionais para alternativas definidas por software. Em conjunto, esses investimentos elevam a oferta de largura de banda mais rapidamente do que a demanda, reduzindo o preço por megabit, mas ampliando a base de clientes viável para assinaturas de nuvem e cibersegurança.
Impulso à Transformação Digital do Governo por meio da Agenda Digital Nacional
A dissolução em 2025 do Instituto Federal de Telecomunicaciones e o nascimento da Agência de Transformação Digital e Telecomunicações sinalizaram o compromisso político com uma agenda digital unificada. Um novo orçamento de MXN 3,85 bilhões enfatiza leilões de espectro, banda larga rural e um marco nacional de cibersegurança alinhado à ISO 27001. O portal único Ventanilla Única Nacional reduziu o tempo de registro de empresas de oito dias para duas horas, demonstrando como a reengenharia de processos pode impulsionar rapidamente a demanda por governo eletrônico. A incerteza em torno da independência da agência persiste, mas os fornecedores relatam ciclos de aquisição mais curtos e escopos de licitação mais claros. À medida que os ministérios se modernizam, o mercado de TIC do México se beneficia de pipelines de projetos previsíveis e padrões de interoperabilidade obrigatórios.
Aceleração da Adoção de Nuvem entre as PMEs Mexicanas
As plataformas de nuvem reduziram as barreiras de capital para as PMEs, impulsionando uma CAGR de 11,76% em seus gastos com TIC. A Microsoft constatou que 64% das PMEs mexicanas incorporaram ferramentas de IA em 2024, e 73% planejam continuar investindo. Os créditos de startup dos hiperescaladores reduzem ainda mais os custos de integração, enquanto o programa Aprendices Digitales México visa capacitar 200.000 trabalhadores até 2026. No entanto, apenas 44% das micro e pequenas empresas mantêm uma conexão à internet, evidenciando um teto para a capacidade de endereçamento da nuvem. À medida que a reforma fiscal direciona essas empresas para canais formais, a demanda latente poderá se converter rapidamente, representando um potencial de crescimento significativo para o mercado de TIC do México no próximo ciclo de planejamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Economia Informal Persistente Limitando a Formalização de TI | -1.4% | Nacional, mais aguda em áreas rurais e semiurbanas | Longo prazo (≥ 4 anos) |
| Escassez de Profissionais de Cibersegurança e Alta Rotatividade de Talentos | -1.1% | Nacional, concentrado na Cidade do México, Monterrey e Guadalajara | Curto prazo (≤ 2 anos) |
| Instabilidade da Rede Elétrica em Clusters Industriais | -0.7% | Nuevo León, Guanajuato, Estado do México | Médio prazo (2 a 4 anos) |
| Ciclos de Aquisição Burocráticos Retardando Projetos Públicos de TI | -0.6% | Nacional, agências federais e estaduais | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Economia Informal Persistente Limitando a Formalização de TI
O setor informal obscurece a visibilidade de receita de aproximadamente metade das micro e pequenas empresas mexicanas, limitando o conjunto de clientes potenciais para soluções de software como serviço e TI gerenciada.[2]Instituto Nacional de Estadística y Geografía, "Pesquisa Nacional sobre Micro, Pequenas e Médias Empresas," inegi.org.mx O Régimen Simplificado de Confianza atraiu apenas 2,1 milhões de contribuintes até meados de 2024, muito abaixo do potencial, limitando os incentivos para adotar ferramentas digitais formais. O uso de plataformas frequentemente se limita a mensagens em redes sociais, em vez de comércio integrado ou ERP, reduzindo o mercado endereçável total imediato para o mercado de TIC do México. A escassez de crédito reforça o ciclo, pois o financiamento de assinaturas depende de fluxos de renda verificáveis. Até que a simplificação da conformidade ou uma fiscalização mais rigorosa altere esse cenário, a informalidade continuará a diluir o crescimento fora dos principais corredores urbanos.
Escassez de Profissionais de Cibersegurança e Alta Rotatividade de Talentos
A Fortinet relatou que 61% das organizações mexicanas não conseguiram contratar os profissionais de cibersegurança necessários em 2024, com rotatividade superior a 25% ao ano, à medida que empresas dos EUA recrutam talentos remotos. As universidades formam menos de 5.000 especialistas por ano, enquanto a demanda nacional exige o triplo desse número. A terceirização para provedores de serviços de segurança gerenciada supre lacunas imediatas, mas prolonga os ciclos de resposta a incidentes e corrói o conhecimento interno. A crescente frequência de ataques — as agências federais esperam um aumento de 260% até 2025 — amplifica a exposição ao risco. Sem um quadro robusto de analistas, as empresas continuarão pagando honorários premium, elevando os índices de custo mesmo com a expansão do mercado de TIC do México.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Gastos com Segurança Superam a Infraestrutura Legada
A Segurança de TI e Cibersegurança é o segmento de crescimento mais rápido do mercado de TIC do México, avançando a uma CAGR de 11,28% com base em um salto projetado de 260% em ataques cibernéticos direcionados ao governo e em uma lacuna persistente de talentos. Os Serviços de TI, que comandaram 31,24% da participação do mercado de TIC do México em 2025, ainda impulsionam a maior parte da receita de consultoria e terceirização, sustentados pelos lançamentos de hiperescaladores que exigem expertise em migração e otimização. O crescimento de hardware fica para trás à medida que as empresas migram de servidores com alto investimento de capital para nuvens públicas baseadas em despesas operacionais, mas a demanda por dispositivos de borda robustecidos na manufatura mantém o mercado ativo. A adoção de software está se acelerando porque os modelos de IA em língua espanhola eliminam gargalos linguísticos e atendem aos mandatos de residência de dados.
Os hiperescaladores subsidiam a integração, reduzindo os períodos de retorno e abrindo oportunidades de orquestração multinuvem para integradores. As operadoras de telecomunicações incumbentes responderam incorporando assistentes de IA em ecossistemas móveis para defender margens de voz e dados em declínio. À medida que os clientes consolidam fornecedores, os serviços gerenciados integrados e os pacotes de segurança estão se tornando requisitos básicos, reformulando as estratégias de retenção de contas. Consequentemente, o tamanho do mercado de TIC do México para plataformas de detecção e resposta gerenciadas está projetado para crescer em conjunto com a adoção de confiança zero, enquanto os gastos com redes centradas em appliances continuam a diminuir.


Por Porte Empresarial: PMEs Reduzem a Divisão Digital
As Grandes Empresas controlaram 58,91% dos gastos em 2025, mas as Pequenas e Médias Empresas são os compradores de crescimento mais rápido, expandindo 11,76% ao ano. A redução das obrigações de hardware, os preços escalonados de nuvem e a capacitação patrocinada pelo governo reduziram as barreiras históricas. No entanto, apenas 44% das PMEs se conectam à internet, ressaltando como os déficits de infraestrutura básica ainda excluem parcelas do mercado de TIC do México.
O crescimento das PMEs oferece aos hiperescaladores um motor de crescimento de longa cauda, enquanto os sandboxes de fintech incentivam o desenvolvimento de aplicativos de pagamento, crédito e faturamento projetados para empresas com recursos limitados. Os gargalos de crédito e a conscientização sobre riscos cibernéticos continuam sendo obstáculos, mas os fornecedores de SaaS estão respondendo com micro-assinaturas, planos de crescimento conforme o uso e segurança de endpoint integrada. Se as lacunas de conectividade forem fechadas, a digitalização das PMEs poderá elevar o tamanho do mercado de TIC do México em vários bilhões de dólares além das projeções atuais.
Por Vertical de Indústria: Saúde Avança com Base em Mandatos Regulatórios
Saúde e Ciências da Vida é o segmento de crescimento mais rápido, expandindo a uma CAGR de 12,41% à medida que a NOM-024 exige a interoperabilidade de prontuários eletrônicos de saúde e as teleconsultas alcançam 45% dos médicos.[3]Coalizão para Saúde Digital do México, "Estudo de Adoção de Telemedicina e Conformidade com a NOM-024," cosadim.org O BFSI manteve uma participação de 24,56% em 2025, sustentado por 89 aprovações de sandbox de fintech e agressivos lançamentos de banco móvel. A modernização do core bancário e a análise antifraude continuam sendo categorias de gastos perenes, embora o crescimento tenha moderado onde as carteiras digitais já saturam os consumidores urbanos.
A migração da manufatura para o nearshoring está impulsionando a demanda por IoT industrial e manutenção preditiva, fortalecendo as vendas de computação de borda. O varejo e a logística investem em plataformas omnicanal para suportar a entrega no mesmo dia em todo o país, enquanto energia e utilidades adotam atualizações de SCADA para se proteger contra a instabilidade da rede elétrica. Em todos esses setores, o software em língua espanhola com IA reduz os custos de localização, oferecendo um aspecto positivo em meio às restrições regulatórias de soberania de dados. O mercado de TIC do México continua a atrair interesse transversal, mas a urgência impulsionada por mandatos na área de saúde a mantém na vanguarda do crescimento.
Análise Geográfica
Os investimentos dos hiperescaladores concentraram o mercado de TIC do México no corredor do Bajío e nos estados industriais do norte, deixando uma lacuna de governança e conectividade no sul. Querétaro abriga três zonas de disponibilidade da AWS, a região Azure da Microsoft e um dos dois sites de Infraestrutura de Nuvem da Oracle, tornando o estado um núcleo de nuvem de Nível 1. O agrupamento de datacenters catalisou ecossistemas auxiliares de provedores de serviços gerenciados, integradores e ISPs que se co-localizam para reduzir a latência.
Monterrey complementa esse núcleo com rotas de fibra transfronteiriças para o Texas, um denso conjunto de talentos de engenharia e a segunda região OCI da Oracle, atraindo cargas de trabalho automotivas e financeiras que exigem tempos de ida e volta inferiores a 20 milissegundos. Guadalajara, o histórico polo tecnológico, ainda abriga grandes centros de P&D, mas enfrenta inflação salarial que está impulsionando a expansão para cidades secundárias como Mérida e Puebla. A Cidade do México domina os orçamentos de TI financeiros e federais, mas o risco sísmico, a escassez de água e os custos imobiliários limitam a construção de hiperescaladores, explicando a menor participação da capital nos recentes anúncios de datacenters.
As áreas rurais e semiurbanas ficam para trás; apenas 44% das PMEs estão online, e a cobertura populacional de 92% da Red Compartida não se traduziu em adoção proporcional de assinaturas.[4]Centro de Estudos Estratégicos e Internacionais, "Reforma Regulatória de Telecomunicações do México," csis.org O desequilíbrio reflete a concentração do PIB — cinco estados respondem por aproximadamente 60% dos gastos com TIC. Novas rotas de fibra transfronteiriças, como a linha de 2.500 quilômetros da C3ntro Telecom de Phoenix a Querétaro prevista para 2026, estão priorizando corredores de exportação em detrimento do acesso rural de última milha. A menos que modelos de infraestrutura compartilhada melhorem a viabilidade econômica rural, o mercado de TIC do México continuará sendo uma oportunidade concentrada nas áreas urbanas.
Panorama regulatório
O México atualizou seu marco de governança de telecomunicações com a promulgação, em 16 de julho de 2025, de uma nova Lei de Telecomunicações e Radiodifusão que dissolveu o Instituto Federal de Telecomunicaciones (IFT) e transferiu a supervisão para uma estrutura estatal. Sob essa arquitetura, a Agencia de Transformacion Digital y Telecomunicaciones (ATDT) lidera a política e a inclusão digital, enquanto a Comision Reguladora de Telecomunicaciones (CRT), um órgão desconcentrado sob a ATDT, cuida da regulação técnica e operacional, mudando a forma como as decisões sobre espectro, interconexão e conformidade são processadas.
Em abril de 2026, foi publicado o Plano Nacional de Conectividade (PNC) 2026-2030. Ele estabelece obrigações relacionadas a cobertura, qualidade e não discriminação, que influenciam as prioridades de implantação das operadoras e os modelos de acesso atacadista. Para fornecedores de TIC, as mudanças se sobrepõem à digitalização do setor público e ao impulso nacional de cibersegurança mencionado no contexto de mercado, elevando o patamar exigido em capacidades de nuvem, segurança e interoperabilidade prontas para conformidade ao atender governo e setores regulados.
Análise da cadeia de valor
A cadeia de valor de TIC do México começa com fabricantes de equipamentos originais (OEMs) internacionais e regionais e editoras de software que fornecem a distribuidores e integradores de sistemas, expandindo-se então para operadores de nuvem e data centers, operadoras de telecomunicações e provedores de serviços gerenciados que empacotam conectividade, infraestrutura e aplicações para empresas e governo. Empresas nacionais de serviços de TI, incluindo integradoras e terceirizadoras, atuam na camada de orquestração, entregando migrações, operações de cibersegurança e modernização de aplicações vinculadas a regiões de hyperscalers concentradas em corredores como Querétaro e Monterrey.
Conectividade e backhaul são um facilitador crítico a montante. A CFE-TEIT opera mais de 18.000 km de fibra instalada sobre infraestrutura elétrica e oferece suporte a mais de 100.000 pontos de acesso Wi-Fi gratuitos, complementando as redes de operadoras privadas. A demanda vem de grandes empresas e de programas digitais intensivos em BFSI voltados a plataformas e serviços gerenciados, enquanto PMEs e clientes de cauda longa dependem mais de ofertas empacotadas e parceiros de canal. Em setembro de 2025, o México registrou 29 milhões de pontos de acesso de banda larga fixa e 135,8 milhões de linhas móveis, sustentando a distribuição nacional de serviços de nuvem, segurança e digitais.
Cenário Competitivo
A concorrência dentro do mercado de TIC do México está se intensificando, mas permanece moderadamente fragmentada. Os hiperescaladores dominam a camada de infraestrutura como serviço, utilizando compromissos de dados soberanos e programas de treinamento para aprofundar suas raízes locais. Integradores globais como IBM e Accenture envolvem consultoria, DevOps e segurança gerenciada em torno dessas plataformas, combinando governança local com eficiência de custo offshore. Os campeões domésticos Softtek, KIO Networks e Alestra aproveitam a fluência cultural e os vínculos com o setor público, embora os incentivos de migração de provedores de nuvem maiores estejam comprimindo as margens dos revendedores.
As operadoras de telecomunicações incumbentes estão reinventando suas linhas de receita, incorporando IA generativa em ofertas móveis para compensar o crescimento estagnado de voz e dados. A computação de borda e os modelos de linguagem de grande porte em língua espanhola são espaços em branco emergentes. O lançamento de acesso aberto do LatAmGPT permite software específico por setor para fluxos de trabalho jurídicos, médicos e de atendimento ao cliente sem exposição de dados transfronteiriços. A cibersegurança como serviço também está escalando rapidamente, pois 61% das organizações não conseguem preencher funções internas, impulsionando um crescimento de dois dígitos nas reservas de detecção e resposta gerenciadas.
O centro de desenvolvimento da Oracle em Guadalajara, que registrou 48 patentes em 2025, ressalta uma estratégia de incorporar inovação proprietária, elevando os custos de migração em uma era multinuvem. A incerteza regulatória após a consolidação do regulador em 2025 poderia inclinar o campo de jogo em favor dos incumbentes, mas a tendência geral aponta para um mercado de TIC do México mais competitivo e orientado a serviços, à medida que os clientes buscam neutralidade de fornecedor e visibilidade de custos.
Líderes do Setor de TIC do México
América Móvil S.A.B. de C.V.
IBM Corporation
Microsoft Corporation
Softtek Servicios Corporativos S.A. de C.V.
Oracle Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As construções de nuvem em hiperescala e os programas de capex das operadoras estão abrindo espaço para serviços gerenciados de migração, segurança e soberania de dados no México. A Microsoft comprometeu 1,3 bilhão de dólares até 2027 para fortalecer a infraestrutura de nuvem e IA, e compradores corporativos estão usando regiões dentro do país para reestruturar aplicações com controles mais rígidos de latência e residência de dados. Isso eleva a demanda por modernização nativa em nuvem, FinOps e detecção e resposta gerenciadas em provedores de serviços globais e nacionais.
Os mandatos de expansão de rede e inclusão também criam oportunidades na viabilização de última milha e na conectividade de nível empresarial para corredores de nearshoring e municípios carentes de atendimento. O Plano Nacional de Conectividade (PNC) 2026-2030 estabelece obrigações vinculantes de cobertura, qualidade e não discriminação, e a América Móvil mantém um plano anual de capex de cerca de 7 bilhões de dólares para 2026 e anos subsequentes, sustentando a expansão contínua das redes de transporte e acesso. Em conjunto, esses programas ampliam o mercado endereçável para conectividade privada, implantações de edge em polos industriais e implementações de segurança por design, especialmente onde manufatura, logística e digitalização do setor público vinculam contratos a requisitos mensuráveis de disponibilidade e conformidade.
Desenvolvimentos recentes do setor
- Julho de 2026: América Móvil S.A.B. de C.V. Acordo definitivo para adquirir 100% das ações da provedora peruana de fibra óptica WOW Tel S.A.C., sujeito à aprovação do INDECOPI. A expansão da presença regional de fibra fortalece a conectividade transfronteiriça e pode impulsionar serviços de rede corporativa e capacidade transfronteiriça nos mercados da América Latina.
- Maio de 2026: Microsoft Corporation Anunciou investimento de 1,3 bilhão de dólares para ampliar a infraestrutura de nuvem e IA no México. O investimento amplia a residência de dados, melhora a latência para empresas mexicanas e acelera a transformação digital habilitada por IA no México.
- Março de 2026: IBM Corporation (em colaboração com a Ingram Micro) Ingram Micro e IBM inauguraram um Co-Creation Hub em Monterrey para acelerar soluções de IA, automação, nuvem híbrida e hardware. O hub desenvolve o ecossistema local de IA e nuvem híbrida, reforçando o México como um centro regional de IA/Nuvem.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para este estudo, o mercado de TIC do México é definido como o gasto e a receita totais no México provenientes de ofertas de TI e comunicações usadas por empresas e usuários do setor público, incluindo hardware, software, serviços de TI, infraestrutura de suporte e uso de TIC vinculado à conectividade.
Exclusões de escopo: excluímos produtos eletrônicos de consumo que não são usados para necessidades de trabalho em TIC e excluímos gastos com mídia puramente de entretenimento que não representam implantação de TIC.
Visão geral da segmentação
- Por Tipo de Produto
- Hardware de TI
- Hardware de Computador
- Equipamentos de Rede
- Periféricos
- Software de TI
- Serviços de TI
- Consultoria e Implementação de TI
- Terceirização de TI
- Terceirização de Processos de Negócios
- Serviços de Segurança Gerenciada
- Serviços de Nuvem e Plataforma
- Infraestrutura de TI
- Segurança de TI/Cibersegurança
- Serviços de Comunicação
- Hardware de TI
- Por Porte Empresarial
- Pequenas e Médias Empresas
- Grandes Empresas
- Por Vertical de Indústria
- Governo e Administração Pública
- BFSI
- TI e Telecom
- Energia e Utilidades
- Varejo, E-commerce e Logística
- Manufatura e Indústria 4.0
- Saúde e Ciências da Vida
- Petróleo e Gás
- Outros Verticais de Indústria
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa mapeando a base de demanda do México e o contexto de políticas que molda o investimento em TIC. Consultamos estatísticas públicas e publicações oficiais, como pesquisas econômicas e empresariais do INEGI, séries macroeconômicas do Banco de México, indicadores de telecomunicações do IFT e tabelas de economia digital da OCDE, que ajudam a ancorar conectividade, atividade empresarial e movimentos de preços.
Em seguida, alinhamos o modelo de mercado com sinais de oferta e gasto usando fontes como dados aduaneiros de comércio do México (para fluxos de equipamentos de TIC), indicadores da UIT e registros ou apresentações a investidores de operadoras e provedores de serviços de tecnologia listados que discutem exposição ao México. Quando necessário, foram usadas assinaturas pagas de inteligência financeira corporativa, registros de importação-exportação em nível de embarque e bancos de dados de patentes para verificar a consistência de premissas direcionalmente importantes sem depender de uma única fonte de dados. Essas fontes documentais não são exaustivas, e outros documentos públicos e referências confiáveis foram usados para coletar, validar e esclarecer os dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi usado para testar sob pressão o que os dados documentais não conseguiam mostrar totalmente, especialmente a divisão entre gasto empresarial em TIC e repasse amplo pelo canal, e o ritmo de adoção de nuvem e cibersegurança. Conversamos com uma combinação de operadoras, integradores de sistemas, provedores de serviços gerenciados, distribuidores e compradores corporativos em todo o México, e depois usamos o retorno deles para reconciliar preços, ciclos de compra e padrões de implantação.
Para evitar ajuste excessivo do modelo, verificamos diferenças por porte de empresa e por grandes grupos de uso final, como governo, BFSI, varejo e logística, e energia. Quando a demanda declarada divergia dos indicadores observáveis, recontatamos participantes selecionados para entender a lacuna.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 20% |
| Nível médio: 42% | Líderes funcionais/de unidade: 26% |
| Participantes menores: 21% | Gerentes: 54% |
Dimensionamento e Previsão de Mercado
O dimensionamento começa com uma construção top-down que reconstrói a demanda de TIC do México a partir de indicadores do país, onde a direção da receita de serviços de telecomunicações, os níveis de atividade empresarial, os fluxos comerciais de equipamentos de TIC e os padrões relatados de gasto em TI são usados para formar o principal conjunto de demanda. Uma vez estabelecido esse conjunto de demanda, corroboramos os totais com aproximações bottom-up seletivas, incluindo a amostragem de preços unitários típicos para pacotes empresariais comuns, a verificação cruzada de faixas de taxa de execução de distribuidores e integradores, e a aplicação de premissas de volume que refletem ciclos de substituição.
As principais entradas do modelo incluem (como exemplos ilustrativos) assinaturas e tendências de uso de banda larga móvel e fixa, ritmo de migração empresarial para a nuvem, intensidade de gastos com cibersegurança, tendências de valor de importação de equipamentos de TIC e a progressão de preços observada para categorias principais sob condições da moeda local. A previsão utiliza análise de cenários apoiada por expectativas em nível de variável coletadas em entrevistas, de modo que choques como movimentos cambiais, desacelerações de investimento ou demanda acelerada impulsionada pelo nearshoring possam ser refletidos sem reescrever todo o modelo.
Quando os sinais bottom-up estão incompletos, as lacunas são tratadas por meio de faixas calibradas vinculadas a indicadores observáveis, sendo então estreitadas após as entrevistas confirmarem quais categorias de gasto estão em expansão ou sendo adiadas no México.
Validação de Dados e Ciclo de Atualização
Antes da finalização, os resultados são verificados em relação a sinais independentes, incluindo divulgações financeiras de telecomunicações, padrões macroeconômicos de crescimento e inflação, e movimentação comercial de equipamentos de TIC, para garantir que os totais não se afastem do que o México pode realisticamente absorver. Se as taxas de crescimento parecerem muito altas ou muito baixas em relação a esses sinais, as premissas são revisadas. Perguntas de acompanhamento também são enviadas a um pequeno grupo de respondentes para que o ajuste seja explicado e documentado.
Uma revisão em múltiplas etapas é seguida, na qual um analista constrói e documenta o modelo, e outro analista verifica variações, movimentos ano a ano e participações de categoria antes da aprovação final. Os relatórios são atualizados anualmente, com atualizações intermediárias quando eventos relevantes alteram a demanda, e uma revisão final pré-entrega é realizada para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de TIC do México da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores publicados do mercado de TIC para o México podem diferir porque o termo TIC é usado de forma imprecisa, e algumas estimativas misturam o gasto empresarial com repasse pelo canal ou incluem categorias digitais adjacentes. A tabela ajuda a mostrar como essas escolhas de definição podem alterar o número final mesmo quando o mesmo país e ano estão sendo discutidos.
A dispersão é explicada principalmente por escopo e regras de contagem. No modelo da Mordor Intelligence, TIC vinculada a telecomunicações é contabilizada apenas quando se relaciona a conectividade medida e uso digital empresarial, e a revenda em múltiplas etapas e o repasse subcontratado são excluídos para reduzir a dupla contagem. As diferenças também vêm do momento da conversão cambial, de como os serviços de telecomunicações e de TI são divididos ou combinados, e se as previsões assumem um caminho de caso-base ou uma progressão de digitalização mais agressiva que não é sustentada por verificações do lado da demanda.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 69,99 bilhões de dólares (2025) | |
| Publicação Setorial A | 58,50 bilhões de dólares (2025) | Utiliza uma definição de TIC mais restrita que se apoia fortemente na receita das operadoras de telecomunicações e exclui diversas linhas de serviços de TI empresariais e gastos com modernização de infraestrutura, o que reduz o total mesmo quando as tendências de conectividade são fortes. |
| Associação Setorial B | 83,00 bilhões de dólares (2025) | Reporta uma visão de faturamento mais ampla que pode incluir revenda de produtos tecnológicos e repasse de serviços subcontratados em múltiplos pontos do canal, e pode aplicar um momento cambial simplificado que eleva o valor em dólares em alguns anos. |
Em conjunto, a comparação mostra que o maior fator determinante é o que é contado uma vez versus múltiplas vezes, seguido de como categorias adjacentes e o momento cambial são tratados. Ao manter as premissas vinculadas a indicadores observáveis de demanda no México e ao documentar como cada categoria de gasto é construída, a estimativa permanece rastreável e replicável para decisões de planejamento.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de TIC do México?
O mercado está em USD 78,69 bilhões em 2026 e está projetado para crescer até USD 129,52 bilhões até 2031.
Qual segmento de produto está crescendo mais rapidamente?
Segurança de TI e Cibersegurança lidera com uma CAGR de 11,28% até 2031, impulsionada por volumes elevados de ataques e escassez de talentos.
Como o nearshoring está afetando os gastos com TIC no México?
O nearshoring canalizou aproximadamente USD 6,3 bilhões de investimento estrangeiro direto para os serviços de TI em 2023, impulsionando a demanda por suporte bilíngue, ERP em nuvem e cibersegurança.
Por que Querétaro está emergindo como um polo de nuvem?
Rotas densas de fibra, novas regiões de hiperescaladores e proximidade com os mercados dos EUA tornam Querétaro a opção de menor latência para cargas de trabalho regionais.
Quais desafios retardam a adoção de TIC entre as PMEs?
Conectividade limitada à internet, restrições de crédito e lacunas de habilidades em cibersegurança restringem a adoção de ferramentas digitais por empresas menores.
Qual vertical apresenta a maior taxa de crescimento?
Saúde e Ciências da Vida cresce a uma CAGR de 12,41% até 2031, impulsionada por padrões obrigatórios de prontuários eletrônicos de saúde e adoção de telemedicina.
Página atualizada pela última vez em:


