
Tamanho e Participação do Mercado de Redação Médica
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
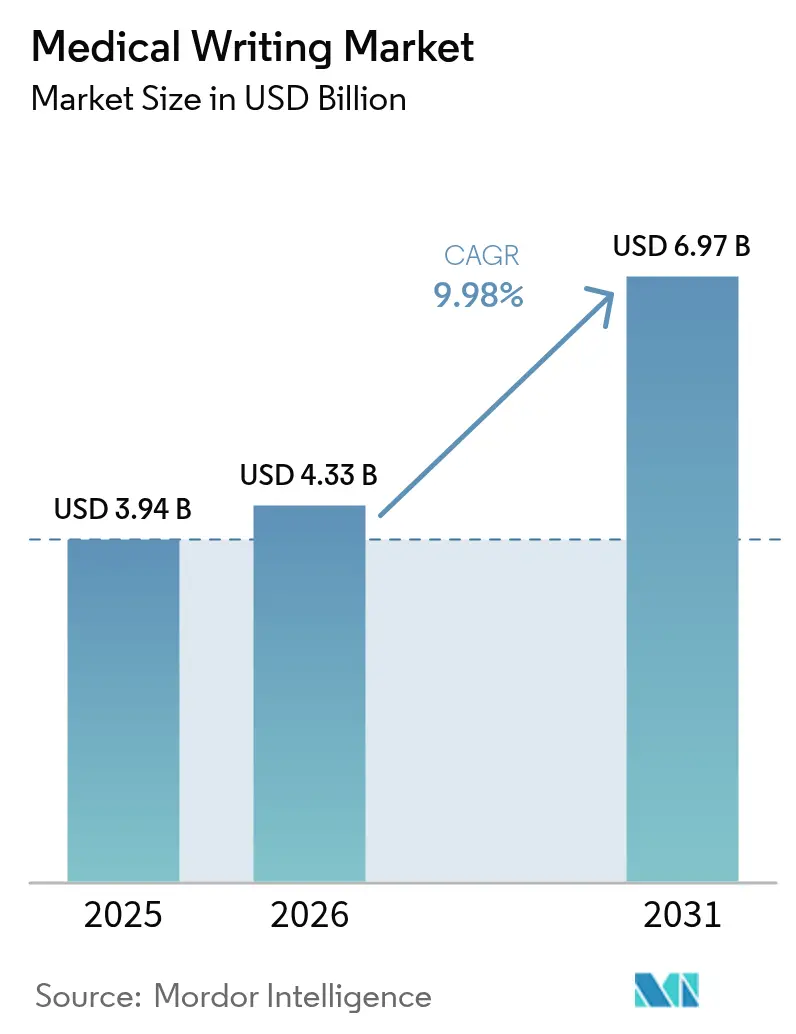
| Tamanho do Mercado (2026) | 4.33 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.97 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.98 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
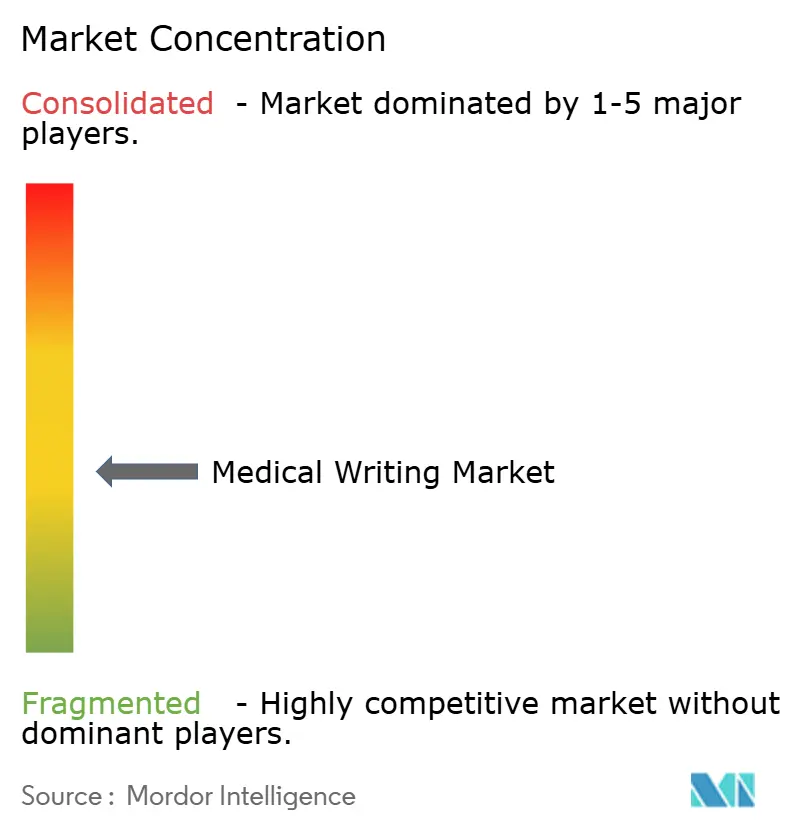
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Redação Médica por Mordor Intelligence
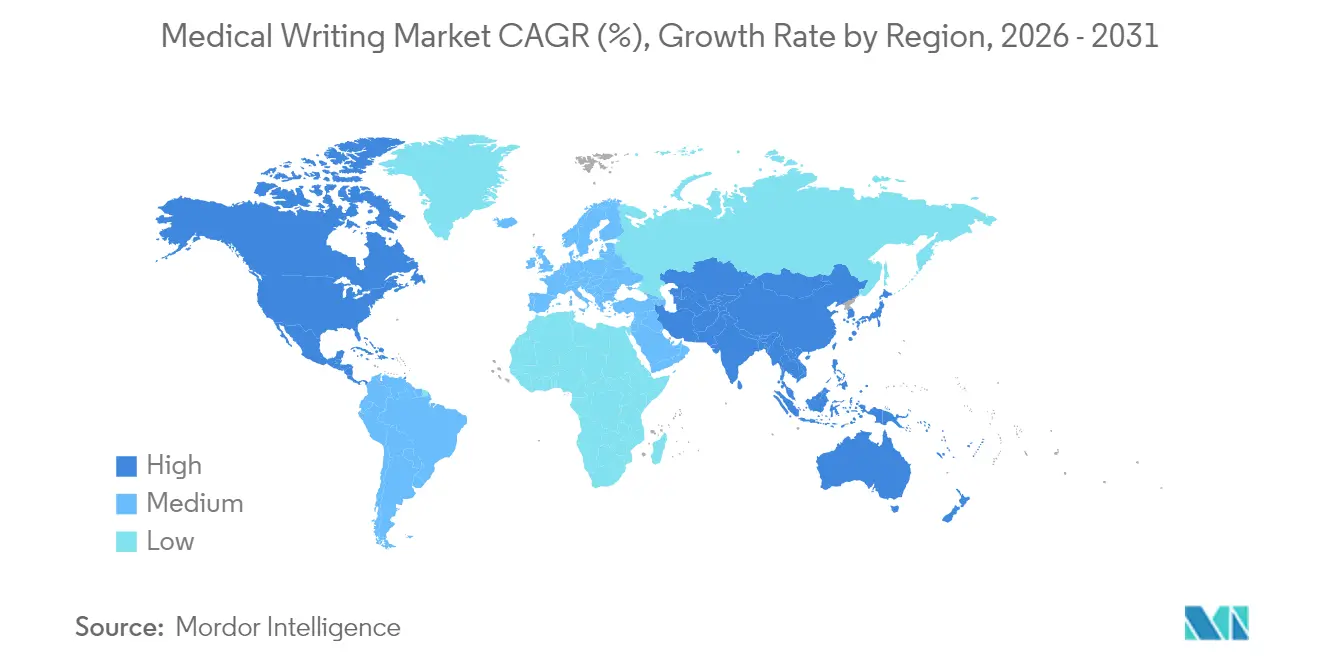
O tamanho do mercado de redação médica deve crescer de USD 3,94 bilhões em 2025 para USD 4,33 bilhões em 2026 e está previsto para atingir USD 6,97 bilhões até 2031 a um CAGR de 9,98% no período 2026-2031. Atualizações rápidas de diretrizes, o surgimento de biológicos avançados e um aumento nos ensaios descentralizados estão intensificando as cargas de trabalho de documentação, levando os patrocinadores a buscar parceiros especializados com comprovada fluência regulatória [1]U.S. Food and Drug Administration, "Aprovações de Novas Terapias Medicamentosas 2024", fda.gov. A consolidação entre organizações de pesquisa contratada (CROs) está reformulando a dinâmica competitiva à medida que plataformas integradas oferecem suporte de ponta a ponta que acompanha os cronogramas de desenvolvimento comprimidos. O crescimento de dois dígitos da Ásia-Pacífico ressalta uma guinada do setor em direção ao desenvolvimento de protocolos multilíngues e modelos de submissão específicos por região, mesmo com a América do Norte mantendo o maior conjunto de redatores experientes. A escassez de talentos permanece um gargalo crítico que alimenta a inflação salarial e estimula a adoção de soluções de IA generativa que ainda requerem supervisão especializada para garantia de conformidade.
Principais Conclusões do Relatório
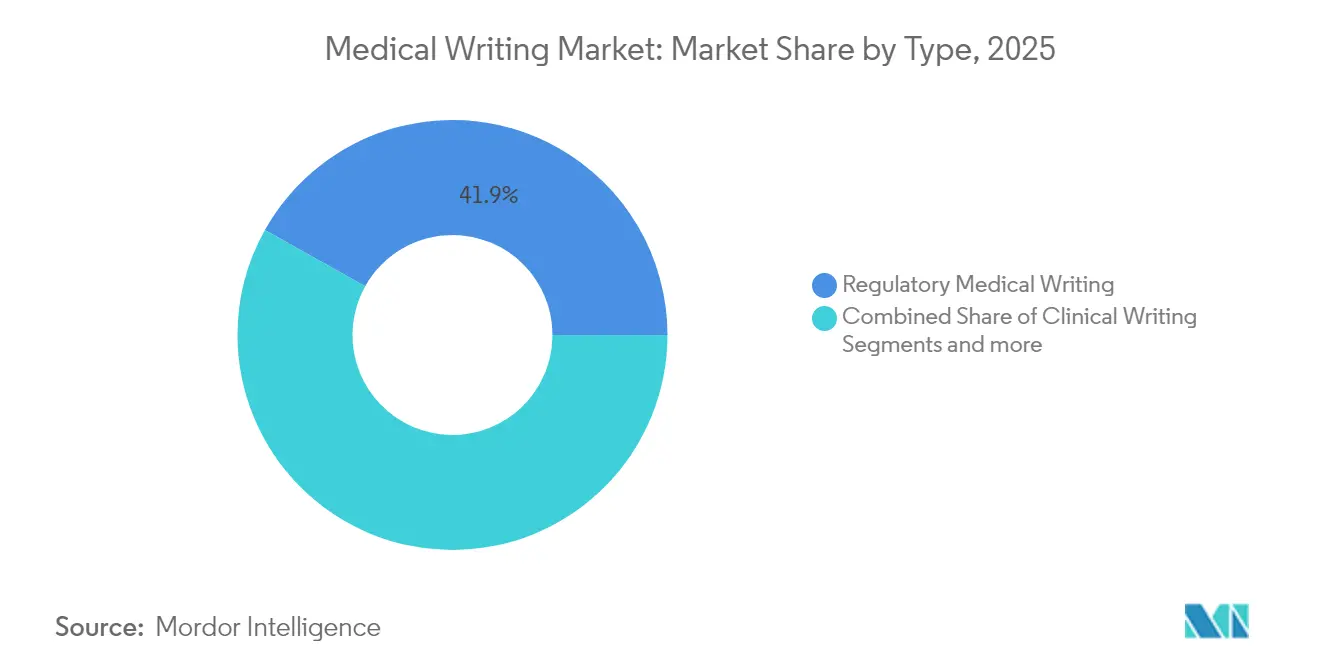
- Por tipo, a Redação Médica Regulatória capturou 41,88% da participação do mercado de redação médica em 2025; a Redação Científica e de HEOR está prevista para avançar a um CAGR de 10,74% até 2031.
- Por usuário final, as Empresas Farmacêuticas responderam por 49,20% do tamanho do mercado de redação médica em 2025; as Empresas de Biotecnologia estão projetadas para crescer a um CAGR de 10,6% até 2031.
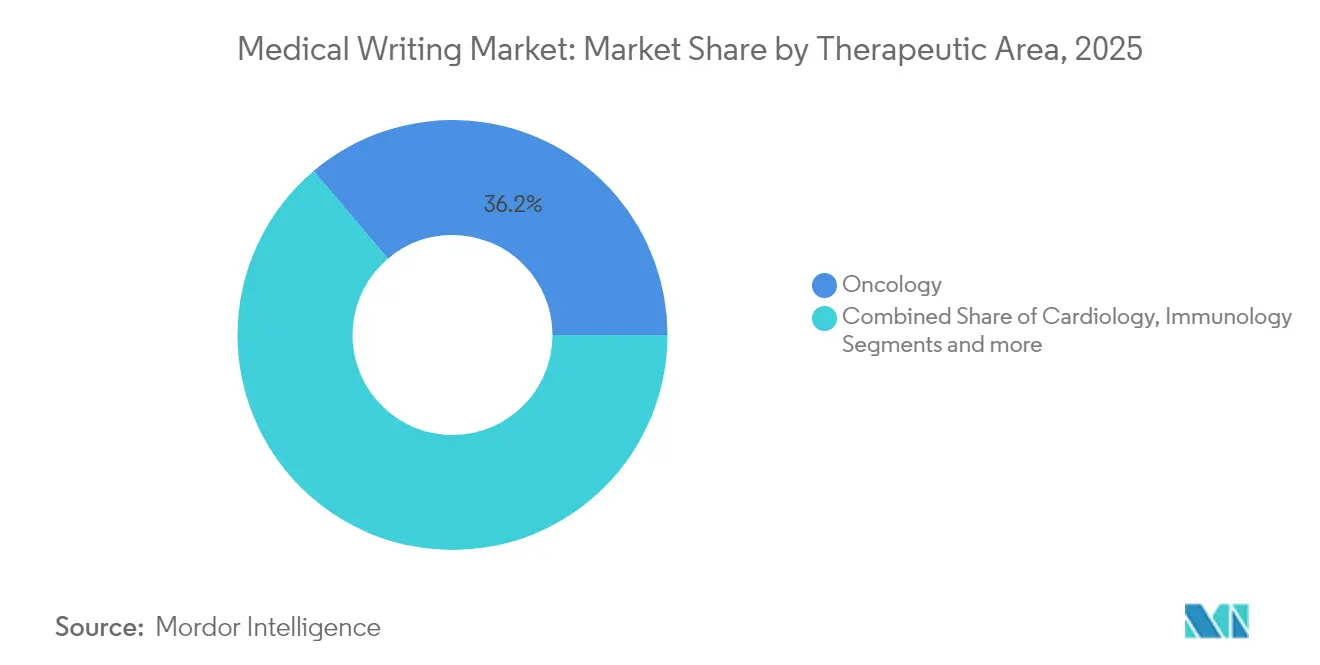
- Por área terapêutica, a Oncologia deteve 36,18% da participação de receita em 2025; a Imunologia está definida para registrar um CAGR de 10,77% até 2031.
- Por região, a América do Norte liderou com 39,75% do tamanho do mercado de redação médica em 2025; a Ásia-Pacífico deve crescer a um CAGR de 10,82% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento dos gastos em P&D e desenvolvimento de novas terapêuticas | +2.1% | Global, foco na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Expansão dos modelos de terceirização de CROs | +1.8% | Global, adoção mais rápida na APAC | Médio prazo (2 a 4 anos) |
| Aumento da complexidade regulatória e do volume de documentação | +2.3% | Global, maior na América do Norte e UE | Curto prazo (≤ 2 anos) |
| Adoção crescente de biológicos e medicina personalizada | +1.9% | América do Norte e UE como núcleo, com expansão para APAC | Médio prazo (2 a 4 anos) |
| Automação de conteúdo habilitada por IA que requer supervisão especializada | +1.4% | Global, uso antecipado na América do Norte | Curto prazo (≤ 2 anos) |
| Ensaios descentralizados/virtuais impulsionando protocolos multilíngues adaptativos | +0.7% | Global, ênfase na APAC e mercados emergentes | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento dos Gastos em P&D e Desenvolvimento de Novas Terapêuticas
A receita global das ciências da vida subiu para cerca de USD 1,9 trilhão em 2024, com os produtos farmacêuticos representando quase 70% das vendas, o que se traduz em pipelines de estudos maiores que exigem documentação meticulosa. A FDA aprovou 50 novos medicamentos em 2024 e prevê até 70 aprovações em 2025, uma tendência que comprime os cronogramas de redação ao mesmo tempo em que amplia o escopo dos dossiês de submissão. Modalidades avançadas, como terapias celulares e gênicas, exigem seções de química, fabricação e controles (CMC) mais extensas e narrativas robustas de risco-benefício. O aumento do investimento também se estende a programas de evidência pós-aprovação, ampliando a vida útil das tarefas de redação muito além do licenciamento inicial. Esses fatores, em conjunto, adicionam impulso ao mercado de redação médica à medida que os patrocinadores buscam otimizar os ciclos de aprovação em meio ao aumento dos custos de desenvolvimento [2]Abraham Viju Ipe, The Orphan Drug Act and rare cancers: a retrospective analysis of oncologic orphan drug designations and associated approvals from 1983-2022,
Expert Opinion on Orphan Drugs, tandfonline.com.
Expansão dos Modelos de Terceirização de CROs
O setor global de CROs atingiu aproximadamente USD 82 bilhões em 2024, impulsionado por patrocinadores que preferem arranjos de provedor de serviços funcionais para equilibrar eficiência de custos com controle operacional. Grandes negócios, incluindo a aquisição da Trilogy Writing & Consulting pela Indegene em março de 2024, ilustram como as plataformas estão aprimorando capacidades integradas para atrair programas globais que requerem suporte de documentação coeso. A penetração da terceirização está avançando mais rapidamente na Ásia-Pacífico, onde sistemas regulatórios em evolução e vantagens de custo estimulam a adoção de parceiros externos. Patrocinadores que implantam contratos FSP flexíveis podem escalar os grupos de redatores de acordo com as flutuações do pipeline, melhorando a previsibilidade orçamentária. À medida que mais ensaios incorporam componentes descentralizados, as CROs que agrupam serviços regulatórios, clínicos e de redação detêm uma vantagem estratégica, impulsionando o mercado de redação médica.
Aumento da Complexidade Regulatória e do Volume de Documentação
Em 2024, a FDA emitiu mais de 25 novos documentos de orientação abrangendo submissões eletrônicas, dispositivos habilitados por IA e supervisão de ensaios descentralizados, aumentando as cargas de trabalho gerais de redação em cerca de 25 a 30% [3]U.S. Food and Drug Administration, Funções de Software de Dispositivos Habilitadas por Inteligência Artificial: Gerenciamento do Ciclo de Vida e Recomendações de Submissão de Marketing,
fda.gov. A transição para o eCTD v4.0 e os requisitos aprimorados do Módulo 1 aumentam as demandas por harmonização entre regiões. O roteiro de reforma de 24 pontos da China, previsto para adoção total até 2027, obriga os patrocinadores a atualizar modelos e criar dossiês em língua chinesa que incorporem novos padrões de transparência. O Sistema de Informação de Ensaios Clínicos da Europa também introduz mudanças significativas na granularidade dos dados e nas obrigações de divulgação pública. Em conjunto, essas atualizações intensificam a dependência de redatores especialistas que possam conciliar diferentes expectativas jurisdicionais, uma dinâmica que impulsiona o mercado de redação médica no curto prazo.
Adoção Crescente de Biológicos e Medicina Personalizada
O Centro de Avaliação e Pesquisa de Biológicos expandiu as orientações para terapias gênicas e celulares em 2025, delineando expectativas de dados que superam as normas tradicionais para pequenas moléculas. Os pipelines de medicina personalizada requerem protocolos de ensaios adaptativos que estratifiquem os participantes por biomarcador e integrem evidências do mundo real, gerando maior volume de páginas e atualizações iterativas. Os desenvolvedores de biossimilares devem gerar narrativas de comparabilidade direta que abordem a intercambialidade e as mudanças de fabricação, criando necessidades de documentação recorrentes ao longo do ciclo de vida do produto. Vias aceleradas, como a designação de Terapia Médica Regenerativa Avançada, comprimem as janelas de revisão, obrigando os redatores a entregar dossiês abrangentes em cronogramas acelerados. Essas tendências sustentam o crescimento contínuo do mercado de redação médica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de profissionais qualificados em redação médica | -1.6% | Global, crítica na APAC e mercados emergentes | Curto prazo (≤ 2 anos) |
| Pressão de preços decorrente da consolidação de compras | -0.9% | Global, maior na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Escrutínio regulatório sobre redação fantasma e transparência de autoria | -0.8% | Global, com forte supervisão na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Alto custo de conformidade para modelos de submissão específicos por região | -0.7% | Global, maior ônus na APAC e mercados emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Profissionais Qualificados em Redação Médica
Oitenta e três por cento das empresas de ciências da vida relataram dificuldade em preencher funções de redação médica em 2024, e as previsões apontam para um déficit de talentos de 35% até 2030. A inflação salarial e os atrasos nos projetos são comuns à medida que os patrocinadores competem por redatores seniores capazes de gerenciar produtos complexos. Os pipelines acadêmicos ficam aquém das necessidades do mercado apesar dos novos programas de certificação lançados por instituições como a Universidade de Chicago em 2024, com o objetivo de capacitar cientistas para carreiras de redação regulatória. A Ásia-Pacífico enfrenta déficits mais agudos porque a rápida expansão do setor biofarmacêutico supera a capacidade de treinamento local, levando a custos expatriados mais elevados ou cronogramas mais longos. A escassez de talentos desacelera o rendimento dos projetos e modera o crescimento no mercado de redação médica.
Pressão de Preços Decorrente da Consolidação de Compras
As grandes empresas farmacêuticas estão centralizando o gerenciamento de fornecedores para obter descontos por volume, comprimindo as margens das boutiques especializadas em redação. Tabelas de preços padronizadas e ciclos de compras mais longos inclinam as negociações para CROs integradas capazes de agrupar serviços, reduzindo o poder de barganha das empresas menores. Os custos operacionais inflacionários intensificam a pressão sobre as margens, obrigando os provedores a automatizar tarefas rotineiras e focar em entregas de alto valor e nicho. A licitação competitiva por documentos genéricos impulsiona a comoditização; no entanto, a precificação premium persiste para dossiês terapêuticos avançados que requerem profunda especialização em assunto. Essa dicotomia restringe o aumento geral de receita dentro do mercado de redação médica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Especialização Regulatória Comanda Posicionamento PremiumA Redação Médica Regulatória liderou o segmento com 41,88% da participação do mercado de redação médica em 2025, ressaltando o valor atribuído às entregas centradas em conformidade em meio à proliferação de documentos de orientação. A Redação Científica e de HEOR está projetada para registrar o CAGR mais rápido de 10,74% até 2031, à medida que os pagadores solicitam evidências do mundo real e justificativas de saúde econômica junto com as submissões regulatórias.
O crescimento no mercado de redação médica é ainda sustentado pela demanda constante por Redação Clínica, que apoia protocolos descentralizados que devem satisfazer estatutos regionais de idioma e privacidade. As categorias emergentes incluem agora suporte de autoria assistida por IA para tecnologias de saúde digital, sinalizando como os provedores diversificam portfólios para atender às necessidades em evolução dos clientes. Os especialistas regulatórios obtêm taxas de faturamento mais elevadas, mas o treinamento cruzado em modalidades de HEOR e digitais amplia os fluxos de receita e mitiga a volatilidade do pipeline de projetos.


Por Usuário Final:
A Inovação em Biotecnologia Impulsiona a Aceleração da TerceirizaçãoAs Empresas Farmacêuticas controlaram 49,20% do tamanho do mercado de redação médica em 2025, sustentadas por grandes pipelines que requerem atualizações contínuas de dossiês globais. As Empresas de Biotecnologia, no entanto, estão previstas para expandir a um CAGR de 10,6% até 2031, à medida que organizações enxutas optam por terceirizar quase todas as tarefas de documentação para se manterem focadas nas atividades centrais de P&D.
Os patrocinadores do setor de biotecnologia que desenvolvem terapias celulares e gênicas terceirizam seções avançadas de CMC e análises de risco-benefício que excedem sua capacidade interna, impulsionando o crescimento geral do mercado de redação médica. As CROs e as empresas especializadas se posicionam como parceiros de longo prazo ao incorporar redatores nas equipes dos patrocinadores, melhorando a retenção de conhecimento e a agilidade operacional. Os Fabricantes de Dispositivos Médicos e os Institutos Acadêmicos representam grupos de demanda suplementar que estabilizam a receita durante os ciclos de financiamento de pequenas moléculas.
Por Área Terapêutica:
A Liderança da Oncologia Enfrenta o Desafio da ImunologiaA Oncologia manteve o maior segmento com 36,18% das receitas de 2025, apoiada pelas vias de aprovação agnósticas ao tecido simplificadas da FDA e por um número recorde de ensaios de Fase II/III em Oncologia que requerem elaboradas narrativas de desfecho. Espera-se que a Imunologia cresça a um CAGR de 10,77% à medida que as terapias com edição gênica e os biológicos autoimunes ampliam a complexidade dos dossiês.
O mercado de redação médica se beneficia do aumento das necessidades de documentação nos portfólios de SNC e Doenças Raras, que frequentemente envolvem desenhos adaptativos e desfechos substitutos. A diversificação terapêutica leva os redatores a cultivar especialização multidisciplinar que integra estratégia de biomarcadores, desfechos relatados pelos pacientes e ciência regulatória. Os provedores com experiência em oncologia estão aproveitando iniciativas de treinamento cruzado para capturar contratos terapêuticos mais amplos e sustentar a expansão da receita total.
Análise Geográfica
Mercado de Redação Médica da América do Norte
A América do Norte gerou 39,75% da receita de 2025, ancorada pelos Estados Unidos, que emitiram mais de 25 novos documentos de orientação em 2024, ampliando a extensão dos dossiês e exigindo atualizações rápidas de conformidade. Canadá e México participam por meio de iniciativas harmonizadas que simplificam as submissões, mas ainda dependem dos precedentes dos EUA, o que reforça a liderança da região no mercado de redação médica.
Mercado de Redação Médica da Ásia-Pacífico
A Ásia-Pacífico está projetada para registrar um CAGR de 10,82%, refletindo a reforma plurianual da China que adiciona 24 medidas e exige modelos localizados até 2027. A preferência do Japão por dados clínicos nacionais e as regras de aprovação acelerada da Índia criam demanda sustentada por redatores especializados capazes de conciliar seções globais com padrões específicos de cada país. A via de submissão contínua da Austrália em 2025 para medicamentos prioritários impulsiona ainda mais o envolvimento com prestadores experientes.
Mercado de Redação Médica da EMEA e da América Latina
A Europa permanece fundamental à medida que o Sistema de Informação sobre Ensaios Clínicos da EMA obriga os patrocinadores a submeter dossiês harmonizados que atendam aos novos limites de transparência pública. Alemanha, França e Reino Unido exigem adaptação meticulosa das seções globais às legislações locais de rotulagem, prolongando os ciclos de redação. A América Latina e o Oriente Médio e África demonstram adoção crescente das diretrizes da ICH, sinalizando futuros polos de crescimento que os prestadores estão visando por meio de centros regionais.

Panorama regulatório
Os requisitos regulatórios para a documentação clínica e regulatória continuam a se tornar mais rígidos entre as principais agências, aumentando tanto o volume quanto a especificidade da redação preparada para submissão. Nos Estados Unidos, a Food and Drug Administration (FDA) avançou nas expectativas de documentação voltada a dispositivos com seu guia final sobre o Conteúdo das Informações de Fatores Humanos em Submissões de Marketing de Dispositivos Médicos, publicado no Federal Register em maio de 2026, e também emitiu um guia preliminar em janeiro de 2026 sobre o Uso de Metodologia Bayesiana em Ensaios Clínicos de Medicamentos e Produtos Biológicos. Juntos, esses desenvolvimentos adicionam narrativas especializadas de evidência estatística e de usabilidade aos fluxos de trabalho de redação.
Na Europa, a Agência Europeia de Medicamentos (EMA) continua a alinhar os formatos de submissão e a gestão de mudanças do ciclo de vida por meio do guia harmonizado do eCTD (versão 6.0, em vigor a partir de março de 2025) e do quadro revisado de variações (aplicável a partir de janeiro de 2026). Em relação aos padrões globais de condução de ensaios, o ICH E6(R3) está remodelando a documentação clínica em direção a uma abordagem mais proporcional ao risco e consciente da tecnologia, com os Princípios e o Anexo 1 em vigor a partir de julho de 2025 e o Anexo 2 alcançando a Etapa 4 em 3 de junho de 2026, seguido pela adoção pelo CHMP em 25 de junho de 2026. Essas mudanças elevam o padrão para redação em conformidade, governança de documentos e harmonização entre regiões nos trabalhos de redação médica.
Cenário Competitivo
O mercado de redação médica apresenta fragmentação moderada com uma mistura de CROs globais e consultorias de nicho competindo por participação. Líderes como IQVIA, ICON e Parexel alavancam plataformas integradas que combinam operações clínicas, estratégia regulatória e especialização em redação, capturando grandes programas multirregionais. Empresas especializadas como Trilogy Writing & Consulting, agora parte da Indegene após uma aquisição em março de 2024, focam em profundo conhecimento terapêutico e modelos de entrega ágeis que ressoam com patrocinadores de médio porte.
A tecnologia permanece um diferenciador fundamental à medida que os provedores implantam motores de IA generativa controlados para acelerar a elaboração de rascunhos e o controle de versões, mantendo a supervisão humana para a integridade científica. O lançamento pós-aquisição da Indegene de uma plataforma proprietária assistida por IA promete reduções no tempo de ciclo de até 25% sem comprometer a conformidade regulatória. As parcerias estratégicas com fornecedores de eCTD e empresas de tradução criam soluções completas que atraem patrocinadores que buscam registros globais dentro de prazos apertados.
A curadoria de talentos é uma alavanca competitiva crítica porque a escassez de redatores seniores afeta a capacidade de entrega. As empresas investem em academias de treinamento globais e programas de mentoria para cultivar fluência regulatória e profundidade terapêutica, uma abordagem demonstrada pela iniciativa de residência de redatores da ICON em 2025. Os provedores que conseguem garantir equipes qualificadas mantendo a competitividade de custos estão posicionados para crescer sua participação dentro do mercado de redação médica.
Líderes do Setor de Redação Médica
Paraxel International
IQVIA Inc
Laboratory Corporation of America Holdings
Icon Plc
Cardinal Health
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Redação Médica
- IQVIA
- ICON
- LabCorp (including Covance)
- Parexel International
- Cardinal Health
- Certara USA
- Freyr Solutions
- InClin
- Quanticate
- Synchrogenix (a Certara Company)
- Trilogy Writing & Consulting
- SIRO Clinpharm Pvt Ltd
- OMICS International
- MedPace
- PPD Inc. (Thermo Fisher Scientific)
- ProPharma Group
- Cactus Communications
- BioClinica (Clario)
- ClinTec International
- Kainos

Oportunidades de mercado e perspectivas futuras
As oportunidades estão se expandindo onde patrocinadores e CROs precisam de redação escalável e pronta para auditoria que acompanhe os padrões de submissão em evolução e os requisitos multirregionais. A transição para padrões atualizados de submissão eletrônica cria um espaço específico para provedores que possam operacionalizar entregas baseadas em XML e específicas por região em escala, incluindo o Japão, onde a PMDA determinou o eCTD versão 4.0 a partir de abril de 2026. Provedores que conseguem combinar redação regulatória com operações de submissão, manutenção do ciclo de vida e versões de documentos prontas para transparência estão posicionados para apoiar programas maiores e de duração mais longa, à medida que as atualizações dos guias da EMA e da FDA aumentam os ciclos de reescrita e atualização.
A consolidação e os fluxos de trabalho habilitados por IA também estão abrindo espaço para ofertas diferenciadas na produção de documentação regulatória e clínica. Em abril de 2026, a Veristat anunciou um acordo para adquirir o negócio de Redação Regulatória e Médica da Certara (até 135 milhões de USD), adicionando um conjunto de especialistas em redação regulatória e médica e sinalizando demanda por plataformas integradas que combinam redação com serviços de desenvolvimento mais amplos. Em junho de 2026, a TrialAssure e a Cancer Research UK firmaram uma colaboração para avaliar a redação assistida por IA (com um processo estruturado de supervisão humana), reforçando o interesse comercial de curto prazo em IA generativa governada que acelera a elaboração de rascunhos, mantendo a responsabilidade especializada pela conformidade e qualidade.
Recent Industry Developments in Mercado de Redação Médica
- Maio de 2026: a Parexel lançou o ParexelAI, um conjunto de serviços de IA liderados por humanos, projetado para acelerar as entregas de desenvolvimento clínico, incluindo a preparação mais rápida de relatórios de estudos clínicos para equipes de redação médica. O lançamento formaliza a redação habilitada por IA como uma camada de serviço comercial dentro de uma grande CRO, aumentando a pressão competitiva sobre os provedores para combinar automação com controles de qualidade documentados.
- Abril de 2026: a Veristat anunciou seu acordo para adquirir o negócio de Redação Regulatória e Médica da Certara por até 135 milhões de USD, adicionando mais de 200 especialistas em redação regulatória e médica e capacidades associadas. A aquisição fortalece o suporte de submissão de ponta a ponta da Veristat e destaca a consolidação em andamento em torno de plataformas integradas de regulatório, clínica e redação.
- Março de 2024: a Indegene concluiu a aquisição da Trilogy Writing & Consulting GmbH, trazendo uma experiência consolidada em redação regulatória para seu portfólio mais amplo de serviços em ciências da vida. A transação expandiu a capacidade da Indegene de apoiar a documentação de autorização de mercado global, ao mesmo tempo em que combinou capacidade especializada de redação com seu modelo de entrega habilitado por tecnologia.


Mercado de Redação Médica Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange serviços de redação médica terceirizados e internos usados para criar documentos clínicos, regulatórios e científicos que apoiam o desenvolvimento de medicamentos, produtos biológicos e dispositivos, bem como trabalhos de publicação e comunicação médica. As receitas são registradas para a prestação de serviços nas principais regiões.
Exclusões de escopo: tradução pura, textos publicitários gerais e documentação administrativa de rotina não vinculada a pacotes de evidência científica ou regulatória são excluídos.
Visão geral da segmentação
- Por Tipo
- Redação Médica Regulatória
- Redação Clínica
- Redação Científica e de HEOR
- Outros
- Por Usuário Final
- Empresas Farmacêuticas
- Empresas de Biotecnologia
- Organizações de Pesquisa Contratada
- Fabricantes de Dispositivos Médicos
- Institutos Acadêmicos e de Pesquisa
- Outros
- Por Área Terapêutica
- Oncologia
- Cardiologia
- SNC e Neurologia
- Imunologia
- Doenças Raras
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Austrália
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para definir os limites do que conta como receita de redação médica e para entender o conjunto de demanda que gera trabalho recorrente de documentação. Consultamos registros públicos de ensaios clínicos, como o ClinicalTrials.gov e o WHO ICTRP, para acompanhar o início de ensaios e sinais de complexidade de estudo que geralmente aumentam as horas de redação. Também foram revisados portais de agências regulatórias e bibliotecas de diretrizes, como a FDA dos EUA e a EMA, para entender os caminhos de submissão e os modelos de documentação que moldam o mix de serviços.
Para apoiar a modelagem da demanda regional, recorremos a fontes como estatísticas de saúde da OCDE e indicadores do Banco Mundial sobre intensidade de P&D, juntamente com materiais de associações e periódicos que discutem práticas de publicação e padrões de redação. Registros de empresas, apresentações a investidores e imprensa respeitável foram usados para mapear o comportamento de terceirização e os modelos de contratação típicos. Uma assinatura paga para dados financeiros de empresas e outra para notícias e negócios foi usada apenas para verificar a direção das receitas e as principais conquistas de contratos. Esses exemplos são ilustrativos, e muitas outras referências públicas e pagas também foram usadas para coleta de dados, validação e esclarecimento durante o estudo.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em confirmar quais serviços de documentação são adquiridos, como os preços são estruturados e como os volumes variam com a atividade de desenvolvimento clínico. Conversamos com provedores de serviços, gerentes de terceirização farmacêutica e biotecnológica e líderes focados em documentação na Ásia-Pacífico, EMEA e Américas para preencher lacunas dos dados públicos e testar as premissas usadas no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Posição do respondente | Região |
|---|---|---|
| Nível superior: 32% | Diretores executivos: 16% | Ásia-Pacífico: 38% |
| Nível médio: 51% | Líderes funcionais/de unidade: 25% | EMEA: 36% |
| Empresas menores: 17% | Gerentes: 59% | Américas: 26% |
Dimensionamento de mercado e previsão
O dimensionamento começa com uma construção top-down que reconstrói o conjunto de demanda a partir da atividade de desenvolvimento clínico e submissão, convertendo-a em receitas de serviços usando lógica realista de utilização e precificação. Na prática, vinculamos a demanda por redação a indicadores como o início de ensaios por fase, frequência de emendas de protocolo, números esperados de conjuntos de CSR e documentos regulatórios, níveis de produção de publicações e a participação de terceirização por tipo de patrocinador. Para trabalhos adjacentes, o modelo também considera a mudança de mix entre redação regulatória, redação clínica e apoio científico e de publicação, pois cada área segue um ritmo e padrão de preços diferente.
Após a primeira passagem, os resultados são corroborados com aproximações seletivas bottom-up, incluindo faixas de preços amostradas para tipos-chave de documentos, verificações da direção da receita dos provedores e feedback dos canais sobre utilização e prazos de entrega. Onde os sinais bottom-up estão incompletos, como em geografias menores ou programas terapêuticos de nicho, preenchemos as lacunas usando proporções conservadoras de regiões pares e, em seguida, revalidamos o gasto implícito por ensaio ativo e por pacote de submissão. A previsão é conduzida principalmente por meio de análise de cenários. A perspectiva de referência está ancorada na atividade esperada de ensaios, orçamentos de P&D e intensidade de documentação orientada por diretrizes, e depois ajustada usando feedback especializado sobre terceirização e evolução de preços.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações repetidas que comparam os resultados do modelo com sinais independentes, incluindo tendências de volume de ensaios, indicadores de atividade de submissão regulatória e comportamento de terceirização observado nas entrevistas. Discrepâncias são sinalizadas quando o crescimento, as participações regionais ou o gasto implícito por programa saem de faixas razoáveis, e então as premissas são revisadas antes da aprovação final.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como grandes mudanças em diretrizes, deslocamentos perceptíveis na geografia dos ensaios ou grandes anúncios de terceirização. Antes da entrega, um analista realiza uma última revisão usando as atualizações públicas mais recentes disponíveis, para que os clientes recebam uma visão atual, e não um retrato antigo.
Comparação do tamanho do mercado de redação médica da Mordor Intelligence com outras estimativas publicadas
Os valores de mercado publicados para redação médica podem diferir porque cada fonte define seu próprio escopo de serviços, como trata o trabalho interno versus terceirizado e o que assume para precificação entre regiões e tipos de documentos. Mesmo quando o rótulo do tema é o mesmo, as atividades contadas e o ano usado para conversão de moeda podem alterar o total.
Os volumes de registros de ensaios clínicos, as atualizações de diretrizes regulatórias e o gasto implícito por programa de desenvolvimento ativo são as verificações de evidência que vinculam a estimativa de 2025 da Mordor Intelligence a uma carga de trabalho de documentação definida, em vez de um amplo bloco de gastos com comunicação. As diferenças geralmente decorrem de se as comunicações médicas promocionais estão misturadas no total, como o repasse de custos das CROs é tratado e se um aumento agressivo de preços é assumido para áreas especializadas de redação sem um novo ciclo de validação.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,94 bilhões de USD (2025) | |
| Consultoria Global A | 5,07 bilhões de USD (2025) | Utiliza um limite de serviço mais amplo que pode incluir comunicações médicas mais abrangentes e redação relacionada a marketing, e pode tratar os gastos terceirizados e os valores de repasse de forma menos distinta, o que aumenta o total. |
| Editora do Setor B | 4,95 bilhões de USD (2025) | Aplica uma trajetória de precificação e crescimento mais expansionista no modelo e tende a se apoiar em uma intensidade de terceirização assumida mais alta entre os patrocinadores, com menos verificações transparentes em relação ao gasto implícito por programa. |
Entre os três valores, a diferença é explicada principalmente pelo que é contado como trabalho de redação médica e como os preços e as participações de terceirização mudam de ano para ano. Ao manter o conjunto de demanda vinculado aos direcionadores de produção de documentos e revalidar o gasto implícito em relação a múltiplos sinais externos, a estimativa permanece mais fácil de rastrear e repetir à medida que novas evidências surgem.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de redação médica?
O tamanho do mercado de redação médica atingiu USD 4,33 bilhões em 2026 e está projetado para alcançar USD 6,97 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro do mercado de redação médica?
A Redação Científica e de HEOR deve registrar o CAGR mais alto de 10,74% de 2026 a 2031, à medida que os patrocinadores buscam evidências do mundo real e análises voltadas para pagadores.
Por que a Ásia-Pacífico é a região de crescimento mais rápido para os serviços de redação médica?
As reformas regulatórias da China e a adoção mais ampla de ensaios descentralizados estão impulsionando a demanda por desenvolvimento de protocolos multilíngues e especialização em submissões locais, gerando um CAGR regional de 10,82%.
Como a IA está afetando o mercado de redação médica?
A IA generativa acelera a elaboração inicial e a criação de tabelas de dados, mas os reguladores ainda exigem supervisão humana, o que eleva a demanda por redatores seniores especializados em governança de qualidade.
Quais são os principais desafios que limitam o crescimento do mercado?
A escassez global de redatores experientes, a pressão sobre as margens decorrente das compras centralizadas e o aumento dos custos de conformidade para modelos específicos por região são as principais restrições.
Página atualizada pela última vez em:



