
Taille et parts du marché de la rédaction médicale
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
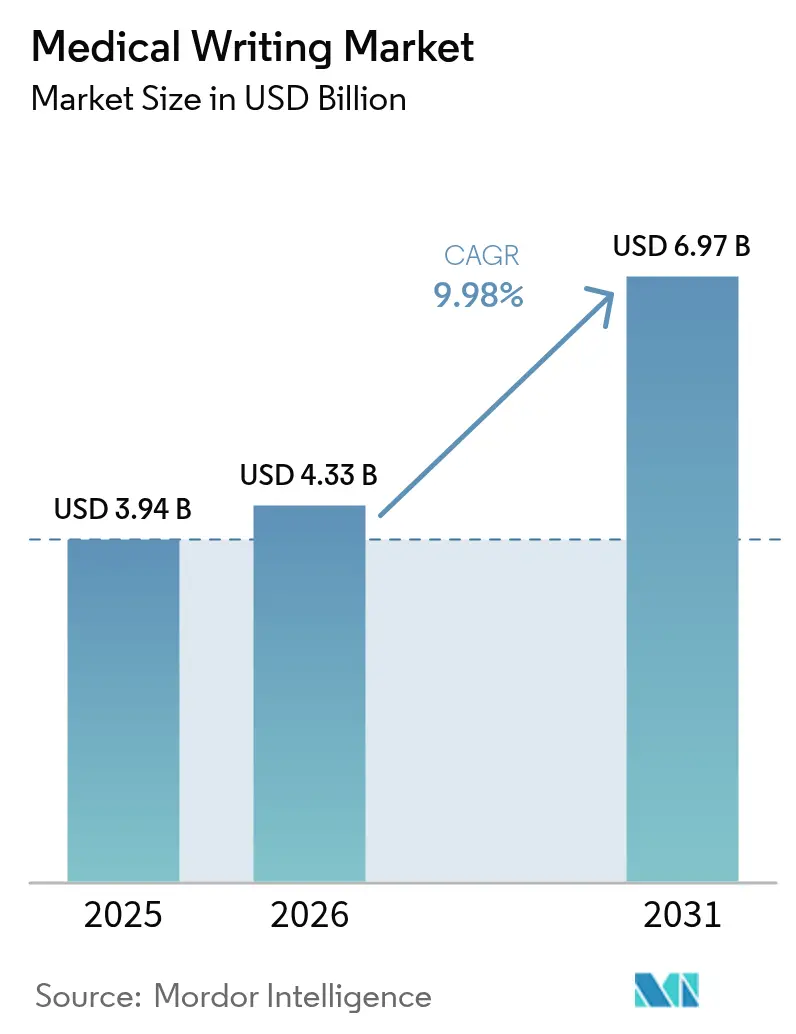
| Taille du Marché (2026) | 4.33 Milliards de dollars |
| Taille du Marché (2031) | 6.97 Milliards de dollars |
| Growth Rate (2026 - 2031) | 9.98 % |
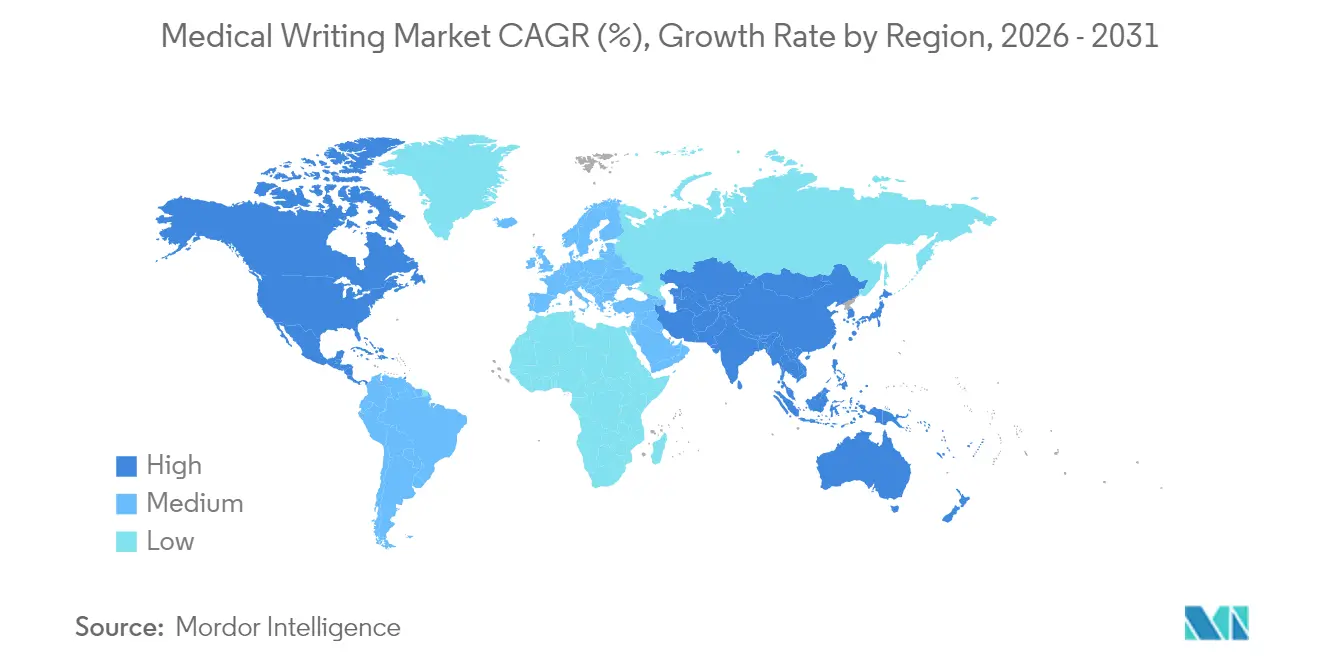
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
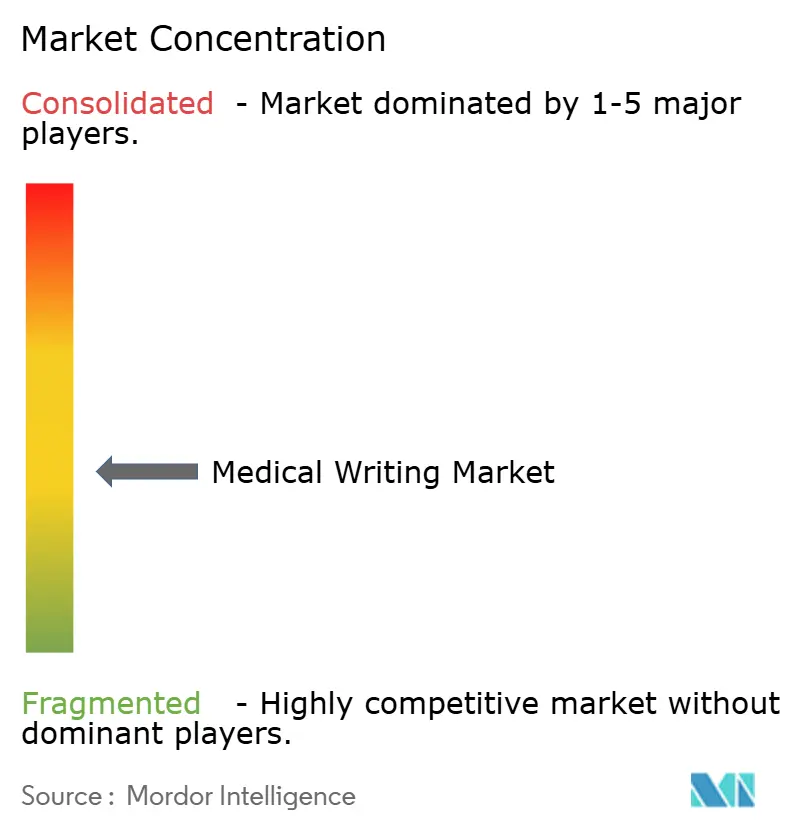
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la rédaction médicale par Mordor Intelligence
La taille du marché de la rédaction médicale devrait passer de 3,94 milliards USD en 2025 à 4,33 milliards USD en 2026 et devrait atteindre 6,97 milliards USD d'ici 2031, à un TCAC de 9,98 % sur la période 2026-2031. Les mises à jour rapides des directives, l'essor des produits biologiques avancés et la montée en puissance des essais décentralisés intensifient les charges de travail documentaires, incitant les commanditaires à rechercher des partenaires spécialisés dotés d'une solide maîtrise réglementaire [1]U.S. Food and Drug Administration, « Approbations de nouvelles thérapies médicamenteuses 2024 », fda.gov. La consolidation parmi les organisations de recherche sous contrat (CRO) redéfinit la dynamique concurrentielle, car les plateformes intégrées offrent un support de bout en bout qui suit le rythme des calendriers de développement compressés. La croissance à deux chiffres de l'Asie-Pacifique souligne un pivot du secteur vers le développement de protocoles multilingues et les modèles de soumission spécifiques aux régions, même si l'Amérique du Nord conserve le plus grand vivier d'auteurs expérimentés. La pénurie de talents demeure un goulot d'étranglement critique qui alimente l'inflation salariale et stimule l'adoption de solutions d'IA générative nécessitant toujours une supervision experte pour garantir la conformité.
Principaux enseignements du rapport
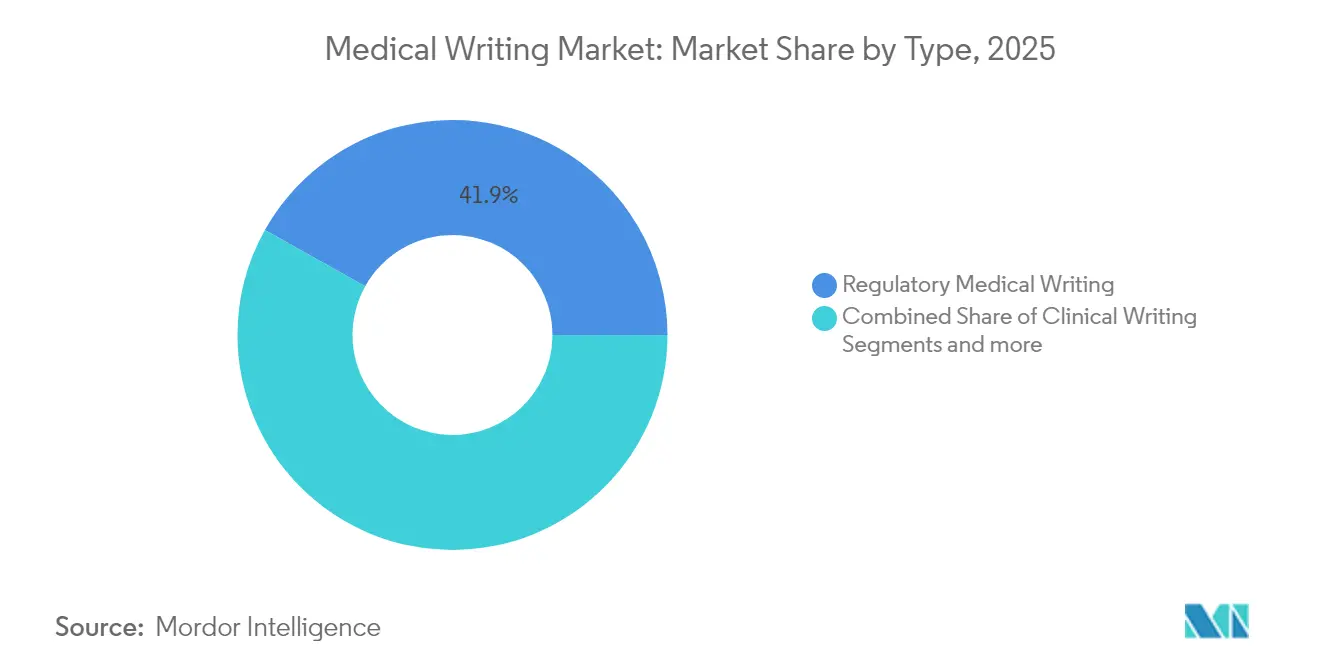
- Par type, la rédaction médicale réglementaire a capturé 41,88 % des parts du marché de la rédaction médicale en 2025 ; la rédaction scientifique et HEOR devrait progresser à un TCAC de 10,74 % d'ici 2031.
- Par utilisateur final, les entreprises pharmaceutiques représentaient 49,20 % de la taille du marché de la rédaction médicale en 2025 ; les entreprises de biotechnologie devraient croître à un TCAC de 10,6 % d'ici 2031.
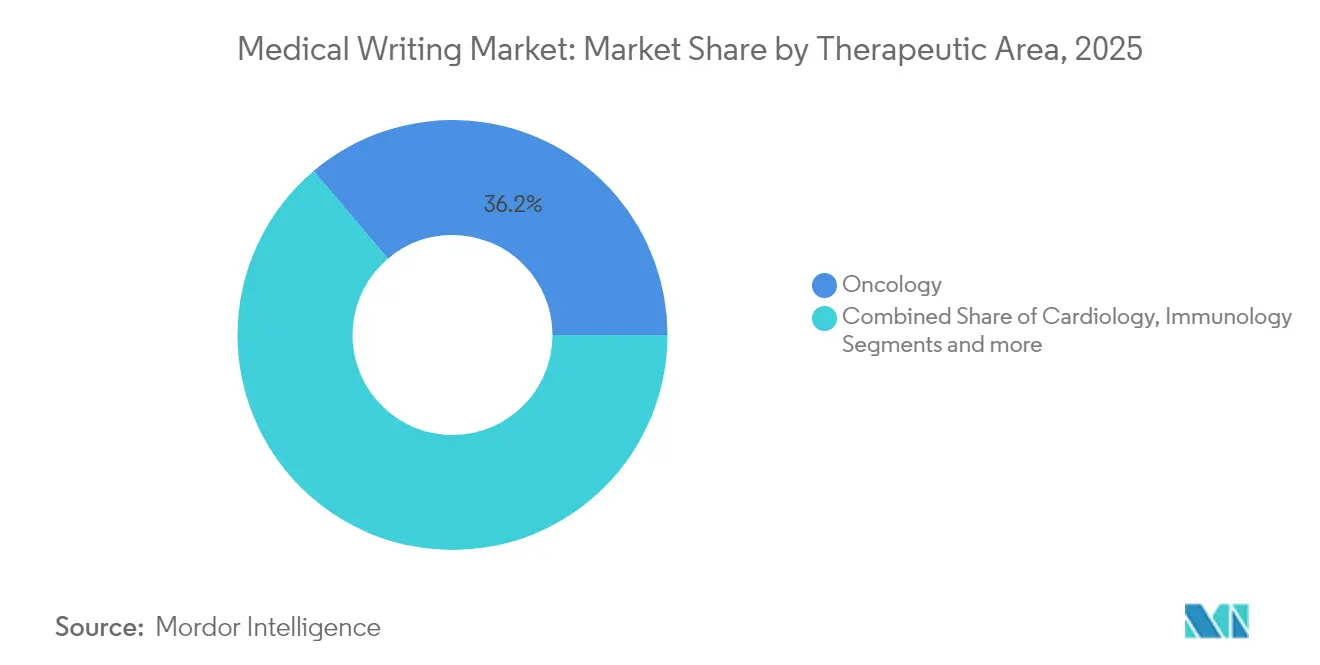
- Par domaine thérapeutique, l'oncologie détenait 36,18 % des parts de revenus en 2025 ; l'immunologie devrait afficher un TCAC de 10,77 % d'ici 2031.
- Par région, l'Amérique du Nord représentait 39,75 % de la taille du marché de la rédaction médicale en 2025 ; l'Asie-Pacifique devrait progresser à un TCAC de 10,82 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Augmentation des dépenses de R&D et développement de nouvelles thérapeutiques | +2.1% | Mondial, accent sur l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Expansion des modèles d'externalisation des CRO | +1.8% | Mondial, adoption plus rapide en APAC | Moyen terme (2-4 ans) |
| Complexité réglementaire croissante et volume de documentation | +2.3% | Mondial, plus élevé en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Adoption croissante des produits biologiques et de la médecine personnalisée | +1.9% | Cœur en Amérique du Nord et dans l'UE, débordement vers l'APAC | Moyen terme (2-4 ans) |
| Automatisation du contenu assistée par l'IA nécessitant une supervision experte | +1.4% | Mondial, utilisation précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Essais décentralisés/virtuels favorisant des protocoles multilingues adaptatifs | +0.7% | Mondial, accent sur l'APAC et les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses de R&D et développement de nouvelles thérapeutiques
Le chiffre d'affaires mondial des sciences de la vie a grimpé à environ 1 900 milliards USD en 2024, les médicaments représentant près de 70 % des ventes, ce qui se traduit par des pipelines d'études plus importants nécessitant une documentation minutieuse. La FDA a approuvé 50 nouveaux médicaments en 2024 et anticipe jusqu'à 70 approbations en 2025, une tendance qui compresse les délais de rédaction tout en élargissant la portée des dossiers de soumission. Les modalités avancées telles que les thérapies cellulaires et géniques exigent des sections de chimie, fabrication et contrôles (CMC) plus étoffées et des récits robustes sur la balance bénéfices-risques. L'investissement accru s'étend également aux programmes de preuves post-approbation, prolongeant la durée de vie des missions de rédaction bien au-delà de l'autorisation initiale. Ces facteurs contribuent collectivement à accélérer le marché de la rédaction médicale, alors que les commanditaires cherchent à optimiser les cycles d'approbation face à la hausse des coûts de développement [2]Abraham Viju Ipe, Le Orphan Drug Act et les cancers rares : une analyse rétrospective des désignations de médicaments orphelins en oncologie et des approbations associées de 1983 à 2022,
Expert Opinion on Orphan Drugs, tandfonline.com.
Expansion des modèles d'externalisation des CRO
Le secteur mondial des CRO a atteint environ 82 milliards USD en 2024, porté par des commanditaires qui privilégient les arrangements de prestataires de services fonctionnels pour équilibrer l'efficacité des coûts et le contrôle opérationnel. De grands accords, notamment l'acquisition de Trilogy Writing & Consulting par Indegene en mars 2024, illustrent comment les plateformes renforcent leurs capacités intégrées pour attirer des programmes mondiaux nécessitant un soutien documentaire cohérent. La pénétration de l'externalisation progresse le plus rapidement en Asie-Pacifique, où l'évolution des systèmes réglementaires et les avantages en termes de coûts stimulent l'adoption de partenaires externes. Les commanditaires qui déploient des contrats FSP flexibles peuvent faire évoluer les équipes de rédacteurs en fonction des fluctuations du pipeline, améliorant ainsi la prévisibilité budgétaire. À mesure que de plus en plus d'essais intègrent des composantes décentralisées, les CRO qui regroupent des services réglementaires, cliniques et de rédaction disposent d'un avantage stratégique, stimulant ainsi le marché de la rédaction médicale.
Complexité réglementaire croissante et volume de documentation
En 2024, la FDA a publié plus de 25 nouveaux documents d'orientation couvrant les soumissions électroniques, les dispositifs assistés par l'IA et la surveillance des essais décentralisés, faisant augmenter les charges de travail globales de rédaction d'environ 25 à 30 % [3]U.S. Food and Drug Administration, Fonctions logicielles de dispositifs assistés par l'IA : recommandations pour la gestion du cycle de vie et les soumissions de mise sur le marché,
fda.gov. La transition vers eCTD v4.0 et les exigences renforcées du Module 1 accroissent les demandes d'harmonisation interrégionale. La feuille de route de réforme en 24 points de la Chine, prévue pour une adoption complète d'ici 2027, oblige les commanditaires à mettre à jour les modèles et à créer des dossiers en langue chinoise intégrant de nouvelles normes de transparence. Le Système d'information sur les essais cliniques de l'Europe introduit également des changements progressifs en matière de granularité des données et d'obligations de divulgation publique. Ensemble, ces mises à jour renforcent la dépendance à l'égard de rédacteurs spécialisés capables de concilier des attentes juridictionnelles différentes, une dynamique qui propulse le marché de la rédaction médicale à court terme.
Adoption croissante des produits biologiques et de la médecine personnalisée
Le Center for Biologics Evaluation and Research a élargi les directives relatives aux thérapies géniques et cellulaires en 2025, définissant des attentes en matière de données qui dépassent les normes traditionnelles des petites molécules. Les pipelines de médecine personnalisée nécessitent des protocoles d'essais adaptatifs qui stratifient les participants par biomarqueur et intègrent des données probantes issues du monde réel, entraînant des nombres de pages plus importants et des mises à jour itératives. Les développeurs de biosimilaires doivent générer des récits de comparabilité tête-à-tête qui traitent de l'interchangeabilité et des changements de fabrication, créant des besoins documentaires récurrents tout au long du cycle de vie du produit. Les voies accélérées telles que la désignation de thérapie avancée en médecine régénérative compressent les fenêtres d'examen, obligeant les rédacteurs à fournir des dossiers complets selon des calendriers accélérés. Ces tendances soutiennent une croissance durable du marché de la rédaction médicale.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de professionnels qualifiés en rédaction médicale | -1.6% | Mondial, aiguë en APAC et dans les marchés émergents | Court terme (≤ 2 ans) |
| Pression sur les prix due à la consolidation des achats | -0.9% | Mondial, plus élevée en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Contrôle réglementaire de la rédaction fantôme et de la transparence des auteurs | -0.8% | Mondial, avec un contrôle strict en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Coût de conformité élevé pour les modèles de soumission spécifiques aux régions | -0.7% | Mondial, charge la plus élevée en APAC et dans les marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de professionnels qualifiés en rédaction médicale
Quatre-vingt-trois pour cent des entreprises de sciences de la vie ont signalé des difficultés à pourvoir des postes de rédaction médicale en 2024, et les prévisions anticipent un déficit de talents de 35 % d'ici 2030. L'inflation salariale et les retards de projets sont courants, car les commanditaires se disputent les rédacteurs seniors capables de gérer des produits complexes. Les filières académiques peinent à répondre aux besoins du marché malgré de nouveaux programmes de certification lancés par des établissements tels que l'Université de Chicago en 2024, visant à perfectionner les scientifiques pour des carrières en rédaction réglementaire. L'Asie-Pacifique fait face à des déficits plus aigus car l'expansion rapide de la biopharma dépasse les capacités de formation locales, entraînant des coûts d'expatriation plus élevés ou des délais plus longs. La pression sur les talents ralentit le débit des projets et freine la croissance du marché de la rédaction médicale.
Pression sur les prix due à la consolidation des achats
Les grandes entreprises pharmaceutiques centralisent la gestion des fournisseurs pour obtenir des remises sur volume, comprimant les marges des boutiques de rédaction spécialisées. Les barèmes de tarifs standardisés et les cycles d'achat plus longs favorisent les négociations avec les CRO intégrés capables de regrouper les services, réduisant ainsi le pouvoir de négociation des petites entreprises. La hausse des coûts opérationnels intensifie la pression sur les marges, obligeant les prestataires à automatiser les tâches routinières et à se concentrer sur des livrables à haute valeur ajoutée et de niche. Les appels d'offres concurrentiels pour les documents génériques conduisent à une marchandisation ; cependant, des prix premium persistent pour les dossiers thérapeutiques avancés nécessitant une expertise approfondie en la matière. Cette dichotomie limite la hausse globale des revenus au sein du marché de la rédaction médicale.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
l'expertise réglementaire commande un positionnement premiumLa rédaction médicale réglementaire a dominé le segment avec 41,88 % des parts du marché de la rédaction médicale en 2025, soulignant la prime accordée aux livrables axés sur la conformité dans un contexte de prolifération des documents d'orientation. La rédaction scientifique et HEOR devrait enregistrer le TCAC le plus rapide à 10,74 % d'ici 2031, les payeurs demandant des preuves du monde réel et des justifications économiques de santé aux côtés des soumissions réglementaires.
La croissance du marché de la rédaction médicale est également soutenue par une demande régulière en rédaction clinique, qui appuie des protocoles décentralisés devant satisfaire aux statuts régionaux en matière de langue et de confidentialité. Les catégories émergentes comprennent désormais le soutien à la rédaction assistée par l'IA pour les technologies de santé numérique, signalant comment les prestataires diversifient leurs portefeuilles pour répondre à l'évolution des besoins des clients. Les spécialistes réglementaires commandent des taux de facturation plus élevés, mais la formation croisée en HEOR et en modalités numériques élargit les sources de revenus et atténue la volatilité du pipeline de projets.


Par utilisateur final :
l'innovation biotechnologique accélère l'externalisationLes entreprises pharmaceutiques contrôlaient 49,20 % de la taille du marché de la rédaction médicale en 2025, soutenues par de vastes pipelines nécessitant des mises à jour continues des dossiers mondiaux. Les entreprises de biotechnologie, cependant, devraient se développer à un TCAC de 10,6 % d'ici 2031, les organisations légères choisissant d'externaliser presque toutes les tâches de documentation pour rester concentrées sur les activités de R&D essentielles.
Les commanditaires biotechnologiques développant des thérapies cellulaires et géniques externalisent les sections CMC avancées et les analyses de balance bénéfices-risques qui dépassent leur capacité interne, alimentant la croissance globale du marché de la rédaction médicale. Les CRO et les entreprises spécialisées se positionnent comme des partenaires à long terme en intégrant des rédacteurs au sein des équipes des commanditaires, améliorant ainsi la rétention des connaissances et l'agilité opérationnelle. Les fabricants de dispositifs médicaux et les instituts académiques représentent des bassins de demande supplémentaires qui stabilisent les revenus lors des cycles de financement des petites molécules.
Par domaine thérapeutique :
le leadership de l'oncologie face au défi de l'immunologieL'oncologie a conservé le plus grand segment avec 36,18 % des revenus de 2025, soutenu par les voies d'approbation agnostiques aux tissus rationalisées de la FDA et un nombre record d'essais d'oncologie en Phase II/III nécessitant des récits d'évaluation des critères d'évaluation élaborés. L'immunologie devrait croître à un TCAC de 10,77 % grâce aux thérapies à édition génique et aux produits biologiques auto-immuns qui amplifient la complexité des dossiers.
Le marché de la rédaction médicale bénéficie de besoins croissants en documentation dans les portefeuilles de SNC et de maladies rares, qui impliquent fréquemment des conceptions adaptatives et des critères d'évaluation de substitution. La diversification thérapeutique incite les rédacteurs à développer une expertise multidisciplinaire intégrant la stratégie des biomarqueurs, les résultats rapportés par les patients et les sciences réglementaires. Les prestataires ayant un pedigree en oncologie exploitent des initiatives de formation croisée pour décrocher des contrats thérapeutiques plus larges et maintenir l'expansion de leur chiffre d'affaires.
Analyse géographique
Marché de la Rédaction Médicale en Amérique du Nord
L'Amérique du Nord a généré 39,75 % des revenus de 2025, portée par les États-Unis, qui ont publié plus de 25 nouveaux documents d'orientation en 2024 ayant allongé la longueur des dossiers et exigé des mises à jour rapides de conformité. Le Canada et le Mexique participent par le biais d'initiatives harmonisées qui rationalisent les soumissions, mais s'appuient toujours sur les précédents américains, ce qui renforce le leadership de la région sur le marché de la rédaction médicale.
Marché de la Rédaction Médicale en Asie-Pacifique
L'Asie-Pacifique devrait enregistrer un CAGR de 10,82 %, reflétant la refonte pluriannuelle de la Chine qui ajoute 24 mesures de réforme et impose des modèles localisés d'ici 2027. La préférence du Japon pour les données cliniques nationales et les règles d'accélération de l'Inde créent toutes deux une demande soutenue pour des rédacteurs spécialisés capables de concilier les sections mondiales avec les normes propres à chaque pays. La voie de soumission continue de l'Australie en 2025 pour les médicaments prioritaires stimule davantage l'engagement auprès de prestataires expérimentés.
Marché de la Rdaction Médicale en EMEA et en Amérique Latine
L'Europe reste un acteur central, le Système d'Information sur les Essais Cliniques de l'EMA obligeant les promoteurs à soumettre des dossiers harmonisés répondant aux nouveaux seuils de transparence publique. L'Allemagne, la France et le Royaume-Uni exigent une adaptation méticuleuse des sections mondiales aux réglementations locales d'étiquetage, ce qui allonge les cycles de rédaction. L'Amérique latine et le Moyen-Orient & l'Afrique affichent une adoption régulière des lignes directrices ICH, signalant de futurs nœuds de croissance que les prestataires ciblent via des hubs régionaux.

Paysage réglementaire
Les exigences réglementaires en matière de documentation clinique et réglementaire continuent de se durcir dans les principales agences, augmentant à la fois le volume et la spécificité de la rédaction destinée aux soumissions. Aux États-Unis, la US Food and Drug Administration (FDA) a fait progresser les attentes en matière de documentation orientée dispositifs avec sa directive finale sur le Content of Human Factors Information in Medical Device Marketing Submissions, publiée au Federal Register en mai 2026, et a également publié une directive provisoire en janvier 2026 sur l'Use of Bayesian Methodology in Clinical Trials of Drugs and Biologics. Ensemble, ces évolutions ajoutent des récits d'évidence statistique et d'utilisabilité spécialisés aux flux de rédaction.
En Europe, l'Agence européenne des médicaments (EMA) continue d'harmoniser les formats de soumission et la gestion des changements de cycle de vie via la directive eCTD harmonisée (version 6.0 en vigueur depuis mars 2025) et le cadre révisé des variations (applicable à partir de janvier 2026). Concernant les normes mondiales de conduite des essais, l'ICH E6(R3) remodèle la documentation clinique vers une approche plus proportionnée au risque et tenant compte de la technologie, avec les Principes et l'Annexe 1 en vigueur depuis juillet 2025 et l'Annexe 2 atteignant l'étape 4 le 3 juin 2026, suivie de l'adoption par le CHMP le 25 juin 2026. Ces changements relèvent les exigences en matière de rédaction conforme, de gouvernance documentaire et d'harmonisation interrégionale dans les missions de rédaction médicale.
Paysage concurrentiel
Le marché de la rédaction médicale présente une fragmentation modérée avec un mélange de CRO mondiaux et de cabinets de conseil de niche en concurrence pour des parts de marché. Des leaders tels qu'IQVIA, ICON et Parexel exploitent des plateformes intégrées qui combinent les opérations cliniques, la stratégie réglementaire et l'expertise en rédaction, capturant de grands programmes multirégionaux. Des entreprises spécialisées comme Trilogy Writing & Consulting, désormais membre d'Indegene après une acquisition en mars 2024, se concentrent sur une connaissance thérapeutique approfondie et des modèles de livraison agiles qui résonnent auprès des commanditaires à capitalisation moyenne.
La technologie reste un différenciateur essentiel, car les prestataires déploient des moteurs d'IA générative contrôlés pour accélérer la rédaction et le contrôle des versions tout en maintenant une supervision humaine pour l'intégrité scientifique. Le déploiement post-acquisition par Indegene d'une plateforme propriétaire assistée par l'IA promet des réductions des délais de cycle allant jusqu'à 25 % sans compromettre la conformité réglementaire. Les partenariats stratégiques avec des fournisseurs eCTD et des prestataires de traduction créent des solutions clés en main qui séduisent les commanditaires poursuivant des dépôts mondiaux sous des délais serrés.
La sélection des talents est un levier concurrentiel critique car la rareté des rédacteurs seniors affecte la capacité de livraison. Les entreprises investissent dans des académies de formation mondiales et des programmes de mentorat pour développer la maîtrise réglementaire et la profondeur thérapeutique, une approche illustrée par l'initiative de résidence pour rédacteurs d'ICON en 2025. Les prestataires capables de constituer des équipes qualifiées tout en maintenant leur compétitivité en termes de coûts sont bien positionnés pour accroître leurs parts au sein du marché de la rédaction médicale.
Acteurs leaders du secteur de la rédaction médicale
Paraxel International
IQVIA Inc
Laboratory Corporation of America Holdings
Icon Plc
Cardinal Health
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Rédaction Médicale
- IQVIA
- ICON
- LabCorp (including Covance)
- Parexel International
- Cardinal Health
- Certara USA
- Freyr Solutions
- InClin
- Quanticate
- Synchrogenix (a Certara Company)
- Trilogy Writing & Consulting
- SIRO Clinpharm Pvt Ltd
- OMICS International
- MedPace
- PPD Inc. (Thermo Fisher Scientific)
- ProPharma Group
- Cactus Communications
- BioClinica (Clario)
- ClinTec International
- Kainos

Opportunités de marché et perspectives d'avenir
Les opportunités se développent là où les promoteurs et les CRO ont besoin d'une rédaction évolutive et prête pour l'audit qui suit le rythme des normes de soumission en évolution et des exigences multirégionales. Le passage vers des normes de soumission électronique mises à jour crée un espace spécifique pour les fournisseurs capables de déployer à grande échelle des livraisons basées sur XML et spécifiques à chaque région, y compris au Japon où la PMDA a rendu obligatoire l'eCTD version 4.0 à compter d'avril 2026. Les fournisseurs capables de combiner la rédaction réglementaire avec les opérations de soumission, la maintenance du cycle de vie et des versions de documents prêtes pour la transparence sont bien positionnés pour soutenir des programmes plus vastes et plus longs, à mesure que les mises à jour des directives de l'EMA et de la FDA augmentent les cycles de réécriture et de mise à jour.
La consolidation et les flux de travail activés par l'IA ouvrent également des perspectives pour des offres différenciées dans la production de documentation réglementaire et clinique. En avril 2026, Veristat a annoncé un accord pour acquérir l'activité de rédaction réglementaire et médicale de Certara (jusqu'à 135 millions USD), ajoutant un vivier de spécialistes en rédaction réglementaire et médicale et signalant une demande pour des plateformes intégrées combinant rédaction et services de développement plus larges. En juin 2026, TrialAssure et Cancer Research UK ont conclu une collaboration pour évaluer la rédaction assistée par IA (avec un processus structuré impliquant un humain dans la boucle), renforçant l'intérêt commercial à court terme pour une IA générative encadrée qui accélère la rédaction tout en maintenant la responsabilité des experts en matière de conformité et de qualité.
Recent Industry Developments in Marché de la Rédaction Médicale
- Mai 2026 : Parexel a lancé ParexelAI, une suite de services d'IA pilotés par l'humain conçue pour accélérer les livrables du développement clinique, y compris une préparation plus rapide des rapports d'étude clinique pour les équipes de rédaction médicale. Ce lancement formalise la rédaction activée par l'IA comme une couche de service commercial au sein d'une grande CRO, augmentant la pression concurrentielle sur les fournisseurs pour qu'ils associent l'automatisation à des contrôles de qualité documentés.
- Avril 2026 : Veristat a annoncé son accord pour acquérir l'activité de rédaction réglementaire et médicale de Certara pour un montant allant jusqu'à 135 millions USD, ajoutant plus de 200 experts en rédaction réglementaire et médicale et les capacités associées. Cette acquisition renforce le support de soumission de bout en bout de Veristat et met en évidence la consolidation continue autour de plateformes intégrées de réglementation, de clinique et de rédaction.
- Mars 2024 : Indegene a finalisé l'acquisition de Trilogy Writing & Consulting GmbH, apportant une expertise de longue date en rédaction réglementaire à son empreinte plus large de services en sciences de la vie. Cette transaction a renforcé la capacité d'Indegene à soutenir la documentation d'autorisation de mise sur le marché à l'échelle mondiale tout en combinant une capacité de rédaction spécialisée avec son modèle de livraison intégrant la technologie.


Marché de la Rédaction Médicale Portée du rapport et méthodologie de recherche
Définition et portée du marché
Ce marché couvre les services de rédaction médicale externalisés et internes utilisés pour créer des documents cliniques, réglementaires et scientifiques à l'appui du développement de médicaments, de produits biologiques et de dispositifs, ainsi que les travaux de publication et de communication médicale. Les revenus sont recensés pour la prestation de services dans les principales régions.
Exclusions du périmètre : la traduction pure, les textes publicitaires généraux et la documentation administrative de routine non liée à des dossiers de preuves scientifiques ou réglementaires sont exclus.
Aperçu de la segmentation
- Par type
- Rédaction médicale réglementaire
- Rédaction clinique
- Rédaction scientifique et HEOR
- Autres
- Par utilisateur final
- Entreprises pharmaceutiques
- Entreprises de biotechnologie
- Organisations de recherche sous contrat
- Fabricants de dispositifs médicaux
- Instituts académiques et de recherche
- Autres
- Par domaine thérapeutique
- Oncologie
- Cardiologie
- SNC et neurologie
- Immunologie
- Maladies rares
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue les revenus de rédaction médicale et pour comprendre le bassin de demande qui génère un travail de documentation récurrent. Nous avons consulté des registres publics d'essais cliniques tels que ClinicalTrials.gov et l'ICTRP de l'OMS pour suivre les démarrages d'essais et les signaux de complexité des études qui augmentent généralement les heures de rédaction. Les portails d'agences réglementaires et les bibliothèques de directives, tels que la FDA américaine et l'EMA, ont également été examinés pour comprendre les voies de soumission et les modèles de documentation qui façonnent le mix de services.
Pour appuyer la modélisation de la demande régionale, nous nous sommes appuyés sur des sources telles que les statistiques de santé de l'OCDE et les indicateurs de la Banque mondiale pour l'intensité de R&D, ainsi que sur des documents d'associations et de revues traitant des pratiques de publication et des normes de rédaction. Les dépôts d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour cartographier les comportements d'externalisation et les modèles d'engagement typiques. Un abonnement payant pour les données financières des entreprises et un autre pour les actualités et les transactions ont été utilisés uniquement pour vérifier la direction des revenus et les principales victoires contractuelles. Ces exemples sont illustratifs, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la validation et la clarification au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la confirmation des services de documentation achetés, la structuration des prix et l'évolution des volumes en fonction de l'activité de développement clinique. Nous avons échangé avec des fournisseurs de services, des responsables de l'externalisation dans les secteurs pharmaceutique et biotechnologique, ainsi que des dirigeants spécialisés en documentation à travers l'APAC, l'EMEA et les Amériques pour combler les lacunes des données publiques et éprouver les hypothèses utilisées dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 32 % | Directeurs généraux : 16 % | APAC : 38 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 59 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement part d'une construction descendante qui reconstitue le bassin de demande à partir de l'activité de développement clinique et de soumission, puis le convertit en revenus de services en utilisant une logique réaliste d'utilisation et de tarification. En pratique, nous avons relié la demande de rédaction à des indicateurs tels que les lancements d'essais par phase, la fréquence des amendements de protocole, le nombre attendu de rapports d'étude clinique (CSR) et de dossiers réglementaires, les niveaux de production de publications, et la part d'externalisation par type de promoteur. Pour les travaux adjacents, le modèle prend également en compte le glissement de mix entre la rédaction réglementaire, la rédaction clinique et le support scientifique et de publication, car chaque domaine suit une cadence et un schéma de prix différents.
Après la première passe, les résultats sont corroborés par des approximations ascendantes sélectives, y compris des fourchettes de prix échantillonnées pour les principaux types de documents, des vérifications de la direction des revenus des fournisseurs, et des retours de canaux sur l'utilisation et les délais d'exécution. Lorsque les signaux ascendants sont incomplets, comme dans les géographies plus petites ou les programmes thérapeutiques de niche, nous avons combler les lacunes à l'aide de ratios de régions comparables conservateurs, puis revérifié les dépenses implicites par essai actif et par dossier de soumission. Les prévisions sont principalement établies par analyse de scénarios. Les perspectives de référence sont ancrées à l'activité d'essais attendue, aux budgets de R&D et à l'intensité de documentation induite par les directives, puis ajustées à l'aide des retours d'experts sur l'externalisation et l'évolution des prix.
Validation des données et cycle de mise à jour
La validation se fait par des vérifications répétées qui comparent les résultats du modèle à des signaux indépendants, y compris les tendances de volume d'essais, les indices d'activité de soumission réglementaire et les comportements d'externalisation observés dans les entretiens. Les valeurs aberrantes sont signalées lorsque la croissance, les parts régionales ou les dépenses implicites par programme sortent des fourchettes raisonnables, puis les hypothèses sont revues avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants se produisent, tels que des changements majeurs de directives, des évolutions notables de la géographie des essais ou d'importantes annonces d'externalisation. Avant la livraison, un analyste effectue une dernière passe en utilisant les dernières mises à jour publiques disponibles afin que les clients reçoivent une vue actuelle plutôt qu'un aperçu ancien.
Taille du marché de la rédaction médicale selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la rédaction médicale peuvent différer car chaque source détermine son propre périmètre pour les services, la manière dont elle traite le travail interne par rapport au travail externalisé, et ses hypothèses de tarification selon les régions et les types de documents. Même lorsque l'intitulé du sujet est le même, les activités comptabilisées et l'année utilisée pour la conversion monétaire peuvent modifier le total.
Les volumes des registres d'essais cliniques, les mises à jour des directives réglementaires et les dépenses implicites par programme de développement actif sont les vérifications factuelles qui relient l'estimation de Mordor Intelligence pour 2025 à une charge de travail documentaire définie plutôt qu'à un large ensemble de dépenses de communication. Les différences proviennent généralement du fait que les communications médicales promotionnelles soient ou non intégrées au total, de la manière dont le transfert des coûts CRO est traité, et de l'hypothèse ou non d'une augmentation agressive des prix pour les domaines de rédaction spécialisés sans nouveau cycle de validation.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,94 milliards USD (2025) | |
| Cabinet de conseil mondial A | 5,07 milliards USD (2025) | Utilise une limite de service plus large qui peut inclure des communications médicales et une rédaction liée au marketing plus étendues, et peut traiter les dépenses externalisées et les valeurs de transfert de coûts de manière moins distincte, ce qui augmente le total. |
| Éditeur sectoriel B | 4,95 milliards USD (2025) | Applique une trajectoire de tarification et de croissance plus expansionniste dans le modèle et a tendance à s'appuyer sur une intensité d'externalisation supposée plus élevée chez les promoteurs, avec moins de vérifications transparentes par rapport aux dépenses implicites par programme. |
Entre les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme travail de rédaction médicale et par la manière dont les prix et les parts d'externalisation évoluent d'année en année. En maintenant le bassin de demande lié aux moteurs de production de documents et en revérifiant les dépenses implicites par rapport à plusieurs signaux externes, l'estimation reste plus facile à retracer et à reproduire à mesure que de nouvelles preuves arrivent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché de la rédaction médicale ?
La taille du marché de la rédaction médicale a atteint 4,33 milliards USD en 2026 et devrait atteindre 6,97 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide au sein du marché de la rédaction médicale ?
La rédaction scientifique et HEOR devrait afficher le TCAC le plus élevé de 10,74 % de 2026 à 2031, les commanditaires recherchant des preuves du monde réel et des analyses axées sur les payeurs.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide pour les services de rédaction médicale ?
Les réformes réglementaires de la Chine et l'adoption plus large des essais décentralisés stimulent la demande de développement de protocoles multilingues et d'expertise en soumissions locales, entraînant un TCAC régional de 10,82 %.
Comment l'IA affecte-t-elle le marché de la rédaction médicale ?
L'IA générative accélère la rédaction initiale et la création de tableaux de données, mais les autorités réglementaires exigent toujours une supervision humaine, ce qui accroît la demande de rédacteurs seniors compétents en gouvernance de la qualité.
Quels sont les principaux défis limitant la croissance du marché ?
Une pénurie mondiale de rédacteurs expérimentés, la pression sur les marges due aux achats centralisés et la hausse des coûts de conformité pour les modèles spécifiques aux régions sont les principales contraintes.
Dernière mise à jour de la page le:



