
Tamaño y Participación del Mercado de Escritura Médica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.97 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.98 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
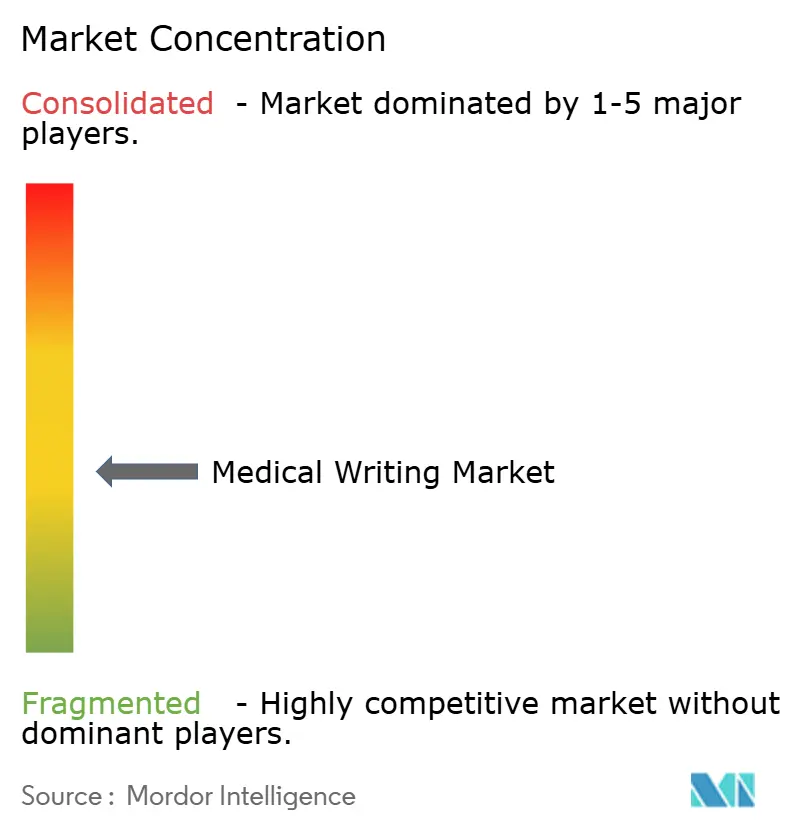
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Escritura Médica por Mordor Intelligence
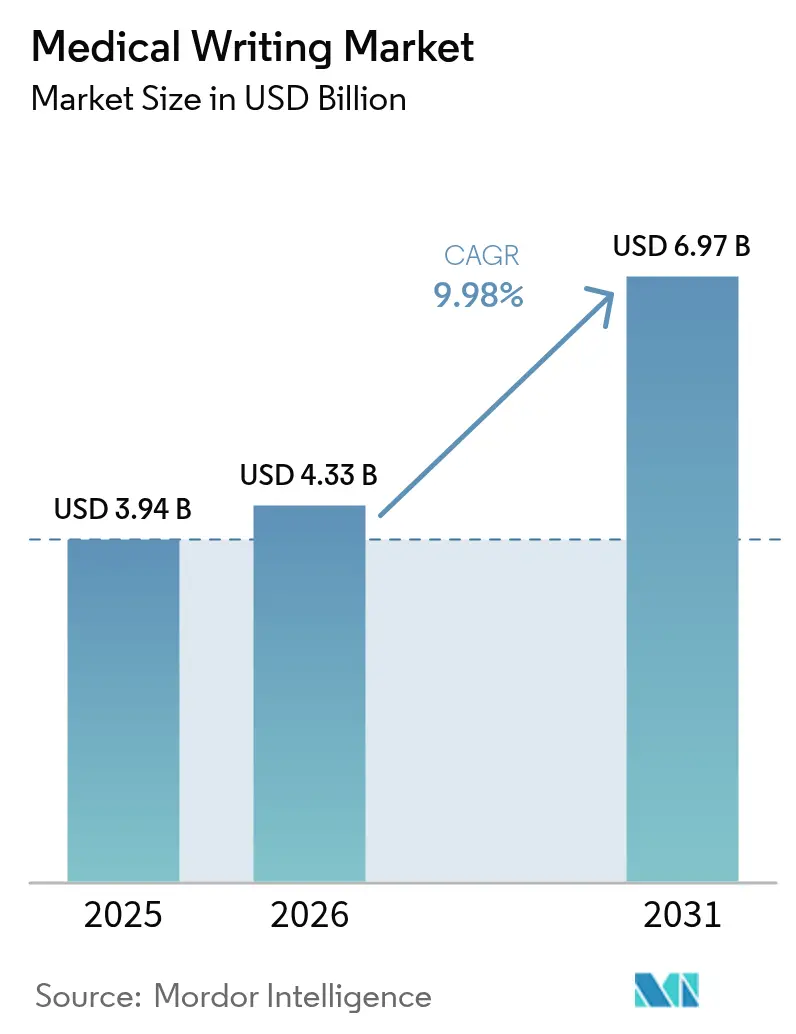
Se espera que el tamaño del mercado de escritura médica crezca de USD 3.940 millones en 2025 a USD 4.330 millones en 2026 y se prevé que alcance USD 6.970 millones en 2031 a una CAGR del 9,98% durante 2026-2031. Las rápidas actualizaciones de directrices, el auge de los biológicos avanzados y el aumento de los ensayos descentralizados están intensificando las cargas de trabajo de documentación, lo que impulsa a los patrocinadores a buscar socios especializados con demostrada competencia regulatoria [1]Administración de Alimentos y Medicamentos de los Estados Unidos, "Aprobaciones de Nuevas Terapias Farmacológicas 2024," fda.gov. La consolidación entre las organizaciones de investigación por contrato (CRO) está reformando la dinámica competitiva a medida que las plataformas integradas ofrecen soporte integral que mantiene el ritmo de los plazos de desarrollo comprimidos. El crecimiento de dos dígitos de Asia-Pacífico subraya un giro de la industria hacia el desarrollo de protocolos multilingües y plantillas de presentación específicas por región, incluso cuando América del Norte retiene el mayor grupo de escritores experimentados. La escasez de talento sigue siendo un cuello de botella crítico que alimenta la inflación salarial y estimula la adopción de soluciones de IA generativa que aún requieren supervisión experta para garantizar el cumplimiento normativo.
Conclusiones Clave del Informe
- Por tipo, la Escritura Médica Regulatoria capturó el 41,88% de la participación del mercado de escritura médica en 2025; se prevé que la Escritura Científica y de HEOR avance a una CAGR del 10,74% hasta 2031.
- Por usuario final, las Empresas Farmacéuticas representaron el 49,20% del tamaño del mercado de escritura médica en 2025; se proyecta que las Empresas de Biotecnología crezcan a una CAGR del 10,6% hasta 2031.
- Por área terapéutica, Oncología tuvo una participación de ingresos del 36,18% en 2025; se prevé que Inmunología registre una CAGR del 10,77% hasta 2031.
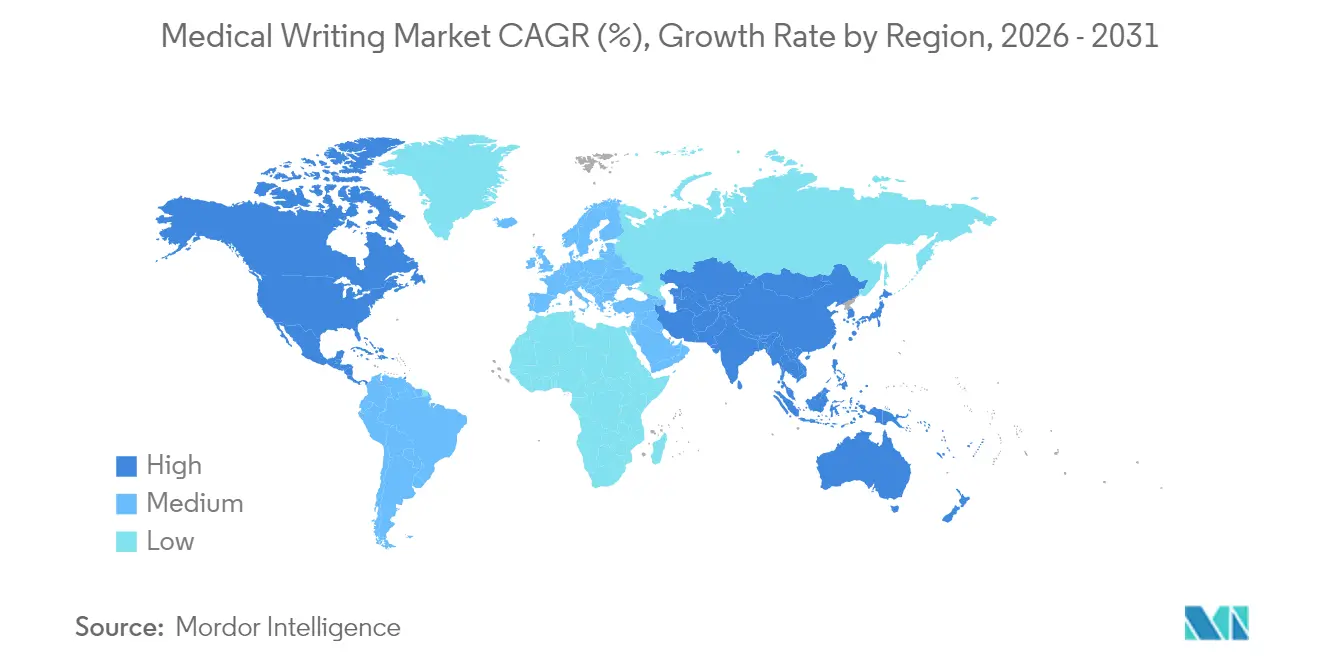
- Por región, América del Norte concentró el 39,75% del tamaño del mercado de escritura médica en 2025; se espera que Asia-Pacífico crezca a una CAGR del 10,82% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Factores Impulsores*
| Factor Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento del gasto en I+D y desarrollo de nuevos medicamentos terapéuticos | +2.1% | Global, con enfoque en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión de los modelos de externalización de CRO | +1.8% | Global, adopción más rápida en APAC | Mediano plazo (2-4 años) |
| Mayor complejidad regulatoria y volumen de documentación | +2.3% | Global, más elevado en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Adopción creciente de biológicos y medicina personalizada | +1.9% | América del Norte y la UE como núcleo, expansión hacia APAC | Mediano plazo (2-4 años) |
| Automatización de contenido habilitada por IA que requiere supervisión experta | +1.4% | Global, uso temprano en América del Norte | Corto plazo (≤ 2 años) |
| Ensayos descentralizados/virtuales que impulsan protocolos multilingües adaptativos | +0.7% | Global, énfasis en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento del Gasto en I+D y Desarrollo de Nuevos Medicamentos Terapéuticos
Los ingresos globales de las ciencias de la vida ascendieron a aproximadamente USD 1,9 billones en 2024, con los productos farmacéuticos representando casi el 70% de las ventas, lo que se traduce en carteras de estudios más amplias que requieren una documentación minuciosa. La FDA autorizó 50 nuevos medicamentos en 2024 y anticipa hasta 70 aprobaciones en 2025, una tendencia que comprime los plazos de escritura al tiempo que amplía el alcance de los dossiers de presentación. Las modalidades avanzadas, como las terapias celulares y génicas, exigen secciones de química, fabricación y controles (CMC) más extensas y sólidas narrativas de riesgo-beneficio. El mayor nivel de inversión también se extiende a los programas de evidencia posaprobación, ampliando el ciclo de vida de los encargos de escritura mucho más allá de la licencia inicial. Estos factores agregan colectivamente impulso al mercado de escritura médica a medida que los patrocinadores compiten por optimizar los ciclos de aprobación ante el aumento de los costos de desarrollo [2]Abraham Viju Ipe, La Ley de Medicamentos Huérfanos y los cánceres raros: un análisis retrospectivo de las designaciones de medicamentos huérfanos oncológicos y las aprobaciones asociadas de 1983 a 2022,
Expert Opinion on Orphan Drugs, tandfonline.com.
Expansión de los Modelos de Externalización de CRO
El sector mundial de CRO alcanzó aproximadamente USD 82.000 millones en 2024, impulsado por patrocinadores que prefieren acuerdos de proveedores de servicios funcionales para equilibrar la eficiencia de costos con el control operativo. Las grandes operaciones, incluida la adquisición de Trilogy Writing & Consulting por parte de Indegene en marzo de 2024, ilustran cómo las plataformas están mejorando las capacidades integradas para atraer programas globales que requieren un soporte de documentación cohesivo. La penetración de la externalización avanza más rápido en Asia-Pacífico, donde los sistemas regulatorios en evolución y las ventajas de costos impulsan la adopción de socios externos. Los patrocinadores que despliegan contratos FSP flexibles pueden escalar los grupos de escritores en línea con las fluctuaciones de la cartera, mejorando la previsibilidad presupuestaria. A medida que más ensayos incorporan componentes descentralizados, las CRO que agrupan servicios regulatorios, clínicos y de escritura tienen una ventaja estratégica, impulsando el mercado de escritura médica.
Mayor Complejidad Regulatoria y Volumen de Documentación
En 2024, la FDA emitió más de 25 nuevos documentos de orientación sobre presentaciones electrónicas, dispositivos habilitados por IA y supervisión de ensayos descentralizados, lo que empujó las cargas de trabajo de escritura en general en un estimado del 25-30% [3]Administración de Alimentos y Medicamentos de los Estados Unidos, Funciones de Software de Dispositivos Habilitadas por Inteligencia Artificial: Gestión del Ciclo de Vida y Recomendaciones para la Presentación de Comercialización,
fda.gov. La transición a eCTD v4.0 y los requisitos mejorados del Módulo 1 aumentan las exigencias de armonización entre regiones. El plan de reforma de 24 puntos de China, previsto para su adopción plena en 2027, obliga a los patrocinadores a actualizar las plantillas y crear dossiers en chino que incorporen nuevos estándares de transparencia. El Sistema de Información de Ensayos Clínicos de Europa introduce igualmente cambios significativos en la granularidad de los datos y las obligaciones de divulgación pública. En conjunto, estas actualizaciones intensifican la dependencia de escritores especializados que pueden conciliar diferentes expectativas jurisdiccionales, una dinámica que impulsa el mercado de escritura médica en el corto plazo.
Adopción Creciente de Biológicos y Medicina Personalizada
El Centro para la Evaluación e Investigación de Productos Biológicos amplió la orientación para terapias génicas y celulares en 2025, delineando expectativas de datos que superan las normas tradicionales para moléculas pequeñas. Las carteras de medicina personalizada requieren protocolos de ensayos adaptativos que estratifiquen a los participantes por biomarcador e integren evidencia del mundo real, lo que genera un mayor número de páginas y actualizaciones iterativas. Los desarrolladores de biosimilares deben generar narrativas de comparabilidad directa que aborden la intercambiabilidad y los cambios en la fabricación, creando necesidades de documentación recurrentes a lo largo del ciclo de vida del producto. Las vías aceleradas, como la designación de Terapia Avanzada de Medicina Regenerativa, comprimen las ventanas de revisión, obligando a los escritores a entregar dossiers completos en plazos acelerados. Estas tendencias sustentan un crecimiento sostenido del mercado de escritura médica.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de profesionales de escritura médica cualificados | -1.6% | Global, aguda en APAC y mercados emergentes | Corto plazo (≤ 2 años) |
| Presión de precios derivada de la consolidación de adquisiciones | -0.9% | Global, más elevada en América del Norte y la UE | Mediano plazo (2-4 años) |
| Escrutinio regulatorio sobre la escritura fantasma y la transparencia de los autores | -0.8% | Global, con fuerte supervisión en América del Norte y la UE | Mediano plazo (2-4 años) |
| Alto costo de cumplimiento para plantillas de presentación específicas por región | -0.7% | Global, mayor carga en APAC y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales Cualificados en Escritura Médica
El ochenta y tres por ciento de las empresas de ciencias de la vida reportaron dificultades para cubrir puestos de escritura médica en 2024, y los pronósticos prevén un déficit de talento del 35% para 2030. La inflación salarial y los retrasos en los proyectos son comunes a medida que los patrocinadores compiten por escritores sénior que puedan gestionar productos complejos. Los canales académicos se quedan rezagados respecto a las necesidades del mercado a pesar de los nuevos programas de certificación lanzados por instituciones como la Universidad de Chicago en 2024, orientados a capacitar a científicos para carreras de escritura regulatoria. Asia-Pacífico enfrenta déficits más pronunciados porque la rápida expansión biofarmacéutica supera la capacidad de formación local, lo que conlleva mayores costos de expatriación o plazos más largos. La escasez de talento ralentiza el rendimiento de los proyectos y modera el crecimiento del mercado de escritura médica.
Presión de Precios Derivada de la Consolidación de Adquisiciones
Las grandes empresas farmacéuticas están centralizando la gestión de proveedores para obtener descuentos por volumen, comprimiendo los márgenes de los estudios de escritura especializados. Los baremos de tarifas estandarizados y los ciclos de adquisición más largos inclinan las negociaciones hacia las CRO integradas capaces de agrupar servicios, reduciendo el poder de negociación de las empresas más pequeñas. Los costos operativos inflacionarios intensifican la presión sobre los márgenes, lo que obliga a los proveedores a automatizar las tareas rutinarias y centrarse en entregables de nicho de alto valor. La licitación competitiva para documentos genéricos impulsa la mercantilización; sin embargo, los precios premium persisten para los dossiers de terapias avanzadas que requieren una profunda experiencia en la materia. Esta dicotomía limita el incremento de ingresos global dentro del mercado de escritura médica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
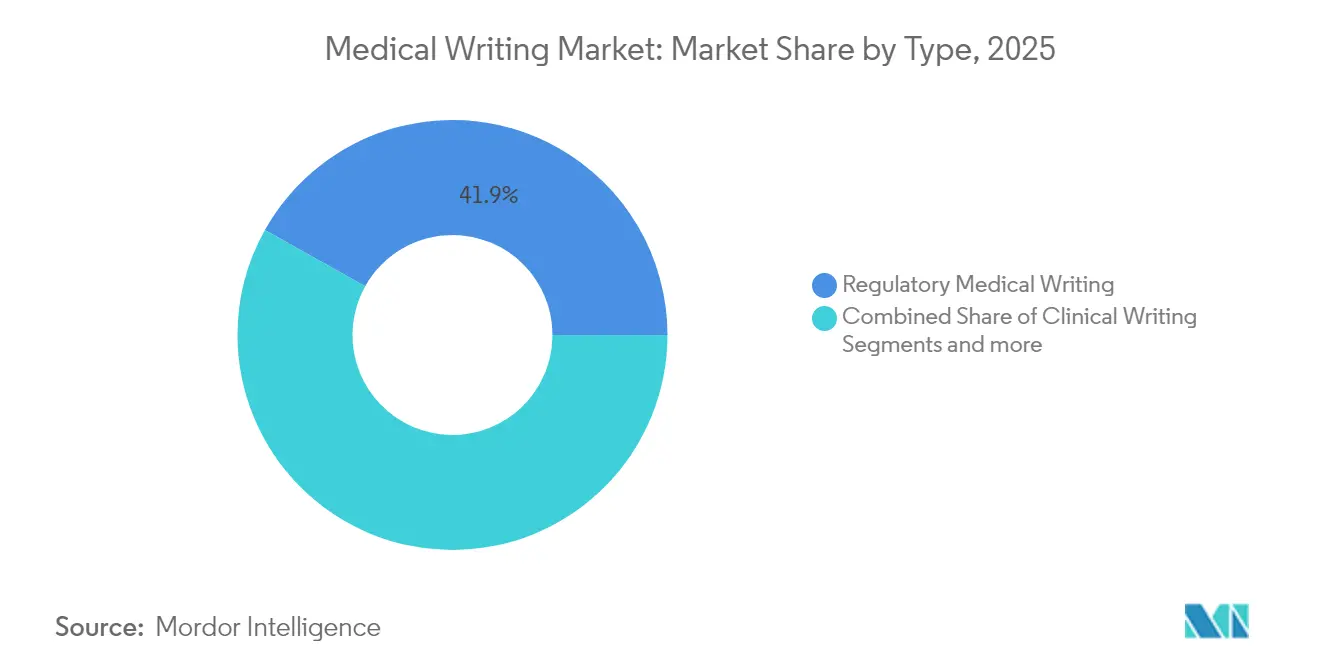
La Experiencia Regulatoria Lidera el Posicionamiento PremiumLa Escritura Médica Regulatoria lideró el segmento con el 41,88% de la participación del mercado de escritura médica en 2025, lo que subraya la valoración premium de los entregables centrados en el cumplimiento normativo ante la proliferación de documentos de orientación. Se proyecta que la Escritura Científica y de HEOR registre la CAGR más rápida del 10,74% hasta 2031, a medida que los pagadores solicitan evidencia del mundo real y justificaciones económico-sanitarias junto con las presentaciones regulatorias.
El crecimiento del mercado de escritura médica se ve impulsado adicionalmente por la demanda constante de Escritura Clínica, que respalda protocolos descentralizados que deben cumplir los estatutos regionales de idioma y privacidad. Las categorías emergentes incluyen ahora el soporte de autoría asistida por IA para tecnologías de salud digital, lo que señala cómo los proveedores diversifican sus carteras para atender las necesidades cambiantes de los clientes. Los especialistas regulatorios cobran tarifas de facturación más altas, pero la formación cruzada en modalidades de HEOR y digitales amplía las fuentes de ingresos y mitiga la volatilidad de la cartera de proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Usuario Final:
La Innovación Biotecnológica Impulsa la Aceleración de la ExternalizaciónLas Empresas Farmacéuticas controlaron el 49,20% del tamaño del mercado de escritura médica en 2025, sostenidas por grandes carteras que requieren actualizaciones continuas de dossiers globales. Sin embargo, se prevé que las Empresas de Biotecnología se expandan a una CAGR del 10,6% hasta 2031, ya que las organizaciones de estructura reducida optan por externalizar casi todas las tareas de documentación para mantenerse centradas en las actividades principales de I+D.
Los patrocinadores biotecnológicos que desarrollan terapias celulares y génicas externalizan secciones avanzadas de CMC y análisis de riesgo-beneficio que superan su capacidad interna, impulsando el crecimiento general del mercado de escritura médica. Las CRO y las empresas especializadas se posicionan como socios a largo plazo al integrar escritores dentro de los equipos de los patrocinadores, mejorando la retención del conocimiento y la agilidad operativa. Los Fabricantes de Dispositivos Médicos y los Institutos Académicos representan grupos de demanda complementarios que estabilizan los ingresos durante los ciclos de financiación de moléculas pequeñas.
Por Área Terapéutica:
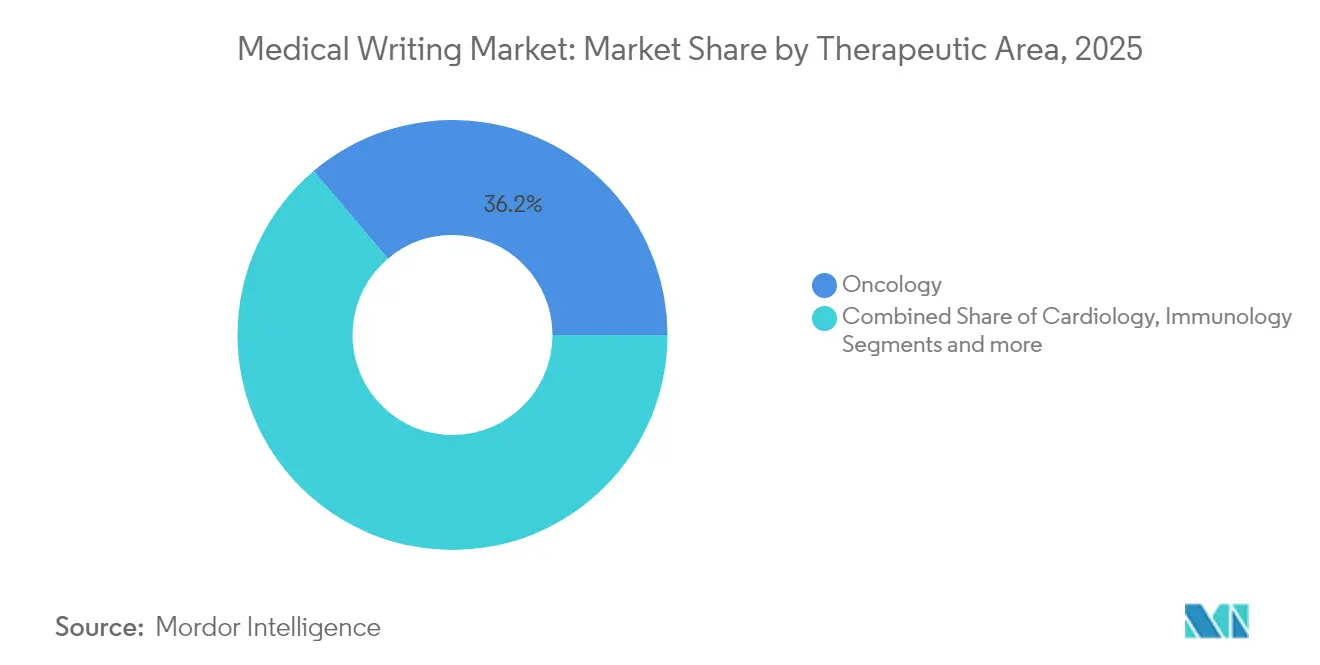
El Liderazgo de Oncología Enfrenta el Desafío de InmunologíaOncología mantuvo el segmento más grande con el 36,18% de los ingresos de 2025, respaldado por las vías de aprobación agnósticas al tejido simplificadas de la FDA y un número récord de ensayos de Fase II/III de oncología que requieren elaboradas narrativas de criterios de valoración. Se anticipa que Inmunología crecerá a una CAGR del 10,77% a medida que las terapias editadas genéticamente y los biológicos para enfermedades autoinmunes amplifican la complejidad de los dossiers.
El mercado de escritura médica se beneficia del aumento de las necesidades de documentación en las carteras de SNC y Enfermedades Raras, que frecuentemente involucran diseños adaptativos y criterios de valoración sustitutos. La diversificación terapéutica impulsa a los escritores a cultivar experiencia multidisciplinaria que integre estrategia de biomarcadores, resultados reportados por los pacientes y ciencia regulatoria. Los proveedores con trayectoria en oncología están aprovechando iniciativas de formación cruzada para capturar contratos terapéuticos más amplios y sostener la expansión de los ingresos totales.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Redacción Médica de América del Norte
América del Norte generó el 39,75% de los ingresos de 2025, impulsada por Estados Unidos, que emitió más de 25 nuevos documentos de orientación en 2024 que ampliaron la extensión de los expedientes y exigieron actualizaciones rápidas de cumplimiento normativo. Canadá y México participan a través de iniciativas armonizadas que agilizan las presentaciones, pero siguen basándose en los precedentes de Estados Unidos, lo que refuerza el liderazgo de la región en el mercado de redacción médica.
Mercado de Redacción Médica de Asia-Pacífico
Asia-Pacífico está en camino de registrar una CAGR del 10,82%, lo que refleja la reforma plurianual de China que incorpora 24 medidas de reforma y exige plantillas localizadas para 2027. La preferencia de Japón por los datos clínicos autóctonos y las normas de tramitación acelerada de la India generan una demanda sostenida de redactores especializados capaces de conciliar las secciones globales con los estándares específicos de cada país. La vía de presentación continua de Australia de 2025 para medicamentos prioritarios impulsa aún más la colaboración con proveedores experimentados.
Mercado de Redacción Médica de EMEA y América Latina
Europa sigue siendo fundamental, ya que el Sistema de Información sobre Ensayos Clínicos de la EMA obliga a los patrocinadores a presentar expedientes armonizados que cumplan los nuevos umbrales de transparencia pública. Alemania, Francia y el Reino Unido exigen una adaptación minuciosa de las secciones globales a las normativas de etiquetado locales, lo que prolonga los ciclos de redacción. América Latina y Oriente Medio y África muestran una adopción constante de las directrices de la ICH, lo que señala futuros nodos de crecimiento a los que los proveedores se dirigen a través de centros regionales.

Panorama regulatorio
Los requisitos regulatorios para la documentación clínica y regulatoria siguen endureciéndose en las principales agencias, lo que aumenta tanto el volumen como la especificidad de la redacción lista para presentación. En Estados Unidos, la Administración de Alimentos y Medicamentos de EE. UU. (FDA) avanzó en las expectativas de documentación orientada a dispositivos con su guía final sobre el Contenido de la Información de Factores Humanos en las Presentaciones de Comercialización de Dispositivos Médicos, publicada en el Federal Register en mayo de 2026, y también emitió una guía preliminar en enero de 2026 sobre el Uso de la Metodología Bayesiana en Ensayos Clínicos de Medicamentos y Productos Biológicos. En conjunto, estos avances añaden narrativas especializadas de evidencia estadística y de usabilidad a los flujos de redacción.
En Europa, la Agencia Europea de Medicamentos (EMA) continúa alineando los formatos de presentación y la gestión de cambios del ciclo de vida a través de la guía armonizada eCTD (versión 6.0, vigente desde marzo de 2025) y el marco revisado de variaciones (aplicable desde enero de 2026). En cuanto a los estándares globales de conducción de ensayos, ICH E6(R3) está remodelando la documentación clínica hacia un enfoque más proporcional al riesgo y consciente de la tecnología, con los Principios y el Anexo 1 vigentes desde julio de 2025 y el Anexo 2 alcanzando el Paso 4 el 3 de junio de 2026, seguido de la adopción por el CHMP el 25 de junio de 2026. Estos cambios elevan el nivel exigido para la redacción conforme, la gobernanza documental y la armonización interregional en los servicios de redacción médica.
Panorama Competitivo
El mercado de escritura médica muestra una fragmentación moderada con una combinación de CRO globales y consultorías especializadas compitiendo por participación. Líderes como IQVIA, ICON y Parexel aprovechan plataformas integradas que combinan operaciones clínicas, estrategia regulatoria y experiencia en escritura, captando grandes programas multirregionales. Empresas especializadas como Trilogy Writing & Consulting, ahora parte de Indegene tras una adquisición en marzo de 2024, se centran en el profundo conocimiento terapéutico y modelos de entrega ágiles que resuenan con los patrocinadores de mediana capitalización.
La tecnología sigue siendo un diferenciador fundamental a medida que los proveedores despliegan motores de IA generativa controlada para acelerar la redacción y el control de versiones, manteniendo la supervisión humana para garantizar la integridad científica. El lanzamiento poscadquisición de una plataforma de asistencia por IA propia por parte de Indegene promete reducciones del tiempo de ciclo de hasta el 25% sin comprometer el cumplimiento regulatorio. Las asociaciones estratégicas con proveedores de eCTD y servicios de traducción crean soluciones integrales que atraen a los patrocinadores que buscan presentaciones globales bajo plazos ajustados.
La captación de talento es un factor competitivo crítico porque la escasez de escritores sénior afecta la capacidad de entrega. Las empresas invierten en academias de formación global y programas de mentoría para cultivar la competencia regulatoria y la profundidad terapéutica, un enfoque ejemplificado por la iniciativa de residencia para escritores de ICON en 2025. Los proveedores capaces de asegurar equipos cualificados manteniendo la competitividad en costos están bien posicionados para ganar participación dentro del mercado de escritura médica.
Líderes de la Industria de Escritura Médica
Paraxel International
IQVIA Inc
Laboratory Corporation of America Holdings
Icon Plc
Cardinal Health
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Redacción Médica
- IQVIA
- ICON
- LabCorp (including Covance)
- Parexel International
- Cardinal Health
- Certara USA
- Freyr Solutions
- InClin
- Quanticate
- Synchrogenix (a Certara Company)
- Trilogy Writing & Consulting
- SIRO Clinpharm Pvt Ltd
- OMICS International
- MedPace
- PPD Inc. (Thermo Fisher Scientific)
- ProPharma Group
- Cactus Communications
- BioClinica (Clario)
- ClinTec International
- Kainos

Oportunidades de mercado y perspectivas futuras
Las oportunidades se están ampliando allí donde los patrocinadores y las CRO necesitan una redacción escalable y lista para auditoría que se mantenga al ritmo de la evolución de los estándares de presentación y los requisitos multirregionales. El cambio hacia estándares actualizados de presentación electrónica crea un espacio específico para los proveedores que puedan operativizar entregas basadas en XML y específicas por región a gran escala, incluido Japón, donde la PMDA exigió la versión 4.0 de eCTD a partir de abril de 2026. Los proveedores que pueden combinar la redacción regulatoria con las operaciones de presentación, el mantenimiento del ciclo de vida y versiones de documentos listas para la transparencia están bien posicionados para respaldar programas más grandes y de mayor duración, ya que las actualizaciones de las guías de la EMA y la FDA aumentan los ciclos de reescritura y actualización.
La consolidación y los flujos de trabajo habilitados por IA también están abriendo espacio para ofertas diferenciadas en la producción de documentación regulatoria y clínica. En abril de 2026, Veristat anunció un acuerdo para adquirir el negocio de Redacción Regulatoria y Médica de Certara (hasta 135 millones de USD), sumando un grupo de especialistas en redacción regulatoria y médica y señalando la demanda de plataformas integradas que combinan la redacción con servicios de desarrollo más amplios. En junio de 2026, TrialAssure y Cancer Research UK entraron en una colaboración para evaluar la redacción asistida por IA (con un proceso estructurado con supervisión humana), reforzando el interés comercial a corto plazo en una IA generativa gobernada que acelera la redacción manteniendo al mismo tiempo la responsabilidad experta sobre el cumplimiento y la calidad.
Recent Industry Developments in Mercado de Redacción Médica
- Mayo de 2026: Parexel lanzó ParexelAI, un conjunto de servicios de IA liderados por personas diseñados para acelerar los entregables del desarrollo clínico, incluida una preparación más rápida de informes de estudios clínicos para los equipos de redacción médica. El lanzamiento formaliza la redacción habilitada por IA como una capa de servicio comercial dentro de una gran CRO, lo que aumenta la presión competitiva sobre los proveedores para combinar la automatización con controles de calidad documentados.
- Abril de 2026: Veristat anunció su acuerdo para adquirir el negocio de Redacción Regulatoria y Médica de Certara por hasta 135 millones de USD, sumando a más de 200 expertos en redacción regulatoria y médica y capacidades asociadas. La adquisición fortalece el soporte de presentación integral de Veristat y pone de relieve la consolidación en curso en torno a plataformas integradas de redacción regulatoria y clínica.
- Marzo de 2024: Indegene completó la adquisición de Trilogy Writing & Consulting GmbH, incorporando una experiencia de larga data en redacción regulatoria a su presencia más amplia en servicios de ciencias de la vida. La transacción amplió la capacidad de Indegene para respaldar la documentación de autorización de comercialización a nivel global, combinando la capacidad de redacción especializada con su modelo de entrega habilitado por tecnología.


Mercado de Redacción Médica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los servicios de redacción médica externalizados e internos utilizados para crear documentos clínicos, regulatorios y científicos que respaldan el desarrollo de medicamentos, productos biológicos y dispositivos, así como el trabajo de publicaciones y comunicaciones médicas. Los ingresos se registran para la prestación de servicios en las principales regiones.
Exclusiones del alcance: se excluyen la traducción pura, los textos publicitarios generales y la documentación administrativa rutinaria que no esté vinculada a paquetes de evidencia científica o regulatoria.
Descripción general de la segmentación
- Por Tipo
- Escritura Médica Regulatoria
- Escritura Clínica
- Escritura Científica y de HEOR
- Otros
- Por Usuario Final
- Empresas Farmacéuticas
- Empresas de Biotecnología
- Organizaciones de Investigación por Contrato
- Fabricantes de Dispositivos Médicos
- Institutos Académicos y de Investigación
- Otros
- Por Área Terapéutica
- Oncología
- Cardiología
- SNC y Neurología
- Inmunología
- Enfermedades Raras
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer los límites de lo que se considera ingresos por redacción médica y para comprender el conjunto de demanda que genera un trabajo de documentación recurrente. Consultamos registros públicos de ensayos clínicos como ClinicalTrials.gov y el ICTRP de la OMS para seguir el inicio de ensayos y las señales de complejidad de los estudios que suelen aumentar las horas de redacción. También se revisaron los portales de agencias regulatorias y las bibliotecas de guías, como los de la FDA de EE. UU. y la EMA, para comprender las vías de presentación y las plantillas de documentación que determinan la combinación de servicios.
Para respaldar la modelización de la demanda regional, nos basamos en fuentes como las estadísticas sanitarias de la OCDE y los indicadores del Banco Mundial sobre intensidad en I+D, junto con materiales de asociaciones y revistas que abordan las prácticas de publicación y los estándares de redacción. Se utilizaron los informes de empresas, las presentaciones a inversores y la prensa de renombre para mapear el comportamiento de externalización y los modelos habituales de contratación. Se usó una suscripción de pago para datos financieros de empresas y otra para noticias y operaciones únicamente para verificar la dirección de los ingresos y las principales adjudicaciones de contratos. Estos ejemplos son ilustrativos, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la validación y la aclaración durante el estudio.
Entrevistas y encuestas primarias
El trabajo primario se centró en confirmar qué servicios de documentación se contratan, cómo se estructuran los precios y cómo varían los volúmenes con la actividad de desarrollo clínico. Hablamos con proveedores de servicios, gerentes de externalización de empresas farmacéuticas y biotecnológicas, y líderes centrados en la documentación en APAC, EMEA y América para cubrir las lagunas de los datos públicos y poner a prueba los supuestos utilizados en el modelo.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos de nivel C: 16% | APAC: 38% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 25% | EMEA: 36% |
| Actores más pequeños: 17% | Gerentes: 59% | América: 26% |
Dimensionamiento del mercado y previsión
El dimensionamiento parte de una construcción de arriba hacia abajo que reconstruye el conjunto de demanda a partir de la actividad de desarrollo clínico y de presentación, y luego lo convierte en ingresos por servicios utilizando una lógica realista de utilización y precios. En la práctica, vinculamos la demanda de redacción a indicadores como los inicios de ensayos por fase, la frecuencia de enmiendas de protocolo, el número esperado de conjuntos de informes de estudios clínicos (CSR) y documentos regulatorios, los niveles de producción de publicaciones y la proporción de externalización según el tipo de patrocinador. Para el trabajo adyacente, el modelo también considera el cambio en la combinación entre redacción regulatoria, redacción clínica y apoyo científico y de publicaciones, ya que cada área sigue un ritmo y un patrón de precios diferentes.
Tras la primera pasada, los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluidos rangos de precios muestreados para los principales tipos de documentos, verificaciones de la dirección de ingresos de los proveedores y retroalimentación de canal sobre la utilización y los tiempos de entrega. Cuando las señales de abajo hacia arriba son incompletas, como en geografías más pequeñas o programas terapéuticos de nicho, cubrimos las lagunas utilizando proporciones conservadoras de regiones pares, y luego verificamos nuevamente el gasto implícito por ensayo activo y por paquete de presentación. La previsión se basa principalmente en el análisis de escenarios. La perspectiva de referencia está anclada a la actividad esperada de ensayos, los presupuestos de I+D y la intensidad de documentación impulsada por las guías, y luego se ajusta utilizando la retroalimentación de expertos sobre la externalización y la evolución de los precios.
Validación de datos y ciclo de actualización
La validación se realiza mediante comprobaciones repetidas que comparan los resultados del modelo con señales independientes, incluidas las tendencias del volumen de ensayos, indicios de actividad de presentación regulatoria y el comportamiento de externalización observado en las entrevistas. Se marcan los valores atípicos cuando el crecimiento, las participaciones regionales o el gasto implícito por programa se salen de rangos razonables, y luego se revisan los supuestos antes de la aprobación final.
Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como cambios significativos en las guías, cambios notables en la geografía de los ensayos o anuncios importantes de externalización. Antes de la entrega, un analista realiza una revisión final utilizando las últimas actualizaciones públicas disponibles para que los clientes reciban una visión actual en lugar de una instantánea desactualizada.
Comparación del tamaño del mercado de redacción médica de Mordor Intelligence con otras estimaciones publicadas
Los valores de mercado publicados para la redacción médica pueden diferir porque cada fuente decide su propio alcance para los servicios, cómo trata el trabajo interno frente al externalizado, y qué supuestos utiliza para los precios en las distintas regiones y tipos de documentos. Incluso cuando la etiqueta del tema es la misma, las actividades contabilizadas y el año utilizado para la conversión de divisas pueden alterar el total.
Los volúmenes de los registros de ensayos clínicos, las actualizaciones de las guías regulatorias y el gasto implícito por programa de desarrollo activo son las comprobaciones de evidencia que vinculan la estimación de 2025 de Mordor Intelligence a una carga de trabajo documental definida, en lugar de a una amplia bolsa de gasto en comunicaciones. Las diferencias suelen provenir de si las comunicaciones médicas promocionales se combinan en el total, cómo se trata el traspaso de costos de las CRO, y si se asume un aumento agresivo de precios para áreas de redacción especializadas sin un ciclo de validación actualizado.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,94 mil millones de USD (2025) | |
| Consultora Global A | 5,07 mil millones de USD (2025) | Utiliza un límite de servicio más amplio que puede incluir comunicaciones médicas y redacción relacionada con marketing más extensas, y puede tratar el gasto externalizado y los valores de traspaso de forma menos precisa, lo que aumenta el total. |
| Editorial del Sector B | 4,95 mil millones de USD (2025) | Aplica una trayectoria de precios y crecimiento más expansiva en el modelo y tiende a basarse en una intensidad de externalización supuesta más alta entre los patrocinadores, con verificaciones cruzadas menos transparentes frente al gasto implícito por programa. |
Entre las tres cifras, la dispersión se explica principalmente por lo que se contabiliza como trabajo de redacción médica y cómo evolucionan los precios y las proporciones de externalización año tras año. Al mantener el conjunto de demanda vinculado a los factores de producción de documentos y al verificar nuevamente el gasto implícito frente a múltiples señales externas, la estimación sigue siendo más fácil de rastrear y reproducir cuando llega nueva evidencia.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de escritura médica?
El tamaño del mercado de escritura médica alcanzó USD 4.330 millones en 2026 y se proyecta que llegue a USD 6.970 millones en 2031.
¿Qué segmento está creciendo más rápido dentro del mercado de escritura médica?
Se espera que la Escritura Científica y de HEOR registre la CAGR más alta del 10,74% de 2026 a 2031, a medida que los patrocinadores buscan evidencia del mundo real y análisis orientados a los pagadores.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento para los servicios de escritura médica?
Las reformas regulatorias de China y la adopción más amplia de ensayos descentralizados están impulsando la demanda de desarrollo de protocolos multilingües y experiencia en presentaciones locales, generando una CAGR regional del 10,82%.
¿Cómo está afectando la IA al mercado de escritura médica?
La IA generativa acelera la redacción inicial y la creación de tablas de datos, pero los reguladores aún requieren supervisión humana, lo que eleva la demanda de escritores sénior expertos en gobernanza de calidad.
¿Cuáles son los principales desafíos que limitan el crecimiento del mercado?
La escasez global de escritores experimentados, la presión sobre los márgenes derivada de las adquisiciones centralizadas y el aumento de los costos de cumplimiento para plantillas específicas por región son las principales restricciones.
Última actualización de la página el:



