
Tamanho e Participação do Mercado de Software de Reparo de Equipamentos Médicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.97 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.43 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Software de Reparo de Equipamentos Médicos por Mordor Intelligence
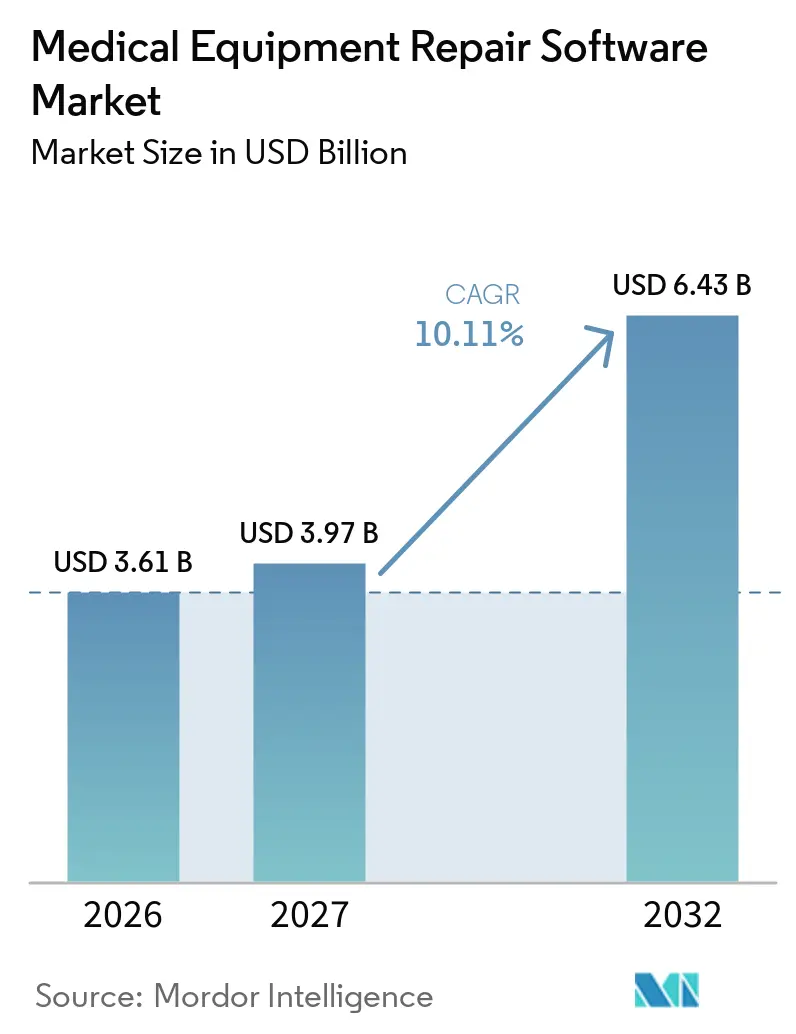
O tamanho do Mercado de Software de Reparo de Equipamentos Médicos está projetado em 3,61 bilhões de USD em 2026, 3,97 bilhões de USD em 2027, e deve atingir 6,43 bilhões de USD até 2032, crescendo a um CAGR de 10,11% de 2027 a 2032.
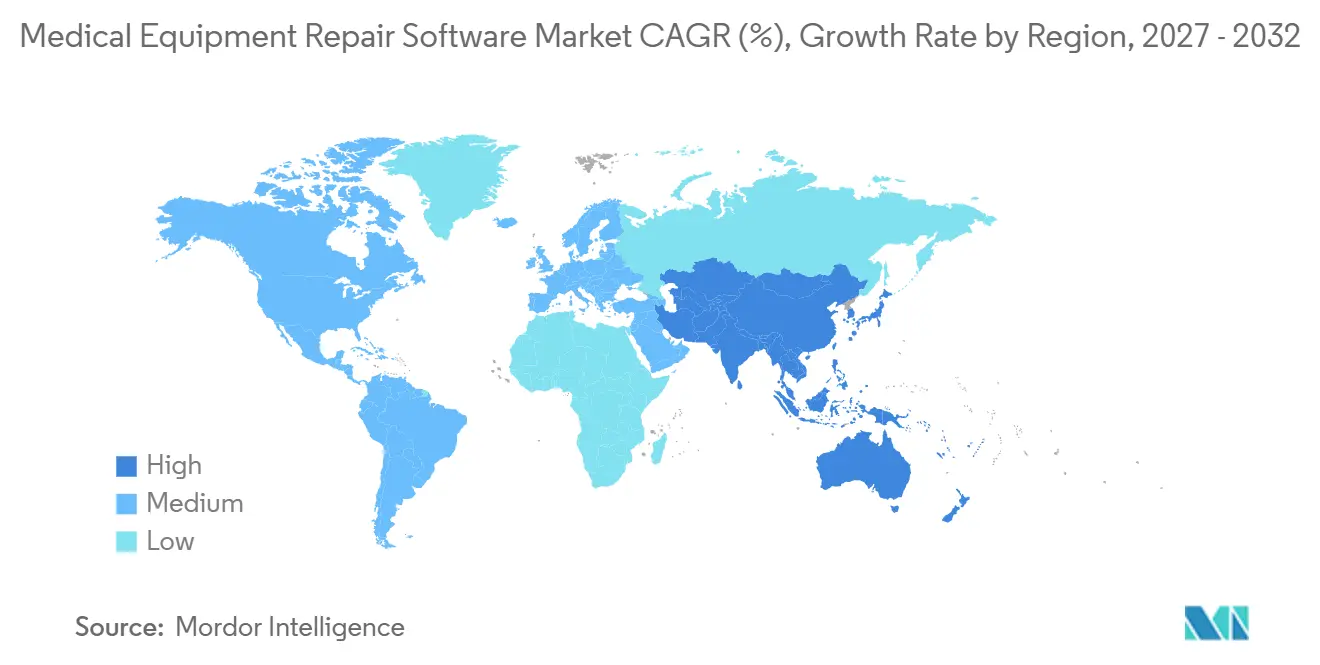
O impulso de crescimento está ancorado na transição da manutenção reativa para a preditiva, acelerada por análises baseadas em IA, frotas de dispositivos habilitadas para IoT e modelos de reembolso baseados em valor que penalizam o tempo de inatividade. A América do Norte permanece líder em receita graças à adoção precoce de tecnologia e às rigorosas regras de cibersegurança, enquanto a Ásia-Pacífico registra expansão de dois dígitos impulsionada pela construção de hospitais e pelas políticas governamentais de saúde digital. A diferenciação dos fornecedores inclina-se para plataformas nativas em nuvem, arquiteturas com API em primeiro lugar e conjuntos de ferramentas de cibersegurança que fortalecem os dispositivos conectados. A intensidade competitiva é moderada, com suítes de gestão de ativos empresariais disputando espaço com especialistas em saúde de nicho, e ambos os grupos buscam preços por assinatura que reduzem as barreiras de capex e ampliam a demanda endereçável.
Principais Conclusões do Relatório
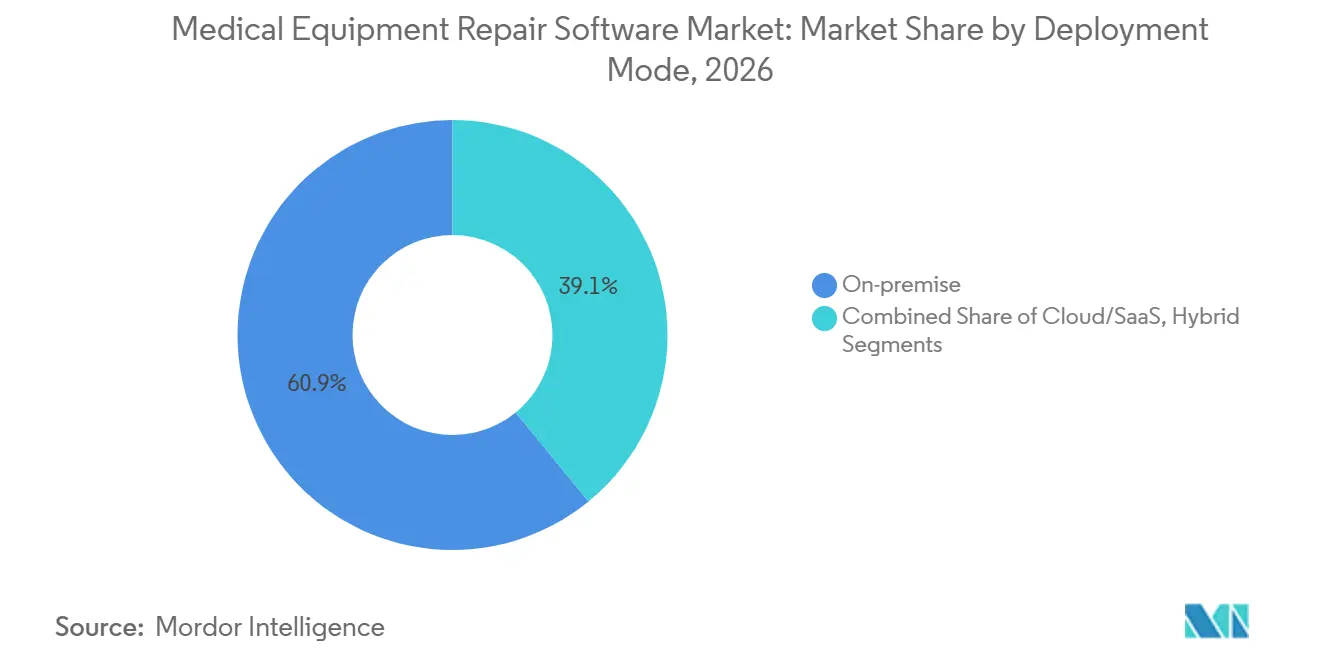
- Por modo de implantação, as soluções locais lideraram com 60,9% da participação do mercado de software de reparo de equipamentos médicos em 2026; as plataformas em nuvem/SaaS têm projeção de expansão a um CAGR de 19,3% até 2032.
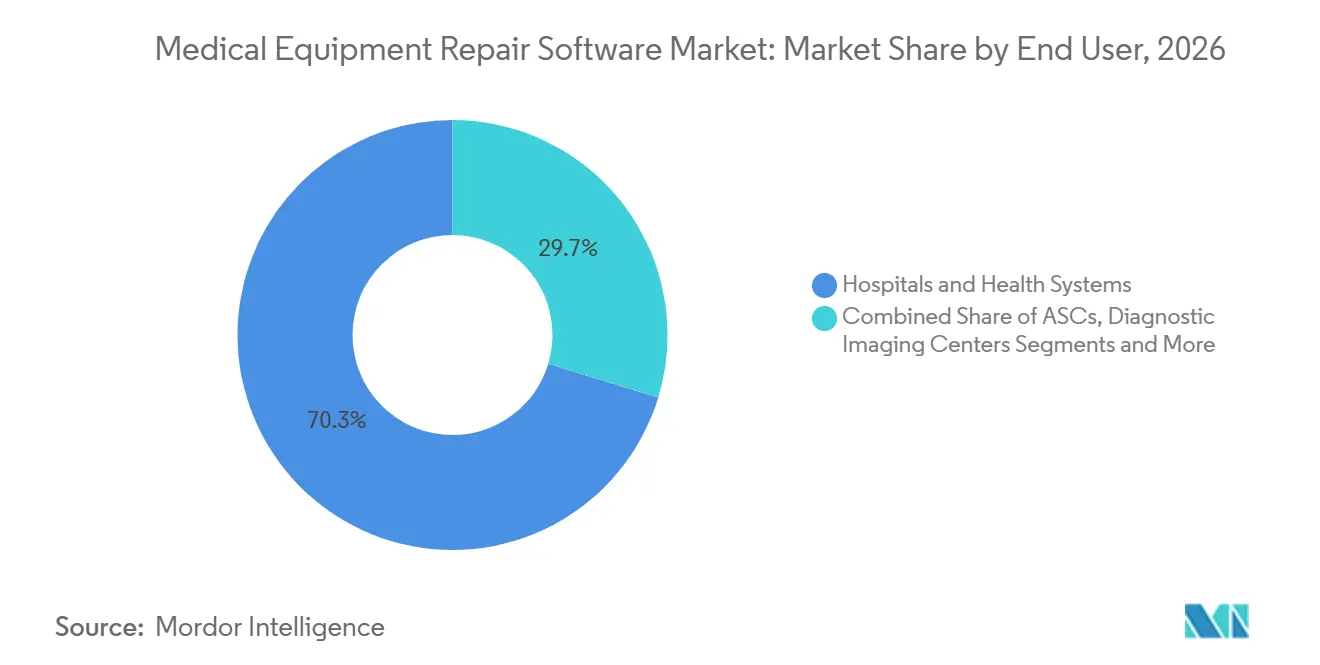
- Por usuário final, hospitais e sistemas de saúde detinham 70,3% da participação do tamanho do mercado de software de reparo de equipamentos médicos em 2026, enquanto as Organizações de Serviços Independentes avançam a um CAGR de 17,5% até 2032.
- Geograficamente, a América do Norte deteve 37,7% da participação de receita em 2026; a Ásia-Pacífico tem previsão de crescimento a um CAGR de 13,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Rápida Transição para Manutenção Preditiva e Baseada em IA | +2.10% | Global, com adoção antecipada na América do Norte e UE | Médio prazo (2 a 4 anos) |
| Mandatos Rigorosos de Disponibilidade de Pagadores de Cuidados Baseados em Valor | +1.80% | América do Norte e UE como núcleo, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração Agnóstica de OEM com Dispositivos IoT/RTLS | +1.50% | Global, com adoção rápida na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão de Contratos de Serviços Gerenciados Liderados por ISO | +1.20% | América do Norte e UE, emergindo na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preços por Assinatura Reduzem Barreiras de Capex | +0.80% | Global, particularmente benéfico para mercados emergentes | Curto prazo (≤ 2 anos) |
| Mandatos de Fortalecimento Cibernético para Dispositivos em Rede | +0.60% | Global, com liderança regulatória na América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Rápida Transição para Manutenção Preditiva e Baseada em IA
Os hospitais estão substituindo a manutenção baseada em calendário por algoritmos preditivos que reduzem o tempo de inatividade em até 35% e prolongam a vida útil dos ativos em 15 a 20%. Essas análises processam fluxos de sensores de scanners de alto valor, alarmes e dispositivos de infusão para sinalizar anomalias horas antes de uma falha. Os insights em tempo real permitem que os técnicos agrupem peças, escalonem a mão de obra e programem a manutenção durante janelas de baixa utilização, protegendo a receita sob contratos baseados em valor. Os fornecedores incorporam modelos de aprendizado de máquina em painéis de nuvem para que até mesmo hospitais comunitários obtenham previsão de nível empresarial. À medida que as evidências se acumulam, os conselhos redefinem a manutenção de um centro de custo para uma alavanca estratégica que apoia métricas de segurança do paciente e integridade do reembolso.
Mandatos Rigorosos de Disponibilidade de Pagadores de Cuidados Baseados em Valor
Os pagadores agora estipulam 99,5% de disponibilidade em equipamentos críticos, aplicando penalidades de USD 10.000 a 100.000 por cada violação.[1] Os diretores financeiros respondem com software que mapeia acordos de nível de serviço, registra falhas com carimbo de data/hora e escala automaticamente as ordens de serviço. Cláusulas de disponibilidade mais rígidas também repercutem nos contratos com fornecedores, alinhando os incentivos entre prestadores e OEMs. Como o reembolso depende diretamente da confiabilidade, os comitês de capital estão acelerando os investimentos em tecnologia de manutenção à frente de atualizações de imagem ou cirúrgicas.
Integração Agnóstica de OEM com Dispositivos IoT/RTLS
As frotas de múltiplos fornecedores complicam o rastreamento, mas os sensores IoT e as etiquetas RTLS agora alimentam painéis unificados que reduzem o tempo de busca de equipamentos em 60% e aumentam a utilização.[2] As plataformas de reparo com API em primeiro lugar ingerem esses feeds, criando um único registro de ativo independentemente da marca. À medida que os hospitais da Ásia-Pacífico crescem, a demanda por sistemas neutros em relação ao OEM aumenta, evitando a dependência de fornecedor e facilitando as auditorias regulatórias.
Expansão de Contratos de Serviços Gerenciados Liderados por ISO
As Organizações de Serviço Independentes negociam custos de serviço 20 a 30% menores em comparação com os planos de OEM, mantendo a disponibilidade comparável. Seus técnicos com treinamento cruzado, diagnósticos remotos e pools de peças compartilhadas atraem instalações de médio porte que carecem de profundidade interna. Os contratos de longo prazo garantem gastos previsíveis, e os portais de software fornecem aos administradores scorecards em tempo real sobre a conformidade com o acordo de nível de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Padrões Fragmentados de Interoperabilidade entre Prontuário Eletrônico de Saúde e Sistema Computadorizado de Gestão de Manutenção | -1.40% | Global, particularmente agudo na América do Norte devido à diversidade de prontuários eletrônicos de saúde | Longo prazo (≥ 4 anos) |
| Escassez de Técnicos Certificados em Gestão de Tecnologia em Saúde | -0.90% | Global, com escassez crítica em mercados rurais e emergentes | Médio prazo (2 a 4 anos) |
| Altos Custos de Migração para Usuários Legados de Sistemas Locais | -0.70% | América do Norte e Europa, onde os sistemas legados são predominantes | Médio prazo (2 a 4 anos) |
| Preocupações com Responsabilidade em Torno da Triagem Algorítmica de Ordens de Serviço | -0.50% | Global, com maior escrutínio regulatório na América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Padrões Fragmentados de Interoperabilidade entre Prontuário Eletrônico de Saúde e Sistema Computadorizado de Gestão de Manutenção
Os hospitais gerenciam múltiplas instâncias de prontuário eletrônico de saúde, cada uma exigindo interfaces personalizadas de USD 50.000 a 200.000 antes que os dados de manutenção possam enriquecer as decisões clínicas.[3] Na ausência de semântica plug-and-play, muitos prestadores se contentam com fluxos de trabalho isolados que reduzem o poder analítico. Grupos do setor como o HL7 estão codificando perfis baseados em FHIR, mas a adoção está atrasada, especialmente entre os fornecedores menores.
Escassez de Técnicos Certificados em Gestão de Tecnologia em Saúde
Somente nos Estados Unidos faltam 15.000 técnicos qualificados, com 35% da força de trabalho se aposentando dentro de uma década. Os hospitais rurais enfrentam taxas de vacância de 40%, prolongando os tempos de resposta. Embora o software possa automatizar o agendamento e o diagnóstico remoto, os reparos presenciais ainda exigem mão de obra qualificada, criando gargalos na implantação do mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Implantação:
A Migração para a Nuvem Acelera Apesar da Resistência dos Sistemas LegadosAs instalações locais ainda comandam 60,9% da receita de 2026, ancorando o mercado de software de reparo de equipamentos médicos por meio do controle familiar e da residência de dados. No entanto, as assinaturas em nuvem registram um CAGR impressionante de 19,3%, impulsionadas pela economia de pagamento conforme o uso e pela computação com escalonamento automático. O tamanho do mercado de software de reparo de equipamentos médicos para a nuvem deverá igualar o volume local até o final da década, à medida que os data centers com certificação de conformidade e as arquiteturas de confiança zero aliviam as preocupações com segurança. As implantações híbridas atuam como redes de segurança, hospedando cargas de trabalho sensíveis localmente enquanto direcionam as análises para a nuvem. Os fornecedores destacam as certificações ISO 27001 e HITRUST, e os diretores de tecnologia citam as lições de trabalho remoto da pandemia para orientar os conselhos em direção ao SaaS.
Os grupos de saúde estão adotando a nuvem e observando atualizações de interface de usuário mais fluidas, lançamentos instantâneos de funcionalidades e redução de pendências de correções. Os engenheiros de campo acessam os mesmos painéis por smartphones, melhorando o tempo médio de reparo. Esses ganhos de eficiência, amplificados em grandes frotas, geram casos de retorno sobre o investimento que superam as lealdades a custos irrecuperáveis em instalações locais. Consequentemente, as solicitações de proposta de aquisição agora estipulam o uso de microsserviços em contêineres para portabilidade futura, sinalizando uma mudança inexorável no mercado de software de reparo de equipamentos médicos.



Por Usuário Final:
As Organizações de Serviço Independentes Desafiam os Modelos Internos dos HospitaisHospitais e sistemas de saúde responderam por 70,3% dos gastos de 2026, impulsionados por requisitos de acreditação e extensos inventários de dispositivos. No entanto, as Organizações de Serviços Independentes registram um CAGR de 17,5% à medida que os administradores terceirizam a manutenção não essencial. A participação do mercado de software de reparo de equipamentos médicos para as OSIs permanece modesta, mas cresce rapidamente onde redes multissite buscam neutralidade de fornecedor. As plataformas de OSI coletam dados de diferentes fabricantes de equipamentos originais e, em seguida, comparam o desempenho entre clientes para aprimorar os conjuntos de regras preditivas. Os prestadores, por sua vez, alcançam economias de serviço de 25 a 30%, juntamente com melhorias de tempo de atividade validadas por SLAs de painel.
Centros de diagnóstico por imagem e instalações de cirurgia ambulatorial, embora sejam compradores menores, apresentam um espaço lucrativo inexplorado. Suas modalidades especializadas exigem registros em conformidade regulatória, e os portais em nuvem são limitados aos recursos de TI no local. Consequentemente, estão surgindo ofertas de nível médio personalizadas, expandindo assim o tamanho do mercado de software de reparo de equipamentos médicos no atendimento ambulatorial.

Análise Geográfica
Mercado de Software de Reparo de Equipamentos Médicos na América do Norte
A América do Norte manteve uma participação de 37,7% em 2026, sustentada pelas regulamentações cibernéticas da FDA, pelos esquemas de pagamento baseados em valor e por uma densa rede de OSIs. Os hospitais que buscam 99,5% de tempo de atividade incorporam módulos de IA para evitar penalidades severas de desempenho. O financiamento de capital de risco em startups de saúde digital também acelera as integrações que conectam os dados de reparo aos sistemas de prontuário eletrônico e financeiro.
Mercado de Software de Reparo de Equipamentos Médicos na Ásia-Pacífico
A região da Ásia-Pacífico registra o CAGR mais acelerado, de 13,9%, refletindo a construção massiva de hospitais e as iniciativas nacionais de saúde eletrônica. Os governos da China e da Índia subsidiam a prontidão para IoT e o treinamento em idiomas locais, incentivando a adoção de painéis em nuvem em detrimento de servidores com alto custo de capital. Centros de serviços regionais estão surgindo em Singapura e em Bangalore, cultivando uma força de trabalho qualificada que ajuda a reduzir a escassez de técnicos.
Mercado de Software de Reparo de Equipamentos Médicos na EMEA e na América Latina
A Europa apresenta crescimento estável à medida que as funções de segurança alinhadas ao GDPR tornam-se pré-requisitos de compra. O Regulamento Europeu de Dispositivos Médicos atualizado amplia o escopo de documentação, incentivando as instalações a adotarem registros de conformidade automatizados. A adoção da nuvem cresce nos países nórdicos e no Benelux, enquanto a Alemanha favorece modelos híbridos devido a normas mais rígidas de soberania de dados. A América Latina, o Oriente Médio e a África ficam atrás, mas registram pipelines em melhoria à medida que operadores privados modernizam hospitais de referência.
Cenário Competitivo
Concentração do Mercado
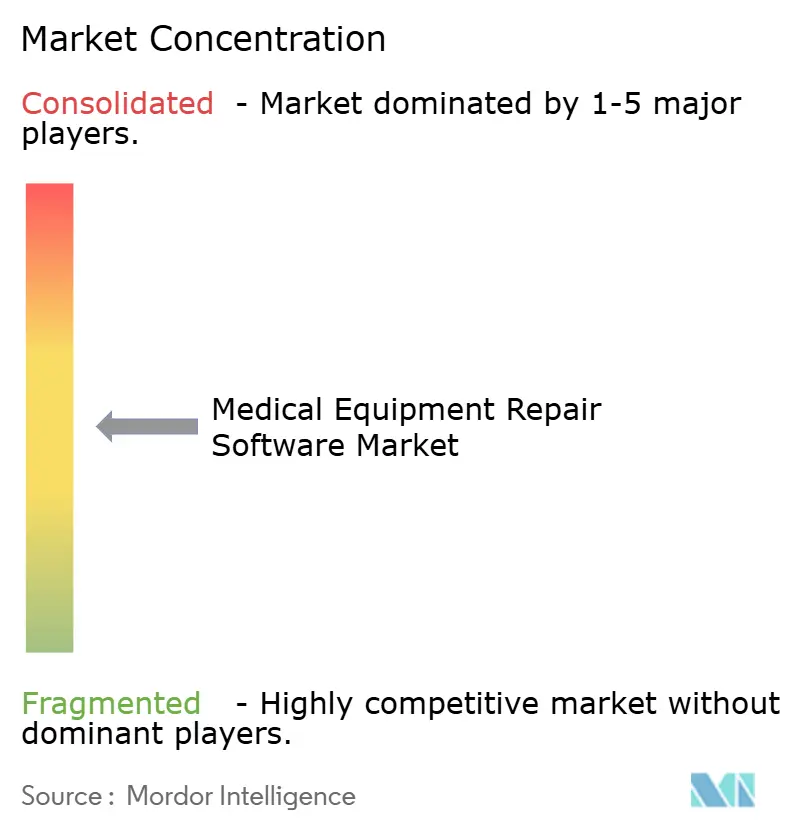
O mercado de software de reparo de equipamentos médicos exibe uma concentração de nível médio, sem nenhum fornecedor excedendo uma participação de 15%. IBM Maximo, Siemens Teamcenter e ServiceNow aproveitam suas raízes empresariais para empacotar módulos de ativos dentro de plataformas de tecnologia da informação mais amplas. Accruent, Brightly Software e TMA Systems contra-atacam apostando em fluxos de trabalho específicos para saúde e relatórios regulatórios. A diferenciação gira em torno da precisão da IA, da usabilidade móvel e da integração de IoT com um clique.
Estrategicamente, os titulares buscam aquisições complementares que preencham lacunas na nuvem ou adicionem camadas de conformidade cibernética. O lançamento Yokohama do ServiceNow em 2025 integrou fluxos de trabalho preditivos nativamente em seu conjunto de Gestão de Serviços de Tecnologia da Informação, sinalizando a convergência de plataformas. Enquanto isso, a aquisição da Sigsense pela Agilent integrou a telemetria de instrumentos de laboratório aos painéis de ativos, destacando sua expansão vertical.
Os clientes classificam a resiliência do fornecedor e a profundidade do ecossistema ao lado da contagem de funcionalidades. Assim, as parcerias com hiperescaladores de nuvem — exemplificadas pelo ServiceNow e pelo Google Cloud — pontuam bem em termos de escalabilidade de IA. À medida que as ameaças cibernéticas se multiplicam, os prestadores que incorporam varredura de vulnerabilidades em tempo real ganham preferência nas aquisições.
Líderes do Setor de Software de Reparo de Equipamentos Médicos
-
Accruent
-
IBM
-
Brightly Software
-
Infor EAM
-
Siemens
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Software de Reparo de Equipamentos Médicos Empresas cobertas neste relatório
- Accruent (TMS)
- IBM (Maximo)
- Brightly Software (TheWorxHub)
- Siemens (Teamcenter / EAM)
- Infor EAM (Hexagon)
- Rockwell - Fiix
- Phoenix Data Systems (AIMS)
- TMA Systems (WebTMA)
- Hippo CMMS
- EQ2 (HEMS)
- CloudApper Facilities
- Maintenance Care
- ServiceNow (Field Service/HTM)
- Honeywell Asset Manager
- SAP EAM
- Stanley Healthcare (InnerSpace)
- PartsSource Pro
- eMaint (Fluke Reliability)
- TRIRIGA (IBM)
- Zebra Technologies (RTLS-CMMS)
Desenvolvimentos industriais recentes em Mercado de Software de Reparo de Equipamentos Médicos
- Dezembro de 2024: O ServiceNow lançou o Yokohama, adicionando agentes de IA que automatizam o agendamento de manutenção e se integram às pilhas de tecnologia da informação hospitalar.
- Agosto de 2024: O ServiceNow e o Google Cloud aprofundaram a colaboração para fundir as análises do BigQuery com os fluxos de trabalho preditivos de equipamentos.
- Julho de 2024: A Agilent Technologies adquiriu a Sigsense, incorporando o monitoramento por IA à sua plataforma CrossLab Connect.
Escopo do Relatório Global do Mercado de Software de Reparo de Equipamentos Médicos
Visão geral da segmentação
| Local |
| Nuvem/SaaS |
| Híbrido |
| Hospitais e Sistemas de Saúde |
| Centros de Diagnóstico por Imagem |
| Centros Cirúrgicos Ambulatoriais |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Conselho de Cooperação do Golfo |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Modo de Implantação | Local | |
| Nuvem/SaaS | ||
| Híbrido | ||
| Por Usuário Final | Hospitais e Sistemas de Saúde | |
| Centros de Diagnóstico por Imagem | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Conselho de Cooperação do Golfo | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de software de reparo de equipamentos médicos em 2027?
O tamanho do mercado de software de reparo de equipamentos médicos é de 3,97 bilhões de USD em 2027.
Qual CAGR está projetado para o software de reparo de equipamentos médicos até 2032?
O mercado tem previsão de crescimento a um CAGR de 10,11% entre 2027 e 2032.
Qual região está se expandindo mais rapidamente na adoção de software de manutenção?
A Ásia-Pacífico registra o maior crescimento, com um CAGR de 13,9% até 2032.
Por que as Organizações de Serviço Independentes estão ganhando força?
As Organizações de Serviço Independentes oferecem economias de custo de 20 a 30% e expertise em múltiplos fornecedores, impulsionando um CAGR de 17,5% em seus gastos com software.
Como as análises de IA estão melhorando a disponibilidade dos equipamentos?
Os algoritmos preditivos reduzem o tempo de inatividade em até 35% e prolongam a vida útil dos ativos em 15 a 20%, apoiando diretamente as metas de reembolso baseado em valor.
Qual tendência de implantação está remodelando as preferências dos compradores?
As plataformas de nuvem/SaaS, crescendo a um CAGR de 19,3%, estão superando as instalações locais legadas devido aos preços por assinatura e às atualizações contínuas.