
医療機器修理ソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.97 十億米ドル |
| 市場規模 (2032) | 6.43 十億米ドル |
| 成長率 (2027 - 2032) | 10.11 % |
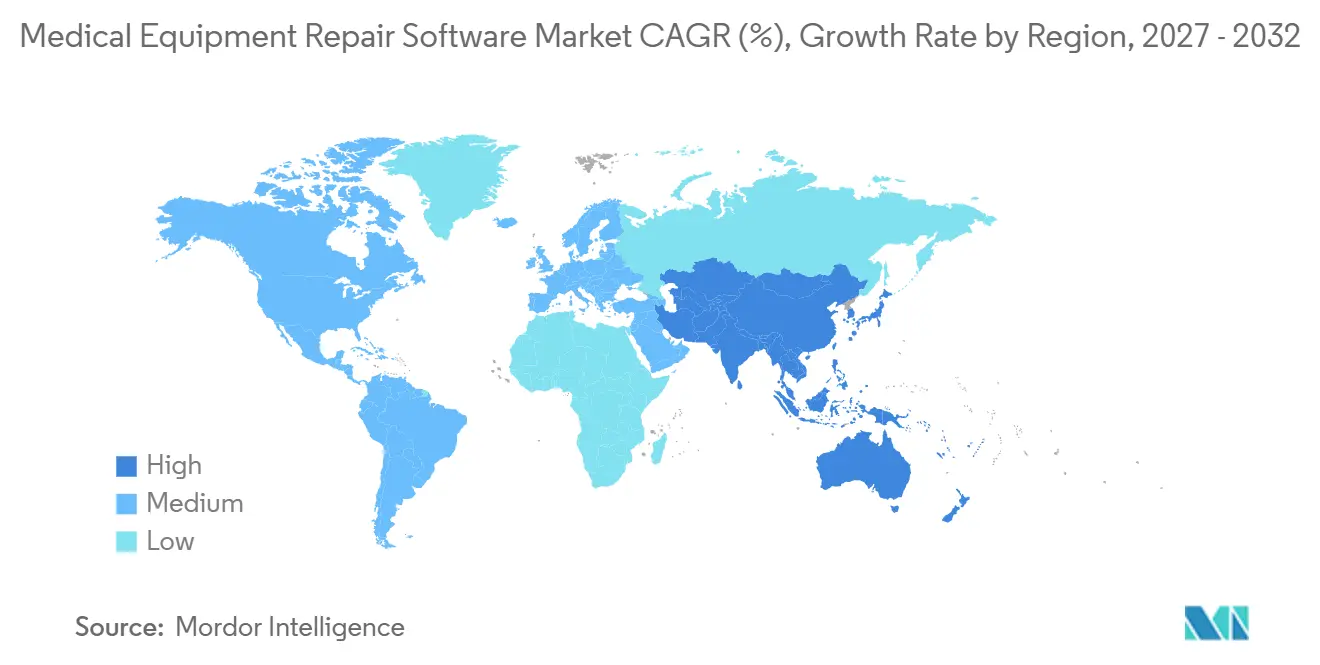
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
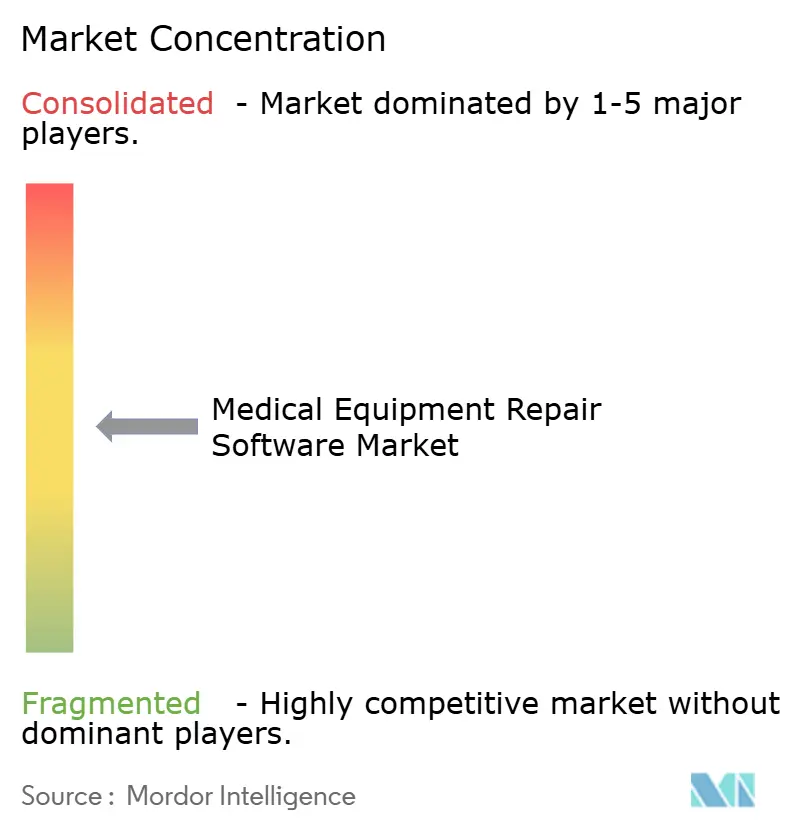
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器修理ソフトウェア市場分析
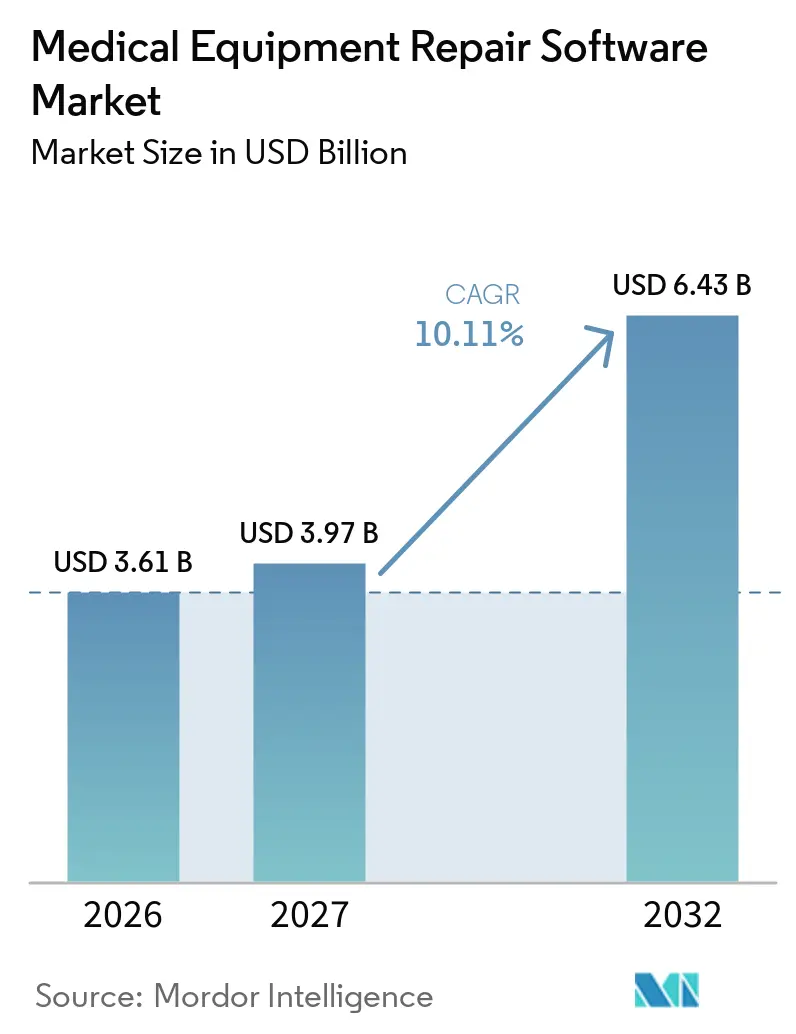
医療器修理ソフトウェア市場規模は、2026年に36.1億米ドル、2027年に39.7億米ドルと予測され、2032年までに64.3億米ドルに達し、2027年から2032年にかけてCAGR 10.11%で成長する見込みです。
成長の勢いは、事後対応型から予知保全型へのシフト、AIを活用したアナリティクス、IoT対応デバイスフリート、およびダウンタイムにペナルティを課す成果連動型償還モデルによって支えられています。北米は早期の技術導入と厳格なサイバーセキュリティ規制により引き続き収益リーダーの地位を維持しており、アジア太平洋地域は病院建設の拡大と政府のデジタルヘルス政策を背景に二桁成長を記録しています。ベンダーの差別化、クラウドネイティブプラットフォーム、APIファーストアーキテクチャ、および接続デバイスを強化するサイバーセキュリティツールキットへと傾いています。エンタープライズ資産管理スイートとニッチなヘルスケア専門企業が競合する中、競争の激しさは中程度であり、両陣営ともに設備投資の障壁を低減し需要の拡大を促すサブスクリプション価格モデルを追求しています。
レポートの主要ポイント
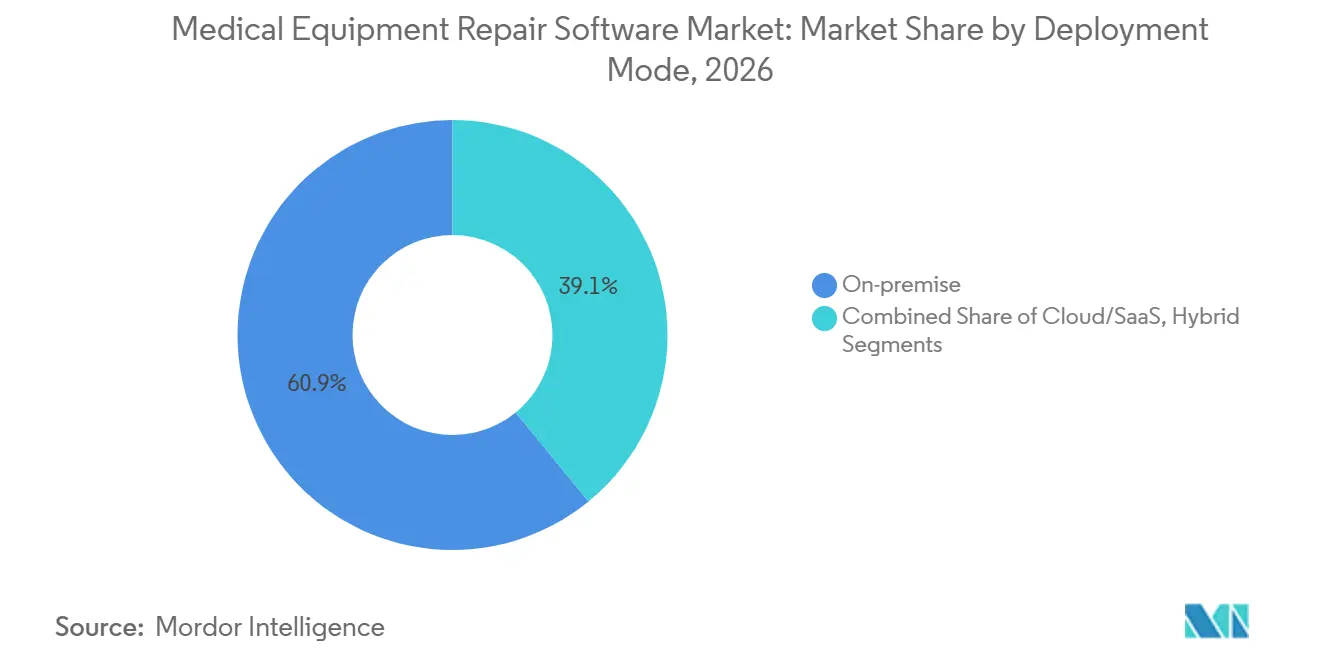
- 展開モード別では、オンプレミスソリューションが2026年の医療機器修理ソフトウェア市場シェアの60.9%を占めてリードしており、クラウド/サービスとしてのソフトウェアプラットフォームは2032年にかけてCAGR 19.3%で拡大する見込みです。
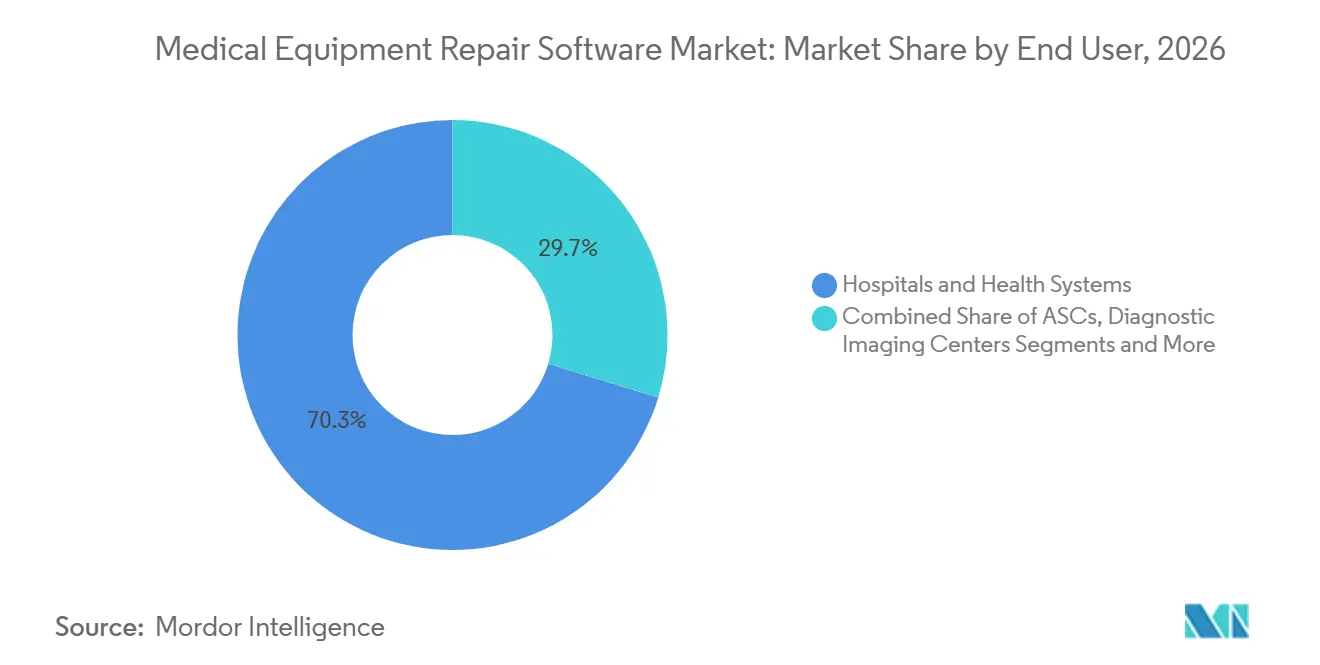
- エンドユーザー別では、病院および医療システムが2026年の医療機器修理ソフトウェア市場規模の70.3%のシェアを保有しており、独立系サービス組織は2032年にかけてCAGR 17.5%で成長しています。
- 地域別では、北米が2026年に37.7%の収益シェアを占めており、アジア太平洋地域は2032年にかけてCAGR 13.9%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 予知保全とAI活用メンテナンスへの急速なシフト | +2.10% | 北米・欧州連合での早期導入を伴うグローバル | 中期(2〜4年) |
| 価値基盤型ケア支払者による厳格な稼働率義務 | +1.80% | 北米・欧州連合が中核、アジア太平洋へ拡大中 | 短期(2年以内) |
| IoT/RTLSデバイスとのOEMに依存しない統合 | +1.50% | アジア太平洋が急速な導入を示すグローバル | 中期(2〜4年) |
| 独立系サービス組織主導のマネージドサービス契約の拡大 | +1.20% | 北米・欧州連合、アジア太平洋で新興 | 長期(4年以上) |
| サブスクリプション価格設定による設備投資障壁の低下 | +0.80% | 新興市場に特に有益なグローバル | 短期(2年以内) |
| ネットワーク接続デバイスに対するサイバーセキュリティ強化義務 | +0.60% | 北米が規制をリードするグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予知保全とAI活用メンテナンスへの急速なシフト
病院はカレンダーベースの保守から、ダウンタイムを最大35%削減し資産寿命を15〜20%延ばす予知アルゴリズムへと移行しています。これらのアナリティクスは、高価値スキャナー、アラーム、輸液デバイスからのセンサーストリームを処理し、障害発生の数時間前に異常を検知します。リアルタイムのインサイトにより、技術者は部品をまとめ、労働力を分散させ、稼働率の低い時間帯にメンテナンスをスケジュールでき、価値基盤型契約のもとで収益を守ることができます。ベンダーはクラウドダッシュボード内に機械学習モデルを組み込み、地域の病院でもエンタープライズグレードの予見性を得られるようにしています。エビデンスが蓄積されるにつれ、経営陣はメンテナンスをコストセンターから患者安全指標と償還の整合性を支える戦略的レバーへと位置づけ直しています。
価値基盤型ケア支払者による厳格な稼働率義務
支払者は現在、重要機器に対して99.5%の可用性を規定し、各違反に対して1万〜10万米ドルのペナルティを課しています。[1] 最高財務責任者は、サービスレベル契約をマッピングし、障害にタイムスタンプを付け、作業指示を自動エスカレーションするソフトウェアで対応しています。より厳格な稼働率条項はベンダー契約にも波及し、プロバイダーとOEMのインセンティブを一致させています。償還が信頼性に直接依存しているため、資本委員会は画像診断や外科的アップグレードよりも先にメンテナンス技術への投資を迅速に進めています。
IoT/RTLSデバイスとのOEMに依存しない統合
マルチベンダーフリートは追跡を複雑にしますが、IoTセンサーとRTLSタグが統合ダッシュボードにデータを供給し、機器の検索時間を60%削減して稼働率を向上させています。[2] APIファーストの修理プラットフォームはこれらのフィードを取り込み、ブランドに関わらず単一の資産レコードを作成します。アジア太平洋の病院が規模を拡大するにつれ、OEMに依存しないシステムへの需要が急増し、ロックインを回避して規制監査を容易にしています。
独立系サービス組織主導のマネージドサービス契約の拡大
独立系サービス組織はOEMプランと比較して20〜30%低いサービスコストを交渉しながら、同等の稼働率を維持しています。クロストレーニングを受けた技術者、リモート診断、共有部品プールは、社内の専門知識が不足している中規模施設にとって魅力的です。長期契約により予測可能な支出が確保され、ソフトウェアポータルにより管理者はSLA遵守状況をリアルタイムで把握できます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子カルテ/CMSSの相互運用性標準の断片化 | -1.40% | EHRの多様性により北米で特に深刻なグローバル | 長期(4年以上) |
| 認定医療技術管理技術者の不足 | -0.90% | 農村部および新興市場で深刻な不足があるグローバル | 中期(2〜4年) |
| レガシーオンプレミスユーザーの高い移行コスト | -0.70% | レガシーシステムが普及している北米・欧州 | 中期(2〜4年) |
| アルゴリズムによる作業指示トリアージに関する責任問題 | -0.50% | 北米・欧州連合で規制上の精査が高まるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子カルテ/CMSSの相互運用性標準の断片化
病院は複数の電子カルテインスタンスを管理しており、メンテナンスデータが臨床上の意思決定を強化できるようになる前に、それぞれ5万〜20万米ドルのカスタムインターフェースが必要です。[3] プラグアンドプレイのセマンティクスがない場合、多くのプロバイダーはアナリティクスの力を損なうサイロ化されたワークフローに甘んじています。HL7などの業界団体がFHIRベースのプロファイルをコーディングしていますが、特に小規模ベンダーの間では普及が遅れています。
認定医療技術管理技術者の不足
米国だけで1万5,000人の資格を持つ技術者が不足しており、労働力の35%が10年以内に退職します。農村部の病院では40%の欠員率に悩まされ、対応時間が延びています。ソフトウェアはスケジューリングとリモート診断を自動化できますが、実際の修理作業には依然として熟練した労働力が必要であり、市場展開のボトルネックとなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モード別:
レガシーの抵抗にもかかわらずクラウド移行が加速オンプレミス導入は依然として2026年収益の60.9%を占めており、使い慣れた管理体制とデータ所在地の確保を通じて医療機器修理ソフトウェア市場を支えています。一方、クラウドサブスクリプションは従量課金制の経済性と自動スケーリングコンピューティングに牽引され、CAGR 19.3%という急速な成長を示しています。クラウド向け医療機器修理ソフトウェア市場規模は、コンプライアンス認証済みデータセンターとゼロトラストアーキテクチャがセキュリティ上の懸念を払拭するにつれ、2020年代後半にはオンプレミスの規模に匹敵する見込みです。ハイブリッド構成は安全網として機能し、機密性の高いワークロードをローカルで処理しながら、アナリティクスをクラウドに移行します。ベンダーはISO 27001およびHITRUSTの認証を積極的にアピールしており、最高情報責任者(CIO)はパンデミック期のリモートワークの教訓を引き合いに出しながら、取締役会をサービスとしてのソフトウェアへの移行へと誘導しています。
医療グループはクラウドを採用することで、よりスムーズなユーザーインターフェースの更新、即時の機能追加、およびパッチ適用の遅延削減を実現しています。フィールドエンジニアはスマートフォンから同一のダッシュボードにアクセスでき、平均修理時間の短縮につながっています。こうした効率化の効果は大規模なフリート全体で増幅され、オンプレミス資産への埋没費用への執着を覆す投資対効果の事例を生み出しています。これを受けて、調達における提案依頼書(RFP)では将来的な可搬性を確保するためのコンテナ化マイクロサービスの使用が規定されるようになっており、医療機器修理ソフトウェア市場における不可逆的なシフトを示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
独立系サービス組織が病院の社内モデルに挑戦病院および医療システムは、認定要件と広範なデバイスインベントリに牽引され、2026年支出の70.3%を占めました。それにもかかわらず、管理者が非中核的なメンテナンスをアウトソーシングするにつれ、独立系サービス組織はCAGR 17.5%を記録しています。独立系サービス組織向け医療機器修理ソフトウェア市場シェアは依然として小規模ですが、複数拠点のネットワークがベンダー中立性を求める場面では急増しています。独立系サービス組織のプラットフォームは異なるOEMからデータを収集し、クライアント間でパフォーマンスをベンチマークして予知ルールセットを精緻化します。プロバイダーはその結果として25〜30%のサービスコスト削減を達成し、ダッシュボードのサービスレベル合意書によって検証された稼働率の向上も実現しています。
診断画像センターおよび外来手術施設は、より小規模な購買者ではあるものの、有望なホワイトスペースを提供しています。これらの施設が使用する専門的なモダリティは規制準拠のログを必要とし、クラウドポータルはオンサイトのITリソースに限定されています。その結果、医療機器修理ソフトウェアの場規模を外来ケア全体に拡大する、カスタマイズされた中堅向けソリューションが台頭しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米医療機器修理ソフトウェア市場
北米は2026年に37.7%のシェアを維持しており、FDA(米国食品医薬品局)のサイバー規制、成果連動型支払いスキーム、および独立系サービス組織の密なネットワークによって支えられています。稼働率99.5%を目指す病院は、高額なパフォーマンスペナルティを回避するためにAIモジュールを組み込んでいます。デジタルヘルス系スタートアップへのベンチャー投資も、修理データを電子医療記録(EMR)および財務システムと連携させる統合を加速させています。
アジア太平洋地域医療機器修理ソフトウェア市場
アジア太平洋地域は13.9%という最も急速なCAGRを記録しており、これは大規模な病院建設および国家的なeHealth推進施策を反映している。中国およびインドの政府はIoT対応と現地語トレーニングに補助金を拠出し、資本集約型サーバーよりもクラウドダッシュボードの導入を促進している。シンガポールおよびバンガロールには地域サービスハブが相次いで設立されており、技術者不足の解消に貢献する熟練した労働力の育成が進んでいる。
欧州・中東・アフリカおよびラテンアメリカ医療機器修理ソフトウェア市場
欧州はGDPR準拠のセキュリティ機能が購買要件となるにつれ、安定した成長を示している。改訂されたEU医療機器規制は文書化の範囲を拡大しており、施設が自動化されたコンプライアンスログを導入する動きを促している。クラウドの普及は北欧諸国およびベネルクスで進んでいる一方、ドイツはより厳格なデータ主権規範を背景にハイブリッドモデルを好む傾向にある。ラテンアメリカ、中東、およびアフリカは遅れをとっているものの、民間事業者が主要病院の近代化を進めるにつれ導入パイプラインの改善が見られる。
競合ランドスケープ
医療機器修理ソフトウェア市場は中程度の集中度を示しており、15%を超えるシェアを持つベンダーは存在しません。IBM Maximo、Siemens Teamcenter、ServiceNowはエンタープライズのルーツを活用して、より広範なITプラットフォーム内に資産モジュールをパッケージ化しています。Accruent、Brightly Software、TMA Systemsはヘルスケア特有のワークフローと規制報告に注力することで対抗しています。差別化はAIの精度、モバイルの使いやすさ、ワンクリックのIoTオンボーディングを中心に展開されています。
戦略的には、既存企業はクラウドのギャップを埋めたり、サイバーコンプライアンスのレイヤーを追加したりするボルトオン買収を追求しています。ServiceNowの2025年横浜リリースは予知ワークフローをITSMスイートにネイティブに組み込み、プラットフォームの収束を示しています。一方、AgilentによるSigsenseの買収は、ラボ機器のテレメトリを資産ダッシュボードに統合し、垂直方向の拡大を強調しています。
顧客は機能数と並んでベンダーの回復力とエコシステムの深さを評価しています。したがって、ServiceNowとGoogle Cloudに代表されるクラウドハイパースケーラーとのパートナーシップは、AIのスケーラビリティの観点で高い評価を得ています。サイバー脅威が増加するにつれ、リアルタイムの脆弱性スキャンを組み込んだプロバイダーが調達において優先されています。
医療機器修理ソフトウェア業界リーダー
-
Accruent
-
IBM
-
Brightly Software
-
Infor EAM
-
Siemens
- 注:主要企業の掲載順は順位を示すものではありません。
医療機器修理ソフトウェア市場
- Accruent (TMS)
- IBM (Maximo)
- Brightly Software (TheWorxHub)
- Siemens (Teamcenter / EAM)
- Infor EAM (Hexagon)
- Rockwell - Fiix
- Phoenix Data Systems (AIMS)
- TMA Systems (WebTMA)
- Hippo CMMS
- EQ2 (HEMS)
- CloudApper Facilities
- Maintenance Care
- ServiceNow (Field Service/HTM)
- Honeywell Asset Manager
- SAP EAM
- Stanley Healthcare (InnerSpace)
- PartsSource Pro
- eMaint (Fluke Reliability)
- TRIRIGA (IBM)
- Zebra Technologies (RTLS-CMMS)
Recent Industry Developments in 医療機器修理ソフトウェア市場
- 2024年12月:ServiceNowは横浜をリリースし、メンテナンススケジューリングを自動化して病院のITスタックと統合するAIエージェントを追加しました。
- 2024年8月:ServiceNowとGoogle Cloudは、BigQueryアナリティクスと予知機器ワークフローを融合させるための協力関係を深めました。
- 2024年7月:Agilent TechnologiesはSigsenseを買収し、CrossLab ConnectプラットフォームにAIモニタリングを追加しました。
グローバル医療機器修理ソフトウェア市場レポートの範囲
セグメンテーション概要
| オンプレミス |
| クラウド/SaaS |
| ハイブリッド |
| 病院・医療システム |
| 診断画像センター |
| 外来手術センター |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 展開モード別 | オンプレミス | |
| クラウド/SaaS | ||
| ハイブリッド | ||
| エンドユーザー別 | 病院・医療システム | |
| 診断画像センター | ||
| 外来手術センター | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2027年における医療機器修理ソフトウェア市場の規模はどのくらいですか?
医療機器修理ソフトウェア市場規模は2027年に39.7億米ドルです。
2032年までの医療機器修理ソフトウェアの予測CAGRはどのくらいですか?
市場は2027年から2032年にかけてCAGR 10.11%で成長する見込みです。
メンテナンスソフトウェアの採用において最も急速に拡大している地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 13.9%で最も高い成長を記録しています。
独立系サービス組織が注目を集めている理由は何ですか?
独立系サービス組織は20〜30%のコスト削減とマルチベンダーの専門知識を提供し、ソフトウェア支出において17.5%のCAGRを牽引しています。
AIアナリティクスはどのように機器の稼働率を向上させていますか?
予知アルゴリズムはダウンタイムを最大35%削減し、資産寿命を15〜20%延ばし、価値基盤型償還目標を直接支援しています。
購買者の好みを再形成している展開トレンドは何ですか?
クラウド/SaaSプラットフォームは19.3%のCAGRで成長しており、サブスクリプション価格設定とシームレスなアップデートにより、レガシーオンプレミスインストールを凌駕しつつあります。