
Tamanho e Participação do Mercado de Carros Usados do Quênia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
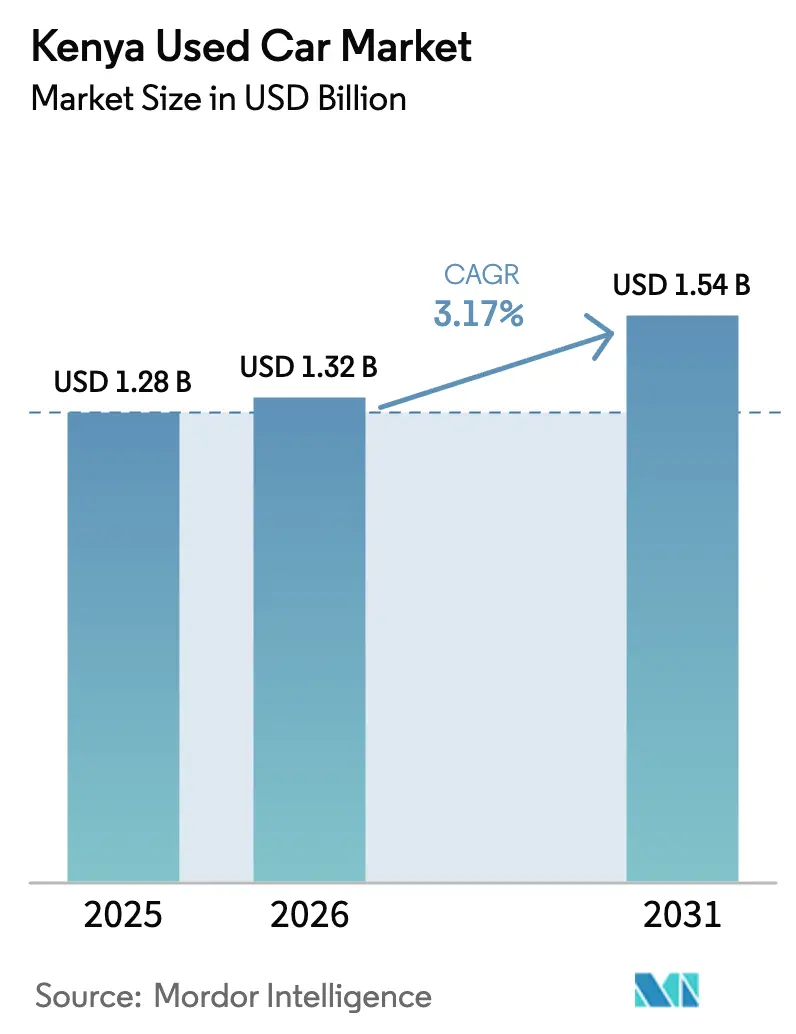
| Tamanho do mercado no ano base (2025) | 1.28 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.32 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.17 % |
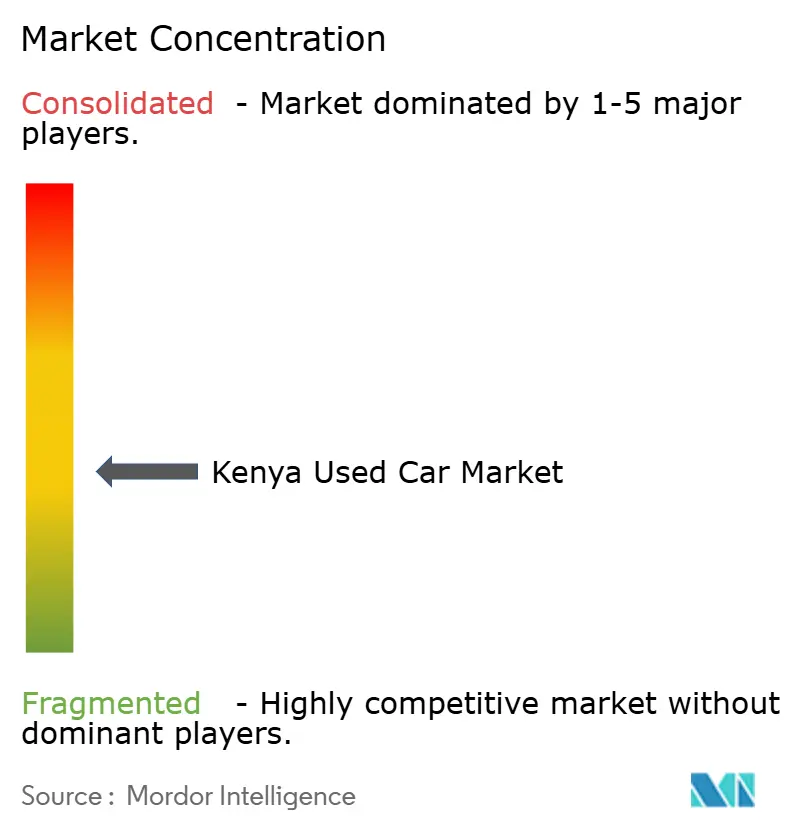
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Carros Usados do Quênia por Mordor Intelligence
Espera-se que o tamanho do mercado de carros usados do Quênia cresça de USD 1,28 bilhão em 2025 para USD 1,32 bilhão em 2026 e está previsto para atingir USD 1,54 bilhão até 2031 a um CAGR de 3,17% no período de 2026 a 2031. A migração dos consumidores para plataformas online, a proeminência das importações japonesas com volante à direita e os limites de idade regulatórios moldam os padrões de demanda e as estratégias dos revendedores. Embora as concessionárias informais tradicionais ainda dominem as vendas de veículos, os canais organizados estão ganhando terreno de forma constante, impulsionados por melhores opções de financiamento e maior conformidade regulatória que aumenta a confiança dos compradores. O interesse em veículos híbridos e elétricos está crescendo, apoiado pelas metas governamentais e pelo número crescente de veículos elétricos registrados. O Japão continua sendo a principal fonte de importações de veículos, mantendo o fornecimento apesar dos limites de idade mais rígidos introduzidos pelo Quênia. A estabilidade cambial ajuda os revendedores a gerenciar custos e planejar estoques de forma mais eficaz, especialmente em mercados altamente dependentes de importações.
Principais Conclusões do Relatório
- Por tipo de veículo, os hatchbacks capturaram 42,36% da participação do mercado de carros usados do Quênia em 2025, enquanto os SUVs e MPVs registraram o crescimento mais rápido, com CAGR de 4,44% até 2031.
- Por tipo de fornecedor, os revendedores não organizados detinham 62,63% da participação do mercado de carros usados do Quênia em 2025, enquanto os canais organizados registraram o maior crescimento projetado, com CAGR de 5,04% até 2031.
- Por tipo de combustível, os modelos a gasolina lideraram com 72,71% de participação do tamanho do mercado de carros usados do Quênia em 2025; os veículos híbridos e elétricos estão avançando a um CAGR de 8,61% até 2031.
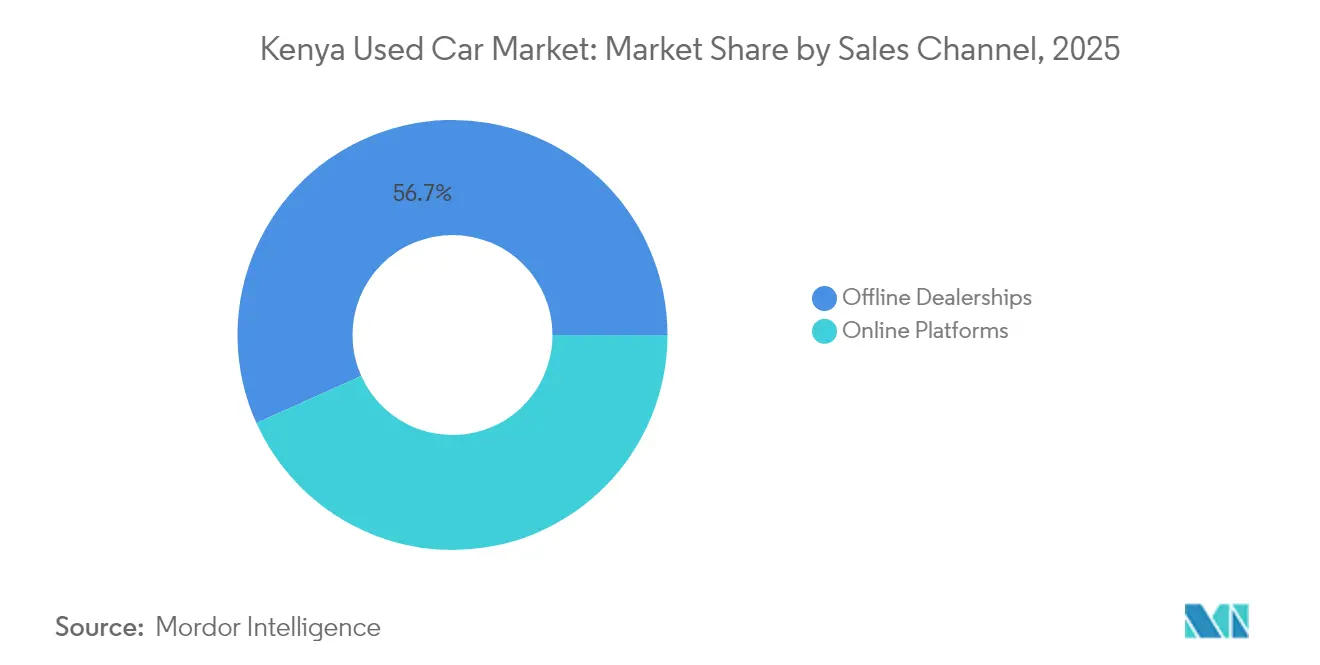
- Por canal de vendas, as concessionárias offline mantiveram uma participação de 56,72% em 2025, mas as plataformas online devem crescer a um CAGR de 8,14% até 2031.
- Por idade do veículo, a faixa de 5–8 anos comandou 50,73% do tamanho do mercado de carros usados do Quênia em 2025, mas o segmento de 0–3 anos está projetado para expandir a um CAGR de 5,55% entre 2026 e 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Carros Usados do Quênia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preferência da Classe Média por Importações de Segunda Mão Acessíveis | +0.8% | Nairóbi, Mombaça, Kisumu | Médio prazo (2–4 anos) |
| Plataformas B2C Online e Empréstimos para Automóveis via Fintech Ampliando o Acesso | +0.6% | Centros urbanos, cidades secundárias | Curto prazo (≤ 2 anos) |
| Híbridos com Volante à Direita Importados do Japão Reduzindo Custos de Propriedade | +0.5% | Nacional, adoção inicial nas cidades | Médio prazo (2–4 anos) |
| Frotas de Transporte por Aplicativo e Entrega Impulsionando Demanda de Baixo CAPEX | +0.4% | Nairóbi, Mombaça, Nakuru, Eldoret | Curto prazo (≤ 2 anos) |
| Frotas Corporativas Reformadas Procedentes da África Oriental Entrando no Mercado | +0.3% | Distribuição em hub regional | Longo prazo (≥ 4 anos) |
| Reexportação Isenta de Impostos via Zona de Livre Comércio de Mombaça Impulsionando o Fluxo Comercial | +0.2% | Comércio transfronteiriço costeiro | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Classe Média Sensível ao Preço Favorecendo Importações de Segunda Mão
As matriculações de veículos novos diminuíram à medida que mais compradores recorreram a carros usados que melhor se adequam a orçamentos domésticos mais apertados. A inflação reduziu a renda disponível, tornando as importações pré-proprietárias confiáveis — principalmente do Japão — uma alternativa atraente. Embora os veículos novos carreguem encargos fiscais elevados, grande parte desse custo é absorvida antes de entrarem no mercado de usados, melhorando a acessibilidade. Essas dinâmicas estão remodelando as preferências dos consumidores e reforçando o papel dos veículos usados no atendimento das necessidades de mobilidade. Os planos mensais de seguro de veículos introduzidos pela CIC Insurance reduziram as barreiras iniciais de propriedade, ampliando a acessibilidade para trabalhadores de renda média. O resultado é um volume de transações consistente para carros de segunda mão mesmo com a retração das vendas de novos.
Expansão de Frotas de Transporte por Aplicativo e Entrega Demandando Veículos de Baixo CAPEX
A Uber conta com 363.000 passageiros ativos no Quênia, criando uma necessidade contínua de veículos econômicos e duráveis[1]"Relatório de Fatos sobre a África 2025,", Uber Technologies, uber.com. Ajustes de tarifas de 10–20% em 2024 melhoraram as margens dos motoristas, incentivando a aquisição de veículos para trabalho em plataformas. O limite de comissão de 18% da NTSA protege ainda mais a renda líquida e estimula o crescimento da frota. As regras de idade de 2009 ou mais recentes em Nairóbi se encaixam perfeitamente para modelos importados de 8 a 15 anos, mantendo as unidades mais antigas relevantes. A expansão paralela do comércio eletrônico alimenta a demanda por caminhonetes e vans, vinculando o crescimento da logística ao mercado de carros usados do Quênia.
Oferta Crescente de Frotas Corporativas Reformadas Procedentes da África Oriental
Grandes organizações em toda a África Oriental retiram frotas mais cedo para cumprir metas de ESG, liberando estoque bem conservado em leilões regionais centrados no Quênia. Os importadores reformam essas unidades e as recomercializam com histórico de quilometragem limitado, atraindo compradores que buscam alternativas confiáveis às importações japonesas de alta quilometragem. O status do Quênia como hub de avaliação permite que os reformadores obtenham peças de reposição de forma rápida e em quantidade, reduzindo os prazos de entrega. A tendência alimenta um pipeline de estoque de qualidade que diferencia os revendedores organizados dos concorrentes informais.
Janela de Reexportação Isenta de Impostos via Zona de Livre Comércio de Mombaça
Três novas Zonas de Processamento de Exportação em Bonje, Bombululu e Mavoko, declaradas em fevereiro de 2023, concedem privilégios de isenção de impostos que os importadores aproveitam para preparar veículos para reexportação para Uganda e Tanzânia[2]"Expansão da ZPE do Quênia,", UNCTAD, unctad.org. O mecanismo reduz o custo total desembarcado para os compradores subsequentes e posiciona o Quênia como centro de desembaraço da África Oriental. Embora seja um contribuinte modesto, a janela diversifica as fontes de receita para os revendedores que enfrentam restrições de limite de idade no mercado doméstico, reforçando as perspectivas de crescimento de longo prazo para o mercado de carros usados do Quênia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Limite de Idade Proposto de até 5 Anos para Importações | -0.7% | Nacional | Curto prazo (≤ 2 anos) |
| Testes de Emissões Mais Rigorosos e Aplicação do Euro-4 | -0.5% | Nacional, foco no porto de Mombaça | Médio prazo (2–4 anos) |
| Depreciação Cambial Elevando os Custos CIF dos Veículos | -0.3% | Zonas dependentes de importações | Curto prazo (≤ 2 anos) |
| Montagem CKD Chinesa de Baixo Custo Reduzindo a Demanda por Carros Usados | -0.2% | Mercados urbanos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Testes de Emissões Mais Rigorosos e Iminente Aplicação do Padrão Euro-4
O alinhamento iminente com os padrões ambientais regionais restringirá a importação de motores mais antigos e menos eficientes, aumentará os requisitos de inspeção e prolongará os prazos de desembaraço em pontos de entrada importantes como o porto de Mombaça. A adaptação de veículos limítrofes para atender à conformidade pode tornar-se custosa, tornando alguns modelos inacessíveis. No entanto, os veículos que atendem aos novos padrões provavelmente manterão um valor de revenda mais elevado, o que poderia levar a uma mudança de mercado favorecendo aqueles com credenciais ambientais verificadas.
Montagem CKD Chinesa de Baixo Custo Corroendo o Apelo dos Carros Usados
Em colaboração com concessionárias ligadas à Toyota, a BYD realizou uma entrada significativa no mercado ao lançar diversos modelos. Essas ofertas apresentam vantagens competitivas, incluindo garantias atrativas e opções de financiamento. Apesar da retirada dos incentivos fiscais locais para veículos montados, as economias de escala da BYD ainda podem sustentar sua vantagem de preços. À medida que novos carros elétricos ficam disponíveis a preços comparáveis às importações usadas, as preferências dos compradores provavelmente mudarão. Isso é particularmente verdadeiro para aqueles que enfatizam a confiabilidade a longo prazo, o que poderia transformar a demanda em segmentos cruciais do mercado de carros usados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo: Hatchbacks Lideram Apesar do Impulso dos SUVs
Os hatchbacks representaram 42,36% do mercado de carros usados do Quênia em 2025, destacando-se pelos modelos Toyota Vitz e Honda Fit, que se alinham às restrições de estacionamento urbano e aos menores custos operacionais. Os SUVs e MPVs apresentam um CAGR de 4,44% até 2031, à medida que o aumento da renda disponível e as preferências aspiracionais elevam a demanda por percepção de segurança e versatilidade. Os sedãs mantêm apelo entre as frotas corporativas que favorecem a estética formal, enquanto a absorção de veículos comerciais leves acompanha a produção agrícola e a demanda por distribuição no comércio eletrônico.
Os veículos comerciais leves, liderados pela Toyota Hilux e Isuzu D-Max, beneficiam-se da disponibilidade de peças e de chassis robustos adequados às rotas logísticas de terreno misto. Os novos entrantes chineses oferecem preços de tabela mais baixos, mas enfrentam ceticismo quanto ao valor de revenda e à cobertura de serviços. A continuidade das melhorias de infraestrutura amplia as rotas de entrega, traduzindo-se em demanda incremental por caminhonetes e vans em todo o mercado de carros usados do Quênia.

Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório


Por Tipo de Fornecedor: Domínio Não Organizado Enfrenta Disrupção Digital
O segmento não organizado detinha uma participação de 62,63% em 2025, aproveitando as despesas gerais mínimas e os vínculos diretos de fornecimento com o Japão. No entanto, o CAGR previsto de 5,04% dos revendedores organizados reflete ganhos provenientes de programas de garantia, financiamento estruturado e vantagens de conformidade que atraem compradores avessos ao risco. As obrigações de imposto retido na fonte em plataformas digitais forçam maior transparência, pressionando os operadores informais a se formalizarem ou a perderem visibilidade online.
Os bancos geralmente preferem garantias de revendedores registrados, canalizando crédito para players organizados e reforçando seu poder de compra de estoque. Enquanto isso, os revendedores não organizados mantêm agilidade na negociação de preços e podem adquirir modelos de nicho rapidamente, mantendo-se relevantes no mercado de carros usados do Quênia mesmo com o avanço da disrupção digital.
Por Tipo de Combustível: Domínio da Gasolina Encontra Aceleração dos Híbridos
As unidades a gasolina detinham 72,71% do volume de 2025, apoiadas por uma ampla infraestrutura de abastecimento e manutenção simples. Os veículos híbridos e elétricos, registrando um CAGR de 8,61%, ganham impulso com as placas verdes da Política de Mobilidade Elétrica em Minuta e os prospectivos incentivos tarifários. O diesel permanece essencial para necessidades de longa distância e alto torque, mas enfrenta desafios de percepção pública quanto às emissões.
As importações de Toyota Prius e Honda Insight desfrutam de suporte maduro no mercado de reposição, minimizando o risco de escassez de peças. O tamanho do mercado de carros usados do Quênia para híbridos está projetado para crescer ao lado da expansão da infraestrutura de carregamento e da volatilidade sustentada dos preços dos combustíveis, que amplifica as economias operacionais.
Por Canal de Vendas: Plataformas Digitais Desafiam as Concessionárias Tradicionais
As concessionárias offline mantiveram uma participação de 56,72% em 2025, pois muitos compradores valorizam a inspeção física e a entrega imediata do veículo. Contudo, os canais online, expandindo-se a um CAGR de 8,14%, agregam estoques de múltiplos revendedores e integram financiamento que reduz os custos de busca dos consumidores. A emissão digital de placas pela NTSA, retomada em maio de 2025, reduz o risco de fraude e se articula com os fluxos de trabalho de verificação online.
Os revendedores estão experimentando modelos híbridos nos quais os anúncios se originam online, mas as transações finais são concluídas nas concessionárias, preservando o componente vivencial. O mercado de carros usados do Quênia beneficia-se à medida que a maior transparência limita as distorções de preços e amplia o alcance geográfico tanto para compradores quanto para vendedores.
Nota: As participações de todos os segmentos individuais estão disponíveis mediante a aquisição do relatório
Por Idade do Veículo: Preferência por Veículos de Meia-Idade Migra para Modelos Mais Novos
Os veículos com 5–8 anos de uso representaram 50,73% das transações de 2025, oferecendo um equilíbrio entre economias de depreciação e confiabilidade aceitável. A coorte de 0–3 anos registra um CAGR de 5,55%, pois os limites de idade de oito anos forçam os importadores a subir de categoria no mercado e os bancos oferecem prazos mais longos em garantias mais novas. Os veículos com mais de oito anos perdem a elegibilidade para importação, mas continuam circulando domesticamente, reforçando a atividade de revenda em múltiplas camadas dentro do mercado de carros usados do Quênia.
Os padrões de transporte por aplicativo se alinham estreitamente com veículos de 8 a 15 anos de uso, sustentando a demanda mesmo com o aperto das restrições de importação. As estruturas de financiamento vinculam cada vez mais o prazo do empréstimo à idade do veículo, direcionando os consumidores para ativos mais jovens e apoiando a retenção do valor residual para os credores.
Análise Geográfica
O Quênia é o principal gateway de veículos da África Oriental, com o Porto de Mombaça gerenciando a maior parte das importações japonesas com volante à direita. Os municípios costeiros do mercado de carros usados do Quênia beneficiam-se do acesso direto aos serviços de desembaraço e aos incentivos das zonas comerciais que reduzem os custos totais desembarcados. Nairóbi, o centro econômico do país, concentra o alto giro de varejo e abriga a maior agregação de demanda por transporte por aplicativo, impulsionando a reposição contínua de estoque de veículos de meia-idade.
As regiões do interior, como Eldoret e Nakuru, demonstram um apetite crescente à medida que as melhorias de infraestrutura aprimoram a conectividade, permitindo que os revendedores ampliem as cadeias de fornecimento além dos tradicionais corredores da costa para a capital. Uganda e Tanzânia dependem do Quênia para reexportações, embora regras de limite de idade variáveis criem janelas de preços diferenciadas. As instalações das Zonas de Processamento de Exportação em Bonje e Bombululu permitem que os importadores armazenem unidades com isenção de impostos antes da distribuição, ampliando o papel do Quênia como centro de distribuição regional.
A nascente capacidade de montagem da Etiópia pressagia futura concorrência de fornecimento, mas o legado do Quênia em termos de expertise no mercado de reposição, integração de serviços financeiros e transparência regulatória sustenta a dominância de longo prazo. O dinheiro móvel e os serviços bancários sem agências facilitam as transações transfronteiriças, encurtando os ciclos de liquidação para compradores ugandenses e tanzanianos que adquirem por meio de plataformas online quenianas. Essa atração regional adiciona um amortecedor às oscilações cíclicas domésticas e fortalece a estabilidade de longo prazo em todo o mercado de carros usados do Quênia.
Panorama regulatório
O Quênia regula as importações de veículos usados por meio dos requisitos do Kenya Bureau of Standards (KEBS) e dos processos alfandegários administrados pela Kenya Revenue Authority (KRA). A partir de 1º de janeiro de 2026, os veículos usados importados devem atender ao limite de idade de oito anos (2019 ou mais recentes) e cumprir a norma KS 1515:2000, permanecendo a configuração de direção à direita (RHD) uma condição essencial para a elegibilidade de importação.
A conformidade é aplicada por meio de inspeção pré-embarque (PSI) obrigatória realizada por agentes designados pelo KEBS, que emitem um Certificado de Aptidão para Circulação (CoR), enquanto a KRA aplica os principais impostos e taxas de fronteira, incluindo o imposto de importação (25%), o IVA (16%), a Taxa de Declaração de Importação (3,5%) e a Taxa de Desenvolvimento Ferroviário (2%). Essas regras aumentam a necessidade de documentação precisa e de preparação para inspeção, particularmente para o desembaraço via corredores logísticos ligados a Mombasa.
Análise da cadeia de valor
A cadeia de valor de carros usados do Quênia começa com o abastecimento no exterior, predominantemente no Japão para unidades RHD, e segue por meio da conformidade pré-exportação via agentes de PSI designados pelo KEBS, que emitem o Certificado de Aptidão para Circulação. Os veículos então entram no desembaraço alfandegário e no pagamento de impostos por meio dos processos da KRA, seguidos pela logística portuária e interna que move as unidades para reforma, avaliação e distribuição no varejo. O registro e a conformidade de uso nas vias estão vinculados às estruturas nacionais de governança de transporte (incluindo a NTSA), que afetam a confiança do comprador e os tempos de conversão entre desembaraço e venda.
Na etapa seguinte, a cadeia se diferencia entre revendedores não organizados e canais organizados que combinam garantia e financiamento. Programas certificados de seminovos, como o Automark (CFAO Mobility Kenya), utilizam inspeção estruturada e recondicionamento para padronizar a qualidade, enquanto marketplaces digitais como o Autochek vinculam anúncios a financiamento e suporte pós-venda, estreitando o ciclo de retroalimentação entre a demanda de varejo e a aquisição de estoque. Prestadores de serviços de inspeção, avaliação e manutenção, além de grupos setoriais, incluindo a Kenya Auto Bazaar Association e a Motor Assessors Association of Kenya, ajudam a manter os veículos importados em conformidade e aptos para circulação ao longo de múltiplos ciclos de revenda.
Panorama Competitivo
A concorrência no mercado permanece fragmentada. A consolidação do Cheki Kenya pela Autochek ilustra as vantagens de escala digital, incluindo ferramentas de precificação baseadas em IA que informam os orçamentos dos compradores e as estratégias de planejamento de piso dos revendedores. O encerramento do CMC Motors Group em janeiro de 2025 revela a vulnerabilidade entre os distribuidores legados incapazes de se adaptar rapidamente a modelos orientados para carros usados ou de arcar com os custos de conformidade.
Os players organizados enfatizam garantias, padrões de recondicionamento e automação de documentos para se diferenciarem. Os importadores não organizados apostam no subpreço e no giro rápido, mas enfrentam escrutínio crescente sob a validação do KEBS e a digitalização de placas da NTSA. A parceria da BYD com concessionárias afiliadas à Toyota introduz um novo concorrente capaz de oferecer veículos elétricos novos a preços próximos aos híbridos de última geração, potencialmente reformulando as comparações de valor para os compradores urbanos.
As alianças de financiamento, como os empréstimos de prazo estendido do KCB e a pontuação de crédito móvel do NCBA, ditam cada vez mais o volume de negócios das concessionárias. O marketing digital por meio de mídias sociais e classificados automotivos aumenta a eficiência na geração de leads, enquanto o agrupamento de serviços de pós-venda sustenta a receita após a venda. No geral, o posicionamento estratégico depende de competência em conformidade, integração de financiamento e visibilidade digital em todo o mercado de carros usados do Quênia.
Líderes do Setor de Carros Usados do Quênia
Gigi Motors Limited
Toyota Kenya (Automark)
Jiji Kenya
Autochek Africa
Peach Cars
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O endurecimento das regras de importação em janeiro de 2026, limitado a veículos de 2019 ou mais recentes dentro do limite de oito anos, cria espaço para revendedores organizados e plataformas online que consigam obter unidades mais novas de forma confiável, absorver os custos de conformidade e demonstrar o histórico de inspeção. As propostas de seminovos certificados oferecem uma via de diferenciação viável, com programas como o Automark aplicando verificações padronizadas (incluindo uma abordagem de inspeção em múltiplos pontos) e fluxos estruturados de troca que reduzem a incerteza do comprador em comparação com lotes informais.
A digitalização e o varejo orientado por dados também se estendem a serviços adjacentes ligados às transações de carros usados, especialmente financiamento, garantias e transparência de preços. O modelo de plataforma da Autochek mostra como os marketplaces estão combinando aquisição, viabilização de crédito e suporte pós-venda em um único fluxo de trabalho, enquanto ferramentas de precificação baseadas em IA ajudam os revendedores a gerenciar o giro de estoque e o planejamento orçamentário para os consumidores. À medida que a fiscalização se concentra na preparação para inspeção do KEBS e na conformidade alfandegária da KRA, a automação da verificação de documentos, a apresentação do histórico do veículo e a coordenação de inspeções se tornam palancas práticas para escalar conversões online-para-offline e ampliar o alcance dos canais organizados além dos principais centros urbanos.
Desenvolvimentos recentes do setor
- Julho de 2026: a CFAO Mobility Kenya encomendou a construção de um showroom multimarcas de Sh500 milhões em Kisumu para expandir as operações da Automark e introduzir serviços de troca na região do Lago. O lançamento amplia a presença regional de showrooms para canais de carros usados e fortalece a competitividade do canal organizado no mercado do Quênia.
- Junho de 2026: a CFAO Mobility Kenya concluiu um investimento de Sh2,4 bilhões para adquirir uma participação de 99,4% na Kenya Vehicle Manufacturers e comissionou uma linha de montagem do Toyota Hiace em Thika. A medida traz montagem local de veículos e controle de mercado, reduzindo a dependência de importações e aumentando a eficiência da cadeia de suprimentos no mercado de carros usados.
- Junho de 2026: a CFAO Mobility Kenya lançou o Toyota bZ4X, o primeiro SUV totalmente elétrico da empresa, em Nairóbi. O lançamento acelera a conscientização e a adoção de veículos elétricos no Quênia, influenciando a demanda por carros usados e considerações sobre financiamento verde.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange o valor de veículos de passeio e comerciais leves usados vendidos no Quênia por meio de canais offline e online, incluindo transações lideradas por revendedores e por indivíduos, nas quais um preço é pago por um veículo anteriormente possuído.
Exclusões de escopo: excluímos vendas de veículos novos, motocicletas, camiões pesados e autocarros, peças de veículos, serviços de reparação e taxas de seguro ou financiamento que não fazem parte do preço de venda do veículo.
Visão geral da segmentação
- Por Tipo de Veículo
- Hatchbacks
- Sedãs
- Veículos Utilitários Esportivos e Veículos Multipropósito
- Veículos Comerciais Leves (Caminhonetes e Vans)
- Por Tipo de Fornecedor
- Organizado
- Não Organizado
- Por Tipo de Combustível
- Gasolina
- Diesel
- Híbrido e Elétrico
- Por Canal de Vendas
- Plataformas Online
- Concessionárias Offline
- Por Idade do Veículo
- 0–3 Anos
- 3–5 Anos
- 5–8 Anos
- Acima de 8 Anos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de um panorama claro da oferta de veículos usados para o Quênia e dos sinais de demanda local que moldam o valor de revenda. Para isso, recorremos a conjuntos de dados públicos e divulgações oficiais, incluindo atualizações da Kenya Revenue Authority e do Kenya National Bureau of Statistics, séries macroeconômicas do Central Bank of Kenya, notas de importação e conformidade do Kenya Bureau of Standards, e portais de estatísticas comerciais internacionais que mostram categorias de importação de veículos.
Depois disso, conectamos os dados ao que o mercado realmente pratica em termos de preços, utilizando fontes como comentários de associações setoriais, reportagens de imprensa confiáveis sobre tendências de preços e importação, e relatórios de empresas ou apresentações a investidores de participantes do ecossistema. Onde existem lacunas, são usadas assinaturas pagas de dados financeiros e inteligência empresarial, notícias e informações financeiras, e rastreamento de comércio em nível de embarque para verificar cruzadamente números direcionalmente consistentes. A lista de fontes documentais mencionada aqui é apenas ilustrativa, e muitas outras referências públicas e pagas também foram utilizadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
Entrevistamos revendedores, importadores, especialistas em marketplaces, financiadores, compradores de frotas e reguladores quenianos. Suas contribuições ajudam a avaliar volumes de importação, preços de varejo, margens, mudanças de canais e atividade informal não visível em registros publicados. Respostas conflitantes são verificadas em relação a evidências secundárias antes que as premissas sejam finalizadas.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 55% | Líderes funcionais/de unidade: 35% |
| Players menores: 20% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento é construído principalmente a partir de uma reconstrução top-down que vincula o fluxo de entrada de veículos no Quênia e o giro de revenda a um pool de valor anual. Na prática, as importações por categoria de veículo, as faixas de idade típicas sob a regra local de importação e a atividade de revenda observada são convertidas em volumes, que são então combinados com níveis de preço realistas para chegar ao valor total do mercado.
Para manter o modelo fundamentado, corroboramos os resultados com verificações seletivas de baixo para cima, como verificações de canais de revendedores e corretores sobre o fluxo mensal de unidades, preços de anúncios amostrados ajustados por descontos de negociação, e referências de valores de leilão ou de troca quando disponíveis. As entradas mais relevantes incluem a variação do xelim queniano frente ao dólar americano (já que muitas unidades têm preços indexados à importação), componentes de custo desembarcado, como impostos e taxas, a composição de idade dos veículos importados, mudanças na demanda entre SUVs/MPVs e carros menores, e a parcela online das transações que afeta a transparência de preços.
Para as previsões, utilizamos análise de cenários apoiada por suavização simples de séries temporais, já que mudanças de política, taxas de câmbio e acessibilidade à importação podem alterar rapidamente os volumes. Quando falta um sinal de baixo para cima para uma categoria de nicho, preenchemos as lacunas usando composições substitutas observadas de tipos de veículos adjacentes e, em seguida, testamos novamente o impacto com o feedback das entrevistas antes de finalizar.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes para que os totais não se afastem do que o mercado pode realisticamente absorver, incluindo tendências de valor de importação, movimentos cambiais e mudanças de preços reportadas nos principais canais de venda. Se um segmento crescer muito rápido em comparação com esses sinais, os direcionadores são reabertos e as premissas são refeitas antes da aprovação final.
Uma revisão em múltiplas etapas é seguida internamente, na qual cálculos, conversões de unidades e alinhamento de anos são revisados novamente, e então a lógica é testada novamente com chamadas de acompanhamento quando uma variação parece relevante. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos importantes, como mudanças na política de limites de idade dos veículos, revisões de impostos ou variações cambiais acentuadas. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do mercado de carros usados do Quênia da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para carros usados no Quênia podem parecer diferentes porque nem todos consideram o mesmo conjunto de transações, e as premissas de preços variam muito em um mercado impulsionado por importações. Também observamos diferenças na seleção do ano, em que algumas fontes reportam um ano passado, enquanto outras compartilham um ano futuro com base em condições cambiais e tarifárias esperadas.
Ao acompanhar os sinais de valor de importação, as faixas de preço de revenda e as taxas de giro dos revendedores, a Mordor Intelligence mantém o modelo vinculado aos veículos efetivamente transacionados no Quênia, antes que os totais sejam convertidos para USD utilizando premissas de tempo consistentes. As principais lacunas geralmente decorrem de se as vendas informais entre pares estão incluídas, de como os preços de anúncios online são tratados em relação aos preços de venda efetivamente realizados, e de se as estimativas misturam taxas como encargos de financiamento ou se concentram apenas no preço do veículo.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 1,28 bilhão de USD (2025) | |
| Publicação Setorial A | 1,23 bilhão de USD (2024) | Utiliza um retrato instantâneo do ano anterior e parece se apoiar em preços anunciados e tamanhos de negócios anedóticos, o que pode subestimar o valor quando aumentos de preço impulsionados por câmbio aparecem mais tarde no ano. |
| Consultoria Regional B | 2,00 bilhões de USD (2025) | Provavelmente mistura um conjunto mais amplo de veículos e pode tratar o gasto bruto com importação ou a atividade mais ampla de revenda automotiva como valor de carros usados, o que infla os totais se taxas e componentes não relacionados ao veículo não forem removidos. |
A comparação mostra que a diferença é explicada principalmente pelo que é considerado uma venda de carro usado e por como os preços são normalizados quando a moeda é volátil. Nossa abordagem se mantém replicável ao vincular o valor a sinais mensuráveis de importação e transação, testando então os totais sob estresse com feedback prático de canais antes de fechar os números finais.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de carros usados do Quênia até 2031?
O mercado de carros usados do Quênia está projetado para atingir USD 1,54 bilhão até 2031.
Qual faixa de idade de veículo está crescendo mais rapidamente no setor de segunda mão do Quênia?
As unidades com 0–3 anos de uso estão previstas para expandir a um CAGR de 5,55% entre 2026 e 2031, devido às regras de idade de importação mais rígidas e ao financiamento aprimorado.
Qual é a participação das plataformas online nas vendas de veículos usados do Quênia?
Os canais online detinham 43,28% das transações de 2025 e estão crescendo a um CAGR de 8,14%, pois os compradores buscam transparência e financiamento integrado.
Como o limite de importação de oito anos impacta o fornecimento?
A regra de janeiro de 2025 remove as categorias de estoque mais antigas, elevando os preços médios dos veículos e beneficiando os revendedores organizados capazes de financiar estoque mais novo.
Qual política recente apoia a adoção de veículos elétricos no Quênia?
A Política de Mobilidade Elétrica em Minuta, emitida em março de 2025, introduz placas verdes e tem como meta uma participação de 5% de veículos elétricos, sinalizando tratamento favorável para importações elétricas.
Página atualizada pela última vez em:



