
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
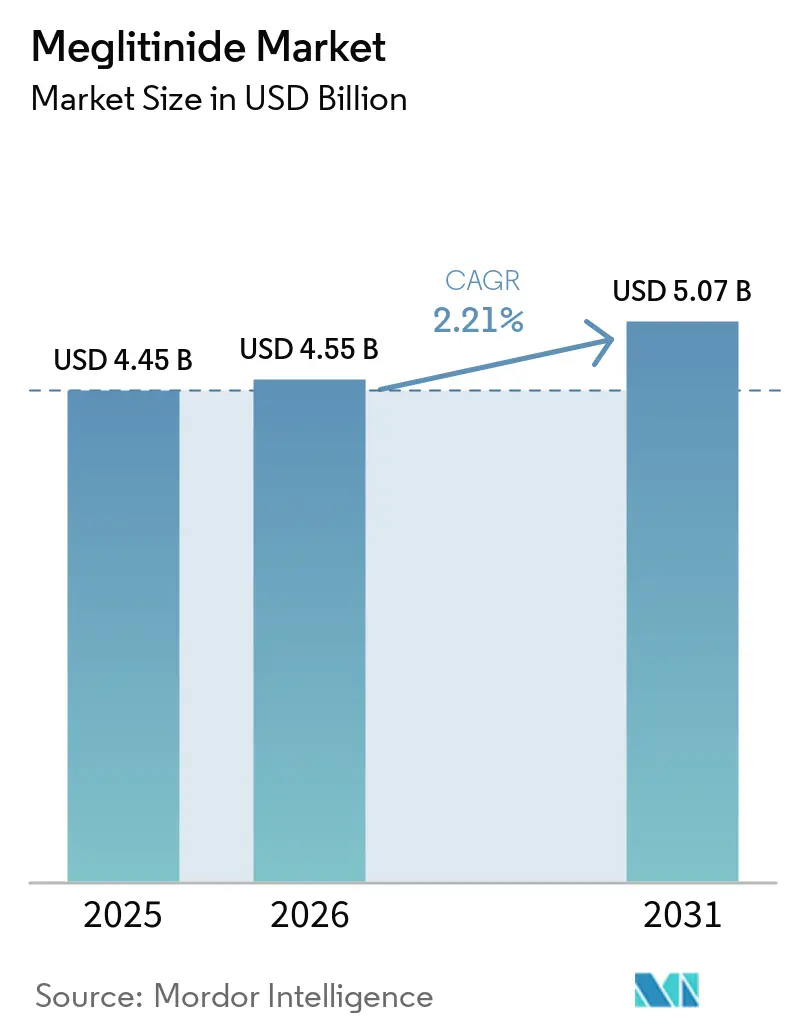
| Tamanho do Mercado (2026) | 4.55 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.07 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 2.21 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Meglitinida por Mordor Intelligence
O tamanho do Mercado de Meglitinida foi avaliado em 4,45 bilhões de USD em 2025 e estima-se que cresça de 4,55 bilhões de USD em 2026 para atingir 5,07 bilhões de USD até 2031, a um CAGR de 2,21% durante o período de previsão (2026-2031).
O mercado de Meglitinidas permanece uma categoria de tratamento madura, impulsionada por sua posição como terapia oral custo-efetiva para o controle da glicose relacionada às refeições. A crescente prevalência do diabetes tipo 2 sustenta a demanda, particularmente em países de renda média, onde a acessibilidade financeira influencia as decisões de prescrição. A demanda também persiste entre pacientes que necessitam de medicação de ação curta em torno das refeições ou aqueles que não podem utilizar terapias mais recentes. Durante o período de previsão, a concorrência de genéricos, a cobertura de reembolso e as aquisições públicas provavelmente terão maior impacto do que a inovação de produtos, enquanto os sistemas de saúde mais ricos favorecem cada vez mais tratamentos com benefícios cardiovasculares e renais estabelecidos.
Principais Conclusões do Relatório
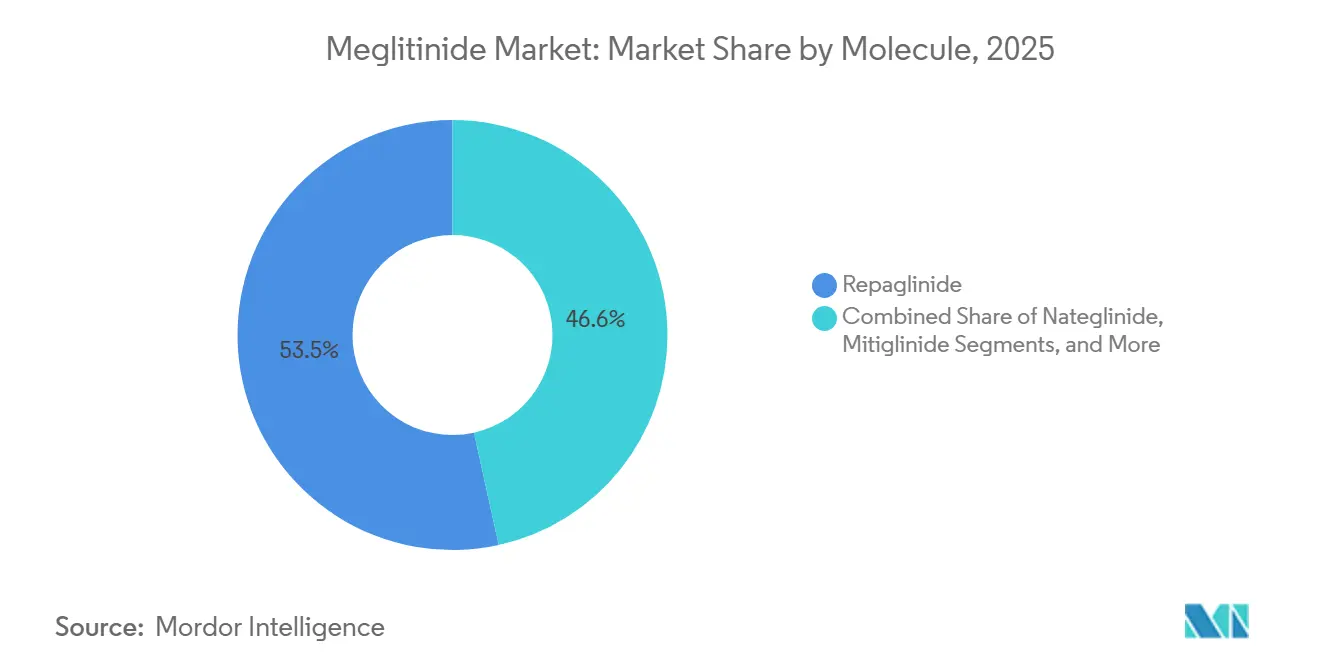
- Por molécula, a repaglinida detinha 53,45% da participação do mercado de Meglitinidas em 2025, enquanto a mitiglinida deve crescer a um CAGR de 3,45% até 2031.
- Por status do produto, as formulações genéricas detinham 65,78% da participação do mercado de Meglitinidas em 2025, enquanto os produtos originadores devem crescer a um CAGR de 4,67% até 2031.
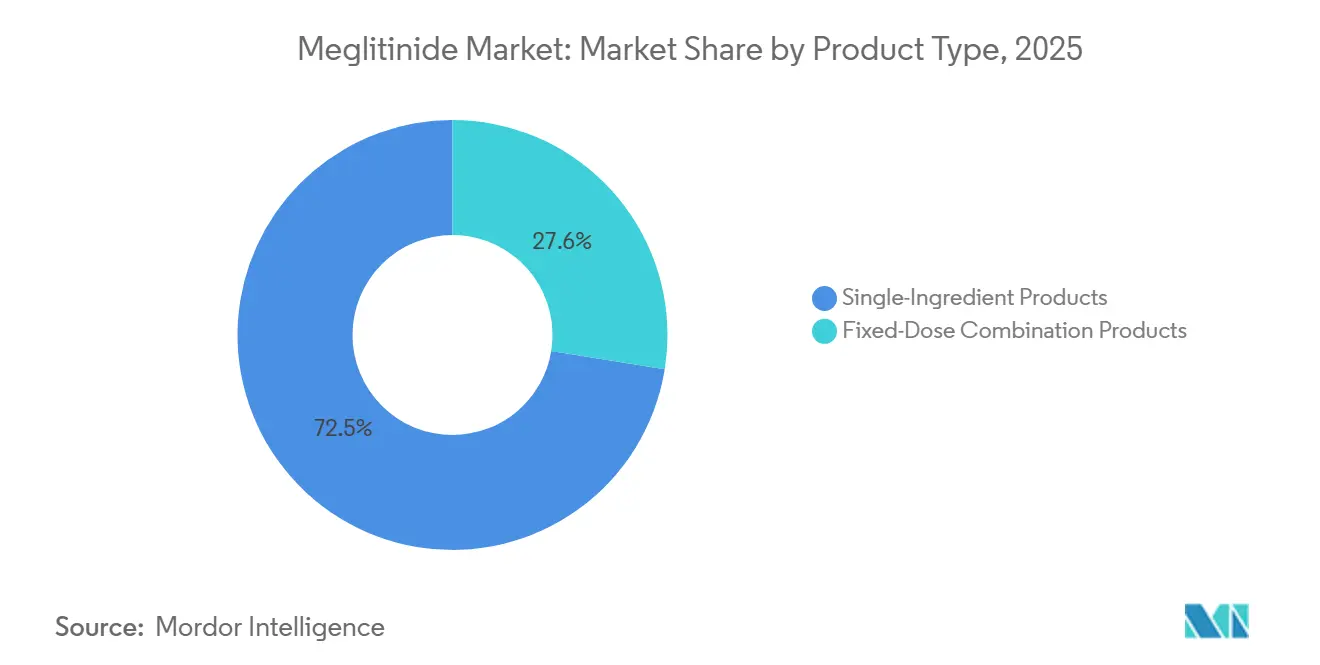
- Por tipo de produto, os produtos de ingrediente único representaram 72,45% do tamanho do mercado de Meglitinidas em 2025, enquanto os produtos de combinação em dose fixa devem crescer a um CAGR de 4,85% até 2031.
- Por canal de distribuição, as farmácias de varejo e comunitárias representaram 48,95% do tamanho do mercado de Meglitinidas em 2025, enquanto as farmácias online devem crescer a um CAGR de 5,23% até 2031.
- Por geografia, a América do Norte detinha 39,88% do mercado global em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 5,51% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Crescente carga do diabetes tipo 2 | +0.8% | Global, com impacto máximo na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Necessidade de controle da glicose pós-prandial | +0.6% | Global, particularmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Uso contínuo de terapias antidiabéticas orais | +0.5% | Global, mais forte na Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Papel na terapia combinada | +0.5% | Ásia-Pacífico e Sul da Ásia, crescendo na América do Sul, Oriente Médio e África | Médio prazo (2-4 anos) |
| Gestão glicêmica responsiva às refeições | +0.5% | Global, mais forte no Japão, Coreia do Sul e Alemanha | Médio prazo (2-4 anos) |
| Disponibilidade de produtos genéricos de baixo custo | +0.6% | Ásia-Pacífico, com expansão para o Oriente Médio, África e América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Carga do Diabetes Tipo 2
A crescente prevalência do diabetes tipo 2 continua a impulsionar a demanda no mercado de Meglitinidas, particularmente em países onde a acessibilidade financeira e o acesso ao tratamento são prioridades fundamentais. A FID estimou que 589 milhões de adultos entre 20 e 79 anos viviam com diabetes em 2025, representando 11,11% da população adulta global. Esse número deve atingir 853 milhões até 2050. Os países de renda média registraram a maior prevalência de diabetes padronizada por idade, de 11,46%, posicionando China, Índia e Brasil como principais centros de demanda. A FID também relatou prevalência de diabetes de 12,26% em áreas urbanas e 9,23% em áreas rurais. Essa diferença destaca a importância dos centros de atenção primária periurbanos no manejo e na entrega de tratamento do diabetes.[1]
A repaglinida permanece competitiva devido à sua acessibilidade financeira, administração oral e uso estabelecido entre clínicos gerais. Os produtos genéricos de baixo custo continuam relevantes onde os gastos diretos dos pacientes ou as limitações orçamentárias dos pagadores restringem o acesso a medicamentos mais recentes. A Lista Nacional de Medicamentos Reembolsáveis da China de 2025 inclui repaglinida, nateglinida e cálcio de mitiglinida como medicamentos da Categoria B. Essa cobertura de reembolso apoia o acesso em hospitais públicos e centros de saúde comunitários. O mercado de Meglitinidas se beneficia quando os sistemas nacionais de reembolso continuam a apoiar opções de tratamento oral estabelecidas, particularmente em sistemas de saúde sensíveis a custos.
Necessidade de Controle da Glicose Pós-Prandial
As meglitinidas apoiam pacientes que necessitam de controle da glicose alinhado ao horário das refeições. Seu mecanismo de ação curta e dependente da glicose ajuda a controlar as excursões glicêmicas pós-prandiais que podem persistir com terapias de ação mais prolongada. A Associação Americana de Diabetes recomenda reavaliar as doses de meglitinida ao iniciar um novo medicamento redutor de glicose, a fim de gerenciar a carga do tratamento e o risco de hipoglicemia.
A classe farmacológica permanece relevante para pacientes cujos padrões alimentares ou requisitos clínicos favorecem a terapia de ação curta. O tratamento responsivo às refeições é particularmente aplicável no Japão, China, Coreia do Sul e Alemanha, onde a familiaridade dos médicos e as necessidades dos pacientes sustentam o uso contínuo. No Japo, 41,6% dos médicos pesquisados em setembro de 2025 identificaram a mitiglinida como o secretagogo de insulina de ação rápida mais frequentemente prescrito. A mitiglinida ficou à frente da repaglinida, com 35,5%, e da nateglinida, com 22,9%. Sua atividade seletiva no canal Kir6.2/SUR1 e a menor incidência de hipoglicemia dentro da classe sustentam seu uso em pacientes mais idosos e naqueles com preocupações cardiovasculares.[2] Esses atributos clínicos permitem que o mercado de Meglitinidas mantenha um papel focado à medida que os algoritmos de tratamento evoluem.
Uso Contínuo de Terapias Antidiabéticas Orais
As terapias orais continuam sendo importantes para muitos pacientes que iniciam o tratamento do diabetes tipo 2. Um estudo de 2025 com 964.914 adultos norte-americanos iniciando terapia redutora de glicose constatou que a prescrição de agonistas do receptor de GLP-1 aumentou 13,66 vezes na taxa de incidência entre 2019 e maio de 2024. No entanto, os agonistas do receptor de GLP-1 representaram apenas 18% dos novos iniciadores de tratamento em meados de 2024.[3]
A metformina, as sulfonilureias genéricas e as meglitinidas, portanto, continuam a atender uma base substancial de pacientes na atenção primária. A repaglinida genérica tem preço inferior ao dos medicamentos de marca mais recentes, sustentando sua posição em planos de tratamento sensíveis a custos. As evidências fornecidas situaram os custos mensais da semaglutida em 950 USD, em comparação com 15 a 40 USD para a repaglinida genérica. A administração oral também favorece a adoção onde as terapias injetáveis não são preferidas ou acessíveis. Essa diferença de custo é significativa em países com alto gasto direto em medicamentos. As aquisições públicas, as políticas de medicamentos essenciais e a prescrição na atenção primária, consequentemente, sustentam o mercado de Meglitinidas na África, no Sudeste Asiático e na América do Sul.
Papel na Terapia Combinada
As meglitinidas podem ser utilizadas com metformina, tiazolidinedionas, inibidores de DPP-4 e insulina basal, sustentando seu papel em esquemas combinados. As combinações em dose fixa de repaglinida e metformina combinam a secreção de insulina relacionada às refeições com a redução da produção hepática de glicose em um único comprimido. Esse formato pode reduzir a carga de comprimidos para pacientes que gerenciam múltiplos medicamentos. Essas combinações são particularmente relevantes no Sul da Ásia, Sudeste Asiático, América do Sul, Oriente Médio e África, onde esquemas orais mais simples podem melhorar a adesão. Os produtos de combinação em dose fixa devem se expandir a um CAGR de 4,85% até 2031, tornando-os o tipo de produto de crescimento mais rápido no mercado de Meglitinidas.
Seu crescimento reflete as necessidades dos ambientes de atenção primária que gerenciam grandes populações de pacientes. A supervisão de segurança permanece importante para os medicamentos combinados. A Índia deve proibir 35 combinações em dose fixa irracionais em 2025, criando um ambiente de conformidade mais rigoroso para os fabricantes. As evidências fornecidas não identificaram combinações de repaglinida entre os produtos proibidos.
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NO CAGR PREVISTO | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Risco de hipoglicemia | -0.5% | América do Norte e Europa, amplificado em populações geriátricas | Médio prazo (2-4 anos) |
| Preocupações com ganho de peso | -0.3% | América do Norte, Europa e Austrália | Médio prazo (2-4 anos) |
| Dosagem frequente dependente das refeições | -0.4% | Global, particularmente América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Concorrência de terapias antidiabéticas mais recentes | -0.3% | América do Norte e Europa, crescendo em segmentos premium da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Risco de Hipoglicemia
A hipoglicemia permanece uma restrição clínica fundamental para a adoção mais ampla das meglitinidas. A Associação Americana de Diabetes orienta os clínicos a reavaliar as doses de meglitinida ao adicionar outro medicamento redutor de glicose. Essa orientação é particularmente relevante em mercados onde os clínicos seguem de perto os padrões de tratamento atualizados. Os pacientes mais idosos requerem monitoramento cuidadoso, pois os episódios hipoglicêmicos podem levar a quedas, hospitalização e outras complicações.
A necessidade de dosagem vinculada às refeições também aumenta a carga do tratamento para pacientes com padrões alimentares irregulares. No entanto, essa limitação não resulta na retirada completa da classe farmacológica. Os médicos podem preferir a mitiglinida devido à sua incidência relativamente menor de hipoglicemia dentro da classe. As preocupações com ganho de peso e a dosagem frequente dependente das refeições reduzem a conveniência das meglitinidas na América do Norte, Europa e Austrália. Portanto, o mercado de meglitinidas depende da seleção adequada de pacientes e do gerenciamento cuidadoso da dose, em vez de uma adoção ampla de primeira linha. A classe continua a atender segmentos específicos de pacientes que necessitam de controle glicêmico de ação curta.
Concorrência de Terapias Antidiabéticas Mais Recentes
Os agonistas do receptor de GLP-1 e os inibidores de SGLT2 estão remodelando as decisões de tratamento em mercados de alta renda. Uma análise norte-americana de 2025 mostrou que o uso de agonistas do receptor de GLP-1 entre novos iniciadores de tratamento do diabetes tipo 2 atingiu 18% em maio de 2024. No mesmo período, o uso de inibidores de SGLT2 aumentou para 7%. Essas terapias podem deslocar agentes orais mais antigos quando a cobertura de seguro e a acessibilidade financeira dos pacientes sustentam a adoção.
A mudança é mais proeminente entre os segmentos de pacientes com seguro comercial e premium. A Novo Nordisk deve lançar um comprimido de Wegovy nos Estados Unidos em janeiro de 2026, ampliando as opções de tratamento oral com GLP-1. A empresa também deve firmar uma parceria com a Vivtex Corp. em fevereiro de 2026, avaliada em até 2,1 bilhões de USD, para desenvolver tecnologias de administração oral para medicamentos contra obesidade e diabetes. Essas iniciativas devem aumentar a pressão competitiva sobre as classes de medicamentos antidiabéticos orais estabelecidas. No entanto, o alto custo das terapias mais recentes continua a limitar a substituição em ambientes sensíveis a preços. O mercado de meglitinidas mantém um papel para pacientes com requisitos de tolerância à doença renal, padrões alimentares irregulares ou esquemas de tratamento complexos que necessitam de uma opção acessível e de ação curta.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Molécula:
A Repaglinida Lidera pela Disponibilidade de Genéricos, Enquanto a Mitiglinida Ganha TerrenoA repaglinida detinha 53,45% do mercado de meglitinidas por molécula em 2025. A ampla disponibilidade de genéricos, a inclusão em formulários nacionais e um histórico clínico estabelecido sustentaram sua posição de liderança. Sua disponibilidade como monoterapia e em combinações em dose fixa fortaleceu ainda mais a adoção. O produto sustenta a secreção de insulina relacionada às refeições com depuração relativamente rápida.
A nateglinida detinha uma participação de mercado menor, mas atendia à demanda de pacientes que se beneficiam de uma meia-vida curta e menor potencial de interação. Como derivado da fenilalanina, proporciona uma resposta rápida de insulina. A mitiglinida deve registrar o maior crescimento entre as moléculas, a um CAGR de 3,45% até 2031. Uma pesquisa com médicos realizada em setembro de 2025 no Japão classificou a mitiglinida em primeiro lugar entre os secretagogos de insulina de ação rápida, enquanto a China manteve o cálcio de mitiglinida em sua lista de reembolso de 2025.



Por Status do Produto:
Os Genéricos Lideram, Enquanto os Produtos Originadores Mantêm Demanda SelecionadaAs formulações genéricas detinham 65,78% do mercado de meglitinidas por status do produto em 2025. As expirações de patentes e as vias estabelecidas de bioequivalência sustentaram a adoção de genéricos nas principais moléculas. O fornecimento de ingredientes farmacêuticos ativos da Índia e da China reforçou a concorrência de preços. Nos Estados Unidos, Macleods Pharmaceuticals, Aurobindo Pharma, Chartwell RX LLC e Rising Pharma Holdings fornecem produtos de repaglinida, enquanto os dados de preços do CMS mostraram um preço de 0,09 USD por comprimido em julho de 2026.
Os produtos originadores devem crescer a um CAGR de 4,67% até 2031, impulsionados pela demanda sustentada em países selecionados. O Glufast mantém reconhecimento de marca no Japão, enquanto licitações hospitalares e a familiaridade dos médicos sustentam a demanda na Alemanha e no Brasil. O NovoNorm permanece o produto de referência originador para a repaglinida na União Europeia. Os requisitos europeus de farmacovigilância e fabricação também mantêm padrões de qualidade para medicamentos originadores e genéricos.
Por Tipo de Produto:
Os Produtos de Ingrediente Único Lideram e as Combinações em Dose Fixa se ExpandemOs produtos de ingrediente único representaram 72,45% do tamanho do mercado de meglitinidas em 2025. Sua posição de liderança reflete o uso histórico das meglitinidas como terapias isoladas. Os médicos podem ajustar a dosagem com base nos padrões alimentares e nas metas glicêmicas dos pacientes. Esses produtos continuam amplamente utilizados no Japão, América do Norte e Europa, sustentados pelas diretrizes da Associação Americana de Diabetes sobre reavaliação de dose com outros medicamentos redutores de glicose.
As combinações em dose fixa devem crescer a um CAGR de 4,85% até 2031. Os comprimidos de repaglinida e metformina estão disponíveis nas dosagens de 0,5 mg/250 mg, 1 mg/500 mg e 2 mg/500 mg. Essas combinações integram a secreção de insulina prandial com a redução da produção hepática de glicose em uma única dose. A demanda está concentrada em mercados emergentes, onde os prestadores de atenção primária favorecem esquemas orais simplificados que podem melhorar a adesão.

Por Canal de Distribuição:
As Farmácias de Varejo Lideram, Enquanto as Farmácias Online Crescem Mais RapidamenteAs farmácias de varejo e comunitárias representaram 48,95% do mercado em 2025. Seu papel de liderança reflete a natureza crônica e predominantemente ambulatorial do cuidado do diabetes. As farmácias comunitárias fornecem serviços essenciais de dispensação na China, Índia, Japão e Brasil. Sua proximidade com as clínicas de atenção primária e a cobertura de reembolso sustentam a dispensação recorrente para terapia de longo prazo.
As farmácias online devem se expandir a um CAGR de 5,23% até 2031. A telemedicina e as prescrições online recorrentes estão aumentando a dispensação direta ao paciente entre pacientes diabéticos estáveis. Os canais digitais oferecem conveniência para pacientes que necessitam de reabastecimentos recorrentes. As farmácias hospitalares manterão um papel no cuidado especializado, mas podem perder participação à medida que o manejo ambulatorial se expande, enquanto as farmácias de pedido por correspondência atenderam 360.000 solicitações de repaglinida para 92.000 beneficiários do Medicare Parte D nos Estados Unidos em 2024.
Análise Geográfica
Mercado de Meglitinida na América do Norte
Espera-se que a América do Norte represente 39,88% do mercado global de meglitinidas em 2025. Os Estados Unidos continuam sendo o principal contribuinte de receita da região, apoiados pela disponibilidade de produtos genéricos e por uma ampla base de pacientes em farmácias comunitárias. Seis fabricantes de repaglinida aprovados devem atender ao mercado dos EUA. Até meados de 2026, os preços da repaglinida estão projetados em USD 0,09–0,10 por comprimido, reforçando sua posição como uma opção de tratamento oral de baixo custo.
Mercado de Meglitinida na Europa
A região enfrenta pressão crescente decorrente da atualização das diretrizes de tratamento e da maior adoção de agonistas do receptor GLP-1 e inibidores de SGLT2. A ADA restringiu o papel das meglitinidas e enfatizou a reavaliação do risco de hipoglicemia. Canadá e México oferecem volumes menores, porém estáveis, por meio de programas públicos de benefícios de medicamentos. A Europa permanece estável, sustentada pela utilização em formulários na Alemanha, na França e no Reino Unido, que emitiu uma notificação de fornecimento de repaglinida de Nível 2 em agosto de 2025 para comprimidos de 500 mcg, 1 mg e 2 mg.
Mercado de Meglitinida na APAC, MEA e América do Sul
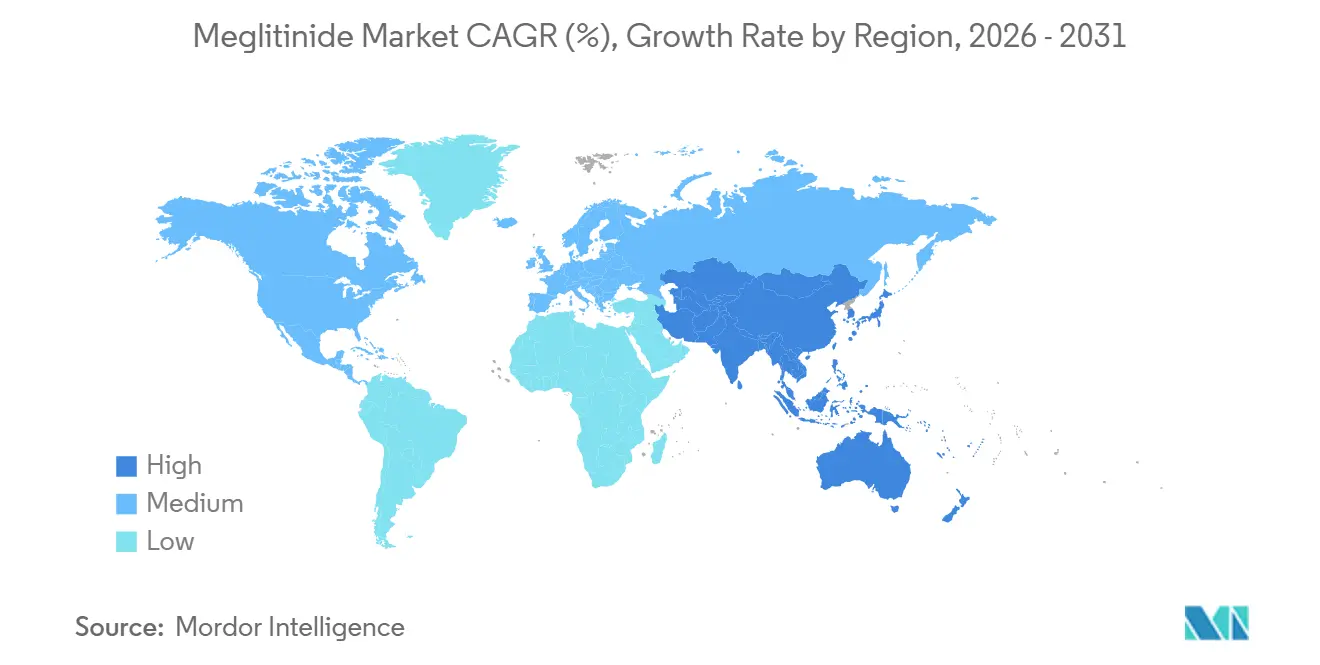
A Ásia-Pacífico está prevista para ser a região de crescimento mais rápido, registrando um CAGR de 5,51% até 2031. O Japão sustenta a demanda por meio do uso consolidado de mitiglinida, enquanto a China oferece reembolso público para as três moléculas primárias. A Índia e o Sudeste Asiático impulsionam a adoção de combinações de repaglinida-metformina. A região do Pacífico Ocidental da IDF incluiu 215 milhões de adultos com diabetes em 2024, enquanto o Oriente Médio e o Norte da África estão projetados para registrar um crescimento de 95% nos casos de diabetes até 2050. Brasil e Argentina sustentam a demanda por meio de aquisições públicas de tratamentos orais de baixo custo.
Edições regionais
Todas as regiões
Cenário Competitivo
Concentração do Mercado
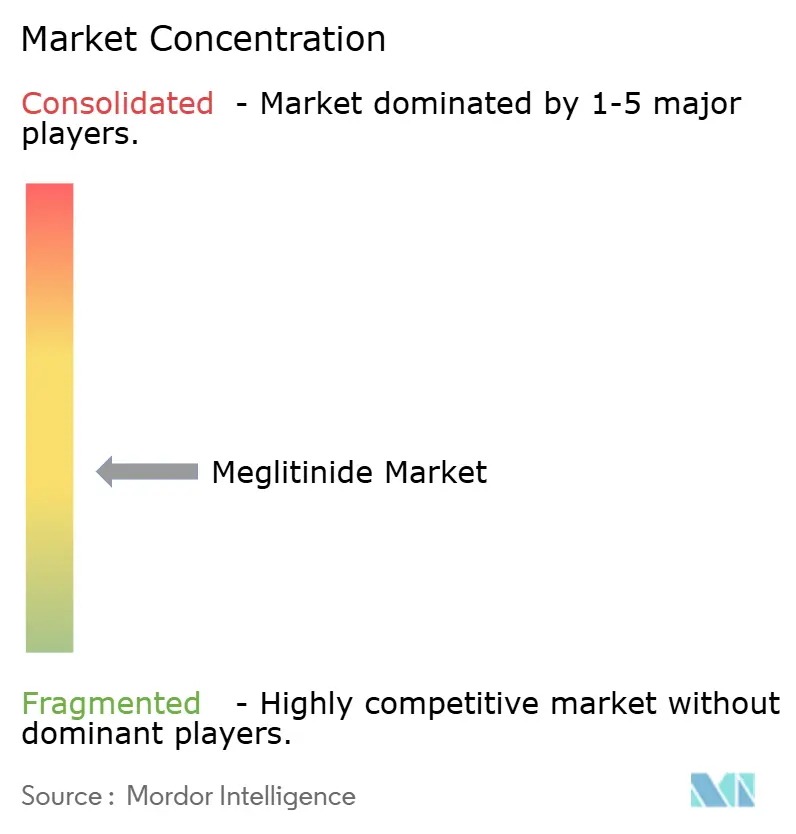
O mercado de Meglitinidas é moderadamente fragmentado pelo número de fabricantes, especialmente no segmento de produtos genéricos. A concorrência, no entanto, está concentrada em torno de um pequeno número de moléculas e mercados nacionais. Nos Estados Unidos, 6 fabricantes aprovados fornecem repaglinida genérica, incluindo Beijing Foyou Pharma, Elixir Pharmaceuticals, Hansoh Pharma, Kissei Pharmaceuticals, Novo Nordisk, Teva Pharmaceuticals, Takeda e Viatris. Esses fornecedores competem principalmente em preço e continuidade de fornecimento. Os dados de preços dos Estados Unidos mostraram uma faixa estreita de repaglinida de 0,08 a 0,10 USD por comprimido.
No Japão, a Kissei Pharmaceutical permanece associada à marca originadora Glufast, enquanto fabricantes genéricos domésticos oferecem comprimidos de dissolução oral. As revisões de preços de medicamentos do Japão incentivam o controle de custos, preservando o acesso à molécula. A Teva mantém presença europeia por meio da Repaglinide Teva. A Viatris fornece comprimidos de repaglinida 2 mg no Reino Unido. A escassez de fornecimento no Reino Unido em 2025 aumentou a importância da resiliência de fabricação e da distribuição confiável.
A Hansoh Pharmaceutical atualizou as informações de prescrição de seus comprimidos de repaglinida em agosto de 2025 para se alinhar à edição 2025 da Farmacopeia da China. A Novo Nordisk lançou um comprimido oral de Wegovy nos Estados Unidos em janeiro de 2026, ampliando a pressão competitiva de terapias orais mais recentes. A Novo Nordisk também formou sua parceria de fevereiro de 2026 com a Vivtex para desenvolver tecnologias de administração oral para medicamentos contra obesidade e diabetes. As empresas do setor de Meglitinidas estão, portanto, focadas em conformidade regulatória, confiabilidade de fornecimento e distribuição direcionada, em vez do desenvolvimento de novas moléculas.
Líderes do Setor de Meglitinida
-
Elixir Pharmaceuticals
-
Novo Nordisk
-
Teva Pharmaceuticals
-
Takeda
-
Viatris
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Meglitinida Empresas cobertas neste relatório
- Beijing Foyou Pharma
- Elixir Pharmaceuticals
- Hansoh Pharma
- KISSEI PHARMACEUTICAL
- Novo Nordisk
- Teva Pharmaceutical Industries
- Takeda Pharmaceuticals
- Viatris
Desenvolvimentos industriais recentes em Mercado de Meglitinida
- Fevereiro de 2026: A Novo Nordisk firmou parceria com a Vivtex Corp. em um acordo avaliado em até 2,1 bilhões de USD para desenvolver tecnologias de administração oral de próxima geração para medicamentos contra obesidade e diabetes. A colaboração visou melhorar a biodisponibilidade oral de biológicos e intensificar a concorrência entre as classes de medicamentos antidiabéticos orais estabelecidas.
- Dezembro de 2025: A Administração Nacional de Seguridade em Saúde da China publicou a Lista Nacional de Medicamentos Reembolsáveis de 2025, mantendo a repaglinida, a nateglinida e o cálcio de mitiglinida como medicamentos reembolsáveis da Categoria B.
- Agosto de 2025: O Departamento de Saúde e Assistência Social do Reino Unido emitiu uma notificação de fornecimento de Nível 2 para comprimidos de repaglinida de 500 mcg, 1 mg e 2 mg. As dosagens de 500 mcg e 1 mg enfrentaram falta de estoque do final de agosto ao início de dezembro de 2025, enquanto a dosagem de 2 mg permaneceu em fornecimento limitado.
Escopo do Relatório Global do Mercado de Meglitinida
De acordo com o escopo do relatório, as Meglitinidas (também conhecidas como glinidas) são uma classe de medicamentos orais utilizados para o manejo do diabetes mellitus tipo 2. Atuam como secretagogos de insulina de ação curta, ou seja, estimulam diretamente as células beta do pâncreas a liberar mais insulina.
O Mercado de Meglitinida é segmentado por molécula, status do produto, tipo de produto, canal de distribuição e geografia. Por molécula, o mercado inclui repaglinida, nateglinida, mitiglinida e outros análogos de meglitinida. Por status do produto, o mercado é segmentado em produtos originadores e produtos genéricos. Por tipo de produto, o mercado é categorizado em produtos de ingrediente único e produtos de combinação em dose fixa. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo/comunitárias, farmácias especializadas/de pedido por correspondência e farmácias online. Por geografia, o mercado é analisado na América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece tamanhos de mercado e previsões em termos de valor (USD) para os segmentos acima.
Visão geral da segmentação
Por Molécula
| Repaglinida |
| Nateglinida |
| Mitiglinida |
| Outros Análogos de Meglitinida |
Por Status do Produto
| Originador |
| Genérico |
Por Tipo de Produto
| Produtos de Ingrediente Único |
| Produtos de Combinação em Dose Fixa |
Por Canal de Distribuição
| Farmácias Hospitalares |
| Farmácias de Varejo / Comunitárias |
| Farmácias Especializadas / de Pedido por Correspondência |
| Farmácias Online |
Por Geografia
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Molécula | Repaglinida | |
| Nateglinida | ||
| Mitiglinida | ||
| Outros Análogos de Meglitinida | ||
| Por Status do Produto | Originador | |
| Genérico | ||
| Por Tipo de Produto | Produtos de Ingrediente Único | |
| Produtos de Combinação em Dose Fixa | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo / Comunitárias | ||
| Farmácias Especializadas / de Pedido por Correspondência | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de meglitinidas até 2031?
O mercado de meglitinidas deve atingir 5,07 bilhões de USD até 2031, a partir de 4,55 bilhões de USD em 2026, a um CAGR de 2,21%. Isso reflete a demanda contínua por tratamento oral acessível, mesmo com as terapias mais recentes ampliando o leque de opções.
Qual molécula de meglitinida detinha a participação líder em 2025?
A repaglinida liderou o segmento de moléculas com uma participação de 53,45% em 2025. Sua posição é sustentada pela ampla disponibilidade de genéricos, acesso estabelecido a formulários e uso tanto em formatos de ingrediente único quanto em combinações.
Qual tipo de produto está crescendo mais rapidamente para as meglitinidas?
No mercado de Meglitinidas, os produtos de combinação em dose fixa devem crescer a um CAGR de 4,85% até 2031. Seu crescimento reflete a demanda por esquemas orais mais simples que podem reduzir a carga de comprimidos no tratamento de atenção primária.
Por que as farmácias online estão crescendo na distribuição de meglitinida?
As farmácias online devem crescer a um CAGR de 5,23% até 2031. A telemedicina, as prescrições recorrentes e a dispensação direta ao paciente tornam essa via mais útil para o manejo estável do diabetes a longo prazo.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico deve crescer a um CAGR de 5,51% até 2031. A região combina uma alta carga de diabetes, acesso reembolsado na China, uso estabelecido de mitiglinida no Japão e demanda por terapia combinada.
O que limita o uso mais amplo das meglitinidas?
O risco de hipoglicemia, a dosagem dependente das refeições, as preocupações com o peso e a concorrência dos agonistas do receptor de GLP-1 e dos inibidores de SGLT2 limitam a adoção mais ampla. A seleção cuidadosa de pacientes permanece importante quando os prescritores consideram a classe.